
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Dlaczego sektor obronny coraz częściej pojawia się w dyskusjach o „rdzeniu portfela”?
Kluczowe punkty:
- Duża zmiana: sektor obronny przestaje być jedynie nośnym tematem w nagłówkach. Początek 2026 roku pokazuje, że staje się stałym elementem portfeli inwestycyjnych, zwłaszcza gdy napięcia rosną równocześnie w kilku regionach — od relacji na linii USA–Wenezuela, przez Grenlandię, po relacje na linii Chiny–Japonia oraz inne obszary.
- Wydatki rosną, ale zasady się zaostrzają: Europa stara się zatwierdzić i zabezpieczyć wieloletni plan wydatków obronnych, a Stany Zjednoczone sygnalizują politykę „najpierw dostarczać”. To może tworzyć zwycięzców i przegranych w obrębie branży obronnej, zamiast równomiernie podnosić cały sektor.
- Sztuczna inteligencja zmienia rozumienie „obronności”: budżety przesuwają się z dużych platform (samoloty, okręty) na przewagę informacyjną — drony, czujniki, sieci i oprogramowanie.
Dlaczego obronność jest omawiana jako „część każdego portfela”?
Obronność znajduje się dziś na styku trzech sił istotnych dla inwestowania długoterminowego:
- Geopolityka wyznaczyła nowy punkt odniesienia. Początek 2026 roku przyniósł kilka jednoczesnych punktów zapalnych — działania Stanów Zjednoczonych w Wenezueli, ponowną koncentrację na Grenlandii i Arktyce oraz wyraźniejsze napięcia na linii Japonia–Chiny.
- Europa próbuje przekuć poczucie pilności w wieloletni plan. Nowe zobowiązania wydatkowe NATO przesuwają obronność z trybu reagowania w stronę długoterminowej „mapy drogowej”, nawet jeśli tempo postępów będzie różne w zależności od kraju.
- Sztuczna inteligencja zmienia oblicze obronności. Chodzi już nie tylko o samoloty i okręty — coraz większą rolę odgrywają czujniki, bezpieczne sieci, drony oraz oprogramowanie wspierające szybsze podejmowanie decyzji.
Geopolityka nadaje ton na początku 2026 roku
Ten rok zaczyna się przypomnieniem, że kwestie bezpieczeństwa narodowego nie dzieją się „gdzieś indziej” ani „kiedyś później”.
- W Stanach Zjednoczonych konsekwencje operacji w Wenezueli umocniły poczucie, że na agendę wraca polityka „twardej siły”.
- W Europie przywódcy publicznie podkreślali, że o przyszłości Grenlandii decydują Grenlandia i Dania, co odzwierciedla niepokój o strategię i suwerenność w Arktyce.
- W Azji nasiliły się napięcia na linii Japonia–Chiny: Chiny ograniczyły eksport niektórych towarów podwójnego zastosowania (cywilnego i wojskowego) do Japonii, a Japonia zatwierdziła rekordowy budżet wojskowy (Reuters podał, że kwota wyniesie 9 bilionów jenów w nadchodzącym roku fiskalnym).
Dla inwestorów ma to znaczenie, ponieważ wydatki na obronność często są jednym z pierwszych obszarów, w których rządy próbują „zrobić coś widocznego” — nawet gdy inne części budżetu są pod presją.
NATO podniosło poprzeczkę dla europejskich wydatków na obronność
Przez lata punktem odniesienia było 2% PKB. Teraz kierunek jest wyraźniejszy.
Ustalenia szczytu NATO w Hadze zapowiadają osiągnięcie poziomu 5% PKB do 2035 roku, w tym co najmniej 3,5% na kluczowe wydatki obronne oraz maksymalnie 1,5% na obszary związane z bezpieczeństwem, takie jak ochrona infrastruktury i sieci oraz wzmacnianie odporności.
Wykres 1: Wydatki wojskowe jako udział w produkcie krajowym brutto (PKB) według krajów, 2024 r.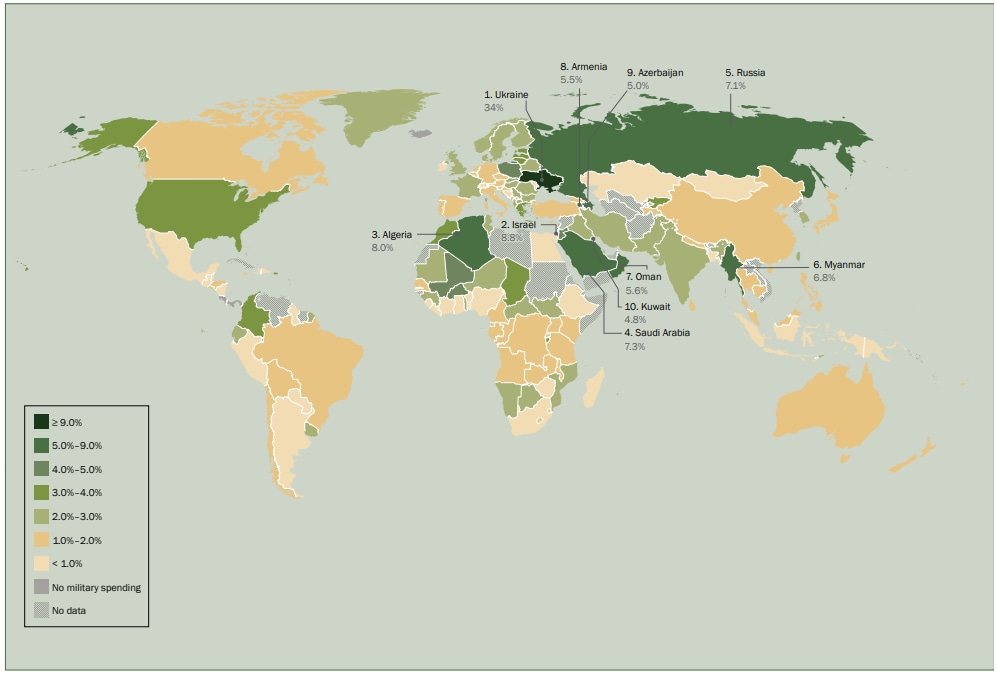 Źródło: Baza danych wydatków wojskowych SIPRI, kwiecień 2025.
Co to oznacza dla Europy?
- Presja na wzrost wydatków rośnie, choć tempo będzie różne w poszczególnych krajach.
- Obronność obejmuje więcej niż „samą broń”. Wchodzi w to także bezpieczeństwo cywilne: odporność infrastruktury krytycznej i ochrona sieci.
- Europa będzie bardziej skupiać się na lokalnych łańcuchach dostaw — to oznacza nie tylko zakup sprzętu, lecz także budowę krajowych mocy produkcyjnych.
Amerykański wątek: większe ambicje, ostrzejsze zasady
Prezydent Trump postulował budżet wojskowy USA na 2027 rok w wysokości 1,5 bln USD (wobec 901 mld USD na 2026 rok), jednocześnie sygnalizując twardsze oczekiwania wobec firm zbrojeniowych: priorytetem mają być dostawy i produkcja, a nie wypłaty dla akcjonariuszy — zwłaszcza w przypadku słabszej realizacji programów.
To oznacza, że popyt może rosnąć, lecz jednocześnie sektor może znaleźć się pod większą presją polityczną. Efekt? Więcej wahań kursów napędzanych nagłówkami, szczególnie w spółkach powiązanych z programami mającymi opóźnienia lub przekroczenia kosztów.
Sztuczna inteligencja zmienia obronność szybciej niż większość sądzi
Wpływ sztucznej inteligencji jest praktyczny i bliski w czasie:
- Więcej systemów bezzałogowych. Drony w powietrzu i na morzu można wdrażać i skalować szybciej niż tradycyjne platformy.
- Rozbudowa sensoryki i zdolności śledzenia. Kraje zwiększają wydatki na satelity, radary i systemy wykrywania.
- Bardziej odporna łączność. Systemy komunikacji i elektronika muszą działać pod presją i w trudnych warunkach.
- Więcej oprogramowania. Narzędzia, które przekładają dane na decyzje i konkretne działania, zyskują na znaczeniu.
Ryzyka są realne: AI w obszarze bezpieczeństwa może szybko stać się kontrowersyjna w razie wypadków, nadużyć czy w obliczu sprzeciwu społecznego. To może spowolnić projekty, zmienić regulacje lub przekierować wydatki.
Przegląd sektora obronnego
1) Obrona powietrzna i przeciwrakietowa:
Ten obszar koncentruje się na ochronie miast, baz i infrastruktury krytycznej. Obejmuje zwykle sensory, elektronikę systemów obrony powietrznej oraz systemy dowodzenia.
USA: RTX, Lockheed Martin
Europa: Thales, Saab
Na co zwracać uwagę: nowe zamówienia, harmonogramy dostaw oraz to, czy priorytetem staje się uzupełnianie zapasów.
2) Produkcja uzbrojenia i amunicji:
Kluczowa, gdy rządy chcą odbudować zapasy i skrócić terminy dostaw.
Europa: Rheinmetall, BAE Systems
USA (bardziej pośrednio, ale wciąż istotne): General Dynamics
Na co zwracać uwagę: rozbudowa mocy produkcyjnych, dostępność kluczowych komponentów oraz presja polityczna na ceny.
3) Kosmos, rozpoznanie i bezpieczna łączność:
Tu najwyraźniej widać wątek „sztucznej inteligencji i danych”: chodzi o to, aby widzieć więcej, łączyć szybciej i lepiej koordynować działania.
USA: Northrop Grumman (systemy kosmiczne i strategiczne), L3Harris (łączność i elektronika dla obronności), Palantir (oprogramowanie i narzędzia do analizy danych związane z zastosowaniami wojskowymi; akcje charakteryzują się podwyższoną zmiennością).
Europa: Leonardo (elektronika obronna i platformy), Thales (sensory, elektronika i systemy bezpieczeństwa).
Na co zwracać uwagę: przejście kontraktów rządowych z faz pilotażowych do rzeczywistych wdrożeń oraz ewentualne nagłe sprzeciwy polityczne wobec nadzoru lub sztucznej inteligencji.
4) Budowa okrętów i marynarka wojenna (ochrona szlaków handlowych):
Ten segment wspiera bezpieczeństwo na morzu, lecz projekty często trwają długo i wiążą się z ryzykiem opóźnień dostaw.
USA: Huntington Ingalls (budowa okrętów), General Dynamics (okręty podwodne za pośrednictwem Electric Boat).
Europa: Rolls-Royce (napędy dla obronności; spółka nie jest „czystym” podmiotem zbrojeniowym).
Na co zwracać uwagę: ograniczenia mocy produkcyjnych i opóźnienia programów są tu częste; skala prac jest duża, ale harmonogramy bywają nieuporządkowane.
5) Japonia:
Japonia podnosi wydatki na bezpieczeństwo, a spółki dostępne dla inwestorów odzwierciedlają różne części ekosystemu.
- Mitsubishi Heavy Industries - programy lotnicze i obronne oraz szerokie moce przemysłowe.
- IHI Corporation - działalność przemysłowa związana z obroną i lotnictwem (m.in. silniki i zdolności w zakresie ciężkiego przemysłu).
- NEC - łączność, sieci, elektronika oraz systemy powiązane z obronnością.
Ryzyka, na które inwestorzy powinni zwracać uwagę:
- Presja fiskalna: Wyższe ambicje w zakresie obronności zderzają się z długiem, kosztami odsetkowymi i innymi priorytetami krajowymi; to może spowolnić tempo wydatków lub zmienić kolejność finansowania.
- Ryzyko polityczne: Nacisk USA na priorytet produkcji zamiast wypłat dla akcjonariuszy może powodować nagłe wahania kursów poszczególnych spółek.
- Ryzyko wykonawcze: Opóźnione dostawy i przekroczenia kosztów pogarszają nastroje, nawet gdy wydatki rosną.
- Ryzyko kontrowersji wokół sztucznej inteligencji: po incydentach szybko mogą pojawić się nowe regulacje i wzmożona kontrola polityczna.

Niniejszy materiał ma charakter marketingowy i nie powinien być traktowany jako porada inwestycyjna. Handel instrumentami finansowymi wiąże się z ryzykiem, a historyczne wyniki nie stanowią gwarancji przyszłych wyników.
Instrumenty, o których mowa w niniejszej treści, mogą być emitowane przez partnera, od którego Saxo otrzymuje opłaty promocyjne, płatności lub retrocesje. Chociaż Saxo może otrzymywać wynagrodzenie z tytułu tych partnerstw, wszystkie treści są tworzone w celu dostarczania klientom cennych informacji i opcje....