
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Dwa banki, jeden poranek: co wycenia rynek opcji w związku z wynikami Goldman Sachs i Wells Fargo
Opcje
Podsumowanie: W ciągu najbliższych 24 godzin sześć amerykańskich banków opublikuje wyniki, a rynek opcji wycenia podobną skalę potencjalnych ruchów cen w każdym z tych przypadków. Na tle własnej historii Goldman Sachs i Wells Fargo znajdują się na przeciwnych krańcach spektrum. Co mówi nam to porównanie?
Taki sam „wyceniany ruch” może oznaczać bardzo dużo dla jednego banku, a niewiele dla innego.
Sezon wyników za trzeci kwartał wśród dużych amerykańskich banków skoncentruje się w dwóch porankach. JPMorgan Chase, Citigroup, Wells Fargo i Goldman Sachs opublikują wyniki przed otwarciem rynku w USA 13 października 2026 r., a Bank of America i Morgan Stanley — dzień później, 14 października 2026 r. (Źródło: komunikaty spółek, stan na 7 października 2026 r.). Sześć raportów w ciągu około 24 godzin to świetna okazja, by zobaczyć, jak rynek opcji wycenia reakcję na wyniki. W tym tekście krótko omawiamy wszystkie sześć banków, a następnie przyglądamy się bliżej dwóm skrajnym przypadkom: Goldman Sachs i Wells Fargo, które opublikują wyniki rano 13 października 2026 r.
Jak odczytywać wyceniany ruch
Zanim spółka opublikuje wyniki, rynek opcji „wycenia”, jak daleko mogą się przesunąć jej akcje. Prosty sposób odczytu to zsumowanie cen opcji call i put at-the-money (z ceną wykonania bliską bieżącemu kursowi) z najbliższym terminem wygaśnięcia przypadającym po dacie raportu. Ta łączna cena — tzw. „straddle” — to w przybliżeniu koszt „ruchu w obie strony”. Po podzieleniu jej przez kurs akcji otrzymujemy wyceniany ruch w procentach.
Sama ta liczba niewiele znaczy. Ruch wyceniany na 5 % jest duży dla banku, którego kurs po wynikach zwykle zmienia się o 2 %, a umiarkowany dla takiego, który przeciętnie przesuwa się o 5 %. Dlatego sensowniejsze jest porównanie wycenianego ruchu z własną historią danej spółki — tutaj z medianą zmiany kursu między zamknięciem dnia poprzedzającego publikację a zamknięciem w dniu publikacji, liczoną dla ostatnich ośmiu raportów. Używamy mediany zamiast średniej, aby jeden nietypowy kwartał nie zniekształcił obrazu. Nie mówi to jednak nic o kierunku ruchu.
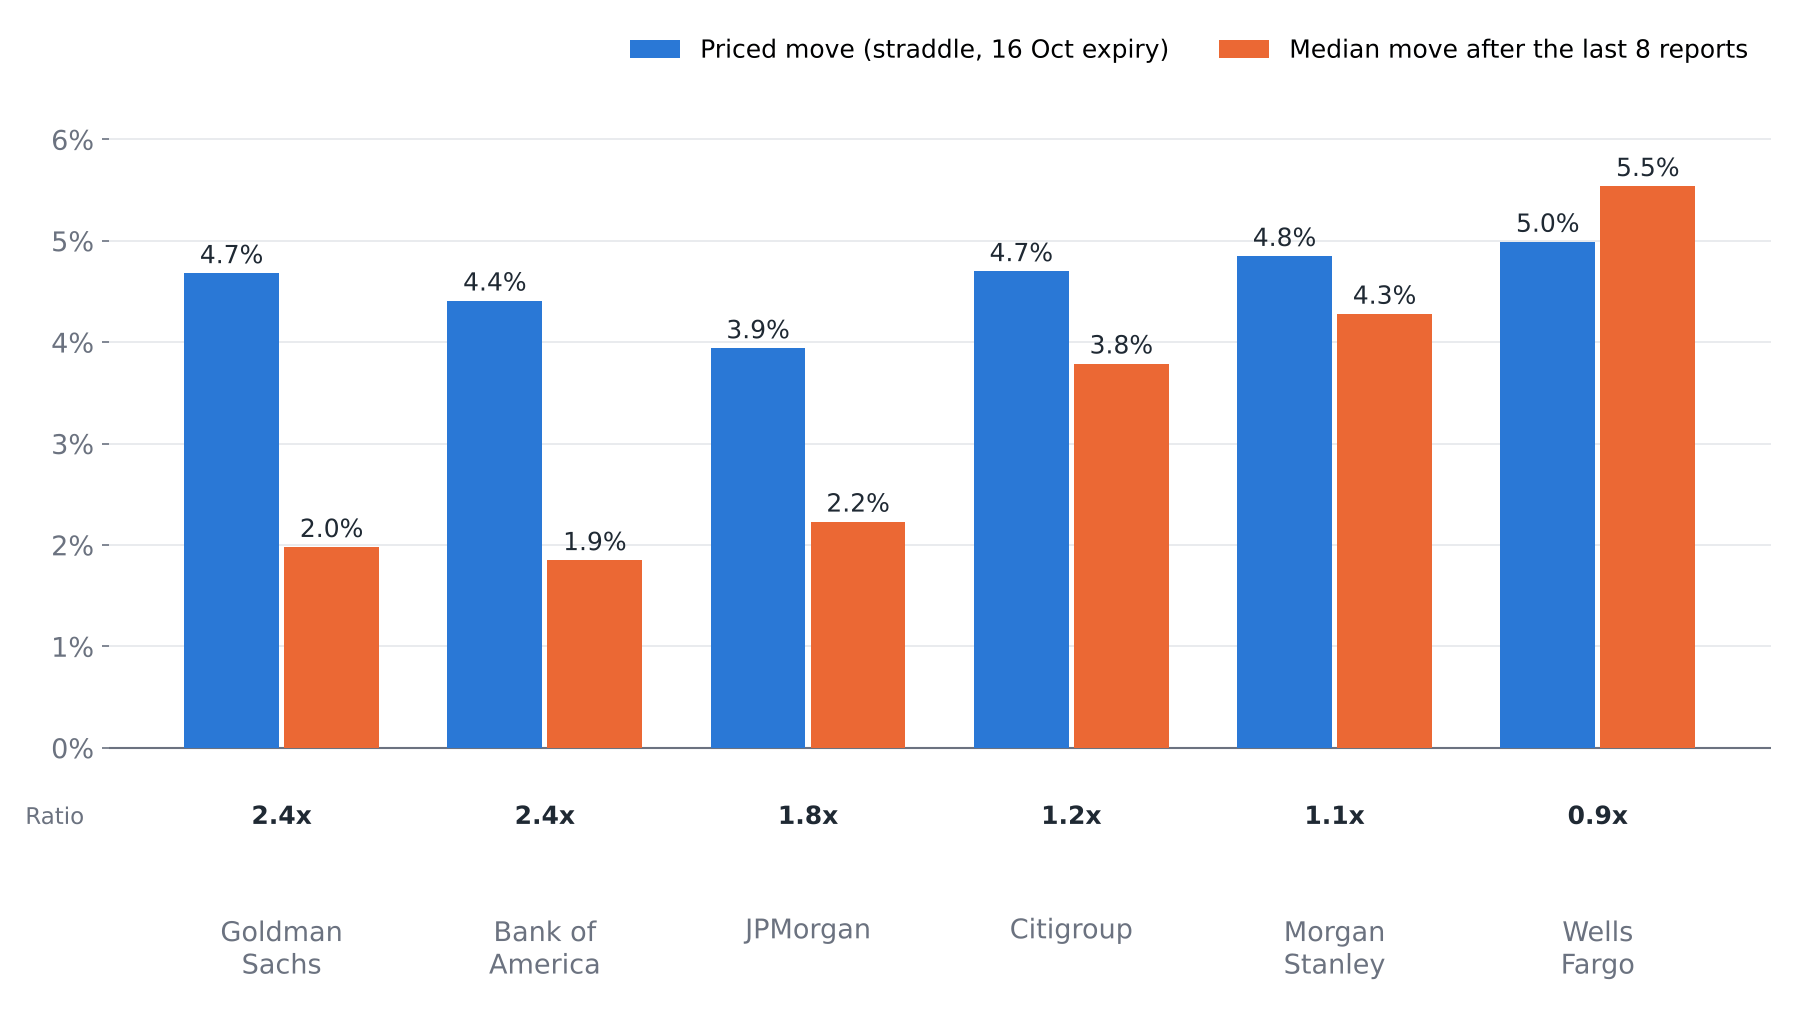 Wycena ruchu — straddle at-the-money z wygaśnięciem 16 października 2026 r. (orientacyjne kwotowania na zamknięciu rynku w USA z 7 października 2026 r.) — została zestawiona z medianą ruchu po ostatnich ośmiu raportach każdego z banków, liczoną od zamknięcia dnia poprzedniego do zamknięcia w dniu publikacji. Straddle obejmuje również zwykłe sesje przed publikacją, dlatego nieco zawyża wpływ samego wydarzenia. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: Saxo; obliczenia autora.
Wyceny ruchu są do siebie zbliżone — mieszczą się w przedziale 3,9–5,0 %. Historia jest znacznie bardziej zróżnicowana. W przypadku Goldman Sachs i Bank of America kursy akcji po raporcie zwykle zmieniały się o około 2 %, więc rynek opcji wycenia reakcję ponad dwukrotnie większą niż ich „typowa” reakcja. Na drugim biegunie medianowy ruch Wells Fargo jest nieco powyżej tego, co dziś wycenia rynek. W dalszej części tekstu bierzemy na warsztat Goldman Sachs, wyceniany na ok. 2,4 raza swojego zwykłego ruchu (podobnie jak Bank of America), oraz Wells Fargo, wyceniany nieco poniżej własnej mediany.
Wyższa niż zwykle wycena nie musi być błędem. W połowie września 2026 r. Bank of America zapowiedział, że opłaty z bankowości inwestycyjnej w III kwartale będą co najmniej o 10 % niższe rok do roku, a kurs tego dnia spadł o ok. 5 %. Z kolei JPMorgan oczekiwał wzrostu opłat z bankowości inwestycyjnej i przychodów z działalności rynkowej o „kilkanaście procent” (Źródło: wypowiedzi spółek na Barclays Global Financial Services Conference, 14–15 września 2026 r.; ruch kursu: dane cenowe Saxo). Naszym zdaniem, tak duża rozbieżność w wytycznych może tłumaczyć część dodatkowej premii: rynek zakłada, że tegoroczne raporty mogą mocniej niż zwykle odbiegać od ostatnich raportów. Pamiętajmy też, że osiem odczytów to niewielka próba, a pojedynczy kwartał potrafi przesunąć medianę.
Ważna uwaga: Strategie i przykłady w tym artykule służą wyłącznie celom edukacyjnym. Mają pomóc w kształtowaniu sposobu myślenia i nie powinny być kopiowane ani wdrażane bez dokładnego namysłu. Każdy inwestor i trader powinien przeprowadzić własną analizę oraz uwzględnić swoją sytuację finansową, tolerancję ryzyka i cele inwestycyjne przed podjęciem decyzji. Pamiętaj: inwestowanie na rynku akcji wiąże się z ryzykiem — decyzje warto podejmować świadomie.
Dwa banki, po dwa scenariusze każdy
Poniższe sekcje najpierw wyjaśniają, jak zbudowano przykłady, a następnie omawiają każdy bank osobno: co rynek dziś wycenia, jak akcje reagowały w przeszłości oraz po dwie przykładowe konstrukcje dla przeciwnych poglądów. Wszystkie przykłady wykorzystują wygaśnięcie 16 października 2026 r. (pierwsze po raporcie) i orientacyjne ceny „mid” z platformy Saxo na zamknięciu rynku w USA z 7 października 2026 r.; rzeczywiste ceny będą inne. Każdy kontrakt obejmuje 100 akcji. Wszystkie liczby są hipotetyczne i służą wyłącznie edukacji. Opcje niosą wysokie ryzyko szybkiej straty i nie są odpowiednie dla każdego inwestora. Każda noga transakcji podlega kosztom transakcyjnym i opłatom — szczegóły w cenniku Saxo.
Jak dobrano kursy wykonania i termin wygaśnięcia
Najczęstsze pytanie dotyczy wyboru strike’ów, dlatego zasady użyte poniżej zebraliśmy w jednym miejscu. Każda konstrukcja startuje od tej samej liczby: wycenianego ruchu w punktach, czyli kosztu straddle’a at-the-money. W przypadku Goldman Sachs było to ok. 41,50 przy kursie akcji 887,20, więc rynek opcji wyceniał zakres mniej więcej 846–929. W przypadku Wells Fargo — ok. 4,00 przy kursie akcji 80,22, czyli zakres około 76,2–84,2. Każdy strike zaokrąglamy do najbliższego notowanego poziomu, z preferencją dla „okrągłych” liczb — tam zwykle jest większa płynność i węższe spready.
- Krótkie strike’i w iron condorze ustawiamy blisko krawędzi wycenianego zakresu (845 i 930 dla Goldman Sachs; 76 i 84 dla Wells Fargo). Pozycja zatrzymuje otrzymany kredyt, o ile ruch kursu będzie mniejszy niż rynek dziś wycenia. Ustawienie ich bliżej bieżącej ceny daje większy kredyt, ale strategia przestaje być rentowna przy mniejszym ruchu.
- Ochronne „skrzydła” (długie opcje) ustawiamy mniej więcej o połowę wycenianego ruchu dalej. Szerzej rozstawione skrzydła zwiększają uzyskany kredyt, ale podnoszą maksymalną stratę; węższe działają odwrotnie.
- W long strangle kupujemy strike’i mniej więcej o połowę wycenianego ruchu od bieżącej ceny. To jest tańsze niż straddle, ale żeby zarobić, kurs musi wyjść poza wyceniany zakres. Strike’i dalej od rynku są jeszcze tańsze, lecz wymagają jeszcze większego ruchu.
- „Bliźniacze” motyle (twin butterflies) wycentrowujemy na krawędziach wycenianego zakresu, ze skrzydłami o szerokości około połowy wycenianego ruchu — tam kurs wyląduje, jeśli przesunie się mniej więcej o tyle, ile dziś wycenia rynek.
Nie istnieje jeden „właściwy” strike. Przesunięcie strike’u zmienia kompromis między tym, jak często konstrukcja może przynosić wypłatę, a tym, ile może wypłacić — to ten sam kompromis między częstotliwością wygranych a wielkością wypłaty, o którym była mowa w pierwszym tekście serii.
Termin wygaśnięcia wynika z daty raportu. Oba banki publikują przed otwarciem 13 października 2026 r., a 16 października 2026 r. to pierwsze notowane wygaśnięcie po tej dacie. Najbliższy termin po wydarzeniu „koncentruje” wycenę opcji na samym raporcie: spadek implikowanej zmienności po publikacji w pełni się ujawnia, co zwykle sprzyja pozycjom z krótką premią i szkodzi pozycjom z długą premią. Późniejsze wygaśnięcie obejmuje więcej zwykłych sesji, jest droższe dla pozycji długich i słabiej reaguje na sam raport. Wygaśnięcie przed raportem nie obejmowałoby tego wydarzenia.
Goldman Sachs: wycena na 2,4 raza „typowego” ruchu
Goldman Sachs raportuje 13 października 2026 r., a wyceniany ruch to ok. 4,7 % przy kursie 887,20. Mediana reakcji po ostatnich ośmiu raportach wynosiła 2,0 % — to jeden z najniższych odczytów w tej grupie — ale historia pokazuje też, że mediana nie mówi wszystkiego: po raporcie w lipcu 2026 r. akcje wzrosły o 9,0 % w ciągu jednego dnia (źródło: dane cenowe Saxo; obliczenia autora). Skoro „zwykle” reakcja była spokojna, ale niedawno zdarzył się duży wyjątek, poniżej pokazujemy dwie strategie, z których każda odzwierciedla inną stronę tego obrazu.
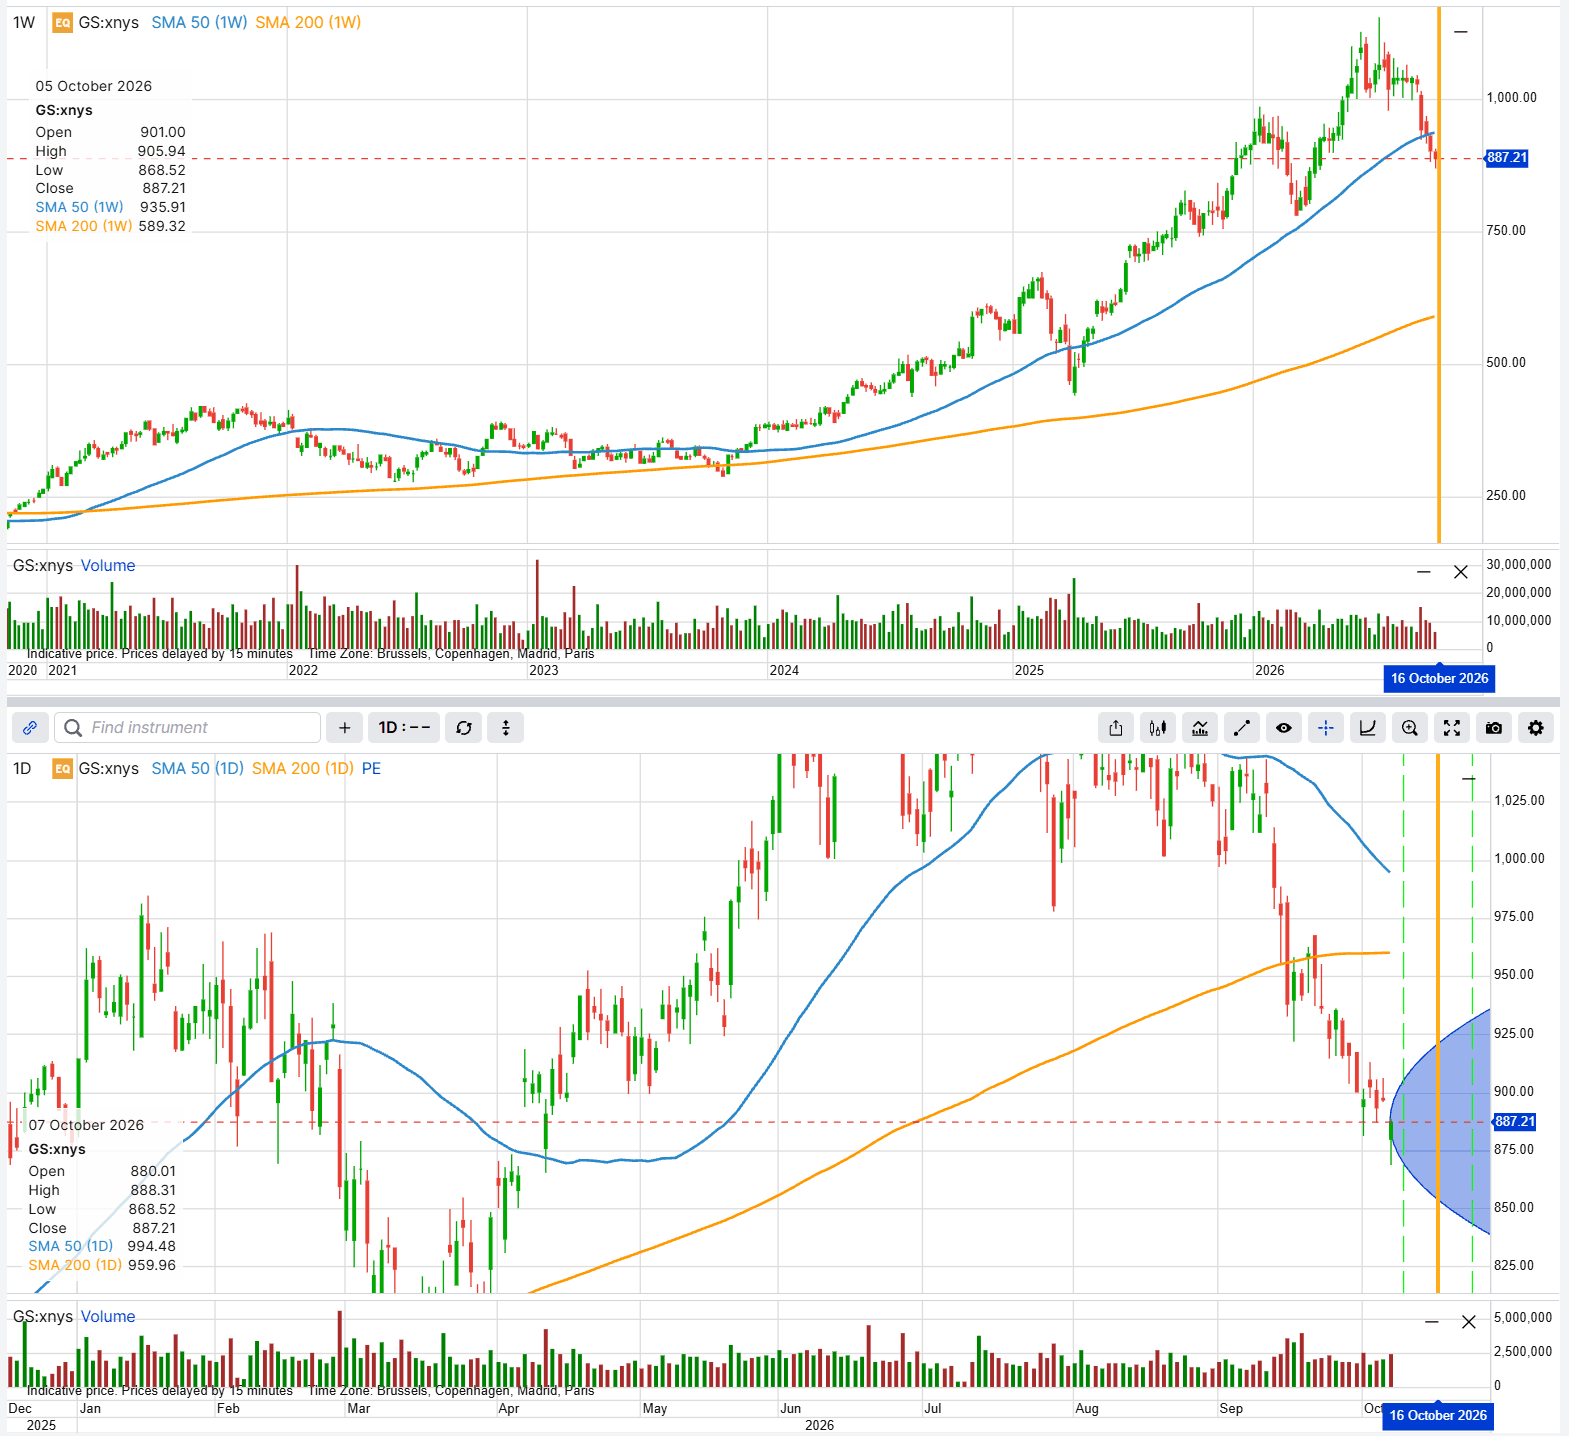 Kurs akcji Goldman Sachs. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: Saxo.
1. Iron condor — na ruch mniejszy niż wyceniany (przykład poglądowy; nie jest to rekomendacja)
Inwestor, który oczekuje reakcji bliższej „zwykłym” 2 % niż wycenianej na 4,7 %, mógłby sprzedać spread put poniżej bieżącej ceny i spread call powyżej bieżącej ceny. Pozycja z góry inkasuje kredyt i utrzymuje go w całości, jeśli na wygaśnięciu kurs akcji znajdzie się między 845 a 930. Dopóki kurs pozostaje w tym przedziale, strategia może też skorzystać na spadku zmienności implikowanej po publikacji, który obniża wartość sprzedanych opcji. Ryzyko leży poza tym zakresem: po wyjściu kursu poza którykolwiek z zewnętrznych strike’ów, strata jest ograniczona, ale wynosi ok. 1 386 USD na kontrakt, co odpowiada ok. 2,3-krotności otrzymanego kredytu. To klasyczny kompromis strategii z krótką premią: częste, mniejsze zyski w zamian za rzadsze, większe straty.
- Sprzedaj 1 opcję put 845 po 6,275 USD
- Kup 1 opcję put 825 po 2,91 USD
- Sprzedaj 1 opcję call 930 po 6,325 USD
- Kup 1 opcję call 950 po 3,55 USD
- Kredyt netto: ok. 6,14 na akcję, czyli 614 USD na kontrakt
- Maksymalna strata: ok. 1 386 USD; maksymalny zysk: ok. 614 USD
- Progi rentowności na wygaśnięciu: ok. 838,86 oraz 936,14 USD
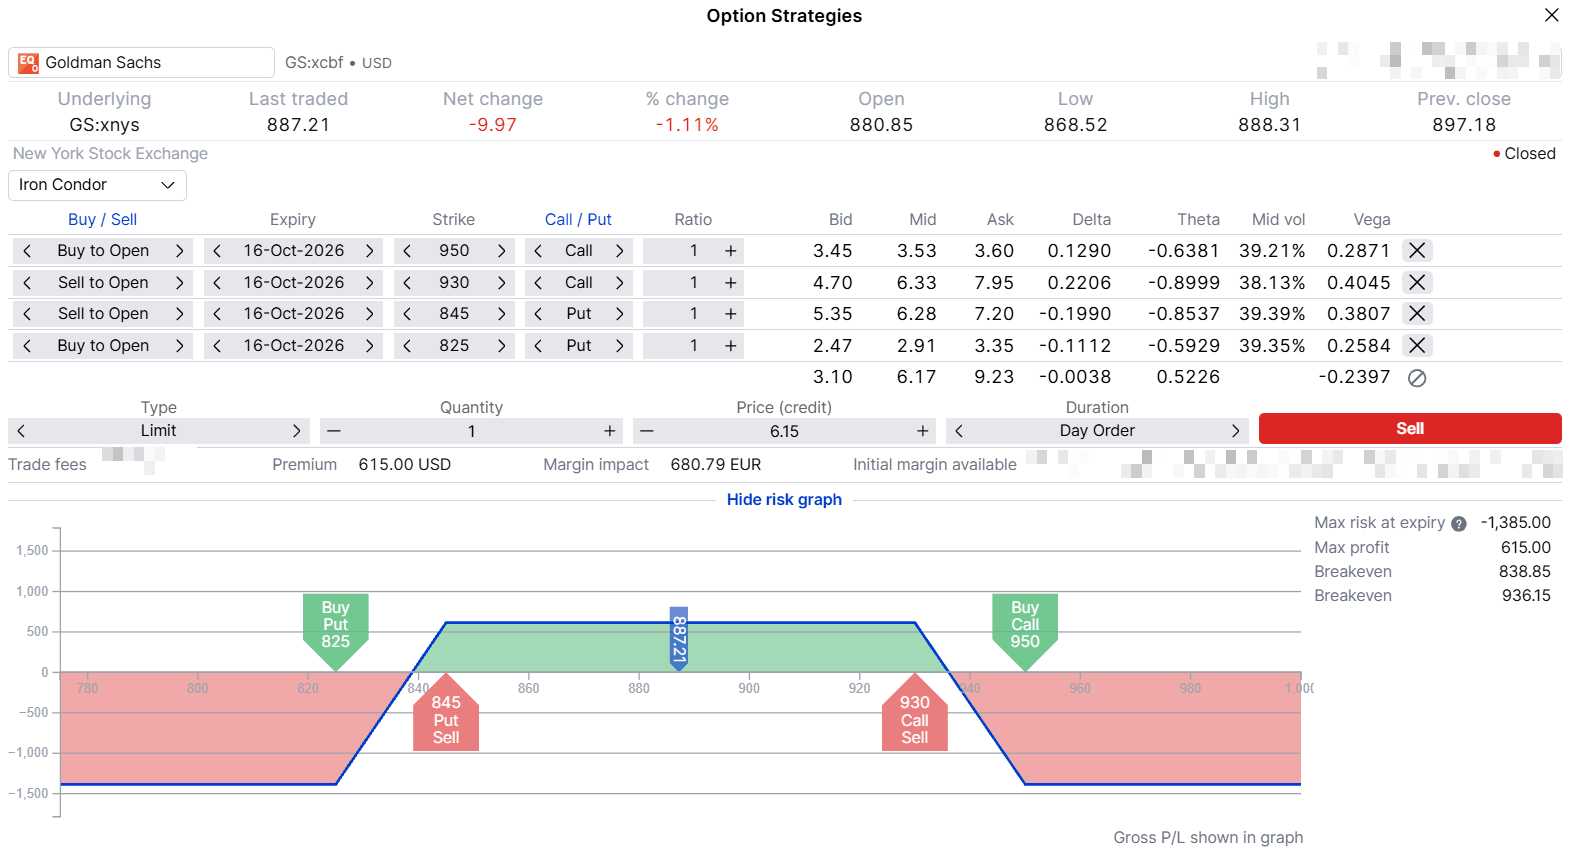 Zrzut ekranu przedstawiający strategię opisanego wyżej iron condora na akcjach Goldman Sachs, z terminem wygaśnięcia 16 października 2026 r. Materiał wyłącznie ilustracyjny; nie stanowi rekomendacji. Ceny to orientacyjne kwotowania z zamknięcia rynku w USA z 7 października 2026 r. i mogą się różnić. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: SaxoTrader.
2. Long strangle — na ruch większy niż wyceniany (przykład poglądowy; nie jest to rekomendacja)
Inwestor, który traktuje reakcję z lipca 2026 r. jako wskazówkę co do skali możliwego ruchu, może zająć pozycję odwrotną i kupić obie opcje — call i put — poza pieniędzmi. Taki strangle kosztuje ok. 2 508 USD na kontrakt — to zarazem maksymalna strata, jeśli kurs na wygaśnięciu znajdzie się między oboma strike’ami. Strategia zaczyna zarabiać dopiero, gdy kurs zamknie się poniżej 839,93 USD lub powyżej 932,58 USD, czyli po ruchu rzędu ok. 5,3 % w górę lub w dół, a spadek zmienności implikowanej po raporcie działa na jej niekorzyść. W momencie pisania tego tekstu spready bid–ask na opcjach Goldman Sachs były zauważalnie szersze niż w przypadku pozostałych banków, co dodatkowo podnosi koszt wejścia i wyjścia z pozycji.
- Kup 1 opcję call 907,5 po 13,925 USD
- Kup 1 opcję put 865 po 11,15 USD
- Debet netto: ok. 25,07 USD na akcję, czyli 2 508 USD na kontrakt
- Maksymalna strata: ok. 2 508 USD; maksymalny zysk: nieograniczony
- Progi rentowności na wygaśnięciu: ok. 839,93 USD oraz 932,58 USD
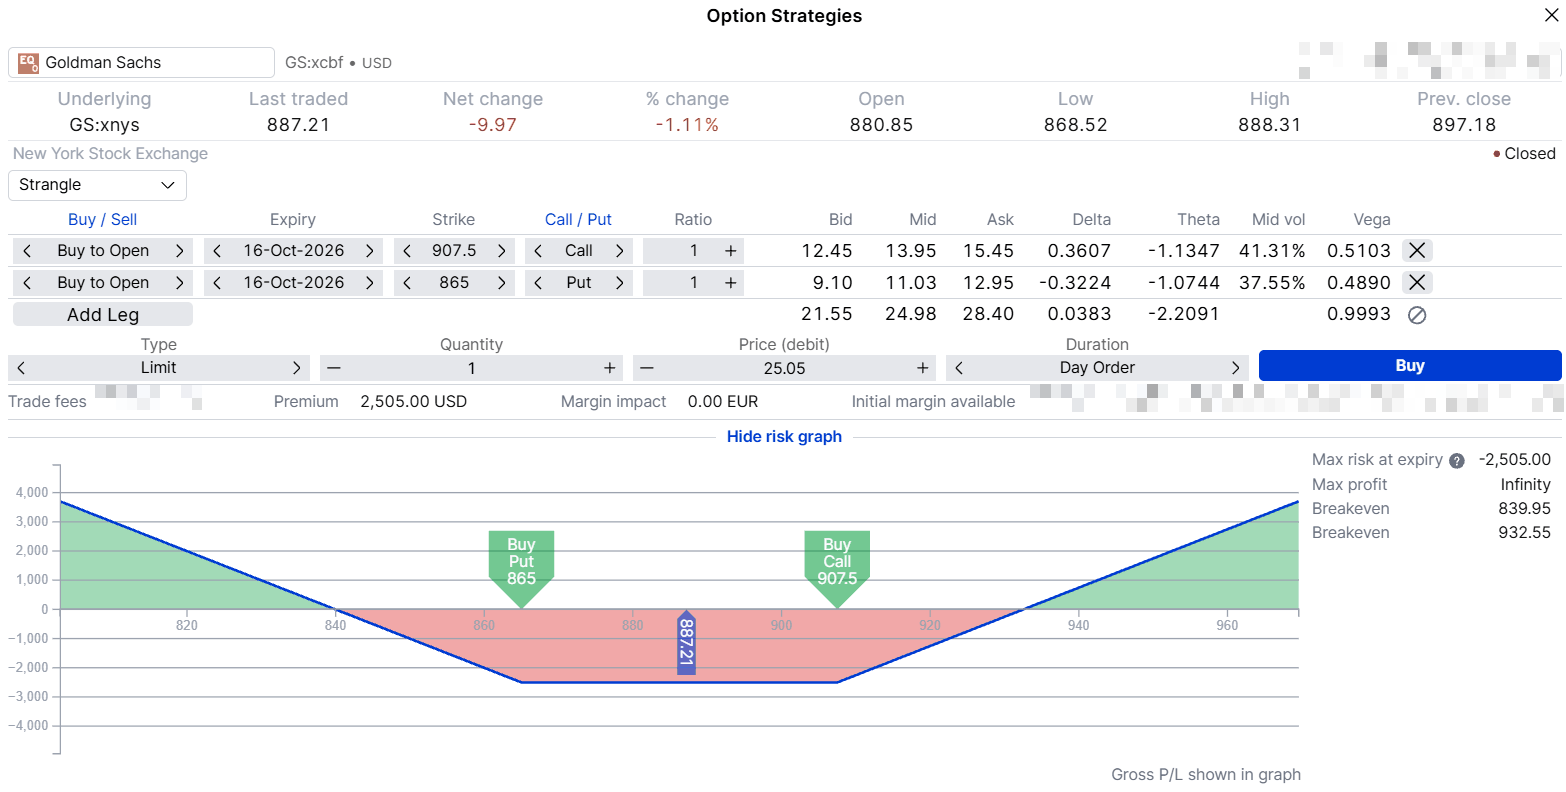 Zrzut ekranu przedstawiający strategię opisanego wyżej long strangle’a na akcjach Goldman Sachs, z terminem wygaśnięcia 16 października 2026 r. Materiał wyłącznie ilustracyjny; nie stanowi rekomendacji. Ceny to orientacyjne kwotowania z zamknięcia rynku w USA z dnia 7 października 2026 r. i mogą się różnić. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: SaxoTrader.
Wells Fargo: wycena na 0,9 raza „typowego” ruchu
Wells Fargo raportuje 13 października 2026 r. i jest wyjątkiem w tej grupie. Rynek opcji wycenia ruch rzędu 5,0 % przy kursie akcji 80,22 — to nieco mniej niż mediana reakcji tej spółki: 5,5 % po ostatnich ośmiu raportach — najwyższa w tej grupie (Źródło: dane cenowe Saxo; obliczenia autora). To także pierwszy pełny rok działania banku bez regulacyjnego limitu aktywów, który do 2025 r. ograniczał tempo wzrostu bilansu, co, naszym zdaniem, może poszerzać zakres możliwych scenariuszy. W tym miejscu poglądy rozchodzą się głównie w kwestii skali potencjalnego ruchu.
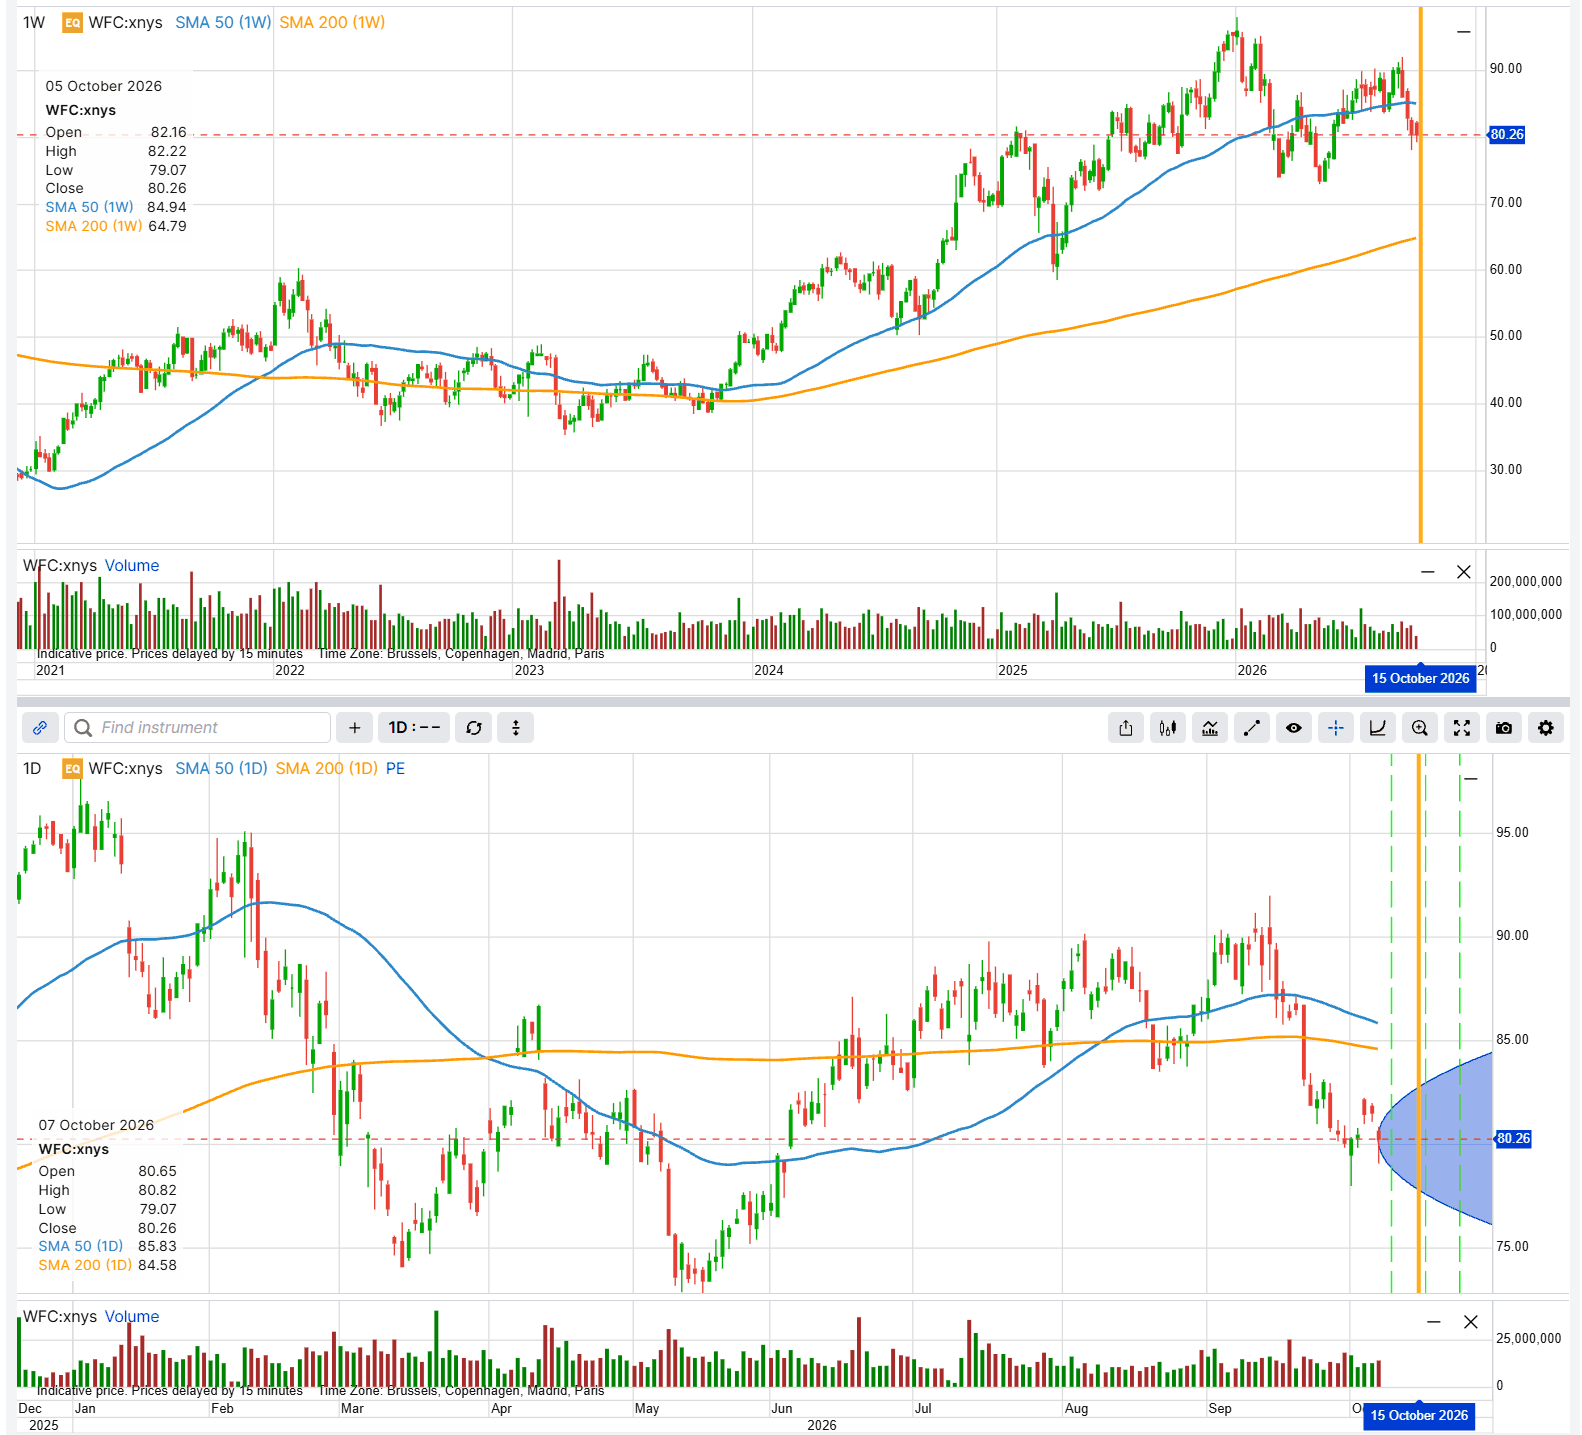 Kurs akcji Wells Fargo. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: Saxo.
1. „Bliźniacze” motyle — na ruch zbliżony do typowego w dowolnym kierunku (przykład poglądowy; nie jest to rekomendacja)
Long straddle „kupuje” każdy duży ruch, ale jest drogi. Dwa motyle — jeden wycentrowany w okolicach 84 po stronie call i drugi w okolicach 76 po stronie put — pozwalają „złapać” ruch mniej więcej tej wielkości w obie strony za ułamek jego kosztu: ok. 56 USD za zestaw, co jest zarazem maksymalną stratą. Maksymalny zysk (ok. 144 USD) występuje, gdy kurs na wygaśnięciu wyląduje blisko jednego z dwóch centrów; przy stłumionej reakcji albo przy bardzo dużym ruchu traci się całą zapłaconą premię. W praktyce zestaw ma sześć nóg, a jedno zlecenie może objąć najwyżej cztery, więc wchodzi się w pozycję dwoma oddzielnymi zleceniami na motyle — a każde ma własny spread bid–ask oraz prowizje naliczane od każdej nogi. Przy tak taniej konstrukcji koszty stanowią relatywnie większą część potencjalnego zysku niż w pojedynczej opcji.
- Kup 1 opcję call 82 po 1,345 USD
- Sprzedaj 2 opcje call 84 po 0,695 USD
- Kup 1 opcję call 86 po 0,335 USD
- Kup 1 opcję put 78 po 1,055 USD
- Sprzedaj 2 opcje put 76 po 0,525 USD
- Kup 1 opcję put 74 po 0,265 USD
- Debet netto: ok. 0,56 USD na akcję, czyli 56 USD za zestaw (po jednym kontrakcie na nogę; wejście następuje dwoma oddzielnymi zleceniami)
- Maksymalna strata: ok. 56 USD; maksymalny zysk: ok. 144 USD
- Progi rentowności na wygaśnięciu: ok. 74,56 USD; 77,44 USD; 82,56 USD; 85,44 USD
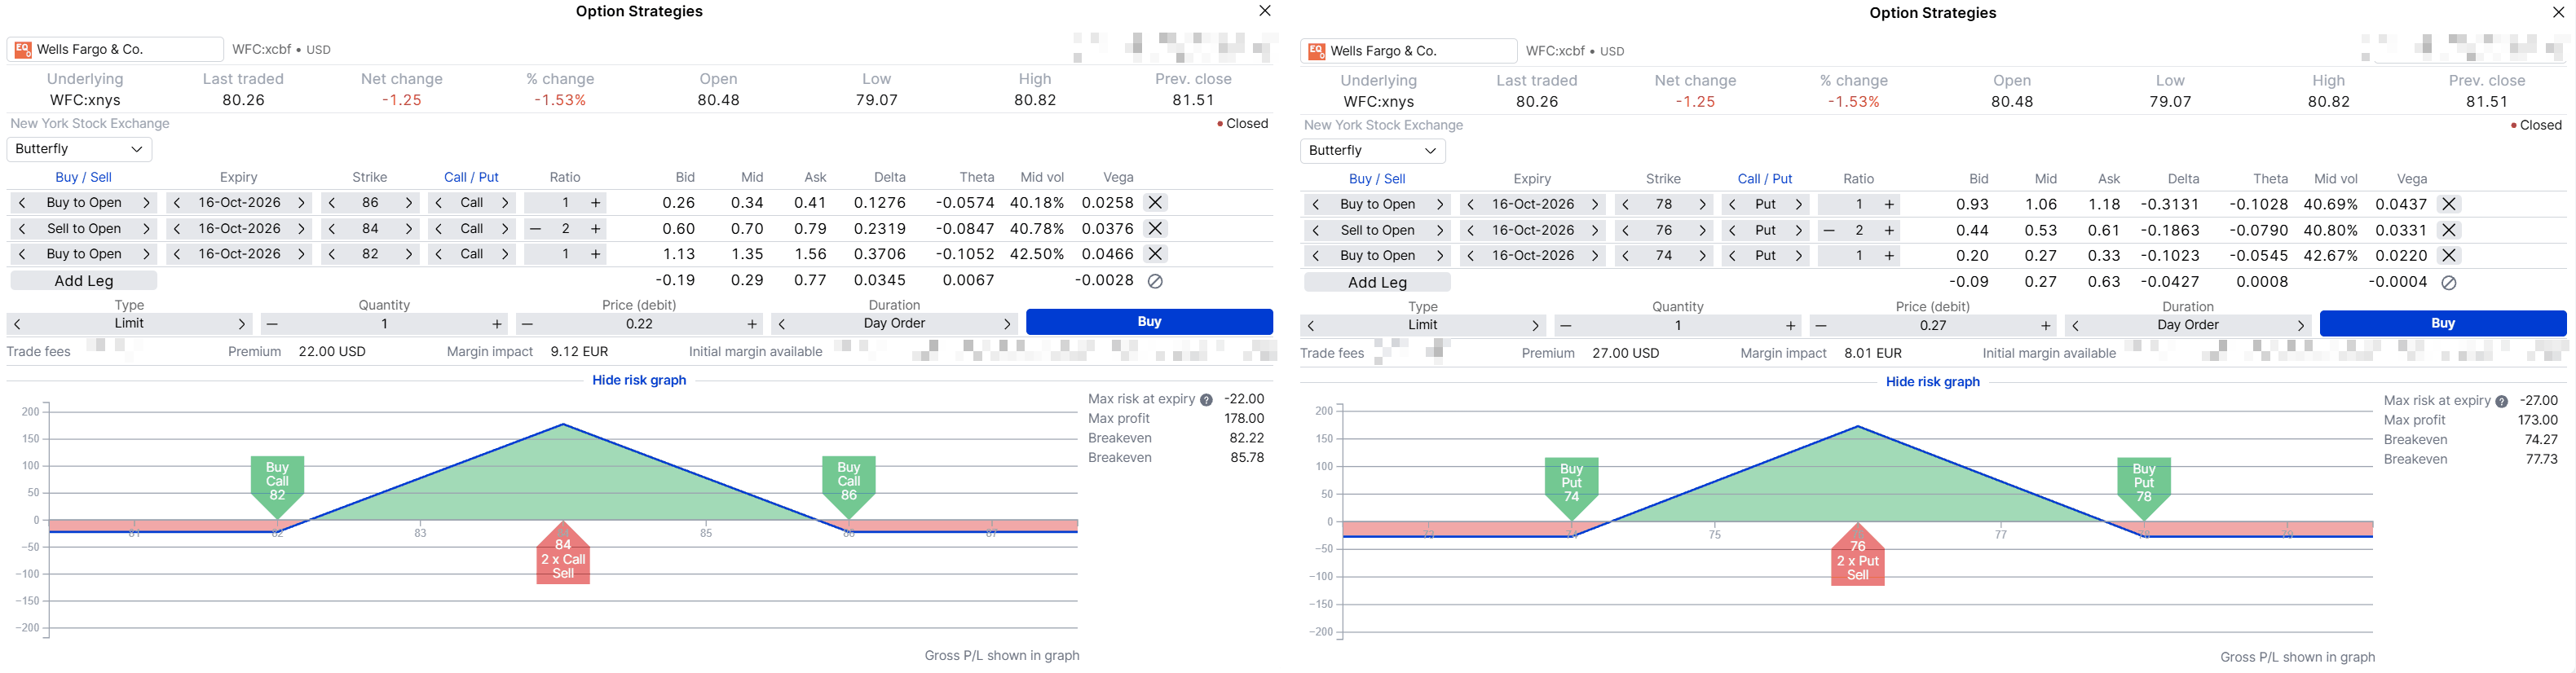 Zrzuty ekranu przedstawiające dwa opisane wyżej motyle na akcjach Wells Fargo, składane jako dwa oddzielne zlecenia, z wygaśnięciem 16 października 2026 r. Materiał wyłącznie ilustracyjny; nie stanowi rekomendacji. Ceny to orientacyjne kwotowania z zamknięcia rynku w USA z 7 października 2026 r. i mogą się różnić. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: SaxoTrader.
2. Iron condor — na ruch mniejszy niż wyceniany (przykład poglądowy; nie jest to rekomendacja)
Przeciwny pogląd, że Wells Fargo poruszy się mniej niż dziś wycenia rynek, można wyrazić za pomocą iron condora, w ramach którego sprzedajemy put 76 i call 84 oraz kupujemy ochronne „skrzydła” dalej od rynku. Strategia inkasuje ok. 62 USD na kontrakt i zatrzymuje ten kredyt, jeśli kurs pozostanie między 76 a 84 USD. Dopóki kurs mieści się w tym przedziale, pozycja może dodatkowo skorzystać na spadku zmienności implikowanej po publikacji. Biorąc pod uwagę, że typowy ruch tej spółki bywał większy niż obecnie wyceniany, ryzyko straty sięgającej ok. 138 USD po przekroczeniu któregokolwiek z zewnętrznych strike’ów zasługuje tu na szczególną uwagę.
- Sprzedaj 1 opcję put 76 po 0,525 USD
- Kup 1 opcję put 74 po 0,265 USD
- Sprzedaj 1 opcję call 84 po 0,695 USD
- Kup 1 opcję call 86 po 0,335 USD
- Kredyt netto: ok. 0,62 USD na akcję, czyli 62 USD na kontrakt
- Maksymalna strata: ok. 138 USD; maksymalny zysk: ok. 62 USD
- Progi rentowności na wygaśnięciu: ok. 75,38 USD oraz 84,62 USD
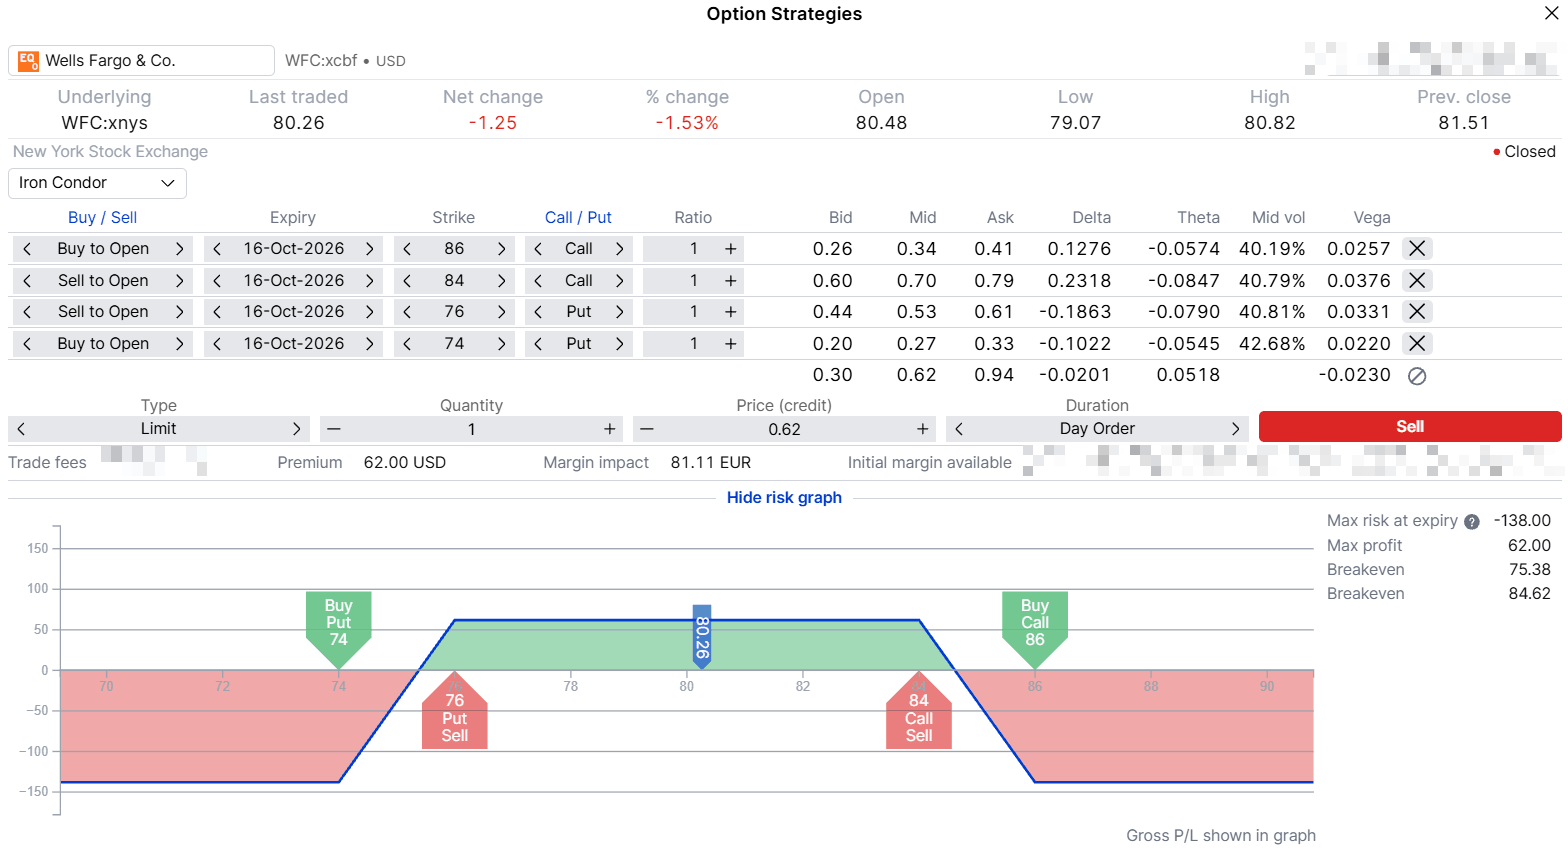 Zrzut ekranu przedstawiający strategię opisanego wyżej iron condora na akcjach Wells Fargo, z terminem wygaśnięcia 16 października 2026 r. Materiał wyłącznie ilustracyjny; nie stanowi rekomendacji. Ceny to orientacyjne kwotowania z zamknięcia rynku w USA z dnia 7 października 2026 r. i mogą się różnić. Wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników; liczby mają charakter poglądowy, a nie prognostyczny. Źródło: SaxoTrader.
Zanim zajmiesz pozycję: Kwestie praktyczne
- Koszty rosną z każdą „nogą”. Prowizje są naliczane od każdej nogi, a każda noga ma własny spread bid–ask, więc konstrukcja czteronogowa jest wyraźnie droższa przy otwieraniu i zamykaniu pozycji niż pojedyncza opcja. Przy szerokich spreadach bid–ask duża część wartości teoretycznej może „wyparować” już na wejściu.
- Cztery nogi na jedno zlecenie. Zlecenie wielonogowe może obejmować maksymalnie cztery nogi; wszystko powyżej tego limitu (np. „bliźniacze” motyle) składa się jako oddzielne zlecenia.
- Czas zawierania transakcji. Oba banki publikują wyniki przed otwarciem rynku w USA, więc reakcja jest już widoczna w kursie otwarcia — zanim pojawi się możliwość dostosowania pozycji.
- Wyjście z pozycji. Decyzję, czy zamykać pozycję po raporcie, czy trzymać do wygaśnięcia 16 października 2026 r., łatwiej podjąć przed publikacją niż w trakcie ruchu.
- Wykonanie. Opcje na akcje amerykańskich banków są typu amerykańskiego. Wystawione opcje, które wejdą „w pieniądz”, mogą zostać wykonane przed wygaśnięciem — najczęściej w ostatnich dniach przed nim.
Podsumowanie
Sześć banków ma podobnie wyceniane ruchy, ale bardzo różne historie — przy czym Goldman Sachs i Wells Fargo są na przeciwnych biegunach. Naszym zdaniem, bardziej sensowne jest porównywanie każdego banku z jego własną przeszłością niż porównywanie banków między sobą: to pokazuje, gdzie rynek opcji zdaje się wyceniać większy ruch niż zwykle, a gdzie mniejszy. Nie mówi natomiast nic o kierunku przyszłego ruchu. Tę samą analizę można przeprowadzić dla pozostałych czterech banków raportujących w tym tygodniu, wykorzystując wykres powyżej jako punkt wyjścia.
Dlatego oba banki mają po dwa przykłady, a nie po jednym. Zarówno czytelnik oczekujący małej reakcji, jak i ten liczący na duży ruch znajdą sposób na wyrażenie poglądu z ograniczonym ryzykiem — z maksymalną stratą znaną przed zawarciem transakcji. To, która konstrukcja (jeśli w ogóle) pasuje, zależy od indywidualnego poglądu, tolerancji ryzyka i cen dostępnych w danym momencie, które będą inne niż orientacyjne wartości podane tutaj. Pamiętaj, że opcje niosą wysokie ryzyko szybkiej straty i nie są odpowiednie dla każdego inwestora.
Autor nie posiada pozycji w żadnym z instrumentów wymienionych w niniejszym artykule. Autor może poczekać co najmniej 24 godziny od momentu publikacji, zanim sam handlować te instrumenty.
