Accedi a tutte le piattaforme da un solo conto

Goldman Sachs e Wells Fargo sotto i riflettori: cosa prezzano le opzioni in vista delle trimestrali
Opzioni
Riassunto: sei banche USA pubblicheranno i risultati trimestrali nell'arco di 24 ore e il mercato delle opzioni prezza movimenti simili per tutte. Il confronto tra Goldman Sachs e Wells Fargo mostra però come il contesto storico di ciascuna banca possa fare la differenza nell'interpretare le attese del mercato.
Lo stesso movimento atteso può risultare significativo per una banca e quasi irrilevante per un'altra.
La stagione delle trimestrali del terzo trimestre delle grandi banche statunitensi si concentra in appena due mattinate. JPMorgan Chase, Citigroup, Wells Fargo e Goldman Sachs pubblicheranno i risultati prima dell'apertura di Wall Street il 13 ottobre 2026, seguite da Bank of America e Morgan Stanley il 14 ottobre 2026 (fonte: comunicati societari, al 7 ottobre 2026). Sei trimestrali in circa 24 ore offrono un interessante caso di studio su come il mercato delle opzioni incorpora nei prezzi un evento sugli utili.
È il terzo articolo di una serie. Il primo ha spiegato perché la direzione del movimento in occasione dei singoli utili sia quasi un lancio della moneta, e perché la forma del payoff tenda a contare più della chiamata direzionale. Il secondo ha abbinato strutture in opzioni alla lettura del movimento prezzato. Qui applichiamo quel toolkit a due banche. Per ciascuna mostriamo due strutture opposte: l’obiettivo è illustrare come esprimere una view, non quale view adottare.
Come leggere il movimento prezzato
Prima della pubblicazione dei risultati, il mercato delle opzioni incorpora nei prezzi una stima dell'ampiezza del possibile movimento del titolo. Un modo semplice per osservarla è sommare il prezzo della call at-the-money e della put at-the-money sulla prima scadenza successiva al report. Il costo complessivo dello straddle rappresenta, in sostanza, quanto il mercato sta prezzando per un movimento del titolo in entrambe le direzioni. Rapportando questo valore al prezzo dell'azione si ottiene il movimento atteso espresso in percentuale.
Preso isolatamente, però, questo dato dice poco. Un movimento atteso del 5% può essere elevato per una banca che storicamente si muove del 2% dopo i risultati e modesto per una che normalmente oscilla del 5%. Il confronto utile è quindi con la storia del singolo titolo. In questo articolo utilizziamo la mediana del movimento registrato tra la chiusura del giorno precedente e la chiusura della seduta di pubblicazione dei risultati negli ultimi otto trimestri. La mediana consente di ridurre l'influenza di trimestri particolarmente anomali che potrebbero distorcere la media. Naturalmente, questo confronto non fornisce alcuna indicazione sulla direzione del movimento.
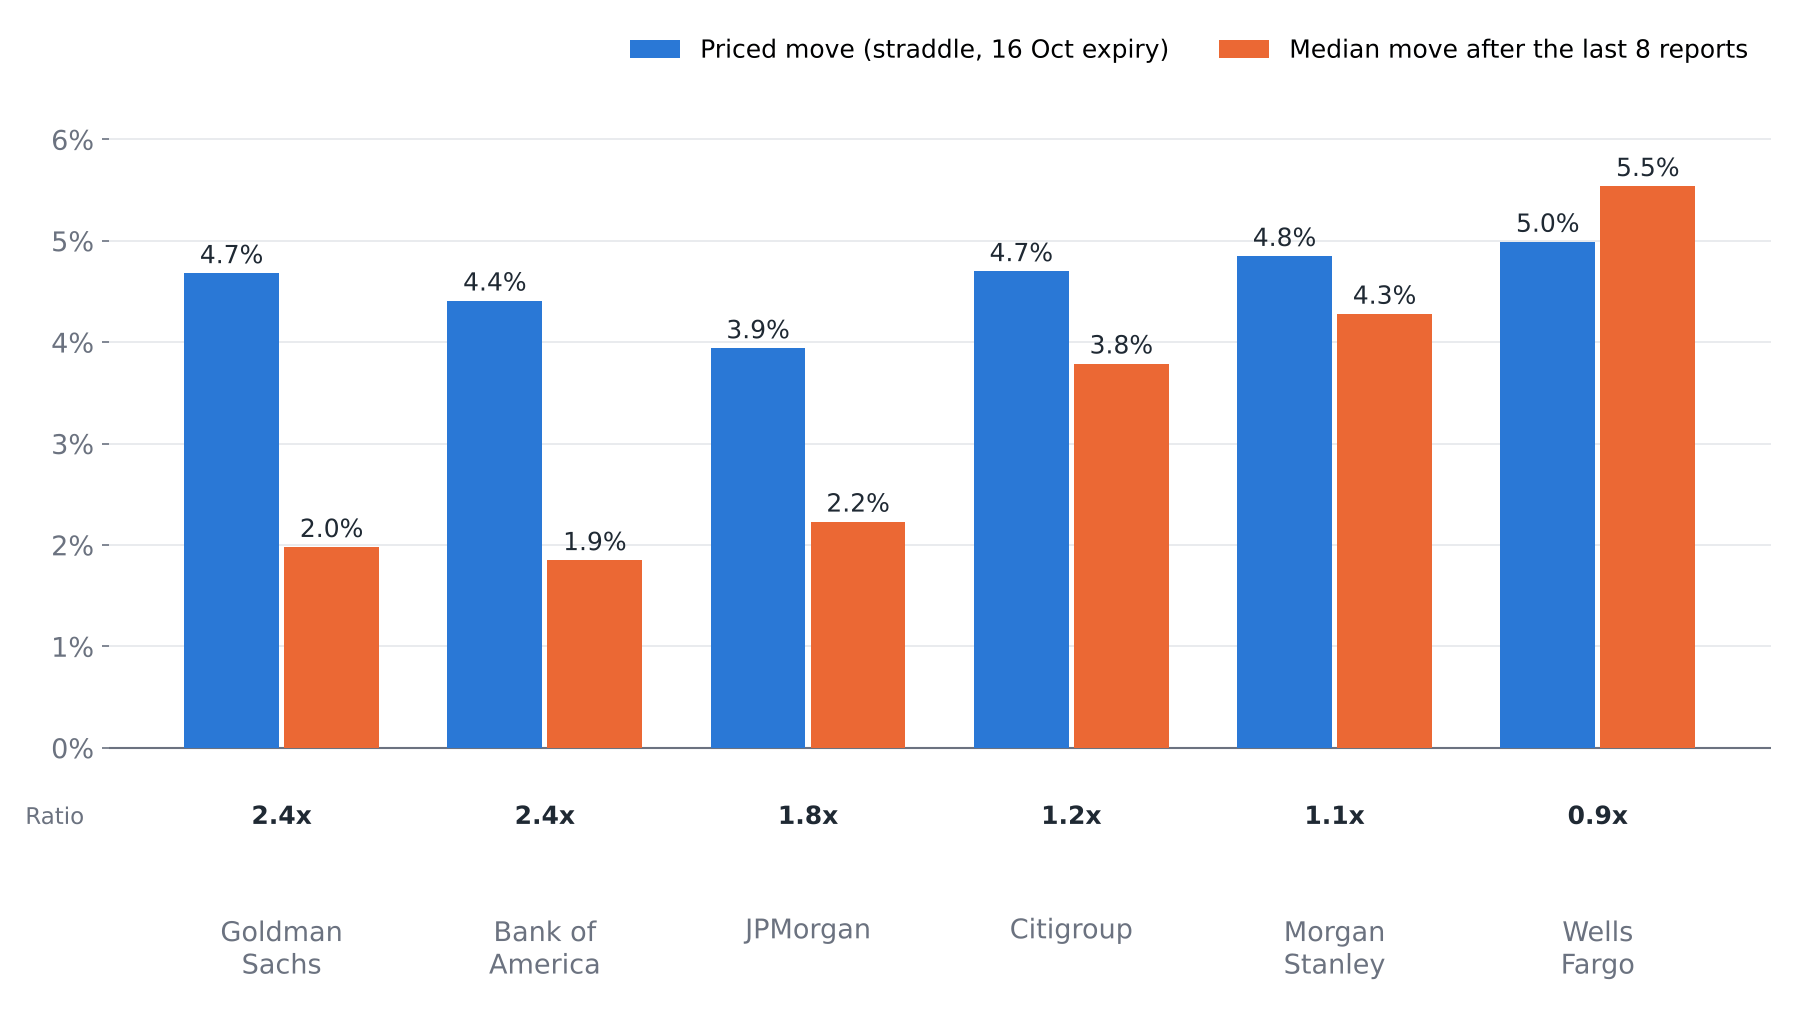
Movimento atteso implicito nello straddle at-the-money con scadenza 16 ottobre 2026 (quotazioni indicative alla chiusura USA del 7 ottobre 2026) confrontato con la mediana dei movimenti registrati dopo gli ultimi otto risultati trimestrali di ciascuna banca, misurati dalla chiusura del giorno precedente alla chiusura del giorno del report. Poiché lo straddle incorpora anche il rischio dei giorni di negoziazione precedenti alla pubblicazione dei risultati, tende a sovrastimare moderatamente il solo rischio legato all'evento. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo, elaborazioni dell'autore.
I movimenti attesi risultano relativamente omogenei, compresi tra il 3,9% e il 5,0%. Le reazioni osservate in passato mostrano invece differenze molto più marcate. Goldman Sachs e Bank of America hanno registrato una variazione mediana intorno al 2% dopo la pubblicazione dei risultati, il che significa che il mercato delle opzioni sta oggi prezzando un movimento superiore a due volte quello tipicamente osservato. All'estremo opposto si colloca Wells Fargo, la cui mediana storica risulta leggermente superiore al movimento attualmente incorporato nei prezzi. Per questo motivo il resto dell'articolo si concentra su Goldman Sachs, prezzata a circa 2,4 volte il suo movimento mediano storico, e Wells Fargo, prezzata leggermente al di sotto della propria mediana.
Naturalmente, un movimento atteso superiore alla norma non implica necessariamente una valutazione errata da parte del mercato. A metà settembre 2026, Bank of America ha indicato commissioni di investment banking del terzo trimestre in calo di almeno il 10% su base annua, mentre JPMorgan ha segnalato una crescita a doppia cifra delle commissioni di investment banking e dei ricavi Markets. Indicazioni così divergenti possono contribuire a spiegare parte del premio di rischio incorporato nelle opzioni: il mercato sembra attribuire una probabilità maggiore a risultati che si discostino dalle dinamiche osservate negli ultimi trimestri. Inoltre, otto trimestri rappresentano un campione limitato e un singolo evento particolarmente estremo può influenzare in modo significativo la mediana storica.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Due banche, due interpretazioni
Prima analizzeremo come sono stati costruiti gli esempi; successivamente, per ciascuna banca, esamineremo cosa sta prezzando il mercato delle opzioni, come il titolo ha reagito alle trimestrali in passato e due possibili strutture coerenti con letture opposte dello stesso scenario. Tutti gli esempi utilizzano la scadenza del 16 ottobre 2026, la prima successiva alla pubblicazione dei risultati, e si basano su prezzi medi indicativi rilevati sulla piattaforma Saxo alla chiusura del mercato statunitense del 7 ottobre 2026. I prezzi effettivi di negoziazione potranno differire. Ogni contratto di opzione fa riferimento a 100 azioni del sottostante. Gli esempi riportati hanno finalità esclusivamente educative e illustrative e non costituiscono raccomandazioni di investimento. Le opzioni comportano un elevato livello di rischio e possono determinare perdite rapide e significative; pertanto, non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ciascuna gamba della strategia; per maggiori dettagli consultare le commissioni di Saxo Italia.
Come sono stati scelti strike e scadenza
La domanda più frequente riguarda la scelta degli strike. In tutti gli esempi si parte dallo stesso elemento: il movimento atteso espresso in punti, stimato attraverso il costo dello straddle at-the-money. Per Goldman Sachs il valore era di circa 41,50 punti su un prezzo di 887,20 dollari (range implicito: circa 846-929), mentre per Wells Fargo era di circa 4,00 punti su un prezzo di 80,22 dollari (range implicito: circa 76,2-84,2). Gli strike sono stati quindi arrotondati ai livelli effettivamente quotati più vicini, privilegiando valori tondi e generalmente più liquidi, dove l'attività tende a essere maggiore e gli spread più contenuti.
- Strike corti dell'iron condor:posizionati in prossimità dei limiti del range implicito (845/930 per Goldman Sachs; 76/84 per Wells Fargo). La strategia mantiene il credito incassato se il movimento del titolo resta entro quanto prezzato dal mercato. Strike più vicini al prezzo corrente aumentano il credito potenziale, ma riducono il margine di sicurezza.
- Ali protettive: collocate indicativamente a metà del movimento atteso oltre gli strike corti. Ali più ampie consentono di incassare un premio maggiore ma aumentano il rischio massimo; ali più strette producono l'effetto opposto.
- Long strangle: costruito acquistando strike situati a circa metà del movimento atteso rispetto al prezzo corrente. In genere richiede un esborso inferiore rispetto a un long straddle, ma necessita di un movimento più ampio del sottostante per risultare profittevole. Strike più distanti riducono il costo iniziale, ma alzano anche la soglia di profitto.
- Twin butterflies: centrate in prossimità dei limiti del range implicito e costruite con ali pari a circa metà del movimento atteso. L'idea è posizionare i centri delle strutture nelle aree in cui il titolo terminerebbe se si muovesse approssimativamente quanto incorporato nei prezzi delle opzioni.
Non esiste uno strike "corretto" in senso assoluto. Modificarne la posizione significa alterare il compromesso tra frequenza dei profitti e dimensione dei possibili guadagni, ovvero il rapporto tra probabilità di successo e payoff descritto nel primo articolo della serie.
Anche la scelta della scadenza deriva direttamente dalla data di pubblicazione dei risultati. Entrambe le banche pubblicheranno i dati prima dell'apertura del 13 ottobre 2026 e il 16 ottobre 2026 rappresenta la prima scadenza disponibile successiva all'evento. Una scadenza così vicina concentra gran parte del valore dell'opzione sul report stesso: il calo della volatilità implicita dopo la pubblicazione dei risultati tende quindi a riflettersi in modo più marcato sul prezzo delle opzioni, favorendo generalmente le strategie short premium e penalizzando quelle long premium. Scadenze più lontane incorporano invece più tempo e più giornate di negoziazione "ordinarie", risultando meno sensibili al solo evento trimestrale. Le scadenze precedenti al report, invece, non incorporano affatto il rischio legato alla pubblicazione dei risultati.
Goldman Sachs: il mercato prezza un movimento pari a circa 2,4 volte quello tipico
Goldman Sachs pubblicherà i risultati il 13 ottobre 2026. Il mercato delle opzioni incorpora attualmente un movimento atteso di circa 4,7% su un prezzo del titolo di 887,20 dollari. Negli ultimi otto trimestri, la variazione mediana registrata dopo la pubblicazione dei risultati è stata invece di circa 2,0%, una delle più contenute tra le grandi banche statunitensi. Fa eccezione il trimestre di luglio 2026, quando il titolo registrò un rialzo del 9,0% in una sola seduta (Fonte: Saxo, elaborazioni dell'autore). Il confronto suggerisce quindi che il mercato stia prezzando un movimento significativamente superiore a quello normalmente osservato dopo le trimestrali di Goldman Sachs. Allo stesso tempo, il forte rialzo registrato a luglio ricorda che reazioni ben più ampie di quelle tipiche sono possibili. Le due strutture presentate di seguito illustrano quindi due interpretazioni opposte dello stesso scenario: una basata sull'ipotesi che il movimento effettivo resti inferiore a quanto incorporato nei prezzi delle opzioni e una che, al contrario, punta su una reazione significativamente più ampia.
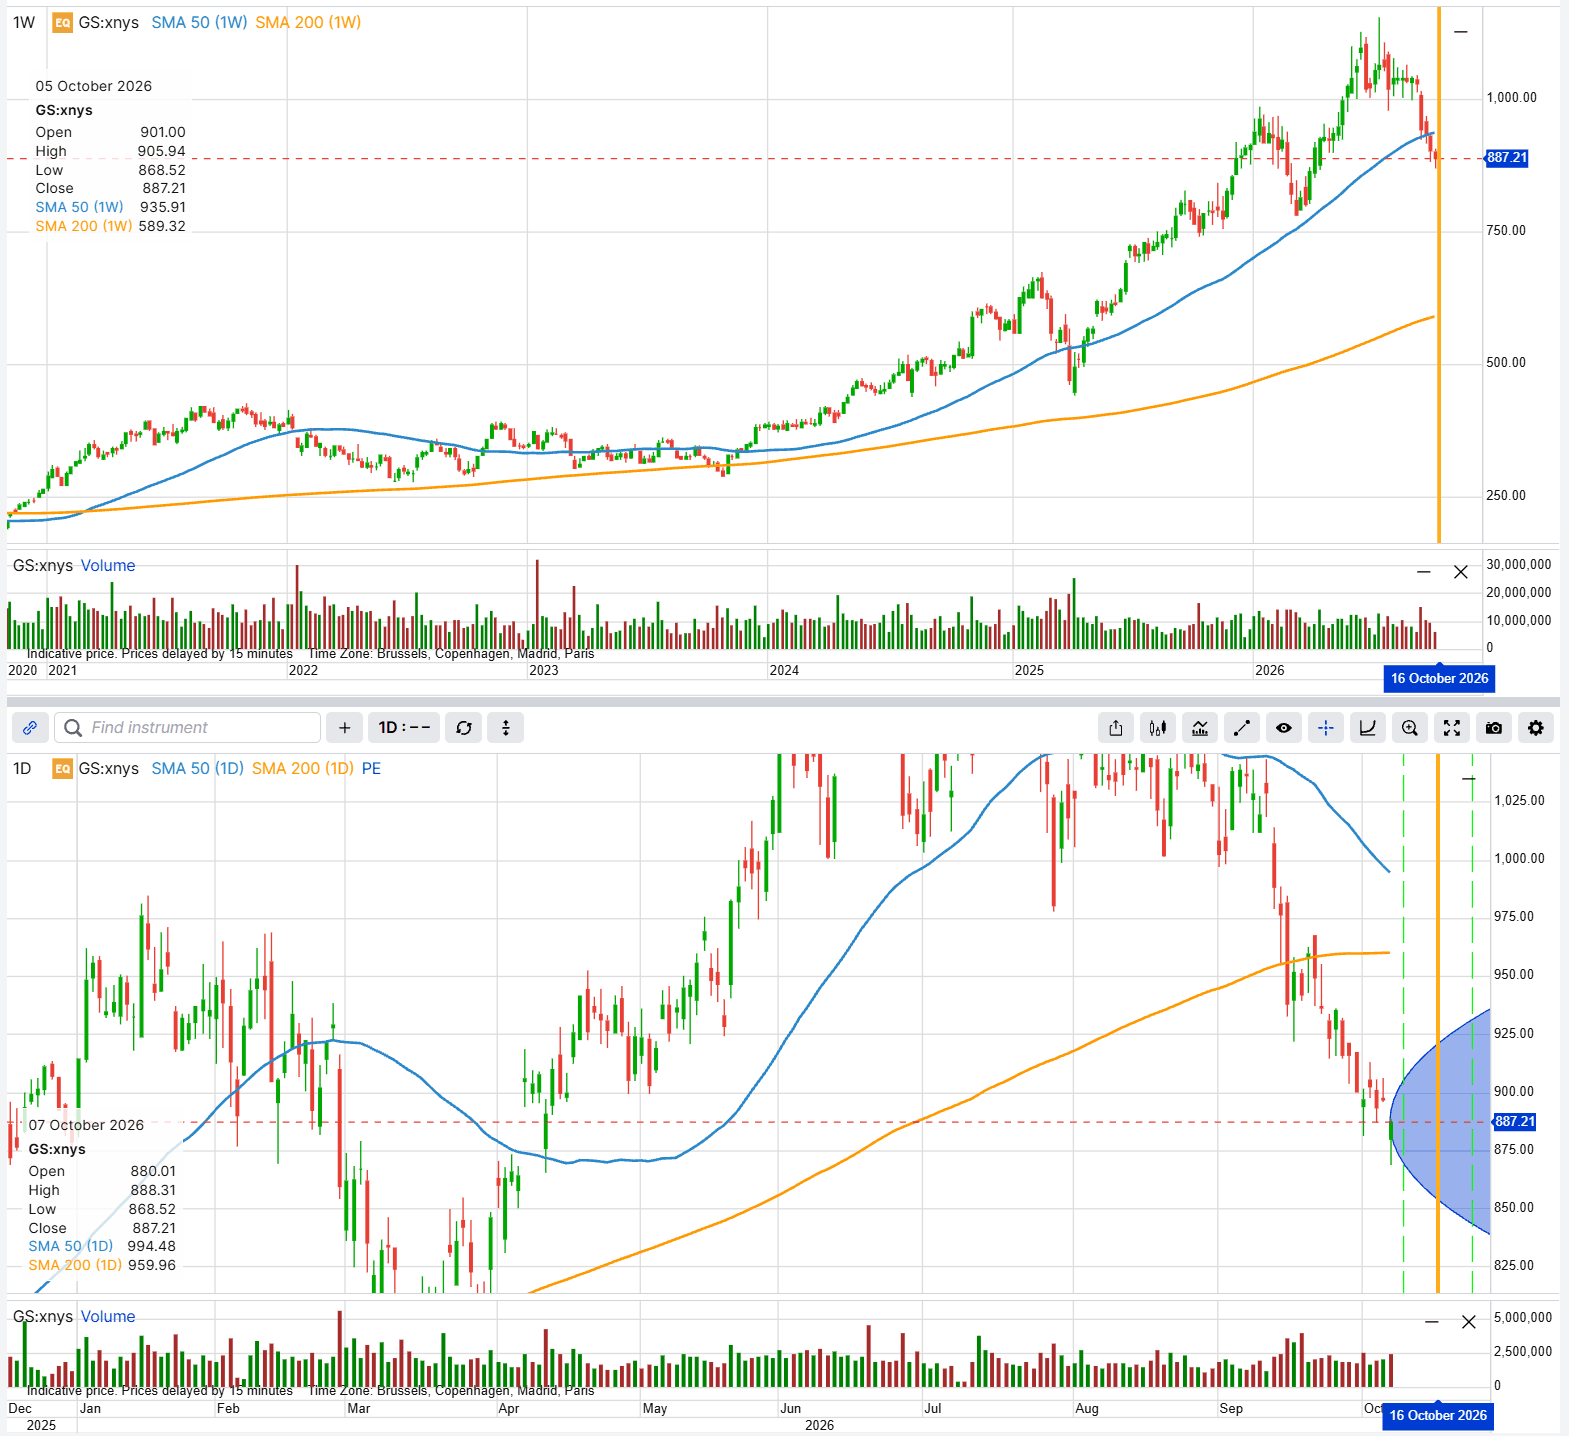
Prezzo di Goldman Sachs. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo.
1) Iron condor: puntare su un movimento inferiore a quello prezzato (solo a fini illustrativi)
Se si ritiene che la reazione di Goldman Sachs possa avvicinarsi maggiormente alla sua variazione tipica, intorno al 2%, piuttosto che al movimento di circa il 4,7% incorporato nelle opzioni, una possibile struttura è l'iron condor. La strategia combina la vendita di uno spread put sotto il prezzo corrente e di uno spread call sopra il prezzo corrente, generando un credito iniziale. Il credito viene mantenuto integralmente se il titolo chiude a scadenza tra 845 e 930 dollari. In questo scenario, il consueto calo della volatilità implicita successivo alla pubblicazione dei risultati tende inoltre a favorire la posizione, riducendo il valore delle opzioni vendute. Il rischio emerge nel caso di un movimento più ampio del previsto: oltre uno degli strike di protezione, la perdita è limitata ma può raggiungere circa 1.386 dollari per contratto, pari a circa 2,3 volte il credito incassato. Si tratta del classico compromesso delle strategie short premium: profitti generalmente più frequenti ma di entità contenuta, a fronte di perdite meno frequenti ma potenzialmente più elevate.
- Sell 1 845 Put a 6,275
- Buy 1 825 Put a 2,91
- Sell 1 930 Call a 6,325
- Buy 1 950 Call a 3,55
- Credito netto: ~6,14 $ per azione (614 $ per contratto)
- Guadagno massimo: ~614 $
- Perdita massima: ~1.386 $
- Punti di pareggio: ~838,86 $ e ~936,14 $
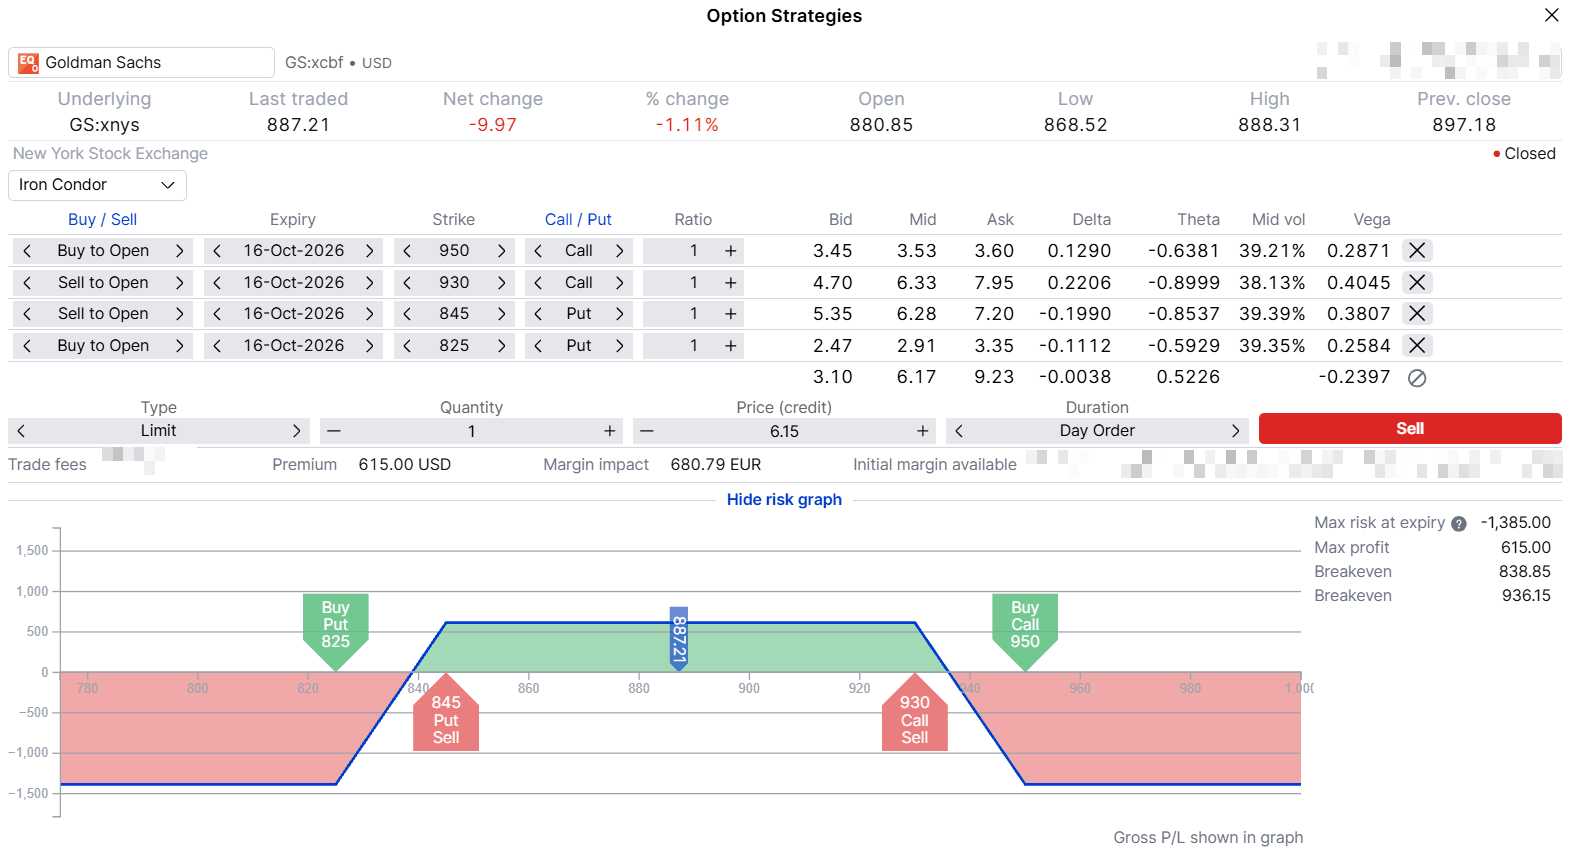
Iron condor su Goldman Sachs con scadenza 16 ottobre 2026. Esempio a solo scopo illustrativo. Prezzi indicativi rilevati il 7 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
2) Long strangle: puntare su un movimento superiore a quello prezzato (solo a fini illustrativi)
Se si ritiene che il forte rialzo registrato dopo i risultati di luglio 2026 sia indicativo del potenziale di movimento del titolo, una possibile alternativa è il long strangle, ottenuto acquistando una call OTM e una put OTM. La strategia punta su una variazione significativa del prezzo in una delle due direzioni e beneficia di movimenti superiori a quelli incorporati nelle opzioni. Il costo iniziale della posizione è pari a circa 2.508 dollari per contratto, che rappresentano anche la perdita massima potenziale qualora il titolo chiuda a scadenza tra i due strike acquistati. La strategia inizia a generare profitti solo oltre 839,93 dollari al ribasso o 932,58 dollari al rialzo, livelli che implicano un movimento di circa il 5,3% rispetto al prezzo del titolo al momento dell'osservazione. A differenza dell'iron condor, il tipico calo della volatilità implicita successivo alla pubblicazione dei risultati rappresenta un elemento sfavorevole per la posizione. È inoltre opportuno considerare che, al momento dell'analisi, gli spread denaro-lettera sulle opzioni di Goldman Sachs risultavano più ampi rispetto a quelli osservati sulle altre banche esaminate, con un impatto potenzialmente maggiore sui costi effettivi di ingresso e uscita.
- Buy 1 907,5 Call a 13,925
- Buy 1 865 Put a 11,15
- Debito netto: ~25,07 $ per azione (2.508 $ per contratto)
- Perdita massima: ~2.508 $
- Guadagno massimo: teoricamente illimitato al rialzo e molto elevato al ribasso
- Punti di pareggio: ~839,93 $ e ~932,58 $
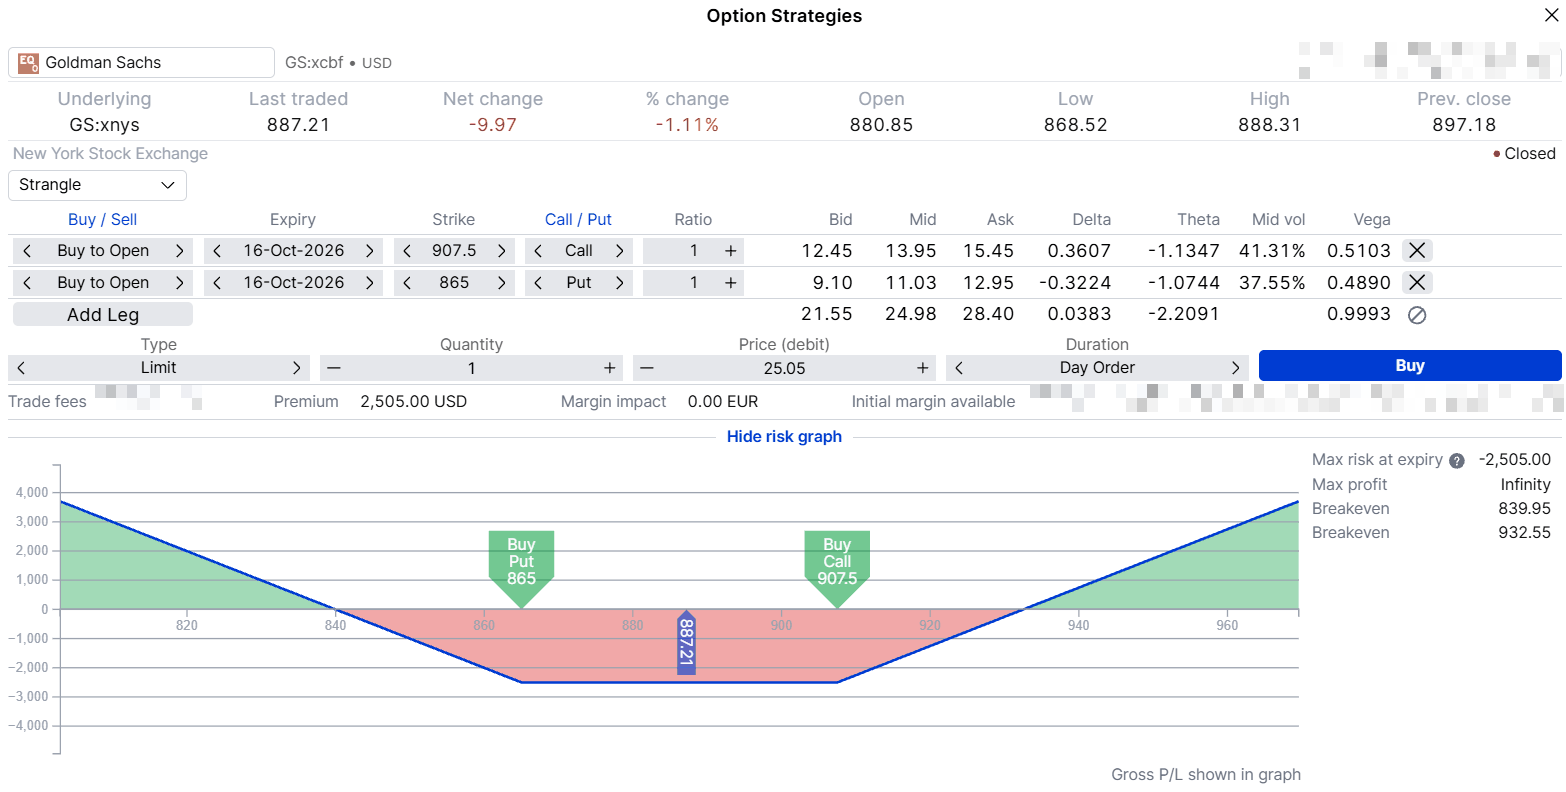
Long strangle su Goldman Sachs con scadenza 16 ottobre 2026. Esempio a solo scopo illustrativo. Prezzi indicativi rilevati il 7 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Wells Fargo: il mercato prezza un movimento leggermente inferiore a quello tipico
Wells Fargo pubblicherà i risultati il 13 ottobre 2026. Le opzioni incorporano un movimento atteso di circa 5,0% su un prezzo del titolo di 80,22 dollari, leggermente inferiore alla mediana registrata negli ultimi otto trimestri (~5,5%, la più elevata del gruppo; Fonte: Saxo, elaborazioni dell'autore). Inoltre, il 2026 è il primo anno completo senza l'asset cap che fino al 2025 ne limitava la crescita del bilancio, un cambiamento che potrebbe ampliare il ventaglio dei possibili esiti. In questo caso, le view divergono soprattutto sull'ampiezza del movimento, più che sulla sua direzione.
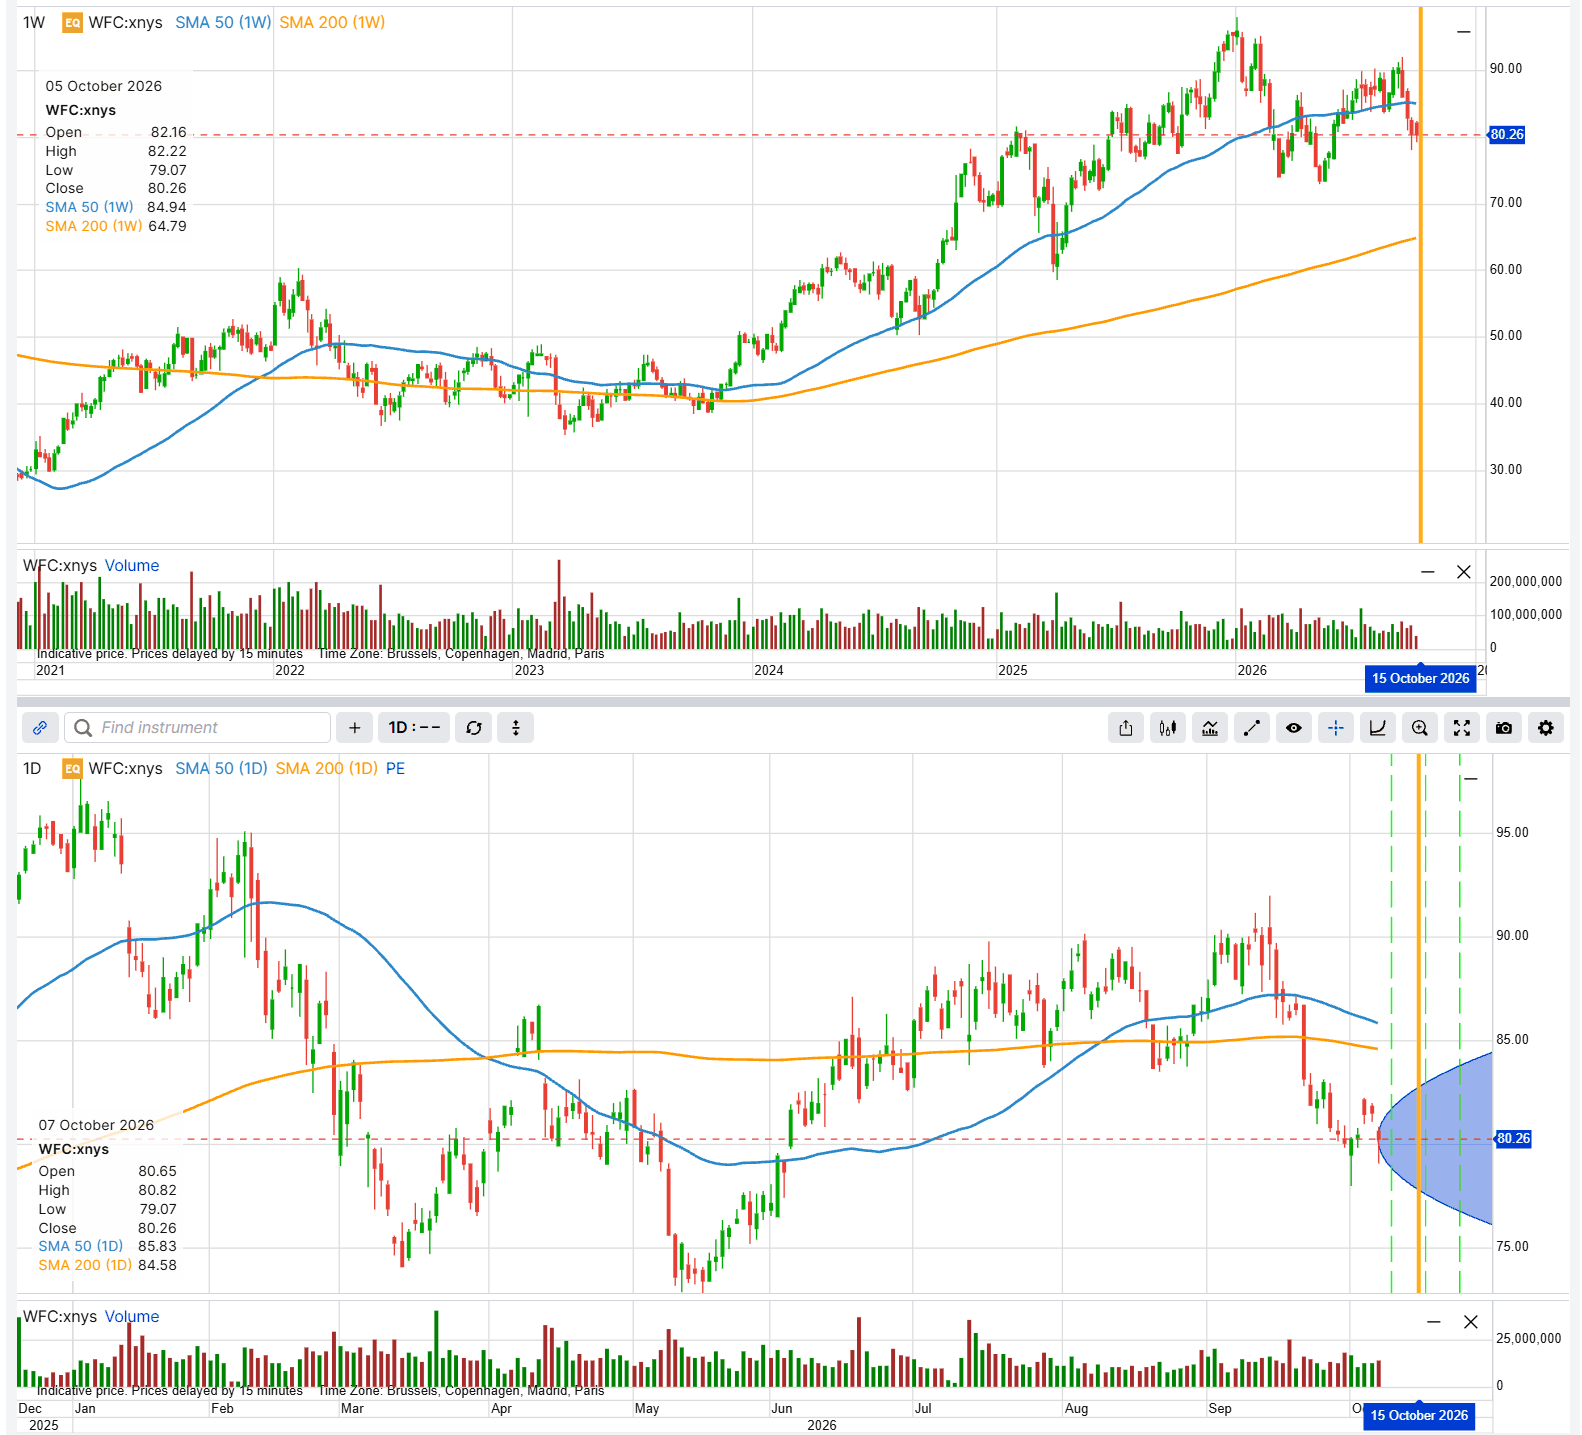
Prezzo di Wells Fargo. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo.
1) “Twin butterflies”: puntare su un movimento vicino a quello tipico, in entrambe le direzioni (solo a fini illustrativi)
Un long straddle consente di beneficiare di un forte movimento in qualsiasi direzione, ma ha un costo relativamente elevato. Una possibile alternativa è utilizzare due butterfly, una centrata intorno a 84 (call) e una intorno a 76 (put), per puntare a un movimento di ampiezza simile a quella attualmente prezzata dal mercato in entrambe le direzioni, ma con un esborso più contenuto. Il costo complessivo della struttura è di circa 56 $ per set, che rappresentano anche la perdita massima. Lo scenario più favorevole, con un profitto massimo di circa 144 $, richiede che il titolo chiuda in prossimità di uno dei due strike centrali alla scadenza. Al contrario, una reazione limitata o un movimento molto più ampio del previsto può comportare la perdita dell'intero premio pagato. Dal punto di vista operativo, la strategia comprende sei gambe, mentre un singolo ordine consente normalmente di gestirne al massimo quattro. Per questo motivo le due butterfly vengono generalmente inserite come operazioni separate, ciascuna con il proprio spread denaro-lettera e le relative commissioni. Su strutture dal costo contenuto come questa, commissioni e spread possono incidere in misura significativa sul profilo rischio/rendimento.
- Buy 1 82 Call a 1,345
- Sell 2 84 Call a 0,695
- Buy 1 86 Call a 0,335
- Buy 1 78 Put a 1,055
- Sell 2 76 Put a 0,525
- Buy 1 74 Put a 0,265
- Debito netto: ~0,56 $ per azione (56 $ per set; due ordini separati)
- Perdita massima: ~56 $
- Guadagno massimo: ~144 $
- Break-even: ~74,56; 77,44; 82,56; 85,44 $
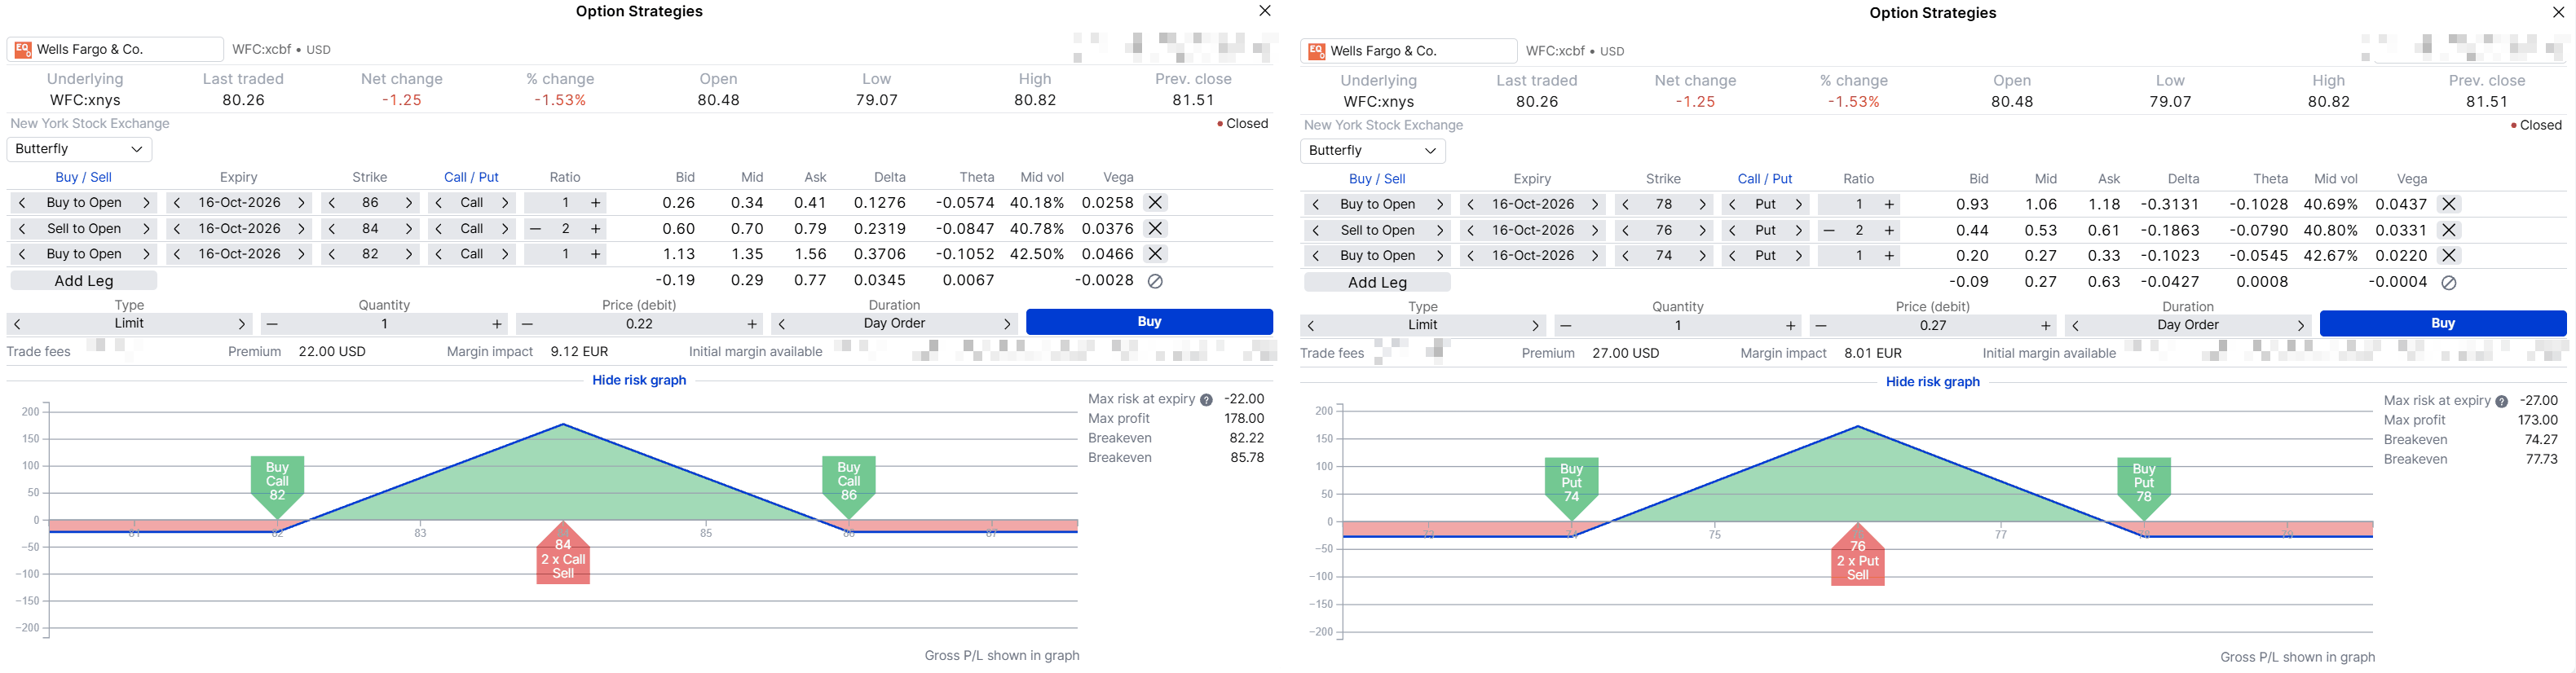
Schermate delle due butterfly su Wells Fargo (scadenza 16/10/2026). Solo a fini illustrativi. Prezzi indicativi al 7/10/2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
2) Iron condor: puntare su un movimento inferiore a quello prezzato (solo a fini illustrativi)
La view opposta è che Wells Fargo si muova meno di quanto attualmente incorporato nelle opzioni. In questo caso, un possibile approccio è un iron condor che vende la 76 Put e la 84 Call, acquistando opzioni più lontane come protezione. La strategia incassa un credito iniziale di circa 62 $ per contratto, mantenuto integralmente se il titolo chiude a scadenza tra 76 e 84 dollari. Se il prezzo resta all'interno di questo intervallo, la posizione tende inoltre a beneficiare del calo della volatilità implicita successivo alla pubblicazione dei risultati. Poiché la reazione storica tipica di Wells Fargo è stata leggermente superiore al movimento oggi prezzato dal mercato, il rischio che il titolo superi il range previsto non va trascurato. In tal caso, la perdita resta limitata ma può raggiungere circa 138 $ per contratto oltre gli strike di protezione. Come per ogni strategia short premium, il compromesso è tra una probabilità di successo relativamente elevata e un rapporto rischio/rendimento meno favorevole.
- Sell 1 76 Put a 0,525
- Buy 1 74 Put a 0,265
- Sell 1 84 Call a 0,695
- Buy 1 86 Call a 0,335
- Credito netto: ~0,62 $ per azione (62 $ per contratto)
- Guadagno massimo: ~62 $
- Perdita massima: ~138 $
- Break-even: ~75,38 $ e ~84,62 $
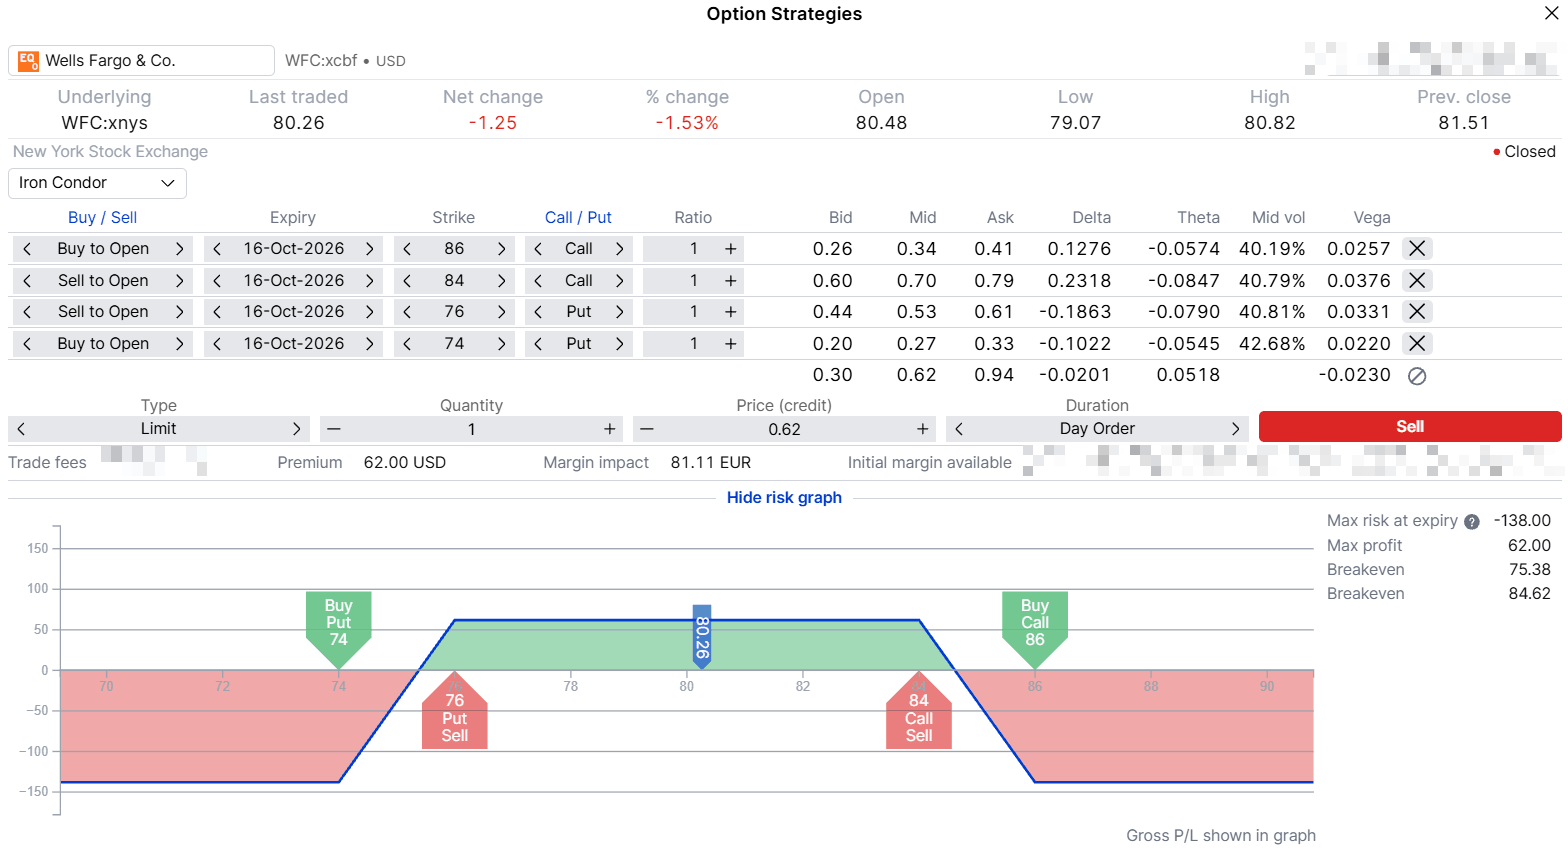
Schermata dell'iron condor su WFC (scadenza 16/10/2026). Solo a fini illustrativi. Prezzi indicativi al 7/10/2026. Fonte: SaxoTrader.
Prima di aprire una posizione: alcuni aspetti pratici
- I costi si accumulano su ogni gamba. Commissioni e spread denaro-lettera incidono su ciascuna gamba della strategia. Una struttura a quattro gambe può quindi comportare costi significativamente superiori rispetto a un'opzione singola, sia in apertura sia in chiusura. In presenza di spread ampi, una parte rilevante del valore teorico può essere assorbita già all'ingresso.
- Massimo quattro gambe per ordine. Le strutture con più di quattro gambe, come le twin butterflies, richiedono l'inserimento di ordini separati.
- Tempistica dell'evento. Entrambe le banche pubblicano i risultati prima dell'apertura del mercato statunitense. La reazione iniziale sarà quindi incorporata nel prezzo di apertura, prima che sia possibile intervenire durante la sessione regolare.
- Pianificare l'uscita in anticipo. Decidere prima della pubblicazione dei risultati se chiudere la posizione subito dopo il report o mantenerla fino alla scadenza del 16 ottobre 2026 è generalmente più semplice che prendere una decisione a mercato aperto.
- Rischio di assegnazione anticipata. Le opzioni su titoli statunitensi sono generalmente di stile americano; le gambe corte in the money possono quindi essere assegnate prima della scadenza, soprattutto negli ultimi giorni di vita del contratto.
Considerazioni finali
Le sei banche analizzate presentano movimenti attesi relativamente simili, ma storie molto diverse, con Goldman Sachs e Wells Fargo ai due estremi del confronto. A nostro avviso, il paragone più utile non è tra banche diverse, bensì tra ciascun titolo e il proprio comportamento storico. È questo confronto che aiuta a capire dove il mercato delle opzioni stia incorporando più o meno movimento rispetto al passato. Non dice però nulla sulla direzione della reazione del titolo.
Lo stesso approccio può essere applicato anche alle altre quattro banche in calendario, partendo dal confronto tra movimento atteso e reazioni storiche. Per questo motivo, in entrambi i casi presentiamo due esempi anziché uno soltanto. Sia chi si aspetta una reazione contenuta sia chi prevede un movimento più ampio può trovare una struttura a rischio definito coerente con la propria interpretazione, conoscendo in anticipo la perdita massima potenziale. L'eventuale scelta di una strategia dipende dalla propria view, dalla tolleranza al rischio e dai prezzi effettivamente disponibili al momento dell'operazione, che potrebbero differire da quelli indicativi riportati in questo articolo. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti menzionati. All’autore è richiesto di attendere almeno 24 ore dalla pubblicazione prima di negoziare gli strumenti stessi.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.