Accedi a tutte le piattaforme da un solo conto

Stesso lancio della monetina, payoff diversi: una guida alle opzioni per la stagione delle trimestrali
Opzioni
Riassunto: la direzione di una trimestrale è spesso imprevedibile. Il vero vantaggio sta nella scelta del payoff. Otto strategie in opzioni abbinate a cinque possibili interpretazioni del movimento atteso prezzato dal mercato.
Una singola operazione sui risultati è spesso poco più di una scommessa sulla direzione. La vera decisione riguarda il profilo di payoff più adatto al movimento che il mercato delle opzioni sta già incorporando nei prezzi.
La direzione del movimento successivo alle trimestrali è spesso imprevedibile, come discusso nell'articolo “La stagione delle trimestrali assomiglia spesso a un lancio della monetina. Il vero vantaggio emerge da ciò che accade dopo i risultati”. Ciò che distingue una stagione profittevole da una in perdita raramente è la capacità di indovinare se un titolo salirà o scenderà, ma piuttosto l'asimmetria tra guadagni e perdite. Un'elevata percentuale di operazioni vincenti può non essere sufficiente se i guadagni sono limitati e le perdite consistenti. Al contrario, è possibile ottenere risultati positivi anche con un tasso di successo inferiore, purché le operazioni vincenti compensino ampiamente quelle perdenti. Per questo motivo, il tasso di successo, considerato isolatamente, dice poco. Ciò che conta è la combinazione tra probabilità di successo ed entità dei payoff. Se la direzione rimane incerta, la scelta più importante diventa quella della struttura dell'operazione. Il punto di partenza è comprendere quale movimento il mercato delle opzioni stia già incorporando nei prezzi e individuare il payoff più coerente con quella lettura.
Partire dal prezzo del movimento
Prima di scegliere una strategia, servono due informazioni: il movimento che il mercato delle opzioni sta già prezzando e i movimenti che il titolo ha registrato dopo le trimestrali precedenti.
Il primo dato, il movimento atteso (expected move), può essere stimato utilizzando uno straddle at-the-money con scadenza successiva alla pubblicazione dei risultati. Sommando il prezzo della call ATM e della put ATM e rapportando il totale al prezzo del titolo si ottiene una stima dell'ampiezza del movimento incorporato nei prezzi. Ad esempio, un titolo che quota 100 $ con uno straddle da 6 $ implica un movimento atteso di circa il 6% (esempio ipotetico a fini illustrativi).
Il secondo dato deriva dall'osservazione delle reazioni storiche del titolo alle trimestrali. Analizzare più risultati passati, utilizzando ad esempio una media o una mediana dei movimenti registrati, tende a essere più informativo di una singola osservazione, che potrebbe essere influenzata da un evento eccezionale. Le performance passate non sono indicative dei risultati futuri.
Dal confronto tra questi due elementi nasce la valutazione. Se il movimento incorporato nei prezzi è significativamente superiore a quello osservato in passato, il premio può apparire relativamente elevato. Se invece è inferiore, potrebbe risultare relativamente contenuto. Quando i due valori sono simili, il mercato sta sostanzialmente prezzando un movimento coerente con la storia recente del titolo e un'eventuale view direzionale deve provenire da altre considerazioni. Un ulteriore elemento utile è il confronto tra la volatilità implicita della scadenza che include l'evento e quella delle scadenze successive prive di eventi rilevanti. Quando il premio di volatilità è concentrato quasi interamente sulla scadenza delle trimestrali, si crea uno scenario che può risultare particolarmente interessante per strategie come i calendar spread.
Il toolkit
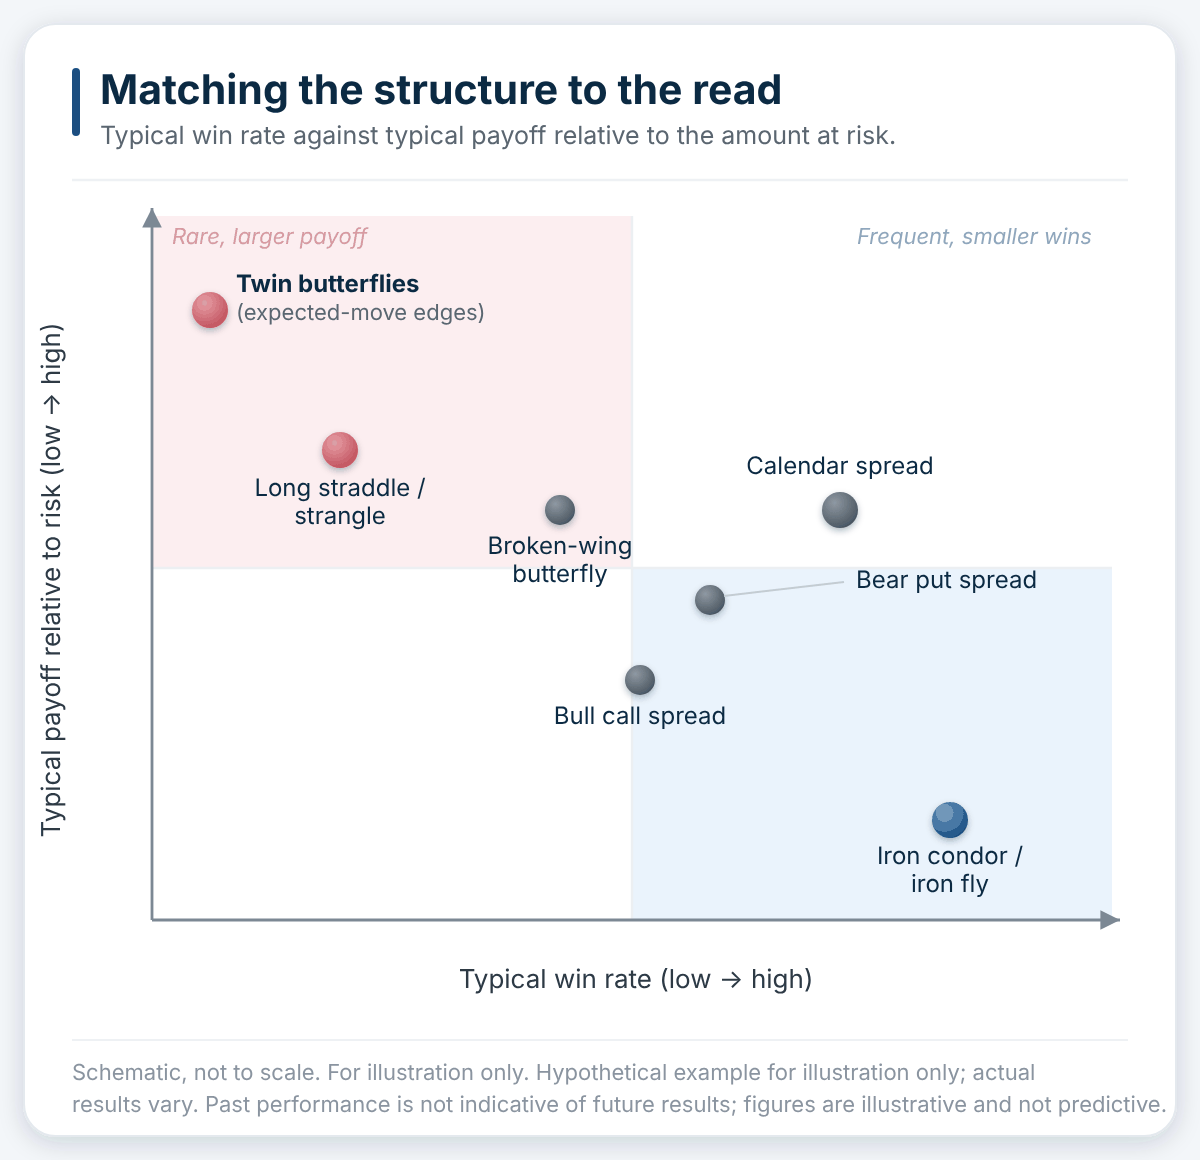 Mappa schematica (non in scala) che mette a confronto il tasso di successo tipico e il payoff tipico, espresso in rapporto al rischio assunto, per sette delle strategie illustrate di seguito. A solo scopo educativo e informativo. I risultati effettivi possono differire in modo significativo. Le performance passate non sono indicative di risultati futuri. Fonte: elaborazione dell'autore.
Le strategie descritte di seguito hanno finalità esclusivamente illustrative e didattiche e non costituiscono raccomandazioni di investimento. Gli esempi riportati sono ipotetici e creati unicamente per fini educativi. Le opzioni comportano un elevato livello di rischio e possono determinare perdite rapide e significative; pertanto, non sono adatte a tutti gli investitori.
Il movimento appare “costoso” (solo illustrativo)
Iron condor / iron fly. Strategie che puntano a monetizzare un premio elevato legato all'evento, mantenendo il rischio definito grazie alle ali di protezione. Il tipico calo della volatilità implicita dopo la pubblicazione dei risultati tende a favorire la posizione. Il compromesso è una perdita massima predefinita se il titolo supera uno dei livelli estremi alla scadenza. In genere presentano profitti contenuti ma più frequenti e perdite occasionali fino al limite massimo previsto. Costi: le commissioni di Saxo Italia.
Il movimento appare “economico” (solo illustrativo)
Long straddle / long strangle. Strategie che beneficiano di movimenti ampi in entrambe le direzioni. Per raggiungere il punto di pareggio, tuttavia, il prezzo deve superare il movimento già incorporato dal mercato. A differenza dell'iron condor, il calo della volatilità implicita successivo ai risultati tende a penalizzare queste strutture. La perdita massima coincide con il premio pagato. Costi: le commissioni di Saxo Italia.
Butterfly gemelle ai margini del movimento atteso. Condividono la stessa impostazione direzionalmente neutrale di uno straddle, ma con un esborso iniziale generalmente inferiore: una butterfly call viene collocata in prossimità del limite superiore del range atteso e una butterfly put vicino al limite inferiore. Poiché il costo complessivo è in genere una frazione di quello richiesto da uno straddle, l'impatto del calo di volatilità implicita dopo i risultati tende a essere più contenuto. Il compromesso è che il massimo payoff si realizza solo se il titolo chiude in prossimità del centro di una delle due butterfly; una chiusura distante dai centri delle due butterfly tende invece a ridurre sensibilmente il risultato, fino alla perdita totale del premio pagato. Si tratta di una struttura con una probabilità di successo generalmente più bassa, compensata da un payoff potenzialmente multiplo del capitale investito. Costi: le commissioni di Saxo Italia.
Payoff schematico a scadenza: confronto tra un long straddle e due butterfly posizionate ai margini del movimento atteso. A solo scopo illustrativo; i risultati effettivi possono variare.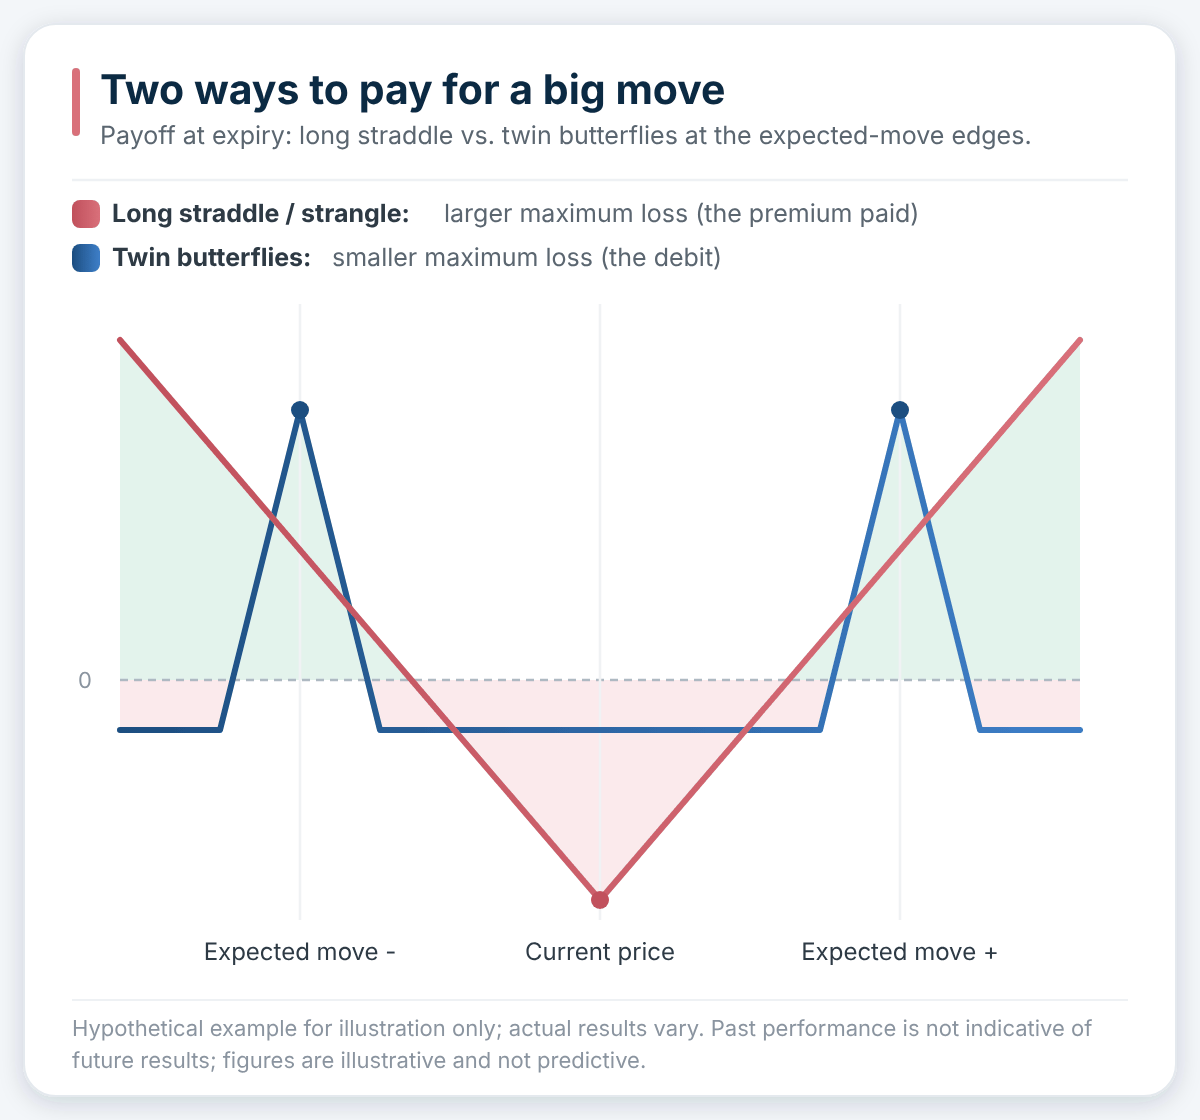
Prezzo in linea con le attese, ma con un orientamento direzionale (solo illustrativo)
Bull call / bear put spread. Strategie direzionali a rischio definito. Grazie alla combinazione di una gamba acquistata e una venduta, l'impatto del calo della volatilità implicita dopo la pubblicazione dei risultati è generalmente inferiore rispetto a quello di una singola opzione long. La perdita massima è limitata al debito netto pagato per aprire la posizione. Costi: le commissioni di Saxo Italia.
Broken‑wing butterfly. Variante della butterfly con una delle ali posizionata più lontano rispetto all'altra. Spesso può essere costruita a costo molto contenuto, talvolta persino a piccolo credito, consentendo di beneficiare di un movimento nella direzione attesa senza necessariamente subire una perdita se il titolo supera il livello centrale. Il profitto massimo si realizza in prossimità del corpo della struttura, mentre la perdita massima resta definita e si manifesta oltre l'ala più distante. Costi: le commissioni di Saxo Italia.
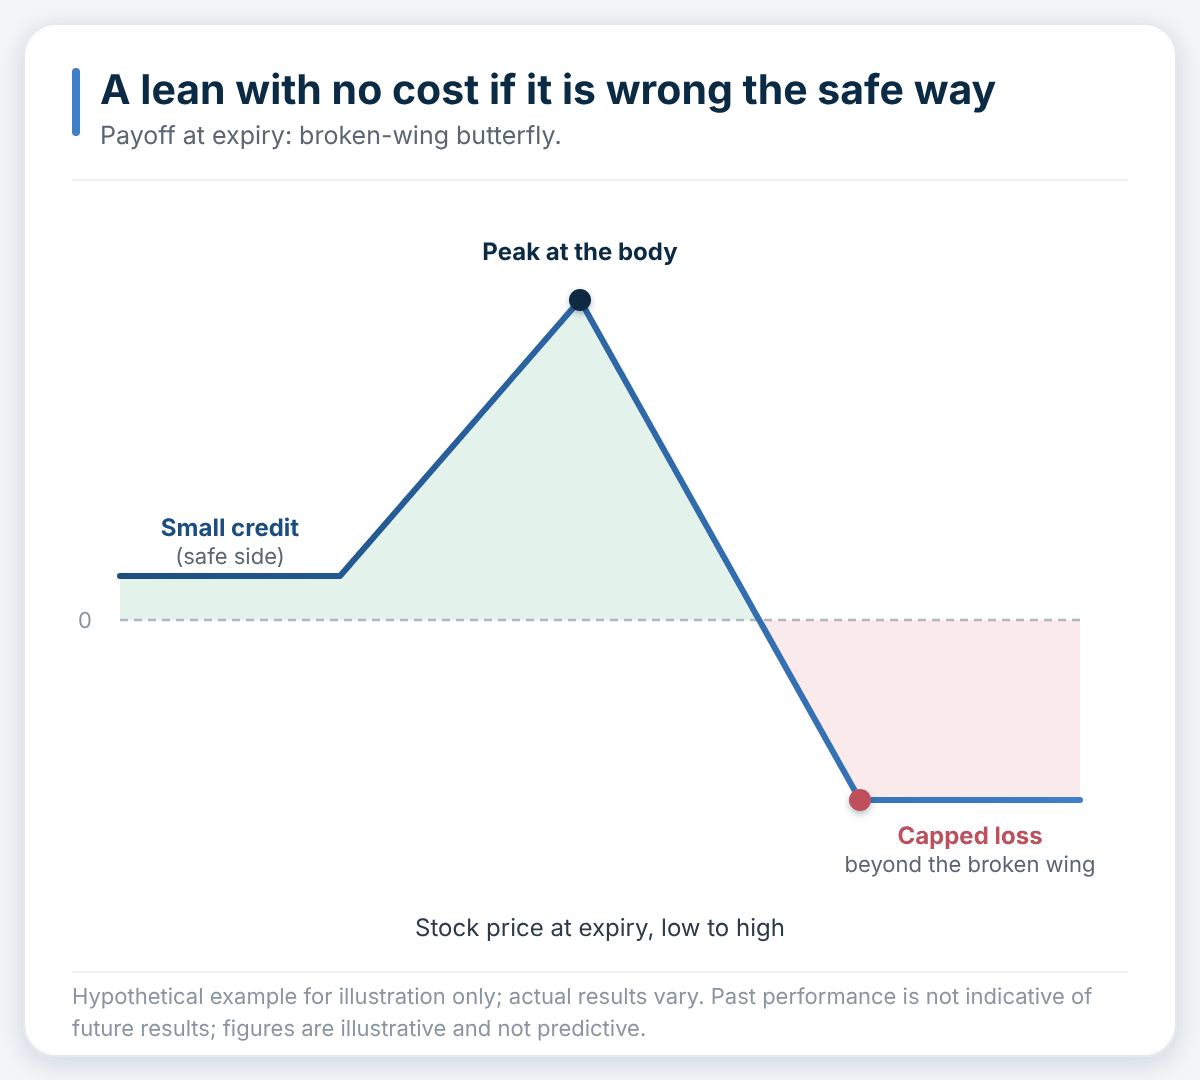 Payoff schematico a scadenza di una broken-wing butterfly. A solo scopo illustrativo; i risultati effettivi possono variare.
Il premio dell'evento appare elevato rispetto alle scadenze successive (solo illustrativo)
Calendar spread. Strategia che vende la scadenza che incorpora la pubblicazione dei risultati e acquista una scadenza successiva sullo stesso strike. L'obiettivo è beneficiare del calo della volatilità implicita sulla scadenza più vicina dopo il report, mentre la volatilità della scadenza più lontana tende a mantenersi relativamente stabile, a condizione che il titolo rimanga vicino allo strike. Il rischio principale è rappresentato da un forte movimento del sottostante lontano dal livello scelto. La perdita massima è limitata al debito netto pagato, mentre profitto e punti di pareggio dipendono dall'evoluzione del prezzo, del tempo residuo e della volatilità implicita, risultando quindi non definiti in modo univoco all'apertura della posizione. Costi: le commissioni di Saxo Italia.
Se possiedi già il titolo o sei disposto a detenerlo
Covered call, cash-secured put e collar sono strategie pensate per chi detiene già il sottostante o è disposto ad acquistarlo. Per questo motivo non rientrano nell'ambito di questo toolkit.
Quando nessun segnale emerge con chiarezza
Non sempre il confronto tra movimento atteso e movimento prezzato dal mercato porta a una conclusione operativa. In questi casi anche non assumere alcuna posizione può essere una scelta razionale: nessun costo, nessun rischio aggiuntivo e la possibilità di attendere un'opportunità con segnali più convincenti.
L’uscita dipende dalla struttura
- Strategie short premium (iron condor, iron fly): gran parte del beneficio derivante dal calo della volatilità implicita tende a manifestarsi subito dopo la pubblicazione dei risultati, motivo per cui molti operatori valutano la posizione nelle prime sedute successive all'evento.
Long straddle / long strangle: il calo della volatilità implicita dopo il report può incidere significativamente sul valore della posizione. Per questo motivo è spesso utile definire in anticipo un piano di uscita e gli obiettivi dell'operazione.
Butterfly (doppie o broken-wing): poiché la zona di massimo profitto è generalmente limitata, alcuni operatori preferiscono realizzare parte del guadagno quando disponibile anziché attendere necessariamente il payoff massimo teorico alla scadenza.
Calendar spread: il valore della strategia dipende soprattutto dalla relazione tra le diverse scadenze e dall'evoluzione della volatilità implicita; per questo viene spesso valutata come posizione complessiva piuttosto che attraverso le singole gambe.
Considerazioni finali
La scelta della strategia dovrebbe derivare dall'interpretazione del movimento che il mercato sta già incorporando nei prezzi delle opzioni, non il contrario. Sebbene i protagonisti cambino a ogni stagione delle trimestrali, le dinamiche tra movimento atteso, volatilità implicita e payoff tendono a ripresentarsi con schemi simili. Le strategie illustrate in questo articolo hanno finalità esclusivamente educative e non costituiscono raccomandazioni di investimento. Tutti gli esempi sono ipotetici e servono unicamente a mostrare come diverse strutture possano reagire a specifici scenari di mercato. Le opzioni comportano un elevato livello di rischio e possono determinare perdite rapide e significative; pertanto, non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.