La direzione del movimento di un titolo dopo la pubblicazione dei risultati è spesso vicina al 50/50. Ciò che distingue gli investitori di successo da quelli che accumulano perdite raramente è la capacità di prevedere la direzione del mercato. La vera differenza sta nel profilo di rendimento costruito attorno a quella previsione.
La stagione delle trimestrali del Q3 2026 prende il via l'8 ottobre 2026 con PepsiCo, seguita da Delta Air Lines il 9 ottobre e dalle principali banche statunitensi il 13 e 14 ottobre. JPMorgan Chase e Citigroup pubblicheranno i risultati il 13 ottobre, mentre Bank of America e Morgan Stanley seguiranno il 14 ottobre (Fonte: comunicazioni societarie: PepsiCo, Delta, JPMorgan Chase, Citi, Bank of America, Morgan Stanley, al 5 ottobre 2026). Anche Wells Fargo e Goldman Sachs risultano in calendario per il 13 ottobre, ma al momento della stesura dell'articolo le date non erano ancora state confermate nelle rispettive sezioni Investor Relations. I principali nomi del settore tecnologico pubblicano generalmente i risultati nell'ultima settimana del mese e, anche in questo caso, le date ufficiali non erano ancora disponibili.
Per chi costruisce posizioni in vista di questi appuntamenti, c'è un concetto fondamentale da tenere presente prima dell'avvio della stagione delle trimestrali: la reazione direzionale di un singolo titolo dopo la pubblicazione dei risultati è spesso poco più di un lancio della monetina. È proprio questa premessa a rendere utile il resto dell'analisi, non solo in questa stagione degli utili ma in ogni periodo di pubblicazione delle trimestrali. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Perché la direzione ha probabilità quasi equivalenti
Prima che una società pubblichi i risultati, il mercato delle opzioni attribuisce un prezzo all'ampiezza del movimento atteso del titolo. Un modo semplice per stimarlo consiste nel sommare il costo della call at-the-money e della put at-the-money con scadenza successiva all'evento. Il prezzo complessivo rappresenta, in termini approssimativi, quanto il mercato è disposto a pagare per quel movimento atteso e può essere espresso come percentuale del prezzo del titolo: il cosiddetto expected move.
A nostro avviso, questo dato può risultare più informativo della previsione di un singolo analista. Riflette infatti le decisioni di compratori e venditori reali che impegnano capitale su entrambi i lati del mercato immediatamente prima che l'esito sia noto. Se l'expected move apparisse sistematicamente troppo elevato o troppo basso rispetto ai movimenti osservati nelle trimestrali precedenti, gli operatori più sofisticati tenderebbero a riportarne il prezzo verso livelli ritenuti più coerenti. Le performance passate non sono indicative dei risultati futuri e le reazioni storiche rappresentano soltanto un punto di riferimento, non una previsione.
Ciò che l'expected move non indica, però, è la direzione del movimento. Un'azienda può pubblicare risultati superiori alle attese e vedere comunque il titolo scendere, semplicemente perché il mercato si aspettava ancora di più. In altre parole, gli investitori non valutano i risultati in termini assoluti, ma rispetto alle aspettative già incorporate nei prezzi. È proprio questo continuo confronto tra realtà e aspettative a rendere la direzione del movimento difficile da prevedere. Anche un'analisi approfondita dei fondamentali non elimina tale incertezza: il risultato finale rimane spesso vicino a un lancio della monetina. Tuttavia, per chi utilizza le opzioni, prevedere correttamente la direzione non è necessariamente l'aspetto più importante. La struttura del payoff può contare molto di più della previsione stessa.
Perdere metà delle volte non è il problema
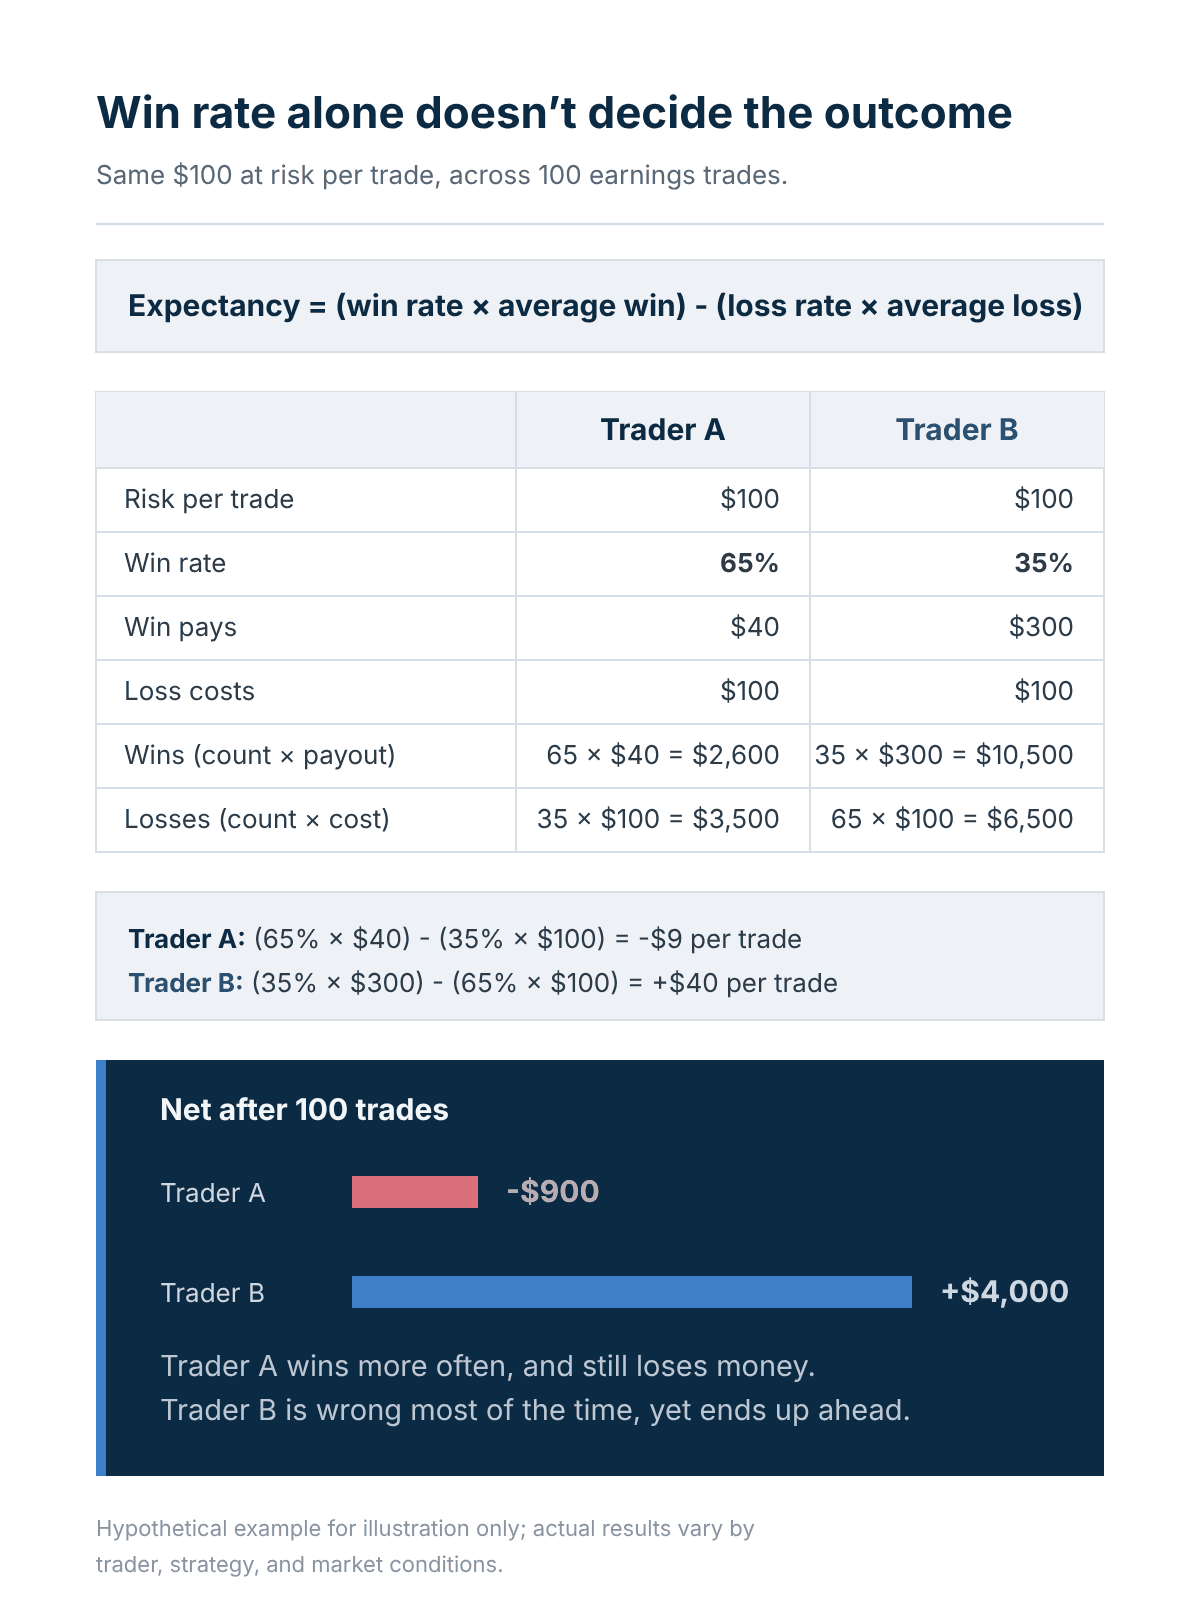
Confronto tra l'Investitore A e l'Investitore B su 100 operazioni ipotetiche sulle trimestrali, con lo stesso rischio di $100 per operazione. Esempio fornito esclusivamente a fini educativi e illustrativi. I risultati effettivi possono variare in funzione dell'investitore, della strategia adottata e delle condizioni di mercato. Il grafico non ha finalità previsionali. Le performance passate non sono indicative dei risultati futuri. Fonte: elaborazioni dell'autore.
Il tasso di successo, il dato su cui molti investitori meno esperti tendono a concentrarsi, da solo conta poco. A determinare il risultato è la combinazione tra la probabilità di avere ragione e il rapporto tra il guadagno generato dalle operazioni vincenti e la perdita subita in quelle perdenti. In altre parole, non conta soltanto quante volte si vince, ma quanto si guadagna quando si vince rispetto a quanto si perde quando si sbaglia.
Il punto è che il mercato incorpora già nel prezzo questo compromesso
Sarebbe comodo poter semplicemente scegliere strutture in grado di aumentare il rendimento delle operazioni vincenti. Nella pratica, però, probabilità di successo e dimensione del profitto tendono a muoversi in direzioni opposte e, a nostro avviso, il mercato delle opzioni prezza questo compromesso in modo relativamente efficiente. L'acquisto di uno straddle offre un potenziale di profitto elevato in presenza di un movimento molto ampio del titolo, ma richiede che il movimento effettivo superi quello già incorporato nei prezzi per raggiungere il break-even. Di conseguenza, il tasso di successo tende spesso a essere inferiore al 50%, mentre la perdita massima coincide con il premio pagato. La vendita di premio presenta invece caratteristiche opposte: tende a generare con maggiore frequenza piccoli guadagni, in cambio del rischio di perdite occasionali più consistenti, che possono superare di gran lunga il premio incassato. Nessuno dei due approcci offre un vantaggio gratuito. Modificare il profilo di rendimento significa quasi sempre accettare un compromesso su probabilità di successo, dimensione dei profitti o rischio assunto. La sola scelta della struttura, pertanto, potrebbe non essere sufficiente a creare un edge. Costi e commissioni si applicano a ciascuna gamba dell'operazione; per maggiori dettagli consultare le commissioni di Saxo Italia.
Se prezzo, struttura e probabilità sono già ampiamente incorporati nelle valutazioni di mercato, da dove potrebbe derivare un vantaggio concreto? Esistono alcune possibili fonti di edge che possono essere applicate in qualsiasi stagione delle trimestrali:
Il prezzo del movimento. Il movimento implicito nei prezzi è elevato o contenuto rispetto a quanto il titolo si è effettivamente mosso dopo le trimestrali precedenti?
Il profilo dell'esito. Una struttura progettata per beneficiare di un movimento moderato può rivelarsi inadatta quando il risultato si discosta significativamente dalla media.
L'entità dello scenario peggiore. Definire il rischio massimo già in fase di costruzione della posizione significa conoscere in anticipo il potenziale impatto di un esito sfavorevole.
L'uscita dalla posizione. La volatilità implicita tende a diminuire dopo la pubblicazione dei risultati e una posizione profittevole lasciata senza gestione può restituire parte dei guadagni proprio a causa di questo fenomeno.
La disponibilità a non operare. Non tutte le trimestrali offrono opportunità interessanti. Rinunciare alle situazioni in cui non si individua alcuna inefficienza di prezzo è una scelta deliberata, non una mancanza di convinzione.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Poiché ogni singola operazione rimane vicina a un lancio della monetina, conta più l'insieme delle operazioni che il risultato di un singolo titolo. Consideriamo un investitore ipotetico con un tasso di successo del 40% e un rapporto rendimento/perdita di 2 a 1, un profilo simile a quello dell'Investitore B. Anche in questo caso esisterebbe circa il 38% di probabilità di chiudere in perdita una serie di appena dieci operazioni esclusivamente per effetto della casualità (calcolo binomiale illustrativo basato sull'ipotesi di operazioni indipendenti; non rappresenta una previsione). Questa probabilità si riduce progressivamente all'aumentare del numero di operazioni. Per questo motivo, valutare una strategia sulla base di una singola stagione delle trimestrali può essere fuorviante. I risultati futuri sono incerti e possono comportare perdite.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Costruire un campione anziché fare una singola scommessa
Una singola operazione sulle trimestrali non può dimostrare l'esistenza di un edge. Può al massimo produrre un risultato favorevole o sfavorevole in una determinata occasione. Costruire un'unica posizione su un solo titolo in una stagione delle trimestrali significa esporsi a un livello di casualità non troppo diverso da quello di un lancio della monetina.
Un approccio più strutturato inizia prima dell'avvio della stagione degli utili, costruendo un elenco di possibili candidati anziché inseguire i titoli che finiscono sotto i riflettori. Un metodo consiste nel restringere l'universo delle società che pubblicano i risultati a quelle che dispongono di opzioni settimanali liquide, con spread bid/ask contenuti e open interest significativo sugli strike effettivamente utilizzabili. Un titolo poco liquido può infatti erodere qualsiasi vantaggio teorico attraverso i soli costi di negoziazione. Da questo elenco ristretto, i candidati possono essere classificati confrontando il movimento implicito nei prezzi con i movimenti effettivamente registrati dopo le trimestrali precedenti. Il vantaggio di questo approccio è che la selezione dipende dal prezzo del movimento e non da una previsione sulla direzione.
Per molti investitori, un intervallo operativo di circa dieci-quindici posizioni per stagione può rappresentare un equilibrio ragionevole: sufficientemente ampio da ridurre il peso della casualità, ma non così esteso da sacrificare la qualità della selezione. Naturalmente, dieci posizioni concentrate nella stessa settimana e basate sulla stessa esposizione alla volatilità si comportano più come un'unica grande operazione che come dieci operazioni indipendenti. Distribuire le operazioni tra settori diversi e lungo il calendario delle trimestrali contribuisce a ridurre questa concentrazione. Allo stesso modo, dimensionare ogni posizione in modo che una serie di risultati negativi non comprometta il conto significa riconoscere una realtà fondamentale: anche in presenza di un edge reale, una sequenza di perdite dovuta alla casualità rimane una possibilità concreta. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Come applicare questo approccio nella stagione attuale
Con le prime trimestrali in arrivo l'8 ottobre 2026 e le banche a seguire il 13 e 14 ottobre, il tempo disponibile per preparare il lavoro prima che il ritmo delle pubblicazioni acceleri è limitato. Di seguito un possibile framework operativo che può essere applicato sia in questa stagione sia nelle successive.
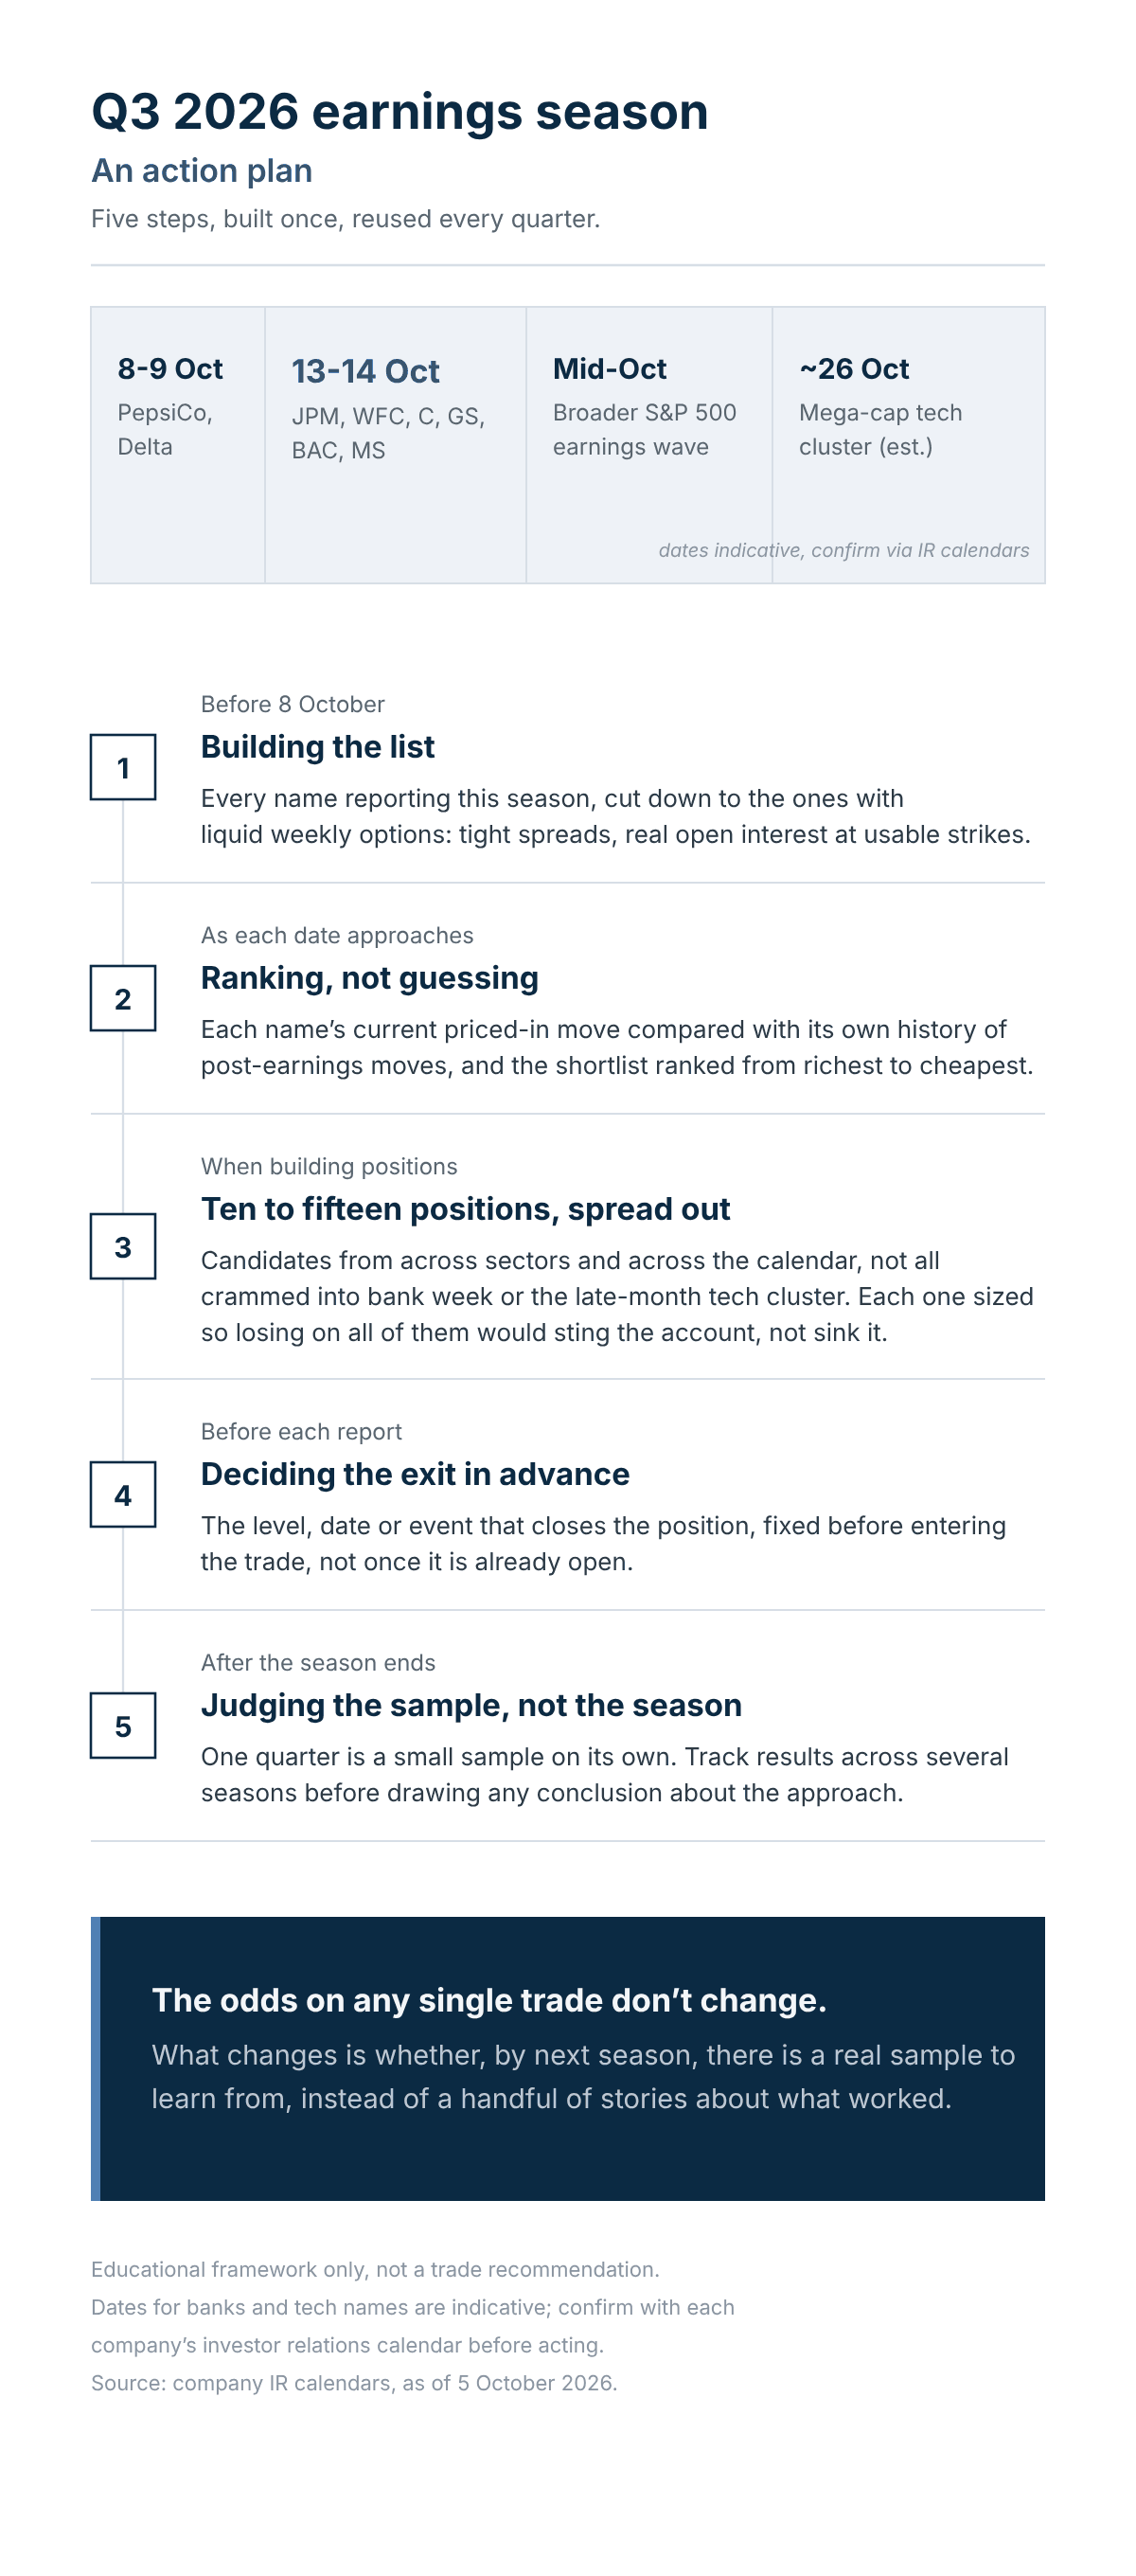
Framework in cinque fasi per affrontare la stagione delle trimestrali del Q3 2026. Le date riportate sono indicative e dovrebbero essere verificate attraverso le sezioni Investor Relations delle singole società. Esempio fornito esclusivamente a fini educativi e informativi; non costituisce una raccomandazione di investimento o di trading. Fonte: comunicazioni societarie, aggiornate al 5 ottobre 2026.
- Prima dell'8 ottobre: raccogliere l'elenco delle società che pubblicheranno i risultati entro la fine del mese e restringerlo a quelle con opzioni settimanali liquide.
- Man mano che si avvicina la data di pubblicazione: confrontare il movimento implicito nei prezzi con i movimenti effettivamente registrati dal titolo nelle trimestrali precedenti e classificare i candidati dal più al meno interessante.
- Quando si costruiscono le posizioni: selezionare titoli appartenenti a settori differenti e distribuiti lungo il calendario delle pubblicazioni, evitando di concentrare tutte le operazioni nella stessa settimana o sulla stessa esposizione alla volatilità. Dimensionare inoltre ogni posizione in modo che una serie di risultati negativi possa incidere sul conto senza comprometterlo.
- Prima della pubblicazione dei risultati: definire in anticipo il piano di uscita, stabilendo il livello, la data o l'evento che determinerà la chiusura della posizione.
- Al termine della stagione: valutare i risultati come un singolo dato all'interno di un campione costruito nel tempo, non come un giudizio definitivo sulla validità dell'approccio.
Le probabilità associate a una singola operazione non cambiano. Ciò che cambia è la possibilità di costruire un campione sufficientemente ampio da distinguere tra abilità e casualità. Con il passare delle stagioni, l'obiettivo non è accumulare aneddoti sulle operazioni riuscite o fallite, ma raccogliere dati reali da cui poter imparare. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. L’autore è tenuto ad attendere almeno 24 ore dal momento della pubblicazione prima di poter negoziare personalmente gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.