Accedi a tutte le piattaforme da un solo conto

Oracle: tre strategie in opzioni per tre diversi scenari di mercato
Opzioni
Riassunto: Oracle ha perso il 58% rispetto ai massimi di settembre 2025 nonostante la continua crescita dei ricavi. Analizziamo tre strategie in opzioni per interpretare questo divario, utilizzando la catena delle opzioni per capire quale scenario il mercato sta premiando.
Un titolo può perdere oltre la metà del proprio valore senza che il business sottostante ne esca necessariamente indebolito. Le opzioni consentono di esprimere diverse view di mercato con un rischio definito, ma il risultato finale dipende anche da fattori come la scadenza e il time decay, non solo dai fondamentali.
Oracle (ORCL) ha chiuso a 137,30 $ il 30 settembre 2026, circa il 58% sotto il massimo storico di 328,33 $ raggiunto il 10 settembre 2025 (Fonte: piattaforma Saxo, chiusura 30/09/2026). Le performance passate non sono indicative di risultati futuri. Nel frattempo, il business ha continuato a crescere: i ricavi dell'FY2026 hanno raggiunto 67,36 miliardi di dollari (+17,35%), mentre la società prevede un fatturato di circa 90 miliardi di dollari per l'FY2027 (Fonte: Q4 FY2026 Oracle, investor.oracle.com). Il forte de-rating del titolo sembra riflettere soprattutto le incertezze legate al finanziamento degli ingenti investimenti nell'intelligenza artificiale, più che un deterioramento della crescita del business.
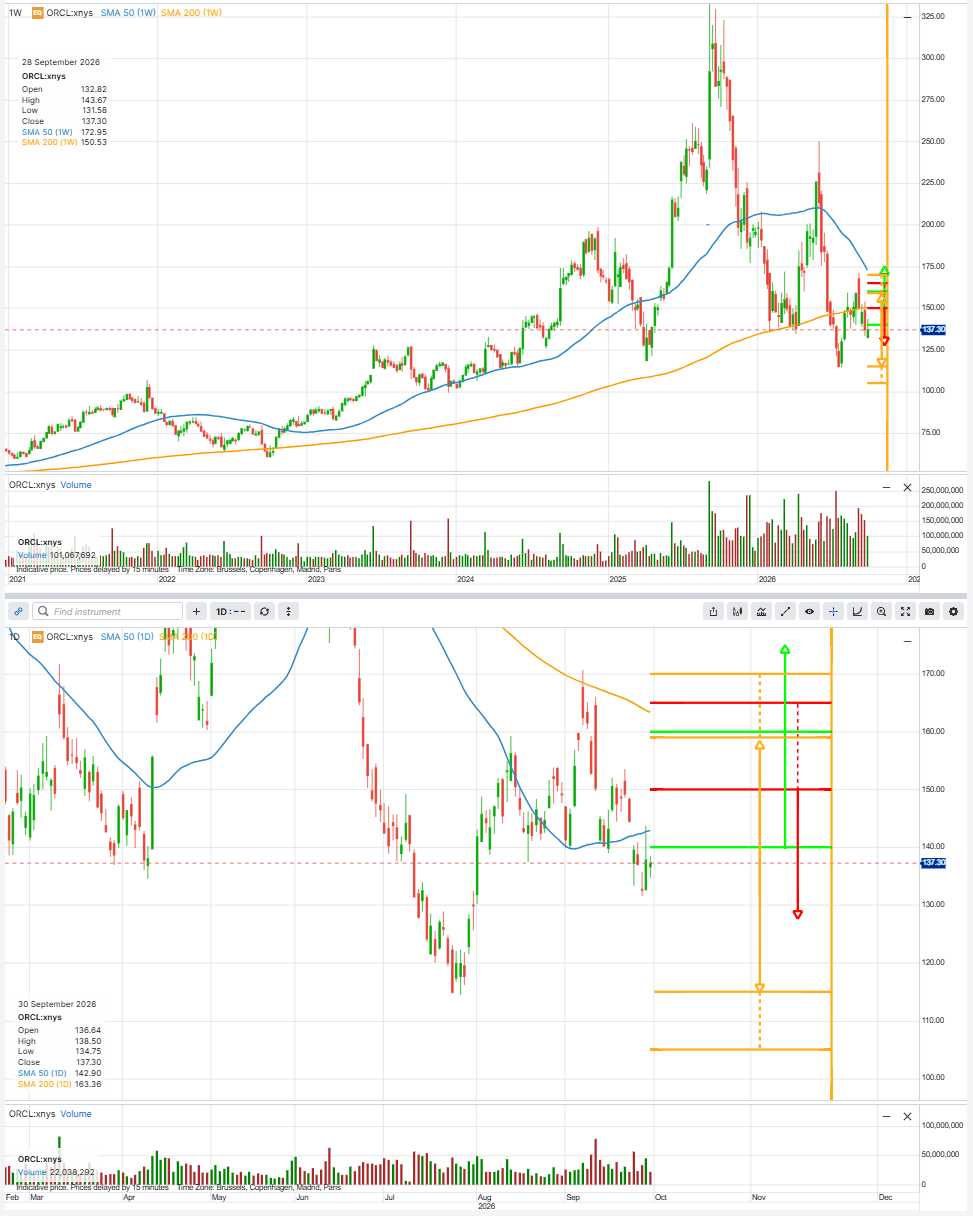
Andamento settimanale e giornaliero di Oracle, con gli strike utilizzati nelle tre strategie illustrate di seguito. Esempio a scopo puramente illustrativo e non predittivo. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Per chi sta valutando un'operazione, la domanda chiave è se il rapporto rischio/rendimento giustifichi una posizione e, in tal caso, come strutturarla con un rischio definito. Un buon punto di partenza è osservare ciò che il mercato delle opzioni sta scontando, e nel caso di Oracle emerge un elemento insolito. La volatilità implicita è elevata in termini assoluti (circa il 53%), ma non particolarmente alta rispetto alla storia recente del titolo (IV Rank 28,6; IV Percentile 39,3) ed è sostanzialmente in linea con la volatilità realizzata a 21 giorni (53,1%) (Fonte: Saxo, 01/10/2026). Ancora più interessante è la forma dello skew, orientata verso l'alto: sulla scadenza del 20 novembre 2026, la call a 25 delta quota circa 2,9 punti di volatilità in più rispetto alla put a 25 delta, differenza che sale a circa 5 punti sulle opzioni a 10 delta (Fonte: Saxo, 01/10/2026).
In altre parole, vendere opzioni non significa necessariamente incassare un premio "ricco" rispetto ai livelli storici di volatilità. Inoltre, per chi valuta strategie di vendita di premio, la struttura della chain sembra attribuire maggiore valore alle call rispetto alle put, un comportamento piuttosto insolito dopo una correzione così marcata del titolo. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Tutti gli esempi usano la scadenza di venerdì 20 novembre 2026, prima delle prossime trimestrali (Q2 FY2027 è atteso a dicembre 2026, data non confermata). I premi sono mid della chain Saxo alla chiusura del 30/09/2026 e richiedono repricing prima di qualsiasi ingresso. Vedi le commissioni di Saxo Italia per costi e oneri.
View rialzista: il de‑rating ha esagerato
Tesi: il mercato potrebbe aver reagito alle esigenze di finanziamento legate agli investimenti nell'intelligenza artificiale come se riflettessero un rallentamento della crescita del business. In questo scenario serve esposizione al rialzo, ma acquistare call "nude" implica pagare una volatilità implicita intorno al 53%. Una bull call spread consente di ridurre il costo iniziale e abbassare il punto di pareggio. Da notare che la volatilità implicita sulle scadenze di dicembre è circa 5 punti superiore rispetto a novembre perché incorpora gli utili societari. Per questo motivo, strutture calendar o diagonali risultano meno interessanti, poiché richiedono l'acquisto della gamba più costosa e la vendita di quella relativamente più economica.
Struttura esemplificativa (solo a fini didattici)
- Buy 1 ORCL 20 Nov 2026 140C (mid ~9,73 $)
- Sell 1 ORCL 20 Nov 2026 160C (mid ~4,08 $)
- Debito netto: ~5,65 $ (= 9,73 − 4,08)
- Rischio massimo: ~565 $ per spread (premio pagato)
- Profitto massimo: ~1.435 $ per spread (ampiezza 20 $ − 5,65 $)
- Pareggio a scadenza: ~145,65 $ (+6,1% rispetto a 137,30 $)
La struttura genera un profitto a scadenza se ORCL quota oltre circa 145,65 $, raggiungendo il guadagno massimo sopra 160 $. Se invece il titolo chiude a 140 $ o meno, la perdita massima coincide con il premio pagato. Dati ipotetici e forniti esclusivamente a scopo educativo. Costi applicati su entrambe le gambe della strategia. Consulta le commissioni di Saxo Italia.
Spunto strategico: la gamba corta non serve solo a ridurre il costo. Una call 140 acquistata da sola costerebbe circa 973 $ e avrebbe un punto di pareggio a 149,73 $. La vendita della call 160 riduce il pareggio di circa 4 $ e, grazie allo skew positivo della volatilità, permette di vendere un'opzione con volatilità implicita più elevata (54,9%) rispetto a quella acquistata (52,7%). Il compromesso è che il potenziale di guadagno viene limitato oltre 160 $, livello oltre il quale i profitti aggiuntivi vengono ceduti al compratore della call venduta.
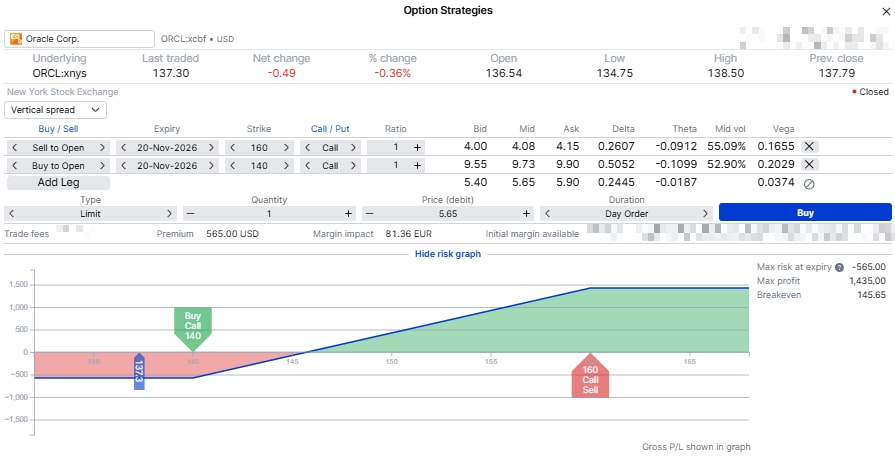
Payoff a scadenza della bull call spread 140/160. Esempio a scopo puramente illustrativo e non costituisce una raccomandazione di investimento. Fonte: SaxoTrader.
View ribassista: il nodo del finanziamento resta aperto
Tesi: il mercato continua a interrogarsi su come verrà finanziata l'espansione legata all'intelligenza artificiale. Inoltre, lo skew della volatilità non rende particolarmente interessante l'acquisto diretto di put, con la 25-delta put che quota una volatilità implicita del 52,2% contro il 55,1% della 25-delta call. In questo contesto, una bear call spread consente di esprimere uno scenario prudente incassando un premio relativamente più elevato.
Struttura esemplificativa (solo a fini didattici)
- Sell 1 ORCL 20 Nov 2026 150C (mid ~6,35 $)
- Buy 1 ORCL 20 Nov 2026 165C (mid ~3,28 $)
- Credito netto: ~3,07 $
- Profitto massimo: ~307 $ per spread
- Rischio massimo: ~1.193 $ per spread (15 $ − 3,07 $)
- Pareggio a scadenza: ~153,07 $ (+11,5% rispetto a 137,30 $)
La struttura mantiene il credito massimo se ORCL chiude a 150 $ o meno alla scadenza, mentre la perdita massima si realizza sopra 165 $. Il rapporto rischio/rendimento è pari a circa 4:1, caratteristica tipica di una strategia che beneficia di un titolo stabile o in moderato ribasso. Dati ipotetici e forniti esclusivamente a scopo educativo. Costi e oneri applicati su entrambe le gambe della strategia.
Spunto strategico: una view ribassista, ma non estrema. Il bear call spread può generare un risultato positivo non solo in caso di ribasso, ma anche se il titolo resta laterale o registra un rialzo contenuto. Ciò che la strategia non tollera è un recupero deciso delle quotazioni. Vale inoltre la pena osservare che la call 165 acquistata presenta una volatilità implicita più elevata (55,6%) rispetto alla call 150 venduta (53,8%), a conferma di come lo skew influenzi il valore relativo delle due gambe della struttura.
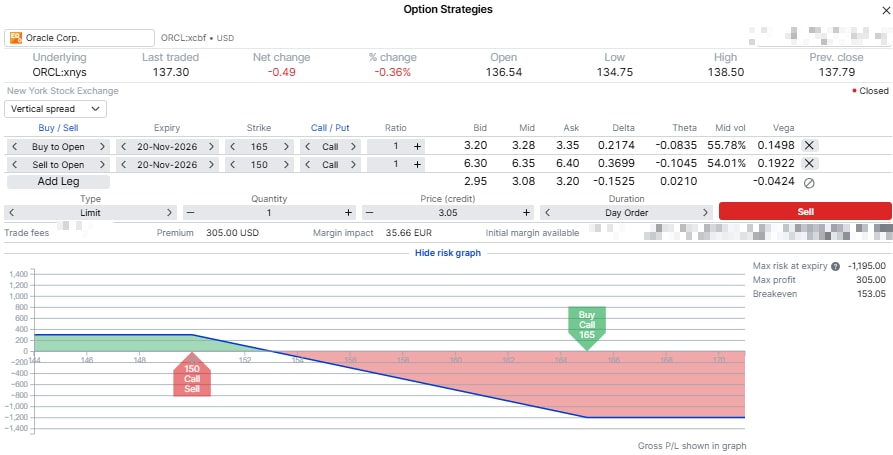
Payoff a scadenza della bear call spread 150/165. Esempio a scopo puramente illustrativo e non costituisce una raccomandazione di investimento. Fonte: SaxoTrader.
View di range: nulla si risolve prima di dicembre
Tesi: il de-rating riflette interrogativi che riguardano la traiettoria del business nei prossimi anni e il mercato potrebbe non ottenere risposte decisive prima della pubblicazione dei risultati di dicembre. In questo scenario, un'iron condor permette di monetizzare una possibile fase di consolidamento, combinando uno spread put e uno spread call e beneficiando di un titolo che rimane all'interno di un intervallo di prezzo prestabilito.
Struttura esemplificativa (solo a fini didattici)
- Sell 1 ORCL 20 Nov 2026 115P (mid ~2,37 $)
- Buy 1 ORCL 20 Nov 2026 105P (mid ~1,01 $)
- Sell 1 ORCL 20 Nov 2026 160C (mid ~4,08 $)
- Buy 1 ORCL 20 Nov 2026 170C (mid ~2,61 $)
- Credito netto: ~2,83 $ (1,36 $ lato put + 1,47 $ lato call)
- Profitto massimo: ~283 $
- Rischio massimo: ~717 $ (ampiezza dell'ala 10 $ − 2,83 $)
- Pareggi a scadenza: ~112,17 $ e ~162,83 $
La strategia mantiene il credito massimo se il titolo chiude tra 115 $ e 160 $ alla scadenza. Con ali da 10 $, la perdita massima corrisponde all'ampiezza di una sola ala meno il credito incassato, poiché a scadenza soltanto un lato della struttura può terminare in the money. Oltre gli strike lunghi, la perdita massima è pari a circa 717 $ per spread. Dati ipotetici e forniti esclusivamente a scopo educativo. Costi e oneri applicati su tutte le gambe della strategia.
Spunto strategico: la scelta della scadenza conta quanto la struttura. La scadenza di novembre evita l'esposizione diretta ai risultati societari di dicembre, che rappresentano il principale catalizzatore nel breve termine. Mantenere un iron condor oltre tale evento aumenterebbe significativamente il rischio di vedere la posizione muoversi verso uno dei due estremi del payoff. Lo skew si riflette anche nel premio incassato: pur essendo quasi equidistanti dal prezzo spot (160C a circa +16,5% e 115P a circa −16,2%), il lato call genera un credito leggermente superiore rispetto al lato put (1,47 $ contro 1,36 $).
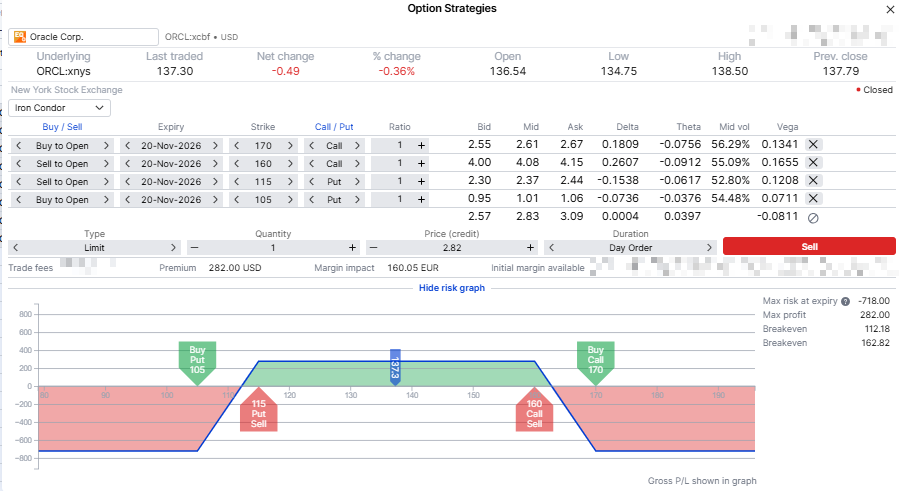
Payoff a scadenza dell'iron condor 105/115 – 160/170. Esempio a scopo puramente illustrativo e non costituisce una raccomandazione di investimento. Fonte: SaxoTrader.
Punti da verificare prima di ogni operazione
- Lo spread denaro/lettera sugli strike selezionati. I calcoli riportati utilizzano prezzi medi (mid), ma spread più ampi possono incidere in modo significativo sul prezzo effettivo di ingresso.
- Volumi e open interest, utili per valutare liquidità ed esecuzione.
- La data effettiva della pubblicazione dei risultati di dicembre, che determina quali scadenze incorporano il rischio evento.
- Il rapporto tra volatilità implicita e volatilità realizzata. Al momento, nel caso di Oracle, i due valori risultano sostanzialmente allineati.
- Un piano di uscita definito prima dell'apertura della posizione, in particolare per strategie multi-gamba come l'iron condor.
Nota sull'assegnazione anticipata: le opzioni su Oracle sono di stile americano e le gambe corte possono essere assegnate prima della scadenza se finiscono ITM. Oracle ha annunciato un dividendo trimestrale di 0,50 $ con record date il 9 ottobre 2026. Per questo motivo, una call corta ITM può essere soggetta a esercizio anticipato alla chiusura dell'8 ottobre 2026, soprattutto se il valore temporale residuo scende sotto 0,50 $. Prima di aprire una posizione, è consigliabile verificare le procedure di assegnazione previste dal proprio intermediario.
Considerazioni finali
Queste non sono tre previsioni, ma tre modi per trasformare un' ipotesi spesso vaga in una strategia con parametri definiti. "Oracle è a sconto" diventa una domanda concreta: il titolo riuscirà a superare 145,65 $ entro sette settimane? "Nessuno sa cosa accadrà prima dei risultati di dicembre" diventa un intervallo di prezzo ben definito e un rischio massimo noto in partenza.
Dopo un calo del 58%, verrebbe naturale aspettarsi una forte domanda di protezione tramite put e premi particolarmente elevati sul lato ribassista. I dati della catena delle opzioni di Oracle raccontano però una storia diversa. La view resta il punto di partenza, ma l'analisi della chain può fornire indicazioni utili su come esprimerla in modo più efficiente. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti menzionati. All’autore è richiesto di attendere almeno 24 ore dalla pubblicazione prima di negoziare gli strumenti stessi.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.