Accedi a tutte le piattaforme da un solo conto

Indice stabile, mercato sottostante in difficoltà - Options Brief - 1 ottobre 2026
Opzioni 10 minutes to read
Riassunto: l’indice si è mosso appena ieri, ma il titolo medio al suo interno ha perso tre volte tanto. Eppure il mercato delle opzioni continua a prezzare questa divergenza a sconto.
L’S&P 500 ha perso ieri un quarto di punto percentuale. Il titolo medio dell’indice ha perso tre volte tanto.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 16,34 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (141,92) | FUTURE VIX FRONT-MONTH: 17,73
Principali evidenze
- Il mercato ha mostrato andamenti molto differenziati. Il Nasdaq 100 è salito dello 0,23%, l’S&P 500 è sceso dello 0,25%, la sua versione equal-weight dello 0,75% e il Dow dello 0,86%.
- Il mercato delle opzioni attribuisce a questa divergenza un costo inferiore al consueto: la correlazione implicita si è mantenuta a 11,17, un livello superiore a quello di 72 delle 85 sedute presenti nel nostro storico, mentre la dispersione è scesa a 36,25, al di sotto della sua mediana.
- La volatilità dei tassi ha segnato il terzo massimo consecutivo. Il MOVE è salito del 3,61% a 110,46, superando tutte le 84 rilevazioni presenti nel nostro storico.
Il rapporto sull’inflazione di agosto è risultato più debole delle attese e le revisioni ancora più contenute. La spesa per consumi personali core è aumentata dello 0,2% su base mensile, contro lo 0,3% atteso, mentre il tasso annuo si è attestato al 3,0% rispetto al 3,3% previsto; gran parte della differenza è riconducibile alle revisioni di giugno e luglio effettuate nell’ambito di un nuovo metodo di calcolo. Le buste paga del settore privato sono risultate invece più solide, a 90.000 contro le 75.000 attese.
La curva dei rendimenti ha interpretato questi dati come un segnale di irripidimento, più che di allentamento. Il rendimento del Treasury decennale ha toccato un nuovo massimo post-crisi appena sopra il 5,30%, per poi attestarsi intorno al 5,28%, circa quattro punti base in più, mentre il biennale ha chiuso appena sotto il 4,90%. Lo spread tra i rendimenti a due e dieci anni è quindi tornato vicino a 40 punti base, rispetto ai circa 20 di meno di due settimane fa.
Le azioni hanno chiuso in modo contrastato alla fine del trimestre, concludendo il mese più debole per l’S&P 500 da giugno. Nella notte, il trimestre record di Micron e una guidance superiore di circa il 13% hanno sostenuto in Asia i titoli legati alle memorie e alle apparecchiature per semiconduttori.
- USA (chiusura di mercoledì 30 settembre): l’S&P 500 è sceso dello 0,25% a 7.651,54, mentre il Nasdaq 100 è salito dello 0,23% a 30.408,50 e il Dow è arretrato dello 0,86% a 50.911,09. L’S&P 500 equal-weight è sceso dello 0,75%, tre volte tanto. Apple è salita dell’1,10%, Amazon dell’1,01%, Alphabet dello 0,93% e Microsoft dello 0,77%, mentre Meta Platforms ha perso l’1,84%. Nove degli undici fondi settoriali hanno chiuso in ribasso: sanità -1,35%, industriali -1,27% e finanziari -1,13%, a fronte di un rialzo dello 0,64% della tecnologia.
- Europa: lo Stoxx Europe 600 è sceso dello 0,50% a 634,88 e l’Euro Stoxx 50 dello 0,81% a 6.269,03, con le banche dell’area euro in calo dell’1,13%. Il DAX ha perso lo 0,79% e Parigi lo 0,89%.
- Asia (giovedì mattina): l’esposizione ai semiconduttori ha diviso i mercati della regione. Il Nikkei 225 guadagna circa il 2,8% sulla scia delle prospettive di Micron e il Kospi è in rialzo dell’1,15%, mentre il CSI 300 ha aggiunto lo 0,29%. Hong Kong è chiusa per la Festa Nazionale, quindi il livello di 24.613 dell’Hang Seng è quello di mercoledì e non rappresenta una variazione odierna.
- Materie prime e tassi: il fondo sull’oro è sceso dello 0,54% a 380,84, l’argento dell’1,75% e i titoli minerari dell’1,43%. Il rendimento decennale è salito di circa quattro punti base al 5,279% e quello trentennale di circa sei al 5,624%, mentre il biennale è sceso di un punto base al 4,881% e l’annuale di quattro al 4,550%.
- Regime di mercato: in transizione, con il VIX a 16,34, la curva cash in contango e la volatilità realizzata a venti giorni al 10,52% e in aumento.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 30 settembre, salvo diversa indicazione. Le variazioni dei rendimenti sono calcolate rispetto alla rilevazione della seduta precedente. Le performance passate non sono indicative dei risultati futuri.
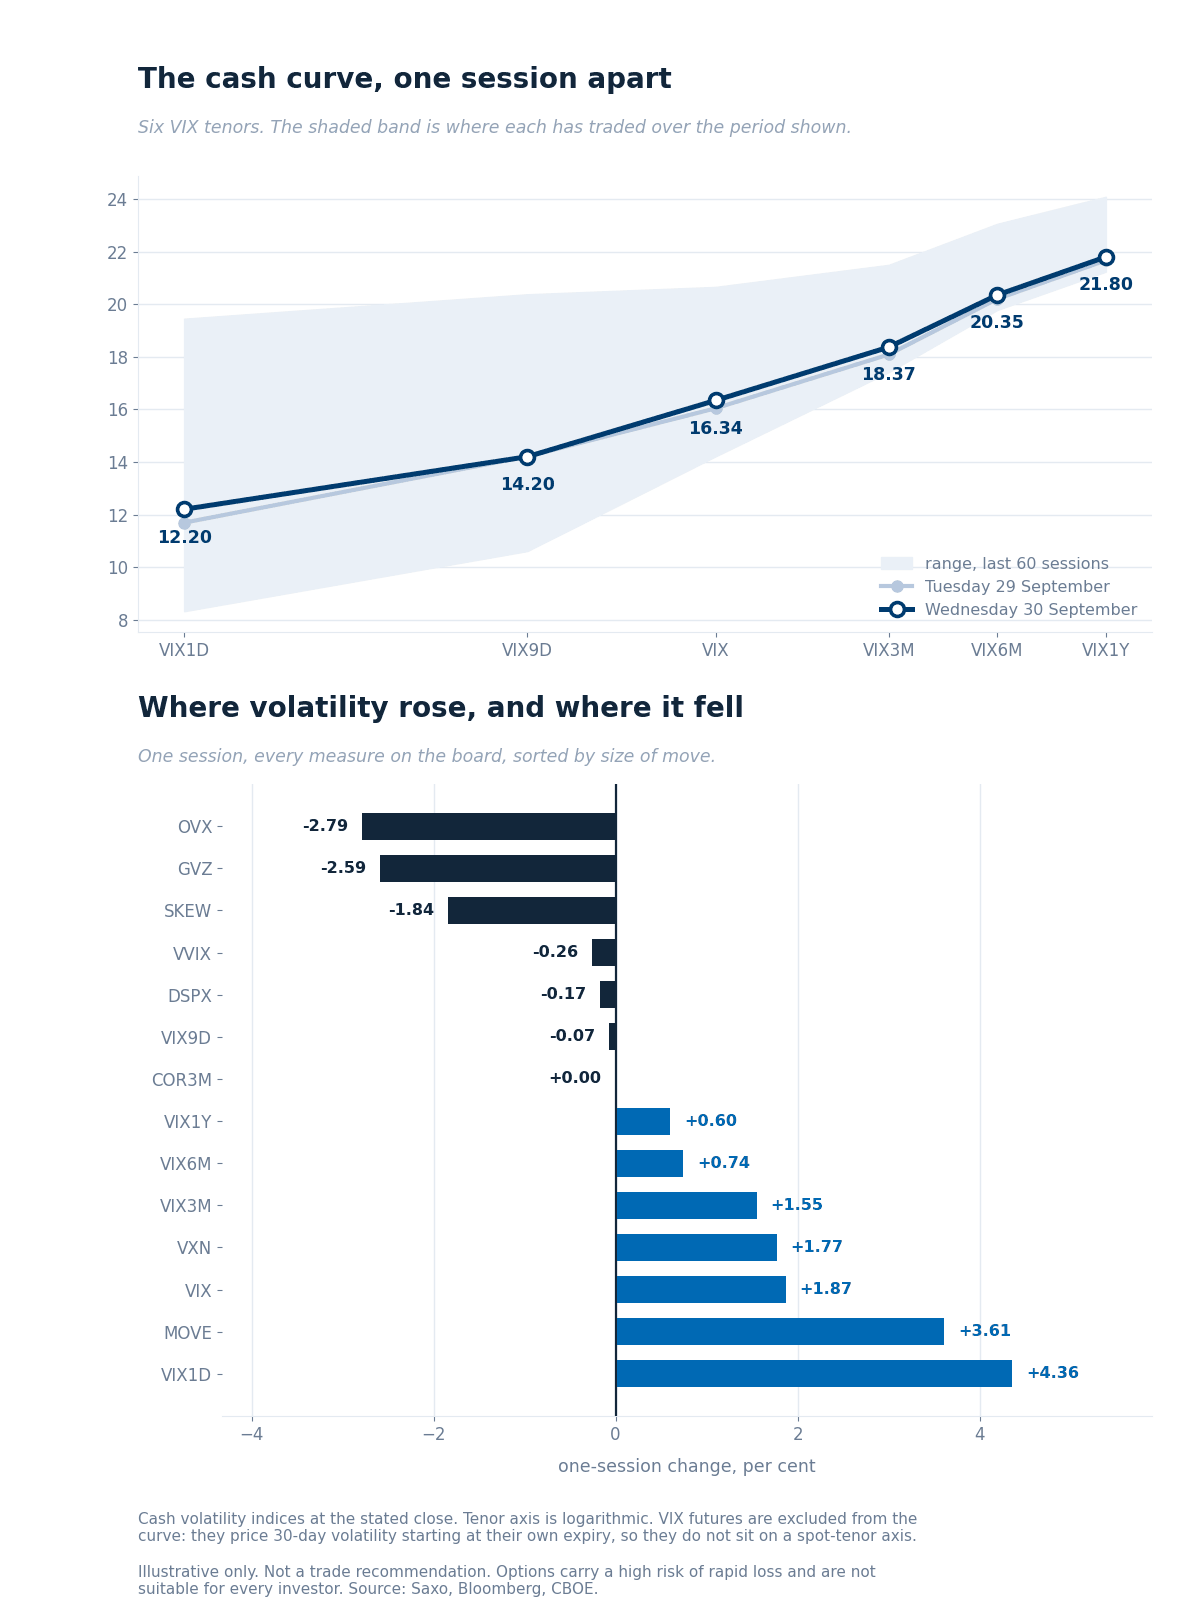 Le sei scadenze cash del VIX alla chiusura di mercoledì rispetto alla seduta precedente, all’interno dei rispettivi intervalli delle ultime 60 sedute, con le variazioni riportate sotto.
Interpretare la curva
- L’intera curva cash si è spostata verso l’alto, con il tratto iniziale che ha registrato il rialzo maggiore. Il VIX1D è salito del 4,36% a 12,20, il VIX dell’1,87% a 16,34 e il VIX3M dell’1,55% a 18,37, mentre il VIX9D è rimasto stabile a 14,20. Tutte le scadenze restano all’interno dei rispettivi intervalli.
- Ancora una volta, i tassi hanno registrato il movimento più ampio. Il MOVE ha guadagnato il 3,61% a 110,46 e l’indicatore basato sull’ETF dei Treasury il 2,23% a 18,30, mentre la volatilità del petrolio è scesa del 2,79% e quella dell’oro del 2,59% a 23,74. Entrambe misurano la volatilità di sottostanti diversi dal VIX e qui non vengono mai confrontate direttamente con quest’ultimo.
- Rapporti e rischi di coda, che non compaiono nel grafico. Il rapporto VIX3M/VIX è pari a 1,12 e quello Nasdaq/S&P a 1,38, mentre lo SKEW è sceso dell’1,84% a 141,92, un livello inferiore a quello di 64 sedute presenti nel nostro storico.
Future sul VIX
- Il contratto front-month quota 17,730 e il secondo 18,410, con un contango di 0,965. Il premio rispetto allo spot si è ridotto a 1,39 da 1,49.
- La parità put-call colloca il forward di ottobre a 17,89 e quello di novembre a 18,49, entro 0,16 dai rispettivi valori dei feed; non si è quindi verificato alcun roll e il confronto tra le sedute resta valido. Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla propria scadenza.
Fonte: Saxo, Bloomberg, CBOE, 1 ottobre 2026, circa le 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Il rank di volatilità implicita di Saxo su 187 sottostanti di opzioni statunitensi e 335 dell’area euro, dove 0 corrisponde al minimo di un anno e 100 al massimo di un anno. L’universo statunitense comprendeva gli stessi 187 titoli in entrambe le sedute, rendendo quindi il confronto omogeneo.
- Il titolo tipico si è mosso appena. Il rank mediano statunitense è sceso a 43,6 da 44,1 e il percentile mediano a 58,7 da 59,5; la mediana dell’area euro è pari a 41,8.
- Gli strumenti che replicano gli indici sono quelli con la volatilità implicita più bassa rispetto al proprio intervallo dell’ultimo anno. Il fondo sull’S&P 500 presenta un rank di 17,7, quello sul Russell 2000 di 21,7 e quello sul Dow di 23,1, tutti nettamente al di sotto della mediana complessiva, mentre i sette titoli a maggiore capitalizzazione registrano un rank mediano di 56,3. A nostro avviso, i rank potrebbero segnalare qualcosa che le misure di correlazione non stanno evidenziando.
- L’eccezione è rappresentata dal titolo con la maggiore capitalizzazione in assoluto. Il maggiore titolo dei semiconduttori presenta un rank di 4,7, vicino al proprio minimo annuale: una posizione particolarmente significativa in una settimana così densa di eventi.
- Tassi e credito restano ai vertici. Il fondo sulle obbligazioni a lunga scadenza mantiene il proprio massimo annuale a 100,0 e il fondo sul credito investment grade è a 98,7, mentre il fondo sui Treasury a scadenza intermedia è salito di 4,6 punti di rank a 71,5. Il comparto energetico ha rappresentato tre dei sei cali più ampi. Per costi e commissioni, consulta le commissioni di Saxo Italia.
Fonte dei dati: Saxo, al 1 ottobre 2026, sulla base della chiusura del 30 settembre. Le performance passate non sono indicative dei risultati futuri.
Dati basati sulla fine della giornata del 30 settembre, quindi sul posizionamento di mercoledì e non sull’andamento dei prezzi di oggi.
- Flussi sui singoli titoli hanno mostrato più spesso vendita che acquisto di volatilità. Sette dei dieci gruppi non presentavano una direzione definita oppure avevano una struttura orientata alla generazione di reddito, mentre altri due avevano una struttura simile a un collar, con una direzionalità riconducibile esclusivamente alla copertura. I semiconduttori sono stati l’unico gruppo a mostrare una vera inclinazione direzionale: è stato accumulato upside a lunga scadenza, finanziato con la vendita di premio sulle scadenze più ravvicinate in vista di un evento programmato.
- Flussi settoriali e sugli ETF hanno contraddetto la lettura della giornata, un aspetto che vale la pena sottolineare chiaramente. La volatilità a livello di indice è stata acquistata anziché venduta, compresa una copertura contro il rischio di coda molto out-of-the-money sul lotto con il maggior numero di contratti dell’insieme, e non si è osservato alcun accumulo di mega-cap a fronte di vendite sul mercato più ampio. Le coperture con una direzione chiaramente leggibile si sono concentrate a livello settoriale, nelle banche e nel comparto finanziario in senso ampio, mentre sul settore più debole della giornata sono state vendute opzioni downside. I fondi citati servono esclusivamente come contesto di mercato; per costi e commissioni sulle operazioni in exchange-traded fund, consulta le commissioni di Saxo Italia.
Quanto il mercato delle opzioni aveva prezzato per questa settimana, calcolato intorno alla chiusura di venerdì.
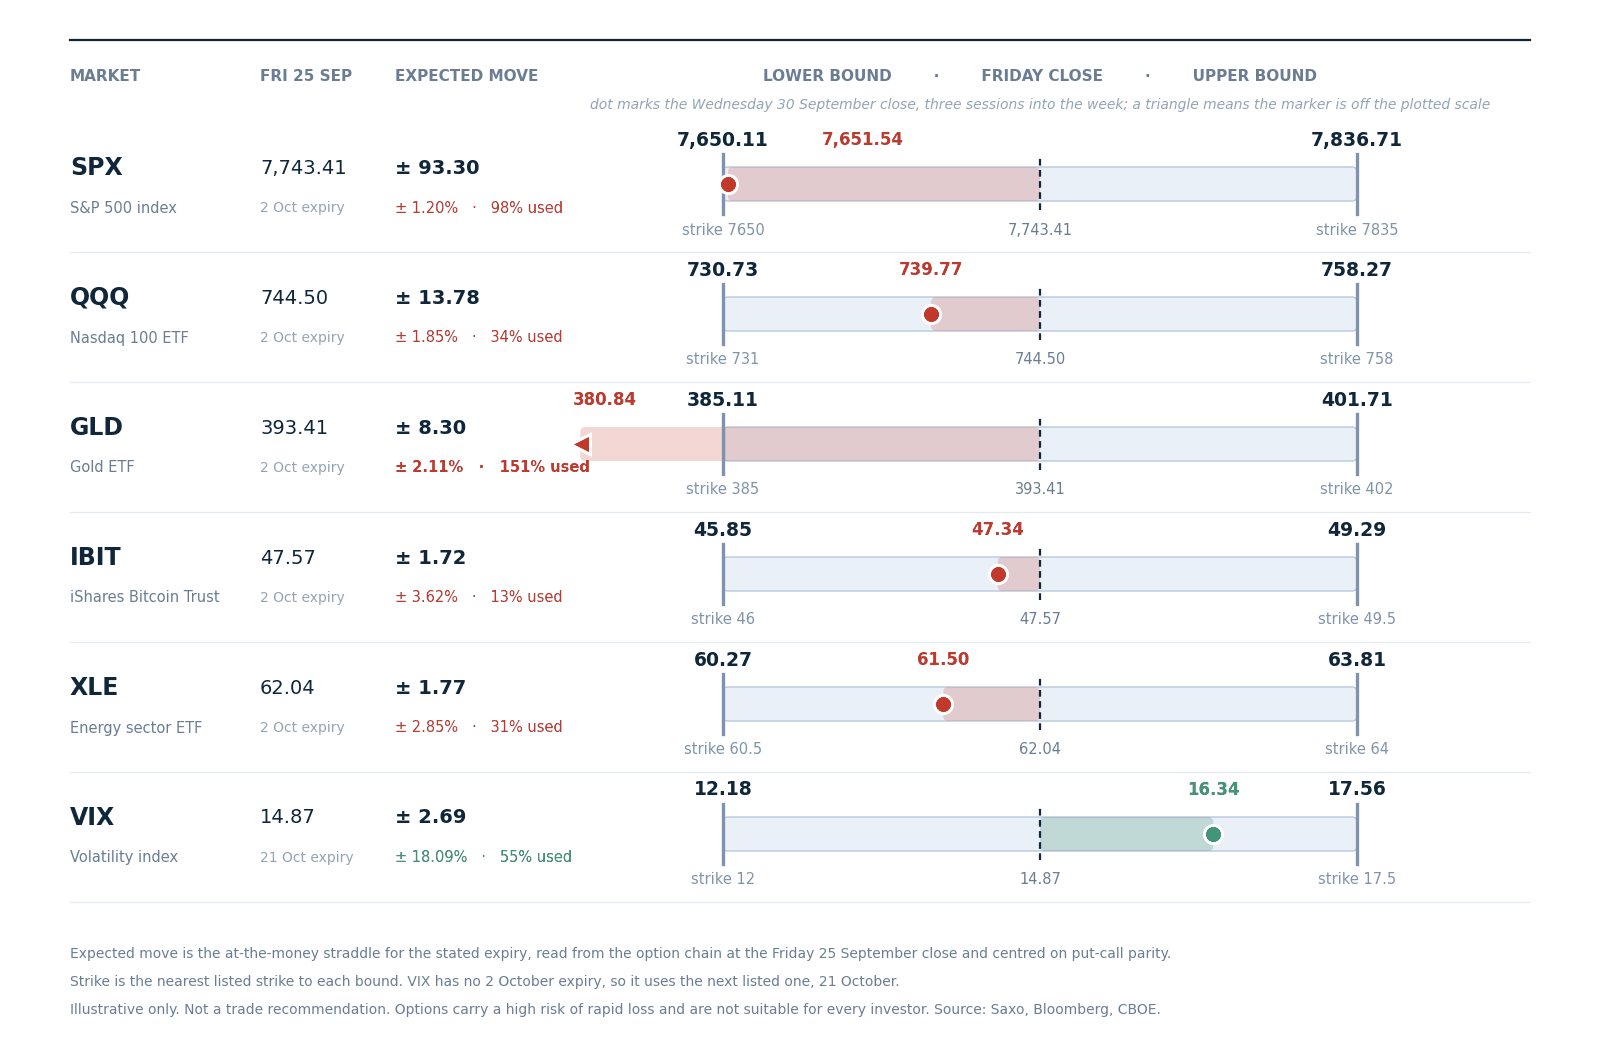 Movimento atteso fino a venerdì 2 ottobre, calcolato intorno alla chiusura del 25 settembre utilizzando lo strike quotato più vicino per ciascun limite. Per la volatilità viene utilizzata la scadenza del 21 ottobre, la successiva disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì; non si tratta di una previsione.
- Dopo tre sedute su cinque, l’indice ha praticamente esaurito il movimento prezzato per la settimana. L’S&P 500 si trova a 7.651,54 rispetto a un limite inferiore di 7.650,11, avendo già utilizzato il 98% dell’intervallo settimanale prezzato, con ancora due sedute da disputare e appena 1,43 punti di distanza dal limite inferiore.
- Per il resto del mercato rimane invece ancora ampio margine. Il fondo sul Nasdaq 100 ha utilizzato il 34% del proprio intervallo, l’energia il 31% e il fondo sul bitcoin il 13%. La volatilità ha utilizzato il 55% ed è l’unica voce al di sopra del proprio livello di riferimento.
- Il fondo sull’oro rappresenta nuovamente l’eccezione, con il 151% dell’intervallo utilizzato e una quotazione al di sotto del limite inferiore di 385,11, rispetto al 127% della seduta precedente.
- Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; per costi e commissioni consulta le commissioni di Saxo Italia.
La sessione cash statunitense si svolge dalle 15:30 CET alle 22:00 CET. L’indice ISM manifatturiero di settembre sarà pubblicato alle 16:00 CET, mezz’ora dopo l’apertura, collocandosi quindi all’interno della sessione su cui viene regolata la scadenza odierna e non prima di essa. Accenture e Nike pubblicheranno i risultati.
Domani sarà pubblicato il rapporto sull’occupazione di settembre, il principale appuntamento programmato della settimana e il motivo per cui la scadenza di venerdì incorpora il livello di premio attuale. Hong Kong è chiusa per la Festa Nazionale, quindi la liquidità asiatica potrebbe essere inferiore al consueto durante la mattinata europea. Gli esiti futuri sono incerti e possono comportare perdite.
- Movimento implicito della seduta. Le opzioni SPXW prezzano un movimento dello 0,61%, pari a circa 47 punti, fino alla chiusura di questa sera alle 22:00 CET, sulla base dello straddle at-the-money con scadenza odierna. Le quotazioni precedenti all’apertura degli Stati Uniti sono indicative.
- Intervallo implicito legato agli eventi. La scadenza del 2 ottobre prezza uno 0,91%, pari a circa 70 punti, includendo l’ISM di oggi e il rapporto sull’occupazione di domani. Una seduta fa prezzava 78,3 punti con ancora tre sedute da disputare; il solo decadimento temporale avrebbe portato il valore a circa 64, quindi sono stati aggiunti all’incirca sei punti.
- Dove la volatilità non viene prezzata. La correlazione implicita a 11,17 è superiore a quella di 72 delle 85 sedute presenti nel nostro storico e la dispersione, a 36,25, è inferiore alla propria mediana, in una giornata in cui l’indice equal-weight si è mosso tre volte più dell’indice principale. A nostro avviso, il mercato potrebbe prezzare una divergenza inferiore rispetto a quella effettivamente registrata sul mercato.
- Segnale di rischio di coda. Lo SKEW è sceso a 141,92, al di sotto di 64 sedute presenti nel nostro storico, mentre il tratto iniziale della curva è salito. A nostro avviso, la domanda potrebbe concentrarsi sulle prossime due sedute, piuttosto che sul rischio di coda più distante.
La divergenza che conta è quella tra l’indice e i suoi stessi componenti, non quella tra le diverse scadenze. Pochissimi titoli stanno sostenendo il livello dell’indice principale, il costo per assicurarsi contro questa divergenza non si è mosso e i due appuntamenti più importanti della settimana si concentrano nelle prossime due sedute. Le opzioni comportano un rischio elevato di perdite rapide.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.