Accedi a tutte le piattaforme da un solo conto

Volatilità obbligazionaria in rialzo, bond ancora stabili - Options Brief - 30 settembre 2026
Opzioni 10 minutes to read
Riassunto: la volatilità implicita sui Treasury ha toccato un nuovo record storico mentre i rendimenti sono rimasti quasi invariati. Un'anomalia che suggerisce come uno dei due mercati possa star inviando un segnale fuorviante.
Il costo per proteggere una posizione in Treasury ha raggiunto ieri il livello più alto mai registrato nei nostri dati. I Treasury stessi hanno invece chiuso più o meno sui livelli di apertura.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 16,04 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (144,58) | FUTURE VIX FRONT-MONTH: 17,53
Punti chiave
- La volatilità dei tassi ha raggiunto il livello più alto mai registrato nei nostri dati. Il MOVE è salito del 4,71% a 106,61, superando tutte le 83 rilevazioni disponibili, in una giornata in cui il rendimento del Treasury decennale è sceso.
- La volatilità azionaria è esattamente nella media. Il VIX è sceso a 16,04, a meno di un centesimo dalla propria mediana, mentre il VIX1D, a 11,69, è la misura meno cara tra quelle considerate.
- Anche i ranking confermano il quadro. Tre dei sei maggiori rialzi del ranking in una singola seduta, su un universo di 187 strumenti, riguardano fondi obbligazionari.
Le dichiarazioni di un esponente della Federal Reserve hanno frenato il mercato obbligazionario, mentre due dati macroeconomici hanno esercitato pressioni nella direzione opposta. Il presidente della Fed di New York, John Williams, ha dichiarato che non vi è alcuna urgenza di procedere con un ulteriore aumento dopo la mossa di settembre, ridimensionando le aspettative per ottobre e spingendo al ribasso il tratto breve della curva. A settembre, la fiducia dei consumatori si è attestata a 81,9, contro 89,0 atteso, il livello più debole da oltre dodici anni, mentre ad agosto le posizioni lavorative vacanti sono diminuite di 256.000 unità, a 7,08 milioni, minimo degli ultimi cinque mesi.
In questo contesto, i Treasury hanno vissuto una seduta volatile. Il rendimento del decennale ha toccato un massimo intraday del 5,29%, il livello più alto degli ultimi diciannove anni, per poi chiudere nuovamente intorno al 5,236%; il biennale ha terminato la giornata intorno al 4,893%, dopo aver superato il 4,95% nel corso della seduta. Entrambi hanno chiuso su livelli inferiori rispetto all'inizio della giornata.
L'azionario è sceso per la seconda seduta consecutiva: l'S&P 500 ha perso lo 0,17%, attestandosi a 7.670,84. A non scendere è stato invece il costo della protezione dal rischio tassi, ed è questo il tema centrale della giornata.
- USA (chiusura di martedì 29 settembre): l'S&P 500 è sceso dello 0,17% a 7.670,84 e il Dow ha perso 132 punti, chiudendo a 51.355,13, mentre il Nasdaq 100 è salito dello 0,21% a 30.339,33. La vera storia è stata la dispersione al suo interno: Apple ha perso il 2,66% e Meta Platforms ha guadagnato il 3,24%, con una distanza di quasi sei punti percentuali in una giornata in cui l'indice si è mosso di appena circa un sesto di punto percentuale. Il fondo sui semiconduttori ha guadagnato l'1,15%, mentre le utility hanno guidato i fondi settoriali, con un rialzo dell'1,17%.
- Europa: l'Euro Stoxx 50 è salito dello 0,30% a 6.320,27 e il DAX dello 0,10%, mentre Parigi ha perso lo 0,53% e lo Stoxx Europe 600 è sceso leggermente a 638,09.
- Asia (mercoledì mattina): i mercati regionali stanno rimbalzando per la prima volta in tre sedute. Il Nikkei 225 guadagna l'1,8%, il CSI 300 lo 0,2% e l'Hang Seng è invariato, mentre il Kospi ha invertito il rialzo ed è ora in calo dello 0,3%. L'indice sull'attività manifatturiera cinese si è attestato a 50,1.
- Materie prime e tassi: il fondo sull'oro è salito dell'1,32% a 382,89 e quello sui titoli minerari dell'1,34%, recuperando parte del calo di lunedì; l'argento ha guadagnato lo 0,96%. Il contratto front-month sul greggio è stato oggetto di rollover tra queste due rilevazioni, pertanto non viene indicata alcuna variazione di seduta. Il rendimento a un anno è salito di tre punti base al 4,591%, quello a due anni è sceso di sei punti base al 4,893% e quello a dieci anni di due punti base al 5,236%.
- Regime di mercato: in transizione, con il VIX a 16,04, la curva cash in contango e la volatilità realizzata a venti giorni stabile al 10,78%.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 29 settembre, salvo diversa indicazione. Le variazioni dei rendimenti sono calcolate rispetto alla rilevazione precedente. Le performance passate non sono indicative dei risultati futuri.
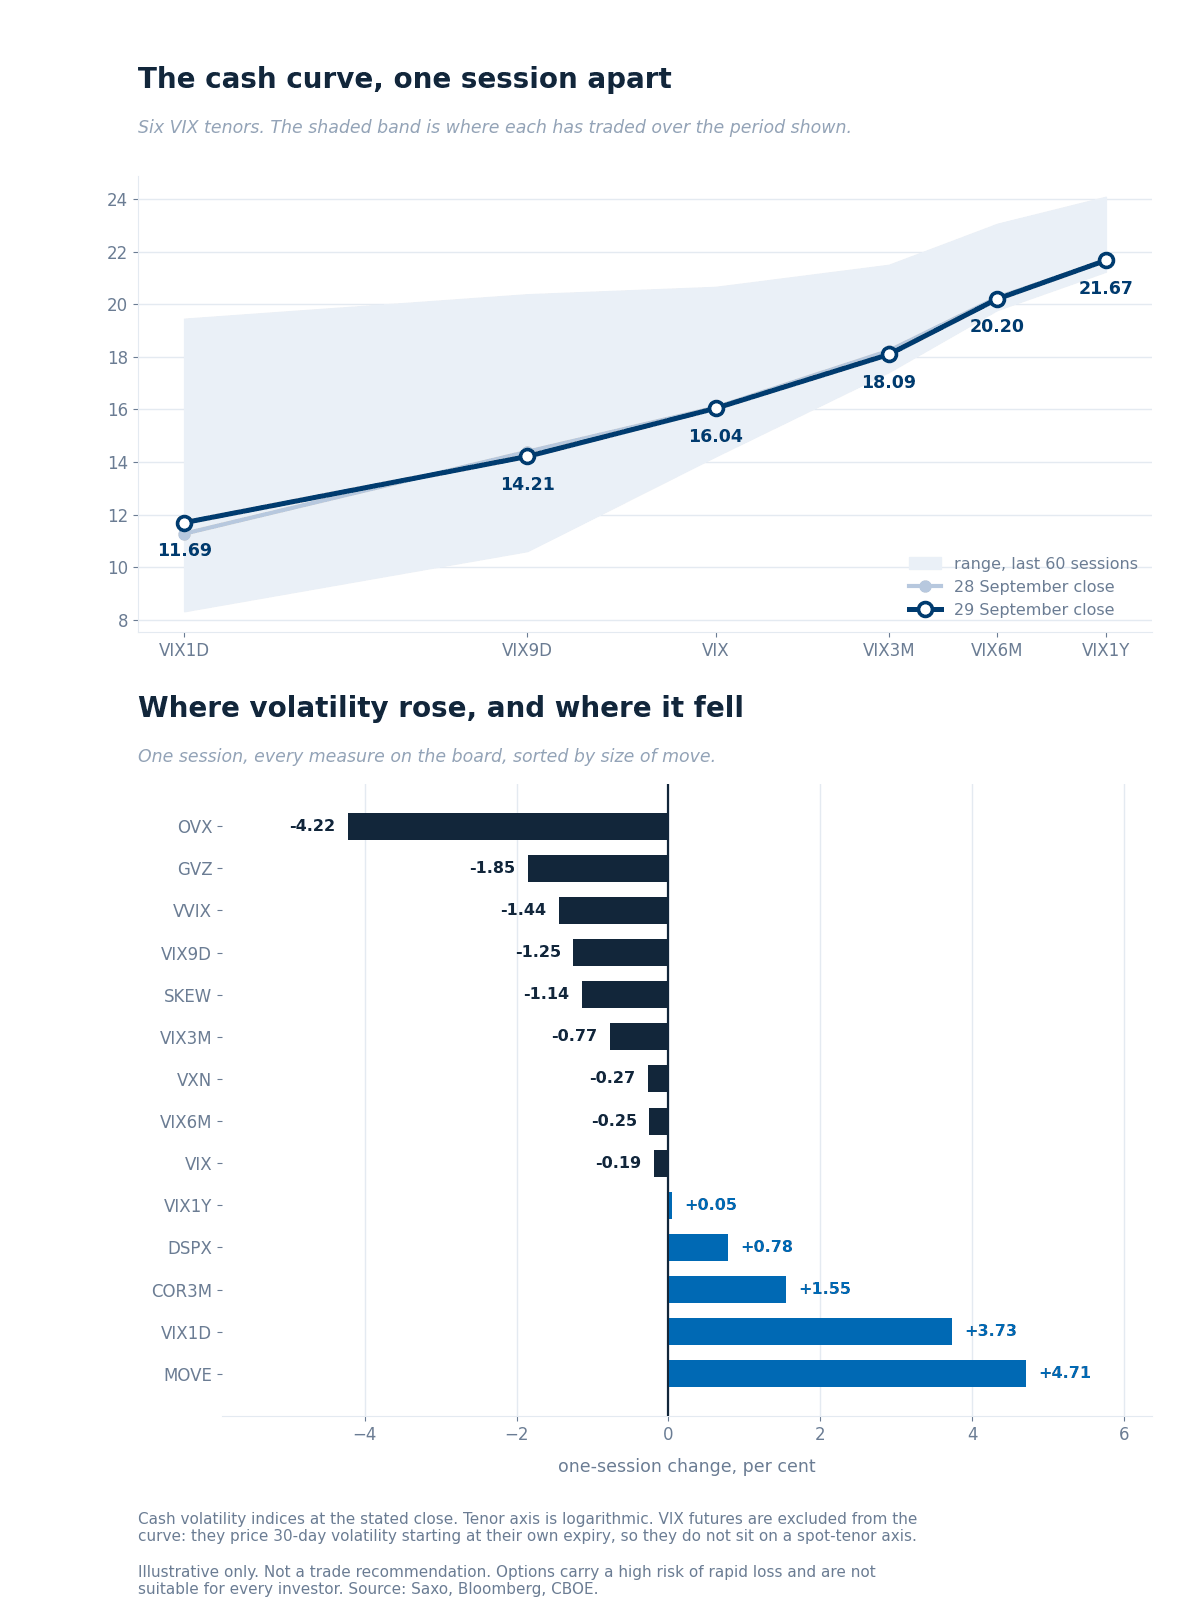 Le sei scadenze cash del VIX alla chiusura di martedì rispetto alla seduta precedente e ai rispettivi intervalli delle ultime 60 sedute, con le variazioni su una seduta riportate sotto.
Lettura della curva
- La curva della volatilità azionaria è rimasta sostanzialmente ferma. Il VIX ha perso lo 0,19% a 16,04, il VIX9D l'1,25% a 14,21 e il VIX3M lo 0,77% a 18,09, mentre il VIX1Y è rimasto invariato. L'unico a salire è stato il VIX1D, in rialzo del 3,73% a 11,69, che resta comunque il valore più basso tra quelli considerati.
- I due movimenti più ampi hanno riguardato entrambi i tassi. Il MOVE è salito del 4,71% a 106,61 e l'indicatore sull'ETF dei Treasury del 7,31% a 17,90. Entrambi misurano un sottostante diverso rispetto al VIX e qui non vengono mai messi direttamente a confronto con quest'ultimo; si sono mossi, mentre la curva della volatilità azionaria è rimasta ferma.
- I rapporti, non riportati nel grafico. Il rapporto tra VIX3M e VIX è pari a 1,13 e quello tra Nasdaq e S&P a 1,38, entrambi invariati. Lo skew, a 144,58, è elevato rispetto alla sua storia di lungo periodo, dove valori compresi tra 115 e 120 sono tipici, anche se 47 delle sedute archiviate mostrano livelli superiori.
Future sul VIX
- Il contratto front-month è a 17,530, in calo di 0,32, mentre il secondo contratto è a 18,260, lasciando la struttura in contango a 0,960. Il premio rispetto allo spot si è ridotto a 1,49 da 1,78.
- La parità put-call colloca il forward di ottobre a 17,68, entro 0,15 dal valore del feed, quindi non si è verificato alcun rollover. Nessuno dei due valori compare nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla rispettiva scadenza.
Fonte: Saxo, Bloomberg, CBOE, 30 settembre 2026, circa ore 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Il ranking di Saxo sulla volatilità implicita copre 187 sottostanti di opzioni USA e 327 dell'Eurozona, dove 0 rappresenta il minimo a un anno e 100 il massimo a un anno. L'universo USA comprendeva gli stessi 187 strumenti in entrambe le sedute, quindi il confronto è omogeneo.
- Lo strumento tipico è diventato leggermente più caro in termini di volatilità implicita. Il ranking mediano USA è salito a 44,1 da 42,3 e il percentile mediano a 59,5 da 55,2; la mediana dell'Eurozona è pari a 42,0. Nessuno di questi movimenti è particolarmente ampio, ed è proprio questo il punto: nel complesso, il quadro è rimasto sostanzialmente invariato.
- Tassi e credito si trovano ai vertici della classifica. Il fondo sulle obbligazioni a lunga scadenza è al massimo dell'ultimo anno, con un ranking di 100,0, mentre il fondo sul credito investment grade si trova appena sotto, a 96,3. Entrambi hanno guadagnato oltre 12 punti di ranking in una sola seduta e quasi 70 nell'arco di cinque sedute.
- È la concentrazione a rendere il movimento un segnale. Tre dei sei maggiori rialzi del ranking in una singola seduta riguardano fondi obbligazionari, con il fondo sulle obbligazioni dei mercati emergenti che registra il maggiore dei tre, pari a 14,2 punti. Nessun gruppo azionario presenta un andamento analogo.
- Il settore sanitario rappresenta sette delle prime venti posizioni del ranking USA, il gruppo settoriale più numeroso. Si tratta di una dinamica distinta dalla domanda osservata sui tassi e merita di essere monitorata separatamente. Consulta le commissioni di Saxo Italia per tutti i dettagli.
Fonte dei dati: Saxo, al 30 settembre 2026, sulla base della chiusura del 29 settembre. Le performance passate non sono indicative dei risultati futuri.
Sulla base dei dati di fine giornata del 29 settembre: si tratta del posizionamento di martedì e non dell'andamento dei prezzi di oggi.
- I flussi sui singoli titoli non hanno fornito indicazioni direzionali chiare. Otto dei dieci gruppi sono risultati privi di una direzione definita oppure caratterizzati da strategie orientate alla generazione di reddito, e la maggior parte del premio della giornata è stata scambiata a metà dello spread sotto forma di pacchetti multi-leg a lunga scadenza.
- I flussi settoriali e sugli ETF hanno mostrato un unico tema chiaro, ma con segnali in entrambe le direzioni. Tutte le operazioni di grandi dimensioni chiaramente acquistate nel gruppo dei tassi riguardavano put, ma il cluster più consistente sulle scadenze ravvicinate è stato eseguito sul bid, indicando che la volatilità obbligazionaria sul tratto breve veniva venduta anziché acquistata. I titoli dei semiconduttori hanno mostrato flussi orientati alla generazione di reddito nonostante il rally. I fondi citati servono esclusivamente come contesto di mercato; consulta le commissioni di Saxo Italia per tutti i dettagli.
Quanto prezzava il mercato delle opzioni per questa settimana, calcolato sulla base della chiusura di venerdì.
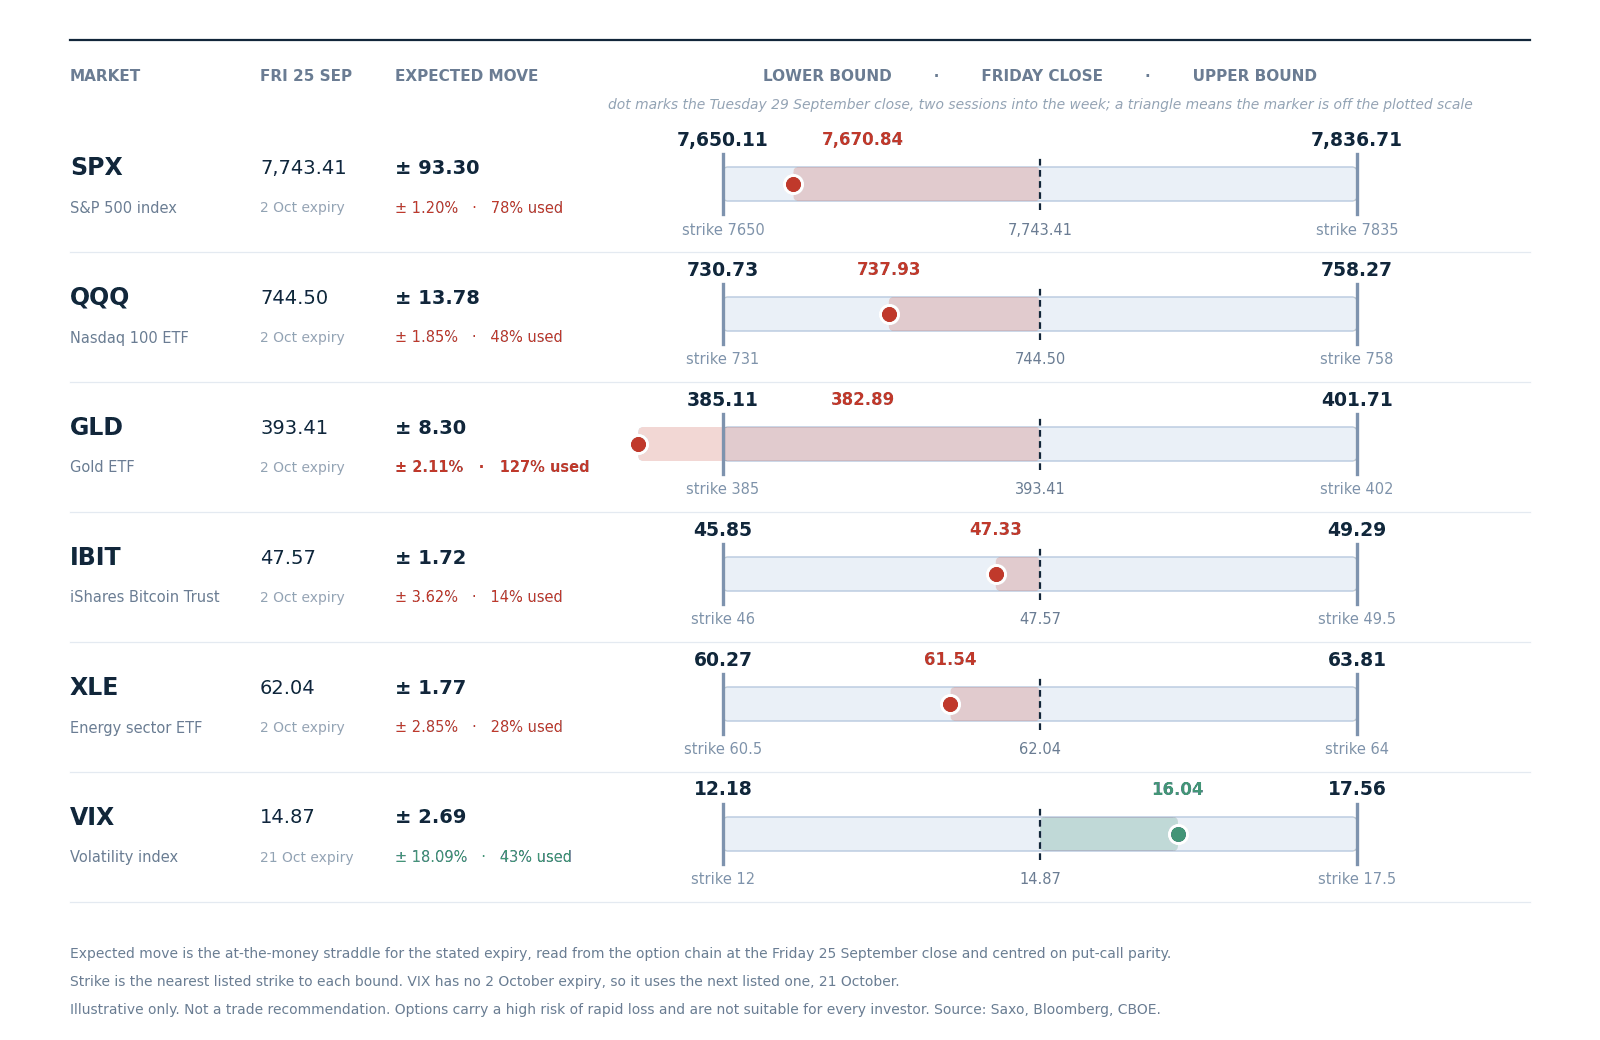 Movimento atteso fino a venerdì 2 ottobre, calcolato intorno alla chiusura del 25 settembre utilizzando lo strike quotato più vicino per ciascun limite. La volatilità utilizza la scadenza del 21 ottobre, il cui forward si trova sopra lo spot. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì; non si tratta di una previsione.
- Dopo due sedute su cinque, l'indice ha già percorso gran parte del range settimanale. L'S&P 500 si trova a 7.670,84, rispetto a un limite inferiore di 7.650,11, e ha già utilizzato il 78% dell'intero range prezzato per la settimana, con ancora tre sedute da disputare. Il fondo sul Nasdaq 100 ha utilizzato il 48%, quello sulla volatilità il 44%, quello sull'energia il 28% e quello sul bitcoin il 14%.
- Il fondo sull'oro si trova ancora al di fuori della propria fascia, con il 127% del range utilizzato e sotto il limite inferiore di 385,11, anche se ha recuperato terreno rispetto al 187% raggiunto lunedì. Un mercato può uscire anticipatamente dal range e successivamente rientrarvi.
- Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; consulta le commissioni di Saxo Italia per tutti i dettagli.
La sessione cash statunitense si svolge dalle 15:30 CET alle 22:00 CET. Il rapporto sull'inflazione PCE di agosto sarà pubblicato alle 14:30 CET, un'ora prima dell'apertura, insieme alle revisioni annuali del PIL e del PCE, mentre la variazione dell'occupazione ADP sarà diffusa alle 14:15 CET e l'indice dei responsabili degli acquisti di Chicago alle 15:45 CET. La scadenza odierna viene regolata alla chiusura del mercato cash, quindi incorpora nel prezzo sia la reazione ai dati sia l'intera seduta successiva, non soltanto il periodo che precede la pubblicazione. La stima preliminare dell'inflazione tedesca è prevista alle 14:00 CET e il rapporto EIA sulle scorte alle 16:30 CET.
Micron pubblica oggi i risultati. È inoltre la fine del trimestre, quindi i flussi di ribilanciamento potrebbero influenzare gli scambi indipendentemente dai dati. Giovedì sarà pubblicato l'indice ISM manifatturiero e venerdì il rapporto sull'occupazione. Gli esiti futuri sono incerti e possono comportare perdite.
- Movimento implicito della seduta. Le opzioni SPXW prezzano un movimento di 41,5 punti, pari allo 0,54%, fino alla chiusura di questa sera alle 22:00 CET. Le quotazioni precedenti all'apertura del mercato USA sono indicative.
- Range implicito legato agli eventi. La scadenza del 2 ottobre prezza 78,3 punti, pari all'1,02%, includendo PCE, ISM e i dati sull'occupazione di venerdì. Una seduta fa prezzava 89 punti, con una sessione in più da disputare, e il solo decadimento temporale avrebbe portato il valore a circa 77: ciò significa che dalla volatilità in sé è stato riassorbito ben poco.
- Dove il mercato sta pagando la volatilità. Il MOVE, a 106,61, è superiore a tutte le rilevazioni disponibili nei nostri dati, mentre il VIX si trova a meno di un centesimo dalla propria mediana. Secondo la nostra valutazione, il mercato potrebbe stare pagando per proteggersi dal rischio sui tassi, considerando invece il rischio azionario sostanzialmente ordinario; i ranking confermano questo quadro.
- La dispersione è realizzata, non prezzata. Apple e Meta hanno chiuso a sei punti percentuali di distanza l'una dall'altra, mentre l'indice si è mosso soltanto dello 0,17%; eppure la correlazione implicita, a 11,17, è superiore a quella di 72 delle sedute archiviate, mentre la dispersione, a 36,31, si colloca sotto la propria mediana. A nostro avviso, il mercato potrebbe non stare ancora prezzando il differenziale effettivamente registrato sul mercato cash.
La divergenza rilevante è quella tra le diverse asset class, non tra le scadenze: la volatilità dei tassi è ai massimi di tutte le rilevazioni disponibili, mentre quella azionaria si trova a metà del proprio range, alla vigilia di un dato sull'inflazione e di un rapporto sull'occupazione nell'arco di tre sedute. Le opzioni comportano un rischio elevato di perdite rapide.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.