Accedi a tutte le piattaforme da un solo conto

Curva dei rendimenti: arretra il breve, il lungo resiste - Options Brief - 5 ottobre 2026
Opzioni 10 minutes to read
Riassunto: i dati sul mercato del lavoro sono ormai alle spalle e il premio per la volatilità nei due giorni successivi è crollato, mentre quello sull’orizzonte di un anno è rimasto pressoché invariato. Il sollievo si è concentrato sull’evento appena superato, ma l’unico indicatore ancora su livelli estremi non ha mostrato alcun reale ridimensionamento.
Il dato sui payroll è stato l’unico evento programmato della settimana. Una volta archiviato, il mercato delle opzioni ha smesso di incorporare un premio per i due giorni successivi.
REGIME DI MERCATO: BULL MARKET A BASSA VOLATILITÀ | VIX 15,31 | STRUTTURA A TERMINE: CONTANGO | SKEW: NELLA FASCIA INTERMEDIA (144,88) | FUTURE VIX FRONT-MONTH: 17,75
Punti chiave
- In ordine di scadenza. Il VIX1D è sceso del 22,31%, il VIX9D del 13,86%, il VIX del 6,59%, il VIX3M del 3,07%, il VIX6M dell’1,80% e il VIX1Y dello 0,78%: ogni scadenza ha registrato un calo inferiore rispetto a quella che la precede.
- La curva è tornata alla normalità, senza raggiungere livelli estremi. Il rapporto VIX3M/VIX è a 1,176, pari alla sua mediana delle ultime 60 sedute, rispetto a 1,134.
- La volatilità dei tassi è l’unica a trovarsi su livelli estremi. Il MOVE, a 107,30, supera 58 delle ultime 60 rilevazioni, rispetto a una mediana di 76,11; la volatilità azionaria si colloca invece nella fascia intermedia.
Il rapporto sull’occupazione statunitense di settembre ha deluso le attese. I payroll si sono attestati a 29.000, contro un consensus di 84.000; i dati dei due mesi precedenti sono stati rivisti al ribasso di 60.000 unità e il tasso di disoccupazione è salito al 4,2% dal 4,1%. Il mercato ha ridotto al 20% la probabilità di un rialzo dei tassi da parte della Federal Reserve nella riunione di ottobre.
All’interno della Federal Reserve non c’è però una posizione unanime. La vicepresidente Bowman ha segnalato che non vi è un’esigenza urgente di ulteriori interventi, unendosi a un gruppo sempre più numeroso favorevole a una pausa, mentre la presidente della Fed di Dallas Logan ha sostenuto che i tassi debbano salire di altri 50 punti base o più. I verbali saranno pubblicati mercoledì.
L’Europa ha fornito il secondo tema della giornata. L’euro è sceso su un nuovo minimo del ciclo contro il dollaro, toccando questa mattina 1,1161 rispetto alla chiusura di venerdì intorno a 1,1255, penalizzato dai timori per i conti pubblici francesi e dall’ampliamento degli spread sovrani. Lo spread decennale tra Germania e Francia ha toccato 159 punti base, per poi chiudere venerdì intorno a 141.
- Stati Uniti (chiusura di venerdì 2 ottobre): l’S&P 500 è salito dello 0,73% a 7.722,72, il Nasdaq 100 dell’1,00% a 30.807,93, segnando una chiusura record, e il Dow dello 0,49% a 51.182,11. La partecipazione al rialzo è stata limitata, con l’indice equal-weight in progresso dello 0,33%. I semiconduttori hanno guidato i rialzi: il fondo sui chip è avanzato del 2,07% e il settore tecnologico dell’1,01%. Tesla è salita del 4,65%, Nvidia dell’1,34% e Meta dello 0,30%.
- Europa: venerdì si è assistito a un recupero parziale dopo una settimana appesantita dai rendimenti. Lo Stoxx Europe 600 ha guadagnato lo 0,75% a 631,36, il DAX l’1,17% a 25.231,20, l’Euro Stoxx 50 l’1,02% a 6.238,51 e il CAC 40 lo 0,79% a 7.897,19. Nell’arco della settimana, lo Stoxx 600 ha perso l’1,1% e il CAC il 2,24%, registrando la peggiore performance da aprile.
- Asia (lunedì mattina): Tokyo guida i rialzi, con il Nikkei 225 in progresso del 2,22% a 69.822,57, sostenuto dalla forza dei semiconduttori. L’Hang Seng è poco mosso a 23.952,28. I mercati della Cina continentale e della Corea del Sud sono chiusi, pertanto non sono disponibili quotazioni.
- Materie prime e tassi: il Brent scambia intorno a 101,51, in calo dello 0,72%, dopo essere tornato sopra quota 100 la scorsa settimana. L’oro spot si attesta intorno a 4.140, rispetto al settlement dei future di venerdì a 4.170,80; l’argento ha chiuso in rialzo dell’1,82% a 61,52. Il rendimento del Treasury decennale è al 5,264%, quello a due anni al 4,808% e quello a trent’anni al 5,615%.
- Regime di mercato: bull market a bassa volatilità: VIX a 15,31, curva cash in contango, volatilità realizzata a venti giorni al 10,06% e stabile, con l’indice dello 0,85% sopra la propria media a cinquanta giorni.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 2 ottobre, salvo diversa indicazione. Le variazioni dei rendimenti sono calcolate rispetto alla rilevazione della seduta precedente. Le performance passate non sono indicative dei risultati futuri.
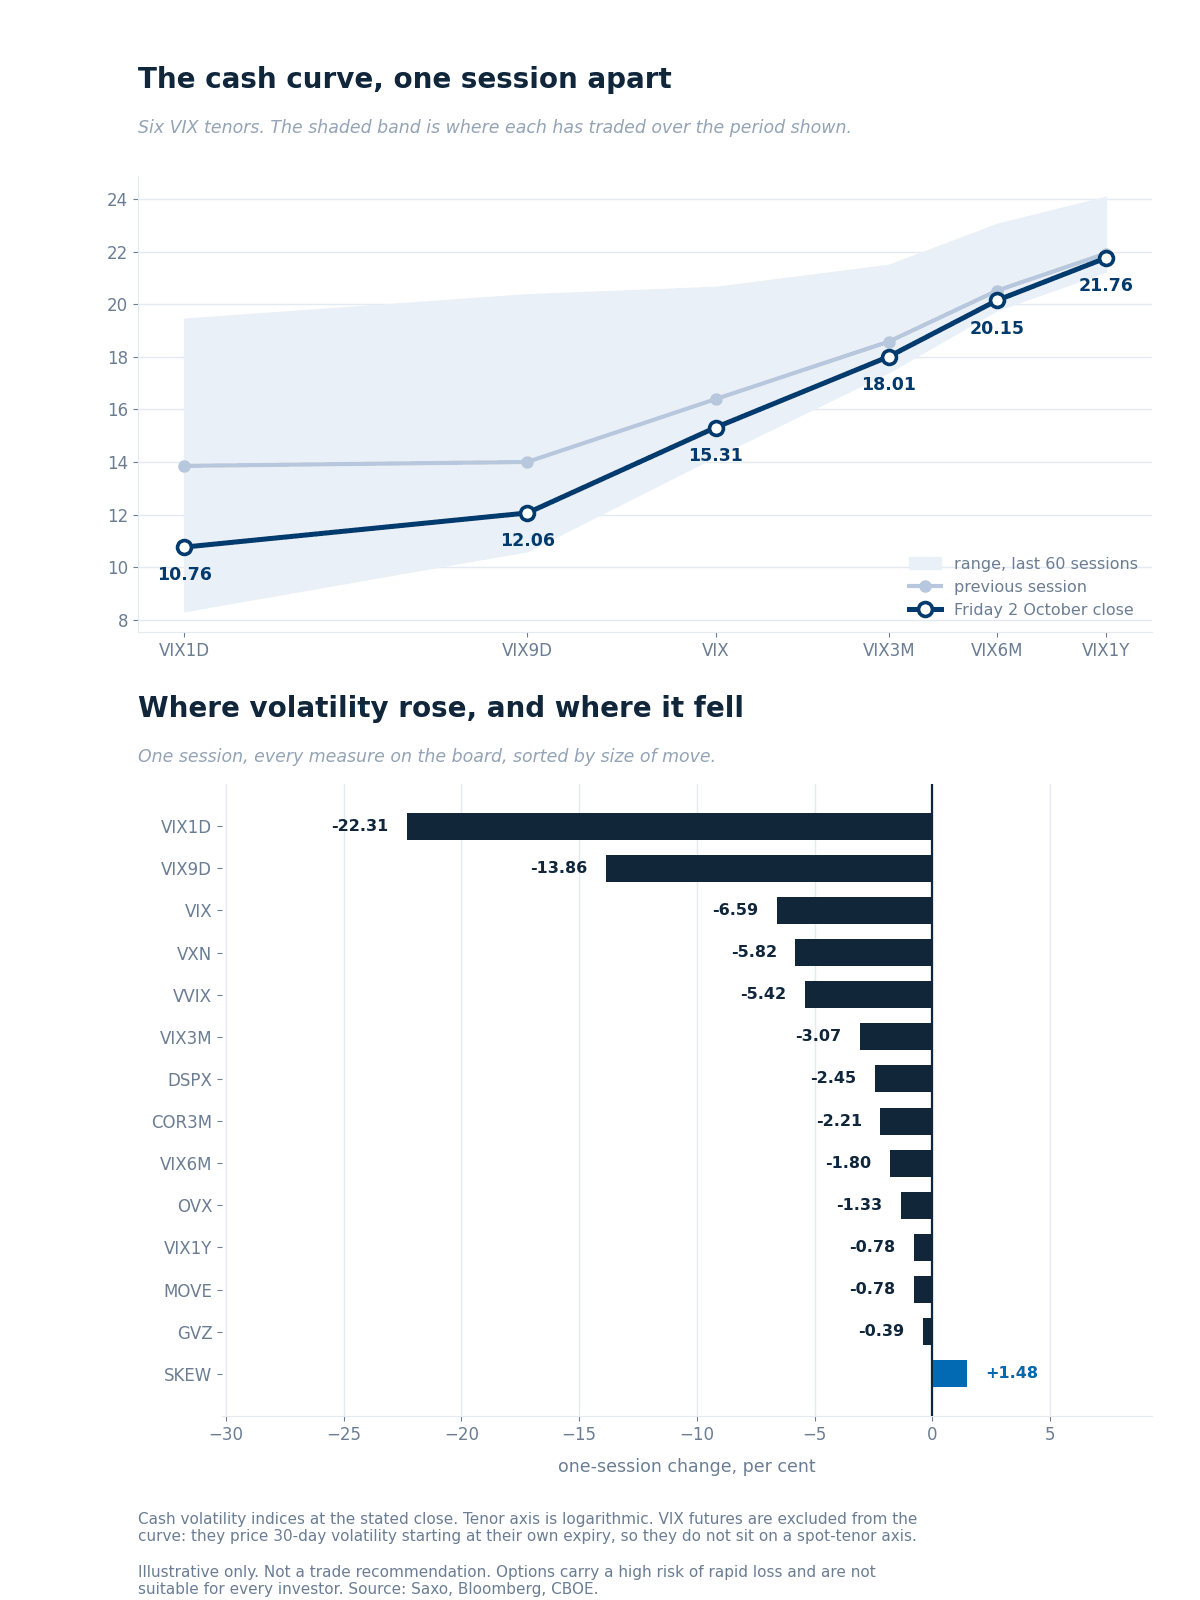 Le sei scadenze cash del VIX alla chiusura di venerdì rispetto alla seduta precedente, all’interno dei rispettivi intervalli delle ultime 60 sedute.
Come leggere la curva
- L’intera curva è scesa, con il calo più marcato sulla parte anteriore. Le scadenze più ravvicinate si collocano nella parte bassa dei rispettivi intervalli: il VIX9D è alla decima rilevazione più bassa delle ultime 60 e il VIX1D alla ventunesima, mentre il VIX si colloca alla ventiquattresima.
- I tassi restano l’unico segmento su livelli estremi. Il MOVE, a 107,30, supera 58 delle ultime 60 rilevazioni, rispetto a una mediana di 76,11. La volatilità dell’oro, a 23,23, è inferiore a tutte le rilevazioni tranne tre; quella del petrolio è a 51,00.
- Alcuni rapporti non riportati nel grafico. Il rapporto VIX3M/VIX è a 1,176, esattamente in linea con la mediana delle ultime 60 sedute, mentre il rapporto Nasdaq/S&P è a 1,385. Lo SKEW è salito di 2,11 punti a 144,88, un livello elevato rispetto a una norma di lungo periodo più vicina a 115, ma distante meno di un decimo di punto dalla propria mediana trimestrale.
Future sul VIX
- Il primo contratto quota 17,75 e il secondo 18,40, con un rapporto di contango pari a 0,965. Il premio rispetto allo spot si è ampliato a 2,36 da 1,69: lo spot è sceso di 1,08, mentre il contratto di ottobre di circa 0,41.
- La parità colloca il forward di ottobre a 17,67 e quello di novembre a 18,33, entro 0,09 da ciascun feed, quindi nessuno dei due è stato oggetto di roll e il confronto resta valido. Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a trenta giorni a partire dalla rispettiva scadenza.
Fonte: Saxo, Bloomberg, CBOE, 5 ottobre 2026, circa le 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Il ranking della volatilità implicita di Saxo copre 187 sottostanti di opzioni statunitensi e 334 dell’area euro, dove 0 rappresenta il minimo di un anno e 100 il massimo. In entrambi gli universi, i titoli considerati sono rimasti gli stessi nelle due sedute, rendendo quindi il confronto omogeneo.
- Per il titolo tipico, la volatilità è diventata leggermente meno costosa. Negli Stati Uniti, il ranking mediano è sceso a 44,3 da 45,8 e la volatilità implicita mediana al 32,37% dal 32,96%; nell’area euro, la mediana è scesa a 45,1 da 47,1. Rispetto alle misure sugli indici, si tratta di un movimento contenuto nella stessa direzione.
- La distribuzione si è assottigliata nella parte alta. La quota di titoli statunitensi con ranking superiore a 70 è scesa al 10,2% dall’11,8%, mentre quella con ranking inferiore a 20 è salita al 17,6% dal 15,0%.
- Tassi e credito restano ai vertici della classifica. Il fondo sulle obbligazioni a lunga scadenza si mantiene a 92,1 e quello sul credito investment grade a 88,9, entrambi vicini ai massimi percentili dell’ultimo anno, con volatilità implicita rispettivamente a una cifra e nella fascia centrale delle “teens”: è lo stesso segnale trasmesso dal MOVE.
- Il settore sanitario è quello in cui la volatilità sui singoli titoli resta maggiormente richiesta, occupando sei delle prime venti posizioni, con Merck a 91,0, Danaher a 89,1 e Thermo Fisher a 88,4. L’unico valore estremo nel ranking al di fuori del settore è il fondo sul Brasile, a 100,0, in vista del ballottaggio presidenziale del 25 ottobre. Per informazioni su costi e oneri applicabili, consultare le commissioni di Saxo Italia.
Fonte dei dati: Saxo, al 5 ottobre 2026, sulla base della chiusura del 2 ottobre. Le performance passate non sono indicative dei risultati futuri.
Dati basati sulla chiusura del 2 ottobre: il posizionamento è quello di venerdì e non riflette l’andamento dei prezzi odierno.
I flussi forniscono un’indicazione neutrale rispetto alla lettura odierna, ed è opportuno definirli come tali. L’offerta di call a breve scadenza è stato l’unico comportamento chiaramente leggibile, ma in diversi segmenti non correlati tra loro venivano vendute, anziché acquistate, le code più lontane. L’insieme dei dati non supporta quindi l’ipotesi che la protezione contro rischi più distanti sia diventata più costosa.
- Flussi sui singoli titoli senza una direzione netta. Il premio sulle call ha prevalso, ma le operazioni di maggiori dimensioni sulle call sono state eseguite sul bid, a metà dello spread oppure come componenti di spread e roll; nei casi in cui il lato aggressore è chiaramente identificabile, gli acquisti hanno riguardato prevalentemente le put.
- Flussi settoriali e sugli ETF di natura strutturale più che direzionale, composti da operazioni bilaterali sulla volatilità e da operazioni di finanziamento. L’eccezione è rappresentata da tassi e credito, dove è stato acquistato upside sulla duration mentre la protezione sul credito è rimasta attiva. I fondi citati sono riportati esclusivamente come contesto di mercato; per costi e commissioni sulle operazioni in exchange-traded fund, consultare le commissioni di Saxo Italia.
Quanto prezzato dal mercato delle opzioni per questa settimana, calcolato intorno alla chiusura di venerdì.
Movimento atteso fino a venerdì 9 ottobre, calcolato intorno alla chiusura del 2 ottobre con lo strike quotato più vicino a ciascun estremo. La volatilità utilizza la scadenza del 21 ottobre, la successiva disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì, non si tratta di una previsione.
- La settimana si apre senza che alcuna parte del movimento atteso sia stata ancora utilizzata: è la lettura più pulita delle cinque. La fascia dell’indice va da 7.634,71 a 7.810,73, pari a un movimento dell’1,14% in entrambe le direzioni, con gli strike quotati più vicini a 7635 e 7810.
- La classifica è l’elemento da tenere maggiormente in considerazione. Il fondo sul bitcoin presenta il movimento atteso più ampio, al 3,23%, seguito dall’energia al 2,72% e dal fondo sull’oro al 2,00%, rispetto all’1,72% del fondo sul Nasdaq 100 e all’1,14% dell’indice.
- La volatilità stessa incorpora un movimento del 12,76% in entrambe le direzioni fino alla scadenza di ottobre, per una fascia compresa tra 13,36 e 17,26 intorno a 15,31. Il limite superiore coincide quasi esattamente con il livello a cui scambia già il future front-month.
- Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; per costi e commissioni, consultare le commissioni di Saxo Italia.
La sessione cash statunitense si svolge dalle 15:30 CET alle 22:00 CET. Il calendario è quasi vuoto: l’indagine ISM sui servizi di settembre, prevista alle 16:00 CET, è l’unico dato statunitense di rilievo e vi sono pochi altri appuntamenti prima della pubblicazione, mercoledì, dei verbali della Federal Reserve.
Ed è proprio questa assenza di eventi il punto centrale per chi osserva la parte anteriore della curva. La scadenza odierna viene regolata alla chiusura delle 22:00 CET, senza alcun evento programmato al suo interno. Le trimestrali non entreranno nel vivo fino a giovedì, quando pubblicheranno i risultati PepsiCo, Fast Retailing, Progressive e Tesco, seguite venerdì da Delta Air Lines. I mercati della Cina continentale e della Corea del Sud restano chiusi. Gli esiti futuri sono incerti e possono comportare perdite.
- Movimento implicito della seduta. Le opzioni SPXW prezzano 39,25 punti, pari allo 0,51%, fino alla chiusura di questa sera e 87,70, pari all’1,14%, fino a quella di venerdì. Le quotazioni precedenti all’apertura sono indicative.
- Ciò che il passare del tempo non spiega. Alla scadenza di venerdì erano prezzati 88,10 punti fino alla chiusura di venerdì, contro gli attuali 87,70. Nel frattempo non è trascorsa alcuna seduta, quindi quei 0,4 punti sono interamente frutto di un repricing: l’intervallo settimanale è rimasto invariato, mentre la parte anteriore della curva è crollata.
- Segnale di tail risk. Lo SKEW è tornato sulla propria mediana mentre il VIX è sceso e il premio del front-month si è ampliato a 2,36 punti. A nostro avviso, il mercato potrebbe semplicemente aver eliminato il premio legato all’evento, anziché riprezzare ciò che si trova più avanti.
- Lettura della correlazione. La correlazione implicita, a 11,48, supera 49 delle ultime 60 rilevazioni, mentre la dispersione, a 34,70, si colloca alla ventitreesima. Il singolo titolo tipico presenta una volatilità implicita superiore al 32%, a fronte di un indice a 15,31. Secondo la nostra valutazione, l’indice potrebbe prezzare uno scenario di calma, mentre i singoli titoli no.
L’elemento da monitorare è quale estremità della curva si muoverà per prima. La parte anteriore ha restituito in una sola seduta il premio legato ai payroll e non vi sono eventi in calendario che possano sostituirlo prima di mercoledì; le scadenze più vicine sono quindi convenienti perché non incorporano eventi. Ciò che la settimana non ha ancora assorbito resta più avanti sulla curva: una volatilità dei tassi che non è mai scesa e una correlazione che è rimasta sostenuta. Le opzioni comportano un rischio elevato di perdite rapide.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.