Accedi a tutte le piattaforme da un solo conto

L’indice sale grazie al titolo medio, cresce la domanda di correlazione - Options Brief - 2 ottobre 2026
Opzioni 10 minutes to read
Riassunto: dopo aver sottoperformato mercoledì, giovedì il titolo medio ha guidato il rialzo del mercato. Nel frattempo, la correlazione implicita è aumentata, segnalando una crescente domanda di protezione contro movimenti più sincronizzati tra i titoli.
Mercoledì il titolo medio ha registrato un calo tre volte superiore a quello dell’indice. Giovedì la situazione si è ribaltata.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 16,39 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (142,77) | FUTURE VIX FRONT-MONTH: 18,00
Punti chiave
- È stata l’ampiezza del mercato a sostenere il rialzo. Il fondo S&P 500 equiponderato è salito dello 0,47%, contro lo 0,18% del fondo ponderato per capitalizzazione, mentre quattro dei sette titoli a maggiore capitalizzazione hanno chiuso in calo.
- Il mercato delle opzioni si è mosso nella stessa direzione. La correlazione implicita è aumentata del 5,10% a 11,74, un livello superiore a 55 delle 60 sedute archiviate, mentre la dispersione è scesa a 35,57.
- La volatilità dei tassi rimane l’unico dato estremo del quadro. Il MOVE si attesta a 108,14, un livello superiore a 59 delle 60 rilevazioni, nonostante il calo registrato.
Il debito sovrano europeo è balzato in cima all’agenda. Dopo l’arrivo di una legge di bilancio per il 2027 all’Assemblea nazionale francese, lo spread decennale tra Germania e Francia si è ampliato di 14 punti base a 141, segnando un nuovo massimo degli ultimi quattordici anni, con la Francia vicina al 4,92% e il Bund in discesa verso il 3,51%, nel primo vero movimento verso beni rifugio di questo ciclo. I rendimenti europei a breve scadenza sono crollati con il ridimensionamento delle aspettative di ulteriori strette da parte della Banca centrale europea, mentre l’euro è sceso ai minimi dall’inizio del 2025.
Il secondo shock è arrivato dal greggio. Il Brent ha chiuso in rialzo del 4,4% a 102,31, dopo la notizia secondo cui gli Stati Uniti starebbero dispiegando un terzo gruppo da battaglia di portaerei e altri 10.000 militari in Medio Oriente.
I rendimenti statunitensi hanno invertito la rotta. Il decennale ha testato un massimo di ciclo del 5,34% prima di chiudere in calo di circa quattro punti base, nei pressi del 5,25%, mentre il biennale è sceso di nove punti base, portandosi appena sotto il 4,80%.
- Stati Uniti (chiusura di giovedì 1 ottobre): l’S&P 500 è salito dello 0,19% a 7.666,45, il Nasdaq 100 dello 0,31% a 30.501,56, mentre il Dow è rimasto invariato. Il fondo equiponderato ha guadagnato lo 0,47%, contro lo 0,18% di quello ponderato per capitalizzazione. Alphabet ha perso l’1,70%, Apple lo 0,81% e Amazon lo 0,37%, mentre Nvidia è salita dell’1,09%. Accenture ha guadagnato circa il 16%, il maggiore rialzo giornaliero della sua storia. Il settore energetico ha guidato i rialzi, con un progresso dell’1,95%; la sanità è rimasta indietro dell’1,32% e il biotech del 2,01%.
- Europa: lo Stoxx Europe 600 è sceso dell’1,14% a 627,65, la chiusura più bassa da giugno, mentre l’Euro Stoxx 50 ha perso l’1,49%. Le banche dell’area euro sono scese del 3,90%, il maggiore movimento settoriale del quadro. Londra ha perso l’1,7%, con i rendimenti dei gilt trentennali che hanno toccato il 6%.
- Asia (venerdì mattina): Hong Kong rappresenta il punto debole, con l’Hang Seng in calo del 2,64% a 23.964 e il relativo sottoindice tecnologico in flessione del 2,45%, la discesa più marcata da marzo. Tokyo ha ceduto lo 0,85%. I mercati della Cina continentale sono chiusi per la Golden Week, quindi non sono disponibili quotazioni.
- Materie prime e tassi: il Brent si mantiene vicino a 102, mentre l’oro spot, a 4.186, guadagna lo 0,4% ma resta in calo del 2,3% nella settimana. Il rendimento trentennale è rimasto invariato al 5,628% e gli spread high yield si sono ampliati di sette punti base a 318, il livello più ampio da marzo.
- Regime di mercato: in transizione, con il VIX a 16,39, la curva cash in contango, la volatilità realizzata a venti giorni al 10,42% e in aumento, e l’indice vicino alla propria media a cinquanta giorni.
Fonte: Saxo, Bloomberg, CBOE. Livelli riferiti alla chiusura del 1° ottobre, salvo diversa indicazione. Le variazioni dei rendimenti sono calcolate rispetto alla rilevazione della seduta precedente. Le performance passate non sono indicative dei risultati futuri.
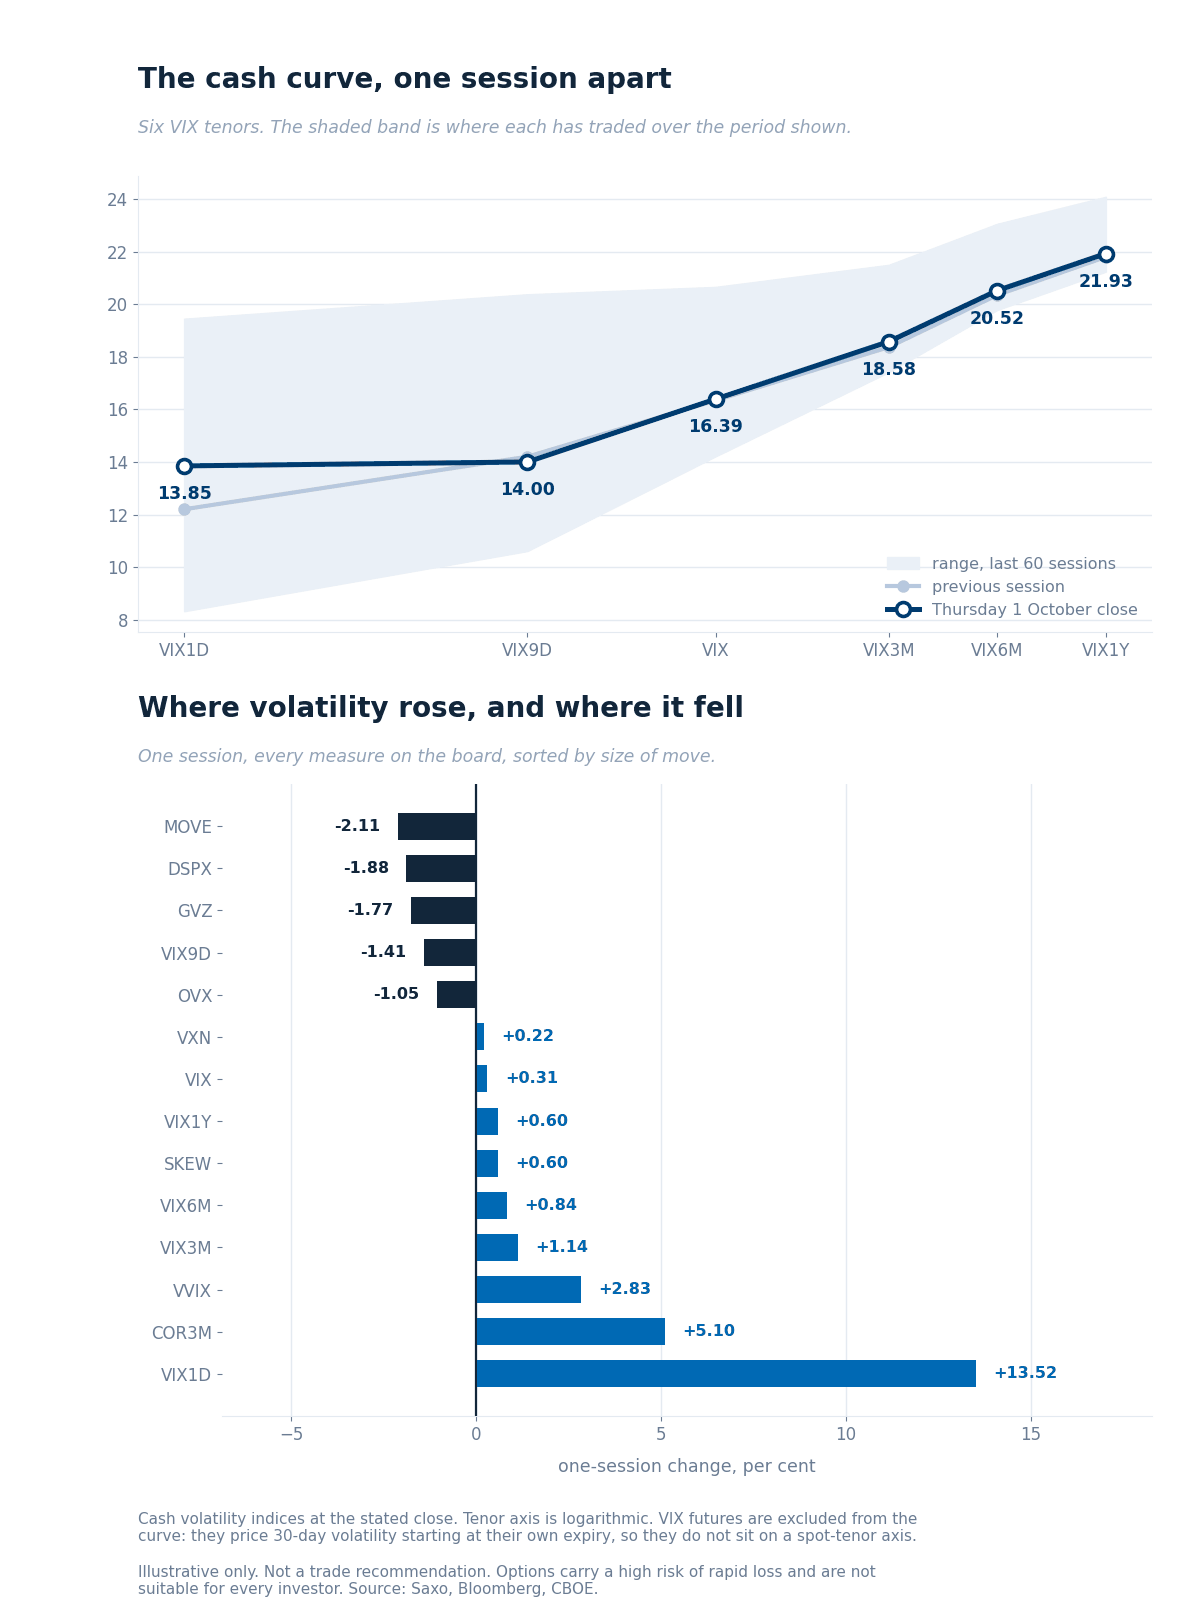 Le sei scadenze cash del VIX alla chiusura di giovedì rispetto alla seduta precedente, all’interno dei rispettivi intervalli delle ultime 60 sedute.
Come leggere la curva
- Il movimento si è concentrato interamente sulla parte breve. Il VIX1D è salito del 13,52% a 13,85 in vista dei dati odierni sull’occupazione, mentre il VIX9D è sceso a 14,00 e il VIX ha guadagnato lo 0,31% a 16,39. Le scadenze fino a un mese si collocano sopra le rispettive mediane delle ultime 60 sedute; le tre scadenze successive sono invece al di sotto.
- I tassi continuano a rappresentare l’estremo. Il MOVE, a 108,14, è superiore a 59 delle ultime 60 rilevazioni nonostante un calo del 2,11%, mentre la volatilità dell’oro, a 23,32, è inferiore a 55 di esse e quella del petrolio è scesa a 51,69.
- Alcuni rapporti non riportati nel grafico. Il rapporto tra VIX3M e VIX è pari a 1,13, mentre quello tra Nasdaq e S&P è 1,37. Lo SKEW è salito a 142,77, un livello elevato rispetto a una norma di lungo periodo più vicina a 115, anche se 43 delle ultime 60 rilevazioni erano superiori.
Future sul VIX
- Il contratto front-month quota 18,00 e il secondo 18,52, per un rapporto di contango pari a 0,970. Il premio rispetto allo spot si è ampliato a 1,61 da 1,39.
- La parità put-call colloca il forward di ottobre a 18,08 e quello di novembre a 18,63, entro 0,11 dai rispettivi feed, quindi nessuno dei due ha effettuato il roll e il confronto rimane valido. Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a trenta giorni a partire dalla rispettiva scadenza.
Fonte: Saxo, Bloomberg, CBOE, 2 ottobre 2026, circa ore 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Il ranking di Saxo sulla volatilità implicita copre 187 sottostanti di opzioni statunitensi e 335 dell’area euro, dove 0 rappresenta il minimo di un anno e 100 il massimo. L’universo statunitense comprendeva gli stessi titoli in entrambe le sedute, rendendo quindi il confronto omogeneo.
- Il titolo tipico è diventato più caro in termini di volatilità. Il ranking mediano statunitense è salito a 45,8 da 43,6 e il percentile mediano a 61,5 da 58,7; la mediana dell’area euro è pari a 46,9.
- Gli strumenti che replicano gli indici restano quelli con la volatilità più conveniente del quadro rispetto al proprio intervallo annuale. Il fondo sull’S&P 500 si attesta a 18,6, quello sul Russell 2000 a 23,5 e quello sul Dow a 25,5, per una mediana del gruppo di 24,5 rispetto a 45,8 dell’intero quadro, mentre i sette titoli a maggiore capitalizzazione si attestano a 56,2. A nostro avviso, questi strumenti potrebbero far pagare meno per questo differenziale rispetto a quanto suggeriscono attualmente le misure di correlazione.
- Tassi e credito restano ai vertici. Il fondo sulle obbligazioni a lunga scadenza mantiene il massimo annuale a 100,0, il fondo sul credito investment grade si attesta a 92,9 e quello sui Treasury a scadenza intermedia a 69,3.
- La sanità è il settore in cui la volatilità dei singoli titoli registra maggiore domanda, con una mediana settoriale di 68,1, seconda soltanto a tassi e credito, e Merck a 96,7, in una seduta in cui il settore ha chiuso in calo. I due maggiori ribassi nel ranking sono stati legati all’esaurirsi dell’effetto di eventi specifici: Accenture ha perso 19,0 punti e Micron 14,1, portando Micron a 6,7 e Nvidia a 4,4, vicino al proprio minimo annuale. Per costi e commissioni, consulta le commissioni di Saxo Italia.
Fonte dei dati: Saxo, al 2 ottobre 2026, sulla base della chiusura del 1° ottobre. Le performance passate non sono indicative dei risultati futuri.
Sulla base dei dati di fine giornata del 1° ottobre: il posizionamento di giovedì, non l’andamento dei prezzi di oggi.
I flussi non forniscono indicazioni sulla lettura odierna, un aspetto che vale la pena chiarire senza forzare interpretazioni. Otto dei dieci gruppi presentano un’indicazione di bassa convinzione e la componente dominante è costituita da strutture deep in-the-money a più livelli eseguite a metà spread, gambe abbinate e operazioni tecniche di roll.
- I flussi sui singoli titoli non hanno mostrato alcuna inclinazione netta. Nei casi in cui è possibile identificare il lato aggressore, i movimenti si compensano e il premio più elevato dell’insieme deriva da una struttura di finanziamento piuttosto che da una posizione direzionale ad alta convinzione.
- I flussi settoriali e sugli ETF sono risultati neutrali o orientati alla copertura, con l’attività a livello di indice costruita deliberatamente in modo delta-neutral. Nulla suggerisce lo smantellamento di una posizione di dispersione, che sarebbe invece il segnale che l’impostazione odierna avrebbe fatto prevedere. I fondi citati rappresentano esclusivamente un riferimento al contesto di mercato; per costi e commissioni sulle operazioni in fondi negoziati in borsa, consulta le commissioni di Saxo Italia.
Quanto il mercato delle opzioni aveva prezzato per questa settimana, prendendo come riferimento la chiusura di venerdì scorso.
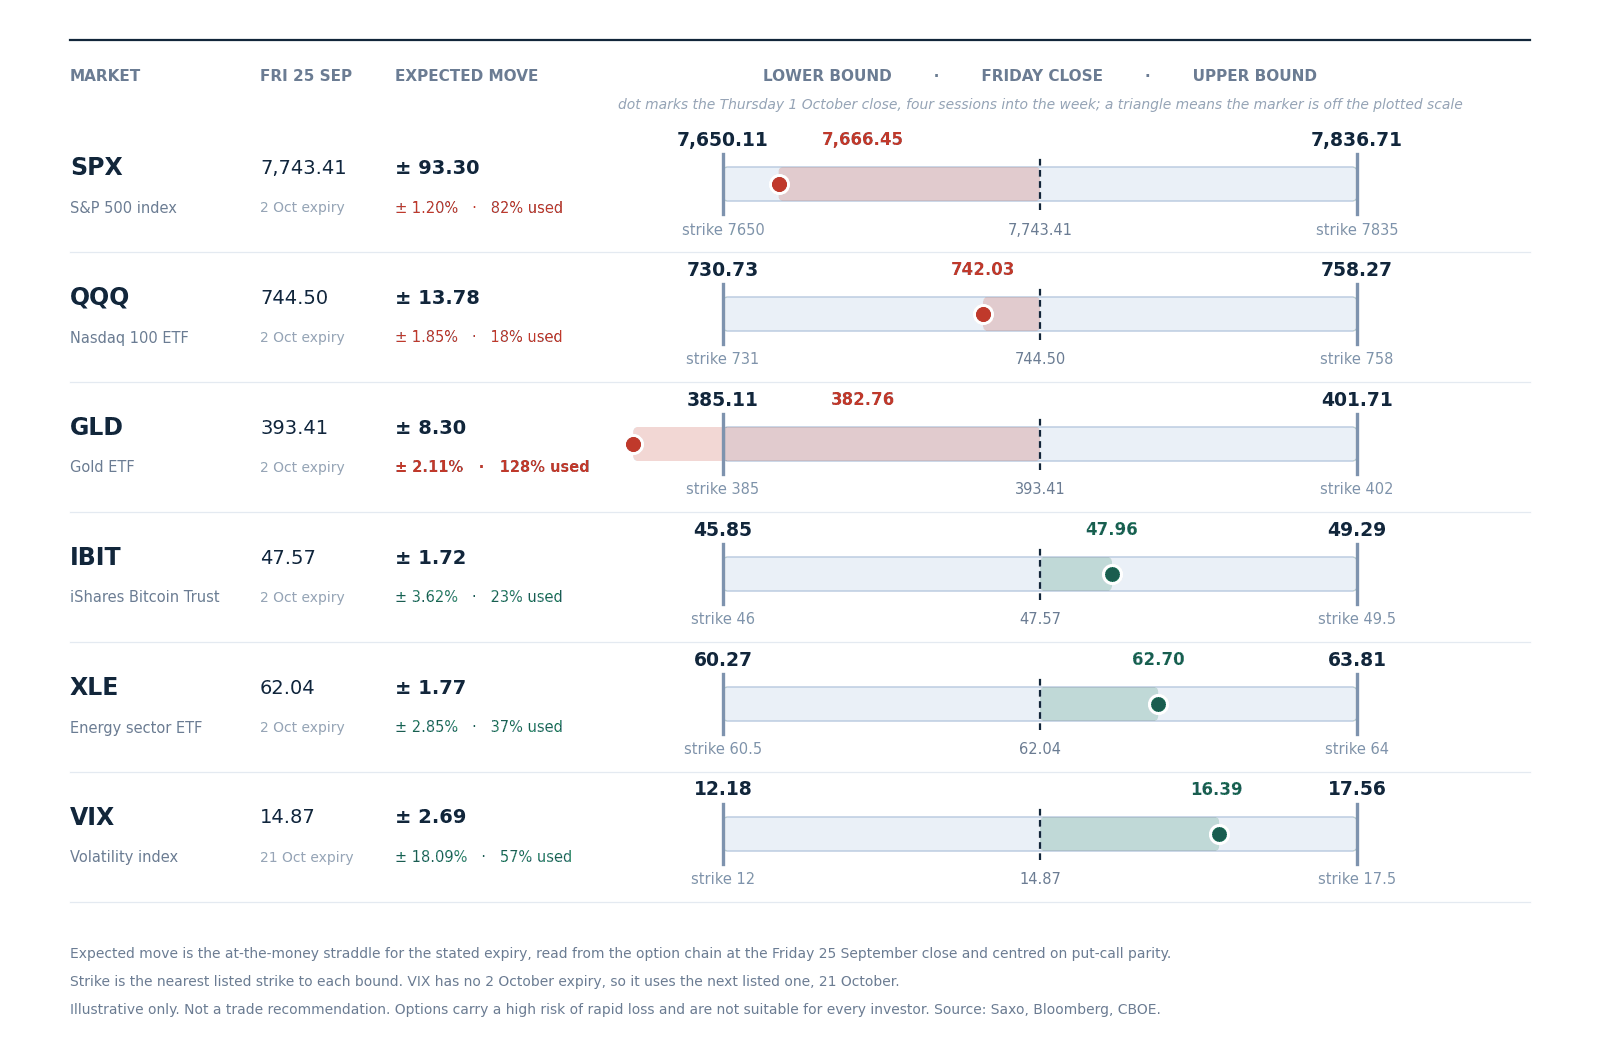 Movimento atteso fino a venerdì 2 ottobre, calcolato intorno alla chiusura del 25 settembre con lo strike quotato più vicino a ciascun limite. Per la volatilità viene utilizzata la scadenza del 21 ottobre, la successiva disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì, non si tratta di una previsione.
- Dopo quattro sedute su cinque, l’indice ha recuperato margine. Si trova a 7.666,45 rispetto a un limite inferiore di 7.650,11, avendo utilizzato l’82% dell’intervallo prezzato per la settimana, contro il 98% della seduta precedente.
- Il fondo sull’oro rimane l’eccezione, con il 128% dell’intervallo utilizzato e un livello inferiore alla soglia di 385,11, sebbene in calo rispetto al 151% di ieri. In quattro sedute ha percorso una distanza maggiore di quella che il mercato delle opzioni aveva prezzato per l’intera settimana.
- Il resto del quadro si è mosso appena. Il fondo sul Nasdaq 100 ha utilizzato il 18% dell’intervallo, il settore energetico il 37% e il fondo sul bitcoin il 23%, mentre la volatilità ha utilizzato il 56% ed è l’unica voce al di sopra del proprio livello di riferimento.
- Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; per costi e commissioni, consulta le commissioni di Saxo Italia.
La sessione cash statunitense si svolge dalle 15:30 CET alle 22:00 CET. La stima flash dell’inflazione dell’area euro sarà pubblicata alle 11:00 CET, con il dato headline previsto al 3,6% rispetto al 3,2%, in un mercato che ha appena penalizzato le banche dell’area euro di quasi il quattro per cento.
Il rapporto sull’occupazione di settembre sarà pubblicato alle 14:30 CET, un’ora prima dell’apertura, con le payroll previste a 90.000 rispetto a 162.000. La scadenza odierna viene regolata alla chiusura delle 22:00 CET, quindi incorpora nel prezzo sia il dato sia l’intera reazione della seduta, non soltanto il periodo che precede la pubblicazione. Logan, presidente della Fed di Dallas e la voce più hawkish nel dibattito divergente di questa settimana, interverrà alle 16:00 CET. Gli esiti futuri sono incerti e possono comportare perdite.
- Movimento implicito della seduta. Le opzioni SPXW prezzano 52,50 punti, pari allo 0,685%, fino alla chiusura di questa sera, includendo il dato sulle payroll e la successiva reazione della seduta; quelle con scadenza venerdì prossimo prezzano 115,75 punti, pari all’1,510%. Le quotazioni precedenti all’apertura sono indicative.
- Ciò che il semplice trascorrere del tempo non spiega. Ieri la stessa scadenza prezzava circa 70 punti con due sedute ancora da completare; con un decadimento a volatilità invariata ne sarebbero rimasti circa 49. Invece di essere sottratti, sono stati aggiunti tre punti, lo stesso segnale fornito dal rialzo del VIX1D.
- Dove la volatilità non viene prezzata a premio. La correlazione è diventata più cara e la dispersione più conveniente, eppure gli strumenti che replicano gli indici continuano a presentare la volatilità più conveniente del quadro, con il fondo sull’S&P 500 a 18,6 rispetto a una mediana di 45,8. Secondo la nostra valutazione, il mercato potrebbe essersi spostato leggermente verso uno scenario in cui gli asset si muovono maggiormente all’unisono, senza tuttavia riprezzare l’indice.
- Segnale di rischio di coda. Il MOVE si colloca sopra 59 delle 60 rilevazioni e il fondo sulle obbligazioni a lunga scadenza è al massimo annuale del ranking, mentre la volatilità dell’oro è inferiore a 55 rilevazioni. A nostro avviso, il rischio per cui il mercato sta pagando un premio potrebbe risiedere nei tassi, non nelle code della distribuzione azionaria.
L’elemento da monitorare è se le due misure continueranno a convergere. La correlazione ha registrato domanda partendo da livelli bassi, la dispersione è diminuita e il mercato ha prodotto una seduta in cui è stato il titolo medio a sostenere il movimento. L’indice è prezzato come se nessuno di questi due fenomeni si fosse verificato. Le opzioni comportano un rischio elevato di perdite rapide.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.