Accedi a tutte le piattaforme da un solo conto

21 titoli in cui la volatilità implicita si è allontanata dalla media
Opzioni
Riassunto: uno screening su 512 sottostanti con opzioni ha confrontato la volatilità implicita di ciascun titolo con il proprio storico degli ultimi dodici mesi. Alla chiusura di venerdì, ventuno nomi mostravano livelli lontani dalla norma e, in quattro casi, IV Rank e IV Percentile fornivano segnali divergenti.
Un valore vicino alla parte alta dell'intervallo storico di un titolo non dice nulla sulla probabilità che il movimento implicito nei prezzi si realizzi effettivamente.
Presa isolatamente, la volatilità implicita dice poco sul fatto che un'opzione sia costosa o meno. Un titolo biotech con una volatilità implicita del 60% può risultare relativamente conveniente rispetto alla propria storia recente, mentre una utility al 20% può trovarsi vicino ai massimi dell'ultimo anno. Per questo è utile confrontare ogni valore con il contesto storico del singolo titolo: è ciò che fanno, con metodologie diverse, IV Rank e IV Percentile. Lo screening notturno, che copre 512 sottostanti con opzioni disponibili tra Stati Uniti ed Europa, ha elaborato i dati alla chiusura di venerdì 2 ottobre 2026. Sono emersi tre gruppi distinti: alcuni titoli sanitari statunitensi in vista della stagione delle trimestrali, una serie di titoli europei con IV Rank in aumento da due settimane consecutive e diversi nomi legati ai metalli preziosi e agli asset digitali, la cui volatilità implicita si colloca vicino alla parte bassa del proprio intervallo storico nonostante livelli elevati in termini assoluti. (Fonte: Saxo OpenAPI, dati di chiusura del 2 ottobre 2026. Le performance passate non sono indicative dei risultati futuri e i dati riportati hanno finalità esclusivamente illustrative.)
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Come leggere insieme le due colonne
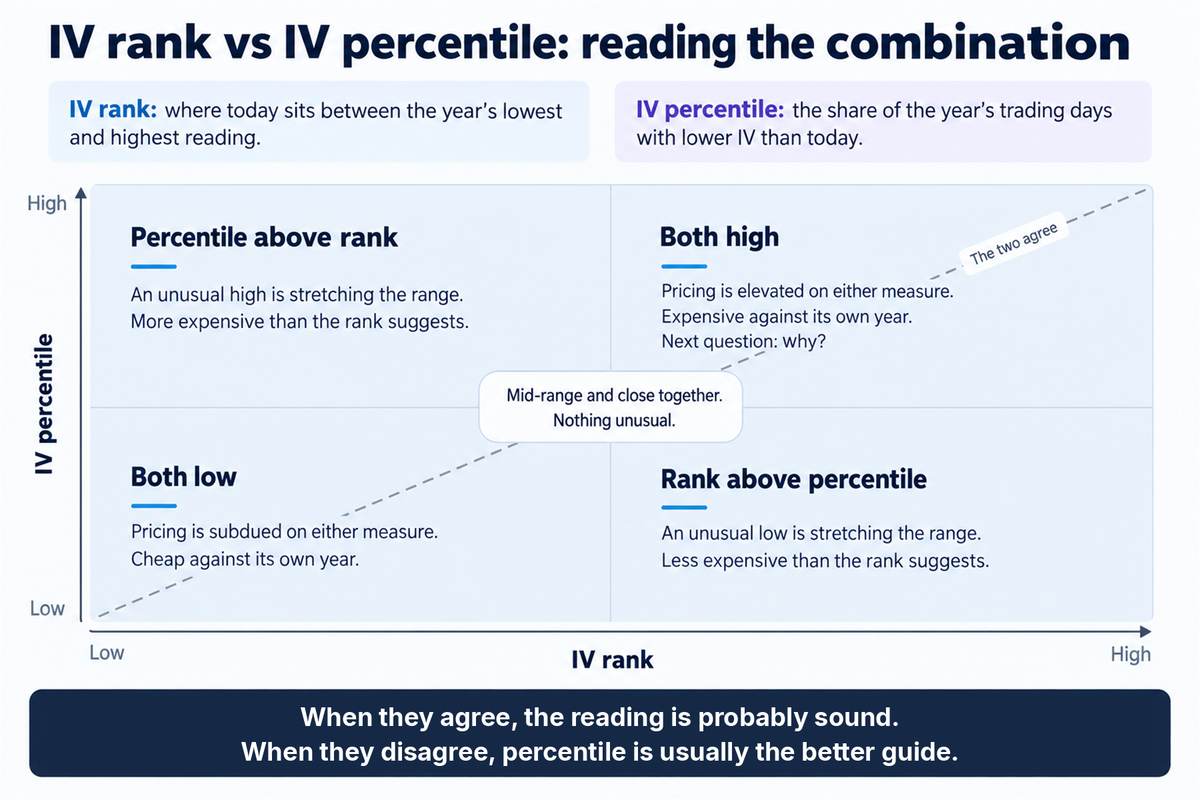
L’IV Rank colloca la volatilità implicita attuale all’interno dell’intervallo compreso tra il minimo e il massimo registrati nell’ultimo anno, su una scala da 0 a 100. L’IV Percentile risponde invece a una domanda diversa: in quante sedute dell’ultimo anno la volatilità implicita è stata inferiore a quella attuale? Un IV Rank pari a 95 e un IV Percentile di 45 indicano che la volatilità si trova vicino alla parte alta del proprio intervallo storico, ma che per una quota significativa dell’anno i livelli si sono mantenuti non troppo distanti da quelli attuali. La situazione opposta, con un IV Rank basso e un IV Percentile elevato, è spesso il risultato di un intervallo ristretto interrotto da uno o pochi picchi estremi.
Nessuno dei due indicatori rappresenta un segnale operativo. Opzioni relativamente costose possono diventare ancora più costose e opzioni relativamente convenienti possono rimanere tali per mesi. Inoltre, le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori. Tutti i dati riportati di seguito provengono dalla rilevazione del 2 ottobre. Le date di pubblicazione dei risultati si basano sulle comunicazioni delle società, mentre i ticker corrispondono ai simboli degli strumenti utilizzati sulla piattaforma Saxo e non necessariamente alle sigle delle relative opzioni, che possono differire dal simbolo del titolo sottostante.
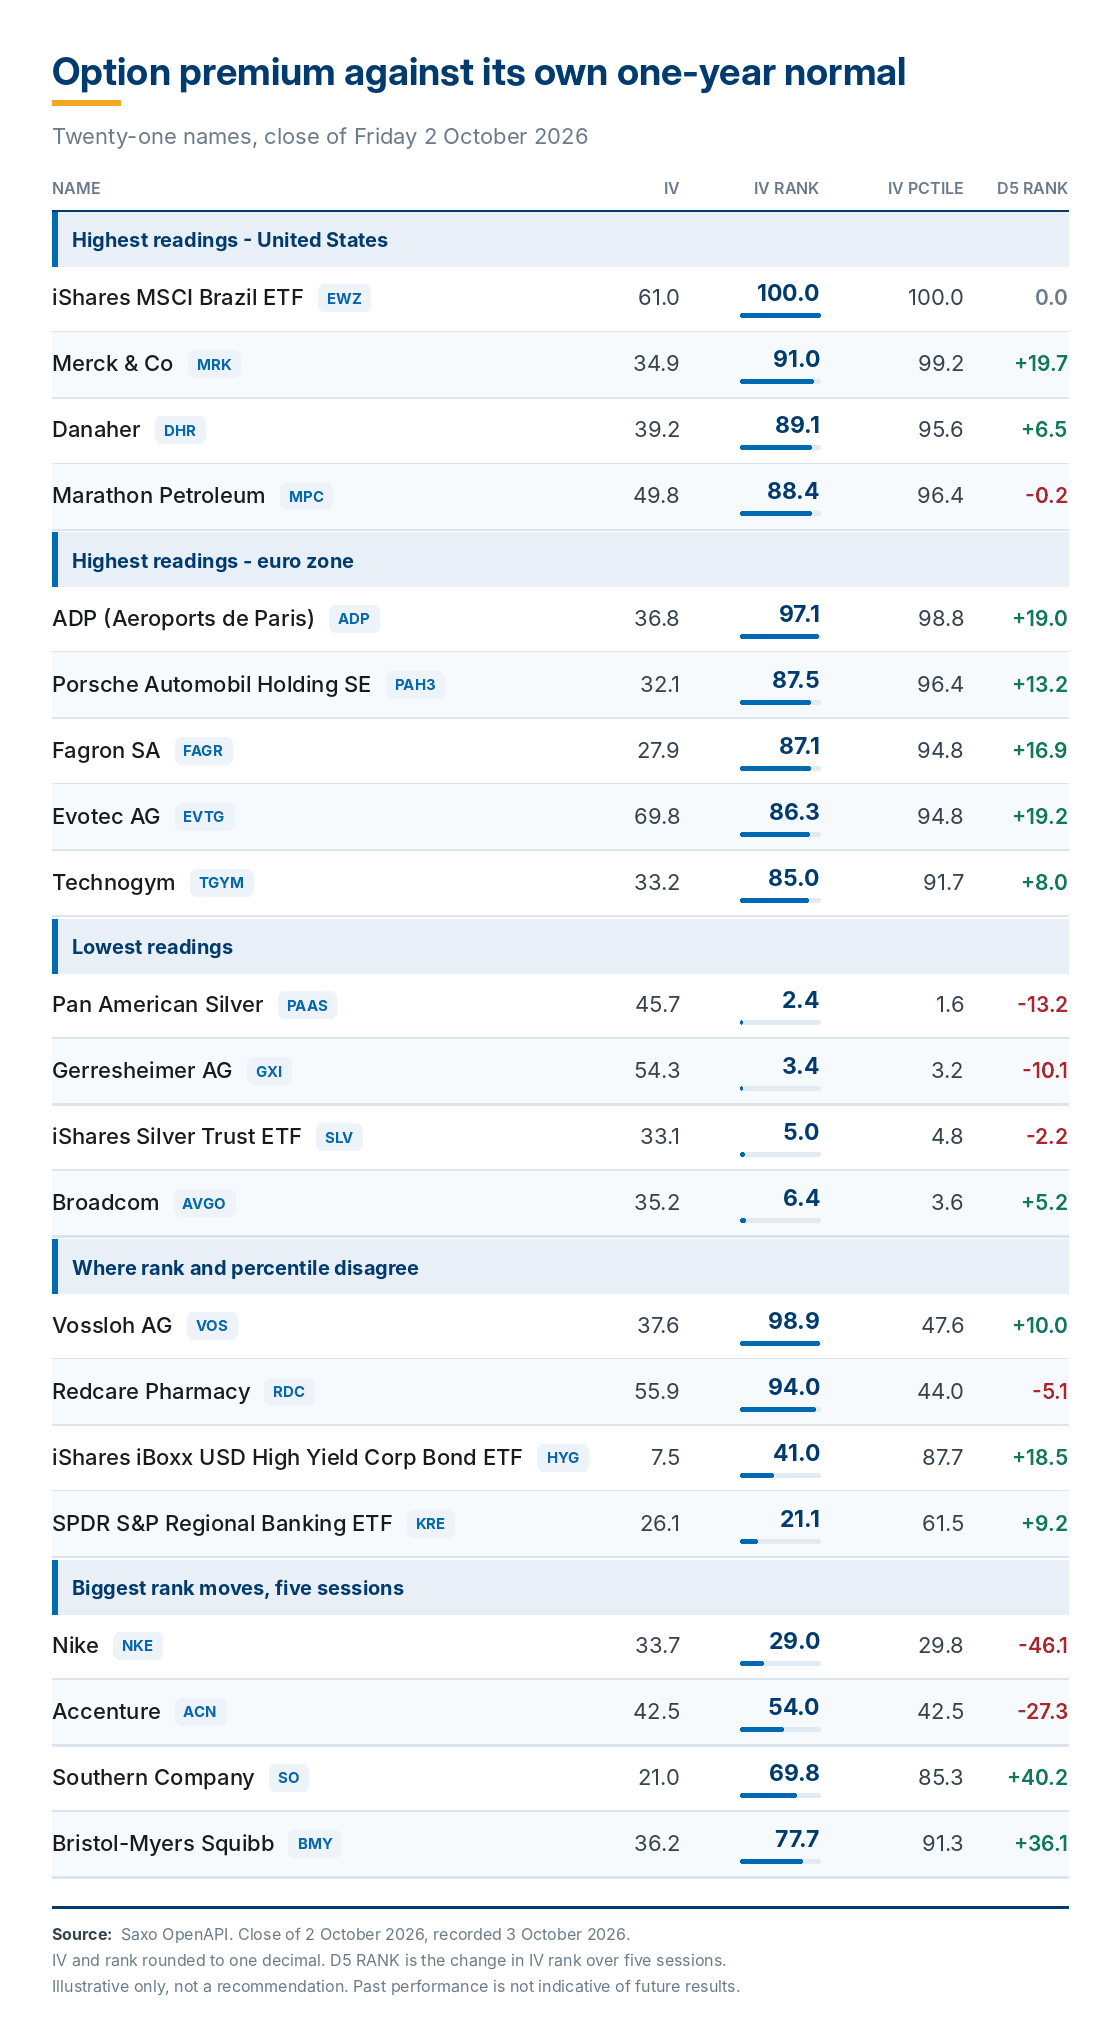
Volatilità implicita, IV Rank, IV Percentile e variazione dell’IV Rank nelle ultime cinque sedute per i 21 titoli individuati dallo screening alla chiusura del 2 ottobre 2026. Fonte: Saxo OpenAPI.
Le performance passate non sono indicative dei risultati futuri. I dati riportati hanno finalità esclusivamente illustrative e non costituiscono una previsione né una raccomandazione di investimento.
Valori più elevati, Stati Uniti
A nostro avviso, tali livelli potrebbero essere associati ad eventi specifici piuttosto che a un cambiamento strutturale del regime di volatilità. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
- iShares MSCI Brazil ETF (EWZ): IV 61,0, IV Rank 100, IV Percentile 100. La volatilità implicita si mantiene nella parte alta del proprio intervallo da due settimane dopo essere salita da circa 42. L'aumento della volatilità implicita coincide con l'incertezza legata al primo turno delle elezioni presidenziali brasiliane del 4 ottobre e all'eventualità di un ballottaggio il 25 ottobre..
- Merck & Co (MRK): IV 34,9, IV Rank 91,0, IV Percentile 99,2. L'IV Rank è aumentato di circa 20 punti nell'arco di cinque sedute in vista della presentazione dei risultati del terzo trimestre, prevista per il 29 ottobre.
- Danaher (DHR): IV 39,2, IV Rank 89,1, IV Percentile 95,6. Tra i principali titoli del settore life sciences è quello che presenta la volatilità implicita più elevata, in vista della pubblicazione dei risultati del terzo trimestre del 21 ottobre.
- Marathon Petroleum (MPC): IV 49,8, IV Rank 88,4, IV Percentile 96,4. L'IV Rank è rimasto pressoché invariato nelle ultime cinque sedute, suggerendo che il premio attuale sia ormai consolidato piuttosto che frutto di un recente incremento della volatilità attesa. La pubblicazione dei risultati del terzo trimestre è prevista per il 3 novembre.
Anche Thermo Fisher Scientific, Intuitive Surgical e Bristol-Myers Squibb mostrano un IV Rank superiore a 77. Nel complesso, il settore sanitario risulta uno dei comparti con le valutazioni della volatilità più elevate negli Stati Uniti, insieme ai settori legati ai tassi d'interesse e al credito.
Valori più elevati, area euro
I titoli dell’area euro rientrano in questo gruppo soltanto se dispongono di almeno sette scadenze quotate e se il livello della volatilità implicita risultava già elevato due sedute prima. Tre dei titoli riportati di seguito dispongono di sole sei scadenze e sono indicati come tali. A nostro avviso, questi livelli potrebbero riflettere un premio legato a eventi specifici piuttosto che un cambiamento strutturale del regime di volatilità. Anche in questo caso, le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
- ADP (Aeroports de Paris), quotazione di Parigi (ADP): IV 36,8, rank 97,1, percentile 98,8. Nelle ultime due settimane il rank è passato da livelli compresi nella fascia 50 a valori prossimi ai massimi dell'intervallo storico. Il titolo dispone di sei scadenze quotate, caratteristica che rende il mercato delle opzioni meno profondo. Da non confondere con ADP, la società statunitense specializzata nei servizi payroll quotata al Nasdaq.
- Porsche Automobil Holding SE (PAH3): IV 32,1, rank 87,5, percentile 96,4. Nell'arco di tre settimane il rank è quasi raddoppiato, passando da poco più di 40 agli attuali livelli elevati. Sono disponibili otto scadenze.
- Fagron SA, quotazione di Bruxelles (FAGR): IV 27,9, rank 87,1, percentile 94,8. Il rank è aumentato di circa 17 punti nelle ultime cinque sedute. Il titolo dispone di sei scadenze quotate.
Evotec AG (EVTG): IV 69,8, rank 86,3, percentile 94,8. Presenta la volatilità implicita più elevata in termini assoluti tra i primi dieci titoli dell'area euro individuati dallo screening. Al momento della rilevazione il valore risultava ancora in aumento. - Technogym (TGYM): IV 33,2, rank 85,0, percentile 91,7. È il titolo più stabile del gruppo: nelle ultime due settimane il rank si è mantenuto costantemente tra la fascia alta dei 70 e la metà degli 80. Sono disponibili sei scadenze quotate.
Air Liquide ha registrato un rank pari a 100 ma non è stata inclusa nell'analisi. La prima scadenza disponibile era infatti a dicembre, mentre la maggior parte delle opzioni europee seguiva ancora il ciclo di ottobre. Inoltre erano presenti soltanto cinque scadenze e il contratto era stato rettificato in seguito a un'assegnazione gratuita di azioni, rendendo il confronto con gli altri titoli meno omogeneo. MFE-MediaForEurope è stata esclusa per la presenza di sole sei scadenze disponibili e per uno storico dell'IV Rank limitato a poco più di una settimana.
Valori più bassi
Tre di questi quattro strumenti presentano una volatilità implicita elevata in termini assoluti, ed è proprio questo il punto: una volatilità relativamente conveniente rispetto al proprio storico non equivale necessariamente a una volatilità bassa. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
- Pan American Silver (PAAS): IV 45,7, rank 2,4, percentile 1,6. È il valore più basso tra i titoli statunitensi inclusi nello screening, con un ulteriore calo di circa 13 punti del rank nelle ultime cinque sedute.
- Gerresheimer AG (GXI): IV 54,3, rank 3,4, percentile 3,2. È il valore più basso dell'area euro, nonostante una volatilità implicita che resta superiore a 50 in termini assoluti.
- iShares Silver Trust ETF (SLV): IV 33,1, rank 5,0, percentile 4,8. Si colloca, insieme a diversi titoli minerari legati all'argento, nella parte bassa del proprio intervallo storico. Per costi e commissioni, consultare il listino prezzi di Saxo relativo agli ETF.
- Broadcom (AVGO): IV 35,2, rank 6,4, percentile 3,6. È l'unico titolo tecnologico a grande capitalizzazione a comparire tra i valori più bassi dello screening, con una volatilità implicita che mostrava un lieve recupero al momento della rilevazione.
Il settore degli asset digitali è quello in cui i livelli più bassi risultano maggiormente diffusi: quattordici titoli presentano un rank mediano pari a 8,7 e dodici registrano un rank inferiore a 20. In diversi casi, tuttavia, la volatilità implicita supera ancora quota 70 in termini assoluti, evidenziando come un rank basso non implichi necessariamente una volatilità contenuta.
Quando le due colonne divergono
Questi quattro casi evidenziano le divergenze più marcate tra IV Rank e IV Percentile e mostrano perché affidarsi a un solo indicatore possa risultare fuorviante. A nostro avviso, situazioni di questo tipo meritano un'analisi più approfondita dello storico della volatilità prima di classificare un livello come estremo. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
- Vossloh AG (VOS): IV 37,6, rank 98,9, percentile 47,6. La volatilità implicita si trova molto vicino al massimo dell'ultimo anno, ma meno della metà delle sedute si è chiusa sotto il livello attuale. Questo suggerisce un intervallo storico particolarmente ampio più che una condizione eccezionale.
- Redcare Pharmacy (RDC): IV 55,9, rank 94,0, percentile 44,0. Presenta una dinamica simile a quella di Vossloh. Tra i titoli europei inclusi in questo gruppo, è quello con l'intervallo di volatilità implicita più ampio in termini assoluti.
- iShares iBoxx USD High Yield Corporate Bond ETF (HYG): IV 7,5, rank 41,0, percentile 87,7. È il caso opposto. Pur collocandosi a circa metà del proprio intervallo storico, il livello attuale resta superiore a quasi l'88% delle chiusure dell'ultimo anno. Questo tipo di configurazione è spesso associato a un intervallo ristretto interrotto da alcuni picchi isolati. Per costi e commissioni, consultare il listino prezzi di Saxo relativo agli ETF.
- SPDR S&P Regional Banking ETF (KRE): IV 26,1, rank 21,1, percentile 61,5. Anche in questo caso il rank risulta relativamente basso mentre il percentile è sensibilmente più elevato. La configurazione riflette una dinamica analoga a quella osservata su HYG, caratterizzata da un intervallo storico relativamente contenuto. Per costi e commissioni, consultare il listino prezzi di Saxo relativo agli ETF.
Maggiori variazioni del rank nell’arco di cinque sedute
Lo storico disponibile, che copre ora tredici sedute, consente di analizzare le variazioni dell'IV Rank su un orizzonte di cinque giorni. In due casi il movimento appare riconducibile alla pubblicazione dei risultati societari, mentre negli altri non emerge un catalizzatore immediatamente identificabile. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
- Nike (NKE): rank 29,0, in calo di 46,1 punti nelle ultime cinque sedute. La volatilità implicita è scesa da circa 50 a 34 tra le chiusure di giovedì e venerdì, una dinamica tipica delle opzioni dopo il superamento di un evento atteso dal mercato. Nike ha pubblicato i risultati del primo trimestre dell'esercizio fiscale 2027 dopo la chiusura del 1° ottobre 2026.
- Accenture (ACN): rank 54,0, in calo di 27,3 punti. Un movimento simile si era già osservato nella seduta precedente, in linea con la pubblicazione dei risultati trimestrali avvenuta prima dell'apertura del mercato il 1° ottobre 2026.
- Southern Company (SO): rank 69,8, in rialzo di 40,2 punti. È l'incremento più marcato registrato nello screening. Poiché la pubblicazione dei risultati del terzo trimestre è prevista soltanto per il 5 novembre 2026, non emerge alcun evento imminente in grado di spiegare con immediatezza l'aumento della volatilità implicita.
- Bristol-Myers Squibb (BMY): rank 77,7, in rialzo di 36,1 punti. Nell'arco delle tredici sedute disponibili, il rank è più che raddoppiato, nonostante la pubblicazione dei risultati del terzo trimestre sia prevista soltanto per il 29 ottobre 2026.
Cosa non mostra lo screening
Prima di trarre conclusioni da questi dati è importante considerare alcuni limiti dell'analisi. In primo luogo, lo screening si basa su una singola rilevazione: la valutazione di una catena di opzioni può cambiare sensibilmente anche nell'arco di una sola seduta. In secondo luogo, per alcuni titoli la prima scadenza disponibile è molto ravvicinata. In questi casi la volatilità implicita tende a essere più instabile e meno confrontabile con quella di titoli le cui prime scadenze si collocano a diverse settimane di distanza. Infine, l'IV Rank dipende dal periodo storico considerato. Un singolo picco registrato nel corso dell'ultimo anno può influenzare significativamente la distribuzione dei valori successivi, comprimendo il posizionamento relativo della volatilità implicita anche molti mesi dopo l'evento che lo ha generato. È inoltre opportuno ricordare che sedici titoli dell'area euro non hanno restituito dati di volatilità implicita utilizzabili e, per questo motivo, non compaiono nello screening. Si tratta di una mancanza di dati e non di un'indicazione di volatilità particolarmente bassa.
Considerazioni finali
L’utilità di IV Rank e IV Percentile emerge soprattutto quando i due indicatori forniscono letture diverse. È il caso di Vossloh e Redcare Pharmacy, entrambe vicine ai massimi del proprio intervallo a un anno secondo l’IV Rank, ma con un IV Percentile inferiore al 50%. Chi si fosse limitato a osservare il rank avrebbe probabilmente interpretato questi livelli come estremi, mentre il percentile suggerisce una lettura più sfumata. Nike e Accenture mostrano invece la dinamica opposta. I rispettivi cali di 46 e 27 punti dell’IV Rank coincidono con la pubblicazione dei risultati societari e riflettono la normale riduzione del premio implicito dopo un evento atteso dal mercato, più che un cambiamento nelle prospettive fondamentali delle due aziende. Ciò che lo screening non può fare è indicare quale azione intraprendere. Un valore vicino alla parte alta o bassa del proprio intervallo storico descrive il prezzo della volatilità in quel momento, non la direzione futura del sottostante né l’evoluzione della volatilità stessa. Allo stesso modo, i due maggiori incrementi dell’IV Rank individuati dall’analisi non risultano associati ad alcun catalizzatore programmato nelle settimane immediatamente successive.
L’autore detiene una posizione nell’iShares MSCI Brazil ETF (EWZ), uno degli strumenti citati in questo articolo, e non detiene posizioni in nessuno degli altri strumenti menzionati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.