
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Wyniki Visy: rynek opcji wycenia większy niż zwykle ruch kursu akcji
Opcje

Podsumowanie: Akcje Visy zazwyczaj reagują na publikację wyników niewielkimi zmianami, jednak tym razem rynek opcji implikuje większy ruch. Dwie przykładowe strategie ilustrują, jak można rozegrać oba scenariusze.
Historycznie po wynikach ruchy akcji Visy były niewielkie; tym razem rynek opcji sugeruje większą zmienność.
Visa opublikuje wyniki za IV kwartał roku finansowego oraz za cały rok finansowy 2026 we wtorek, 27 października 2026 r., po zamknięciu sesji w USA (Źródło: Visa, komunikat spółki, 8 października 2026 r.). Rok finansowy Visy kończy się 30 września, więc wraz z tym raportem spółka może też zarysować perspektywy na kolejny rok. W raporcie z lipca spółka podała, że wartość przetworzonych płatności wzrosła o 10%, a wolumen transgraniczny o 13% w stałych kursach walutowych (Źródło: Visa, komunikat spółki, 28 lipca 2026 r.).
Ten tekst nie prognozuje wyników. Koncentruje się na prostszym pytaniu: jak dużego ruchu oczekuje rynek – i czy jest on większy, czy mniejszy niż typowe wahania akcji Visy?
Jak zazwyczaj zachowują się akcje Visy?
Od października 2024 r. Visa opublikowała wyniki osiem razy, za każdym razem po zamknięciu sesji w USA. Czterokrotnie kurs wzrósł następnego dnia, a czterokrotnie spadł. Większość ruchów była niewielka: w siedmiu z ośmiu przypadków kurs zmienił się o mniej niż 3% w trakcie jednej sesji. Wyjątkiem był kwiecień 2026 r., gdy kurs wzrósł o 8,3% (Źródło: dane cenowe Saxo, obliczenia autora). Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów.
Prosty sposób podsumowania tych ośmiu ruchów to spojrzenie na medianę: wystarczy uporządkować je od najmniejszego do największego i wziąć wartość środkową. Dla Visy to około 1,4%. Średnia jest wyższa – około 2,3% – ponieważ kwietniowy skok ją zawyża. Innymi słowy, w przypadku Visy spokojna reakcja rynku po raporcie była dotąd normą.
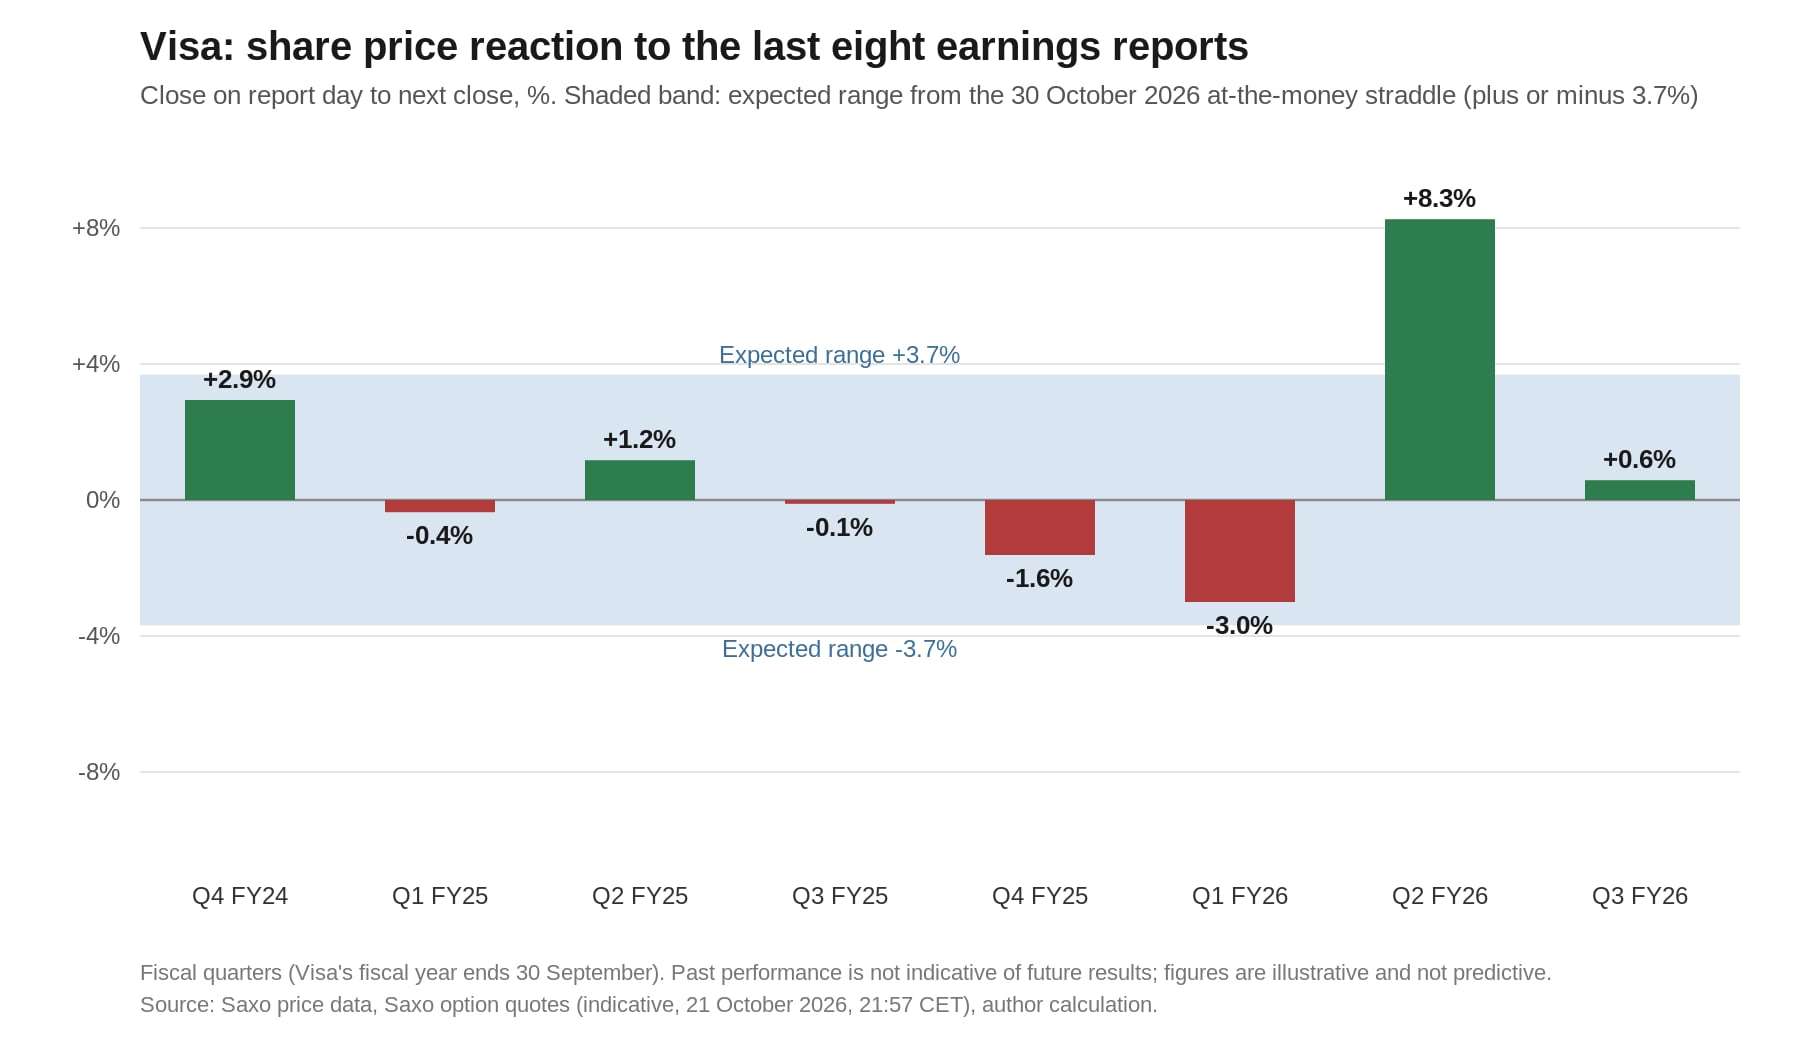 Zmiana kursu akcji między zamknięciem sesji w dniu publikacji wyników a kolejnym zamknięciem sesji dla ostatnich ośmiu raportów, na tle przedziału implikowanego przez wycenę straddle’a at-the-money z wygaśnięciem 30 października 2026 r. (orientacyjne kwotowania Saxo z 21 października 2026 r., godz. 21:57 CET). Wyniki historyczne nie stanowią wskazania przyszłych rezultatów; wartości mają charakter poglądowy i nie są prognozą. Źródła: dane cenowe Saxo, kwotowania opcji Saxo, obliczenia autora.
Czego oczekuje rynek opcji?
Ceny opcji zawierają informację o oczekiwanej skali ruchu kursu akcji. Szybkim sposobem jej odczytania jest tzw. straddle, czyli jednoczesny zakup opcji call i put o kursie wykonania (strike) najbliższym bieżącej cenie akcji. Aby po wygaśnięciu pozycja była warta więcej niż zapłacona premia, kurs musi zmienić się o więcej niż łączny koszt tej pary opcji. Dlatego cena straddle’a jest przybliżoną miarą ruchu wycenianego przez rynek.
W przypadku Visy pierwszym terminem wygaśnięcia po raporcie jest 30 października 2026 r. Przy kursie ok. 407,9 najbliższy kurs wykonania to 407,5:
- Opcja call 407,5: ok. 7,95
- Opcja put 407,5: ok. 7,10
- Straddle (call + put): ok. 15,05, czyli ok. 3,7% ceny akcji
- Szacowany przedział ruchu: mniej więcej 393–423
(Źródło: Saxo, orientacyjne ceny środkowe (mid) z 21 października 2026 r., godz. 21:57 CET). Każdy może samodzielnie powtórzyć to wyliczenie w łańcuchu opcji na akcje Visy, choć od tego czasu ceny zapewne się zmieniły.
Z tego wynika, że rynek wycenia ruch rzędu 3,7%, podczas gdy typowy jednodniowy ruch Visy to ok. 1,4%. Część tej różnicy wynika z faktu, że seria z wygaśnięciem 30 października 2026 r. obejmuje także zwykłe sesje wokół dnia publikacji wyników. Mimo to, naszym zdaniem, wyceny opcji sugerują większy ruch niż ten, który przyniosła większość wcześniejszych raportów. Wyższa wycena nie musi oznaczać, że rynek się myli: może odzwierciedlać pierwszy wgląd w perspektywy na nowy rok albo ryzyko powtórki z kwietnia. Pamiętaj, że opcje wiążą się z wysokim ryzykiem szybkiej utraty kapitału i nie są odpowiednie dla każdego inwestora.
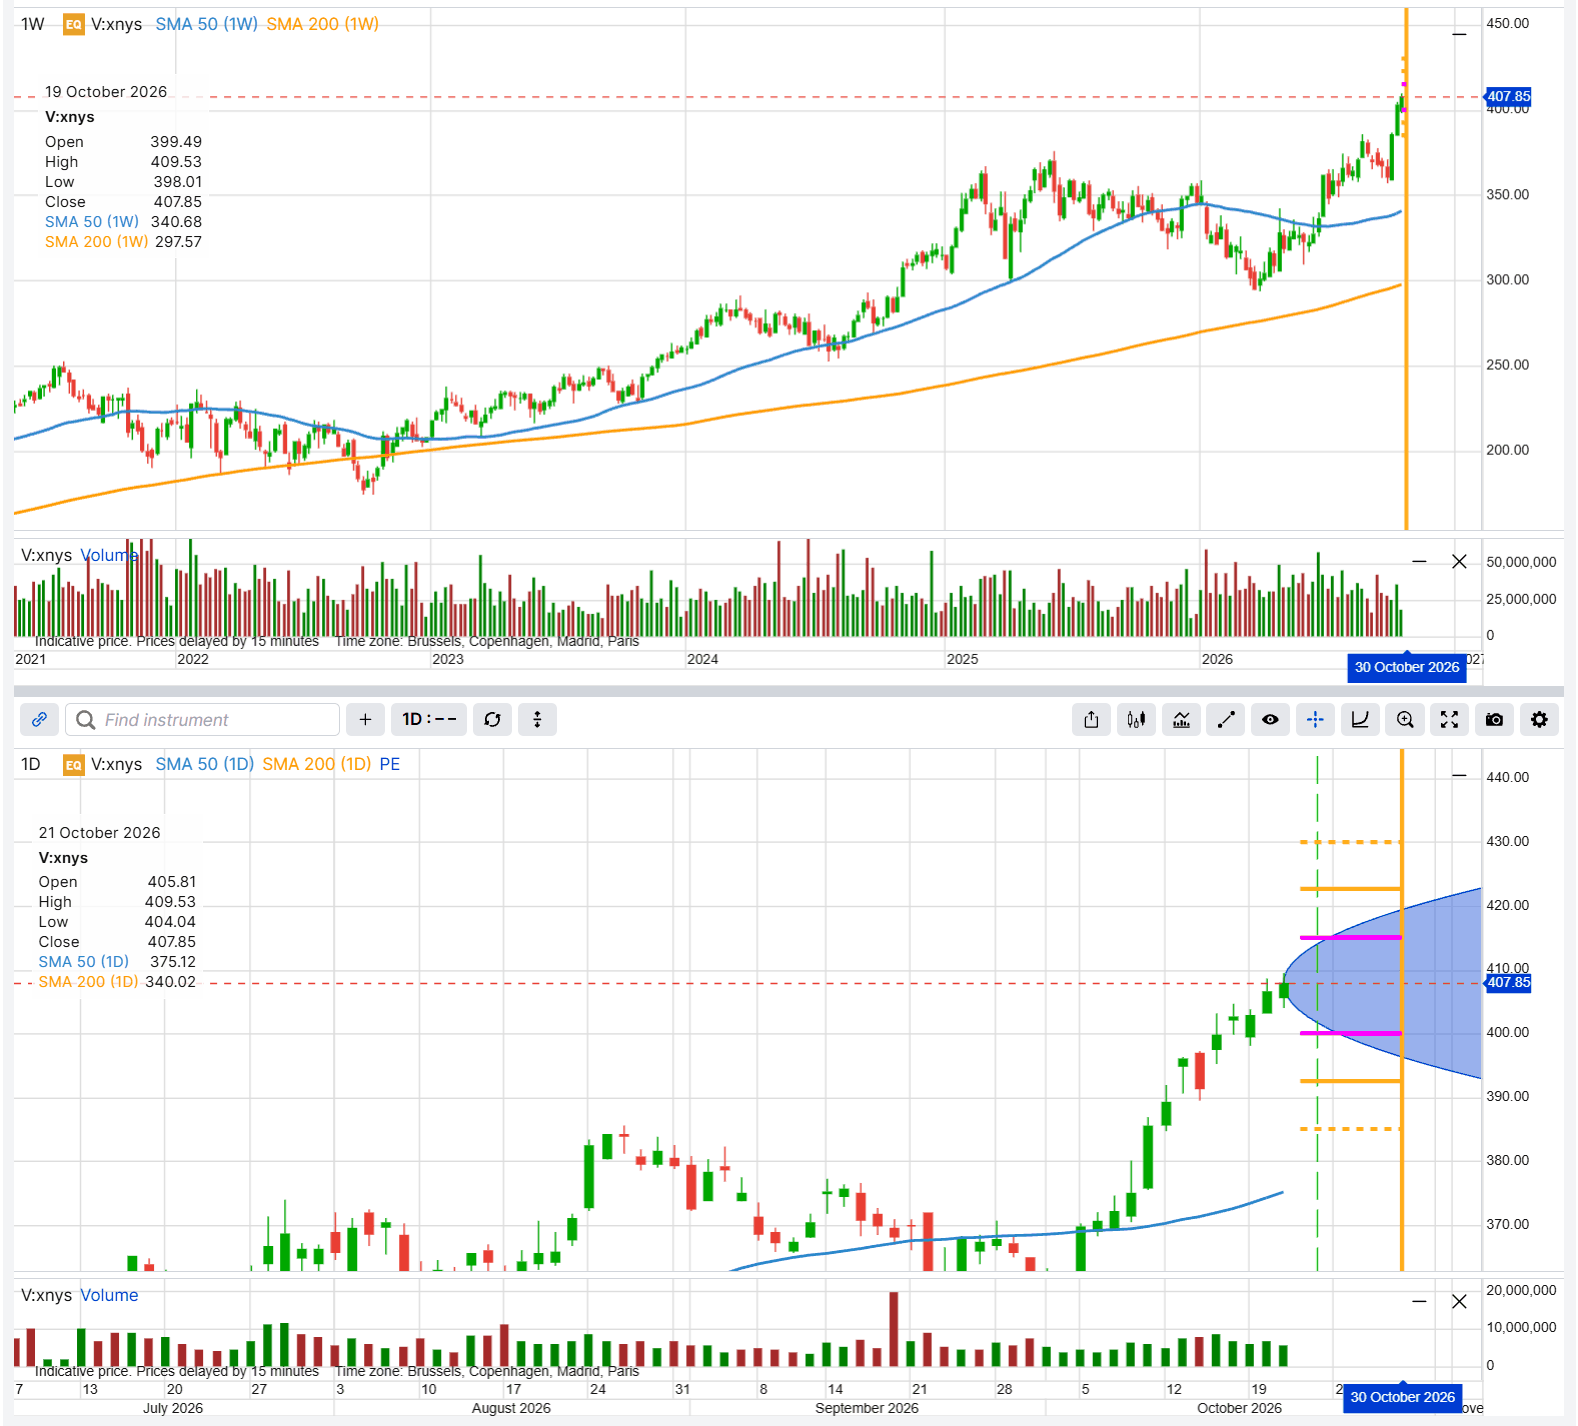 Kurs akcji Visy: wykres tygodniowy (u góry) i dzienny (na dole) z zaznaczonym terminem wygaśnięcia 30 października 2026 r. Poziome linie pokazują kursy wykonania użyte w dwóch poniższych przykładach, a zacieniowany obszar – przedział implikowany przez wycenę opcji. Wyniki historyczne nie stanowią wskazania przyszłych rezultatów. Źródło: SaxoTrader.
Ważna uwaga: strategie i przykłady przedstawione w tym artykule mają wyłącznie charakter edukacyjny. Mają pomóc uporządkować proces myślowy i nie powinny być kopiowane ani stosowane bez starannego rozważenia. Każdy inwestor lub trader powinien przeprowadzić własną analizę i uwzględnić swoją sytuację finansową, tolerancję ryzyka oraz cele inwestycyjne przed podjęciem decyzji. Pamiętaj, że inwestowanie na rynku akcji wiąże się z ryzykiem – kluczowe jest podejmowanie świadomych decyzji.
Dlaczego ceny opcji zwykle spadają po publikacji wyników?
Przed ogłoszeniem wyników opcje są drogie, bo nikt nie zna jeszcze liczb. Gdy wyniki zostaną ogłoszone, ta niepewność znika i ceny opcji zazwyczaj szybko spadają – nawet jeśli kurs akcji prawie się nie zmieni. Traderzy nazywają to „IV crush”, od implied volatility (IV), czyli zmienności implikowanej – wielkości ruchu, jaką zakładają ceny opcji. To zjawisko jest istotne dla obu poniższych przykładów: działa na korzyść sprzedającego opcje i na niekorzyść kupującego opcje.
Jak wybrano kursy wykonania i termin wygaśnięcia?
Termin wygaśnięcia to 30 października 2026 r., pierwszy po publikacji wyników. Ponieważ Visa publikuje wyniki we wtorek, ten termin obejmuje także trzy sesje po publikacji wyników. Późniejszy termin obejmowałby więcej zwykłych dni handlowych, więc kosztowałby więcej i w mniejszym stopniu zależałby od samego raportu.
Oba przykłady opierają się na oczekiwanym przedziale z wcześniejszej sekcji:
- Iron condor: sprzedaż opcji o kursach wykonania najbliższych granicom oczekiwanego przedziału (392,5 i 422,5) oraz zakup opcji ochronnych 7,5 punktu dalej (385 i 430), co odpowiada mniej więcej połowie implikowanego ruchu.
Long strangle: zakup opcji o kursach wykonania oddalonych od ceny akcji o mniej więcej połowę oczekiwanego ruchu (400 i 415).
Dobór kursów wykonania określa kompromis między ryzykiem a potencjalnym zwrotem. Sprzedawane opcje o kursach wykonania bliżej bieżącej ceny akcji dają wyższą premię, ale ryzyko ich osiągnięcia jest większe. Strangle z kursami wykonania dalej od bieżącej ceny akcji jest tańszy, ale wymaga większego ruchu kursu.
Wszystkie przykłady wykorzystują orientacyjne ceny środkowe (mid) w Saxo z 21 października 2026 r., godz. 21:57 CET, i odnoszą się do kontraktów na 100 akcji; rzeczywiste ceny będą inne. Wszystkie liczby są hipotetyczne i służą wyłącznie celom edukacyjnym. Opcje wiążą się z wysokim ryzykiem szybkiej utraty kapitału i nie są odpowiednie dla każdego inwestora. Na każdą nogę transakcji naliczane są koszty i opłaty, które różnią się w zależności od konta i miejsca obrotu; przed zajęciem pozycji sprawdź obowiązujące stawki.
Scenariusz 1: kurs Visy zmienia się równie nieznacznie jak zwykle
Iron condor (przykład poglądowy; nie stanowi rekomendacji inwestycyjnej)
Idea polega na sprzedaży opcji put poniżej ceny akcji i opcji call powyżej niej, aby zebrać premie. Następnie kupuje się tańszą opcję put niżej i tańszą opcję call wyżej. Te dwie kupione opcje ograniczają stratę, jeśli kurs wykona duży ruch.
Najpierw o ryzyku: jeśli kurs na zamknięciu sesji znajdzie się poza którymkolwiek z kupionych kursów wykonania, strata osiągnie maksymalny poziom ok. 551 USD na kontrakt, czyli prawie trzykrotność zebranej premii. Jeśli kurs pozostanie między dwoma sprzedanymi kursami wykonania, pozycja zatrzymuje zebraną premię, a spadek zmienności implikowanej może dodatkowo sprzyjać w trakcie trwania pozycji.
- Sprzedaj 1 opcję put 392,5 po 2,12
- Kup 1 opcję put 385 po 1,23
- Sprzedaj 1 opcję call 422,5 po 2,16
- Kup 1 opcję call 430 po 1,06
- Suma premii: ok. 1,99 na akcję (0,89 z opcji put + 1,10 z opcji call), czyli 199 USD na kontrakt
- Maksymalne ryzyko: ok. 551 USD; maksymalny zysk: ok. 199 USD (hipotetyczne, wyłącznie do celów edukacyjnych)
- Progi rentowności na wygaśnięciu: ok. 390,51 oraz 424,49
- Ryzyko: maksymalna strata to szerokość „skrzydła” minus zebrana premia; sprzedane opcje mogą zostać wykonane przed terminem wygaśnięcia. Na każdą nogę transakcji naliczane są koszty i opłaty, które różnią się w zależności od konta i miejsca obrotu.
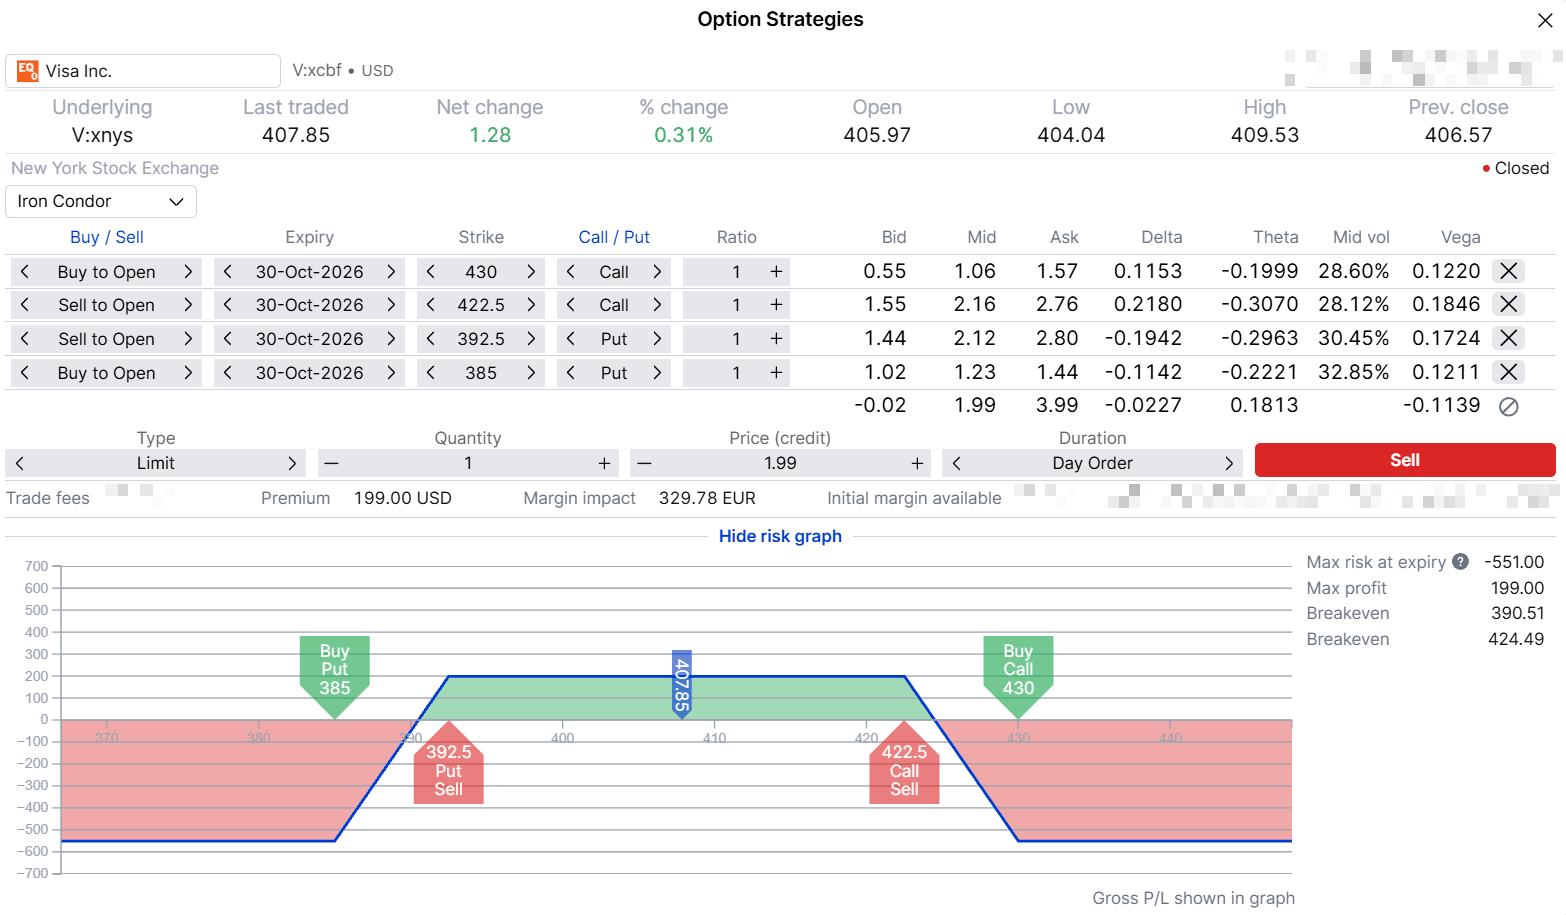 Iron condor: opcje put 385/392,5 i call 422,5/430 z wygaśnięciem 30 października 2026 r.; profil wypłaty na wygaśnięciu. Przykład hipotetyczny wyłącznie do celów edukacyjnych; orientacyjne ceny środkowe (mid) z 21 października 2026 r., godz. 21:57 CET. Wyniki historyczne nie stanowią wskazania przyszłych rezultatów; wartości mają charakter poglądowy i nie są prognozą. Źródło: SaxoTrader.
Scenariusz 2: raport wywołuje ruch kursu akcji Visy podobny do tego z kwietnia 2026 r.
Long strangle (przykład poglądowy; nie stanowi rekomendacji inwestycyjnej)
Założenie jest odwrotne niż w scenariuszu 1. Kupuje się opcję call powyżej bieżącej ceny akcji oraz opcję put poniżej niej. Jeśli kurs silnie wzrośnie, na wartości zyskuje opcja call; jeśli spadnie, na wartości zyskuje opcja put. W obu przypadkach ruch musi być na tyle duży, aby pokryć łączny koszt obu opcji.
Najpierw ryzyko: łączna zapłacona premia za obie opcje stanowi maksymalną potencjalną stratę. Wystąpi ona, jeśli 30 października 2026 r. kurs akcji Visy zamknie się między 400 a 415, a spadek zmienności implikowanej i upływ czasu (theta) najpewniej obniżą wyceny obu opcji już od rana po publikacji. Po wyjściu kursu poza progi rentowności pozycja zaczyna zarabiać bez z góry określonego pułapu zysku.
- Kup 1 opcję call 415 po 4,58
- Kup 1 opcję put 400 po 4,25
- Łączny koszt (debet): ok. 8,83 na akcję (4,58 za opcję call + 4,25 za opcję put), czyli 883 USD na kontrakt
- Maksymalne ryzyko: ok. 883 USD; maksymalny zysk: nieograniczony (hipotetyczne, wyłącznie do celów edukacyjnych)
- Progi rentowności na wygaśnięciu: ok. 391,17 oraz 423,83
- Ryzyko: maksymalna strata to pełna zapłacona premia; najgorszy scenariusz to zamknięcie kursu akcji między dwoma kursami wykonania na wygaśnięciu. Na każdą nogę transakcji naliczane są koszty i opłaty, które różnią się w zależności od konta i miejsca obrotu. Nie występuje ryzyko wcześniejszego przydziału (assignment), ponieważ pozycja obejmuje wyłącznie długie opcje.
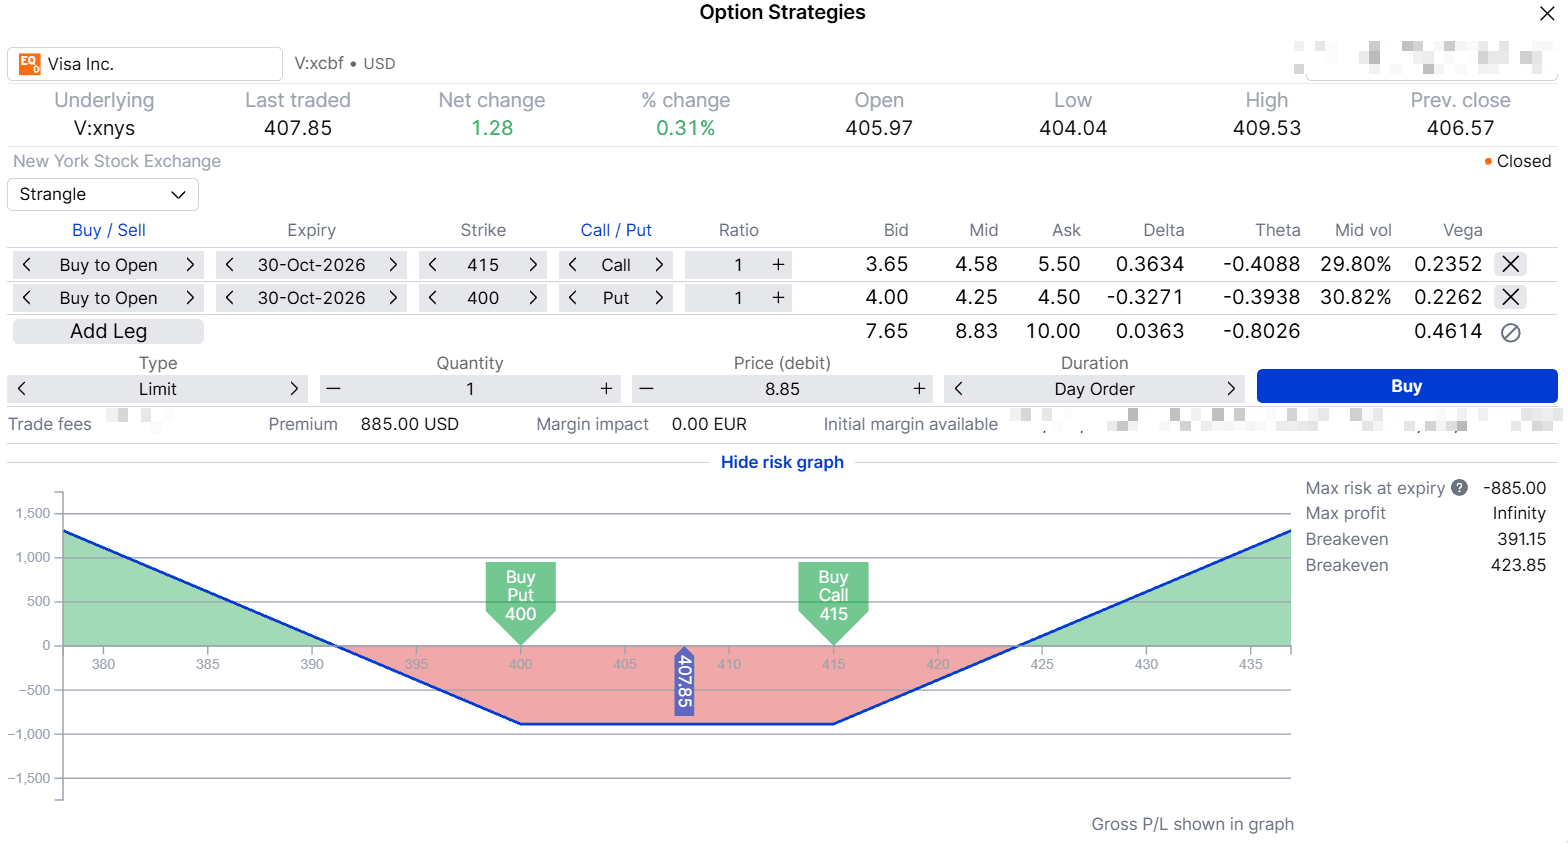 Long strangle: opcja put 400 i opcja call 415 z wygaśnięciem 30 października 2026 r.; profil wypłaty na wygaśnięciu. Przykład hipotetyczny wyłącznie do celów edukacyjnych; orientacyjne ceny środkowe (mid) z 21 października 2026 r., godz. 21:57 CET. Platforma zaokrągla cenę zlecenia do 8,85, dlatego łączny koszt (debet), maksymalne ryzyko i progi rentowności różnią się o kilka centów od wartości obliczonych w tekście według cen środkowych (mid). Wyniki historyczne nie stanowią wskazania przyszłych rezultatów; wartości mają charakter poglądowy i nie są prognozą. Źródło: SaxoTrader.
Te same osiem raportów, dwie interpretacje
Progi rentowności w obu przykładach leżą ok. 4% powyżej i poniżej bieżącej ceny akcji. Siedem z ostatnich ośmiu raportów mieściło się w tych przedziałach — w takim przypadku iron condor zarabia, a long strangle traci. Tylko kwiecień 2026 r. znalazł się poza tymi przedziałami. Ponieważ wcześniejsze ruchy odbywały się przy innej wycenie opcji, a wyniki historyczne nie stanowią wskazania przyszłych rezultatów, nie przesądza to o tym, co wydarzy się 27 października 2026 r. Pokazuje natomiast, na czym opiera się każda z tych konstrukcji — oraz że obie mogą ponieść maksymalną stratę. Iron condor traci przy raporcie podobnym do tego z kwietnia 2026 r. Long strangle traci przy raporcie zbliżonym do większości pozostałych.
Zanim zajmiesz pozycję: kwestie praktyczne
- Koszty: Każda noga ma własną prowizję i własny spread między ceną kupna a sprzedaży. W jednym zleceniu możesz zawrzeć do czterech nóg, więc każdy z przykładów mieści się w jednym zleceniu.
- Sprawdź kwotowania: W kilku użytych tu opcjach na akcje Visy spready były szerokie, zwłaszcza na zewnętrznych nogach condora. Realizacja po cenach rynkowych zamiast po cenach środkowych (mid) oznaczałaby niższą łączną premię w condorze i wyższy koszt strangle’a.
- Czas: Visa publikuje wyniki po zamknięciu sesji. Pierwsza reakcja pojawia się w handlu pozasesyjnym oraz w cenie otwarcia 28 października 2026 r., zanim większość pozycji będzie można zmodyfikować.
- Plan wyjścia: Łatwiej zdecydować przed publikacją wyników, czy zamykać pozycję 28 października 2026 r., czy trzymać do wygaśnięcia niż podejmować decyzję w trakcie ruchu.
- Wykonanie: Opcje na akcje Visy są w stylu amerykańskim, więc sprzedana opcja, która znajdzie się „w pieniądzu”, może zostać wykonana przeciwko sprzedającemu przed terminem wygaśnięcia.
Podsumowanie
Akcje Visy po publikacji wyników zwykle zmieniały się nieznacznie — w górę lub w dół. Tym razem ceny opcji sugerują większy ruch. Naszym zdaniem kluczowe pytanie brzmi, czy ta historia się powtórzy, czy też ten raport — dający pierwszy wgląd w nowy rok finansowy — okaże się inny. Kierunek ruchu w ostatnich ośmiu raportach był rozłożony po równo.
Dwa przykłady pokazują obie odpowiedzi. Każdy z nich ma z góry znaną maksymalną stratę i każdy traci dokładnie w scenariuszu, pod który zbudowano ten drugi. To, który z nich, jeśli w ogóle, pasuje, zależy od indywidualnych oczekiwań, tolerancji ryzyka oraz cen dostępnych w danym momencie. Opcje wiążą się z wysokim ryzykiem szybkiej utraty kapitału i nie są odpowiednie dla każdego inwestora.
Autor nie posiada pozycji w żadnym z instrumentów wymienionych w tym artykule. Autor może zawierać transakcje na tych instrumentach dopiero po upływie co najmniej 24 godzin od publikacji.
