Accedi a tutte le piattaforme da un solo conto

Trimestrale Visa (V): le opzioni prezzano un movimento superiore alla media
Opzioni

Riassunto: le azioni Visa tendono a registrare movimenti contenuti dopo la trimestrale, ma questa volta le opzioni prezzano un movimento superiore alla media. Due strutture di esempio illustrano come interpretare scenari e valutazioni differenti.
Le azioni Visa tendono a registrare movimenti contenuti dopo la pubblicazione dei risultati. Questa volta, però, le opzioni prezzano un movimento più ampio.
Visa pubblicherà i risultati del quarto trimestre fiscale e dell’intero esercizio 2026 dopo la chiusura dei mercati USA di martedì 27 ottobre 2026 (Fonte: Visa, comunicato societario, 8 ottobre 2026). L’anno fiscale di Visa termina il 30 settembre, quindi i risultati offriranno anche le prime indicazioni sulle prospettive per il nuovo esercizio. A luglio, la società aveva riportato una crescita del 10% del volume dei pagamenti e del 13% dei volumi cross-border a dollari costanti (Fonte: Visa, comunicato societario, 28 luglio 2026).
Questo articolo non cerca di prevedere l’esito della trimestrale, ma si concentra su una domanda più semplice: quale movimento sta prezzando il mercato attraverso le opzioni e come si confronta con le variazioni registrate abitualmente da Visa dopo i risultati?
Quanto si è mossa normalmente Visa
Visa ha pubblicato i risultati otto volte da ottobre 2024, sempre dopo la chiusura dei mercati USA. In quattro occasioni il titolo è salito nella seduta successiva e in quattro è sceso. Nella maggior parte dei casi, tuttavia, i movimenti sono stati contenuti: in sette occasioni su otto, la variazione giornaliera è rimasta inferiore al 3%. L’unica eccezione è stata nell’aprile 2026, quando il titolo ha guadagnato l’8,3% (Fonte: dati prezzi Saxo, calcolo dell’autore). Le performance passate non sono indicative di risultati futuri.
Un modo semplice per sintetizzare questi otto movimenti è considerarne la mediana, cioè il valore centrale una volta ordinate le variazioni dalla più piccola alla più grande. Per Visa è pari a circa l’1,4%. La media è invece più elevata, intorno al 2,3%, proprio perché risente del forte rialzo registrato ad aprile. Storicamente, quindi, movimenti contenuti dopo la pubblicazione dei risultati sono stati più frequenti.
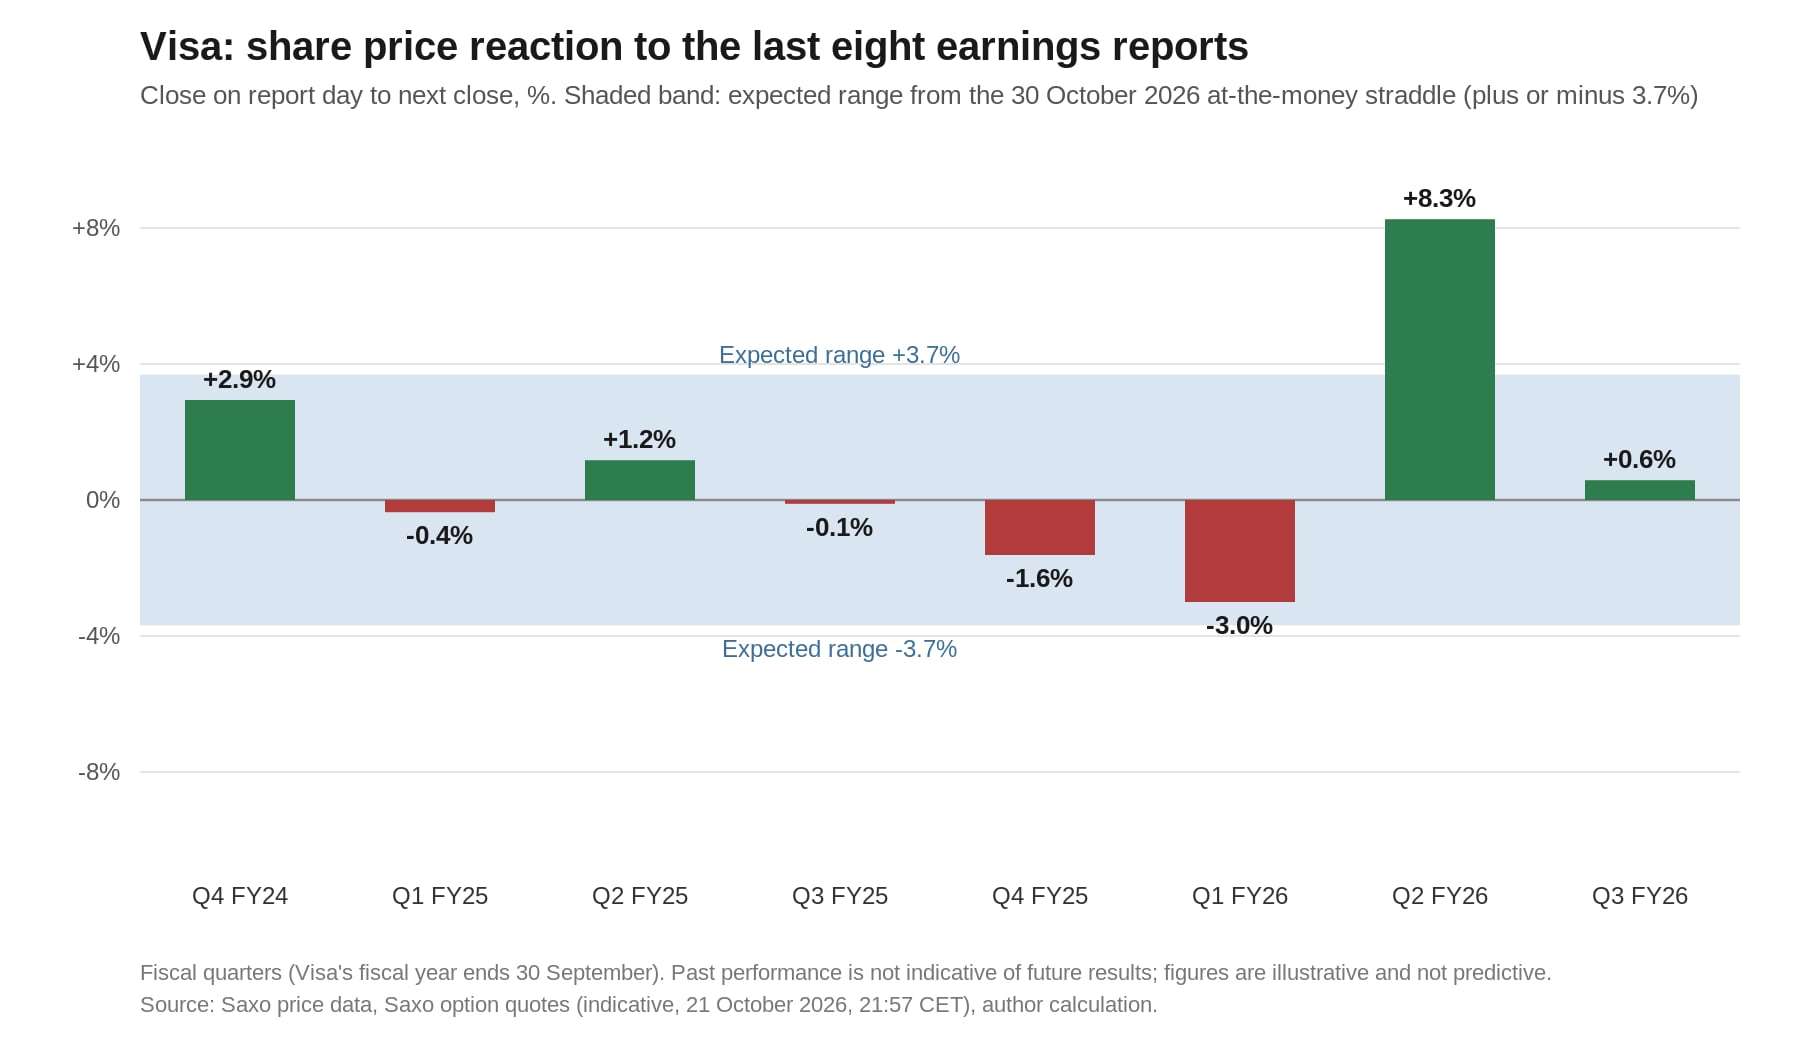
Movimento del prezzo delle azioni dalla chiusura del giorno di pubblicazione dei risultati alla chiusura della seduta successiva, considerando gli ultimi otto risultati, confrontato con l’intervallo prezzato dallo straddle at-the-money con scadenza 30 ottobre 2026 (quotazioni indicative Saxo al 21 ottobre 2026, ore 21:57 CET). Le performance passate non sono indicative di risultati futuri; i valori sono illustrativi e non predittivi. Fonte: dati prezzi Saxo, quotazioni opzioni Saxo, calcolo dell’autore.
Cosa si aspetta il mercato delle opzioni
I prezzi delle opzioni incorporano anche le aspettative del mercato sull’ampiezza dei possibili movimenti di un titolo. Un modo semplice per stimarle è osservare lo straddle, cioè il costo complessivo di una call e di una put con lo stesso strike, scegliendo quello più vicino al prezzo del titolo. A scadenza, il titolo deve muoversi abbastanza da compensare il premio complessivamente pagato. Il costo dello straddle può quindi essere utilizzato come indicazione approssimativa del movimento atteso dal mercato.
Per Visa, la prima scadenza successiva alla pubblicazione dei risultati è il 30 ottobre 2026. Con il titolo intorno a 407,9, lo strike più vicino è 407,5:
- call 407,5: circa 7,95
- put 407,5: circa 7,10
- straddle (call + put): circa 15,05, ovvero il 3,7% del prezzo del titolo
- intervallo implicito: approssimativamente da 393 a 423
(Fonte: Saxo, prezzi medi indicativi al 21 ottobre 2026, ore 21:57 CET.) Lo stesso calcolo può essere replicato sulla chain di opzioni Visa, tenendo presente che le quotazioni possono variare nel tempo.
Le opzioni prezzano quindi un movimento di circa il 3,7%, rispetto a una mediana dei movimenti registrati da Visa dopo gli ultimi otto risultati pari a circa l’1,4%. Il confronto non è perfettamente omogeneo, perché la scadenza del 30 ottobre incorpora anche le normali sedute di contrattazione successive alla trimestrale. Tuttavia, il movimento implicito nelle opzioni risulta superiore a quello osservato dopo la maggior parte delle trimestrali considerate. Questo non significa necessariamente che le opzioni siano sopravvalutate: il mercato potrebbe incorporare una maggiore incertezza legata alle prime indicazioni sul nuovo esercizio fiscale o alla possibilità di un movimento più ampio, come quello registrato nell’aprile 2026. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
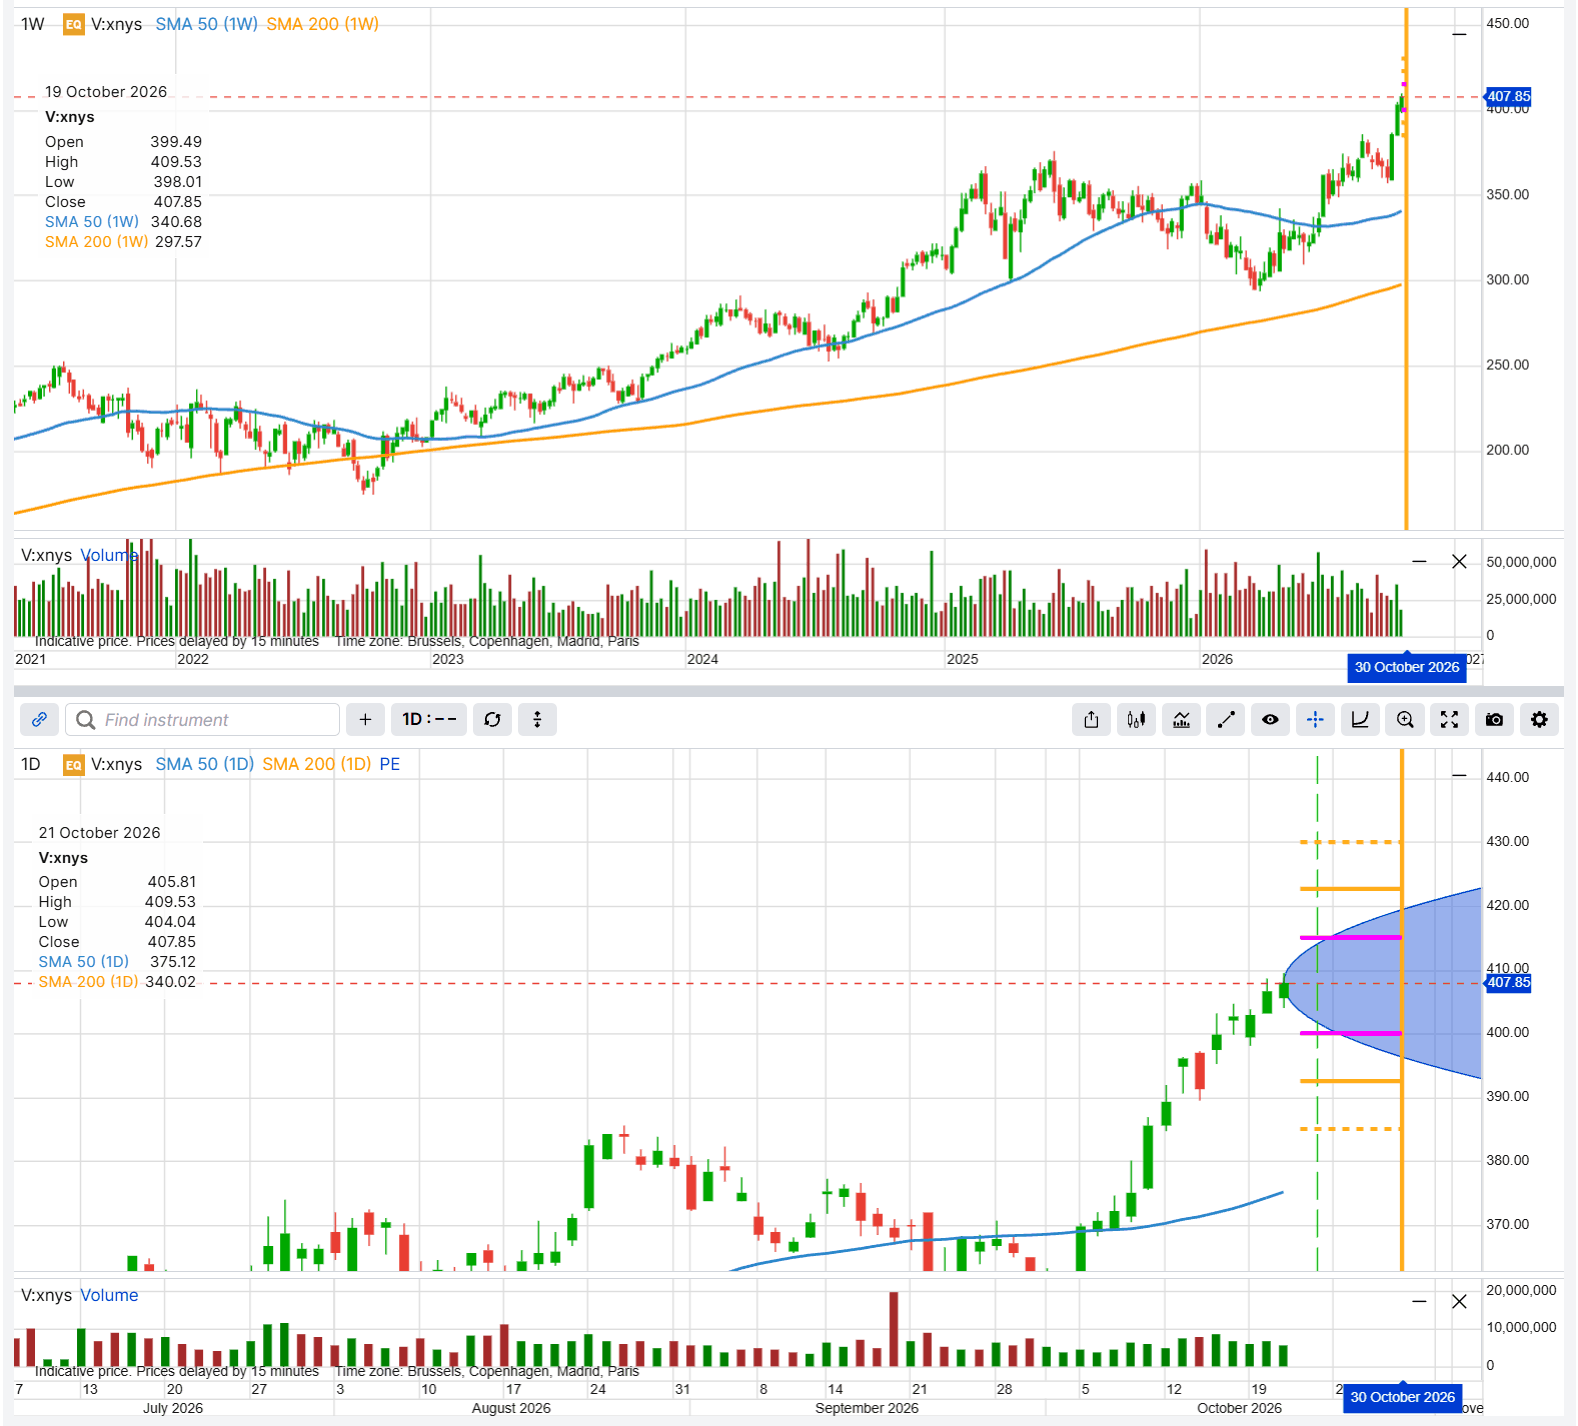
Prezzo delle azioni Visa, su base settimanale (in alto) e giornaliera (in basso), con evidenziata la scadenza del 30 ottobre 2026. Le linee orizzontali indicano gli strike utilizzati nei due esempi riportati di seguito, mentre l’area ombreggiata rappresenta l’intervallo implicito nei prezzi delle opzioni. Le performance passate non sono indicative di risultati futuri; i valori sono illustrativi e non predittivi. Fonte: SaxoTrader.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Perché i prezzi delle opzioni tendono a scendere dopo la trimestrale
Prima della pubblicazione dei risultati, l’incertezza sull’esito della trimestrale tende ad aumentare la volatilità implicita e, di conseguenza, il premio delle opzioni. Una volta pubblicati i risultati, una parte importante di questa incertezza viene meno e la volatilità implicita può ridursi rapidamente, facendo scendere il valore delle opzioni anche quando il titolo registra movimenti contenuti. Questo fenomeno è noto come IV crush, in cui IV indica la volatilità implicita. È un elemento importante per entrambi gli esempi riportati di seguito: a parità di altre condizioni, una forte contrazione della volatilità implicita tende a favorire le posizioni corte in opzioni e a penalizzare quelle lunghe.
Come sono stati scelti gli strike e la scadenza
La scadenza scelta è il 30 ottobre 2026, la prima successiva alla pubblicazione dei risultati. Poiché Visa pubblicherà la trimestrale martedì, questa scadenza comprende anche tre sedute di contrattazione successive. Una scadenza più lontana incorporerebbe un maggior numero di normali sedute di contrattazione, aumentando il costo delle opzioni e riducendo il peso relativo dell’evento sui premi.
Entrambi gli esempi partono dall’intervallo atteso indicato in precedenza:
- Iron condor: vendere gli strike quotati più vicini ai limiti dell’intervallo atteso, 392,5 e 422,5, acquistando protezione 7,5 punti più lontano, a 385 e 430. La distanza tra gli strike venduti e quelli acquistati corrisponde a circa la metà del movimento atteso.
- Long strangle: acquistare gli strike 400 e 415, posizionati a circa metà del movimento atteso rispetto al prezzo del titolo.
La scelta degli strike modifica il profilo di rischio e rendimento. Nell’iron condor, strike venduti più vicini al prezzo del titolo consentono di incassare un premio maggiore, ma aumentano la probabilità che il prezzo li raggiunga. Nel long strangle, strike più lontani costano meno, ma richiedono un movimento più ampio del sottostante affinché la strategia possa beneficiare in misura significativa della variazione di prezzo.
Tutti gli esempi utilizzano prezzi medi indicativi Saxo al 21 ottobre 2026, ore 21:57 CET, e contratti da 100 azioni; i prezzi effettivi possono essere diversi. Tutti i valori sono ipotetici e forniti esclusivamente a scopo didattico. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Costi e oneri si applicano a ciascuna gamba e variano in base al conto e alla sede; verificare le condizioni applicabili prima di aprire qualsiasi posizione.
Punto di vista 1: Visa si muove poco, come di consueto
Iron condor (esempio illustrativo, non una raccomandazione di trading)
L’idea consiste nel vendere una put con strike inferiore al prezzo del titolo e una call con strike superiore, incassando i relativi premi. Allo stesso tempo, si acquistano una put con strike più basso e una call con strike più alto. Queste due opzioni acquistate limitano la perdita potenziale nel caso in cui il titolo registri un movimento significativo.
Prima il rischio: se Visa chiude oltre uno degli strike delle opzioni acquistate, la perdita raggiunge il valore massimo, pari a circa 551 USD per contratto, quasi tre volte il credito netto incassato. Se invece il titolo rimane tra i due strike venduti fino alla scadenza, la strategia realizza il profitto massimo, pari al premio netto incassato. Una contrazione della volatilità implicita dopo la trimestrale, il cosiddetto IV crush, può inoltre favorire la posizione, a parità di altre condizioni.
- Vendere 1 put 392,5 a 2,12
- Acquistare 1 put 385 a 1,23
- Vendere 1 call 422,5 a 2,16
- Acquistare 1 call 430 a 1,06
- Credito netto: circa 1,99 per azione (0,89 dal lato put + 1,10 dal lato call), pari a 199 USD per contratto
- Rischio massimo: circa 551 USD; profitto massimo: circa 199 USD (ipotesi, solo a scopo didattico)
- Break-even alla scadenza: circa 390,51 e 424,49
- Rischio: la perdita massima corrisponde alla larghezza dell’ala meno il credito netto. Le opzioni vendute possono essere assegnate anticipatamente. Costi e oneri si applicano a ciascuna gamba e variano in base al conto e alla sede.
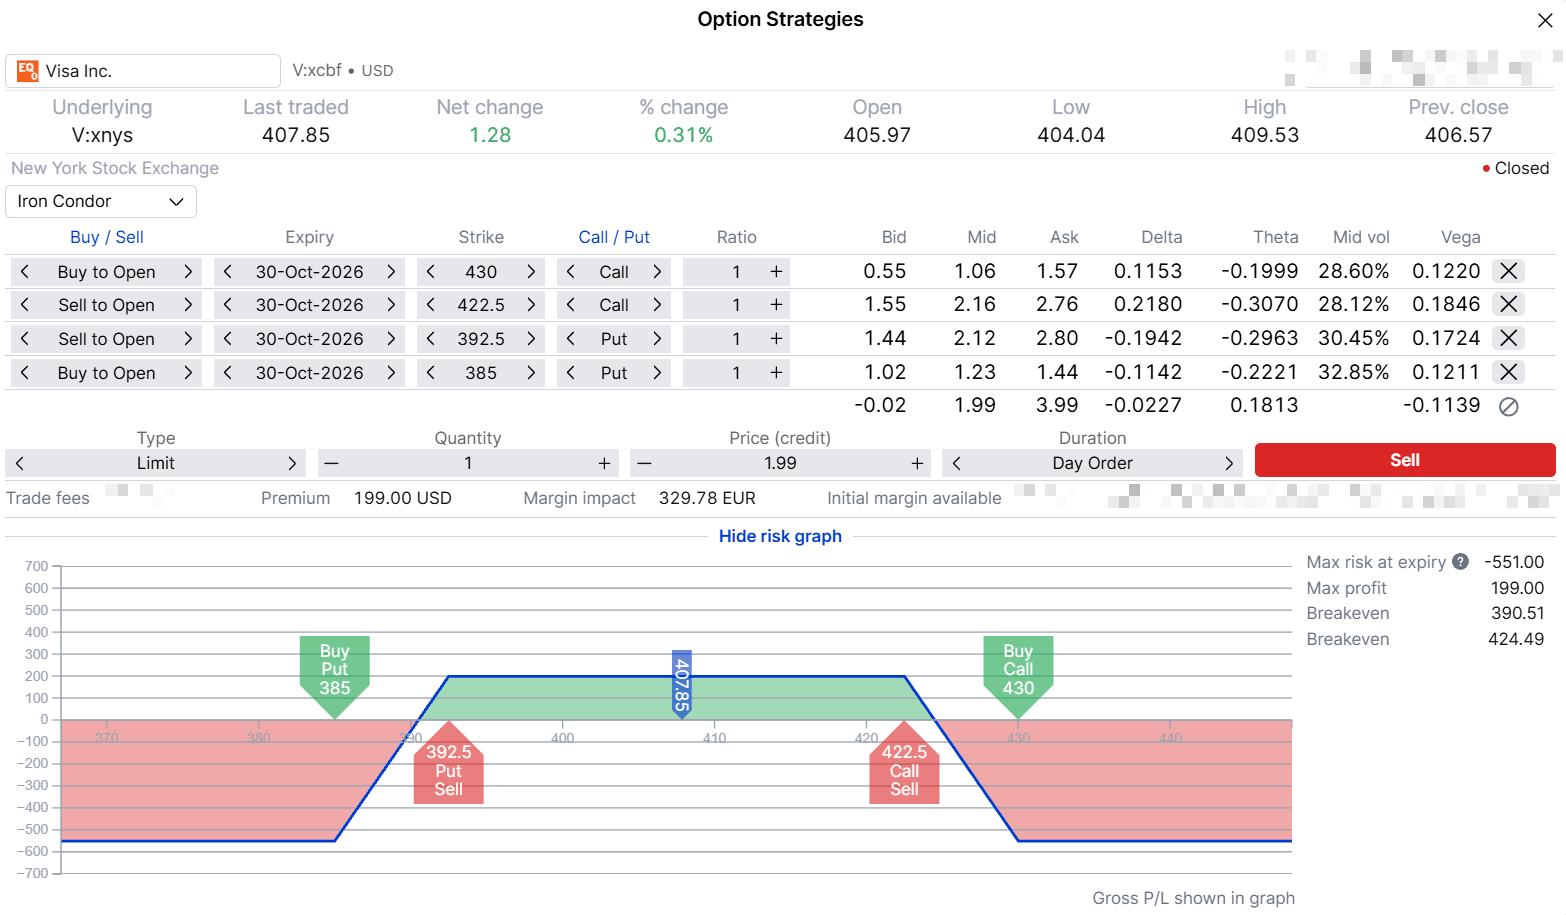
Iron condor con put 385/392,5 e call 422,5/430, scadenza 30 ottobre 2026. Payoff a scadenza. Esempio ipotetico a scopo didattico, basato su prezzi indicativi al 21 ottobre 2026, ore 21:57 CET. Le performance passate non sono indicative di risultati futuri; i valori sono illustrativi e non predittivi. Fonte: SaxoTrader.
Punto di vista 2: Visa registra un movimento simile a quello di aprile
Long strangle (esempio illustrativo, non una raccomandazione di trading)
L’idea è opposta rispetto al Punto di vista 1: acquistare una call con strike superiore al prezzo del titolo e una put con strike inferiore. Se Visa sale in misura significativa, la call aumenta di valore; se scende in misura significativa, è la put ad aumentare di valore. In entrambi i casi, il movimento deve essere sufficientemente ampio da compensare il costo complessivo delle due opzioni.
Prima il rischio: il premio pagato per le due opzioni rappresenta la perdita massima potenziale. Questa si verifica se Visa chiude tra 400 e 415 alla scadenza del 30 ottobre 2026, quando entrambe le opzioni scadrebbero senza valore. Inoltre, una contrazione della volatilità implicita dopo la trimestrale, il cosiddetto IV crush, può ridurre il valore di entrambe le opzioni, a parità di altre condizioni. Oltre i punti di break-even, la posizione inizia invece a generare un profitto. Al rialzo il profitto potenziale è teoricamente illimitato, mentre al ribasso è elevato ma necessariamente limitato dal fatto che il prezzo del titolo non può scendere sotto zero.
- Acquistare 1 call 415 a 4,58
- Acquistare 1 put 400 a 4,25
- Debito netto: circa 8,83 per azione (4,58 per la call + 4,25 per la put), pari a 883 USD per contratto
- Rischio massimo: circa 883 USD; profitto massimo: teoricamente illimitato al rialzo e limitato al ribasso (ipotesi, solo a scopo didattico)
- Break-even alla scadenza: circa 391,17 e 423,83
- Rischio: la perdita massima corrisponde all’intero premio pagato e si verifica se Visa chiude tra i due strike alla scadenza. Costi e oneri si applicano a ciascuna gamba e variano in base al conto e alla sede.
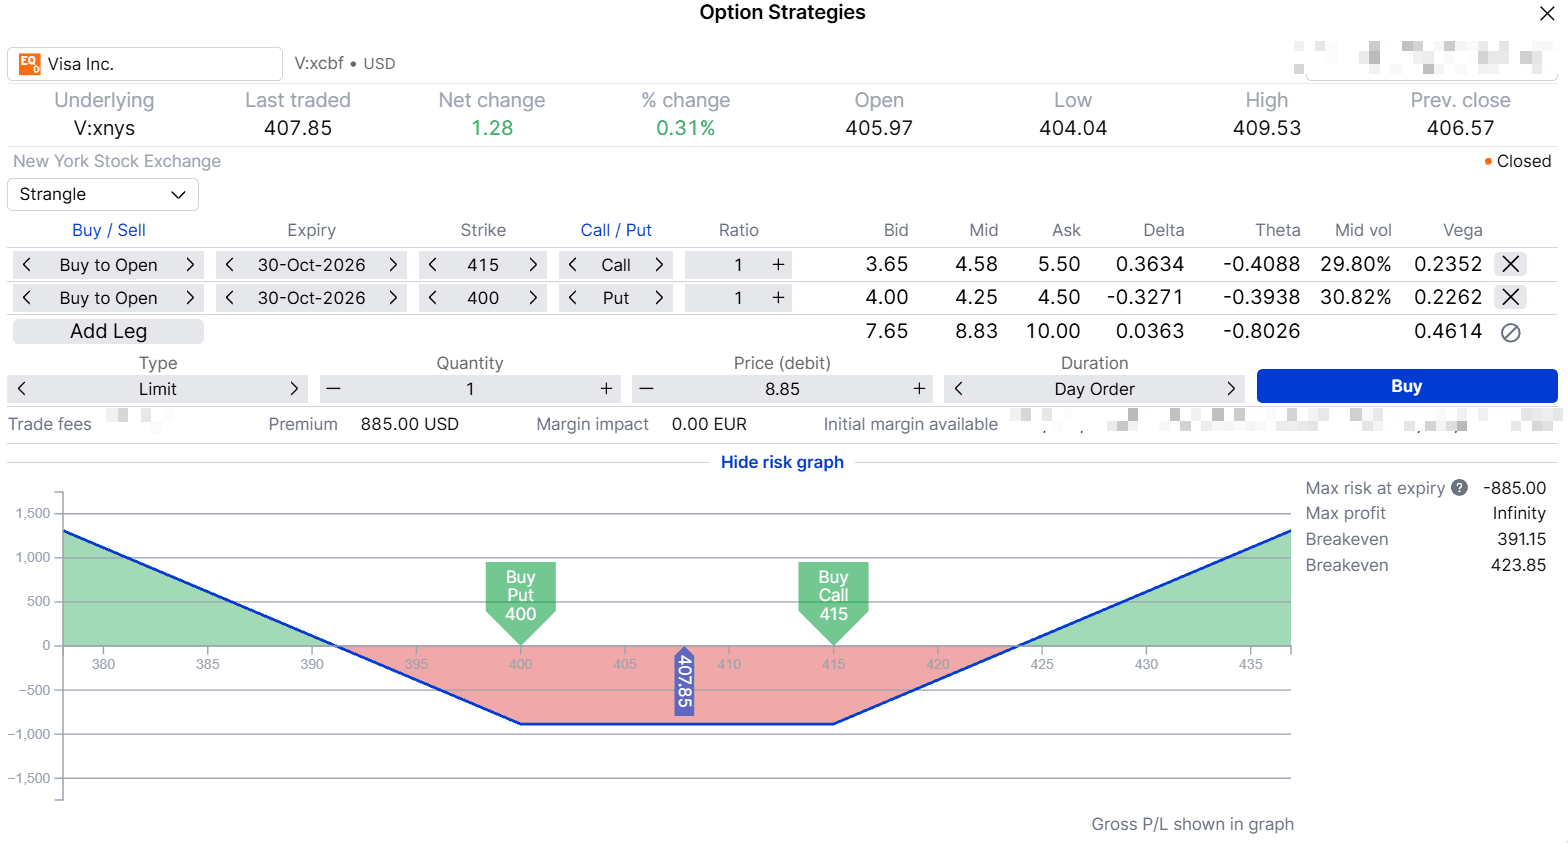
Long strangle con put 400 e call 415, scadenza 30 ottobre 2026. Payoff a scadenza. Esempio ipotetico a scopo didattico, basato su prezzi indicativi al 21 ottobre 2026, ore 21:57 CET. La piattaforma arrotonda il prezzo dell’ordine a 8,85; di conseguenza, il debito, il rischio massimo e i break-even differiscono di pochi centesimi rispetto ai prezzi medi riportati nel testo. Le performance passate non sono indicative di risultati futuri; i valori sono illustrativi e non predittivi. Fonte: SaxoTrader.
Stessi otto risultati, due letture
I punti di break-even dei due esempi si collocano a circa il 4% dal prezzo del titolo, in entrambe le direzioni. Sette delle ultime otto trimestrali hanno prodotto movimenti rimasti all’interno di questi livelli, uno scenario favorevole all’iron condor e sfavorevole al long strangle. L’unica eccezione è stata nell’aprile 2026, quando il movimento di Visa ha superato tale intervallo. Naturalmente, quei movimenti si sono verificati in condizioni di mercato e con prezzi delle opzioni differenti, e le performance passate non sono indicative di risultati futuri. Il confronto, quindi, non permette di prevedere cosa accadrà il 27 ottobre 2026, ma aiuta a comprendere le diverse ipotesi alla base delle due strategie. L’iron condor è penalizzato da un movimento ampio, come quello osservato nell’aprile 2026; il long strangle, al contrario, è penalizzato da movimenti contenuti, come quelli registrati dopo la maggior parte delle altre trimestrali. In entrambi gli esempi, la perdita massima è definita.
Prima di qualsiasi posizione: aspetti pratici da considerare
- I costi aumentano con il numero di gambe. Ogni gamba comporta commissioni e uno spread tra prezzo denaro e lettera. Un singolo ordine può includere fino a quattro gambe, quindi ciascuno dei due esempi può essere inserito come un unico ordine.
- Controllare attentamente le quotazioni. Diverse opzioni su Visa considerate negli esempi presentavano spread denaro-lettera ampi, soprattutto sulle gambe esterne dell’iron condor. Un’esecuzione lontana dal prezzo medio può ridurre sensibilmente il credito incassato sull’iron condor o aumentare il costo del long strangle.
- Considerare le tempistiche. Visa pubblicherà i risultati dopo la chiusura del mercato. La prima reazione del titolo potrà quindi verificarsi nelle contrattazioni after-hours e riflettersi sul prezzo di apertura del 28 ottobre 2026, prima che sia possibile intervenire sulla posizione durante la normale sessione di mercato.
- Definire in anticipo l’uscita. Stabilire prima della trimestrale se chiudere la posizione il 28 ottobre 2026 oppure mantenerla fino alla scadenza permette di avere un piano definito prima dell’eventuale movimento del titolo.
- Tenere conto del rischio di assegnazione anticipata. Le opzioni su Visa sono di tipo americano: un’opzione venduta può quindi essere esercitata prima della scadenza, con conseguente rischio di assegnazione.
Considerazioni finali
Le azioni Visa hanno generalmente registrato movimenti contenuti dopo la pubblicazione dei risultati, sia al rialzo sia al ribasso. Questa volta, però, le opzioni prezzano un movimento più ampio. A nostro avviso, la domanda centrale è se questo comportamento storico possa ripetersi o se la prossima trimestrale, che offrirà anche le prime indicazioni sul nuovo esercizio fiscale, possa determinare una variazione più significativa. Negli ultimi otto risultati, il titolo è salito quattro volte ed è sceso quattro volte.
I due esempi illustrano queste diverse ipotesi. Entrambi presentano una perdita massima definita in anticipo, ma rispondono a scenari opposti: l’iron condor è penalizzato da un movimento ampio del titolo, mentre il long strangle è penalizzato da un movimento contenuto. L’eventuale adeguatezza di una strategia dipende dalle aspettative dell’investitore, dalla sua tolleranza al rischio e dai prezzi disponibili sul mercato al momento dell’operazione. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L'autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. All'autore è permesso attendere almeno 24 ore dalla pubblicazione prima di negoziare personalmente gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.