Accedi a tutte le piattaforme da un solo conto

Trimestrale Tesla: quanto movimento prezzano davvero le opzioni?
Opzioni

Riassunto: Tesla registra un movimento mediano di circa il 4,5% dopo la trimestrale, mentre la media sale al 7,8% per effetto di due variazioni eccezionali. Le opzioni prezzano un movimento più vicino alla media: quale indicazione riflette meglio la storia recente?
Due letture diverse degli stessi otto report e un prezzo di mercato con cui confrontarle.
Tesla pubblicherà i risultati del terzo trimestre 2026 dopo la chiusura del mercato statunitense mercoledì 21 ottobre 2026, con webcast alle 23:30 CEST. Le consegne sono già note: 486.532 veicoli (Fonte: Tesla, comunicato aziendale, 2 ottobre 2026). Restano invece da valutare l’impatto sui margini e le indicazioni che l’azienda fornirà su spesa e guida autonoma.
Per chi osserva il mercato delle opzioni, la domanda di partenza è semplice: quale movimento sta prezzando il mercato e come si confronta con le reazioni storiche di Tesla?
Due modi di leggere la stessa storia
Da ottobre 2024 Tesla ha pubblicato otto trimestrali, sempre dopo la chiusura del mercato statunitense. Nella maggior parte dei casi, le reazioni del giorno successivo sono state relativamente contenute, con due importanti eccezioni: +21,9% dopo la trimestrale di ottobre 2024 e −14,5% dopo quella di luglio 2026 (Fonte: dati prezzo Saxo, calcoli dell’autore). Le performance passate non sono indicative di risultati futuri.
Da questi dati emergono due letture, entrambe corrette ma differenti. La mediana, ovvero il valore centrale, è pari a circa il 4,5%. La media si attesta invece intorno al 7,8%, influenzata dai due movimenti più ampi. Le due misure rispondono a domande diverse: “quanto si muove tipicamente Tesla dopo la trimestrale?” e “quanto si è mossa in media?”.
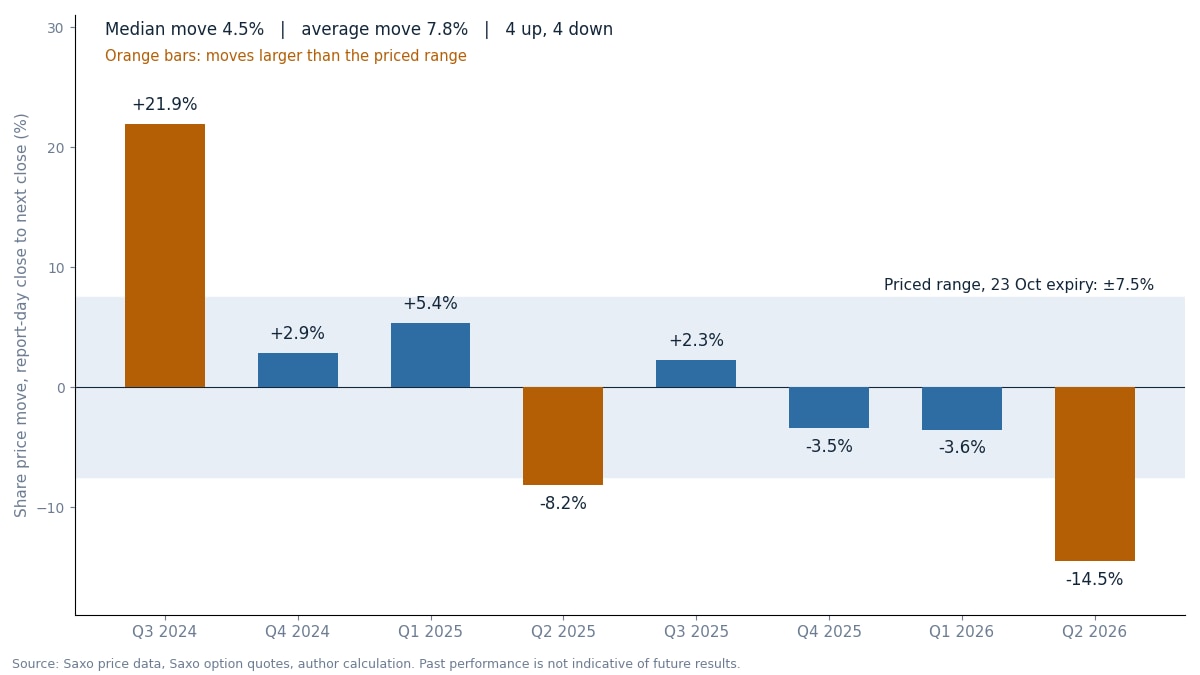
Variazione tra la chiusura del giorno di pubblicazione dei risultati e quella della seduta successiva negli ultimi otto report, confrontata con l’intervallo di movimento prezzato dallo straddle ATM con scadenza 23 ottobre 2026 (quotazioni indicative Saxo alla chiusura del mercato statunitense del 15 ottobre 2026). Le performance passate non sono indicative di risultati futuri. Valori a fini esclusivamente illustrativi e non predittivi. Fonte: dati prezzo Saxo, quotazioni opzioni Saxo, calcoli dell’autore.
Cosa prezzano le opzioni
Un metodo comunemente utilizzato per stimare il movimento implicito consiste nel sommare il prezzo della call e della put at-the-money con la prima scadenza successiva alla pubblicazione dei risultati, in questo caso il 23 ottobre 2026. Con il titolo intorno a USD 362, lo strike più vicino è 362,5:
- Call 362,5: circa USD 13,68
- Put 362,5: circa USD 13,35
- Straddle: circa USD 27,03, pari a circa il 7,5% del prezzo del titolo
- Intervallo implicito: circa USD 335–390
(Fonte: Saxo, prezzi mid indicativi alla chiusura del mercato statunitense del 15 ottobre 2026.) Il calcolo può essere replicato utilizzando la catena delle opzioni Tesla, tenendo presente che i prezzi delle opzioni variano nel tempo.
Il mercato delle opzioni prezza quindi un movimento vicino alla media storica e sensibilmente superiore alla mediana. Va tuttavia considerato che il prezzo dello straddle incorpora anche il tempo residuo fino alla scadenza e non esclusivamente l’incertezza legata alla trimestrale. La domanda diventa quindi quale delle due letture storiche, media o mediana, possa rappresentare meglio il contesto attuale. Le due strutture illustrate di seguito riflettono queste due diverse interpretazioni.
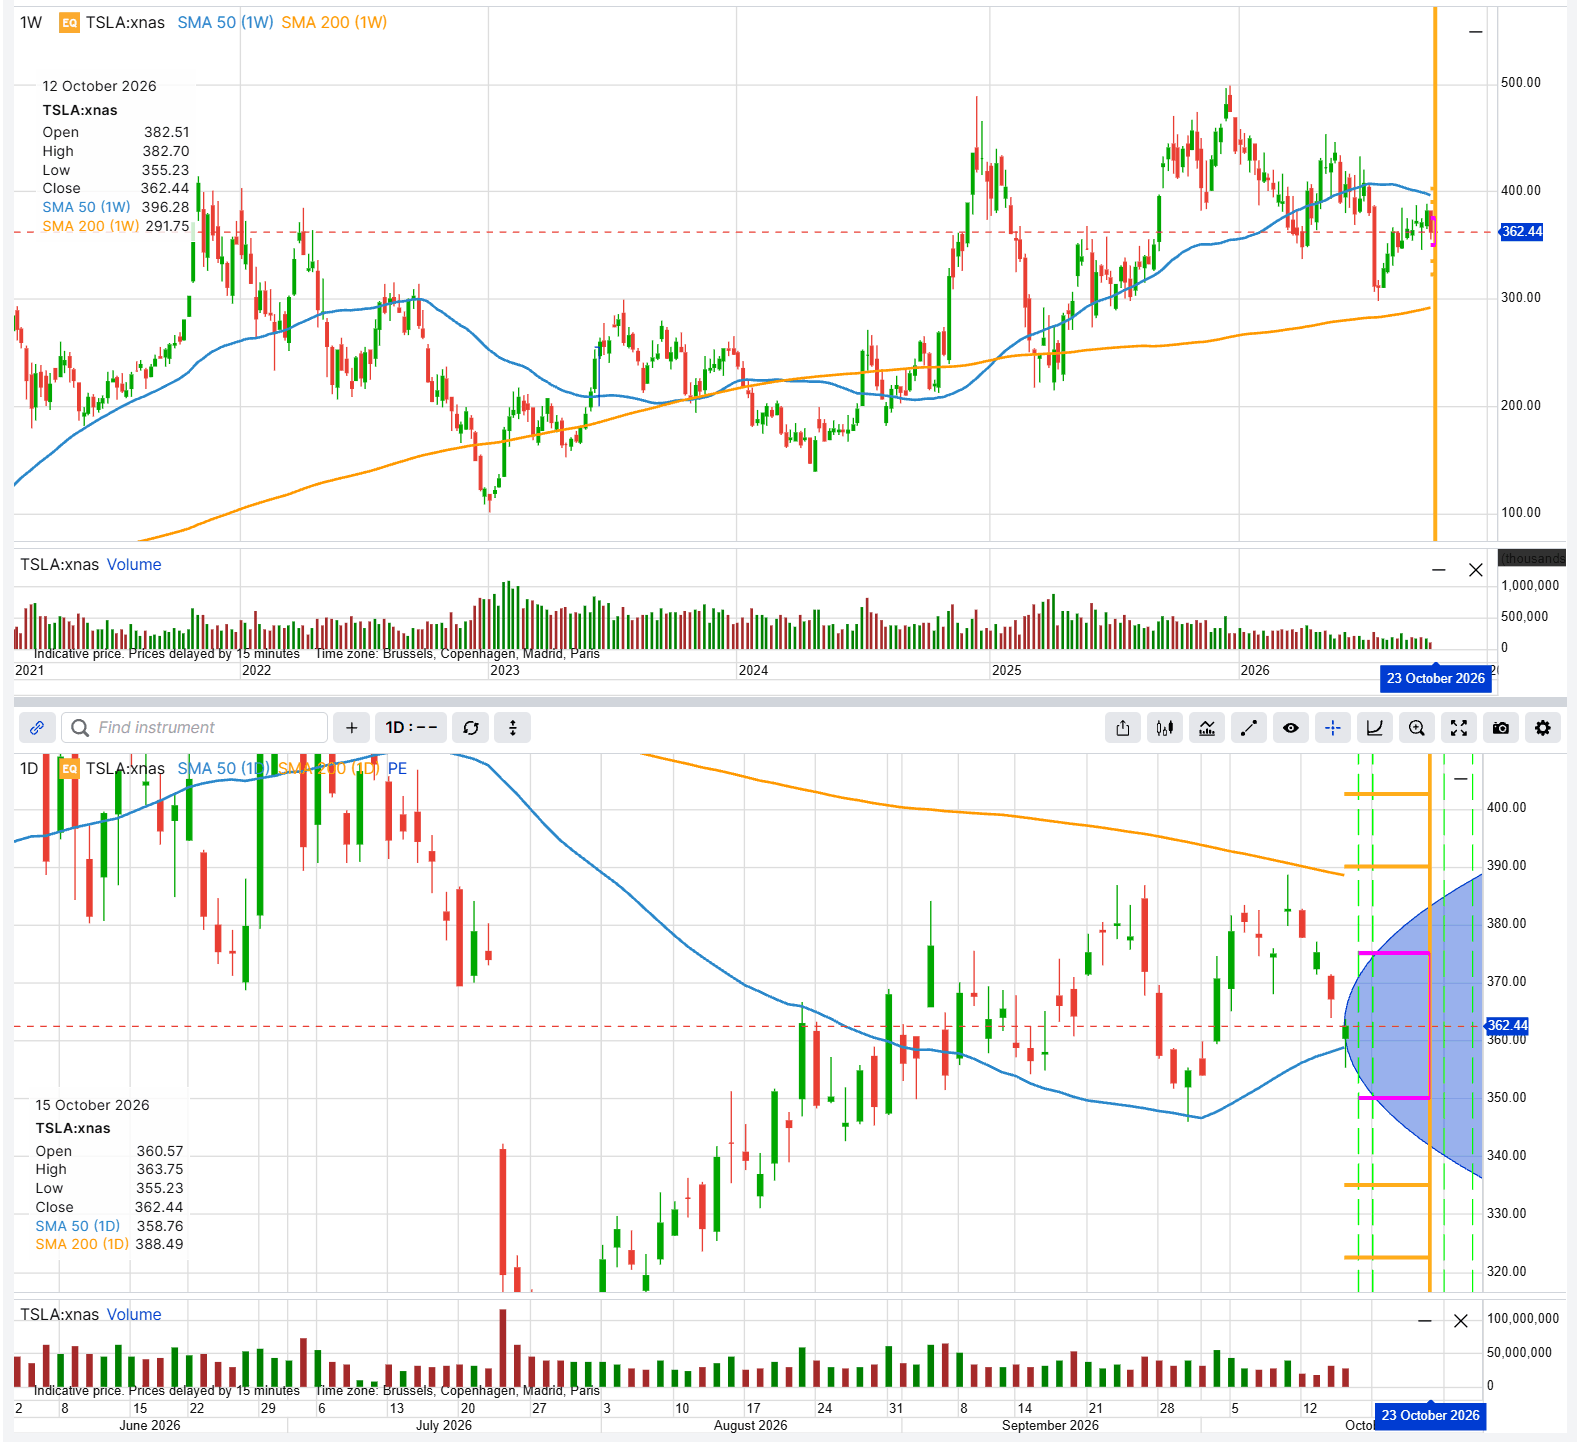
Tesla, grafici weekly (in alto) e daily (in basso), con scadenza al 23 ottobre 2026 evidenziata. Le linee orizzontali indicano gli strike utilizzati negli esempi, mentre l’area ombreggiata rappresenta l’intervallo implicito. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Come sono stati scelti scadenza e strike
La scadenza scelta è il 23 ottobre 2026, la prima disponibile dopo la pubblicazione dei risultati. La scadenza mensile del 16 ottobre 2026 è infatti precedente alla trimestrale. Scadenze più lontane incorporano un maggior numero di giorni di normale attività di mercato, hanno un costo più elevato e tendono a essere meno sensibili al singolo evento.
Gli strike seguono due criteri basati sull’intervallo implicito:
- Iron condor: vendita degli strike vicini agli estremi dell’intervallo implicito (335 e 390) e acquisto di protezione più distante (322,5 e 402,5).
- Long strangle: acquisto di strike più vicini al prezzo del titolo, a 350 e 375.
La scelta degli strike modifica il profilo di rischio e rendimento: nell’iron condor, strike venduti più vicini al prezzo del sottostante consentono di incassare un premio maggiore, ma aumentano la probabilità che vengano superati. Nel long strangle, strike più distanti riducono il costo iniziale della strategia, ma richiedono un movimento più ampio del sottostante per raggiungere il break-even.
Gli esempi utilizzano prezzi indicativi Saxo, calcolati come valore medio tra denaro e lettera alla chiusura del mercato statunitense del 15 ottobre 2026, e contratti da 100 azioni. I prezzi effettivi possono differire. Gli esempi sono ipotetici e hanno finalità esclusivamente educative e illustrative. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ciascuna gamba della strategia.
View 1: reazione “tipica” (mediana)
Iron condor (esempio illustrativo, non una raccomandazione)
Se ci si attende una reazione più vicina alla mediana storica rispetto al movimento implicito nelle opzioni, una possibile struttura è un iron condor, che combina la vendita di un put spread al di sotto del prezzo corrente e di un call spread al di sopra. Il rischio è definito: se il titolo supera ampiamente uno dei due estremi, la perdita è limitata, ma può essere superiore al credito inizialmente incassato. Se invece Tesla rimane all’interno dell’intervallo, la strategia può beneficiare del decadimento temporale e di un eventuale calo della volatilità implicita dopo la trimestrale.
- Vendita di 1 put con strike 335 a circa USD 3,55
- Acquisto di 1 put con strike 322,5 a circa USD 1,655
- Vendita di 1 call con strike 390 a circa USD 4,60
- Acquisto di 1 call con strike 402,5 a circa USD 2,645
- Credito netto: circa USD 3,85 per azione (USD 1,895 sul lato put + USD 1,955 sul lato call), pari a circa USD 385 per contratto
- Perdita massima: circa USD 865; profitto massimo: circa USD 385 (valori ipotetici)
- Break-even a scadenza: circa USD 331,15 e USD 393,85
- Rischi: la perdita massima corrisponde alla larghezza dello spread meno il credito netto incassato. Le opzioni vendute sono inoltre soggette al rischio di assegnazione anticipata. Costi e commissioni si applicano a ciascuna gamba.
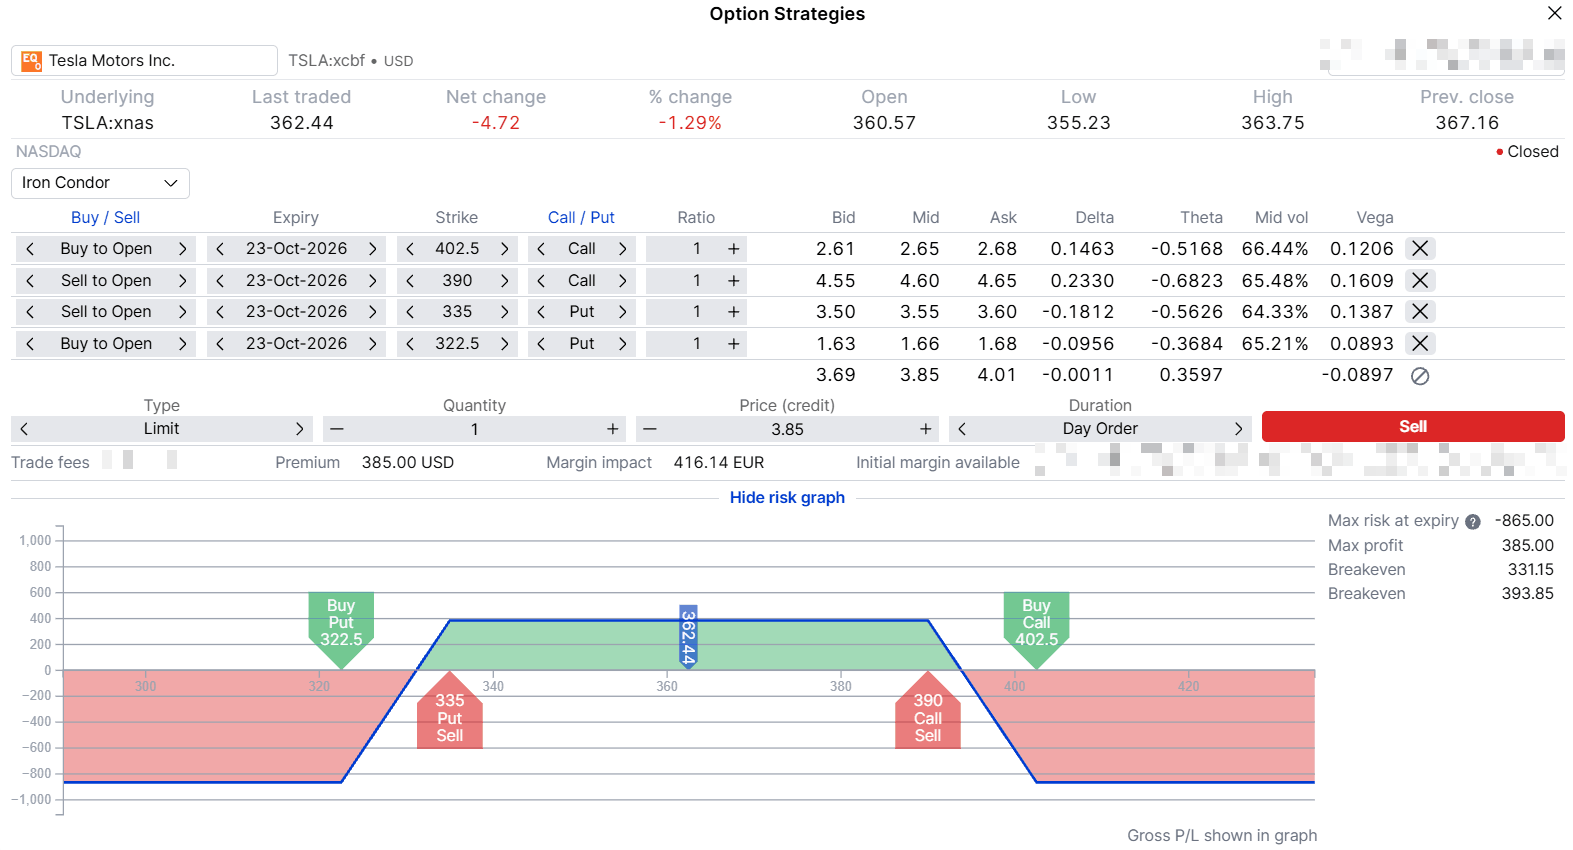
Iron condor 322,5/335 sul lato put e 390/402,5 sul lato call, con scadenza 23 ottobre 2026: profilo di rischio/rendimento a scadenza. Esempio ipotetico a fini educativi e illustrativi, basato su prezzi indicativi al 15 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
View 2: movimento ampio (scenario estremo)
Long strangle (esempio illustrativo, non una raccomandazione)
Se si ritiene plausibile un movimento particolarmente ampio, come il ribasso di luglio 2026 o il rialzo di ottobre 2024, una possibile struttura è il long strangle, che prevede l’acquisto di una call e di una put out-of-the-money. Il premio complessivamente pagato rappresenta la perdita massima della strategia e viene perso interamente se, alla scadenza, il titolo si trova tra i due strike. Per generare un profitto a scadenza, il prezzo deve invece superare uno dei due break-even, situati poco oltre l’intervallo implicito. Dopo la pubblicazione dei risultati, un eventuale calo della volatilità implicita può penalizzare il valore delle opzioni acquistate. Sul lato rialzista, il profitto potenziale non è limitato.
- Acquisto di 1 call con strike 375 a circa USD 8,575
- Acquisto di 1 put con strike 350 a circa USD 7,800
- Debito netto: circa USD 16,375 per azione, pari a circa USD 1.638 per contratto
- Perdita massima: circa USD 1.638; profitto massimo sul lato rialzista: non limitato (valori ipotetici)
- Break-even a scadenza: circa USD 333,62 e USD 391,38
- Rischi: la perdita massima corrisponde al premio complessivamente pagato. Costi e commissioni si applicano a ciascuna gamba.
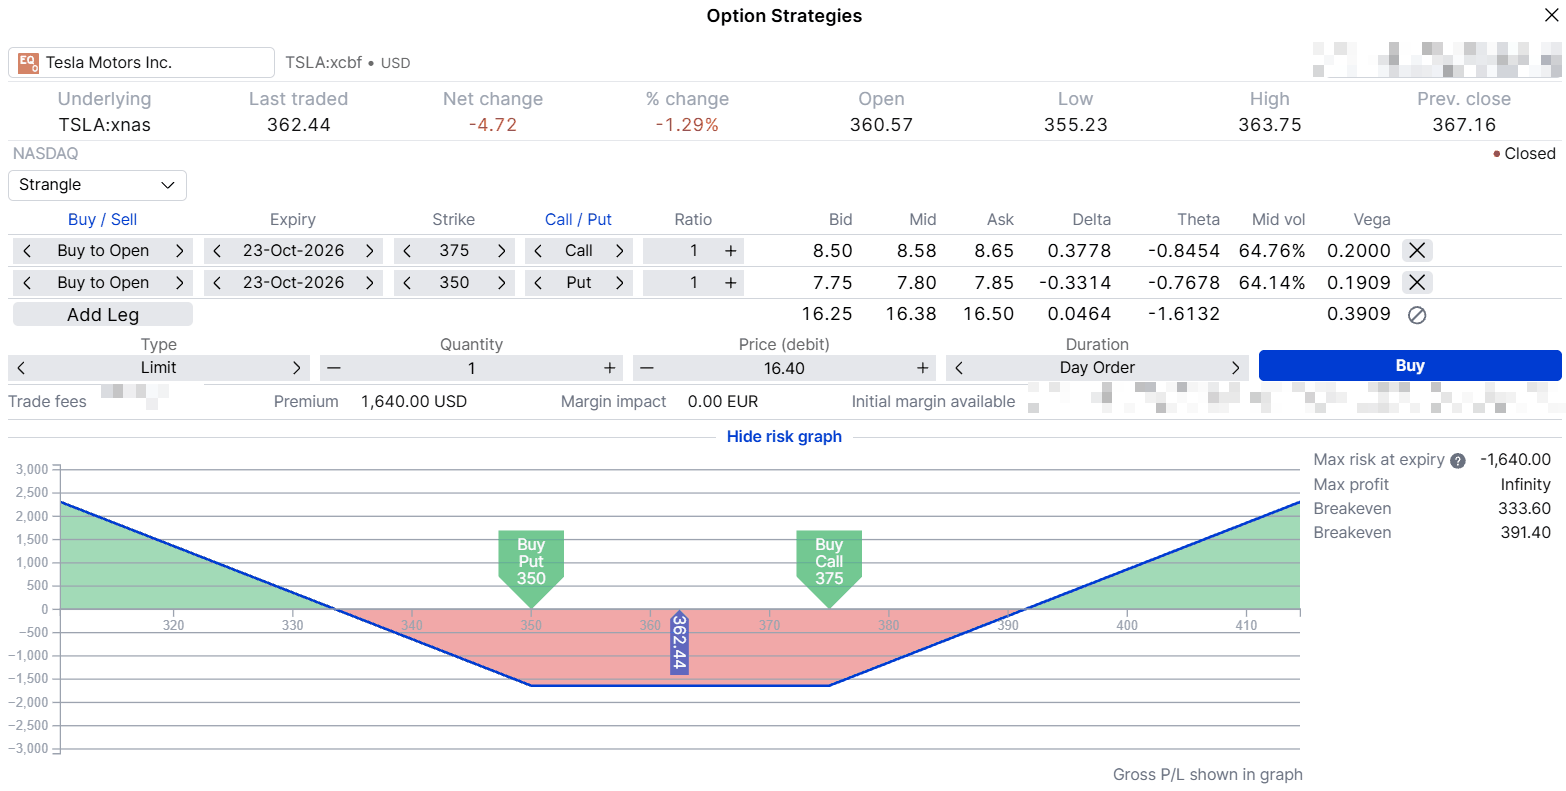
Long strangle con put strike 350 e call strike 375, scadenza 23 ottobre 2026: profilo di rischio/rendimento a scadenza. Esempio ipotetico a fini educativi e illustrativi, basato su prezzi indicativi al 15 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Stessi otto report, due letture
I break-even dell’iron condor si collocano a circa ±9% rispetto al prezzo di riferimento: sei delle ultime otto reazioni successive alla trimestrale sono rimaste entro questi livelli. I break-even del long strangle si trovano invece a circa ±8%: tre delle otto reazioni li hanno superati, ovvero i due movimenti estremi già evidenziati e, di poco, il −8,2% di luglio 2025. I movimenti passati si sono verificati con il titolo a livelli di prezzo differenti e non consentono di prevedere la reazione del 21 ottobre 2026. Il confronto permette però di evidenziare le diverse ipotesi alla base delle due strategie: l’iron condor è penalizzato da un movimento particolarmente ampio, mentre il long strangle è penalizzato se il movimento del titolo rimane contenuto. Le performance passate non sono indicative di risultati futuri.
Prima di aprire qualsiasi posizione: aspetti pratici
- Costi. È importante considerare le commissioni applicate a ciascuna gamba e gli spread denaro/lettera. Gli esempi presentati prevedono fino a quattro gambe all’interno della stessa struttura; strategie più complesse possono richiedere operazioni aggiuntive e comportare ulteriori costi.
- Tempistica. Tesla pubblicherà i risultati dopo la chiusura del mercato statunitense. La prima reazione del titolo potrà quindi manifestarsi nelle contrattazioni estese e proseguire all’apertura del 22 ottobre 2026.
- Piano di uscita. Definire in anticipo le condizioni per la gestione o la chiusura della posizione può contribuire a evitare decisioni dettate dalla reazione immediata del mercato dopo la pubblicazione dei risultati.
- Assegnazione. Le opzioni Tesla sono di tipo americano: le gambe corte possono quindi essere soggette ad assegnazione anticipata, in particolare quando sono in the money.
Considerazioni finali
La storia delle trimestrali di Tesla può essere letta in due modi: nella maggior parte dei casi il titolo registra movimenti relativamente contenuti, ma occasionalmente le reazioni possono essere molto più ampie. Attualmente, i prezzi delle opzioni riflettono maggiormente questo secondo scenario. Valutare quale delle due letture storiche sia più rappresentativa può quindi essere più significativo che cercare di anticipare la direzione del movimento, considerando che negli ultimi otto report rialzi e ribassi sono stati equamente distribuiti.
Entrambi gli esempi presentano una perdita massima definita prima dell’apertura della posizione, ma rispondono a scenari opposti: l’iron condor è penalizzato da movimenti che superano significativamente l’intervallo previsto dalla struttura, mentre il long strangle è penalizzato se il movimento del titolo rimane contenuto. L’eventuale adeguatezza di ciascuna strategia dipende dalle aspettative dell’investitore, dalla sua tolleranza al rischio e dai prezzi effettivamente disponibili al momento dell’operazione, che possono differire da quelli indicativi utilizzati negli esempi. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti citati. L’autore è tenuto ad attendere almeno 24 ore dal momento della pubblicazione prima di negoziare gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.