
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Wyniki Tesli: mediana wskazuje niewielki ruch, średnia — duży ruch. Co wyceniają opcje?
Opcje

Podsumowanie: Typowa, mierzona medianą, reakcja Tesli na wyniki wynosi około 4,5%, ale średnia wynosi około 7,8% — zawyżają ją dwa bardzo duże ruchy. Rynek opcji wycenia coś zbliżonego do tej wyższej wartości. Które ujęcie lepiej pasuje do tej wyceny?
Dwa poprawne podsumowania tych samych ośmiu raportów i jedna wycena, z którą można je porównać.
Tesla opublikuje wyniki za trzeci kwartał 2026 r. po zamknięciu rynku w USA w środę, 21 października 2026 r. Webcast zaplanowano na 23:30 CEST. Wolumen dostaw jest już znany i wyniósł 486 532 pojazdów (Źródło: Tesla, komunikat spółki, 2 października 2026 r.). Nie wiadomo natomiast, jak przełożyło się to na marże ani co spółka powie o nakładach inwestycyjnych i autonomicznej jeździe.
Z perspektywy rynku opcji pierwsze pytanie jest prostsze: jak duży ruch wycenia rynek i jak ma się to do dotychczasowych reakcji Tesli?
Dwa sposoby czytania tej samej historii
Od października 2024 r. Tesla opublikowała wyniki osiem razy, za każdym razem po zamknięciu sesji w USA. Większość reakcji następnego dnia była umiarkowana. Dwie — nie były umiarkowane: kurs wzrósł o 21,9% po raporcie z października 2024 r., a spadł o 14,5% po raporcie z lipca 2026 r. (źródło: dane cenowe Saxo, wyliczenia autora). Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów.
Te dwa przypadki sprawiają, że tę historię można streścić na dwa sposoby. Mediana ruchu, czyli środkowa wartość z ośmiu obserwacji, wynosi około 4,5%. Średnia to około 7,8%, ponieważ dwie bardzo duże reakcje ją zawyżają. Obie liczby są poprawne — odpowiadają po prostu na różne pytania.
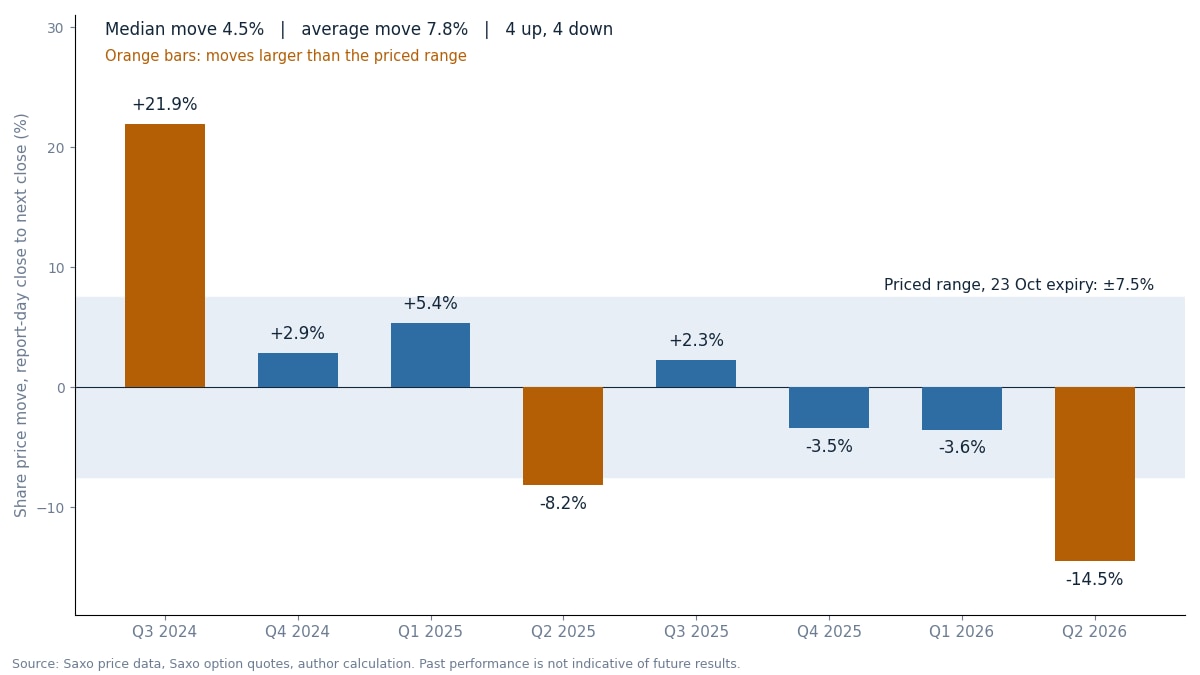 Zmiana kursu akcji od zamknięcia sesji w dniu publikacji wyników do kolejnego zamknięcia po ostatnich ośmiu publikacjach wyników, na tle zakresu ruchu implikowanego przez straddle at-the-money z terminem wygaśnięcia 23 października 2026 r. (orientacyjne kwotowania Saxo na zamknięciu sesji w USA z 15 października 2026 r.). Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów; podane liczby mają charakter poglądowy i nie stanowią prognozy. Źródło: dane cenowe Saxo, kwotowania opcji Saxo, obliczenia autora.
Co wycenia rynek opcji
Powszechny sposób szacowania oczekiwanego ruchu ceny polega na zsumowaniu cen opcji call i put at-the-money z najbliższym terminem wygaśnięcia przypadającym po raporcie — w tym przypadku 23 października 2026 r. Przy kursie akcji rzędu 362, najbliższy kurs wykonania to 362,5:
- Opcja call 362,5 — ok. 13,68
- Opcja put 362,5 — ok. 13,35
- Razem (straddle) — ok. 27,02, czyli ok. 7,5% ceny akcji
- Implikowany zakres ruchu: w przybliżeniu 335–390
(Źródło: Saxo, orientacyjne ceny środkowe (mid) na zamknięciu sesji w USA z 15 października 2026 r.) Tę samą sumę można potwierdzić w dowolnym łańcuchu opcji Tesli; od tego czasu ceny uległy zmianie.
Rynek zatem wycenia ruch zbliżony do średniej historycznej reakcji Tesli i wyraźnie powyżej mediany. Część tej wyceny odzwierciedla zwykłe dni sesyjne przed wygaśnięciem, więc część przypisana samemu raportowi jest nieco mniejsza. W naszej ocenie, kluczowe pytanie brzmi więc: której z dwóch „historii” bardziej ufasz? Poniżej dwie struktury — każda zakłada inną odpowiedź.
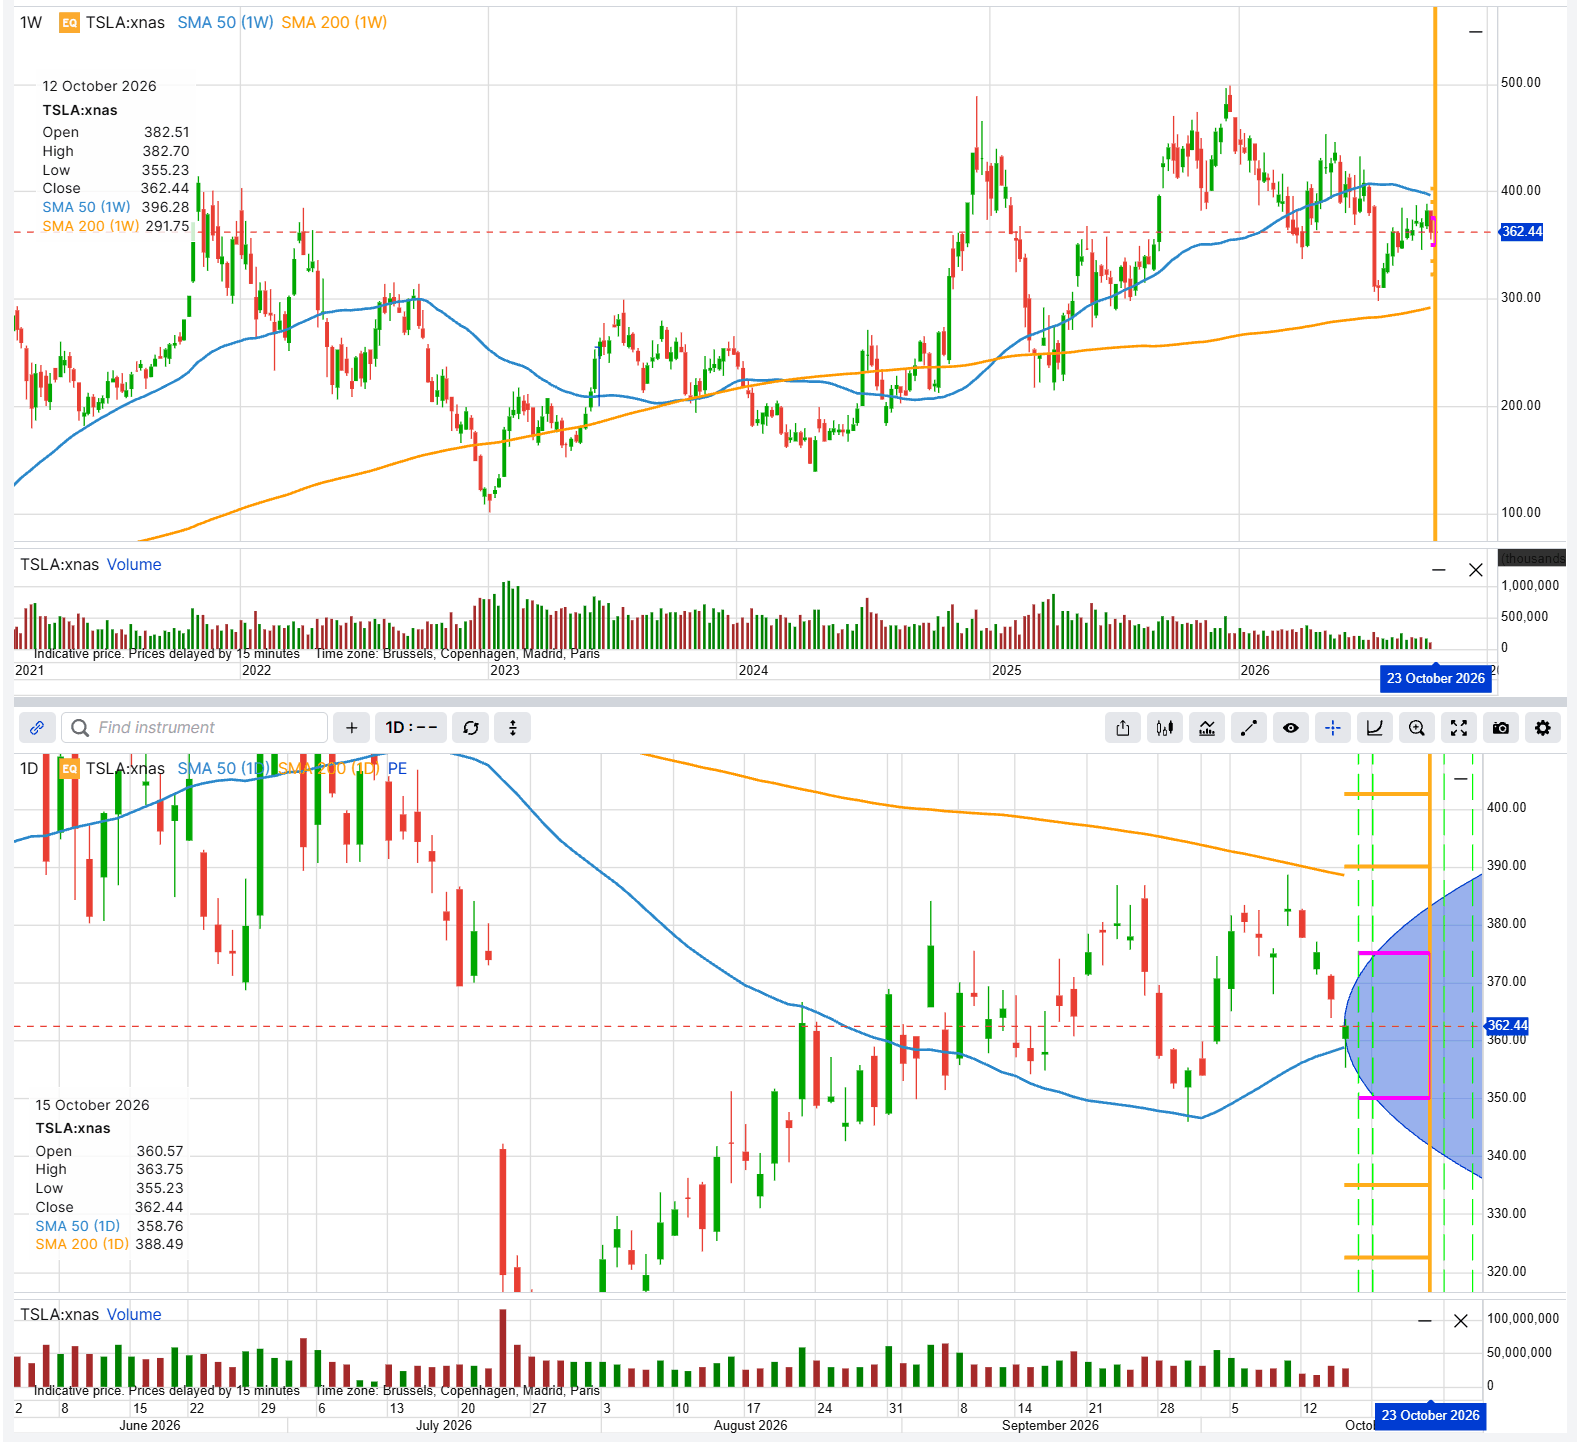 Kurs akcji Tesli — wykres tygodniowy (u góry) i dzienny (na dole) — z zaznaczonym terminem wygaśnięcia 23 października 2026 r. Linie poziome pokazują kursy wykonania użyte w dwóch przykładach poniżej, a zacieniowany obszar ilustruje zakres implikowany przez ceny opcji. Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów. Źródło: SaxoTrader.
Ważna uwaga: Strategie i przykłady w tym artykule służą wyłącznie celom edukacyjnym. Mają pomóc w kształtowaniu sposobu myślenia i nie powinny być kopiowane ani wdrażane bez starannego namysłu. Każdy inwestor i trader powinien przeprowadzić własną analizę oraz uwzględnić swoją sytuację finansową, tolerancję ryzyka i cele inwestycyjne przed podjęciem decyzji. Pamiętaj, że inwestowanie na rynku akcji wiąże się z ryzykiem — decyzje warto podejmować świadomie.
Jak dobrano kursy wykonania i termin wygaśnięcia
Termin wygaśnięcia przypada na 23 października 2026 r., czyli pierwszy przypadający po publikacji raportu. Miesięczny termin wygaśnięcia w październiku, przypadający na 16 października 2026 r., wypada przed raportem Tesli. Późniejsze terminy wygaśnięcia obejmują więcej dni sesyjnych, dlatego są droższe i mniej reagują na sam raport.
Kursy wykonania wynikają z dwóch prostych zasad opartych na wycenionym wyżej zakresie:
- Iron condor (żelazny kondor): sprzedać opcje z kursami wykonania położonymi najbliżej krawędzi wycenionego zakresu (335 i 390), a ochronę kupić mniej więcej o połowę wycenionego ruchu dalej (322,5 i 402,5).
- Long strangle (długi strangle): kupić opcje z kursami wykonania oddalonymi o około połowę wycenionego ruchu od bieżącej ceny akcji (350 i 375).
Przesunięcie kursów wykonania zmienia profil zysku i ryzyka: krótkie opcje bliżej bieżącej ceny zapewniają wyższy kredyt, ale szybciej są narażone na wybicie; szersze (dalsze) pozycje strangle kosztują mniej, ale wymagają większego ruchu ceny.
Wszystkie przykłady wykorzystują orientacyjne ceny środkowe (mid) Saxo na zamknięciu sesji w USA z 15 października 2026 r. oraz standardowy mnożnik 100 akcji na kontrakt; rzeczywiste ceny mogą się różnić. Wszystkie liczby mają charakter hipotetyczny i wyłącznie edukacyjny. Opcje niosą wysokie ryzyko szybkiej utraty środków i nie są odpowiednie dla każdego inwestora. Koszty i opłaty dotyczą każdej nogi transakcji i zależą od konta oraz rynku; przed otwarciem pozycji sprawdź obowiązujące stawki.
Scenariusz 1: Tesla reaguje jak po typowym raporcie
Iron condor (materiał ilustracyjny, nie jest rekomendacją)
Inwestor, który oczekuje reakcji bliższej medianie niż ruch wyceniany przez rynek, mógłby sprzedać spread put poniżej ceny akcji oraz spread call powyżej. Najpierw o ryzyku: jeśli kurs wyjdzie daleko poza wyceniany zakres, strata jest ograniczona do różnicy między szerokością skrzydeł a kredytem netto. Jeżeli kurs pozostanie w środku zakresu, pozycja zatrzymuje cały kredyt. Gdy kurs utrzymuje się w tym przedziale, pozycja może też zyskać na spadku zmienności implikowanej po raporcie (tzw. IV crush).
- Sprzedaj 1 kontrakt 335 put po ok. 3,55
- Kup 1 kontrakt 322,5 put po ok. 1,655
- Sprzedaj 1 kontrakt 390 call po ok. 4,60
- Kup 1 kontrakt 402,5 call po ok. 2,645
- Kredyt netto: ok. 3,85 na akcję (ok. 1,895 z nogi put + ok. 1,955 z nogi call), czyli ok. 385 USD na kontrakt
- Maksymalna strata: ok. 865 USD; maksymalny zysk: ok. 385 USD (wartości hipotetyczne, wyłącznie edukacyjne)
- Progi rentowności na wygaśnięciu: ok. 331,15 oraz 393,85
- Ryzyko: maksymalna strata to szerokość skrzydeł (odległość między kursami wykonania) minus kredyt netto; krótkie nogi niosą ryzyko wcześniejszego wykonania (assignment). Koszty i opłaty dotyczą każdej nogi transakcji i zależą od konta oraz rynku.
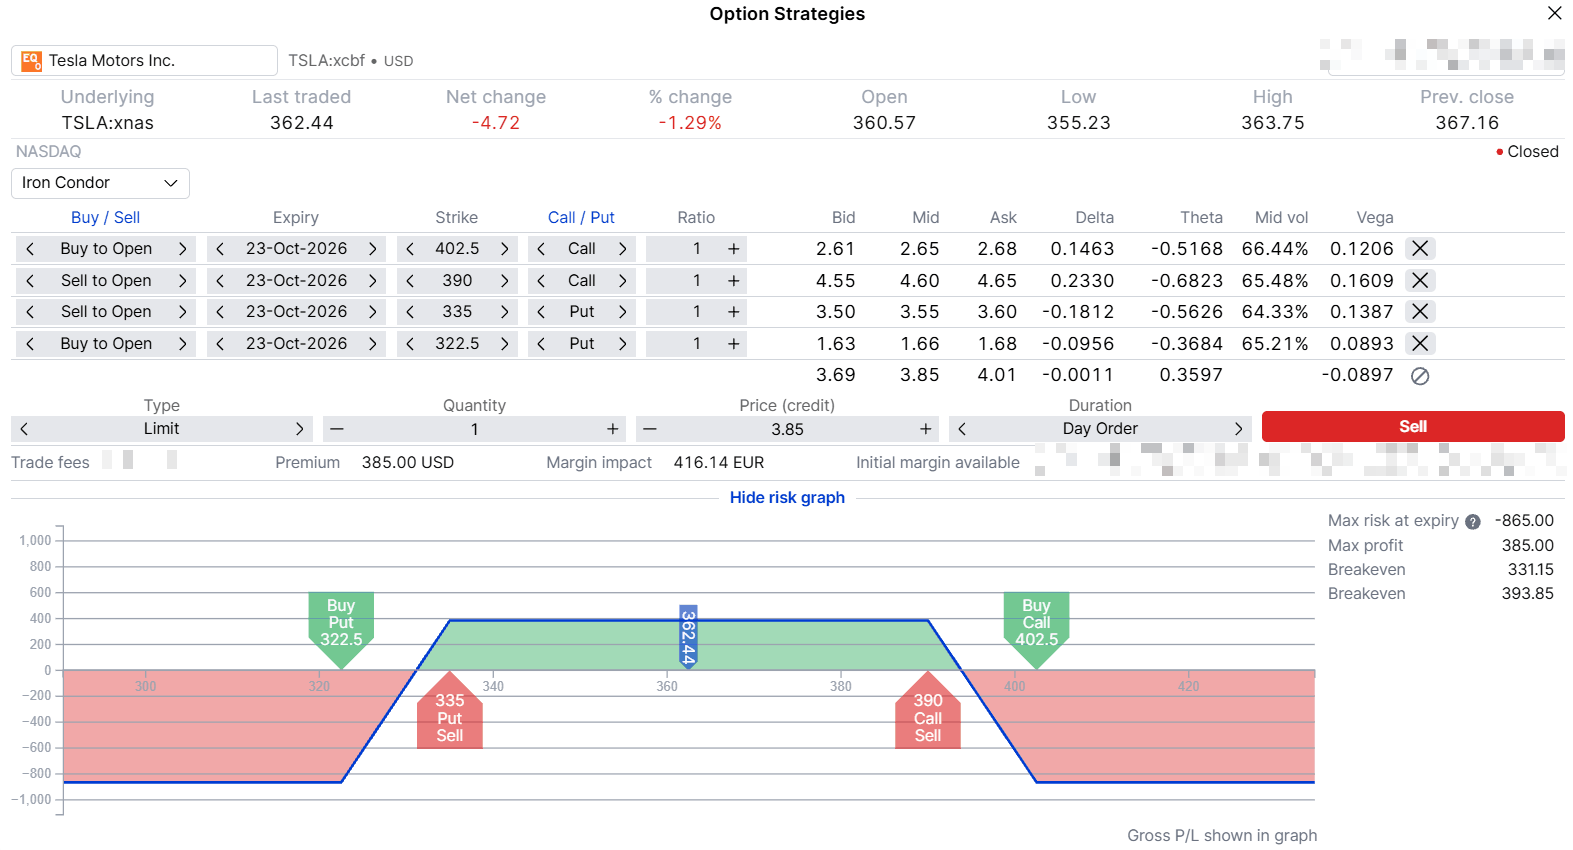 Iron condor: spread put 322,5/335 oraz spread call 390/402,5, z terminem wygaśnięcia 23 października 2026 r., z rozliczeniem na wygaśnięciu. Przykład hipotetyczny, wyłącznie edukacyjny. Wykorzystano orientacyjne ceny środkowe (mid) na zamknięciu sesji w USA z dnia 15 października 2026 r. Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów; liczby mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Scenariusz 2: Tesla reaguje dużym ruchem
Long strangle (materiał ilustracyjny, nie jest rekomendacją)
Inwestor, który uważa spadek z lipca 2026 r. lub wzrost z października 2024 r. za lepszą wskazówkę, mógłby kupić opcje call i put out-of-the-money (OTM, poza pieniądzem). Zapłacona premia jest jednocześnie maksymalną stratą i przepada w całości, jeśli kurs w dniu wygaśnięcia zamknie się między dwoma kursami wykonania. Pozycja zaczyna przynosić zysk na wygaśnięciu dopiero poza poziomami rentowności — lekko poza wcześniej wycenionym zakresem — a spadek zmienności implikowanej po raporcie (tzw. IV crush) prawdopodobnie będzie działać na jej niekorzyść od rana po publikacji. Potencjalny zysk po stronie wzrostów jest nieograniczony; po stronie spadków jest teoretycznie ograniczony spadkiem ceny akcji do zera.
- Kup 1 kontrakt 375 call po ok. 8,575
- Kup 1 kontrakt 350 put po ok. 7,800
- Debet netto: ok. 16,38 na akcję (8,575 za call + 7,800 za put), czyli ok. 1 638 USD na kontrakt
- Maksymalna strata: ok. 1 638 USD; maksymalny zysk: nieograniczony po stronie wzrostów (wartości hipotetyczne, wyłącznie edukacyjne)
- Progi rentowności na wygaśnięciu: ok. 333,62 oraz 391,38
- Ryzyko: maksymalna strata to pełna zapłacona premia; krótkoterminowy spadek zmienności implikowanej po publikacji może obniżyć wyceny opcji. Koszty i opłaty dotyczą każdej nogi transakcji i zależą od konta oraz rynku.
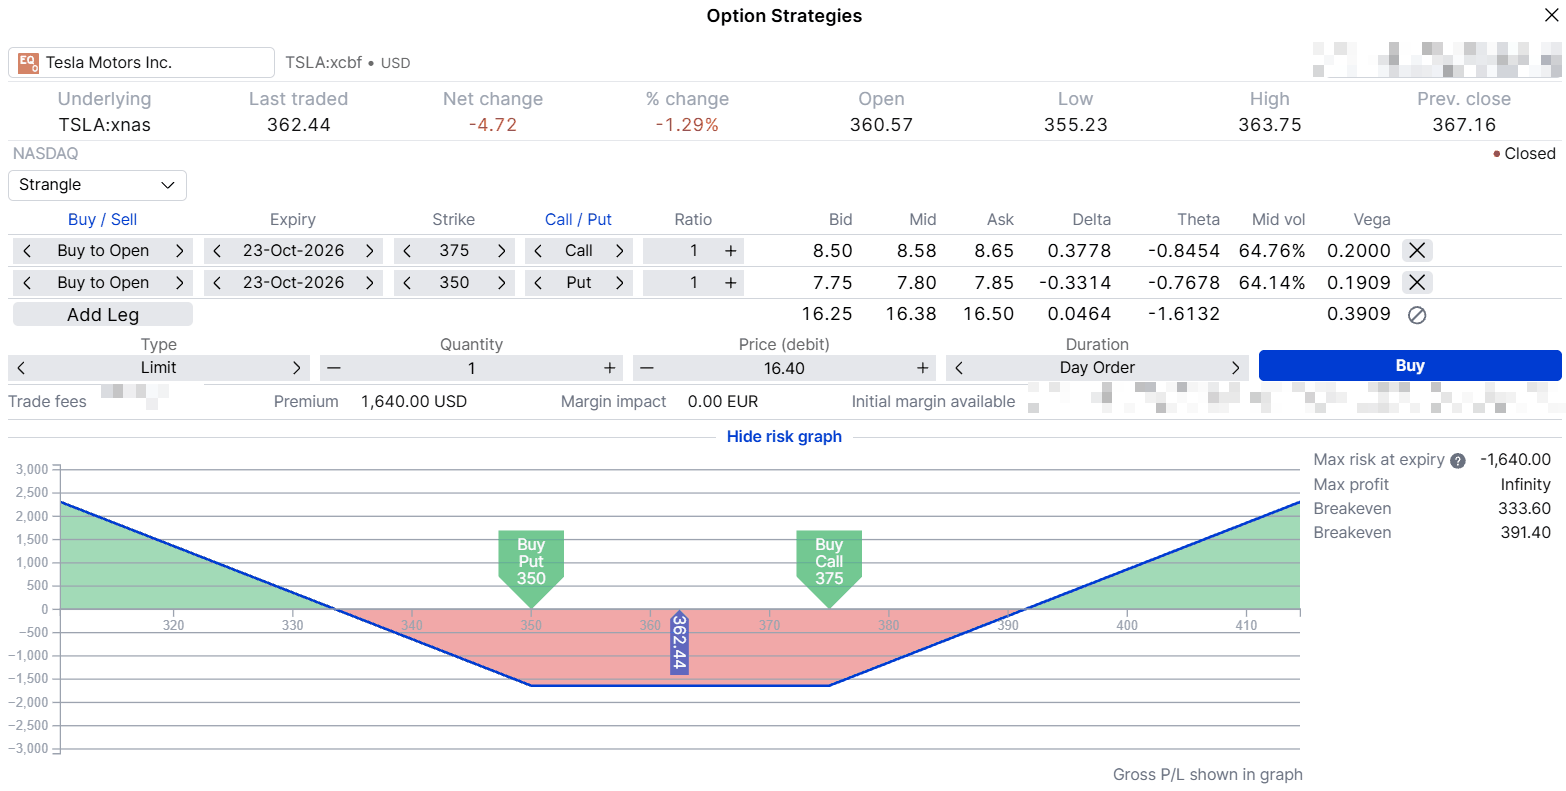 Long strangle: 350 put i 375 call, z terminem wygaśnięcia 23 października 2026 r., z rozliczeniem na wygaśnięciu. Przykład hipotetyczny, wyłącznie edukacyjny. Wykorzystano orientacyjne ceny środkowe (mid) na zamknięciu sesji w USA z dnia 15 października 2026 r. Wyniki historyczne nie stanowią gwarancji przyszłych rezultatów; liczby mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Te same osiem raportów, dwie interpretacje
Progi rentowności condora leżą mniej więcej o 9% w górę i w dół, a sześć z ostatnich ośmiu reakcji zmieściło się w tym przedziale. Progi strangle’a wynoszą około 8% w obie strony, a trzy reakcje wyszły poza ten zakres: dwa duże ruchy oraz — minimalnie — spadek o 8,2% w lipcu 2025 r. Ruchy te miały miejsce przy innych poziomach cenowych, a wyniki historyczne nie stanowią gwarancji przyszłych rezultatów, więc nie przesądzają o tym, co wydarzy się 21 października 2026 r. Pokazują jednak, jakie założenia stoją za każdą strukturą. Condor traci najwięcej w scenariuszu podobnym do ostatniego dużego ruchu; strangle natomiast traci w scenariuszu podobnym do większości pozostałych.
Przed otwarciem pozycji: kwestie praktyczne
- Koszty. Każda noga generuje koszty. Prowizje naliczane są od każdej nogi, a każda noga wiąże się z własnym spreadem bid–ask. Jedno zlecenie może obejmować maksymalnie cztery nogi, więc oba przykłady mieszczą się w jednym zleceniu; większe struktury wymagają kilku zleceń, każde z własnymi kosztami.
- Czas. Tesla publikuje wyniki po zamknięciu rynku, więc pierwsza reakcja pojawia się w handlu poza regularnymi godzinami sesji oraz w kursie otwarcia w dniu 22 października 2026 r., zanim większość pozycji będzie można dostosować.
- Wyjście. Decyzję o zamknięciu pozycji 22 października 2026 r. lub o przetrzymaniu jej do wygaśnięcia warto przemyśleć przed raportem — łatwiej ją podjąć zawczasu niż w trakcie ruchu.
- Przypisanie. Opcje na Teslę są w stylu amerykańskim; krótkie nogi, które znajdą się w pieniądzu, mogą zostać przypisane do wykonania przed wygaśnięciem.
Podsumowanie
Historię reakcji Tesli można czytać dwojako: jako historię spółki, która zwykle wykonuje niewielkie ruchy, albo takiej, która czasem wykonuje bardzo duży ruch. Rynek opcji wycenia coś bliższego tej drugiej interpretacji. Naszym zdaniem, ważniejsze niż zgadywanie kierunku — który w ostatnich ośmiu raportach rozkładał się mniej więcej po równo — jest rozstrzygnięcie, której interpretacji przypisać większą wagę.
Oba przykłady mają z góry znaną maksymalną stratę, a każdy traci w scenariuszu, pod który zaprojektowano ten drugi. To, który (jeśli w ogóle) pasuje, zależy od indywidualnego poglądu, tolerancji ryzyka oraz cen dostępnych w danym momencie, a te będą inne niż orientacyjne wartości użyte tutaj. Opcje niosą wysokie ryzyko szybkiej utraty środków i nie są odpowiednie dla każdego inwestora.
Autor nie posiada pozycji w żadnym z instrumentów wymienionych w tym artykule. Autor może odczekać co najmniej 24 godziny od publikacji, zanim zawrze transakcje na tych instrumentach na własny rachunek.
