Accedi a tutte le piattaforme da un solo conto

ASML, trimestrale alle porte: tre strategie per leggere il movimento prezzato dalle opzioni
Opzioni

Riassunto: ASML pubblicherà i risultati il 14 ottobre e le opzioni prezzano un movimento di circa il 6,5%, superiore alla maggior parte delle reazioni registrate in passato. Cosa emerge dal confronto con la storia del titolo e come possono essere interpretati tre diversi scenari di mercato?
Un nome, un report, tre letture della stessa mossa implicita.
ASML (EURONEXT: ASML / NASDAQ: ASML) pubblicherà i risultati del terzo trimestre 2026 mercoledì 14 ottobre 2026 (fonte: comunicati societari, al 9 ottobre 2026). Il titolo ha registrato variazioni superiori al 5% in quattro degli ultimi otto report e ha chiuso in calo in sei occasioni. La scadenza mensile di ottobre su Euronext cade venerdì 16 ottobre 2026, appena due sedute dopo la pubblicazione dei risultati: le opzioni sulla scadenza più vicina riflettono quindi principalmente l’impatto dell’evento.
Questo articolo applica a un singolo titolo due concetti già esplorati nei contributi precedenti: perché la direzione del movimento successivo ai risultati è spesso simile a un lancio della moneta e come abbinare diverse strutture in opzioni alla lettura del movimento prezzato dal mercato. L’obiettivo non è individuare la previsione corretta, ma mostrare come esprimere in modo coerente una specifica view di mercato.
Punti chiave
- ASML ha registrato movimenti superiori al 5% dopo quattro degli ultimi otto report; il mercato delle opzioni prezza attualmente un movimento di circa il 6,5% per la scadenza del 16 ottobre 2026 (fonte: dati prezzi Saxo; quotazioni indicative alla chiusura Euronext dell’8 ottobre 2026; calcoli dell’autore).
- Presentiamo tre strutture di esempio, ciascuna associata a una diversa interpretazione del movimento atteso: inferiore a quello prezzato dal mercato, moderatamente ribassista o moderatamente rialzista. Tutte prevedono un rischio massimo definito e non costituiscono una raccomandazione d’investimento.
Cosa sta prezzando il mercato rispetto a quanto accaduto in passato
Una misura semplice del movimento atteso dal mercato consiste nel sommare il prezzo di una call e di una put at-the-money sulla prima scadenza successiva alla pubblicazione dei risultati. ASML ha chiuso l'8 ottobre 2026 a EUR 1.630,60. Sullo strike più vicino disponibile (1.620), la call quotava EUR 59,20 e la put EUR 45,98: insieme implicano un movimento di circa EUR 105, pari a circa il 6,5% del prezzo del titolo (fonte: Saxo; quotazioni indicative alla chiusura Euronext dell'8 ottobre 2026; mercato chiuso al momento della rilevazione). Poiché lo straddle incorpora anche le sedute che precedono il report, tende a sovrastimare leggermente la sola componente legata all'evento.
Negli ultimi otto risultati trimestrali, il movimento assoluto tra la chiusura del giorno precedente e quella del giorno di pubblicazione ha registrato una media del 5,9% e una mediana del 4,7%. In sei casi su otto il titolo ha chiuso in ribasso. Il movimento più ampio, pari a -15,6% nell'ottobre 2024, è stato causato dalla diffusione accidentale dei risultati prima dell'orario previsto (fonte: dati prezzi Saxo; calcoli dell'autore). Rispetto a questa serie storica, il movimento implicito del 6,5% risulta superiore a sei delle ultime otto reazioni e inferiore soltanto alle due più ampie. Come sempre, però, il movimento implicito fornisce un'indicazione sull'entità attesa della variazione, non sulla sua direzione.
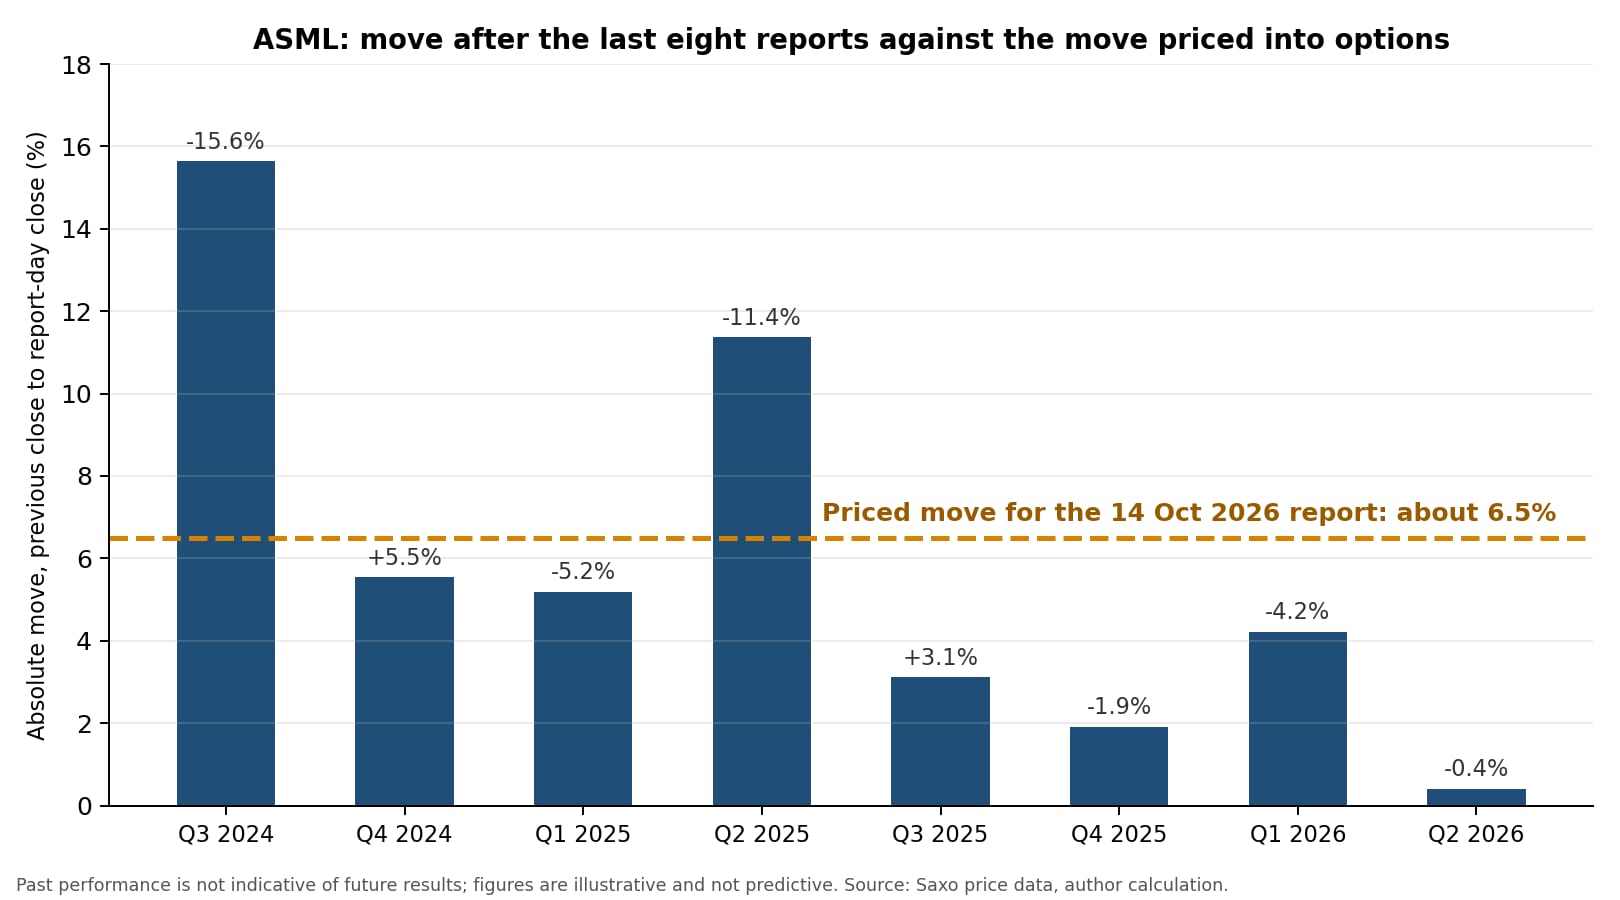 Movimenti assoluti registrati da ASML negli ultimi otto report trimestrali a confronto con il movimento implicito di circa il 6,5% incorporato nelle opzioni con scadenza 16 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: Saxo.
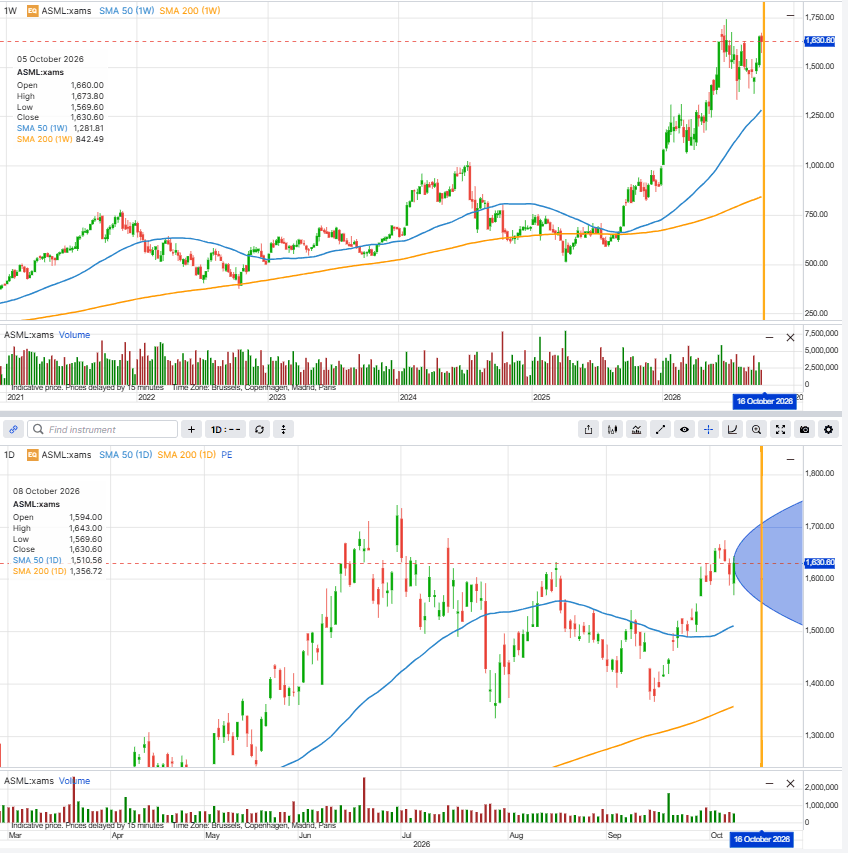 Grafici settimanale e giornaliero di ASML con il range di movimento atteso dal mercato delle opzioni (circa ±6,5%). Valori a scopo illustrativo. Fonte: SaxoTrader.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Cosa potrebbe guidare la reazione del mercato
Per il terzo trimestre 2026 ASML aveva indicato vendite nette comprese tra EUR 11,0 e 12,0 miliardi e un margine lordo tra il 55% e il 57% (fonte: risultati del secondo trimestre 2026, 15 luglio 2026). Oltre ai numeri del trimestre, l'attenzione del mercato potrebbe concentrarsi sulle indicazioni del management per il 2027 e sull'evoluzione della domanda nel settore dei semiconduttori. Più che il semplice superamento o mancato raggiungimento delle attese, sarà probabilmente il confronto tra risultati, guidance e aspettative già incorporate nei prezzi a determinare l'entità della reazione del titolo. I punti che seguono rappresentano alcuni aspetti che gli investitori potrebbero monitorare e non costituiscono una previsione. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
Scelta di strike e scadenza
La scelta degli strike è una delle domande più frequenti quando si costruisce una strategia in opzioni. Gli esempi riportati seguono criteri semplici e coerenti. Tutti gli strike sono quotati su Euronext; i prezzi utilizzati sono mid price indicativi Saxo alla chiusura Euronext dell'8 ottobre 2026 e hanno esclusivamente finalità educative. Ogni contratto rappresenta 100 azioni e i prezzi effettivi possono differire.
- Iron condor. Gli strike venduti sono posizionati in prossimità dei limiti del movimento implicito, mentre le ali protettive sono collocate EUR 60 più lontano. Dopo il rialzo di circa l'1,3% registrato da ASML l'8 ottobre, la struttura risulta leggermente sbilanciata verso il basso: la put corta a 1.520 si trova circa il 6,8% sotto il prezzo del titolo, vicino al limite inferiore del movimento implicito del 6,5%, mentre la call corta a 1.700 è circa il 4,3% sopra il prezzo corrente. Spostare la call corta più in alto amplia il margine rialzista ma riduce il credito incassato.
- Broken-wing put butterfly. Le due put corte a 1.540 si trovano circa il 5,6% sotto il prezzo corrente, un livello vicino alla media delle reazioni osservate nei giorni di pubblicazione dei risultati (5,9%). La distanza di EUR 20 sul lato superiore e di EUR 80 su quello inferiore crea l'asimmetria che trasforma la struttura da debito netto a credito netto. Una distanza inferiore tra gli strike sul lato basso ridurrebbe sia il credito iniziale sia la perdita massima potenziale.
- Bull call spread. La call acquistata a 1.620 è vicina al prezzo corrente del titolo, mentre la call venduta a 1.700 si trova circa il 4,3% sopra il mercato, un valore vicino alla mediana delle ultime reazioni post trimestrale (4,7%). Uno strike corto più distante aumenta il guadagno massimo potenziale ma richiede un esborso iniziale maggiore; uno strike più vicino produce l'effetto opposto.
Non esiste uno strike "corretto" in senso assoluto.
Modificare gli strike significa cambiare il profilo rischio-rendimento della strategia, la probabilità di successo e l'entità dei possibili payoff. Anche la scelta della scadenza segue una logica precisa. Il 16 ottobre 2026 è la prima scadenza disponibile successiva alla pubblicazione dei risultati del 14 ottobre. Utilizzare la scadenza più vicina concentra gran parte del valore dell'opzione sull'evento stesso e consente di osservare pienamente l'effetto del calo della volatilità implicita dopo i risultati. Questo contesto tende a favorire le strategie short-premium e a penalizzare quelle long-premium. Una scadenza più lunga incorpora invece ulteriori sedute di negoziazione, comporta generalmente un costo maggiore per le strategie in acquisto e risulta meno sensibile al solo impatto della trimestrale.
View neutrale: movimento inferiore a quello prezzato dal mercato
Iron condor (solo a fini illustrativi, non una raccomandazione)
Per chi ritiene che il movimento implicito del 6,5% sia elevato rispetto alla mediana storica del 4,7%, una possibile alternativa è un iron condor, ottenuto combinando una put spread sotto il prezzo corrente e una call spread sopra il prezzo corrente. La strategia genera un credito iniziale e raggiunge il profitto massimo se ASML chiude alla scadenza tra 1.520 e 1.700. Il principale rischio emerge in presenza di un movimento più ampio del previsto. Se il titolo supera una delle ali della struttura, la perdita raggiunge il valore massimo definito, stimato in circa EUR 3.964 nell'esempio seguente. Un movimento eccezionale come il ribasso del 15,6% registrato nell'ottobre 2024 porterebbe la posizione in prossimità della perdita massima. Inoltre, poiché le opzioni ASML sono di stile americano, le opzioni corte possono essere soggette ad assegnazione anticipata. Questa strategia esprime una view sull'ampiezza del movimento, non sulla sua direzione. Sebbene il rischio sia definito in partenza, la possibilità di perdita rimane significativa.
Esempio ipotetico a fini educativi; non costituisce consulenza o raccomandazione d'investimento.
Esempio di struttura (solo a fini illustrativi, non una raccomandazione)
- Acquista 1 put 16 ottobre 2026 strike 1.460 a EUR 5,32
- Vendi 1 put 16 ottobre 2026 strike 1.520 a EUR 12,58
- Vendi 1 call 16 ottobre 2026 strike 1.700 a EUR 26,70
- Acquista 1 call 16 ottobre 2026 strike 1.760 a EUR 13,60
- Credito netto: circa EUR 20,36 per azione (EUR 7,26 lato put + EUR 13,10 lato call)
- Profitto massimo: circa EUR 2.036, se ASML chiude tra 1.520 e 1.700 alla scadenza
- Rischio massimo: circa EUR 3.964 (ampiezza dell'ala di EUR 60 meno il credito incassato) × 100
- Punti di pareggio a scadenza: circa EUR 1.499,64 al ribasso e EUR 1.720,36 al rialzo
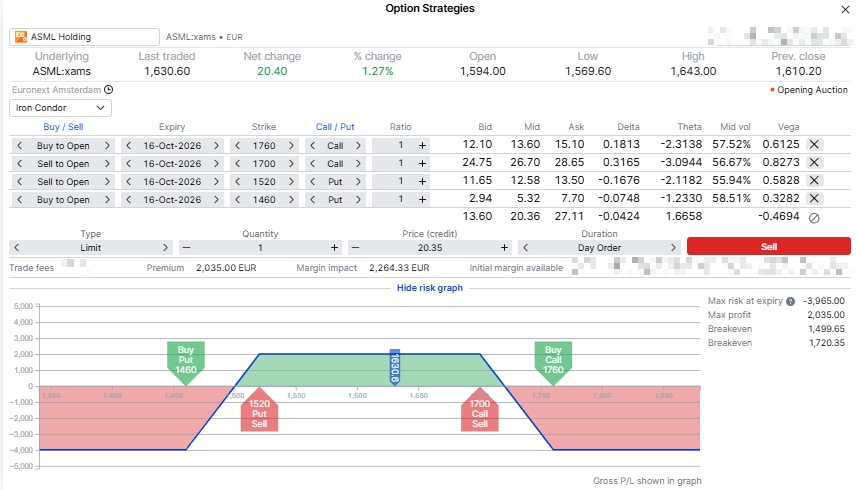 Schermata della strategia iron condor con scadenza 16 ottobre 2026. Valori a scopo illustrativo e non predittivo. Fonte: SaxoTrader.
Inclinazione ribassista: broken‑wing put butterfly
Broken‑wing put butterfly (solo a fini illustrativi, non una raccomandazione)
Chi attribuisce maggiore probabilità a una reazione negativa può considerare una broken-wing put butterfly, una struttura con ali asimmetriche che in questo esempio genera un piccolo credito iniziale. La strategia beneficia maggiormente di un ribasso moderato del titolo e raggiunge il profitto massimo se ASML chiude in prossimità dello strike centrale a scadenza. L'aspetto più interessante è che, in caso di rialzo del titolo, tutte le opzioni put possono scadere senza valore, consentendo di mantenere l'intero credito incassato all'apertura. Il rovescio della medaglia è rappresentato da un ribasso molto marcato: al di sotto di 1.460 la perdita raggiunge il livello massimo previsto dalla struttura, pari a circa EUR 5.315 nell'esempio illustrativo. Inoltre, le opzioni put vendute possono essere soggette ad assegnazione anticipata, trattandosi di opzioni di stile americano. Come per tutte le strategie in opzioni, il rischio massimo è noto in partenza ma può essere significativo rispetto al credito inizialmente incassato.
Esempio ipotetico a fini educativi; non costituisce consulenza o raccomandazione d'investimento.
Esempio di struttura (solo a fini illustrativi, non una raccomandazione)
- Acquista 1 put 16 ottobre 2026 strike 1.560 a EUR 22,23
- Vendi 2 put 16 ottobre 2026 strike 1.540 a EUR 17,20 ciascuna (EUR 34,40 complessivi)
- Acquista 1 put 16 ottobre 2026 strike 1.460 a EUR 5,32
- Credito netto: circa EUR 6,85 per azione
- Profitto massimo: circa EUR 2.685, ottenibile con una chiusura del titolo a 1.540 alla scadenza
- Rischio massimo: circa EUR 5.315, con una chiusura a o sotto 1.460
- Punto di pareggio a scadenza: circa EUR 1.513,15; sopra 1.560 la strategia conserva il credito iniziale di circa EUR 685
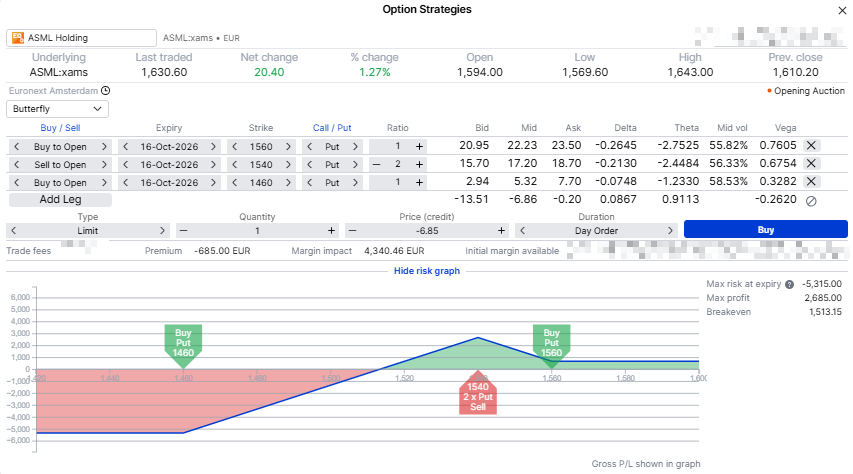 Schermata della strategia broken-wing put butterfly con scadenza 16 ottobre 2026. Valori a scopo illustrativo e non predittivo. Fonte: SaxoTrader.
Inclinazione rialzista: bull call spread
Bull call spread (solo a fini illustrativi, non una raccomandazione)
Chi si attende una reazione positiva ai risultati può valutare un bull call spread, acquistando una call vicina al prezzo corrente e vendendone un'altra a uno strike superiore. Rispetto all'acquisto di una call singola, questa struttura riduce il costo iniziale in cambio di un profitto massimo prefissato. Nell'esempio seguente, la perdita massima coincide con il premio netto pagato, pari a circa EUR 3.250, e si verifica se ASML chiude a o sotto 1.620 alla scadenza. La call venduta può inoltre essere soggetta ad assegnazione anticipata, poiché le opzioni ASML sono di stile americano. In cambio di questo costo ridotto, il profitto massimo è limitato a circa EUR 4.750 e viene raggiunto con una chiusura pari o superiore a 1.700. Un elemento utile da osservare è il punto di pareggio, situato a circa EUR 1.652,50, ovvero circa l'1,3% sopra il prezzo di chiusura del titolo (EUR 1.630,60): un movimento relativamente contenuto rispetto alla mediana delle reazioni storiche post trimestrale del 4,7%.
Esempio ipotetico a fini educativi; non costituisce consulenza o raccomandazione d'investimento.
Esempio di struttura (solo a fini illustrativi, non una raccomandazione)
- Acquista 1 call 16 ottobre 2026 strike 1.620 a EUR 59,20
- Vendi 1 call 16 ottobre 2026 strike 1.700 a EUR 26,70
- Debito netto: circa EUR 32,50 per azione
- Profitto massimo: circa EUR 4.750, con una chiusura a o sopra 1.700
- Rischio massimo: circa EUR 3.250, pari al premio netto pagato, se ASML chiude a o sotto 1.620
- Punto di pareggio a scadenza: circa EUR 1.652,50, pari a circa il +1,3% rispetto al prezzo di chiusura di EUR 1.630,60
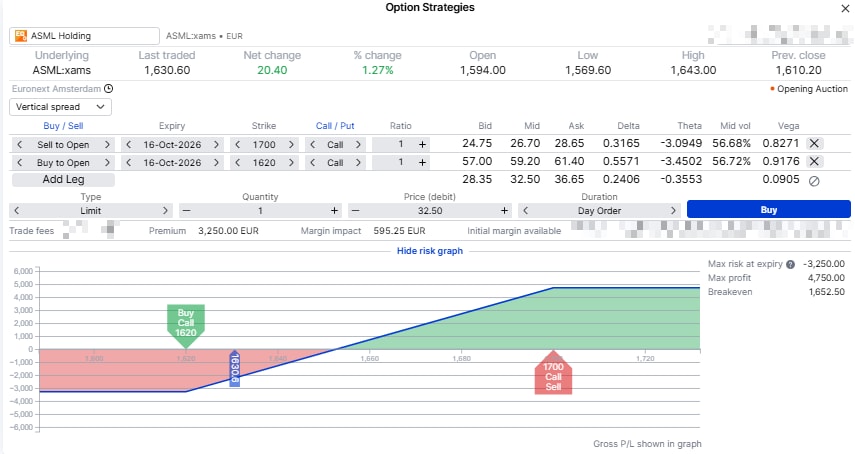 Schermata della strategia bull call spread con scadenza 16 ottobre 2026. Valori a scopo illustrativo e non predittivo. Fonte: SaxoTrader.
Nota sul mini contratto ASML
Per ASML è disponibile anche una versione mini dell'opzione, identificata dalla radice ASLM, che replica gli stessi strike e le stesse scadenze del contratto standard ma con un moltiplicatore di 10 azioni anziché 100 (fonte: dati strumento Saxo). Poiché i premi sono quotati per azione, la struttura mantiene le stesse caratteristiche in termini di strike, profilo di rischio e rendimento, ma con un'esposizione pari a un decimo del contratto standard. In altre parole, non cambia la strategia, ma la dimensione economica dell'operazione. Applicando il bull call spread illustrato in precedenza al mini contratto, il rischio massimo sarebbe pari a circa EUR 325, mentre il profitto massimo potenziale sarebbe di circa EUR 475, valori puramente indicativi e a scopo educativo. Prima di operare è opportuno verificare liquidità e spread denaro-lettera della serie mini, che possono differire da quelli osservati sul contratto standard.
Prima di qualsiasi operazione, è opportuno verificare
- Gli spread denaro-lettera, i volumi scambiati e l'open interest degli strike selezionati.
- La data e l'orario effettivi della pubblicazione dei risultati, consultando il calendario ufficiale della società.
- Il livello della volatilità implicita rispetto alla volatilità realizzata storica e alle precedenti trimestrali.
- Un piano di gestione della posizione già definito, inclusi obiettivi, livelli di uscita e soglia di perdita massima accettabile.
- Il rischio di assegnazione anticipata sulle opzioni corte che dovessero andare in the money e le modalità di gestione previste dalla propria piattaforma.
- Costi di negoziazione, commissioni e altri oneri applicabili a ciascuna gamba della strategia e alla sede di esecuzione utilizzata.
L'autore non detiene posizioni negli strumenti citati al momento della pubblicazione.
Considerazioni finali
La trimestrale di ASML rappresenta un evento particolarmente interessante per il mercato delle opzioni, anche perché la prima scadenza disponibile cade appena due sedute dopo la pubblicazione dei risultati. Questo consente di osservare con maggiore chiarezza il rapporto tra movimento atteso e movimento effettivo del titolo. Le tre strutture illustrate partono tutte dalla stessa premessa, ovvero un movimento implicito di circa il 6,5%, ma la interpretano in modi differenti: come un'aspettativa eccessiva rispetto alla storia recente del titolo, come una lieve inclinazione verso lo scenario ribassista che ha prevalso nella maggior parte degli ultimi report, oppure come un'opportunità per esprimere una view rialzista con un costo inferiore rispetto all'acquisto di una call singola. Nessuna di queste strategie è in grado di prevedere la direzione del prossimo movimento di ASML. Il loro scopo è mostrare come tradurre un'ipotesi di mercato in un determinato profilo rischio-rendimento, tenendo conto di ciò che è già incorporato nei prezzi delle opzioni. Come sempre, i risultati futuri rimangono incerti e il movimento effettivo del titolo potrebbe essere significativamente diverso da quello attualmente prezzato dal mercato.
L'autore è tenuto ad attendere almeno 24 ore dalla pubblicazione dell'articolo prima di negoziare gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.