
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Wyniki ASML: trzy sposoby interpretacji potencjalnego ruchu — jak wycenia go rynek opcji?
Opcje

Podsumowanie: ASML opublikuje wyniki 14 października, a rynek opcji wycenia ruch na poziomie około 6,5% — wyższy niż większość dotychczasowych reakcji kursu. Co wynika z tego porównania i jak można przedstawić trzy różne spojrzenia?
Jedna spółka, jeden raport, trzy interpretacje tego samego ruchu wycenianego przez rynek.
ASML (EURONEXT:ASML / NASDAQ:ASML) ma opublikować wyniki za trzeci kwartał 2026 r. w środę, 14 października 2026 r. (Źródło: komunikaty spółki, stan na 9 października 2026 r.). Po czterech z ostatnich ośmiu raportów kurs zmienił się o ponad 5%, a w sześciu przypadkach odnotował spadek. Miesięczna seria październikowa na Euronexcie wygasa w piątek, 16 października 2026 r., czyli dwie sesje po publikacji wyników; w praktyce najbliższa seria opcji obejmuje więc głównie samo wydarzenie.
Najważniejsze wnioski
- Po czterech z ostatnich ośmiu raportów kurs akcji ASML poruszył się o ponad 5%, a rynek opcji wycenia ruch na poziomie około 6,5% na termin wygasania 16 października 2026 r. (Źródło: dane cenowe Saxo, wyliczenia autora; orientacyjne kwotowania Saxo na zamknięciu Euronextu 8 października 2026 r.).
- Poniżej trzy przykładowe struktury — po jednej dla każdego z trzech spojrzeń: ruch mniejszy od wycenianego, lekko niedźwiedzie nastawienie i lekko bycze nastawienie. Każda ma z góry określoną maksymalną stratę. Żadna nie stanowi rekomendacji.
Co rynek wycenia, a co faktycznie się wydarzyło
Suma kosztów opcji at-the-money call i put na najbliższy termin wygasania po publikacji daje przybliżoną miarę ruchu, jaki wycenia rynek. Kurs akcji ASML zamknął się 8 października 2026 r. na poziomie 1 630,60 EUR. Dla najbliższego dostępnego strike’u 1 620 wartość mid dla opcji call wynosiła 59,20 EUR, a dla opcji put 45,98 EUR — razem około 105 EUR, czyli mniej więcej 6,5% ceny akcji (Źródło: Saxo, orientacyjne kwotowania na zamknięciu Euronextu 8 października 2026 r.; rynek był wówczas zamknięty, więc nie są to ceny handlowe). Taki pakiet opcji call i put na tym samym strike’u to tzw. straddle; obejmuje on również zwykłe sesje przed publikacją, więc nieco zawyża sam „efekt wydarzenia”.
Bardziej użyteczne jest porównanie z tym, jak faktycznie zachowywał się kurs akcji ASML po wynikach. W ostatnich ośmiu publikacjach bezwzględny ruch od zamknięcia dnia poprzedzającego do zamknięcia dnia raportu wynosił średnio 5,9%, a mediana — 4,7%. W sześciu z ośmiu przypadków była to przecena, a największy spadek — o 15,6% w październiku 2024 r. — nastąpił po wynikach, które przez pomyłkę opublikowano o kilka godzin za wcześnie (Źródło: dane cenowe Saxo, wyliczenia autora). Wyceniane 6,5% jest większe niż sześć z tych ośmiu ruchów i mniejsze od dwóch największych. Żadne z powyższych nie przesądza o kierunku kolejnego ruchu.
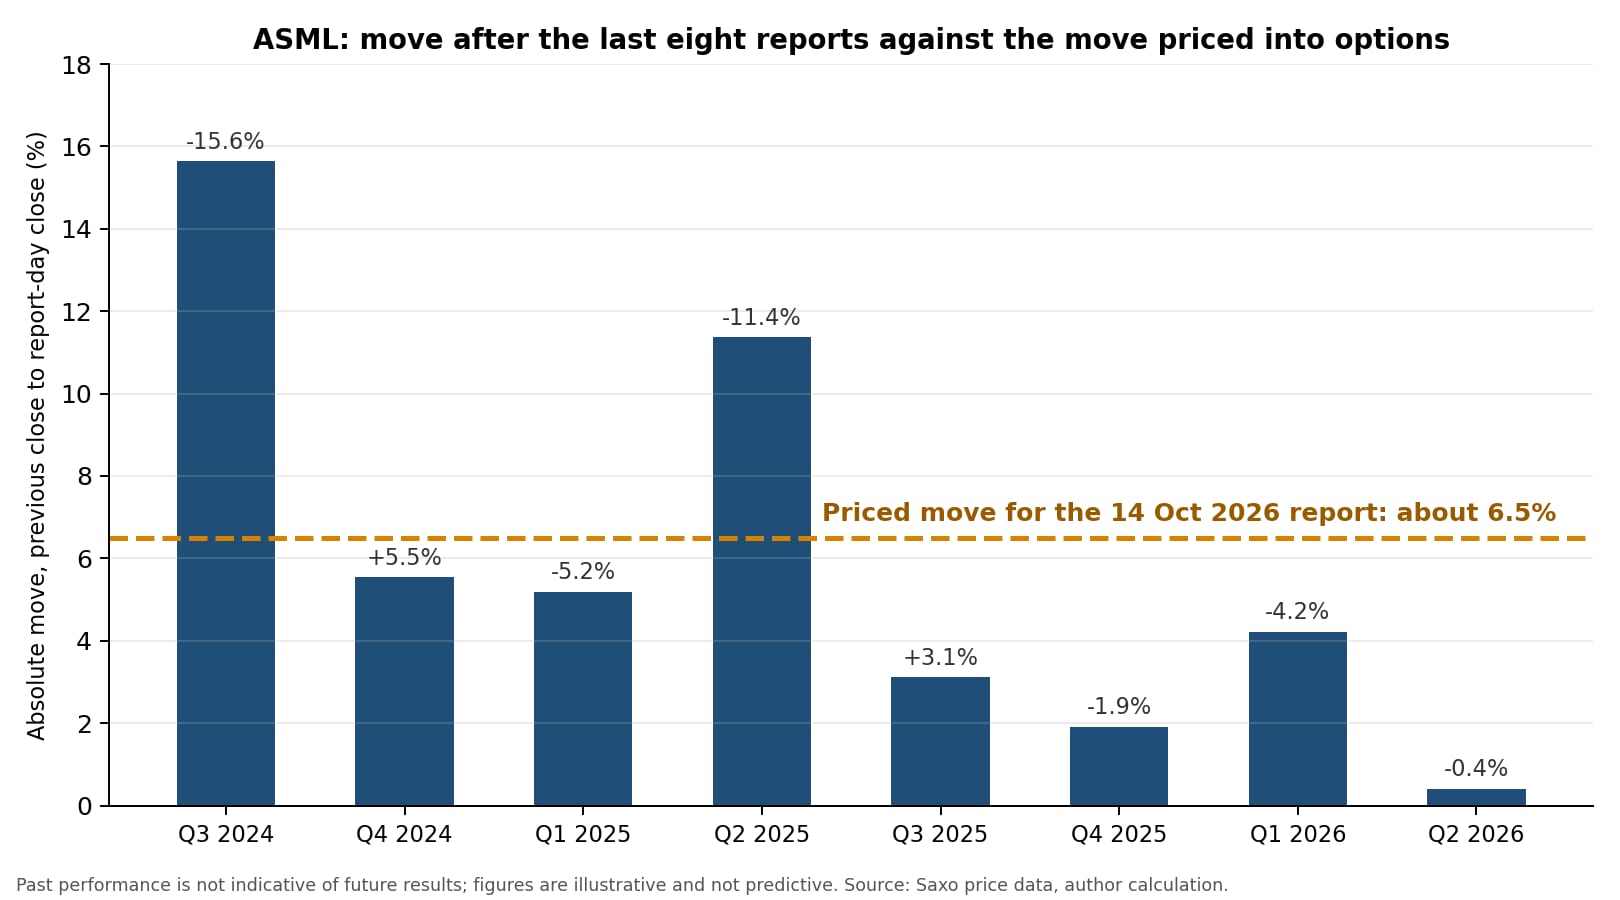 Na wykresie przedstawiono bezwzględny ruch kursu akcji ASML od zamknięcia dnia poprzedzającego do zamknięcia w dniu publikacji dla ostatnich ośmiu raportów, zestawiony z ruchem wycenianym przez rynek na poziomie około 6,5% dla terminu wygasania 16 października 2026 r. (straddle at-the-money; orientacyjne kwotowania z zamknięcia Euronextu 8 października 2026 r.). Historyczne wyniki nie gwarantują przyszłych rezultatów; przedstawione wartości mają charakter poglądowy i nie stanowią prognozy. Źródło: dane cenowe Saxo, wyliczenia autora.
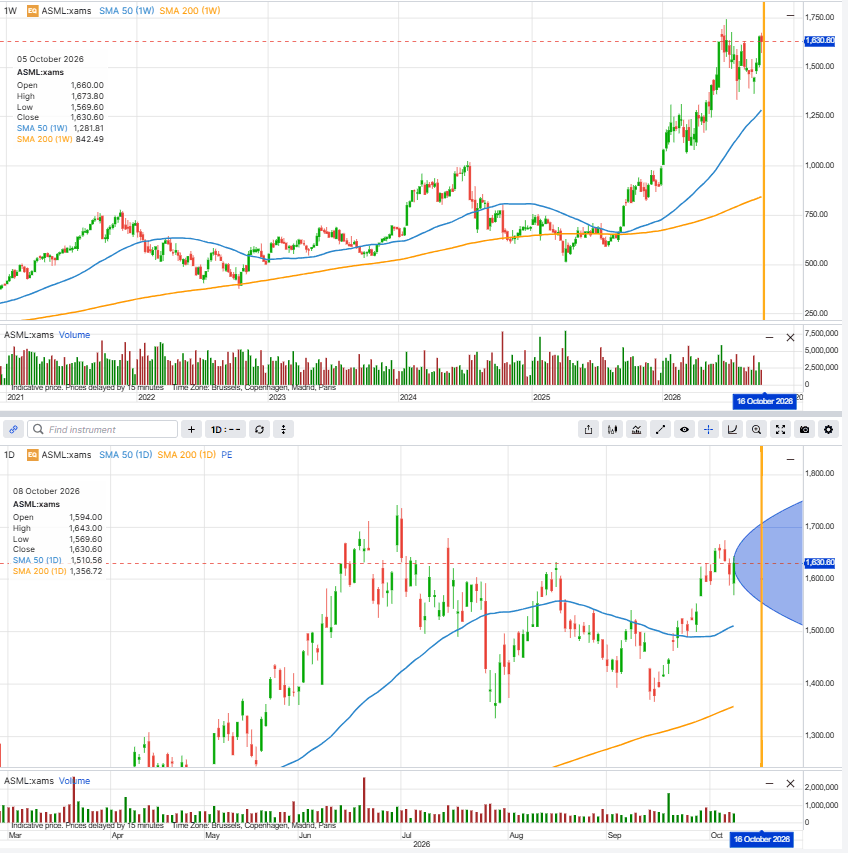 Wykresy ASML w ujęciu tygodniowym i dziennym; na wykresie dziennym zaznaczono implikowany zakres ruchu do terminu wygasania 16 października 2026 r. Historyczne wyniki nie gwarantują przyszłych rezultatów; przedstawione wartości mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Ważna uwaga: Strategie i przykłady opisane w tym artykule służą wyłącznie celom edukacyjnym. Mają pomóc uporządkować sposób myślenia i nie powinny być kopiowane ani realizowane bez starannego namysłu. Każdy inwestor lub trader powinien przeprowadzić własną analizę oraz uwzględnić swoją sytuację finansową, tolerancję ryzyka i cele inwestycyjne przed podjęciem decyzji. Pamiętaj, że inwestowanie na rynku akcji wiąże się z ryzykiem — decyzje warto podejmować na podstawie rzetelnych informacji.
Co rynek może brać pod uwagę
ASML wskazał, że w trzecim kwartale 2026 r. spodziewa się przychodów netto w przedziale 11,0–12,0 mld EUR oraz marży brutto między 55% a 57% (Źródło: wyniki ASML za II kw. 2026, 15 lipca 2026 r.). Naszym zdaniem duża część reakcji może zależeć od tego, jak faktyczne dane wypadną na tle tego przedziału oraz co zarząd powie o popycie na przyszły rok. To punkty, na które rynek może zwracać uwagę — to nie jest prognoza. Opcje wiążą się z wysokim ryzykiem szybkiej utraty wartości i nie są odpowiednie dla każdego inwestora.
Jak dobrano strike’i i termin wygaśnięcia
To pytanie pada najczęściej, więc zasady opisujemy wprost. Wszystkie poziomy to notowane na Euronexcie strike’i; ceny to orientacyjne kwotowania mid w Saxo na zamknięciu Euronextu 8 października 2026 r. (rzeczywiste ceny mogą się różnić), a każdy kontrakt odpowiada 100 akcjom. Wszystkie liczby mają charakter hipotetyczny i edukacyjny.
- Iron condor. Krótkie strike’i (sprzedawane nogi) ustawiono blisko granic zakresu wycenianego przez rynek, a „skrzydła” ochronne umieszczono o 60 EUR dalej. Akcje wzrosły 8 października o około 1,3%, więc cała struktura jest nieco „niżej”: krótkie put o strike’u 1 520 znajduje się około 6,8% poniżej kursu akcji, blisko krawędzi ruchu wycenianego na 6,5%, podczas gdy krótkie call o strike’u 1 700 leży około 4,3% powyżej, a więc w środku tego zakresu. Bardziej odległy krótki call obniżyłby uzyskany kredyt.
- Broken-wing put butterfly. Dwie krótkie opcje put o strike’u 1 540 leżą około 5,6% poniżej kursu akcji — blisko średniej reakcji ASML w dniu raportu, wynoszącej 5,9%. Górne skrzydło ma szerokość 20 EUR, dolne 80 EUR; ta asymetria zamienia klasycznego „motyla” z debetu w kredyt. Węższe dolne skrzydło zmniejszyłoby zarówno kredyt, jak i maksymalną stratę.
- Bull call spread. Długie call o strike’u 1 620 znajduje się blisko kursu akcji, a krótkie call o strike’u 1 700 około 4,3% powyżej — w pobliżu mediany reakcji ASML wynoszącej 4,7%. Wyższy krótki strike zwiększa potencjalny maksymalny zysk i koszt; niższy działa odwrotnie.
Nie ma jednego „właściwego” strike’u. Przesunięcie strike’u zmienia kompromis między tym, jak często struktura może przynieść zysk, a tym, jak duży może on być.
Wygaśnięcie wynika z daty raportu. 16 października 2026 r. to pierwsze notowane wygasanie po 14 października 2026 r. Najbliższy termin po wydarzeniu sprawia, że większość ceny opcji odnosi się do samego wydarzenia, więc spadek zmienności implikowanej, który zwykle następuje po wynikach, w pełni się ujawnia. Na ogół sprzyja to strukturom z krótką premią, a szkodzi pozycjom z długą premią. Późniejsze wygasanie dodaje zwykłe sesje, podnosi koszt pozycji długich i słabiej reaguje na samo wydarzenie.
Neutralne spojrzenie: ruch mniejszy niż rynek wycenia
Iron condor (przykład ilustracyjny; nie stanowi rekomendacji)
Jeśli ktoś uzna, że wyceniane 6,5% jest szerokie względem mediany reakcji ASML 4,7%, może rozważyć sprzedaż spreadu put poniżej kursu i spreadu call powyżej kursu. Pozycja przynosi kredyt na wejściu i pozwala zatrzymać go w całości, jeśli ASML przy wygaśnięciu zamknie się między 1 520 a 1 700. Ryzyko leży poza tym zakresem: po przekroczeniu któregoś ze skrzydeł strata jest ograniczona do około 3 964 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), czyli niemal dwukrotności otrzymanego kredytu, a ruch podobny do spadku o 15,6% w październiku 2024 r. mieściłby się właśnie tam. Krótkie nogi niosą też ryzyko wcześniejszego wykonania, ponieważ opcje na ASML mają styl amerykański (mogą być wykonane przed wygaśnięciem). Taka struktura to zakład o wielkość ruchu, a nie o kierunek; „zdefiniowane ryzyko” nadal oznacza realną możliwość straty.
Poniższy przykład jest hipotetyczny i służy wyłącznie celom edukacyjnym; nie stanowi porady ani rekomendacji transakcyjnej.
Przykładowa struktura (przykład ilustracyjny; nie stanowi rekomendacji):
- Kup 1 opcję put 16 października 2026 1460 po 5,32 EUR
- Sprzedaj 1 opcję put 16 października 2026 1520 po 12,58 EUR
- Sprzedaj 1 opcję call 16 października 2026 1700 po 26,70 EUR
- Kup 1 opcję call 16 października 2026 1760 po 13,60 EUR
- Kredyt netto: około 20,36 EUR na akcję, z czego 7,26 EUR po stronie put (12,58 EUR otrzymane minus 5,32 EUR zapłacone) i 13,10 EUR po stronie call (26,70 EUR otrzymane minus 13,60 EUR zapłacone).
- Maksymalny zysk: około 2 036 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), jeśli przy wygaśnięciu ASML zamknie się między 1 520 a 1 700.
- Maksymalne ryzyko: około 3 964 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), równe szerokości skrzydła 60 EUR po każdej stronie, pomniejszone o otrzymany kredyt i pomnożone przez 100 akcji.
- Progi rentowności przy wygaśnięciu: około 1 499,64 EUR od dołu i 1 720,36 EUR od góry.
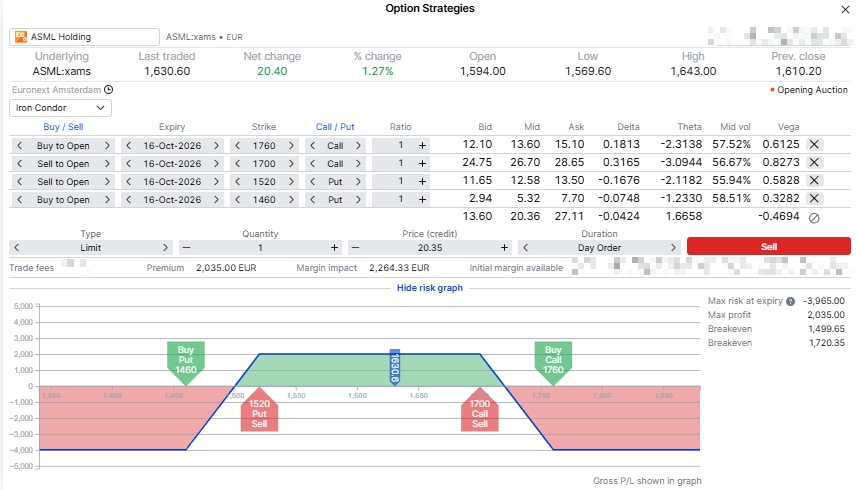 Ekran strategii dla opisanego wyżej iron condora na ASML; termin wygasania: 16 października 2026 r. SaxoTrader ustawia zlecenie z limitem ceny na poziomie 20,35 EUR, dlatego jego obliczenia różnią się o około 1 EUR od wartości podanych w tekście, opartych na cenach mid. Materiał ilustracyjny — nie stanowi rekomendacji transakcyjnej. Ceny to orientacyjne kwotowania mid w Saxo na zamknięciu Euronextu 8 października 2026 r.; rzeczywiste ceny mogą się różnić. Historyczne wyniki nie gwarantują przyszłych rezultatów; przedstawione wartości mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Niedźwiedzie spojrzenie: broken-wing put butterfly
Broken-wing put butterfly (przykład ilustracyjny; nie stanowi rekomendacji)
W sześciu z ostatnich ośmiu raportów ASML kurs spadł, a mediana spadku wyniosła około 4–5% (Źródło: dane cenowe Saxo, wyliczenia autora). Czytelnik skłaniający się ku kolejnej przecenie może rozważyć broken-wing put butterfly — „motyla” na opcjach put z celowo nierównymi skrzydłami, zawieranego na niewielki kredyt, a nie za debet. Najpierw o ryzyku: jeśli ASML wyraźnie spadnie poniżej 1 460, maksymalna strata wyniesie około 5 315 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), czyli mniej więcej ośmiokrotność otrzymanego kredytu; krótkie opcje put niosą też ryzyko wcześniejszego wykonania, ponieważ opcje na ASML mają styl amerykański (mogą być wykonane przed wygaśnięciem). Zaletą jest to, że jeśli ASML zamiast tego wzrośnie, wszystkie opcje put wygasną bez wartości, a pozycja zachowa niewielki kredyt w wysokości około 685 EUR (hipotetycznie, wyłącznie do celów edukacyjnych). Maksymalny zysk — około 2 685 EUR — wystąpi przy zamknięciu kursu dokładnie na poziomie 1 540.
Poniższy przykład jest hipotetyczny i służy wyłącznie celom edukacyjnym; nie stanowi porady ani rekomendacji transakcyjnej.
Przykładowa struktura (przykład ilustracyjny; nie stanowi rekomendacji):
- Kup 1 opcję put 16 października 2026 1560 po 22,23 EUR
- Sprzedaj 2 opcje put 16 października 2026 1540 po 17,20 EUR każda (łącznie 34,40 EUR)
- Kup 1 opcję put 16 października 2026 1460 po 5,32 EUR
- Kredyt netto: około 6,85 EUR na akcję, czyli 34,40 EUR otrzymane z tytułu dwóch krótkich put minus 22,23 EUR zapłacone za 1560 put i 5,32 EUR zapłacone za 1460 put.
- Maksymalny zysk: około 2 685 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), przy zamknięciu kursu ASML na poziomie 1 540 w dniu wygaśnięcia.
- Maksymalne ryzyko: około 5 315 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), jeśli ASML zamknie się na poziomie 1 460 lub niżej.
- Próg rentowności przy wygaśnięciu: około 1 513,15 EUR od dołu; powyżej 1 560, pozycja zachowuje kredyt w wysokości około 685 EUR.
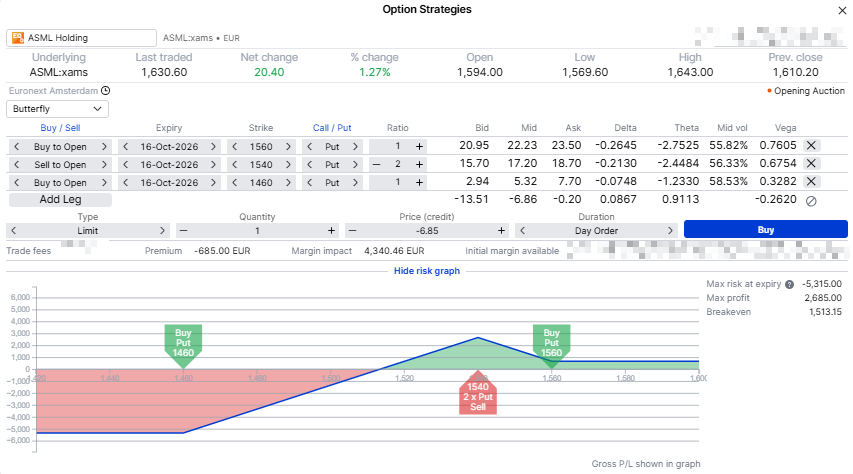 Ekran strategii dla opisanego wyżej broken-wing put butterfly na ASML; termin wygasania 16 października 2026 r. Materiał ilustracyjny — nie stanowi rekomendacji transakcyjnej. Ceny to orientacyjne kwotowania mid w Saxo na zamknięciu Euronextu 8 października 2026 r.; rzeczywiste ceny mogą się różnić. Historyczne wyniki nie gwarantują przyszłych rezultatów; przedstawione wartości mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Bycze spojrzenie: bull call spread
Bull call spread (przykład ilustracyjny; nie stanowi rekomendacji):
Osoba, która spodziewa się pozytywnego przyjęcia raportu, może kupić opcję call i sprzedać przeciwko niej opcję call o wyższym strike’u, zamiast kupować samą opcję call. Maksymalna strata to zapłacona premia — około 3 250 EUR (hipotetycznie, wyłącznie do celów edukacyjnych) — jeśli ASML zamknie się na poziomie 1 620 lub niżej; krótkie opcje call niosą ryzyko wcześniejszego wykonania, ponieważ opcje na ASML mają styl amerykański (mogą być wykonane przed wygaśnięciem). W zamian koszt jest niższy niż w przypadku samej opcji call 1 620, lecz zysk jest ograniczony do około 4 750 EUR powyżej 1 700. Próg rentowności wypada około 1,3% powyżej kursu akcji — wyraźnie poniżej mediany reakcji ASML wynoszącej 4,7% — co stanowi użyteczną miarę tego, jakiego ruchu wymaga taka struktura.
Poniższy przykład jest hipotetyczny i służy wyłącznie celom edukacyjnym; nie stanowi porady ani rekomendacji transakcyjnej.
Przykładowa struktura (przykład ilustracyjny; nie stanowi rekomendacji):
- Kup 1 opcję call 16 października 2026 1620 po 59,20 EUR
- Sprzedaj 1 opcję call 16 października 2026 1700 po 26,70 EUR
- Koszt netto: około 32,50 EUR na akcję, czyli 59,20 EUR zapłacone za call 1 620 minus 26,70 EUR otrzymane za call 1 700.
- Maksymalny zysk: około 4 750 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), jeśli ASML zamknie się na poziomie 1 700 lub wyżej w dniu wygaśnięcia.
- Maksymalne ryzyko: około 3 250 EUR (hipotetycznie, wyłącznie do celów edukacyjnych), równe zapłaconemu kosztowi netto, jeśli ASML zamknie się na poziomie 1 620 lub niżej.
- Próg rentowności przy wygaśnięciu: około 1 652,50 EUR, czyli około 1,3% powyżej kursu akcji na poziomie 1 630,60 EUR.
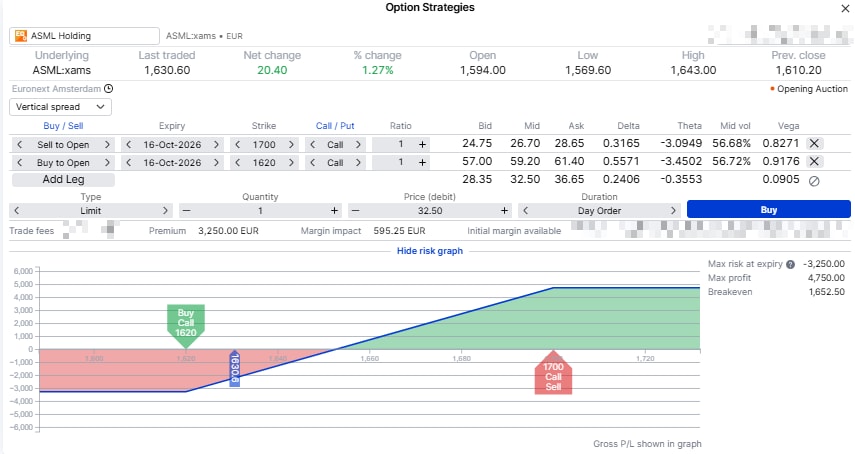 Ekran strategii dla opisanego wyżej bull call spreadu na ASML; termin wygasania 16 października 2026 r. Materiał ilustracyjny — nie stanowi rekomendacji transakcyjnej. Ceny to orientacyjne kwotowania mid w Saxo z zamknięcia Euronextu 8 października 2026 r.; rzeczywiste ceny mogą się różnić. Historyczne wyniki nie gwarantują przyszłych rezultatów; przedstawione wartości mają charakter poglądowy i nie stanowią prognozy. Źródło: SaxoTrader.
Uwaga dotycząca kontraktu mini na ASML
Na ASML notowany jest również kontrakt mini o symbolu źródłowym ASLM, obejmujący 10 akcji zamiast 100, o tych samych strike’ach i terminach wygasania (Źródło: dane instrumentów Saxo). Premie są kwotowane w przeliczeniu na jedną akcję, więc ta sama struktura na kontrakcie mini ma dziesięciokrotnie mniejszą ekspozycję przy tej samej cenie za akcję. Opisany wyżej bull call spread narażałby na ryzyko około 325 EUR i przyniósłby maksymalnie około 475 EUR zysku na 10 akcjach (hipotetycznie, wyłącznie do celów edukacyjnych). Sama konstrukcja się nie zmienia — zmienia się jedynie rozmiar pozycji. Sprawdź spready bid/ask w łańcuchu mini; mogą się one różnić od standardowego łańcucha.
Zanim złożysz jakąkolwiek transakcję, sprawdź:
Spready bid/ask dla wybranych strike’ów, wolumen obrotu oraz liczbę otwartych pozycji (open interest). Czy data i godzina publikacji (14 października) zostały potwierdzone. Zmienność implikowaną w relacji do zmienności zrealizowanej (historycznej). Plan wyjścia z pozycji, zdefiniowany przed wejściem. Pamiętaj, że krótkie nogi mogą zostać przydzielone (wykonane) przed wygaśnięciem, jeśli znajdą się „in the money” — monitoruj pozycje i poznaj zasady przydziału na swojej platformie. Koszty i opłaty dotyczą każdej nogi i różnią się w zależności od rachunku i rynku; przed wejściem sprawdź obowiązujące stawki.
Autor nie posiada pozycji w żadnym z instrumentów wymienionych w tym artykule.
Podsumowanie
Raport ASML daje rynkowi opcji jedno wyraźne wydarzenie do wyceny, dodatkowo „odizolowane” przez termin wygasania przypadający dwie sesje później. Trzy opisane struktury interpretują ten sam ruch, wyceniany przez rynek na poziomie około 6,5%, na trzy sposoby: jako relatywnie wysoki względem historii, jako lekkie przechylenie w kierunku częstszych spadków kursu oraz jako tańsze, bycze podejście. Struktury te nie odpowiadają na pytanie, czy kurs akcji ASML się poruszy — pokazują raczej, jak duży ruch jest już w cenach opcji i jaki profil ryzyka czytelnik może przyjąć. Przyszłe wyniki są niepewne i mogą prowadzić do strat, a rzeczywisty ruch kursu akcji ASML może znaleźć się daleko poza opisanymi tu zakresami. Opcje wiążą się z wysokim ryzykiem szybkiej utraty wartości i nie są odpowiednie dla każdego inwestora.
Autor może zawierać transakcje na opisanych instrumentach dopiero po upływie co najmniej 24 godzin od publikacji.
