Accedi a tutte le piattaforme da un solo conto

Trimestrale Meta: le opzioni prezzano un movimento più contenuto del solito
Opzioni

Riassunto: le azioni Meta hanno registrato movimenti superiori al 7,5% dopo cinque delle ultime otto trimestrali. In vista dei risultati del 21 ottobre, le opzioni prezzano invece un movimento atteso di circa il 7,1%. Due esempi di strategie mostrano come interpretare questo scenario e quali ipotesi sottendono.
Di norma, le azioni Meta registrano movimenti significativi dopo la pubblicazione dei risultati. Questa volta, però, le opzioni prezzano un movimento più contenuto.
Meta pubblicherà i risultati del terzo trimestre 2026 dopo la chiusura del mercato USA mercoledì 21 ottobre 2026. A luglio, la società ha indicato per il 2026 spese in conto capitale (capex) attese tra 130 e 145 miliardi di dollari (Fonte: Meta, comunicato 29 luglio 2026). Mettiamo da parte l’esito della trimestrale e concentriamoci su una domanda che le opzioni possono aiutarci a esplorare: quale movimento prezza oggi il mercato e come si confronta con le oscillazioni registrate storicamente da Meta dopo la pubblicazione dei risultati?
Quanto si muove di solito Meta
Da ottobre 2024 Meta ha pubblicato otto trimestrali. In quattro occasioni il titolo è salito il giorno successivo, mentre nelle altre quattro è sceso: la direzione è stata quindi equamente divisa. Più ricorrente è stata invece l’ampiezza del movimento: in cinque casi su otto, la variazione giornaliera ha superato il 7,5%. Il calo più marcato è stato dell’11,3% nell’ottobre 2025 (Fonte: dati prezzo Saxo, calcoli dell’autore). Le performance passate non sono indicative di risultati futuri.
Un dato utile per sintetizzare questi movimenti è la mediana: ordinando le otto variazioni per ampiezza, il valore mediano è di circa l’8,3%. La media è leggermente inferiore, intorno al 7,4%, influenzata dai tre trimestri caratterizzati da oscillazioni più contenute. Negli ultimi otto report, quindi, movimenti ampi del titolo Meta sono stati frequenti.
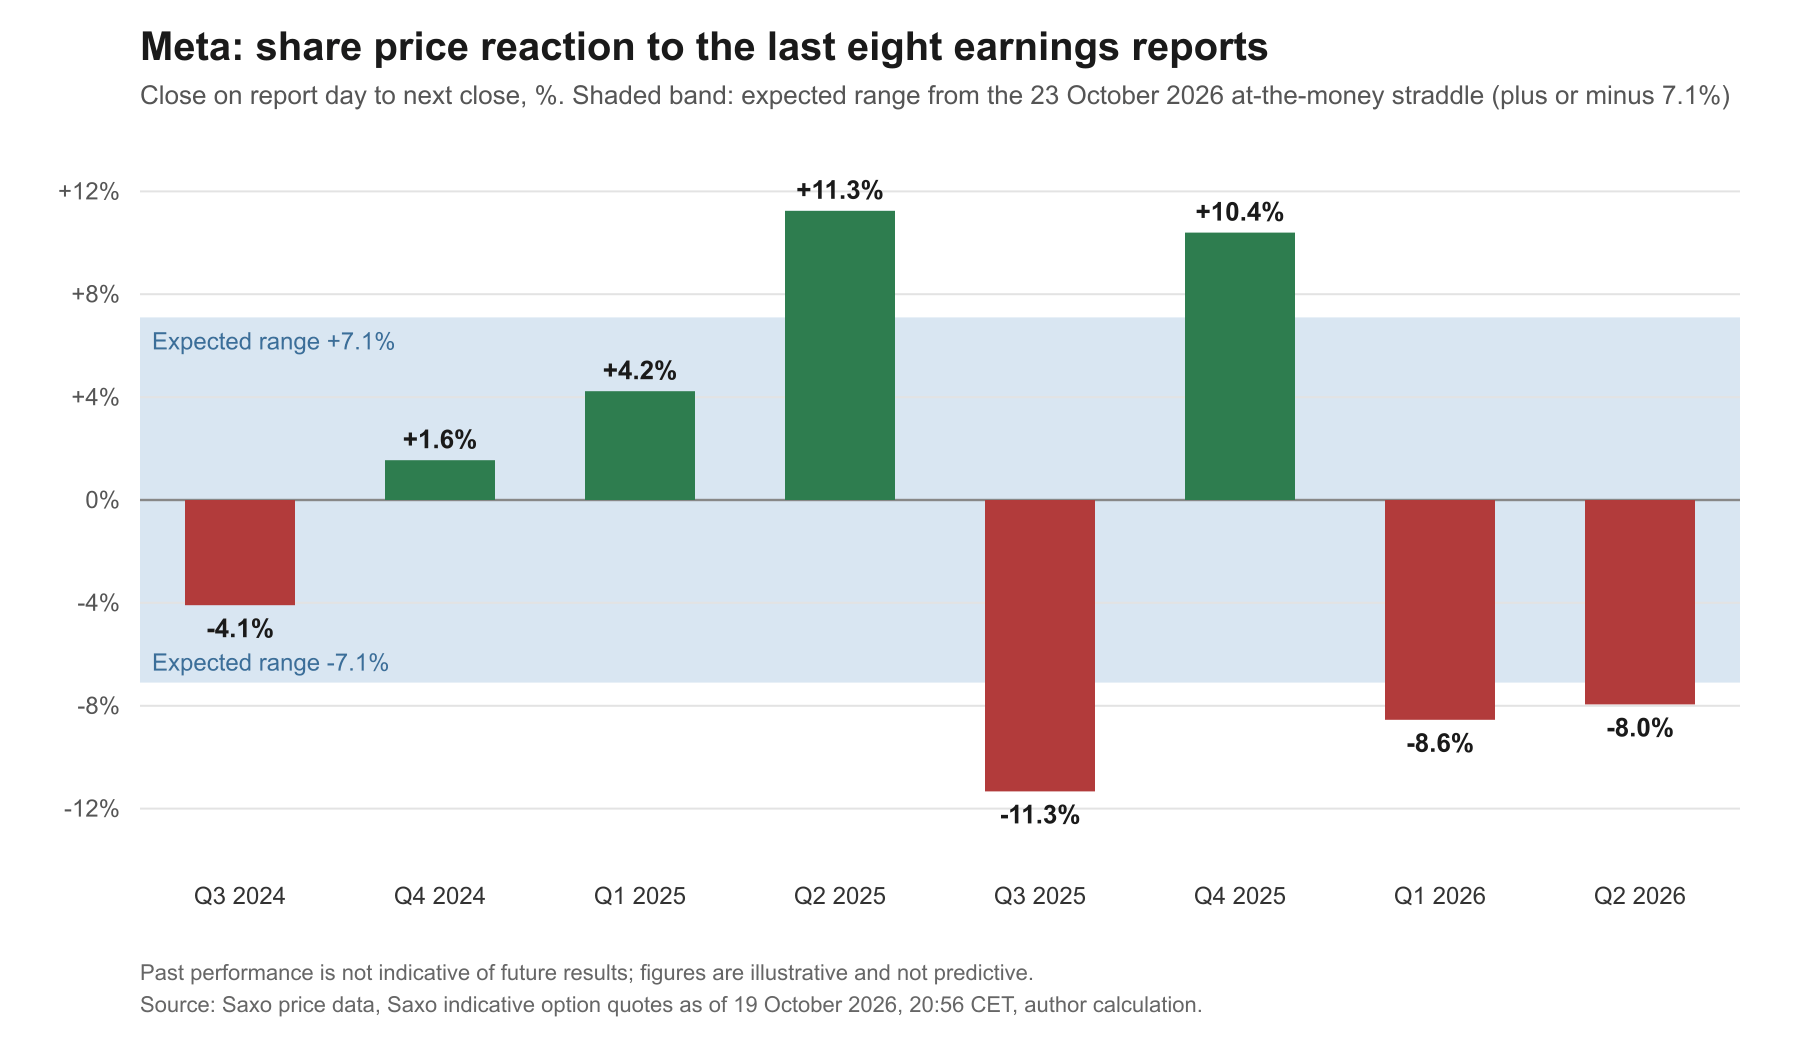
Variazione dalla chiusura del giorno di pubblicazione alla chiusura del giorno successivo negli ultimi otto report, confrontata con la forchetta di ±7,1% prezzata dallo straddle at-the-money con scadenza 23 ottobre 2026 (quotazioni Saxo indicative al 19 ottobre 2026, ore 20:56 CET). Le performance passate non sono indicative di risultati futuri; valori a scopo illustrativo e non predittivo. Fonte: dati prezzo Saxo, quotazioni opzioni Saxo, calcoli dell’autore.
Cosa si aspetta il mercato delle opzioni
I prezzi delle opzioni incorporano le aspettative del mercato sull’ampiezza del possibile movimento di un titolo. Una delle letture più immediate è lo straddle, ovvero l’acquisto simultaneo di una call e di una put con lo stesso strike, idealmente vicino al prezzo corrente del sottostante. In prima approssimazione, il costo complessivo dello straddle può essere utilizzato come indicazione del movimento implicito prezzato dal mercato.
Per Meta, la prima scadenza successiva alla trimestrale è il 23 ottobre 2026. Con il titolo intorno a 704 dollari, lo strike più vicino è 705:
- call 705: ~25,05
- put 705: ~25,125
- straddle: ~50,175 (25,05 + 25,125), pari a circa il 7,1% del prezzo del titolo
- intervallo di prezzo implicito: ~655–755 dollari
(Fonte: Saxo, prezzi medi indicativi al 19 ottobre 2026, ore 20:56 CET.) Il calcolo può essere replicato sulla catena delle opzioni di Meta, tenendo presente che le quotazioni cambiano nel tempo.
Il mercato delle opzioni prezza quindi un movimento di circa il 7,1%, inferiore alla mediana di circa l’8,3% registrata dopo le ultime otto trimestrali. Il 7,1%, inoltre, incorpora anche le normali oscillazioni del titolo fino alla scadenza del 23 ottobre e non esclusivamente il movimento legato alla pubblicazione dei risultati. Gli esempi che seguono partono proprio da questa differenza. Un movimento implicito più contenuto rispetto a quelli osservati in passato non significa che il mercato “sbagli”: indica semplicemente ciò che è incorporato nei prezzi delle opzioni in quel momento. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
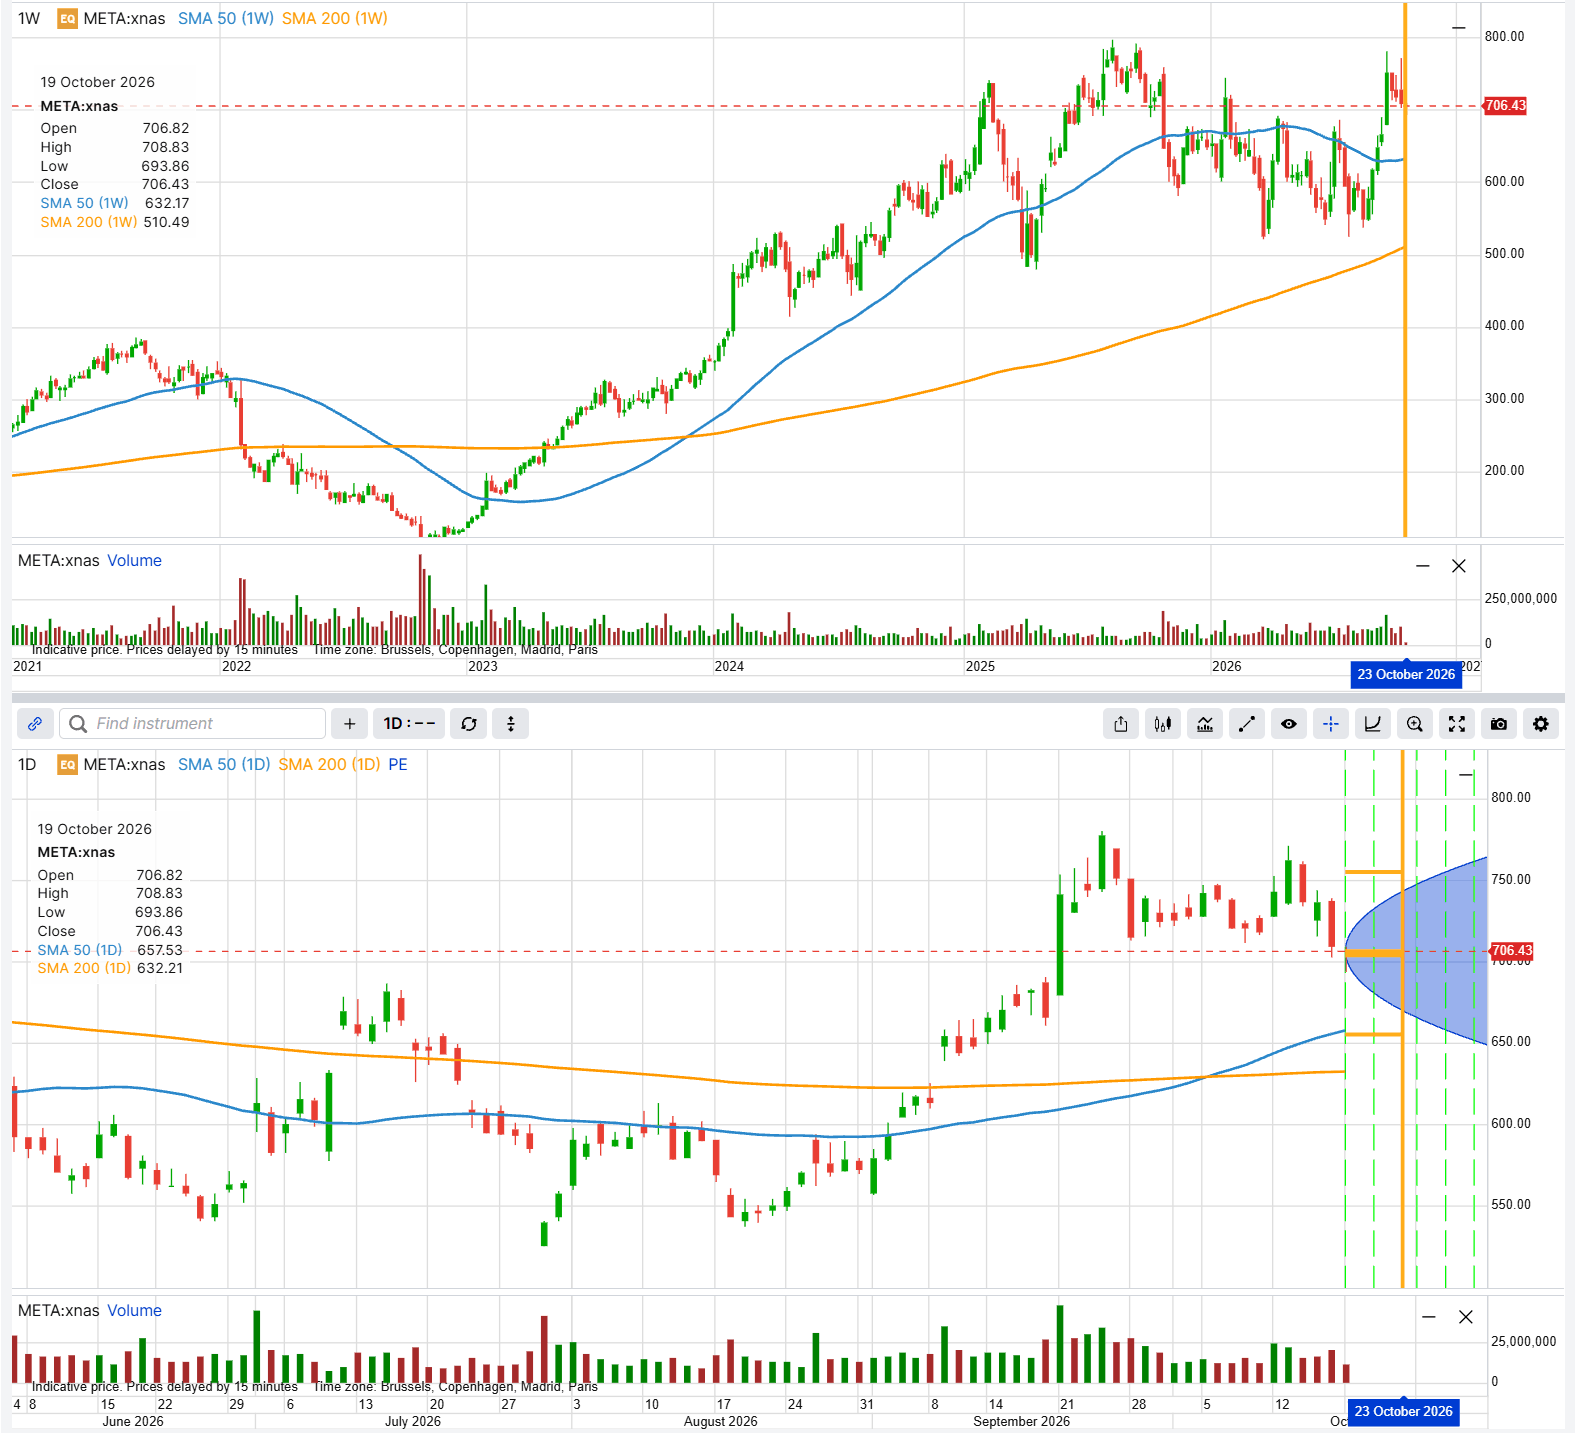
Meta, grafici weekly (in alto) e daily (in basso) con scadenza 23 ottobre 2026. Le linee orizzontali indicano gli strike utilizzati negli esempi, mentre l’area ombreggiata rappresenta la forchetta implicita. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Perché le opzioni spesso perdono valore dopo i risultati trimestrali
Prima della pubblicazione dei risultati, l’incertezza legata alla trimestrale tende ad aumentare la volatilità implicita e, di conseguenza, il premio delle opzioni. Una volta pubblicati i conti, gran parte di questa incertezza viene meno e la volatilità implicita può diminuire rapidamente. Questo fenomeno è noto come IV crush, da implied volatility.
È un elemento importante per entrambi gli esempi che seguono: a parità delle altre condizioni, il calo della volatilità implicita tende a penalizzare il valore delle opzioni acquistate e a favorire le posizioni che beneficiano della riduzione dei premi.
Come sono stati scelti scadenza e strike
La scadenza scelta è il 23 ottobre 2026, due giorni dopo la pubblicazione dei risultati. Scadenze più lontane incorporerebbero un maggior numero di sedute successive alla trimestrale, avrebbero generalmente un premio più elevato e sarebbero meno direttamente legate al singolo evento.
Entrambi gli esempi partono dallo strike 705, il più vicino al prezzo del titolo:
- Long straddle: acquisto di una call 705 e di una put 705.
- Iron butterfly: vendita di una call 705 e di una put 705, accompagnata dall’acquisto di opzioni di protezione con strike 655 e 755. Gli strike esterni sono stati scelti a circa un costo dello straddle di distanza dallo strike centrale e arrotondati agli strike quotati più vicini.
La scelta degli strike modifica il profilo di rischio e rendimento. Nell’iron butterfly, protezioni più lontane possono aumentare il premio netto incassato, ma anche la perdita massima potenziale. Nel caso di uno strangle, invece, acquistare call e put con strike più lontani dal prezzo corrente riduce il costo iniziale rispetto allo straddle, ma richiede un movimento più ampio del sottostante per raggiungere la redditività a scadenza.
Esempi basati su prezzi medi indicativi Saxo al 19 ottobre 2026, ore 20:56 CET, e su contratti da 100 azioni. I prezzi effettivi possono differire. Cifre ipotetiche e a soli fini educativi. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e oneri applicabili a ciascuna gamba possono variare in base al conto e alla sede di esecuzione.
Scenario 1: Meta si muove “quanto al solito”
Long straddle (esempio illustrativo, non raccomandazione)
La strategia prevede l’acquisto di una call e di una put con lo stesso strike. Se il titolo sale, aumenta il valore della call; se scende, aumenta quello della put. In entrambi i casi, il movimento deve essere sufficientemente ampio da compensare il costo complessivo delle due opzioni.
Rischio: la perdita massima è limitata al premio complessivamente pagato e si verifica a scadenza se Meta chiude esattamente a 705 dollari. Dopo la pubblicazione dei risultati, l’IV crush può ridurre rapidamente il valore di entrambe le opzioni. A scadenza, oltre i break-even, la posizione entra in profitto. Il potenziale di profitto al rialzo non ha un limite teorico prefissato, mentre al ribasso è naturalmente limitato dal fatto che il prezzo dell’azione non può scendere sotto zero.
- Acquisto di 1 call 705 a 25,05
- Acquisto di 1 put 705 a 25,125
- Debito netto: ~50,175 dollari per azione (25,05 + 25,125), pari a ~5.017,50 dollari per straddle
- Perdita massima: ~5.017,50 dollari
- Break-even a scadenza: ~654,83 e ~755,18 dollari
- Profitto massimo: teoricamente illimitato al rialzo; al ribasso, il profitto massimo è limitato dal fatto che il prezzo del titolo non può scendere sotto zero.
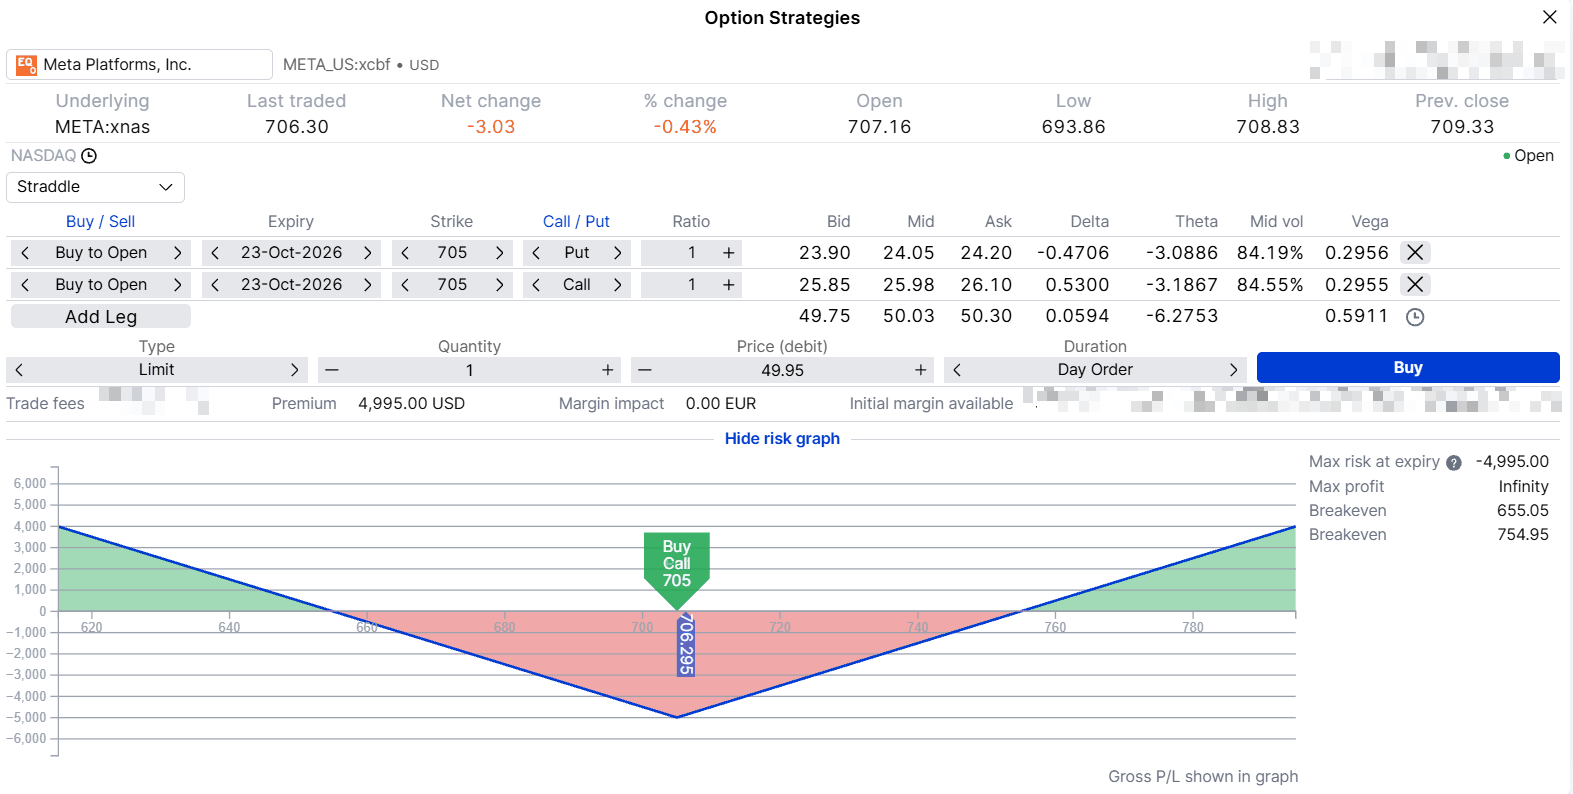
Long straddle (call 705 + put 705), scadenza 23 ottobre 2026: payoff a scadenza. Esempio ipotetico basato su prezzi indicativi al 19 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Scenario 2: una trimestrale più “calma” delle precedenti
Iron butterfly (esempio illustrativo, non raccomandazione)
È lo scenario opposto al precedente. La strategia prevede la vendita di una call e di una put con strike 705, incassandone i premi, e l’acquisto di una put con strike inferiore e di una call con strike superiore come protezione. Queste due opzioni limitano la perdita massima nel caso in cui il titolo registri un movimento molto ampio.
Rischio: se Meta chiude a scadenza oltre uno dei due strike di protezione, 655 o 755 dollari, la perdita raggiunge il massimo di circa 1.492,50 dollari per strategia. Se invece il titolo chiude in prossimità di 705 dollari, il profitto si avvicina al credito iniziale incassato.
Prima della scadenza, una contrazione della volatilità implicita può favorire la posizione, mentre un movimento marcato del titolo, al rialzo o al ribasso, può penalizzarla.
- Vendita di 1 put 705 a 25,125
- Acquisto di 1 put 655 a 7,125
- Vendita di 1 call 705 a 25,05
- Acquisto di 1 call 755 a 7,975
- Credito netto: ~35,075 dollari per azione (18,00 lato put + 17,075 lato call), pari a ~3.507,50 dollari per strategia
- Perdita massima: ~1.492,50 dollari (ampiezza dell’ala di 50 dollari meno il credito di 35,075 dollari, pari a 14,925 dollari per azione)
- Profitto massimo: ~3.507,50 dollari, raggiunto a scadenza se Meta chiude a 705 dollari
- Break-even a scadenza: ~669,93 e ~740,08 dollari
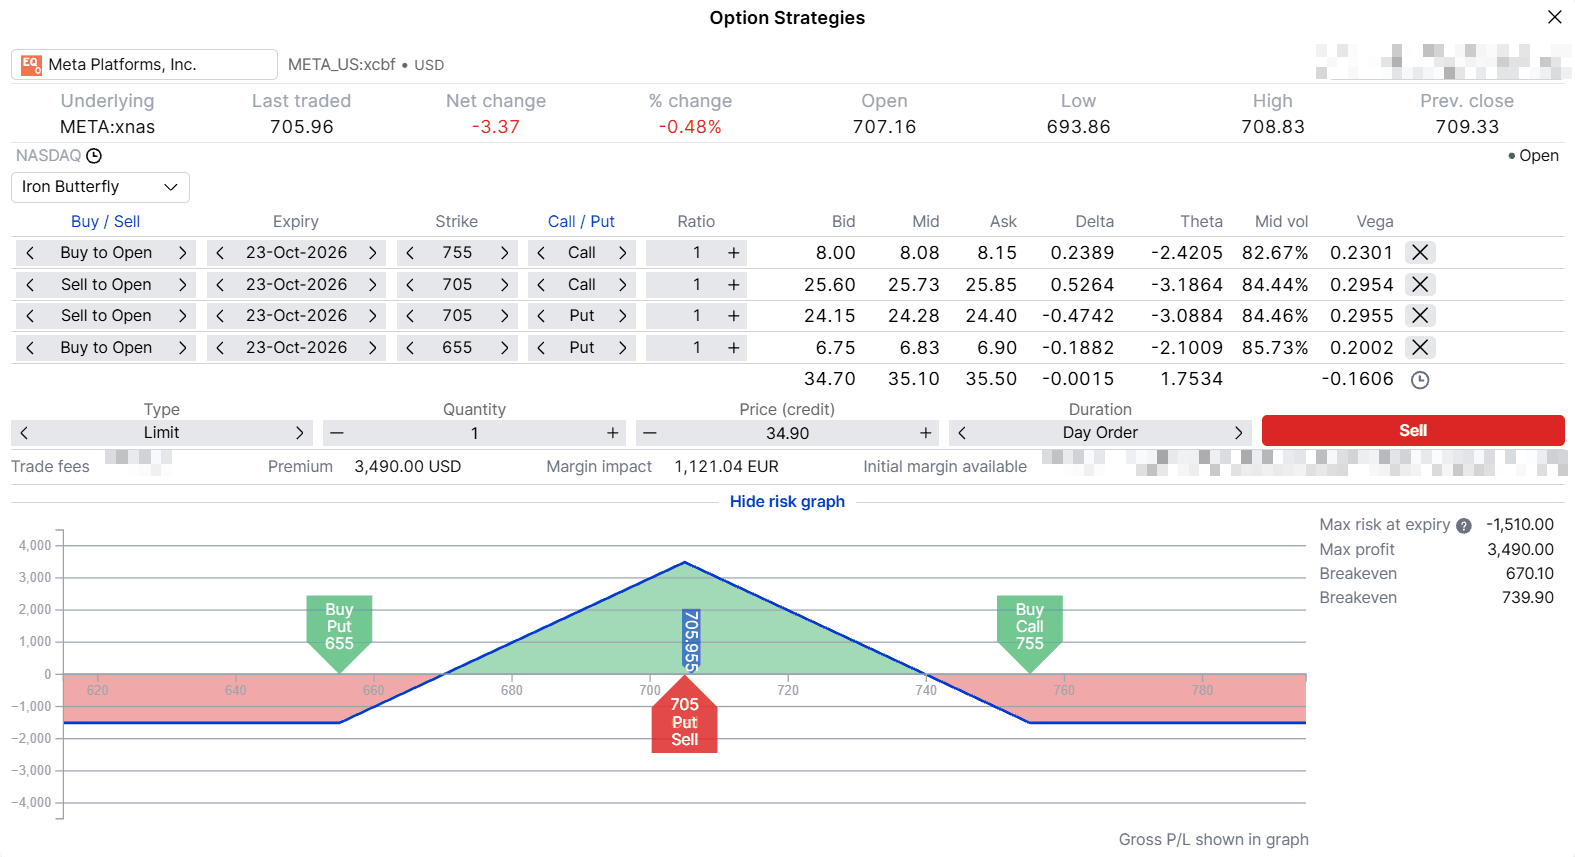
Iron butterfly (put 655/705 e call 705/755), scadenza 23 ottobre 2026: payoff a scadenza. Esempio ipotetico basato su prezzi indicativi al 19 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader.
Stessi otto report, due letture
I due esempi rappresentano scenari opposti.
A scadenza, il long straddle entra in profitto se Meta supera uno dei due break-even, circa 654,83 o 755,18 dollari, equivalenti a una distanza di circa il 7,1% dallo strike 705. Cinque degli ultimi otto report hanno registrato movimenti giornalieri superiori al 7,5%. L’iron butterfly, invece, è in profitto a scadenza se Meta resta tra i due break-even, circa 669,93 e 740,08 dollari, ovvero entro circa il 5% dallo strike centrale.
I movimenti passati si sono verificati in condizioni di mercato e con prezzi delle opzioni diversi e non sono indicativi di ciò che accadrà dopo i risultati del 21 ottobre 2026. Il confronto serve però a chiarire le diverse ipotesi alla base dei due esempi e il relativo profilo di rischio, con una perdita massima definita in entrambi i casi. In sintesi, lo straddle beneficia di un movimento ampio del titolo, mentre l’iron butterfly beneficia di un movimento più contenuto.
Prima di qualunque posizione: aspetti pratici
- Costi su ogni gamba. Ogni opzione comporta commissioni e uno spread denaro/lettera, che incidono sul risultato complessivo della strategia. Nei due esempi, questi costi vanno quindi considerati per ciascuna gamba.
- Tempistiche. Meta pubblica i risultati dopo la chiusura del mercato USA. La prima reazione del titolo può quindi verificarsi nel post-market e riflettersi nel prezzo di apertura della seduta successiva, il 22 ottobre 2026.
- Piano di uscita. Prima di aprire una posizione è importante stabilire se l’esempio viene valutato in ottica di chiusura dopo la trimestrale oppure di mantenimento fino alla scadenza del 23 ottobre. I payoff e i break-even indicati nell’articolo si riferiscono alla scadenza.
- Rischio di assegnazione. Le opzioni su Meta sono di tipo americano. Una gamba corta in the money può quindi essere soggetta ad assegnazione anticipata prima della scadenza.
Considerazioni finali
Le azioni Meta hanno spesso registrato movimenti ampi dopo la pubblicazione dei risultati. Questa volta, però, il mercato delle opzioni prezza un’oscillazione più contenuta rispetto a quella osservata tipicamente negli ultimi otto report. La direzione, invece, non ha mostrato una tendenza altrettanto chiara: quattro volte il titolo è salito e quattro volte è sceso.
I due esempi illustrano scenari opposti. Il long straddle beneficia di un movimento ampio del titolo, mentre l’iron butterfly beneficia di un movimento più contenuto. In entrambi i casi, la perdita massima è definita in anticipo, ma il risultato dipende dal movimento effettivo di Meta, dall’evoluzione della volatilità implicita e dai prezzi delle opzioni. Non esiste quindi uno scenario necessariamente più favorevole dell’altro: i due esempi servono a mostrare come aspettative differenti sul movimento del titolo possano tradursi in profili di rischio e rendimento diversi. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti menzionati. L’autore è tenuto ad attendere almeno 24 ore dal momento della pubblicazione prima di negoziare gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.