
Za pomocą jednego rachunku Saxo można korzystać z obu naszych platform.

Wyniki Mety: opcje wyceniają mniejszą zmianę kursu akcji niż zwykle.
Opcje

Podsumowanie: W pięciu z ostatnich ośmiu publikacji wyników kurs akcji Meta zmieniał się o ponad 7,5%. Ceny opcji z najbliższym terminem wygaśnięcia obejmującym raport z 21 października 2026 r. implikują zmianę rzędu ok. 7,1%. Dwie przykładowe strategie opcyjne ilustrują, skąd się biorą te szacunki.
Po publikacji wyników kurs akcji Meta zwykle wyraźnie się zmienia. Tym razem rynek opcji zakłada nieco mniejszy ruch.
Meta opublikuje wyniki za III kwartał 2026 r. po zamknięciu sesji w USA w środę, 21 października 2026 r. W lipcu spółka zapowiedziała, że w 2026 r. planuje przeznaczyć 130–145 mld USD na wydatki inwestycyjne (Źródło: Meta, komunikat firmy, 29 lipca 2026 r.).
W tym tekście pomijamy same liczby z raportu i zadajemy prostsze pytanie, na które rynek opcji podpowiada odpowiedź: jakiej skali ruchu oczekuje rynek i czy będzie on większy, czy mniejszy niż zwykle obserwujemy na kursie akcji Meta?
Jak duże ruchy kursu Meta występują zazwyczaj?
Od października 2024 r. spółka opublikowała wyniki osiem razy. Czterokrotnie kurs następnego dnia rósł, a czterokrotnie spadał — kierunek był więc niczym rzut monetą. Z kolei skala ruchów była bardziej powtarzalna: w pięciu z ośmiu przypadków kurs zmienił się o ponad 7,5% w jeden dzień. Największy spadek wyniósł 11,3% w październiku 2025 r. (źródło: dane cenowe Saxo, obliczenia autora). Wyniki historyczne nie gwarantują przyszłych rezultatów.
Najprościej podsumować te osiem ruchów medianą: porządkujemy je od najmniejszego do największego i wybieramy wartość środkową. W przypadku Meta jest to ok. 8,3%. Średnia arytmetyczna wypada nieco niżej — ok. 7,4% — ponieważ trzy spokojniejsze sesje ją zaniżają. Innymi słowy, w przypadku Meta duże ruchy były normą.
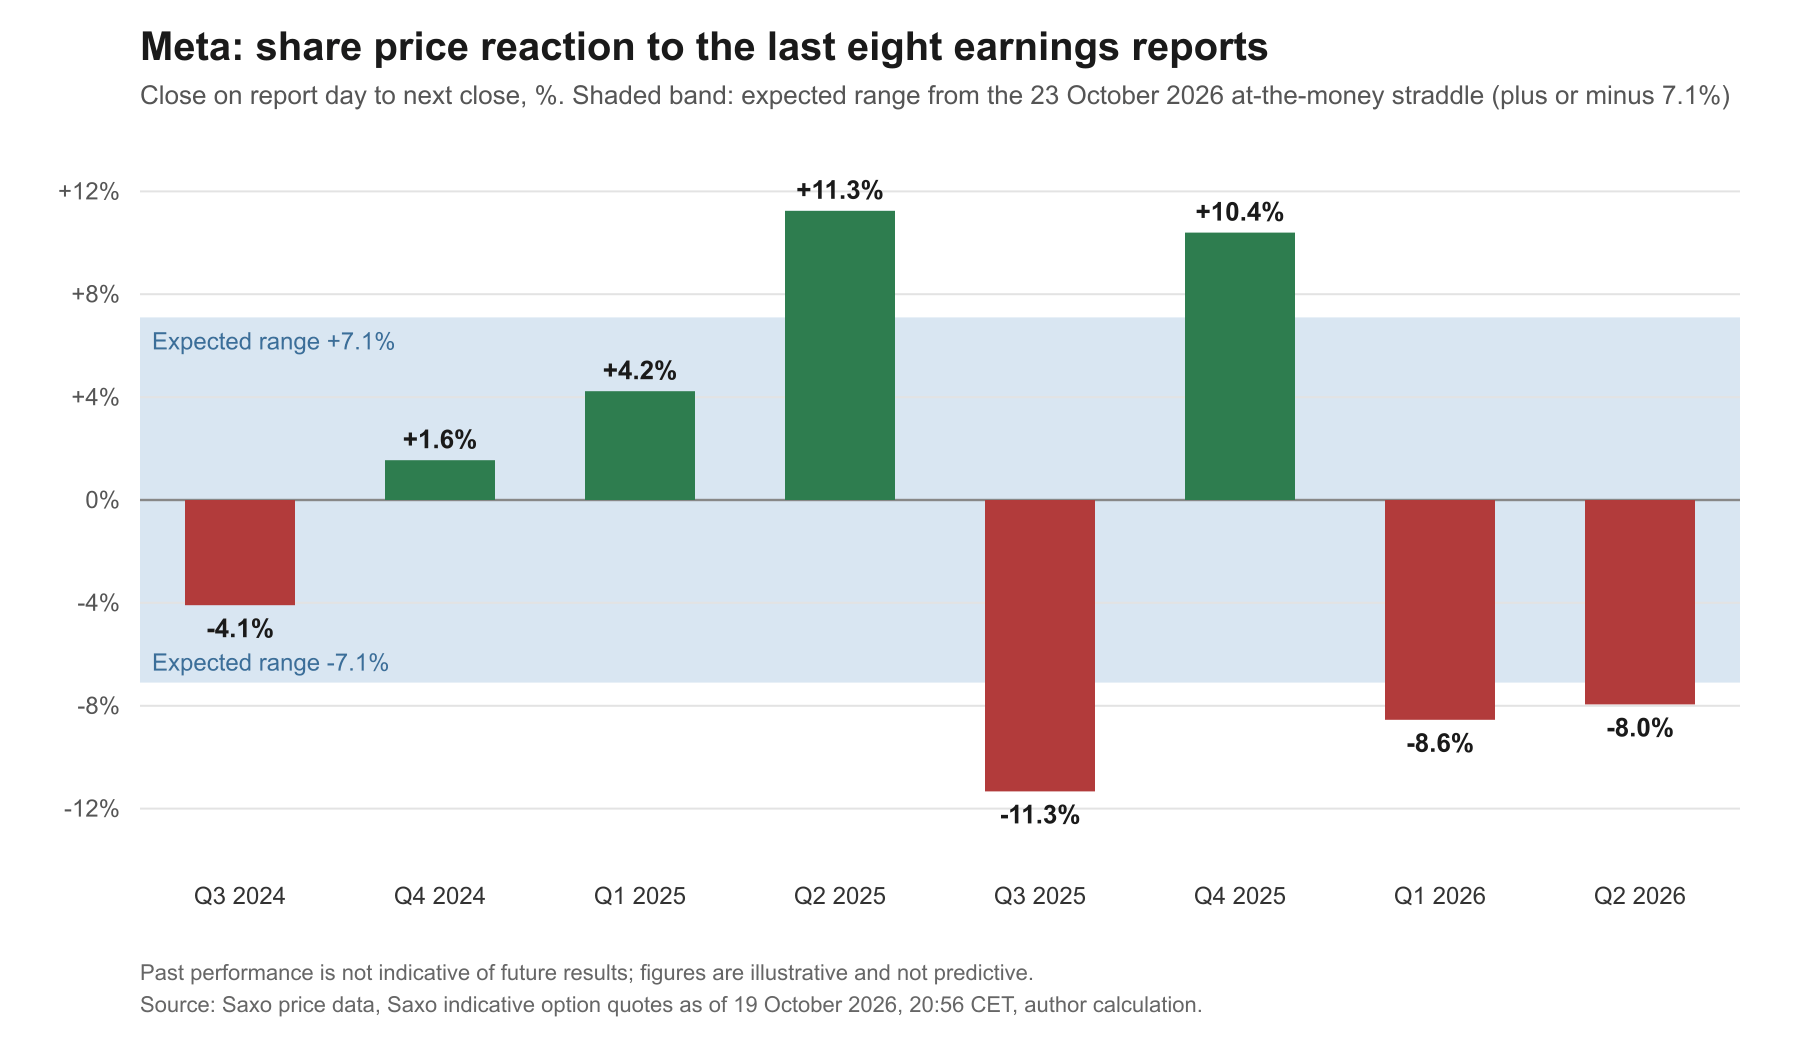 Zmiana kursu akcji Meta od zamknięcia w dniu publikacji wyników do kolejnego zamknięcia po ostatnich ośmiu raportach, na tle przedziału ±7,1% implikowanego przez straddle at-the-money z terminem wygaśnięcia 23 października 2026 r. (orientacyjne kwotowania Saxo na dzień 19 października 2026 r., godz. 20:56 CET). Wyniki historyczne nie stanowią wiarygodnej wskazówki co do przyszłych rezultatów; dane mają charakter poglądowy i nie są prognozą. Źródło: dane cenowe Saxo, kwotowania opcji Saxo, obliczenia autora.
Czego oczekuje rynek opcji?
Ceny opcji odzwierciedlają szacunek tego, jak dalece kurs akcji może się przesunąć. Szybkim sposobem na jego odczytanie jest spojrzenie na straddle: koszt jednoczesnego kupna opcji call i put o cenie wykonania zbliżonej do bieżącej ceny akcji (tzw. at-the-money). Do dnia wygaśnięcia akcje muszą się przesunąć o więcej niż łączna premia tych dwóch opcji, aby pozycja była warta więcej niż łącznie zapłacona premia. Innymi słowy, cena straddle’a to w przybliżeniu skala ruchu implikowana przez rynek.
W przypadku Meta najbliższy termin wygaśnięcia po raporcie to 23 października 2026 r. Przy kursie akcji około 704 USD najbliższa cena wykonania to 705 USD:
- Kup 1 opcję call 705 po ok. 25,05 USD
- Kup 1 opcję put 705 po ok. 25,125 USD
- Straddle (call + put): ok. 50,175 USD (25,05 + 25,125), czyli ok. 7,1% ceny akcji
- oczekiwany przedział: w przybliżeniu 654–754 USD
(Źródło: Saxo, orientacyjne kwotowania mid na dzień 19 października 2026 r., godz. 20:56 CET). Każdy może powtórzyć to proste wyliczenie, zaglądając do łańcucha opcji Meta — pamiętaj jednak, że ceny mogły się od tego czasu zmienić.
W skrócie: rynek wycenia zmianę rzędu 7,1%, podczas gdy typowa jednodniowa zmiana kursu Meta po raporcie wynosiła dotąd około 8,3%. Szacunek na poziomie 7,1% obejmuje również zwykłą zmienność do dnia wygaśnięcia, więc część „czysto wynikowa” jest nieco mniejsza. Dwa przykłady poniżej opierają się właśnie na tej różnicy. Niższa wycena nie oznacza, że rynek się myli — może po prostu zakłada spokojniejszy raport tym razem. Należy pamiętać, że handel opcjami wiąże się z wysokim ryzykiem szybkiej utraty kapitału i nie jest odpowiedni dla każdego inwestora.
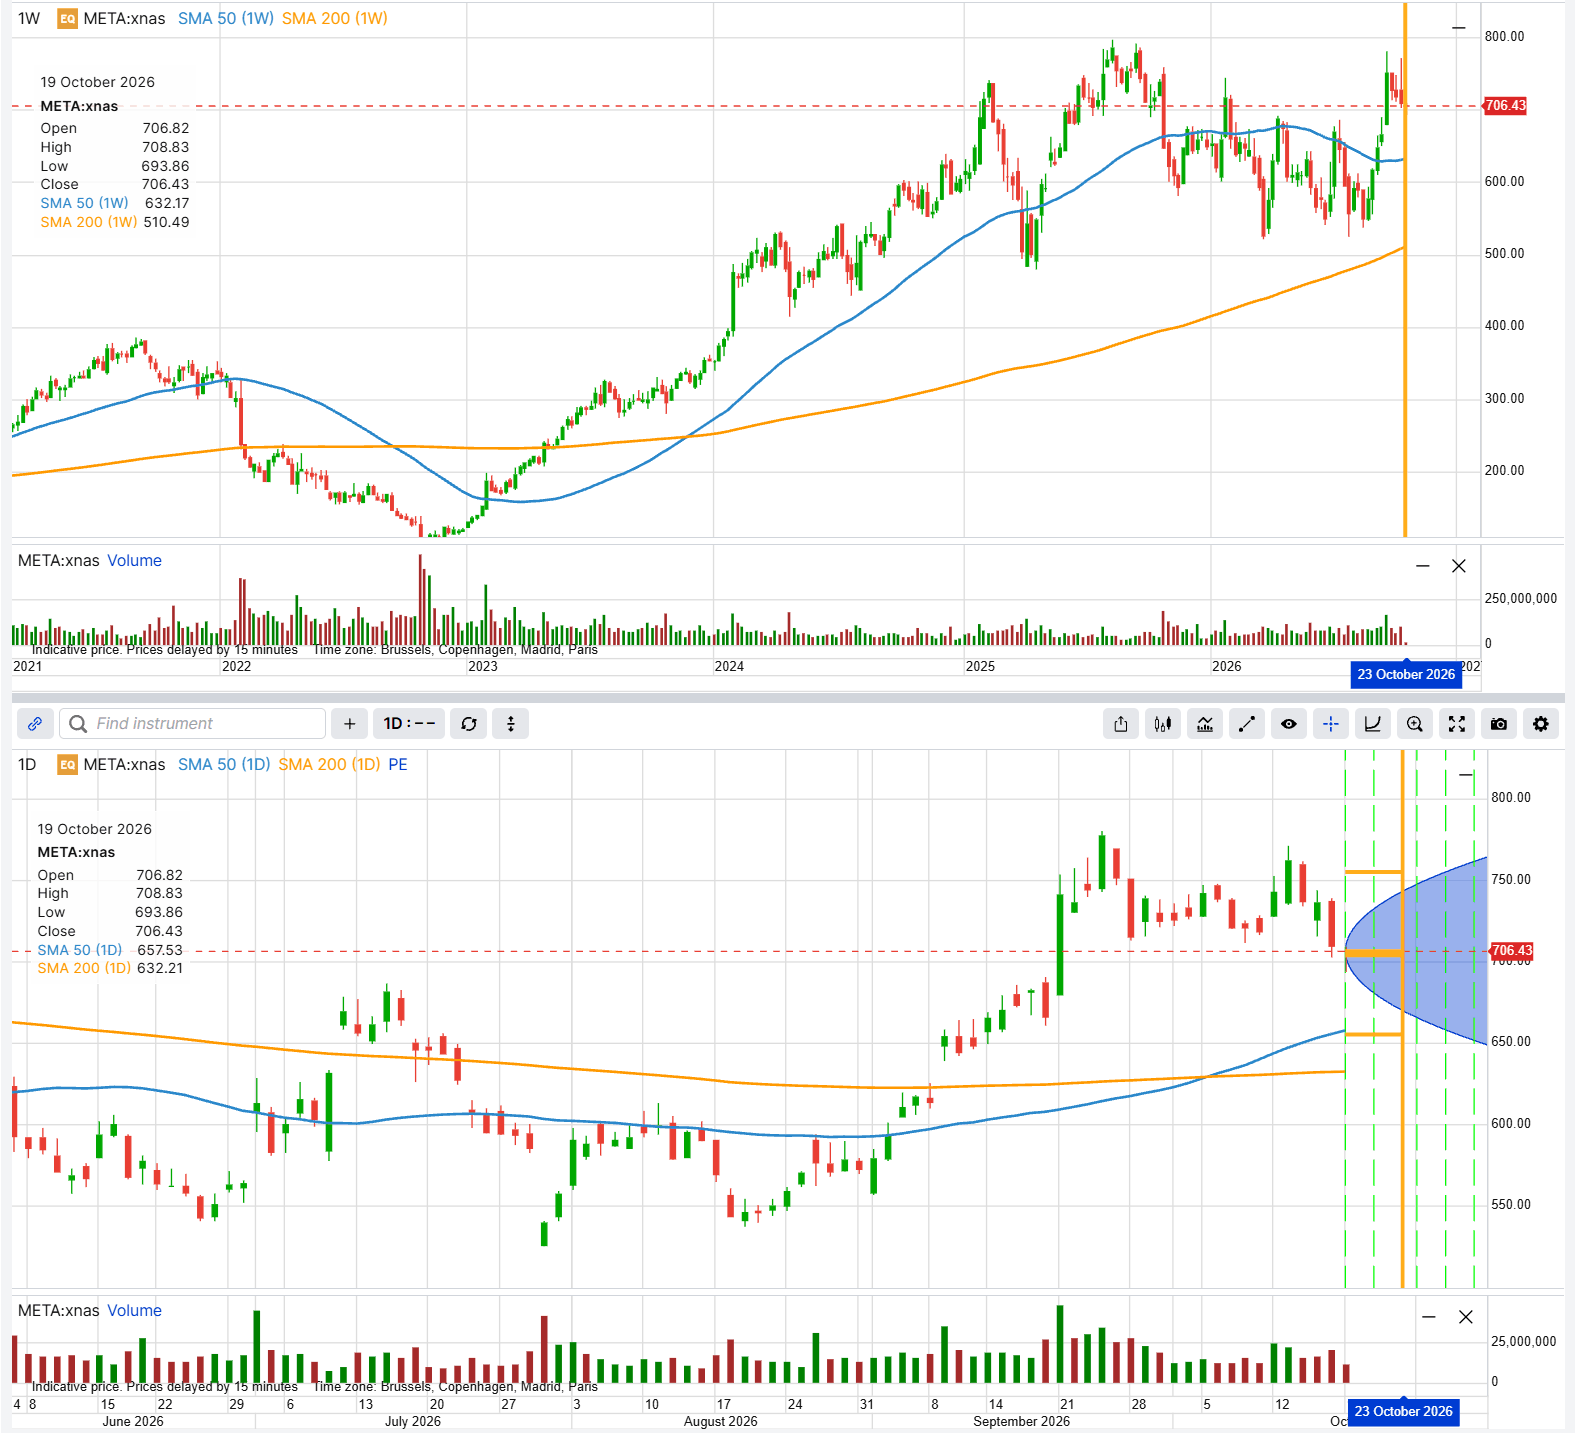 Cena akcji Meta: wykres tygodniowy (u góry) i dzienny (u dołu), z zaznaczonym terminem wygaśnięcia 23 października 2026 r. Linie poziome oznaczają ceny wykonania użyte w dwóch poniższych przykładach, a zacieniony obszar przedstawia przedział implikowany przez ceny opcji. Wyniki historyczne nie stanowią wiarygodnej wskazówki co do przyszłych rezultatów. Źródło: SaxoTrader.
Ważna uwaga: strategie i przykłady w tym artykule służą wyłącznie celom edukacyjnym. Mają pomóc uporządkować sposób myślenia i nie powinny być kopiowane ani stosowane bez dokładnego rozważenia. Każdy inwestor lub trader powinien przeprowadzić własną analizę oraz uwzględnić swoją sytuację finansową, tolerancję ryzyka i cele inwestycyjne przed podjęciem decyzji. Pamiętaj: inwestowanie na rynku akcji wiąże się z ryzykiem — kluczowe jest podejmowanie świadomych decyzji.
Dlaczego ceny opcji zwykle spadają po wynikach?
Przed publikacją wyników opcje są wyceniane wysoko, ponieważ liczby nie są jeszcze znane. Gdy wyniki się pojawią, niepewność znika i ceny opcji zazwyczaj szybko spadają, nawet jeśli kurs akcji prawie się nie zmieni. To tzw. IV crush — spadek zmienności implikowanej (implied volatility, IV) zawartej w cenach opcji. Ma to znaczenie w obu poniższych przykładach. Zwykle działa to na niekorzyść kupującego opcje, a na korzyść wystawcy opcji.
Jak dobrano ceny wykonania i termin wygaśnięcia?
Termin wygaśnięcia to 23 października 2026 r., czyli dwa dni po publikacji wyników. Późniejszy termin obejmowałby więcej „zwykłych” sesji, dlatego opcje z takim terminem kosztowałyby więcej i w mniejszym stopniu zależałyby od samych wyników.
Oba przykłady opierają się na tej samej cenie wykonania, 705 USD, najbliższej bieżącej cenie akcji:
- Długi straddle: kupno opcji call 705 i opcji put 705.
- Iron butterfly: sprzedaż tej samej pary (call 705 i put 705) oraz jednoczesny zakup tańszego zabezpieczenia po obu stronach, w odległości mniej więcej równej wartości straddle’a, zaokrąglonej do najbliższych dostępnych cen wykonania (655 i 755 USD).
Dobór cen wykonania to kwestia kompromisów. Bardziej oddalone zabezpieczenie daje wyższą premię, ale zwiększa maksymalną stratę. Kupno opcji call i put dalej od bieżącej ceny akcji (tzw. strangle) kosztuje mniej niż straddle, ale wymaga większego ruchu kursu, by wyjść na plus.
Wszystkie przykłady opierają się na orientacyjnych kwotowaniach mid na platformie Saxo z 19 października 2026 r., godz. 20:56 CET, oraz na kontraktach na 100 akcji; rzeczywiste ceny będą inne. Wszystkie liczby mają charakter hipotetyczny i służą wyłącznie celom edukacyjnym. Handel opcjami wiąże się z wysokim ryzykiem szybkiej utraty kapitału i nie jest odpowiedni dla każdego inwestora. Na każdą nogę transakcji naliczane są prowizje i opłaty, które różnią się w zależności od konta i rynku; przed zawarciem pozycji sprawdź obowiązujące stawki.
Scenariusz 1: kurs Meta zachowuje się mniej więcej jak zwykle
Długi straddle (wyłącznie w celach ilustracyjnych; to nie jest rekomendacja)
Idea jest prosta: kupujesz jednocześnie opcję call i opcję put. Jeśli kurs skoczy w górę — zyskuje opcja call; jeśli spadnie — zyskuje opcja put. W obu wypadkach ruch musi być na tyle duży, aby pokryć koszt obu opcji.
Najpierw ryzyko: zapłacona premia za dwie opcje to maksymalna możliwa strata. Wystąpi ona, jeśli Meta zamknie się 23 października 2026 r. w pobliżu 705 USD, a IV crush prawdopodobnie obniży wartość obu opcji już od poranka po publikacji wyników. Po przekroczeniu punktów rentowności pozycja zaczyna zyskiwać — teoretycznie bez górnego limitu.
- Kup 1 opcję call 705 po ok. 25,05 USD
- Kup 1 opcję put 705 po ok. 25,125 USD
- Łączny koszt (debet): ok. 50,175 USD na akcję (25,05 + 25,125), czyli ok. 5 017,50 USD na kontrakt
- Maksymalne ryzyko: ok. 5 017,50 USD; maksymalny potencjalny zysk: nieograniczony (hipotetycznie, do celów edukacyjnych)
- Punkty rentowności na wygaśnięciu: ok. 654,83 USD i 755,18 USD
- Ryzyko: maksymalna strata to pełna zapłacona premia, a najgorszy wynik występuje, gdy Meta zamknie się na poziomie 705 USD w dniu wygaśnięcia. Na każdą nogę transakcji naliczane są prowizje i opłaty, które różnią się w zależności od konta i rynku.
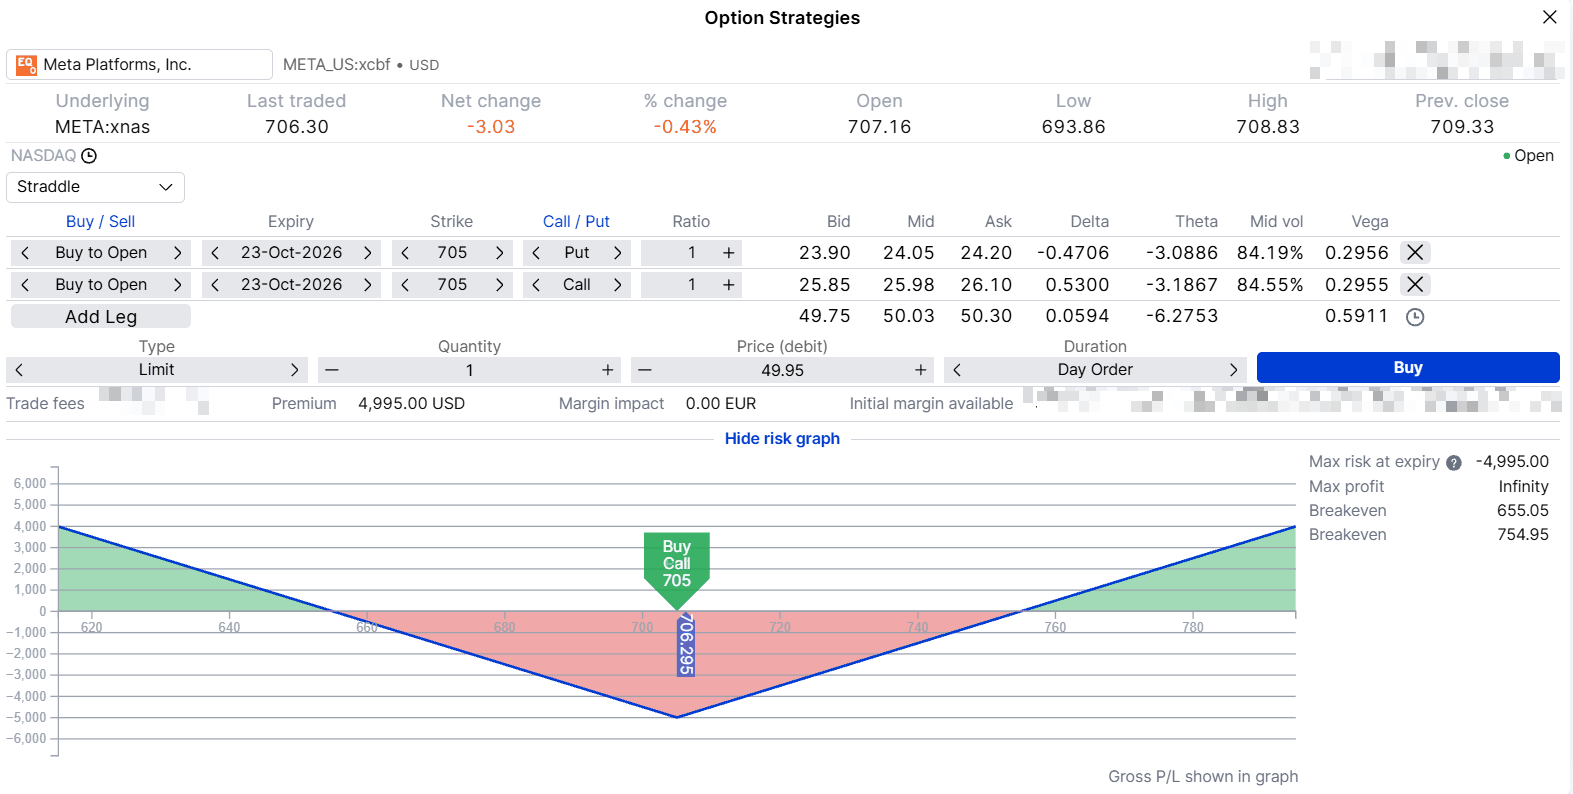 Długi straddle: opcje call 705 i put 705, termin wygaśnięcia 23 października 2026 r., profil wypłaty na wygaśnięciu. Przykład hipotetyczny do celów edukacyjnych; orientacyjne kwotowania na dzień 19 października 2026 r., godz. 20:56 CET. Wyniki historyczne nie stanowią wiarygodnej wskazówki co do przyszłych rezultatów; przedstawione liczby mają charakter poglądowy i nie są prognozą. Źródło: SaxoTrader.
Scenariusz 2: raport jest spokojniejszy niż poprzednie raporty
Iron butterfly (wyłącznie w celach ilustracyjnych; to nie jest rekomendacja)
Idea jest odwrotna do tej ze Scenariusza 1. Wystawiamy opcję call 705 i opcję put 705, inkasując łączną premię, a następnie kupujemy tańszą opcję put poniżej oraz tańszą opcję call powyżej. Te dwie kupione opcje ograniczają stratę, jeśli kurs akcji istotnie się przesunie.
Najpierw ryzyko: jeśli Meta zamknie się poza którąkolwiek z cen wykonania kupionych opcji, strata osiągnie maksimum — ok. 1 492,50 USD na kontrakt. Jeśli kurs pozostanie blisko 705 USD, pozycja zachowa większość zainkasowanej premii, a IV crush może pomóc. Im dalej kurs oddali się od 705 USD, tym mniejszy będzie zysk.
- Sprzedaj 1 opcję put 705 po ok. 25,125 USD.
- Kup 1 opcję put 655 po ok. 7,125 USD.
- Sprzedaj 1 opcję call 705 po ok. 25,05 USD.
- Kup 1 opcję call 755 po ok. 7,975 USD.
- Łączny kredyt: ok. 35,075 USD na akcję (18,00 USD po stronie opcji put + 17,075 USD po stronie opcji call), czyli ok. 3 507,50 USD na kontrakt.
- Maksymalne ryzyko: ok. 1 492,50 USD (szerokość skrzydeł o wartości 50,00 USD minus łączny kredyt 35,075 USD, czyli 14,925 USD na akcję); maksymalny potencjalny zysk: ok. 3 507,50 USD (hipotetycznie, wyłącznie do celów edukacyjnych).
- Punkty rentowności na wygaśnięciu: ok. 669,93 USD i 740,08 USD.
- Ryzyko: maksymalna strata to szerokość skrzydeł minus łączny kredyt; sprzedane opcje mogą zostać wykonane przed wygaśnięciem. Na każdą nogę transakcji naliczane są prowizje i opłaty, które różnią się w zależności od konta i rynku.
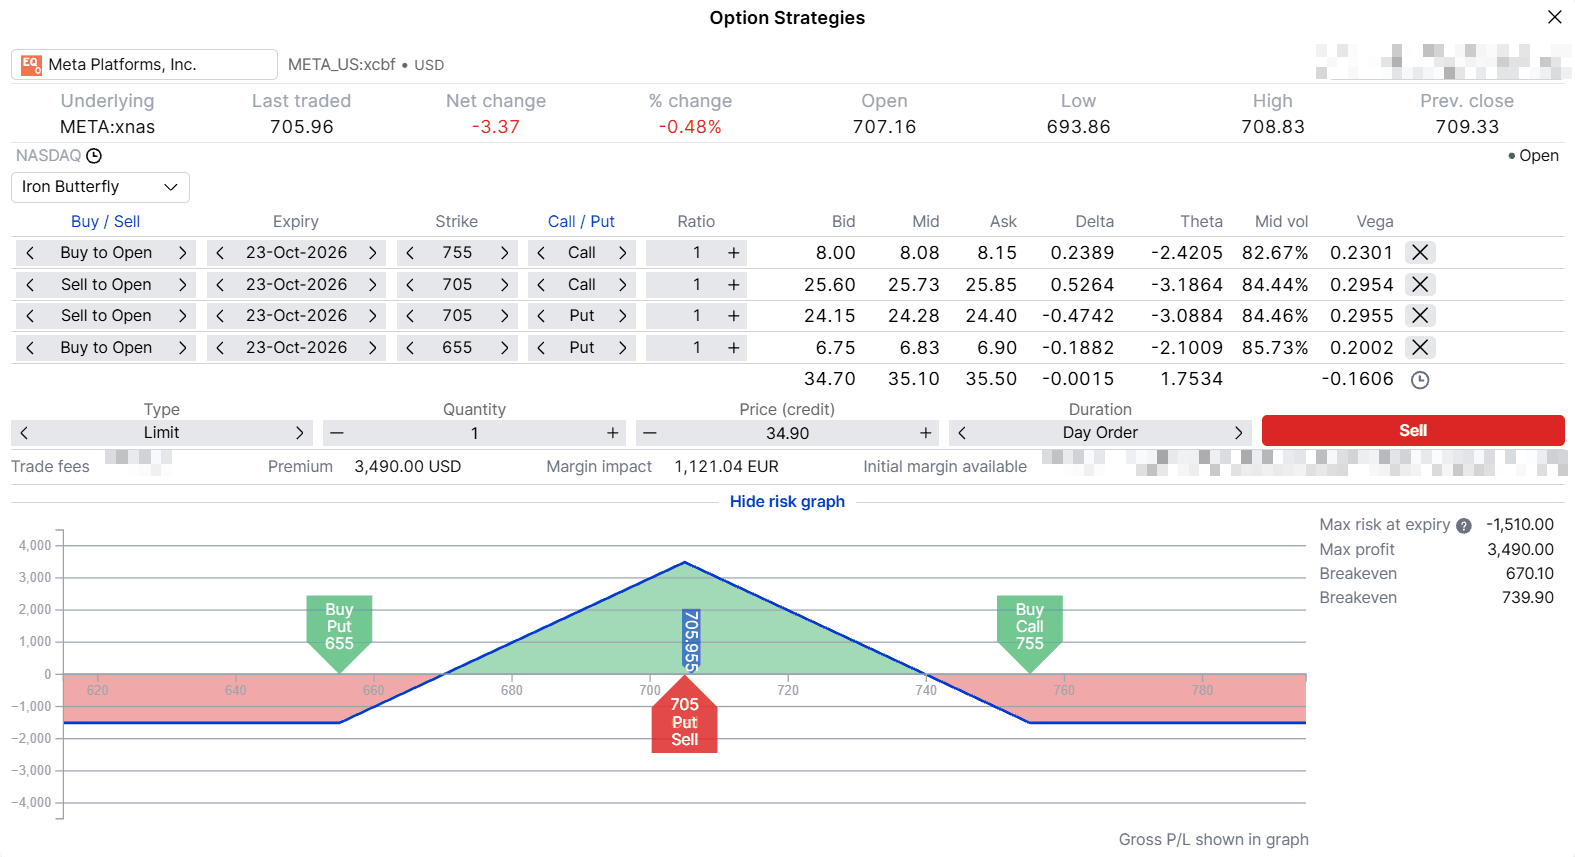 Iron butterfly: put 655/705 USD oraz call 705/755 USD, termin wygaśnięcia 23 października 2026 r., profil wypłaty na wygaśnięciu. Przykład hipotetyczny do celów edukacyjnych; orientacyjne kwotowania na dzień 19 października 2026 r., godz. 20:56 CET. Wyniki historyczne nie stanowią wiarygodnej wskazówki co do przyszłych rezultatów; przedstawione liczby mają charakter poglądowy i nie są prognozą. Źródło: SaxoTrader.
Te same osiem raportów, dwie interpretacje
Dwa przykłady są lustrzanymi odbiciami. Straddle zyskuje na wygaśnięciu tylko wtedy, gdy kurs akcji Meta przesunie się o więcej niż ok. 7,1% w górę lub w dół — tak było po pięciu z ostatnich ośmiu publikacji wyników. Iron butterfly zyskuje tylko wtedy, gdy kurs akcji Meta pozostanie w przedziale ±5% — tak było w trzech z ostatnich ośmiu przypadków. Wcześniejsze ruchy miały miejsce przy innych wycenach opcji, a wyniki historyczne nie gwarantują przyszłych rezultatów, więc nie przesądzają, co się wydarzy 21 października 2026 r. To natomiast pokazuje, na czym opiera się każdy z przykładów — i że oba mogą ponieść maksymalną stratę. Straddle traci przy „spokojnym” raporcie, jak w 2024 r. i na początku 2025 r., a strategia iron butterfly — w przypadku ruchu podobnego do większości pozostałych przypadków.
Przed zajęciem pozycji: kwestie praktyczne
- Koszty. Każda noga to osobna prowizja i osobny spread między ceną kupna a ceną sprzedaży. W jednym zleceniu można zawrzeć do czterech nóg, więc każdy z przykładów mieści się w jednym zleceniu.
- Czas. Meta publikuje wyniki po zamknięciu sesji. Pierwsza reakcja widoczna jest w handlu posesyjnym oraz w kursie otwarcia z 22 października 2026 r., zanim większość pozycji będzie można zmodyfikować.
- Wyjście. Warto z góry ustalić, czy zamknąć pozycję 22 października 2026 r., czy trzymać ją do wygaśnięcia — łatwiej zaplanować to przed ruchem niż w jego trakcie.
- Przydział. Opcje na Meta są typu amerykańskiego, więc sprzedana opcja, która wejdzie w pieniądz, może zostać wykonana przeciwko wystawcy jeszcze przed wygaśnięciem.
Podsumowanie
Kurs akcji Meta zwykle silnie reagował po raportach — w górę lub w dół. Tym razem ceny opcji wskazują na nieco mniejszy ruch. Pytanie brzmi, czy dotychczasowa historia będzie miała zastosowanie także tym razem. Kierunek ruchu rozłożył się po równo w ostatnich ośmiu publikacjach wyników.
Dwa przykłady pokazują dwie odpowiedzi. Każdy ma z góry znaną maksymalną stratę i każdy traci dokładnie w sytuacji, na którą drugi jest „skonstruowany”. To, która strategia — jeśli w ogóle — pasuje, zależy od twojego spojrzenia, tolerancji ryzyka i dostępnych w danym momencie kwotowań. Pamiętaj: handel opcjami wiąże się z wysokim ryzykiem szybkiej utraty kapitału i nie jest odpowiedni dla każdego inwestora.
Autor nie posiada pozycji w żadnym z instrumentów wymienionych w tym tekście. Ma obowiązek odczekać co najmniej 24 godziny od momentu publikacji, zanim samodzielnie zawrze transakcję w tych instrumentach.
