
Saxo offre 2 plateformes de trading selon votre niveau d'expérience. Ouverture de compte en moins de 5 minutes.

Le secteur des logiciels rebondit… mais que faut-il vraiment comprendre ?
Actions

Points clés
- La baisse (“selloff”) du secteur des logiciels en février a été provoquée par des craintes de disruption liée à l’IA, un ajustement brutal des valorisations, et des inquiétudes plus larges sur les conditions de financement, notamment l’exposition du crédit privé aux entreprises de logiciels.
- Plus récemment, le secteur des logiciels s’est stabilisé grâce à un soulagement sur le plan macroéconomique, des attentes de résultats solides, et un passage d’une vente généralisée des actions à une approche plus sélective où les investisseurs distinguent davantage les modèles d’entreprises.
- Selon nous, la question principale n’est plus de savoir si la reprise du secteur logiciel peut continuer, mais plutôt comment différencier les entreprises qui deviennent essentielles dans un monde dominé par l’IA de celles qui pourraient devenir plus facilement remplaçables.
Le rebond de cette semaine dans les actions de logiciels intervient après une forte baisse plus tôt dans l’année. L’indice américain des logiciels est en hausse d’environ 10% en avril (au 16 avril), contre moins de 8% pour le S&P 500.
Cette hausse fait suite à une période prolongée de faiblesse. Malgré ce rebond, le secteur reste nettement en baisse sur l’année, et plusieurs grandes entreprises comme Oracle et Microsoft sont encore en dessous de leur niveau de début d’année.
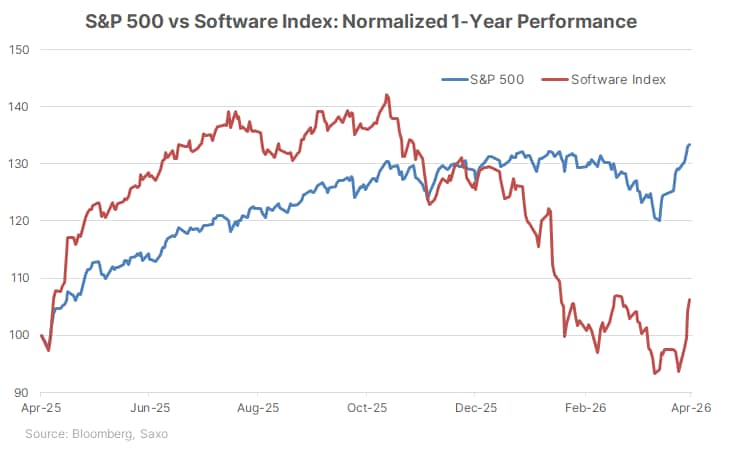
Ce rebond ne signifie pas forcément que le secteur a totalement récupéré. Il pose plutôt une autre question plus utile : le marché est-il passé d’une vente indiscriminée (où tout baisse sans distinction) à une phase plus sélective ? Selon nous, c’est désormais la bonne manière de lire la situation.
La baisse précédente venait de plusieurs facteurs combinés, et non d’une seule cause : craintes liées à l’IA, niveaux de valorisation élevés au départ, questions sur la rentabilité des investissements massifs dans l’IA, et inquiétudes sur le financement, notamment via le crédit privé.
La stabilisation récente suggère que les investisseurs font davantage la différence entre les entreprises qui possèdent des données propriétaires, une forte intégration dans les processus de travail des entreprises, et des capacités claires à transformer leurs produits en revenus, et celles dont les logiciels pourraient être plus exposés à l’automatisation ou à une pression sur les prix.
Ce qui a provoqué la baisse en février
Craintes de disruption liée à l’IA
Les inquiétudes des investisseurs ont augmenté avec l’arrivée de nouveaux modèles d’IA et d’outils capables de reproduire ou automatiser certaines fonctions logicielles.Cela a pesé sur tout le secteur, surtout pour les modèles basés sur des tâches standardisées ou sur des licences par utilisateur (“seat-based pricing”, c’est-à-dire facturation par utilisateur).
Les investisseurs ont donc réévalué un point clé : la taille et les données suffisent-elles à protéger les entreprises établies, ou bien des modèles d’IA plus puissants peuvent-ils réduire leur avantage ?
Dans ce contexte, Anthropic’s Mythos a contribué à renforcer ces inquiétudes au départ, avant de pousser aussi les investisseurs à distinguer plus finement les entreprises renforcées par l’IA de celles fragilisées.
Valorisation élevée et forte correction (“derating”)
La baisse a été amplifiée par des valorisations initialement élevées.
Au moment du retournement, l’indice logiciel se négociait autour de 30 fois les bénéfices attendus (30x le “multiple”), contre environ 22x pour le S&P 500.
Doutes sur les dépenses liées à l’IA et la solidité des résultats
Avec le temps, les investisseurs se sont aussi interrogés sur un point central :
Les grandes entreprises technologiques (hyperscalers, c’est-à-dire les géants du cloud comme Microsoft, Amazon ou Google) investissent massivement dans l’IA, mais ces dépenses vont-elles réellement générer des profits durables ?
Inquiétudes sur le financement et le crédit privé
La baisse s’est aggravée lorsqu’elle a dépassé la simple question des valorisations pour toucher le financement.
Les entreprises de logiciels représentent environ 16% du marché du crédit privé américain (prêts accordés en dehors des banques traditionnelles, souvent par des fonds spécialisés).
Les craintes de défaut dans certains fonds ont accentué la pression sur le secteur.
Cela a été important car cela impliquait que la faiblesse du secteur pouvait affecter non seulement les actions, mais aussi les conditions de financement, l’activité de fusions-acquisitions et l’appétit global pour le risque.
Pression macroéconomique
Un choc géopolitique au Moyen-Orient a fait monter le prix du pétrole et ravivé les craintes d’inflation.Cela a été défavorable aux logiciels, qui sont considérés comme un secteur “longue durée” (leurs bénéfices sont attendus dans le futur), et donc sensibles aux taux d’intérêt et aux anticipations de taux.Ce qui a soutenu la stabilité en avril
Marché plus sélectif
Un facteur clé de stabilisation est le passage d’une vente généralisée à une sélection plus fine des entreprises.
Les investisseurs regardent désormais plus attentivement les entreprises ayant :
- des données propriétaires difficiles à reproduire
- une intégration forte dans les processus critiques des entreprises
- des coûts de changement élevés pour les clients (difficiles à remplacer)
Des entreprises comme Oracle sont perçues comme mieux positionnées grâce à ces caractéristiques.
Workday fait davantage débat, car certaines de ses données sont jugées plus standardisées, donc potentiellement plus faciles à exploiter ou reproduire par l’IA.
Microsoft est aussi concernée par ce débat en raison de son écosystème cloud, sa distribution et sa base installée (nombre important de clients déjà intégrés à ses produits).
En parallèle, cette sélection peut avoir un effet double : si l’IA réduit les marges ou la croissance dans certains segments, la reprise pourrait rester inégale.
Il existe aussi un angle cybersécurité. Les capacités de détection de vulnérabilités (failles de sécurité) associées à l’IA ont renforcé les craintes sur les systèmes existants, tout en soutenant certains acteurs de la cybersécurité comme Palo Alto Networks et CrowdStrike.
Cependant, cet effet peut rester limité si les entreprises réduisent leurs budgets IT (informatique) ou deviennent plus prudentes dans leurs dépenses.
Amélioration du contexte macroéconomique
La baisse des tensions géopolitiques a soutenu le sentiment de marché.
L’apaisement du conflit et la désescalade des risques ont aidé les actions technologiques et permis au Nasdaq d’atteindre un nouveau record le 15 avril. Cela a réduit les craintes immédiates sur l’inflation et les taux.
Mais le secteur reste très sensible aux variations de taux d’intérêt : une remontée de l’inflation ou une hausse des taux pourrait rapidement inverser cette dynamique.
Résilience des attentes de résultats
Un autre facteur de soutien vient des prévisions de bénéfices.
Les analystes ont légèrement relevé leurs attentes : les profits du secteur logiciels et services devraient augmenter de 16,5% en 2027, contre 15,7% fin février.
Cela montre que malgré la baisse des cours, les anticipations de croissance restent globalement stables.
Mais ces prévisions doivent encore être réalisées dans un contexte où les entreprises clientes pourraient réduire leurs budgets IT et où la concurrence liée à l’IA pourrait peser sur les marges.
Compression des valorisations
La baisse des prix combinée à des prévisions de bénéfices relativement stables a réduit les multiples de valorisation.
Le secteur logiciel américain se négocie désormais autour de 23,2 fois les bénéfices futurs attendus, contre environ 35 au pic récent.
À titre de comparaison, le marché américain dans son ensemble est autour de 20,7 fois. Cela signifie que la “prime” (surcote) payée pour les logiciels s’est fortement réduite.
Ce qui compte maintenant
Selon nous, la question principale n’est plus de savoir si le secteur est globalement cher ou bon marché.
Elle est plutôt : Quelles entreprises deviennent plus essentielles dans un monde dominé par l’IA, et lesquelles deviennent plus facilement remplaçables ?
Comment analyser cela ?
Les éléments suivants sont souvent observés :
- données propriétaires ou difficiles à reproduire (par exemple, bases de données ou systèmes construits sur des années)
- intégration dans des processus critiques (logiciels utilisés au cœur des opérations d’une entreprise)
- capacité à transformer l’IA en revenus (hausse du chiffre d’affaires, des contrats ou des dépenses clients liées à l’IA)
- solidité des perspectives de résultats malgré la baisse des valorisations
Points de vigilance
Certaines activités peuvent être plus exposées si elles reposent sur des tâches standardisées ou facilement automatisables.
Cela peut inclure :
- processus RH standardisés
- automatisation simple des workflows
- support client basique
- assistance au codage
- outils simples de création de contenu
L’idée centrale est que si une tâche peut être réalisée plus facilement par une IA, les barrières à l’entrée peuvent diminuer.
Conclusion
Le tableau présenté en fin d’article montre différentes grandes entreprises du logiciel et de la cybersécurité, comparées selon leurs valorisations, performances et perspectives de croissance.
L’objectif est de mieux comprendre :
- où les baisses ont été les plus fortes
- où les valorisations restent élevées
- où les attentes de croissance sont les plus solides
En résumé, le secteur des logiciels ne se comporte plus comme un bloc unique. Les différences entre entreprises deviennent désormais essentielles pour comprendre les évolutions du marché.

Source : Bloomberg
Ce contenu est un support marketing et ne doit pas être considéré comme un conseil en investissement. Le trading d’instruments financiers comporte des risques et les performances passées ne garantissent pas les performances futures.
Le(s) instrument(s) mentionné(s) dans ce contenu peuvent être émis par un partenaire, dont Saxo reçoit une rémunération, une promotion ou des rétrocessions. Bien que Saxo perçoive une compensation dans le cadre de ces partenariats, tout le contenu est élaboré dans le but de fournir aux clients des options et des informations utiles.