Accedi a tutte le piattaforme da un solo conto

Trimestrale Apple (AAPL): cosa prezza il mercato delle opzioni
Opzioni

Riassunto: Apple pubblicherà la trimestrale il 2 novembre 2026 e le opzioni con scadenza 4 novembre ne incorporano già la reazione attesa. Il confronto con le scadenze successive aiuta a isolare quanto del movimento atteso sia attribuibile al report, mentre double calendar e long straddle offrono due letture opposte di questo divario.
Se il report è già incorporato nella prima scadenza, cosa prezza quella successiva?
Durante la stagione delle trimestrali, i prezzi delle opzioni si distribuiscono su più scadenze. Apple pubblicherà i risultati il 2 novembre 2026, dopo la chiusura del mercato statunitense, rendendo il 3 novembre la prima seduta in cui il titolo potrà reagire al report. La prima scadenza successiva, mercoledì 4 novembre, incorpora quindi la reazione attesa alla trimestrale, mentre le scadenze successive aggiungono progressivamente giorni di normale negoziazione.
È proprio questo divario tra scadenze il punto centrale dell’analisi: capire quanto del prezzo delle opzioni sia attribuibile alla trimestrale, come questa componente emerga confrontando scadenze diverse e come due strutture possano esporsi in modo opposto a tale differenza. Il double calendar e il long straddle si collocano infatti sui due lati di questa dinamica, senza rappresentare una previsione sui risultati di Apple. A nostro avviso, il confronto tra le scadenze può offrire indicazioni più complete rispetto alla sola osservazione del movimento atteso.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordati che investire comporta rischi e che è fondamentale prendere decisioni informate.
Apple si muove raramente così tanto, ma le opzioni prezzano un movimento più ampio
Nelle ultime otto trimestrali, le azioni Apple si sono mosse tipicamente di circa il 2% nella seduta successiva alla pubblicazione dei risultati. Sei degli otto movimenti sono stati al ribasso e il più ampio, registrato nel luglio 2026, è stato del 7,4%. Fonte: date dei report Apple dai filing aziendali; dati prezzi Saxo, calcolo autore. I risultati passati non sono indicativi di quelli futuri.
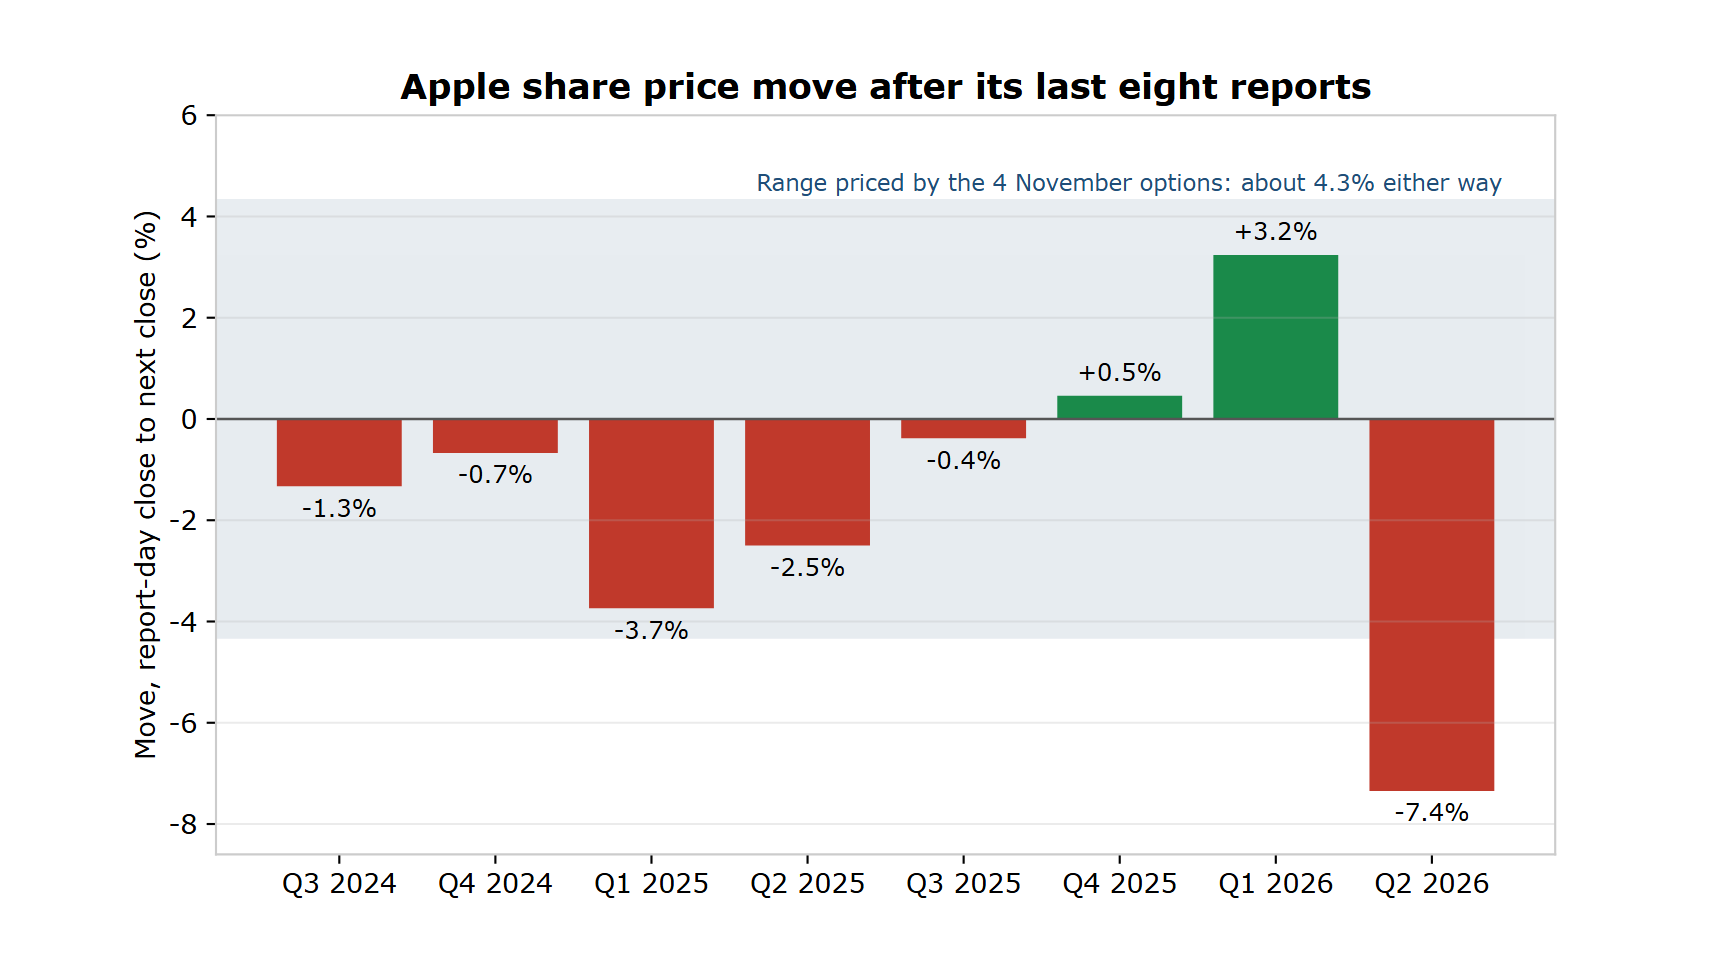
Movimento del prezzo delle azioni Apple dalla chiusura del giorno del report alla chiusura della seduta successiva nelle ultime otto trimestrali, confrontato con il movimento di circa il 4,3% prezzato dalle opzioni con scadenza 4 novembre 2026. I risultati passati non sono indicativi di quelli futuri; cifre illustrative. Fonte: filing Apple, dati prezzi Saxo e quotazioni indicative delle opzioni Saxo dopo la chiusura del mercato statunitense del 27 ottobre 2026; calcolo autore.
Un metodo comune per stimare il movimento atteso dal mercato consiste nel sommare il prezzo della call e della put at-the-money con la prima scadenza successiva al report. Lo strike 347,5 è quello più vicino al prezzo dell'azione:
- Prezzo dell'azione: circa USD 347,10, alla chiusura del 27 ottobre
- Call 347,5, scadenza 4 novembre: circa USD 7,23
- Put 347,5, scadenza 4 novembre: circa USD 7,75
- Straddle: circa USD 14,98, pari a circa il 4,3% del prezzo dell'azione, corrispondente a un intervallo indicativo compreso tra circa USD 332 e USD 362
- Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 27 ottobre 2026
Il movimento prezzato dalle opzioni è quindi circa il doppio di quello registrato tipicamente da Apple nelle ultime otto trimestrali. Tuttavia, non tutto il premio è necessariamente riconducibile al report: una parte riflette i normali giorni di negoziazione compresi nella scadenza, mentre un'altra incorpora l'incertezza legata alla trimestrale. Dopo la pubblicazione dei risultati, questa componente di volatilità implicita tende a ridursi, un fenomeno comunemente definito IV crush. A parità di altre condizioni, una contrazione della volatilità implicita tende a favorire chi ha venduto opzioni e a penalizzare chi le ha acquistate.
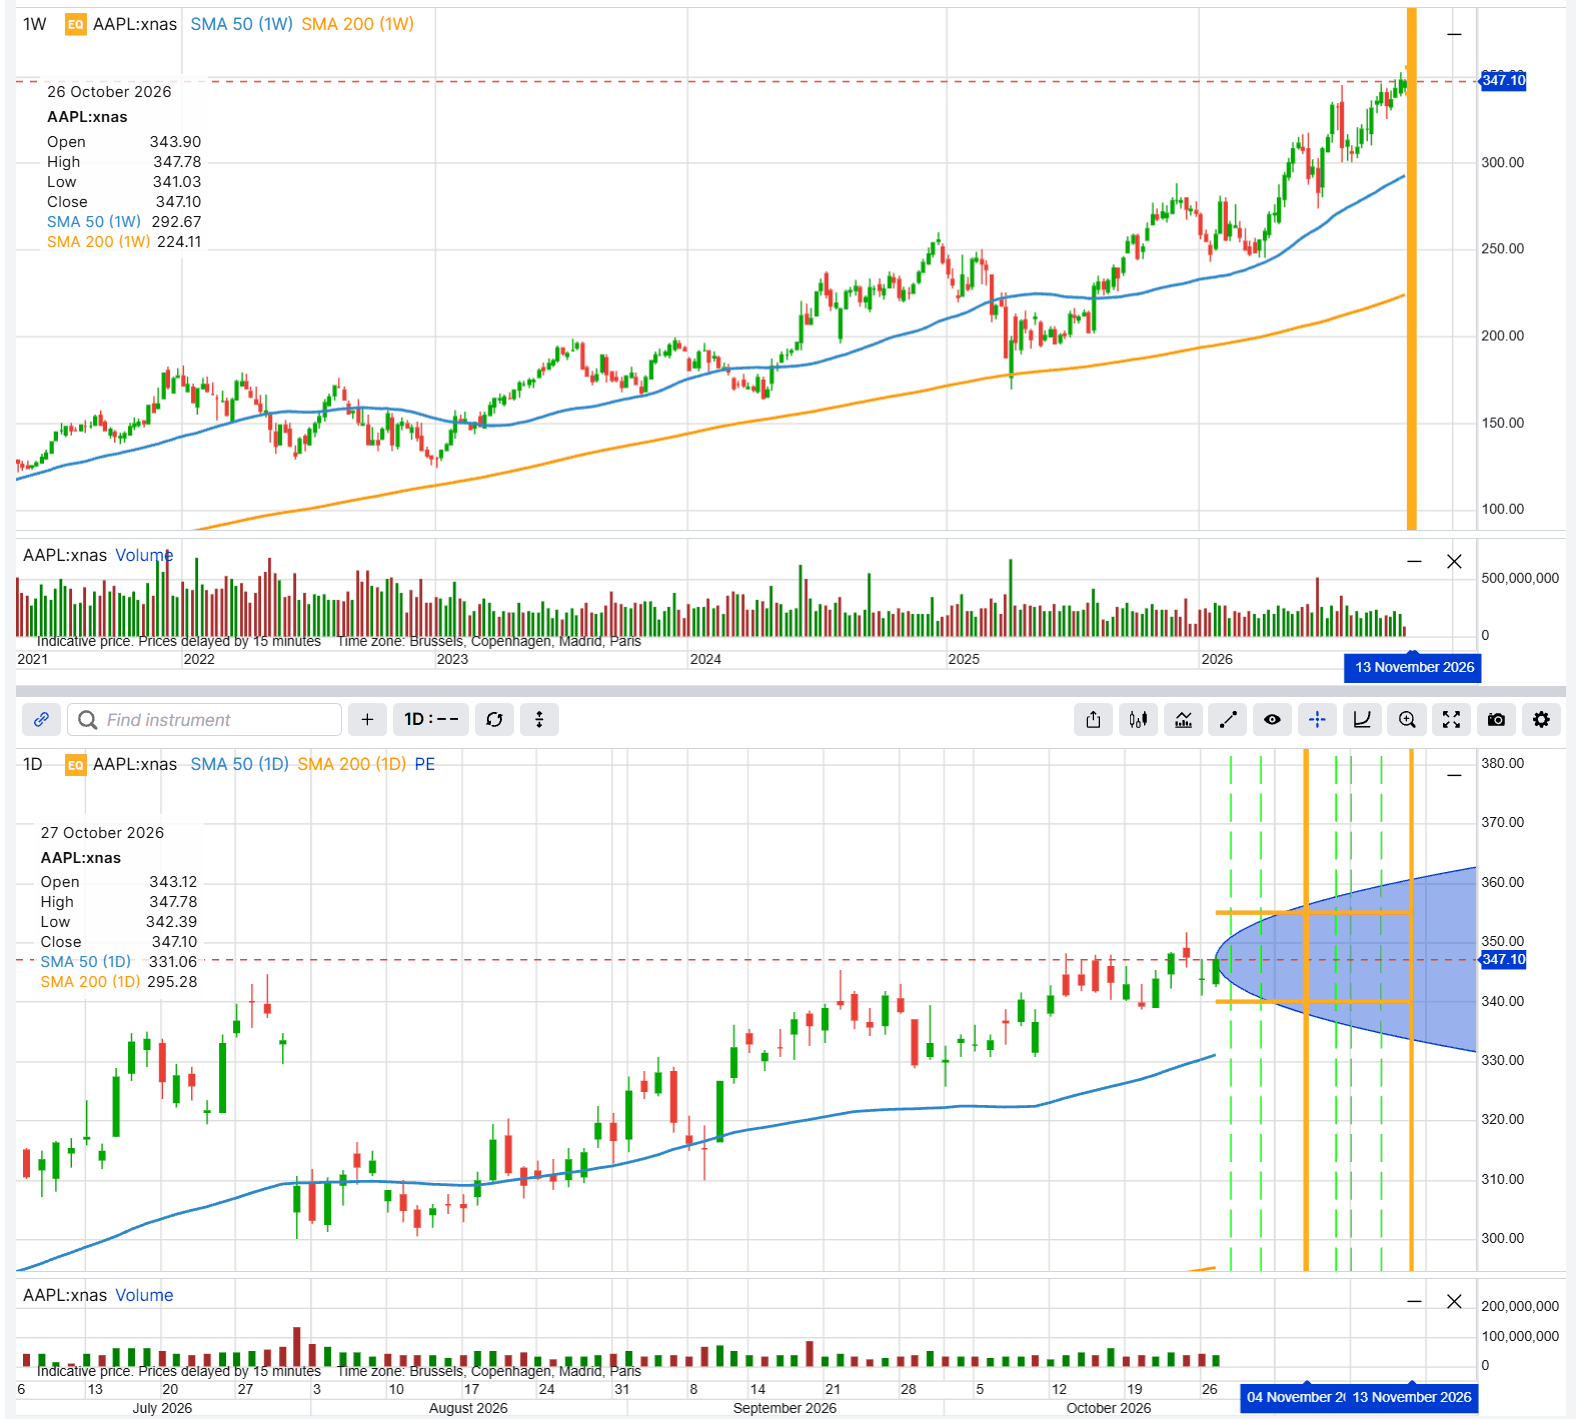
Andamento delle azioni Apple su base settimanale e giornaliera, con indicate le scadenze del 4 e 13 novembre 2026. I risultati passati non sono indicativi di quelli futuri; cifre illustrative. Fonte: SaxoTrader, dati alla chiusura del 27 ottobre 2026.
Un report, più scadenze: cosa rivela il prezzo delle opzioni
Lo stesso straddle con strike 347,5 diventa progressivamente più costoso sulle scadenze successive, ma l'aumento è contenuto. Ciascun valore corrisponde alla somma del prezzo della call e della put con lo stesso strike:
- 4 novembre: circa USD 14,98, pari al 4,3% del prezzo dell'azione
- 6 novembre: circa USD 15,85, pari al 4,6%
- 13 novembre: circa USD 17,96, pari al 5,2%
- Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 27 ottobre 2026
Osservando la catena delle opzioni, la prima scadenza incorpora già il report, mentre quella del 13 novembre aumenta il prezzo dello straddle di circa USD 2,98 rispetto al 4 novembre. Questa differenza suggerisce che una parte rilevante del prezzo sia associata al report, mentre la componente aggiuntiva riflette anche il movimento atteso nelle sedute successive. La ripartizione tra queste componenti, tuttavia, non può essere determinata con precisione osservando soltanto la catena delle opzioni.
Questo divario tra scadenze può essere interpretato attraverso due strutture con esposizioni differenti. Una posizione che acquista la prima scadenza si espone direttamente al premio incorporato intorno al report, mentre una struttura che vende la prima scadenza e acquista quella successiva assume un'esposizione diversa alla relazione tra le due scadenze. I due esempi che seguono illustrano rispettivamente questi due approcci.
Perché il 4 novembre e perché questi strike
La scadenza del 4 novembre è la prima successiva alla seduta in cui il mercato può reagire alla trimestrale e consente quindi di cogliere l'effetto del report limitando il numero di giornate di normale negoziazione incluse nel prezzo delle opzioni. Le scadenze successive incorporano invece un numero crescente di sedute. Per le gambe lunghe del double calendar viene utilizzata la scadenza del 13 novembre, più lontana e quindi in grado di conservare una quota maggiore di valore temporale dopo il report.
Lo straddle utilizza lo strike 347,5, il più vicino al prezzo dell'azione. Il double calendar utilizza invece una put con strike 340 e una call con strike 355. Entrambi gli strike distano circa il 2% dal prezzo dell'azione, un livello vicino al movimento tipicamente osservato nelle ultime trimestrali, e presentano open interest su entrambe le scadenze considerate. La scelta degli strike modifica il profilo della struttura: strike più distanti riducono il costo e ampliano l'area potenziale di profitto, ma ne riducono il picco; strike più vicini producono l'effetto opposto. Tutte le cifre sono ipotetiche e riportate esclusivamente a scopo educativo.
Vendere il premio legato al report: un double calendar
Partiamo dal rischio: nell'esempio modellato, il rischio della struttura è ricondotto al debito netto iniziale se la posizione viene gestita e chiusa entro il 4 novembre, prima che eventuali dinamiche di assegnazione o esercizio modifichino l'esposizione. Un movimento molto ampio in entrambe le direzioni, come quello registrato nel luglio 2026, può ridurre il valore complessivo della struttura al di sotto del costo iniziale. Se invece il prezzo rimane vicino o tra i due strike, le opzioni vendute con scadenza più ravvicinata possono perdere valore più rapidamente di quelle acquistate con scadenza successiva, creando le condizioni per un potenziale profitto.
Esempio di struttura (solo a scopo illustrativo, non costituisce una raccomandazione di investimento)
- Vendere 1 put Apple 340 con scadenza 4 novembre 2026 a circa USD 4,475 (bid 4,35, ask 4,60)
- Acquistare 1 put Apple 340 con scadenza 13 novembre 2026 a circa USD 5,80 (bid 5,50, ask 6,10)
- Vendere 1 call Apple 355 con scadenza 4 novembre 2026 a circa USD 3,875 (bid 3,75, ask 4,00)
- Acquistare 1 call Apple 355 con scadenza 13 novembre 2026 a circa USD 5,40 (bid 5,10, ask 5,70)
- Debito netto: circa USD 2,85 per azione, composto da USD 1,325 per la coppia di put (5,80 meno 4,475) e USD 1,525 per la coppia di call (5,40 meno 3,875), pari a circa USD 285 per contratto
- Perdita massima: circa USD 285 per contratto (ipotetica, a scopo educativo), pari all'intero debito se la posizione viene chiusa il 4 novembre o prima; profitto massimo: non determinabile al momento dell'apertura (ipotetico, a scopo educativo)
- Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e al mercato; verificare i costi applicabili prima di aprire una posizione.
- Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 27 ottobre 2026
A differenza di uno spread verticale, un calendar non presenta un profitto massimo o un break-even determinabili in modo fisso al momento dell'apertura. Il risultato dipende anche dalla volatilità implicita e dal valore residuo delle opzioni con scadenza 13 novembre quando quelle del 4 novembre giungono a scadenza. Inoltre, dopo la pubblicazione del report, l'eventuale contrazione della volatilità implicita può ridurre anche il valore delle opzioni lunghe. Di conseguenza, il beneficio derivante dalla vendita del premio sulla scadenza più breve può essere in parte compensato dalla perdita di valore delle gambe lunghe.
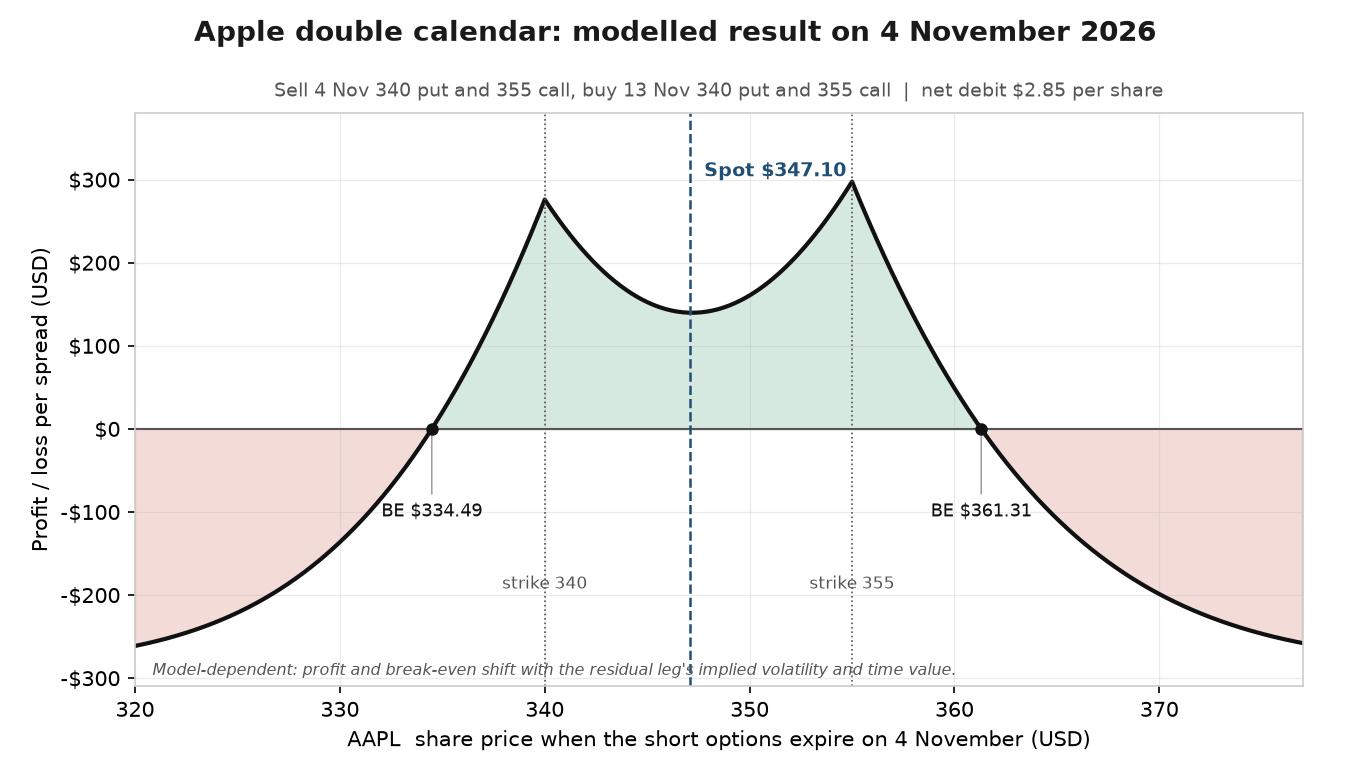
Double calendar con put 340 e call 355, con scadenze 4 e 13 novembre 2026, modellato alla chiusura del 4 novembre ipotizzando una volatilità implicita del 23% per le opzioni lunghe. Poiché la piattaforma non rappresenta il grafico P&L per ordini con due scadenze differenti, il profilo mostrato deriva da un modello e varia in funzione della volatilità implicita ipotizzata. Esempio ipotetico a scopo educativo. I risultati passati non sono indicativi di quelli futuri; cifre illustrative. Fonte: calcolo autore basato su quotazioni indicative Saxo dopo la chiusura del mercato statunitense del 27 ottobre 2026.
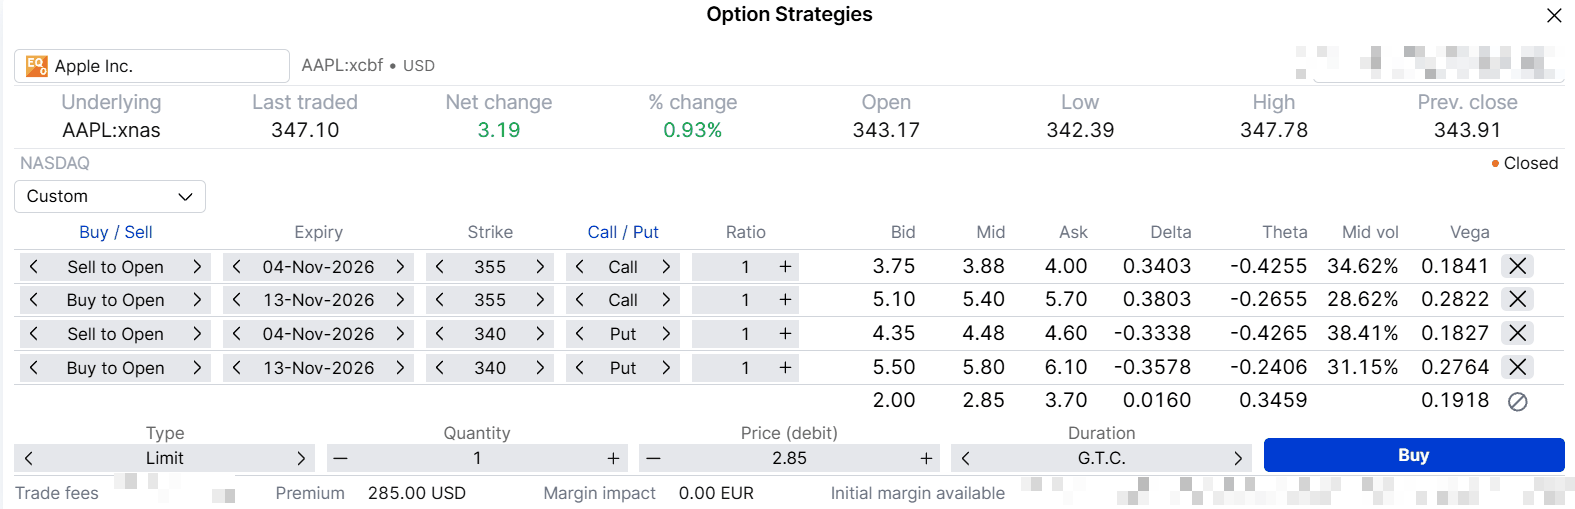
Ticket d'ordine su SaxoTrader per il double calendar con le quattro gambe della struttura. Esempio ipotetico a scopo educativo. Fonte: SaxoTrader, 27 ottobre 2026.
Lo scenario più favorevole si verifica se, dopo il report, il prezzo di Apple rimane vicino o compreso tra i due strike. Al contrario, un movimento molto ampio in entrambe le direzioni può penalizzare la struttura. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Comprare il premio legato al report: un long straddle
Partiamo dal rischio: la perdita massima corrisponde al debito netto pagato e si verifica a scadenza se Apple chiude esattamente a 347,5. Affinché la struttura sia profittevole a scadenza, il prezzo dell'azione deve muoversi oltre uno dei due break-even. Inoltre, l'IV crush successivo alla pubblicazione dei risultati può penalizzare entrambe le opzioni. Poiché la scadenza arriva subito dopo la prima seduta di reazione al report, rimane poco valore temporale a compensare questa contrazione.
Esempio di struttura (solo a scopo illustrativo, non costituisce una raccomandazione di investimento)
- Acquistare 1 call Apple 347,5 con scadenza 4 novembre 2026 a circa USD 7,23 (bid 7,05, ask 7,40)
- Acquistare 1 put Apple 347,5 con scadenza 4 novembre 2026 a circa USD 7,75 (bid 7,05, ask 8,45)
- Debito netto: circa USD 14,98 per azione, dato da USD 7,23 per la call più USD 7,75 per la put, pari a circa USD 1.498 per contratto
- Perdita massima: circa USD 1.498 per contratto (ipotetica, a scopo educativo), pari all'intero debito se Apple chiude a 347,5 a scadenza; profitto massimo: teoricamente illimitato al rialzo, mentre al ribasso è limitato dalla possibilità che il prezzo dell'azione scenda fino a zero (ipotetico, a scopo educativo)
- Break-even a scadenza: USD 362,48 e USD 332,52, rispettivamente circa il 4,4% sopra e il 4,2% sotto il prezzo dell'azione
- Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e al mercato; verificare i costi applicabili prima di aprire una posizione.
- Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 27 ottobre 2026
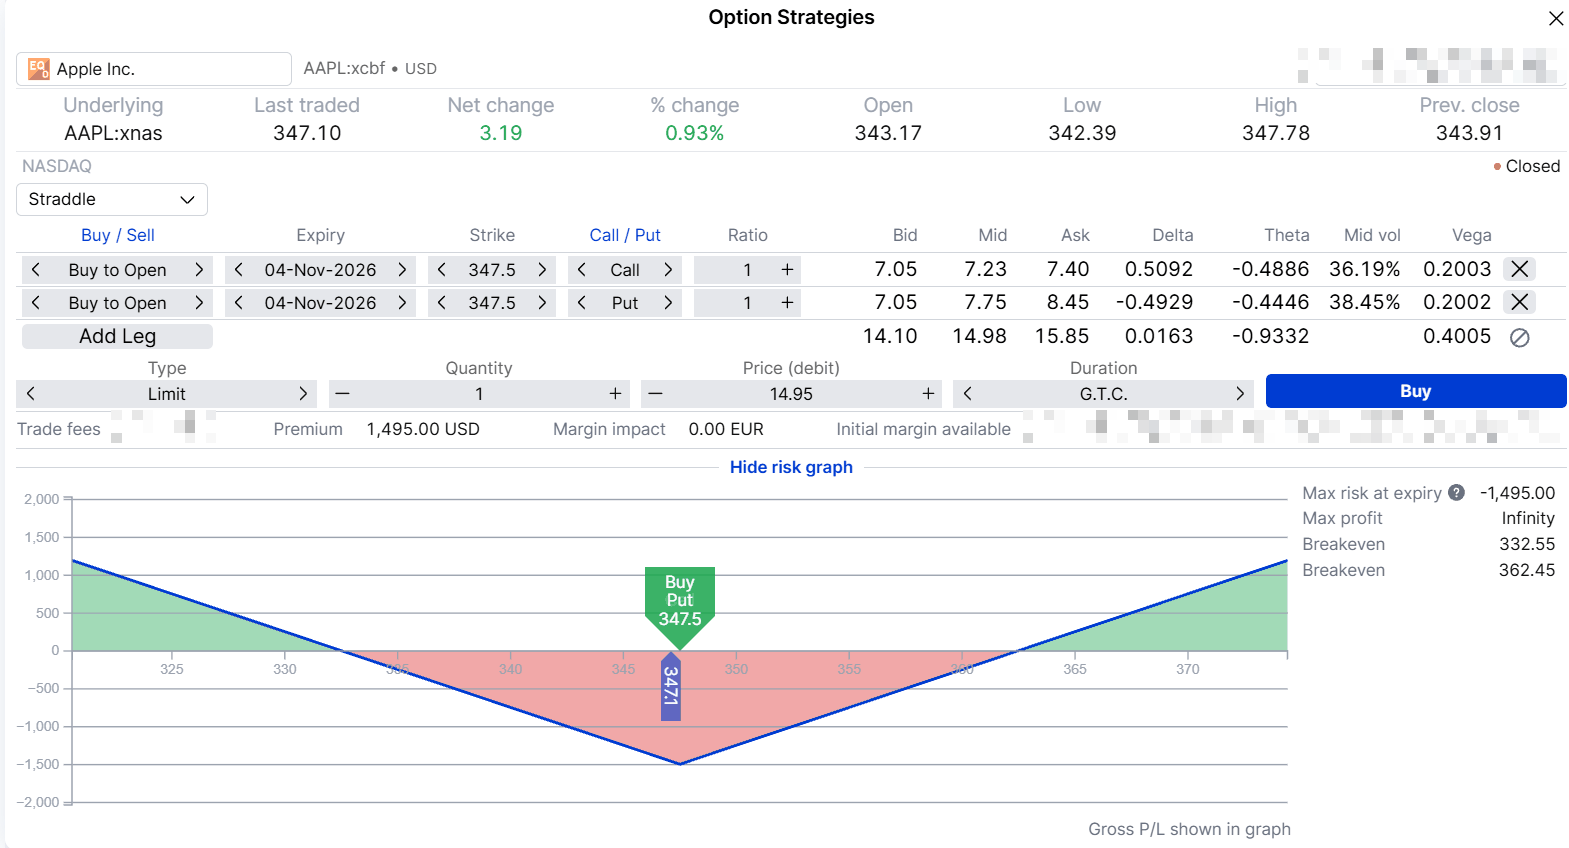
Long straddle con call 347,5 e put 347,5, scadenza 4 novembre 2026, con payoff a scadenza. Il ticket utilizza un prezzo limite di USD 14,95, leggermente inferiore al prezzo medio di USD 14,98 utilizzato nel testo; di conseguenza, break-even e perdita massima differiscono leggermente. Esempio ipotetico a scopo educativo. I risultati passati non sono indicativi di quelli futuri; cifre illustrative. Fonte: SaxoTrader, 27 ottobre 2026.
Applicando questi break-even ai movimenti registrati nelle ultime otto trimestrali, solo il ribasso di luglio 2026 li avrebbe superati, mentre il calo del 3,7% successivo al report di maggio 2025 si sarebbe avvicinato. Fonte: dati prezzi Saxo, calcolo autore. Otto trimestrali rappresentano un campione limitato e i risultati passati non sono indicativi di quelli futuri. Un movimento simile a quello osservato nella maggior parte degli otto report considerati lascerebbe quindi il long straddle in perdita a scadenza. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Aspetti pratici: spread, assegnazione e gestione dell'uscita
- I costi aumentano con ogni gamba. Ogni opzione viene negoziata separatamente e presenta il proprio spread bid/ask. Nel calendar, le due opzioni con scadenza 13 novembre mostrano ciascuna uno spread di circa USD 0,60, un elemento rilevante rispetto al debito netto di USD 2,85.
- Spread ampi sullo straddle. La put 347,5 con scadenza 4 novembre presenta uno spread di circa USD 1,40, pari a circa il 9% del prezzo complessivo dello straddle.
- Ordini. Entrambi gli esempi possono essere inseriti come ordini multi-gamba su Saxo, comprese le due diverse scadenze del double calendar.
- Tempistica.Apple pubblicherà il report dopo la chiusura del 2 novembre, quindi la prima seduta in cui il titolo potrà reagire sarà quella del 3 novembre. Il 4 novembre scadranno sia le opzioni corte del double calendar sia quelle del long straddle.
- Uscita. Nel double calendar, le opzioni lunghe con scadenza 13 novembre rimangono aperte dopo la scadenza di quelle corte, a meno che non vengano chiuse. Definire in anticipo come gestire l'uscita consente di evitare di prendere questa decisione durante la possibile volatilità successiva al report.
Rischio di assegnazione: le opzioni su Apple sono di tipo americano e possono quindi essere esercitate prima della scadenza. Di conseguenza, una gamba corta che entra in the money può essere soggetta ad assegnazione anticipata, soprattutto in prossimità della scadenza. Questo rischio riguarda il double calendar, che comprende due gambe corte, mentre il long straddle è composto esclusivamente da opzioni acquistate.
Considerazioni finali
I due esempi interpretano lo stesso divario tra scadenze da prospettive opposte. Il double calendar può beneficiare di una reazione al report più contenuta rispetto a quella incorporata nella prima scadenza, mentre il long straddle richiede un movimento sufficientemente ampio da superare il premio pagato. In entrambi i casi, la perdita massima è definita al momento dell'apertura della posizione.
Individuare quale scadenza incorpora il report e quanto premio aggiungono quelle successive consente di leggere con maggiore consapevolezza la catena delle opzioni prima di valutare qualsiasi struttura. L'adeguatezza dei due esempi dipende dalle aspettative sul movimento del titolo, dalla tolleranza al rischio e dai prezzi delle opzioni al momento dell'operazione. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L'autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. L'autore è tenuto ad attendere almeno 24 ore dalla pubblicazione prima di operare sugli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.