Accedi a tutte le piattaforme da un solo conto

Volatilità implicita sotto la lente: 21 titoli dopo la chiusura del 13 novembre
Opzioni
Riassunto: UCB si collocava ai massimi del proprio intervallo annuale di volatilità implicita alla chiusura del 13 novembre, mentre Arcadis era sui minimi. L’analisi confronta 21 mercati e mostra perché un singolo dato sulla volatilità non racconta l’intero quadro.
Un IV rank che scende rapidamente può essere informativo quanto uno che rimane elevato, ma nessuno dei due fornisce indicazioni sulla direzione futura del titolo.
Un sistema di rilevazione giornaliero basato sull’API Saxo registra la volatilità implicita, l’IV rank e l’IV percentile per due universi di riferimento: uno statunitense, composto dai titoli dell’S&P 100 e da 50 ETF liquidi, e uno dell’area euro, che comprende i sottostanti con opzioni denominate in euro presenti nel catalogo Saxo. Questa edizione si riferisce alla chiusura di venerdì 13 novembre 2026 (Fonte: piattaforma Saxo, dati registrati il 14 novembre 2026). Le performance passate non sono indicative dei risultati futuri.
Lo storico disponibile comprende ora 25 giorni e consente di osservare anche come l’IV rank si sia mosso nelle ultime cinque sessioni. I dati e le analisi riportati hanno esclusivamente finalità informative ed educative e non costituiscono una raccomandazione di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Leggere i numeri nel loro insieme
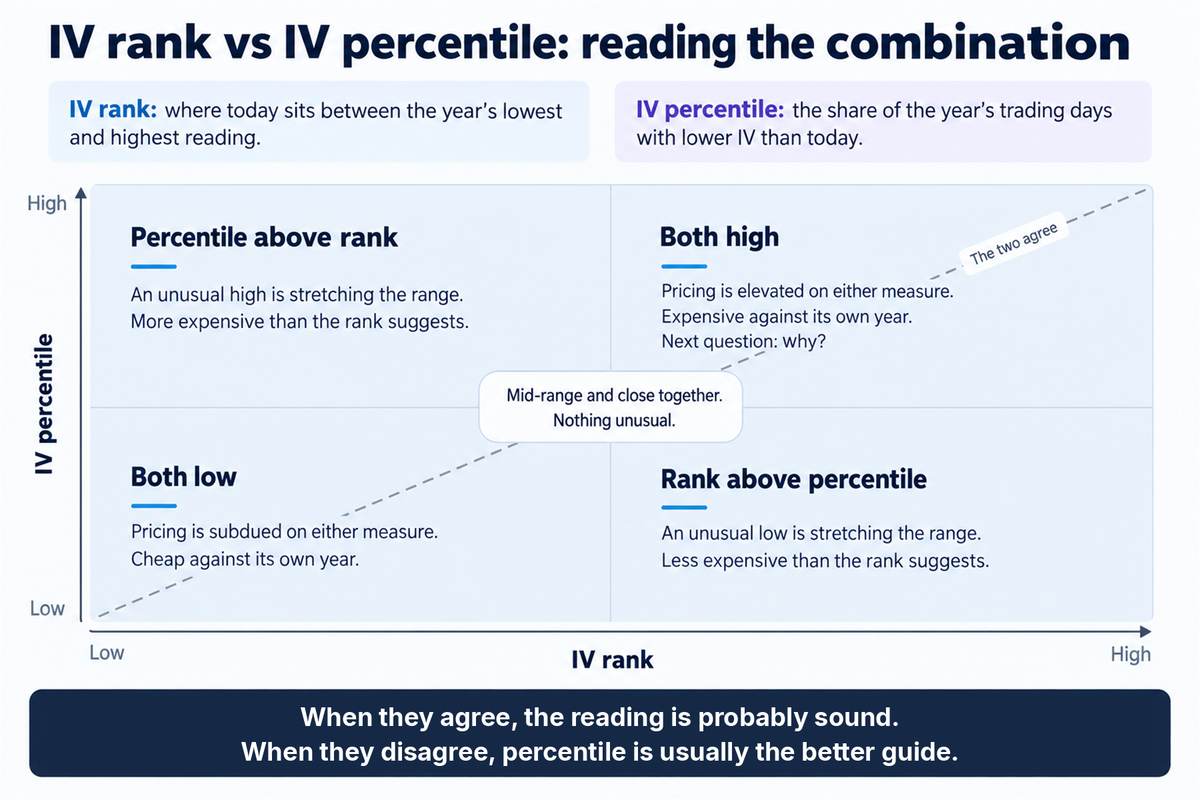
L’IV rank indica dove si colloca la volatilità implicita attuale rispetto al valore minimo e massimo registrato nell’ultimo anno. L’IV percentile indica invece la percentuale di giorni in cui la volatilità implicita ha chiuso a un livello inferiore a quello attuale. D5 rappresenta la variazione dell’IV rank nelle ultime cinque sessioni. Nessuno di questi indicatori, considerato singolarmente o insieme agli altri, fornisce indicazioni sulla direzione futura del sottostante.
Tutti i dati riportati di seguito si riferiscono alla chiusura del 13 novembre 2026. Fonte: piattaforma Saxo. Le performance passate non sono indicative dei risultati futuri.
Volatilità implicita, IV rank, IV percentile e variazione dell’IV rank nelle ultime cinque sessioni per 21 sottostanti, alla chiusura del 13 novembre 2026. Fonte: piattaforma Saxo. La tabella ha finalità esclusivamente illustrative ed educative. I dati non hanno carattere predittivo e non costituiscono una raccomandazione di investimento o di trading. Le performance passate non sono indicative dei risultati futuri.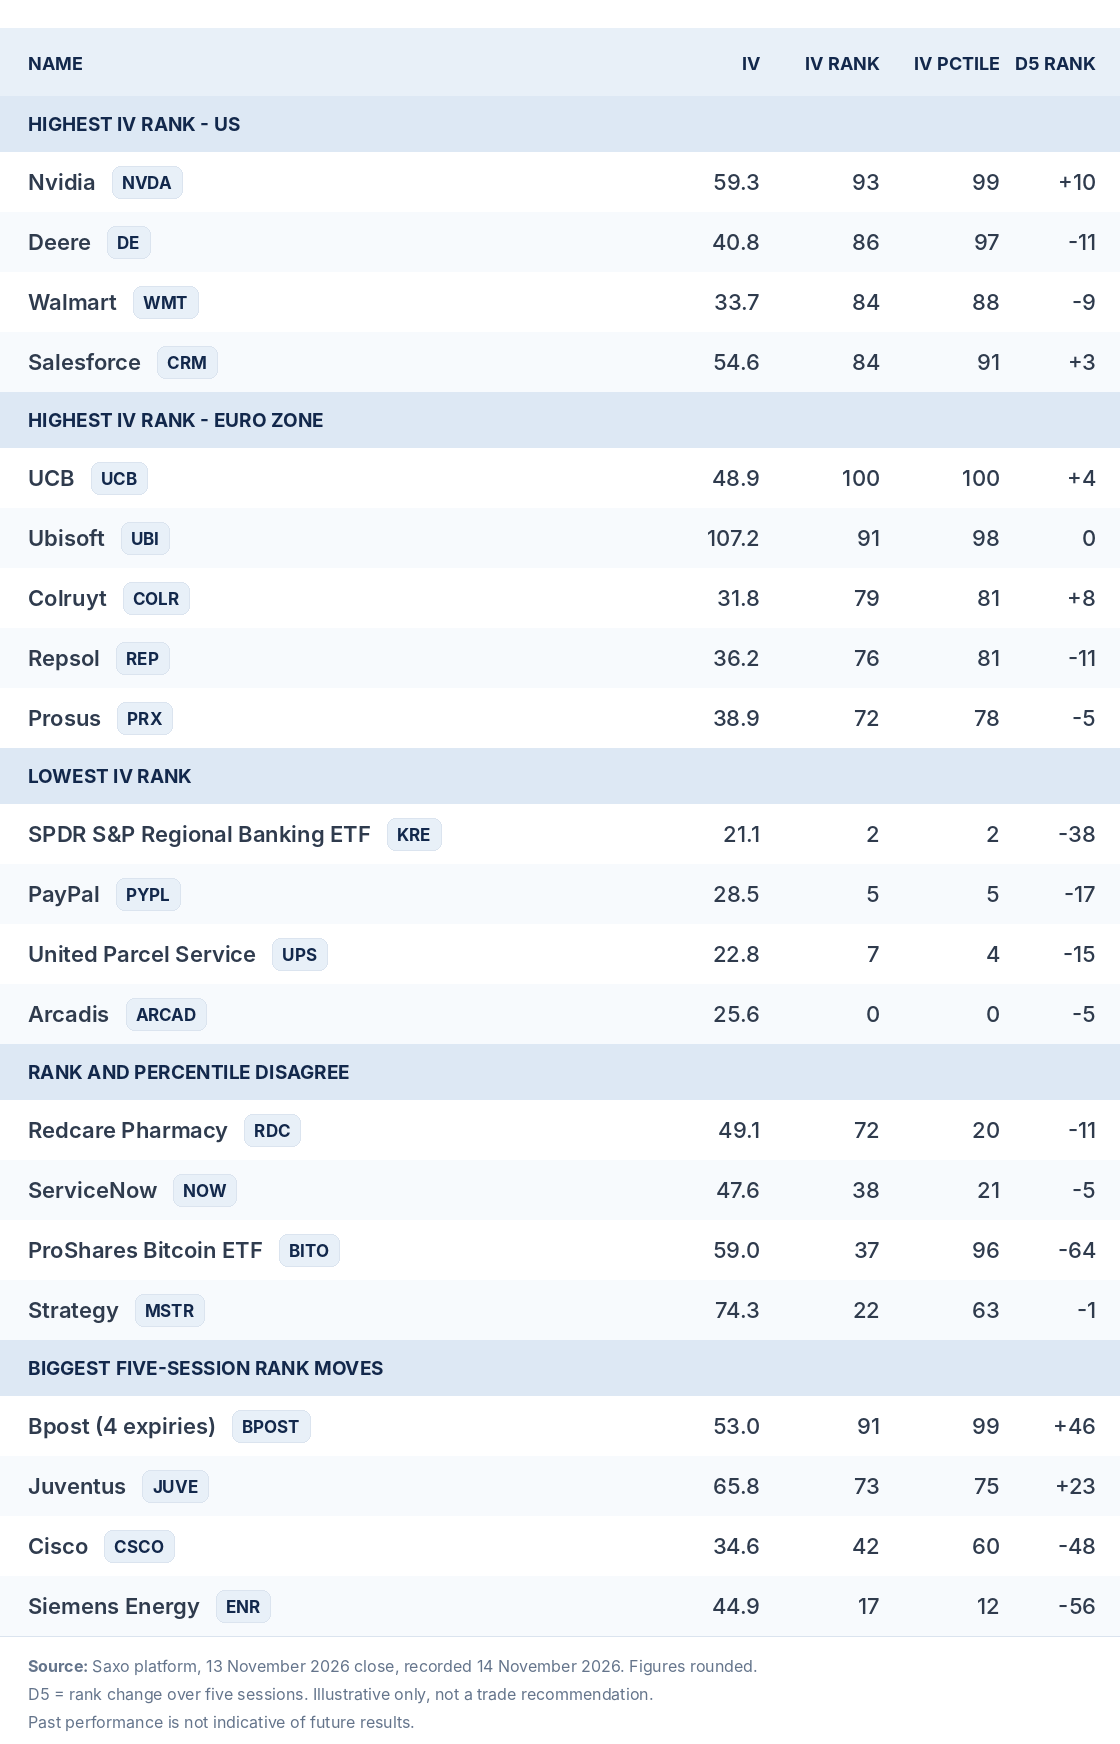
Dove la volatilità implicita era più elevata negli USA
I dati riportati hanno finalità esclusivamente illustrative ed educative e non costituiscono raccomandazioni di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
- Nvidia (NVDA) - IV 59.3, rank 93, percentile 99. Il rank è salito di circa dieci punti in cinque sessioni. La presentazione dei risultati del terzo trimestre è prevista per martedì 17 novembre (Fonte: comunicato della società).
- Deere (DE) - IV 40.8, rank 86, percentile 97. Il rank è undici punti più basso rispetto a una settimana fa. La presentazione dei risultati del quarto trimestre è fissata per mercoledì 25 novembre (Fonte: comunicato della società).
- Walmart (WMT) - IV 33.7, rank 84, percentile 88. Alto in entrambe le misure. La data dei prossimi risultati non è stata verificata in questa analisi.
- Salesforce (CRM) - IV 54.6, rank 84, percentile 91. Rank e percentile concordano e la variazione su cinque sessioni è stata contenuta.
Dove la volatilità implicita era più elevata nell'area euro
L’analisi considera i titoli con almeno sette scadenze quotate e con un IV rank già elevato due sessioni prima. Financière de Tubize e ADP sono state escluse perché presentavano sei scadenze, così come i contratti rettificati a seguito di eventi societari con prima scadenza a dicembre.
I dati hanno finalità esclusivamente illustrative ed educative e non costituiscono raccomandazioni di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
- UCB (UCB) - IV 48.9, rank 100, percentile 100. Entrambi gli indicatori si collocavano al livello massimo del rispettivo intervallo annuale, con sette scadenze quotate.
- Ubisoft (UBI) - IV 107.2, rank 91, percentile 98. La volatilità implicita era tra le più elevate in termini assoluti nell’universo analizzato. L’IV rank va invece interpretato rispetto allo storico del singolo titolo.
- Colruyt (COLR) - IV 31.8, rank 79, percentile 81. Il rank era 83 due sessioni prima.
- Repsol (REP) - IV 36.2, rank 76, percentile 81. Dieci scadenze quotate.
- Prosus (PRX) - IV 38.9, rank 72, percentile 78. Elevato in entrambe le misure, con nove scadenze.
Dove la volatilità implicita era più bassa
Un livello contenuto di volatilità implicita non costituisce di per sé un segnale per acquistare opzioni. Può riflettere, ad esempio, l’assenza di catalizzatori attesi dal mercato e può mantenersi su livelli bassi anche per periodi prolungati.
I dati riportati hanno finalità esclusivamente illustrative ed educative e non costituiscono raccomandazioni di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
- SPDR S&P Regional Banking ETF (KRE) - IV 21.1, rank 2, percentile 2. Il rank è sceso di circa 38 punti in cinque sessioni. Si applicano costi e commissioni; consulta le commissioni di Saxo Italia per i dettagli completi.
- PayPal (PYPL) - IV 28.5, rank 5, percentile 5. D5 circa -17.
- United Parcel Service (UPS) - IV 22.8, rank 7, percentile 4. D5 circa -15.
- Arcadis (ARCAD) - IV 25.6, rank 0, percentile 0. Entrambi gli indicatori si collocavano al livello minimo del rispettivo intervallo di riferimento, con otto scadenze quotate.
Quando IV rank e IV percentile non sono allineati
I dati riportati hanno finalità esclusivamente illustrative ed educative e non costituiscono raccomandazioni di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
- Redcare Pharmacy (RDC) - IV 49.1, rank 72, percentile 20. Un IV rank nettamente superiore all’IV percentile può riflettere la presenza di un picco passato che ha ampliato l’intervallo annuale, mentre per gran parte del periodo la volatilità implicita si è mantenuta su livelli inferiori.
- ServiceNow (NOW) - IV 47.6, rank 38, percentile 21. La differenza tra i due indicatori mostra una dinamica simile, ma con un divario più contenuto.
- ProShares Bitcoin ETF (BITO) - IV 59.0, rank 37, percentile 96. In questo caso il quadro è opposto: l’IV rank si collocava nella fascia intermedia dell’intervallo annuale, influenzato da un precedente valore estremo, mentre l’IV percentile indica che il livello corrente era superiore a quello osservato in circa il 96% dei giorni considerati. Si applicano costi e commissioni; consulta le commissioni di Saxo Italia per i dettagli completi.
- Strategy (MSTR) - IV 74.3, rank 22, percentile 63. Una volatilità implicita elevata in termini assoluti può comunque tradursi in un IV rank contenuto quando l’intervallo annuale è stato ampliato da valori estremi registrati in precedenza.
Quali IV rank si sono mossi di più nelle ultime cinque sessioni
I dati riportati hanno finalità esclusivamente illustrative ed educative e non costituiscono raccomandazioni di investimento o di trading. Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori.
- Bpost (BPOST) - IV 53.0, rank 91, percentile 99, D5 +46. È stato l’aumento più ampio tra i titoli dell’area euro inclusi nell’analisi. Sono tuttavia disponibili solo quattro scadenze, un elemento da considerare nell’interpretazione del dato.
- Juventus (JUVE) - IV 65.8, rank 73, percentile 75, D5 +23. Il rank era 38 alla chiusura del 12 novembre, perciò quasi tutto il movimento è avvenuto nell’ultima giornata.
- Cisco (CSCO) - IV 34.6, rank 42, percentile 60, D5 -48. Dopo la pubblicazione dei risultati del 12 novembre, l’IV rank è sceso da 80 a 42 nella sessione successiva, mentre la prima scadenza disponibile è passata dal 13 al 20 novembre.
- Siemens Energy (ENR) - IV 44.9, rank 17, percentile 12, D5 -56. Il rank è sceso da 66 a 26 l’11 novembre, il giorno in cui la società ha pubblicato il comunicato sui risultati fiscali 2026 (Fonte: comunicato della società).
Cosa non mostra questo screener
È importante considerare quattro limiti:
- Non fornisce indicazioni sulla direzione: un IV rank elevato può riflettere aspettative di un movimento significativo al rialzo o al ribasso, oppure semplicemente un livello elevato di incertezza.
- Lo storico disponibile è ancora limitato: 25 giorni consentono di osservare la variazione dell’IV rank su cinque sessioni, ma non sono sufficienti per identificare una tendenza consolidata. Inoltre, il passaggio da una scadenza all’altra può influenzare parte del movimento osservato, come nel caso di Cisco.
- Non misura la liquidità: spread denaro-lettera, open interest e numero di scadenze quotate sono elementi distinti, che questo screener non incorpora.
- I valori non sono sempre direttamente confrontabili: per ciascun sottostante viene mostrata la volatilità implicita relativa alla scadenza disponibile più vicina, che può differire da un titolo all’altro.
Riflessioni finali
Uno screener come questo aiuta a distinguere due aspetti che spesso vengono letti insieme: quanto è elevata la volatilità implicita di un mercato e come il livello attuale si colloca rispetto al suo storico.
Un IV rank elevato indica che la volatilità implicita si trova su livelli alti rispetto all’intervallo osservato nell’ultimo anno, ma non implica che non possa aumentare ulteriormente. Allo stesso modo, un forte calo dell’IV rank può riflettere il venir meno di un evento o di una fase di particolare incertezza, senza fornire indicazioni sulla direzione futura del sottostante.
Lo screener offre quindi un quadro comparativo della volatilità implicita. Per interpretare più nel dettaglio i singoli dati entrano in gioco anche altri elementi della catena delle opzioni, tra cui spread denaro-lettera, open interest, scadenze disponibili e calendario degli eventi attesi.
Le opzioni comportano un rischio elevato di perdita e non sono adatte a tutti gli investitori. I risultati futuri sono incerti e possono comportare perdite. Per costi e commissioni applicabili, consulta le commissioni di Saxo Italia.
L’autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo.
L’autore è tenuto ad attendere almeno 24 ore dalla pubblicazione dell’articolo prima di negoziare gli strumenti menzionati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Titolo o settore? I premi delle opzioni si muovono in gruppo | 2 novembre 2026 IV Rank: come interpretarlo e quali sono i suoi limiti | 11 settembre 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 aprile 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 marzo 2026 |