Accedi a tutte le piattaforme da un solo conto

Trimestrale Microsoft: cosa prezza il mercato delle opzioni?
Opzioni

Riassunto: le azioni Microsoft sono scese dopo cinque delle ultime otto trimestrali, ma il movimento più ampio è stato al rialzo. In vista dei risultati del 28 ottobre, due spread speculari permettono di confrontare gli scenari rialzista e ribassista impliciti nei prezzi delle opzioni.
Le ultime trimestrali di Microsoft mostrano una prevalenza di ribassi, ma il movimento più ampio è stato al rialzo. Due spread della stessa ampiezza permettono di confrontare ciò che i prezzi delle opzioni implicano nei due scenari.
Microsoft pubblicherà i risultati del primo trimestre fiscale il 28 ottobre 2026, dopo la chiusura del mercato statunitense (Fonte: Investor Relations di Microsoft). La prima seduta completa in cui il mercato reagirà ai risultati sarà quindi quella del 29 ottobre.
L’andamento recente del titolo in occasione delle trimestrali presenta un quadro contrastante. Le azioni Microsoft sono scese dopo cinque degli ultimi otto report, ma il movimento più ampio, registrato dopo i risultati di luglio 2026, è stato al rialzo. Le performance passate non sono indicative dei risultati futuri e questa dinamica storica, da sola, non fornisce un’indicazione univoca sulla possibile direzione del titolo.
L’analisi non assume quindi una direzione. Utilizza due spread speculari, uno rialzista e uno ribassista, per confrontare i due scenari attraverso i prezzi delle opzioni.
Cinque ribassi, tre rialzi e un'eccezione
Le reazioni alle ultime otto trimestrali mostrano una prevalenza di ribassi, ma anche un’importante eccezione.
- Trimestrali seguite da un ribasso: 5 su 8
- Trimestrali seguite da un rialzo: 3 su 8
- Variazione mediana in valore assoluto: 6,1%
- Variazione media in valore assoluto: 7,0%
- Variazione più ampia: +15,5%, dopo la trimestrale del 29 luglio 2026
(Fonte: cronologia dei prezzi Saxo. Confronto tra la chiusura precedente e quella successiva alla pubblicazione dei risultati per le ultime otto trimestrali, dal 30 ottobre 2024 al 29 luglio 2026.)
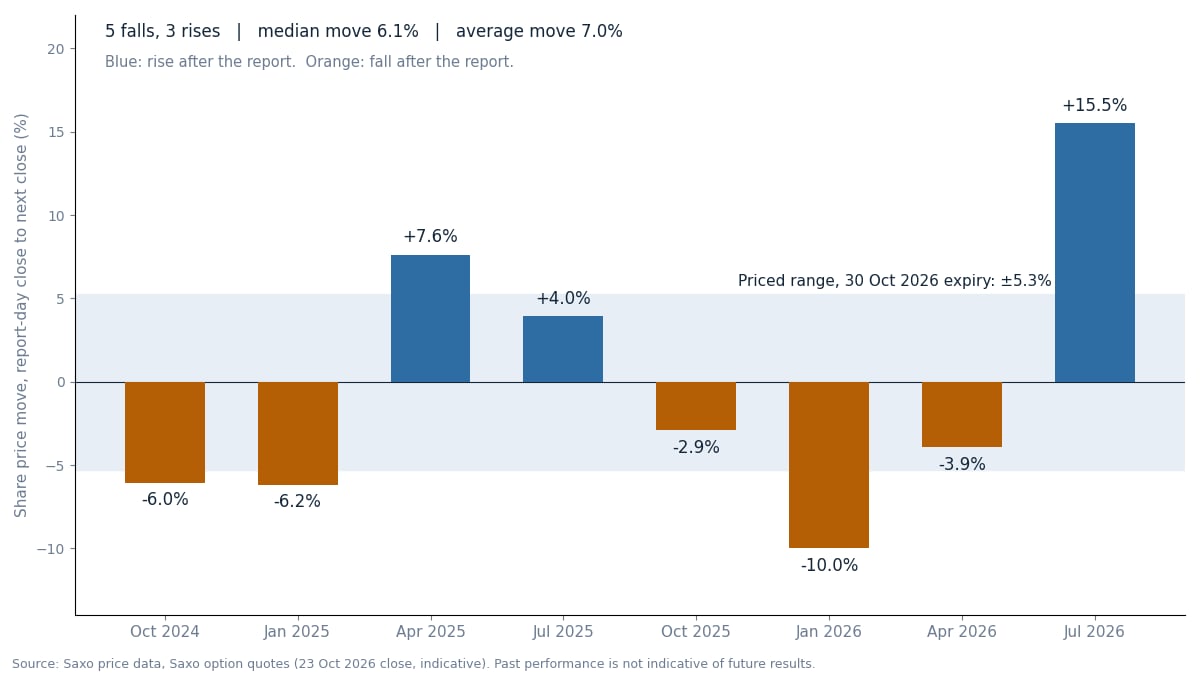
Movimento del prezzo delle azioni Microsoft dopo ciascuna delle ultime otto trimestrali, confrontato con l’intervallo prezzato dalle opzioni con scadenza 30 ottobre 2026. Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore predittivo. Fonte: dati sui prezzi Saxo, quotazioni delle opzioni Saxo.
La media è superiore alla mediana soprattutto per effetto del forte rialzo registrato a luglio. Escludendo quell’episodio, le reazioni recenti alle trimestrali mostrano una maggiore frequenza di ribassi. Questo dato storico, tuttavia, non fornisce indicazioni sulla direzione della prossima reazione.
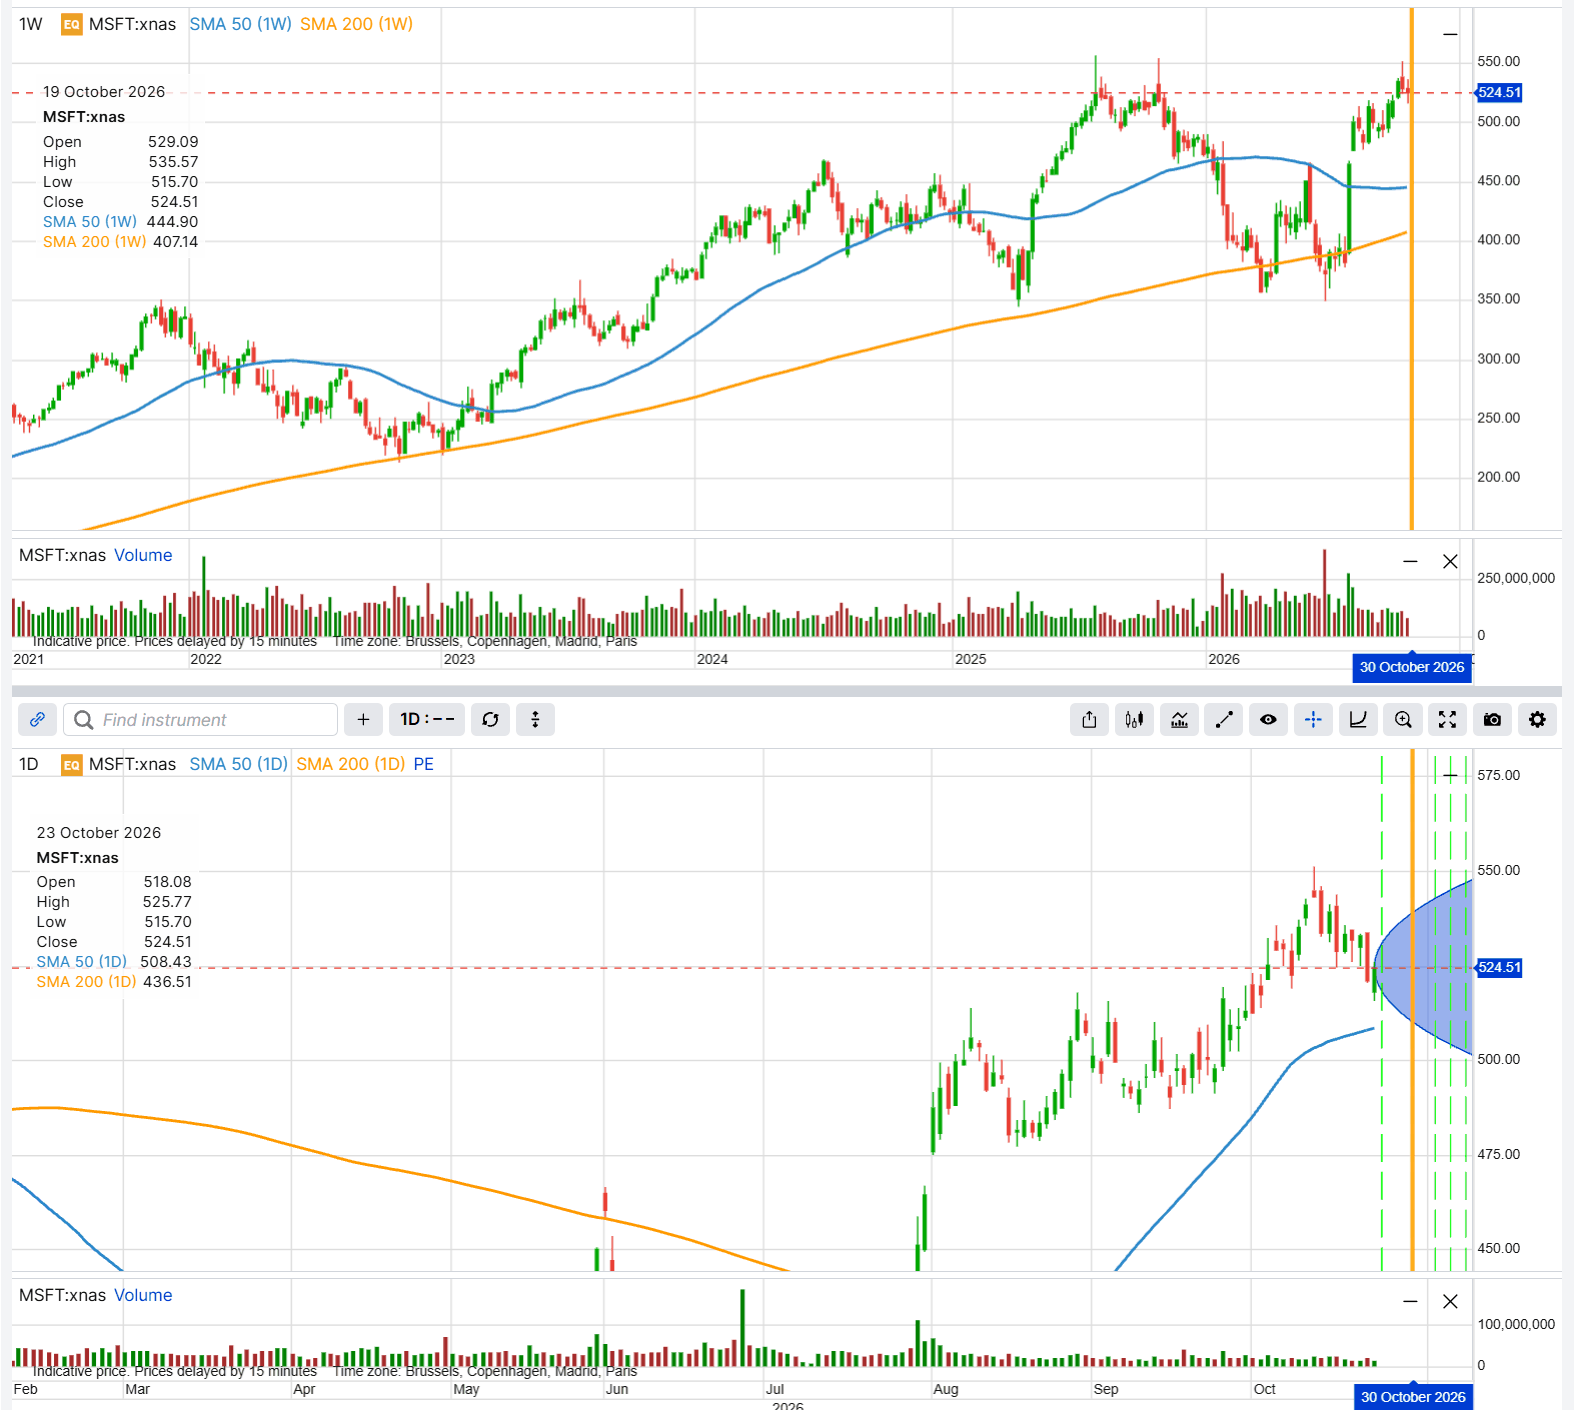
Prezzo delle azioni Microsoft sui grafici settimanale e giornaliero, con l’intervallo prezzato dalle opzioni con scadenza 30 ottobre 2026. Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore predittivo. Fonte: SaxoTrader.
Azure, la piattaforma cloud di Microsoft, è uno degli indicatori maggiormente osservati in occasione delle trimestrali. Nell’ultimo trimestre fiscale ha registrato una crescita del 43%. Per il trimestre in corso, la società ha indicato una crescita di Azure di circa il 45% a tassi di cambio costanti (Fonte: Microsoft, risultati del quarto trimestre fiscale 2026, 29 luglio 2026).
Quanto è ampio il movimento prezzato dalle opzioni
Lo straddle at-the-money sulla prima scadenza successiva alla trimestrale offre un’indicazione immediata dell’ampiezza del movimento prezzato dal mercato. Alla chiusura del 23 ottobre 2026:
- prezzo del titolo: circa 524,50 USD
- call 525, scadenza 30 ottobre: circa 13,78 USD
- put 525, scadenza 30 ottobre: circa 13,90 USD
- straddle: circa 27,68 USD, ovvero approssimativamente il 5,3% del prezzo del titolo
(Fonte: Saxo, quotazioni indicative dopo la chiusura del 23 ottobre 2026.)
Lo straddle comprende anche le sedute ordinarie che precedono la pubblicazione dei risultati, quindi la componente di movimento attribuibile esclusivamente alla trimestrale è leggermente inferiore. Nel complesso, le opzioni prezzano un movimento di circa il 5,3%, inferiore alla variazione mediana in valore assoluto del 6,1% registrata nelle ultime otto trimestrali. È importante ricordare che lo straddle fornisce un’indicazione sull’ampiezza del movimento implicita nei prezzi delle opzioni, non sulla sua direzione.
Confrontare gli scenari rialzista e ribassista attraverso due spread speculari
Per valutare se i prezzi delle opzioni riflettono una maggiore inclinazione verso uno dei due scenari, confrontiamo due spread costruiti in modo speculare: stesso strike iniziale, stessa ampiezza e stessa scadenza, uno rialzista e uno ribassista. A parità di struttura, il confronto tra i prezzi dei due spread consente di osservare eventuali differenze nella valutazione dei due scenari.
In questo caso, i prezzi sono molto simili: circa 9,65 USD per lo spread rialzista e 9,47 USD per quello ribassista. La differenza contenuta non evidenzia quindi una marcata asimmetria tra i due scenari, nonostante nelle ultime otto trimestrali i ribassi siano stati più frequenti dei rialzi. Di seguito analizziamo nel dettaglio i due spread.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Perché queste strike e la scadenza del 30 ottobre
Entrambi gli spread partono dallo strike 525, il prezzo di esercizio disponibile più vicino alla quotazione del titolo. Gli strike più lontani, 552,50 al rialzo e 497,50 al ribasso, si collocano in prossimità dei limiti del movimento prezzato dallo straddle. Ciascuno spread raggiunge quindi il proprio valore massimo se il titolo si muove nella rispettiva direzione fino allo strike più lontano. Oltre quel livello, eventuali ulteriori movimenti del titolo non aumentano il valore massimo dello spread.
Uno strike finale più vicino ridurrebbe il costo dello spread, ma ne limiterebbe prima il potenziale rendimento. Uno strike più lontano aumenterebbe invece sia il costo sia il potenziale rendimento, richiedendo al tempo stesso un movimento più ampio del titolo per raggiungere il valore massimo.
La scadenza del 30 ottobre è la prima disponibile successiva alla pubblicazione dei risultati. Le scadenze precedenti terminano prima della trimestrale e quindi non ne incorporano la reazione del mercato. Scadenze più lontane includerebbero invece un maggior numero di sedute ordinarie, rendendo meno isolato l’effetto della trimestrale sui prezzi delle opzioni.
Se la trimestrale spinge il titolo al rialzo: un bull call spread
Questa struttura può perdere l’intero costo sostenuto se Microsoft chiude a 525 USD o al di sotto di questo livello alla scadenza del 30 ottobre. La call acquistata offre esposizione al rialzo del titolo, mentre la call venduta riduce il costo iniziale ma limita il profitto oltre 552,50 USD.
Struttura di esempio (solo a scopo illustrativo, non costituisce una raccomandazione di investimento)
- Acquisto di 1 call MSFT con strike 525 e scadenza 30 ottobre 2026 a circa 13,78 USD
- Vendita di 1 call MSFT con strike 552,50 e scadenza 30 ottobre 2026 a circa 4,13 USD
- Debito netto: circa 9,65 USD per azione, pari a 965 USD per spread (13,78 USD pagati per la call acquistata meno 4,13 USD incassati per la call venduta)
- Perdita massima: circa 965 USD per spread, pari al debito netto pagato (ipotetico, solo a scopo educativo)
- Profitto massimo: circa 1.785 USD per spread, se MSFT chiude a 552,50 USD o al di sopra di questo livello alla scadenza (ipotetico, solo a scopo educativo)
- Punto di pareggio a scadenza: circa 534,65 USD, approssimativamente l’1,9% sopra la chiusura del 23 ottobre
- Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e al mercato.
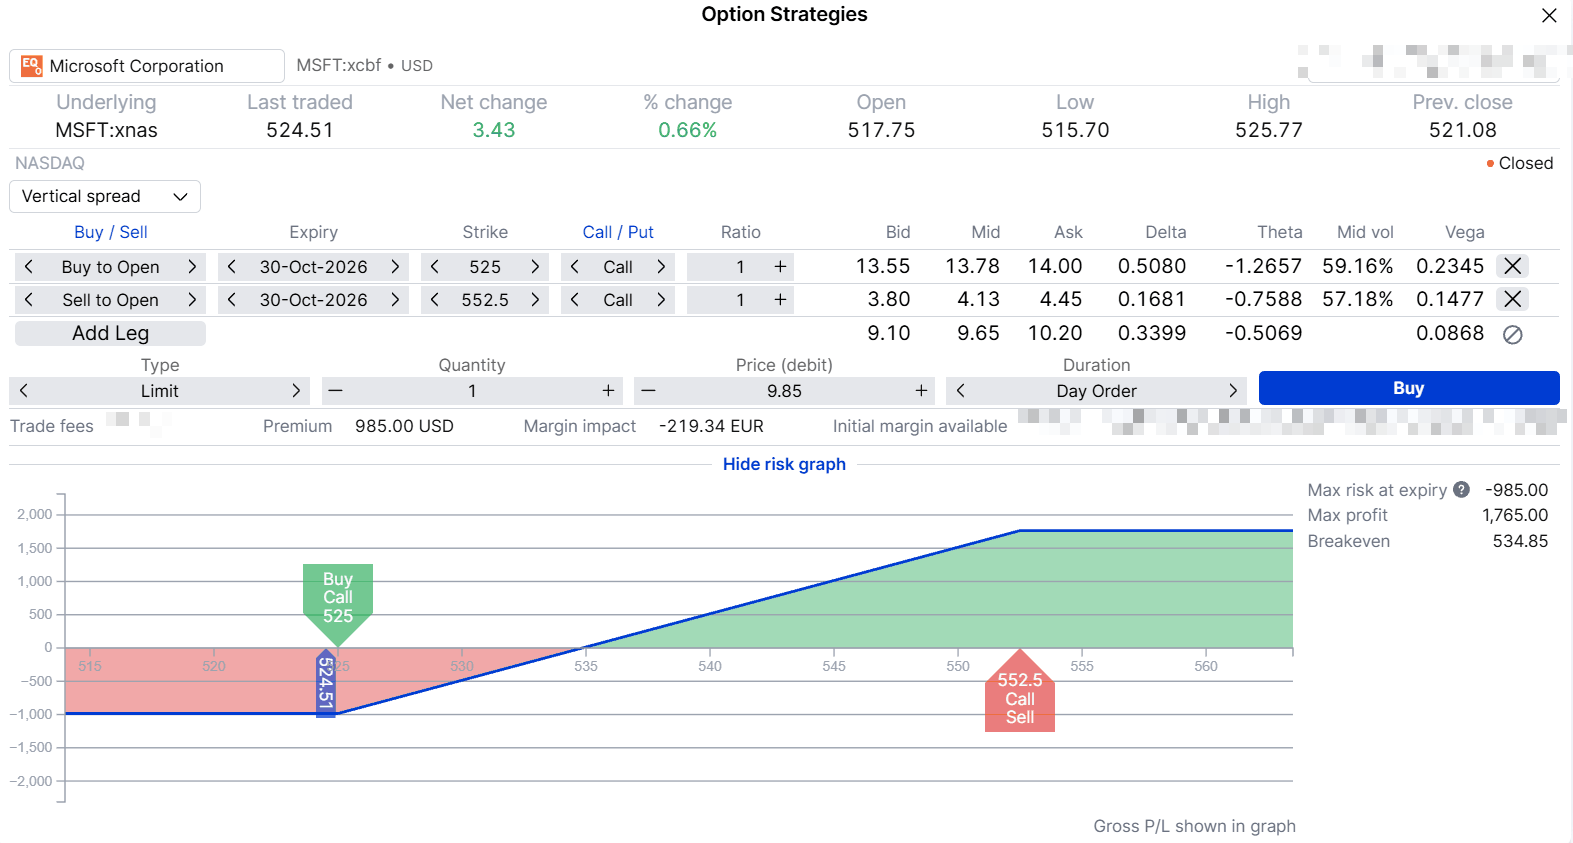
Bull call spread, solo a scopo illustrativo. La schermata utilizza un prezzo limite di 9,85 USD, leggermente superiore al prezzo medio di 9,65 USD; di conseguenza, perdita massima, profitto massimo e punto di pareggio differiscono leggermente dai valori riportati sopra. Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore predittivo. Fonte: SaxoTrader.
Un rialzo inferiore a circa l’1,9% lascerebbe lo spread al di sotto del punto di pareggio alla scadenza. Un movimento superiore aumenterebbe il valore della struttura fino a 552,50 USD; oltre questo livello, il profitto massimo rimarrebbe invariato per effetto della call venduta.
Lo spread può comunque perdere l’intero debito netto pagato se il titolo non supera 525 USD alla scadenza. Dopo la pubblicazione di una trimestrale, inoltre, la volatilità implicita può diminuire rapidamente con il venir meno dell’incertezza legata all’evento. Una call acquistata singolarmente è esposta interamente a questa contrazione della volatilità; nel bull call spread, la perdita di valore della call venduta può compensarne parzialmente l’effetto.
Se la trimestrale spinge il titolo al ribasso: un bear put spread
Questa struttura può perdere l’intero costo sostenuto se Microsoft chiude a 525 USD o al di sopra di questo livello alla scadenza del 30 ottobre. La put acquistata offre esposizione al ribasso del titolo, mentre la put venduta riduce il costo iniziale ma limita il profitto sotto 497,50 USD.
Struttura di esempio (solo a scopo illustrativo, non costituisce una raccomandazione di investimento)
- Acquisto di 1 put MSFT con strike 525 e scadenza 30 ottobre 2026 a circa 13,90 USD
- Vendita di 1 put MSFT con strike 497,50 e scadenza 30 ottobre 2026 a circa 4,43 USD
- Debito netto: circa 9,47 USD per azione, pari a 947 USD per spread (13,90 USD pagati per la put acquistata meno 4,43 USD incassati per la put venduta)
- Perdita massima: circa 947 USD per spread, pari al debito netto pagato (ipotetico, solo a scopo educativo)
- Profitto massimo: circa 1.803 USD per spread, se MSFT chiude a 497,50 USD o al di sotto di questo livello alla scadenza (ipotetico, solo a scopo educativo)
- Punto di pareggio a scadenza: circa 515,53 USD, approssimativamente l’1,7% sotto la chiusura del 23 ottobre
- Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e al mercato.
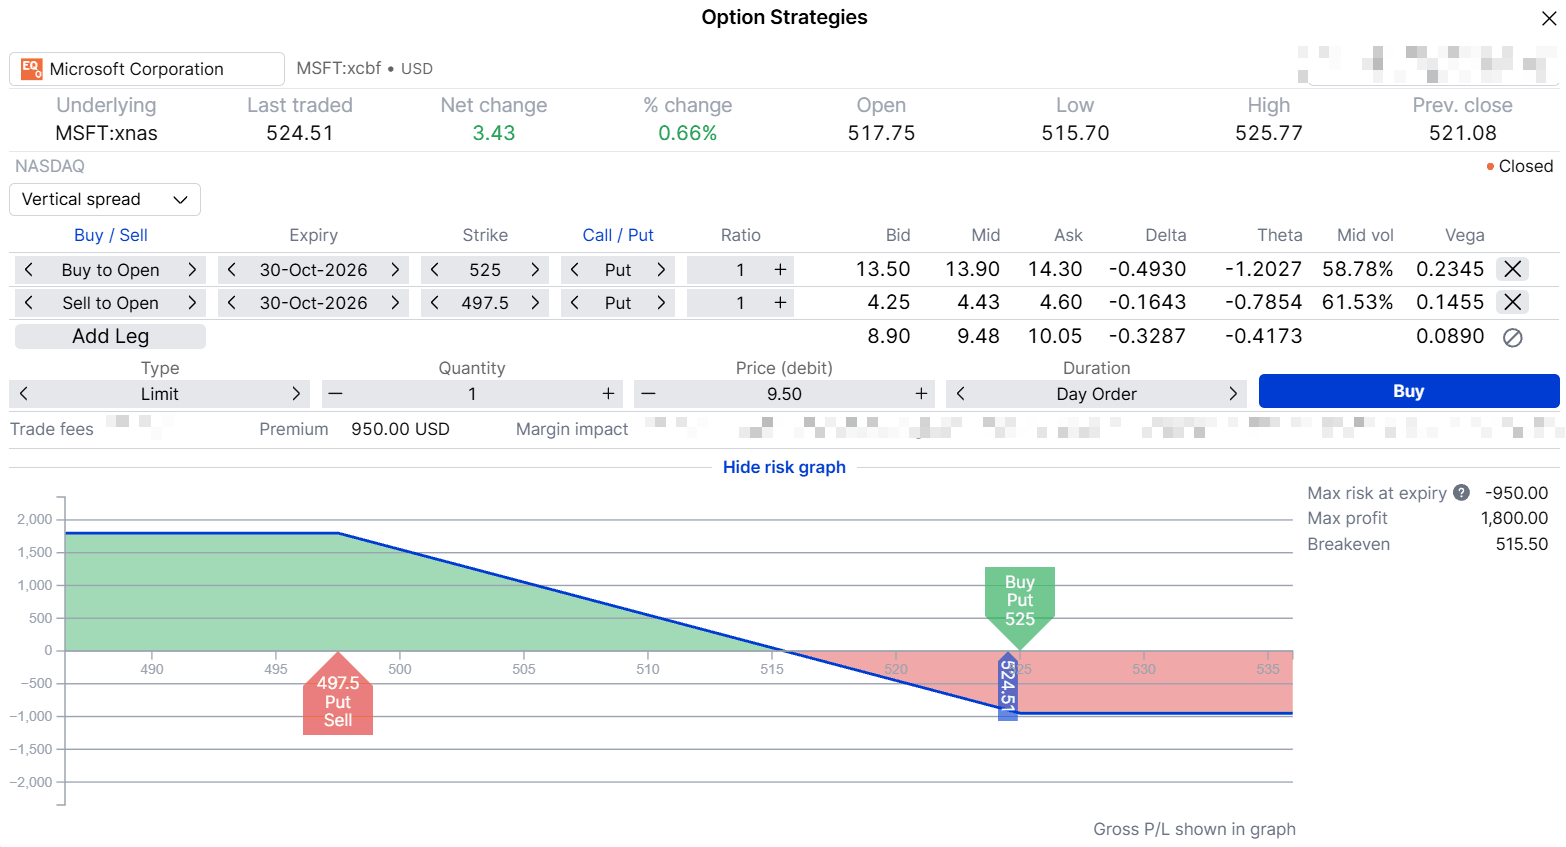
Bear put spread, solo a scopo illustrativo. La schermata utilizza un prezzo limite di 9,50 USD, leggermente superiore al prezzo medio di circa 9,47 USD; di conseguenza, perdita massima, profitto massimo e punto di pareggio differiscono leggermente dai valori riportati sopra. Le performance passate non sono indicative dei risultati futuri; i dati sono forniti a scopo illustrativo e non hanno valore predittivo. Fonte: SaxoTrader.
La logica è speculare a quella del bull call spread. Un ribasso inferiore a circa l’1,7% lascerebbe lo spread al di sotto del punto di pareggio alla scadenza. Un movimento più ampio aumenterebbe il valore della struttura fino a 497,50 USD; sotto questo livello, il profitto massimo rimarrebbe invariato per effetto della put venduta.
Il fatto che cinque delle ultime otto trimestrali siano state seguite da un ribasso non costituisce, da solo, un’indicazione sulla direzione della prossima reazione. Il campione è limitato e il movimento più ampio del periodo è stato al rialzo. Se il titolo chiudesse a 525 USD o al di sopra di questo livello alla scadenza, lo spread perderebbe l’intero debito netto pagato; in caso di forte ribasso, invece, il profitto resterebbe limitato al massimo previsto dalla struttura.
Controlli prima di aprire una posizione
- Le quotazioni possono cambiare. I prezzi riportati sono quotazioni indicative rilevate dopo la chiusura del 23 ottobre 2026. Le quotazioni in tempo reale della catena delle opzioni possono differire.
- Spread bid/ask. Le opzioni settimanali possono presentare spread bid/ask ampi. La differenza tra prezzo denaro e lettera su ciascuna gamba può incidere sul costo effettivo della struttura e sul risultato complessivo.
- Tempistica. I risultati saranno pubblicati dopo la chiusura del mercato statunitense del 28 ottobre. Entrambe le strutture resteranno quindi esposte alla reazione del titolo nella seduta del 29 ottobre.
- Gestione della posizione. Chiudere lo spread dopo la reazione alla trimestrale oppure mantenerlo fino alla scadenza può produrre risultati differenti, anche per effetto del tempo residuo e delle variazioni della volatilità implicita.
- Costi. Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e al mercato.
Rischio di assegnazione: le opzioni su MSFT sono di tipo americano e possono quindi essere esercitate prima della scadenza. Di conseguenza, la gamba corta di entrambi gli spread comporta un rischio di assegnazione anticipata, in particolare quando l’opzione è in the money. È quindi importante considerare il rischio di assegnazione e le relative conseguenze sulla posizione prima della scadenza.
Considerazioni finali
Le reazioni alle ultime trimestrali di Microsoft mostrano una prevalenza di ribassi, ma il movimento più ampio è stato al rialzo. Allo stesso tempo, i prezzi dei due spread analizzati non evidenziano una marcata asimmetria tra lo scenario rialzista e quello ribassista.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Una trimestrale può determinare movimenti significativi del titolo in entrambe le direzioni. Nessuno dei due spread rappresenta una previsione: entrambi sono esempi illustrativi di strutture con perdita e profitto massimi definiti in anticipo.
L’autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. L’autore si riserva di attendere almeno 24 ore dalla pubblicazione prima di negoziare personalmente gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.