Accedi a tutte le piattaforme da un solo conto

Trimestrale Amazon: cosa aspettarsi dopo il balzo del 15% di luglio
Opzioni

Riassunto: cinque delle ultime otto trimestrali di Amazon hanno generato movimenti inferiori a quello oggi prezzato dalle opzioni per il 29 ottobre 2026. L’ultima, invece, ha registrato un movimento doppio. Iron condor e long strangle mostrano due possibili letture del prossimo report.
Cinque delle ultime otto trimestrali di Amazon hanno generato movimenti inferiori a quello attualmente prezzato dalle opzioni. L'ultima, invece, ha registrato un movimento doppio.
L'utile netto dell'ultima trimestrale di Amazon diceva relativamente poco sull'andamento delle attività operative. Nel secondo trimestre, infatti, la maggior parte dell'utile netto derivava da una plusvalenza di circa 53 miliardi di dollari sugli investimenti, principalmente legata alla partecipazione in Anthropic.
I risultati del terzo trimestre sono attesi il 29 ottobre 2026, dopo la chiusura del mercato statunitense. La prima sessione di contrattazione successiva alla pubblicazione sarà quindi quella del 30 ottobre. A nostro avviso, tre elementi potrebbero incidere maggiormente sulla reazione del mercato:
- la crescita di Amazon Web Services (AWS), il business cloud del gruppo;
- l'utile operativo, per il quale Amazon ha indicato una previsione compresa tra 22,5 e 26,5 miliardi di dollari per il trimestre;
- gli investimenti: circa 220 miliardi di dollari previsti per il 2026, principalmente nei data center, mentre il free cash flow degli ultimi dodici mesi è ora negativo.
(Fonte: risultati e conference call di Amazon del secondo trimestre 2026, 30 luglio 2026.)
Le opzioni prezzano un movimento superiore a quello registrato di solito da Amazon dopo la pubblicazione dei risultati, ma inferiore a quello osservato dopo l'ultima trimestrale. Le due strutture illustrate di seguito analizzano questo divario da prospettive opposte.
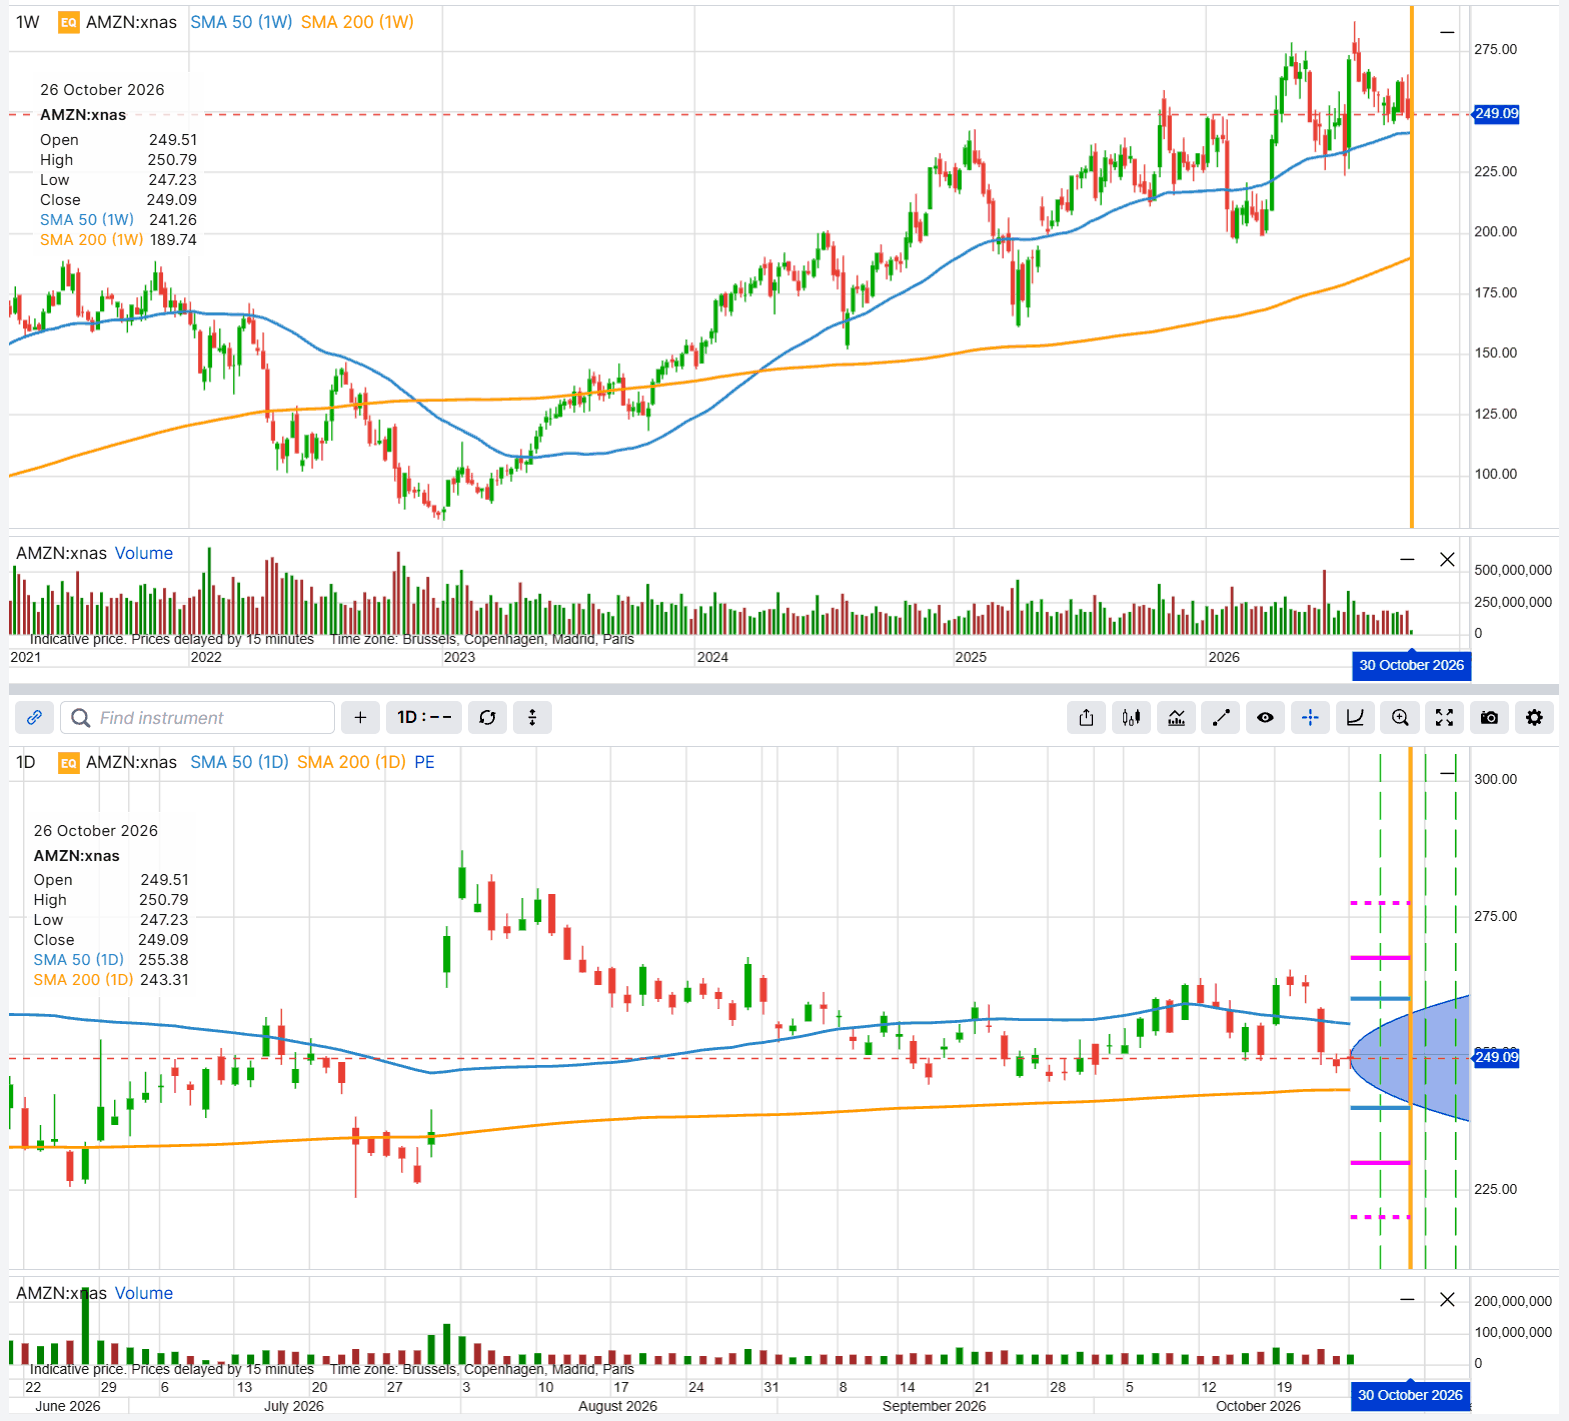
Prezzo del titolo Amazon su base settimanale e giornaliera, con scadenza al 30 ottobre 2026, strike utilizzati nei due esempi e intervallo implicito ricavato dai prezzi delle opzioni. Le performance passate non sono indicative di risultati futuri; le cifre sono illustrative e non predittive. Fonte: SaxoTrader, chiusura del 26 ottobre 2026.
I giorni di pubblicazione dei risultati di Amazon da ottobre 2024
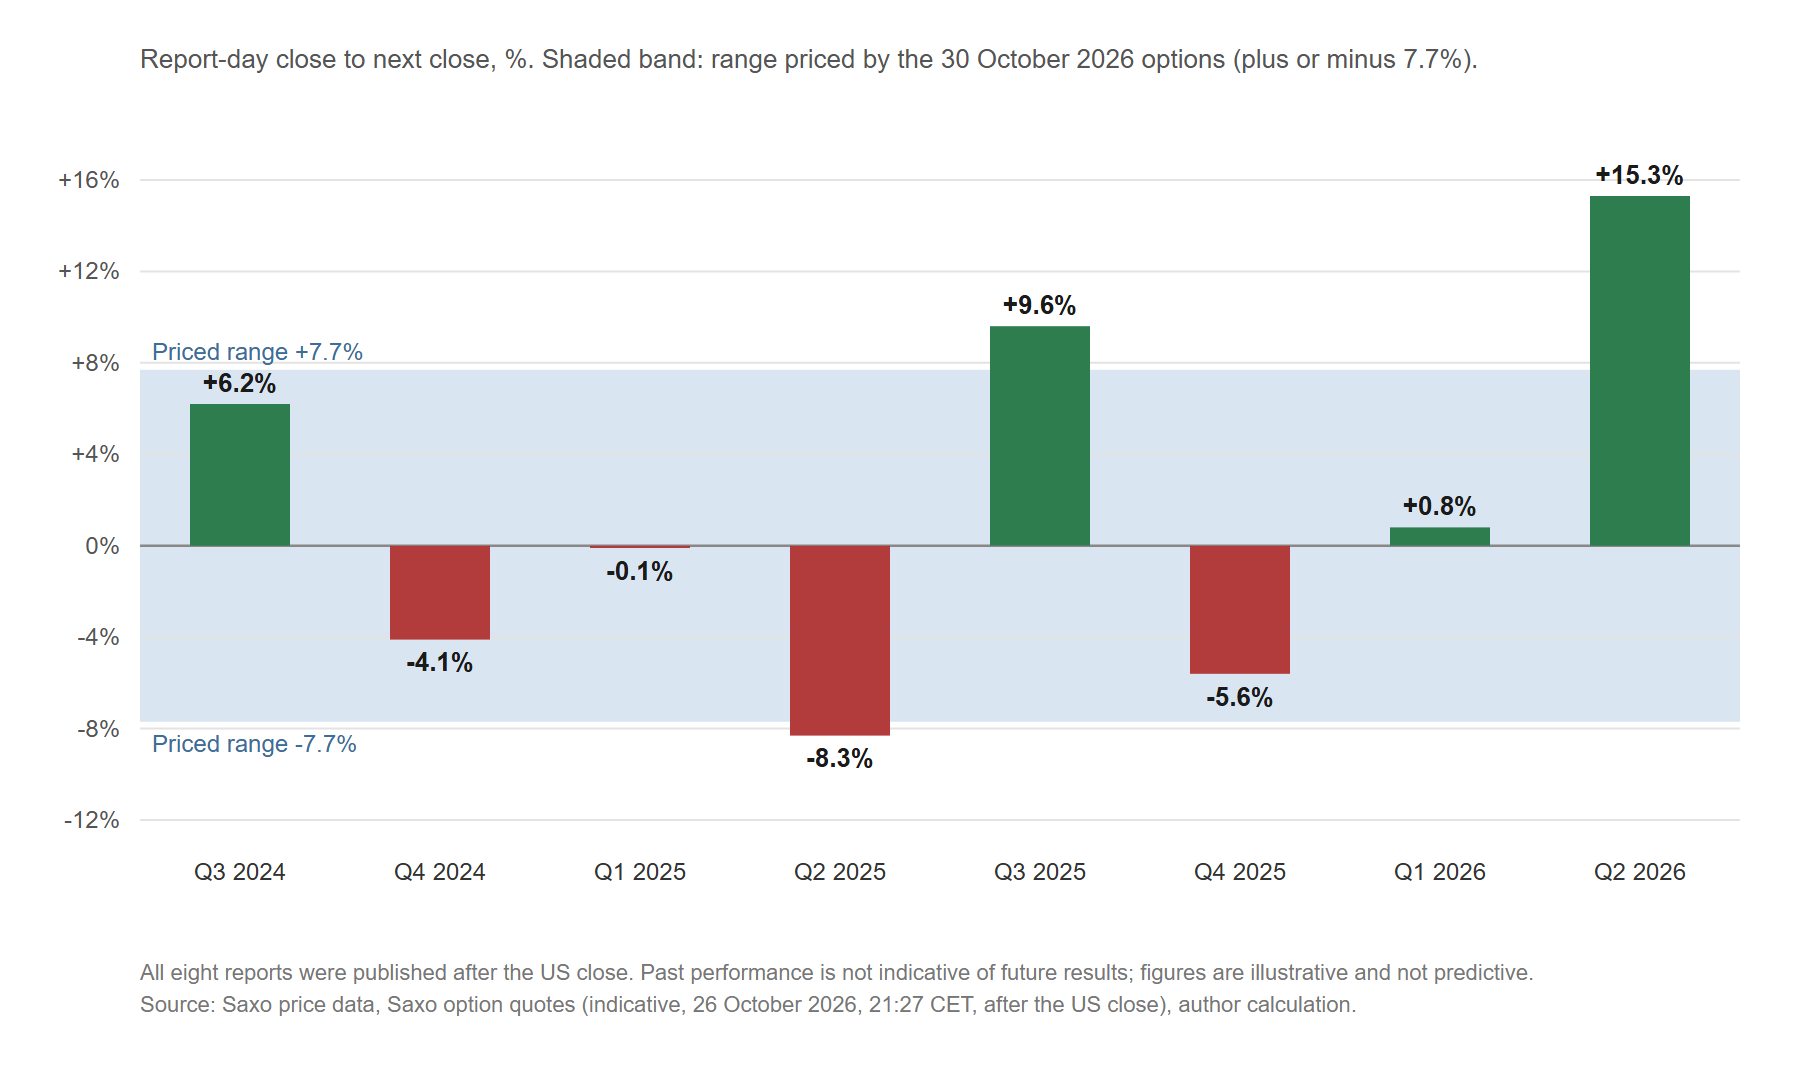
Amazon ha pubblicato i risultati otto volte da ottobre 2024, sempre dopo la chiusura del mercato statunitense. Ogni movimento è calcolato dalla chiusura del giorno della pubblicazione alla chiusura della sessione successiva.
- Q3 2024 (31 ottobre 2024): +6,2%
- Q4 2024 (6 febbraio 2025): -4,1%
- Q1 2025 (1 maggio 2025): -0,1%
- Q2 2025 (31 luglio 2025): -8,3%
- Q3 2025 (30 ottobre 2025): +9,6%
- Q4 2025 (5 febbraio 2026): -5,6%
- Q1 2026 (29 aprile 2026): +0,8%
- Q2 2026 (30 luglio 2026): +15,3%
Quattro movimenti sono stati positivi e quattro negativi. Considerando il valore assoluto dei movimenti, quello tipico si colloca intorno al 6%, con media e mediana sostanzialmente allineate. Il movimento più recente è stato anche il più ampio: un rialzo del 15,3% a luglio 2026.
Fonte: dati di prezzo Saxo, calcoli dell'autore. Le performance passate non sono indicative di risultati futuri.
Movimento del titolo Amazon dalla chiusura del giorno della pubblicazione dei risultati alla chiusura della sessione successiva per le ultime otto trimestrali, confrontato con l'intervallo di circa il 7,7% prezzato dalle opzioni con scadenza 30 ottobre 2026. Le performance passate non sono indicative di risultati futuri; le cifre sono illustrative e non predittive. Fonte: dati di prezzo Saxo e quotazioni indicative delle opzioni Saxo dopo la chiusura del mercato statunitense del 26 ottobre 2026; calcoli dell'autore.
Il movimento prezzato dalle opzioni con scadenza del 30 ottobre
La call e la put at-the-money sulla prima scadenza utile dopo la pubblicazione dei risultati offrono un'indicazione approssimativa del movimento atteso dal mercato. Per Amazon, lo strike 250 è quello più vicino al prezzo del titolo:
- prezzo del titolo: circa 249,09 USD, alla chiusura del 26 ottobre 2026;
- call 250, scadenza 30 ottobre: circa 9,18 USD;
- put 250, scadenza 30 ottobre: circa 9,90 USD;
- straddle: circa 19,08 USD, pari a circa il 7,7% del prezzo del titolo e corrispondente a un intervallo indicativo di circa 230-268 USD;
- fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 26 ottobre 2026
Il movimento implicito del 7,7% è superiore al 6% circa registrato tipicamente nelle ultime otto trimestrali, ma rimane ben al di sotto del 15,3% osservato a luglio. Una parte del prezzo delle opzioni riflette inoltre i normali movimenti del titolo nei giorni precedenti la pubblicazione dei risultati. Un'altra componente è legata all'incertezza sull'evento, che tende a ridursi una volta resi noti i numeri. È il cosiddetto IV crush, ovvero il calo della volatilità implicita dopo l'evento, un fattore generalmente favorevole alle posizioni short sulle opzioni e sfavorevole alle posizioni long, a parità delle altre condizioni.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Dove si collocano gli strike e perché la scadenza del 30 ottobre
La scadenza del 30 ottobre è la prima settimanale successiva alla pubblicazione dei risultati, mentre quella del 28 ottobre scade prima. Le scadenze più lontane includono ulteriori giorni di negoziazione ordinaria, riducendo quindi il peso relativo dell'incertezza legata alla trimestrale sul prezzo delle opzioni.
Entrambe le strutture utilizzano strike selezionati sulla base dell'intervallo implicito di circa 230-268 USD, arrotondati agli strike disponibili:
- iron condor: le opzioni short sono posizionate in prossimità dei limiti dell'intervallo implicito, agli strike 230 e 267,50, mentre le ali long sono collocate più all'esterno, agli strike 220 e 277,50;
- long strangle: le opzioni long sono posizionate agli strike 240 e 257,50, a circa metà del movimento implicito rispetto al prezzo del titolo.
Avvicinare gli strike short dell'iron condor aumenta il credito ricevuto, ma restringe l'intervallo entro il quale la strategia può beneficiare di un movimento contenuto. Al contrario, allontanare gli strike del long strangle riduce il costo iniziale, ma richiede un movimento più ampio del titolo affinché la strategia possa beneficiarne.
I contratti rappresentano 100 azioni ciascuno; tutte le cifre sono ipotetiche e riportate esclusivamente a scopo educativo.
Se il report sorprende meno del previsto: un iron condor
L'iron condor combina uno spread di put sotto il prezzo del titolo e uno spread di call sopra. Il rischio è definito: se a scadenza Amazon chiude oltre lo strike di una delle opzioni long, la perdita massima è pari alla distanza tra gli strike del relativo spread, al netto del credito ricevuto. Le ali long limitano quindi la perdita potenziale. Se invece Amazon chiude tra i due strike short il 30 ottobre, il credito ricevuto rappresenta il profitto massimo. Un calo della volatilità implicita dopo la pubblicazione dei risultati può inoltre favorire la strategia, a parità delle altre condizioni.
Esempio di struttura (solo illustrativo, non è una raccomandazione di trading)
- Vendere 1 Amazon 30 ottobre 2026 230 put a circa 2,61 USD (bid 2,58, ask 2,64)
- Comprare 1 Amazon 30 ottobre 2026 220 put a circa 1,10 USD (bid 1,08, ask 1,12)
- Vendere 1 Amazon 30 ottobre 2026 267,50 call a circa 3,20 USD (bid 3,10, ask 3,30)
- Comprare 1 Amazon 30 ottobre 2026 277,50 call a circa 1,51 USD (bid 1,46, ask 1,56)
- Credito netto: circa 3,20 USD per azione, di cui 1,51 USD dallo spread di put (2,61 meno 1,10) e 1,69 USD dallo spread di call (3,20 meno 1,51), pari a circa 320 USD per contratto
- Perdita massima: circa 680 USD per contratto (ipotetica, a scopo educativo), pari alla distanza di 10 USD tra gli strike di ciascuno spread meno il credito di 3,20 USD per azione, se Amazon chiude a scadenza a 220 USD o meno oppure a 277,50 USD o più; profitto massimo: circa 320 USD per contratto (ipotetico, a scopo educativo), se Amazon chiude tra 230 e 267,50 USD
- Punti di pareggio a scadenza: 226,80 e 270,70 USD, rispettivamente circa l'8,9% sotto e l'8,7% sopra il prezzo del titolo
- Costi e commissioni si applicano a ogni contratto e variano in base al conto e al mercato; verifica le condizioni applicabili prima di aprire qualsiasi posizione.
- (Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 26 ottobre 2026)
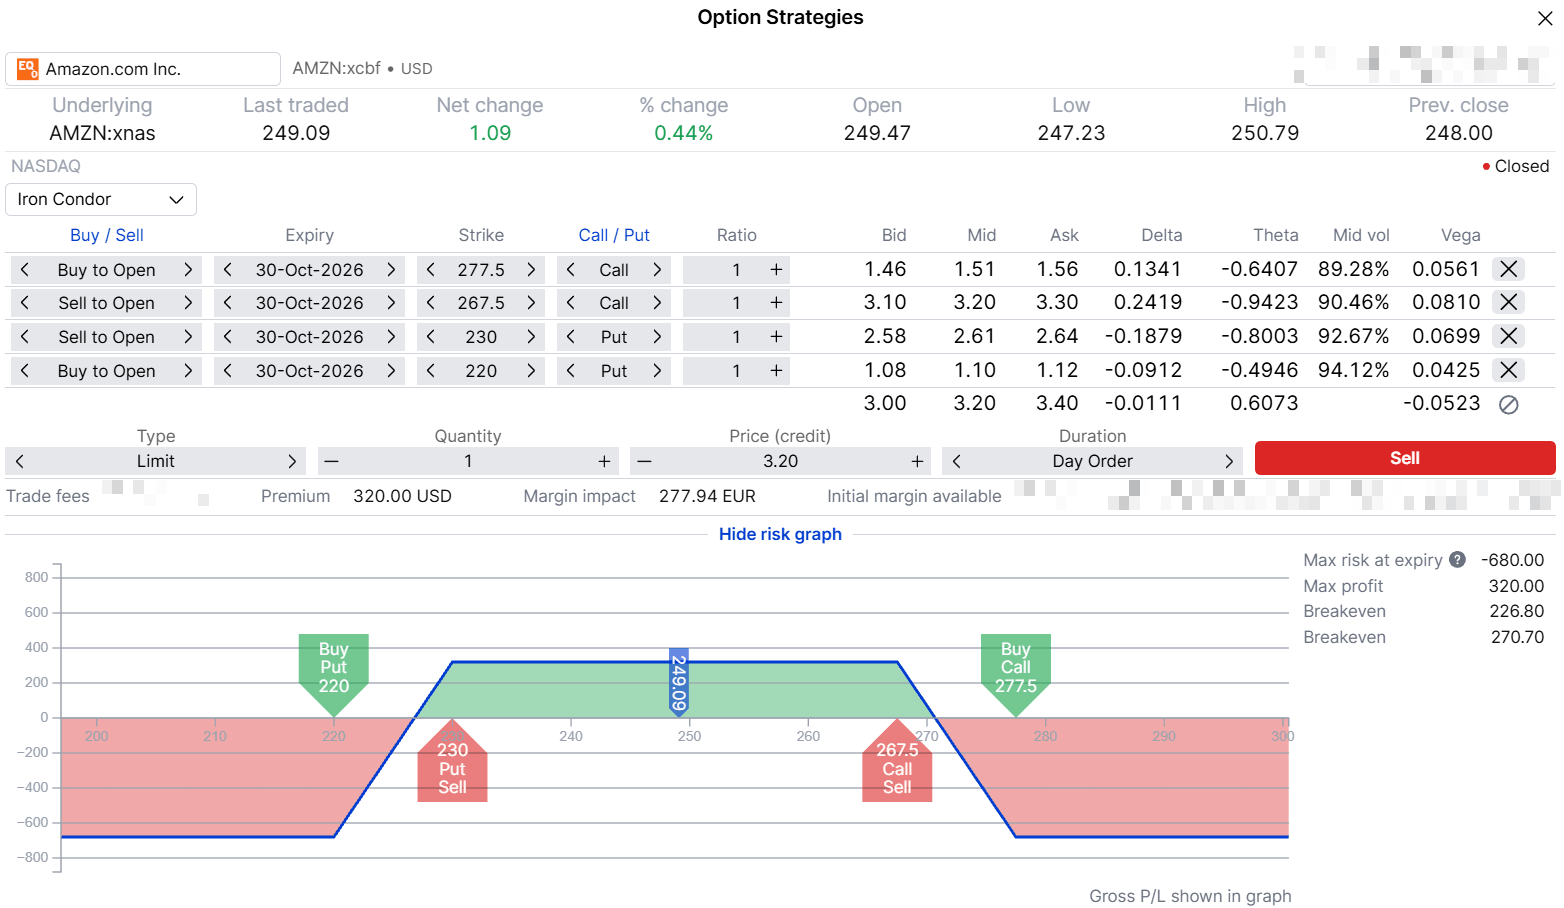
Iron condor con put 220/230 e call 267,50/277,50, scadenza 30 ottobre 2026, payoff a scadenza. Esempio ipotetico a scopo educativo. Le performance passate non sono indicative di risultati futuri; le cifre sono illustrative e non predittive. Fonte: SaxoTrader, prezzi indicativi dopo la chiusura del mercato statunitense del 26 ottobre 2026.
Lo scenario più favorevole è quello di un movimento contenuto, simile a quello osservato nella maggior parte delle ultime otto trimestrali; un movimento ampio come quello registrato a luglio 2026 rappresenterebbe invece uno scenario sfavorevole. Le opzioni comportano un elevato rischio di perdita e non sono adatte a tutti gli investitori.
Se il report riporta in primo piano lo scenario di luglio: un long strangle
Il long strangle combina l'acquisto di una call con strike superiore al prezzo del titolo e di una put con strike inferiore. Il rischio massimo è definito ed è pari al premio complessivamente pagato, che viene interamente perso se Amazon chiude tra i due strike alla scadenza del 30 ottobre. Dopo la pubblicazione dei risultati, un calo della volatilità implicita può penalizzare entrambe le opzioni, a parità delle altre condizioni. Il movimento del titolo deve quindi essere sufficientemente ampio da compensare questo effetto e il costo iniziale della strategia. Al rialzo, il profitto potenziale della call è teoricamente illimitato.
Esempio di struttura (solo illustrativo, non è una raccomandazione di trading)
- Comprare 1 Amazon 30 ottobre 2026 257,50 call a circa 6,05 USD (bid 5,95, ask 6,15)
- Comprare 1 Amazon 30 ottobre 2026 240 put a circa 5,43 USD (bid 5,35, ask 5,50)
- Debito netto: circa 11,48 USD per azione, pari a 6,05 USD per la call più 5,43 USD per la put, ovvero circa 1.148 USD per contratto
- Perdita massima: circa 1.148 USD per contratto (ipotetica, a scopo educativo), pari all'intero debito pagato, se Amazon chiude a scadenza tra 240 e 257,50 USD; profitto massimo: teoricamente illimitato al rialzo (ipotetico, a scopo educativo)
- Punti di pareggio a scadenza: 228,52 e 268,98 USD, rispettivamente circa l'8,3% sotto e l'8,0% sopra il prezzo del titolo
- Costi e commissioni si applicano a ogni contratto e variano in base al conto e al mercato; verifica le condizioni applicabili prima di aprire qualsiasi posizione.
- (Fonte: Saxo, quotazioni indicative dopo la chiusura del mercato statunitense del 26 ottobre 2026)
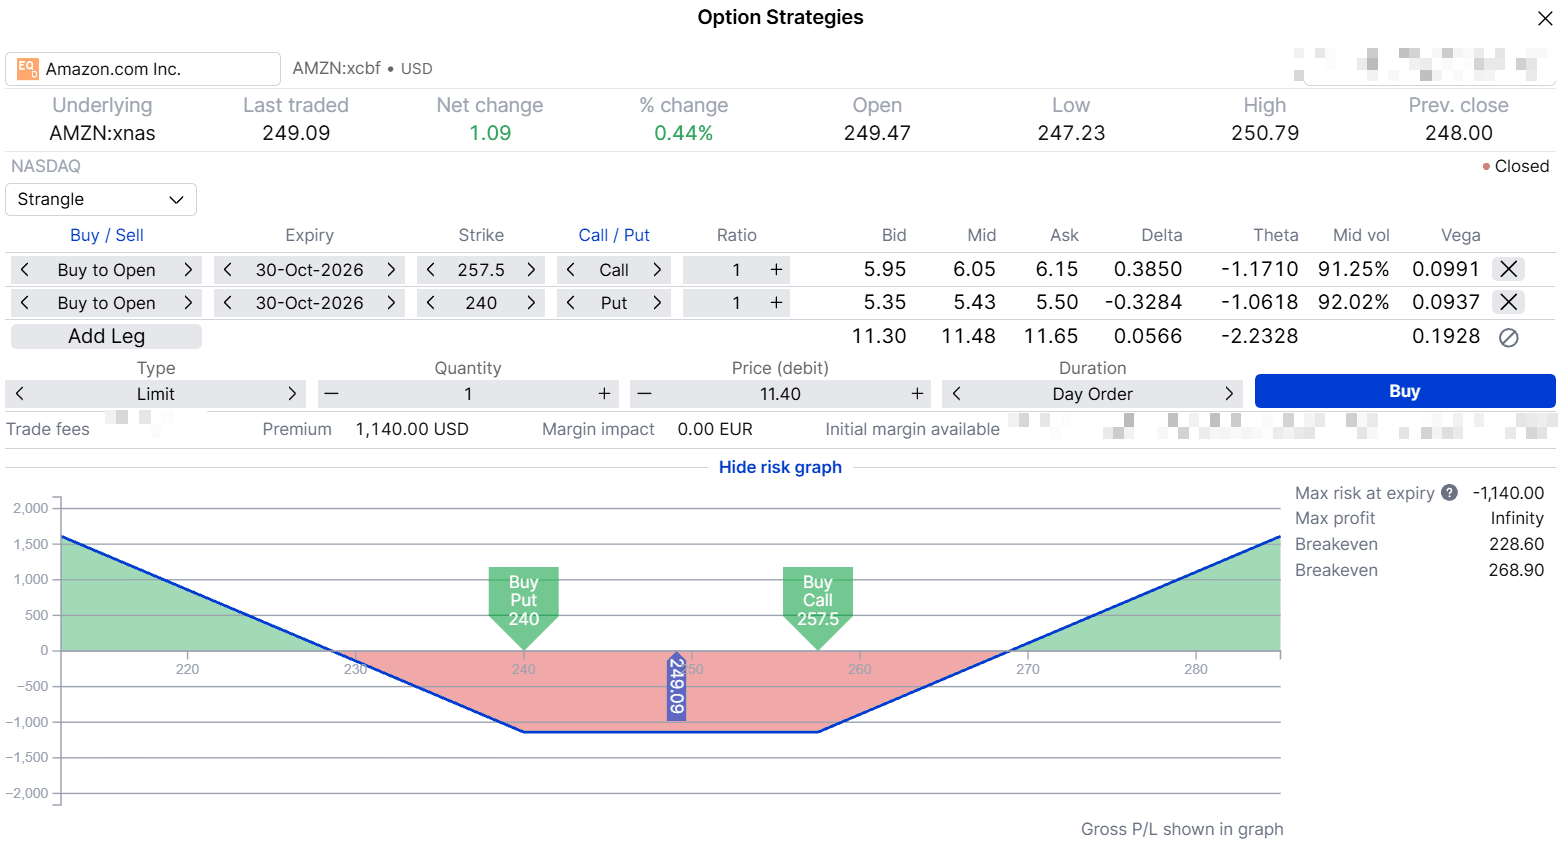
Long strangle con put 240 e call 257,50, scadenza 30 ottobre 2026, payoff a scadenza. Lo schermo utilizza un prezzo limite di 11,40 USD, leggermente inferiore al prezzo medio di 11,48 USD; la perdita massima e i punti di pareggio differiscono quindi leggermente dalle cifre riportate sopra. Esempio ipotetico a scopo educativo. Le performance passate non sono indicative di risultati futuri; le cifre sono illustrative e non predittive. Fonte: SaxoTrader, prezzi indicativi dopo la chiusura del mercato statunitense del 26 ottobre 2026.
Un movimento di circa l'8% in entrambe le direzioni porta la strategia approssimativamente al punto di pareggio a scadenza, mentre un movimento più contenuto, simile a quello osservato nella maggior parte delle ultime otto trimestrali, comporterebbe una perdita. Le opzioni comportano un elevato rischio di perdita e non sono adatte a tutti gli investitori.
Entrambe le strutture rispetto alle ultime otto trimestrali
Applicando le due strutture al prezzo di chiusura del 26 ottobre, sei degli otto movimenti sarebbero rientrati nei punti di pareggio dell'iron condor, mentre tre avrebbero superato quelli del long strangle. Il ribasso successivo alla trimestrale di luglio 2025 si colloca vicino al limite per entrambe le strutture: l'iron condor avrebbe mantenuto circa metà del credito ricevuto, mentre il long strangle sarebbe stato approssimativamente in pareggio. Fonte: dati di prezzo Saxo, calcoli dell'autore.
Otto trimestrali rappresentano un campione limitato e le performance passate non sono indicative di risultati futuri. Il confronto serve esclusivamente a mostrare le diverse ipotesi alla base delle due strutture: l'iron condor sarebbe penalizzato soprattutto da un movimento ampio come quello registrato a luglio 2026, mentre il long strangle risentirebbe maggiormente di movimenti più contenuti, come quelli osservati nella maggior parte delle altre trimestrali.
Costi, tempistiche e uscita
- I costi si applicano a ogni singola gamba. Ogni gamba comporta costi separati ed è soggetta al proprio spread bid/ask. Ciascuna delle due strutture può essere inserita come un unico ordine multi-gamba su Saxo.
- Tempistiche. La prima reazione del mercato ai risultati arriverà all'apertura del 30 ottobre 2026, giorno di scadenza delle opzioni considerate negli esempi. Entrambe le strutture avranno quindi una sola sessione di negoziazione residua.
- Un calendario ricco di eventi. La Federal Reserve statunitense annuncerà la propria decisione sui tassi il 28 ottobre 2026 e Microsoft pubblicherà i risultati dopo la chiusura della stessa giornata. Entrambi gli eventi potrebbero influenzare il titolo Amazon prima della pubblicazione della sua trimestrale. (Fonti: Federal Reserve; Investor Relations di Microsoft.)
- L'uscita. Decidere in anticipo se chiudere la posizione il 30 ottobre o mantenere le opzioni fino alla scadenza consente di definire il piano prima della possibile volatilità successiva alla pubblicazione dei risultati.
Rischio di assegnazione: le opzioni su Amazon sono di tipo American-style e possono quindi essere esercitate prima della scadenza. Di conseguenza, una gamba short in the money può essere soggetta ad assegnazione anticipata, un aspetto particolarmente rilevante in prossimità della scadenza. Tra le due strutture considerate, solo l'iron condor presenta gambe short.
Considerazioni finali
Le ultime trimestrali di Amazon offrono due possibili letture: un titolo che, nella maggior parte dei casi, ha registrato movimenti intorno al 6%, ma che nell'ultima occasione è balzato del 15,3%. Le opzioni prezzano attualmente un movimento intermedio. A nostro avviso, confrontare questi due scenari può essere più utile che cercare di anticipare la direzione del titolo, considerando che nelle ultime otto trimestrali i movimenti positivi e negativi si sono distribuiti equamente.
Entrambe le strutture presentano una perdita massima definita in partenza, ma riflettono scenari opposti. L'iron condor beneficia maggiormente di un movimento contenuto, mentre il long strangle richiede un movimento più ampio per compensare il premio pagato. La scelta tra le due, o la decisione di non utilizzarne nessuna, dipende dalle aspettative sul movimento del titolo, dalla tolleranza al rischio e dai prezzi delle opzioni al momento dell'operazione. Le opzioni comportano un elevato rischio di perdita e non sono adatte a tutti gli investitori.
L'autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo. L'autore è tenuto ad attendere almeno 24 ore dalla pubblicazione prima di operare sugli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Trimestrale Microsoft: cosa prezza il mercato delle opzioni? | 26 ottobre 2026 Trimestrale Visa (V): le opzioni prezzano un movimento superiore alla media | 22 ottobre 2026 Trimestrale Meta: le opzioni prezzano un movimento più contenuto del solito | 20 ottobre 2026 Trimestrale Tesla: quanto movimento prezzano davvero le opzioni? | 19 ottobre 2026 ASML, trimestrale alle porte: tre strategie per leggere il movimento prezzato dalle opzioni | 12 ottobre 2026 Stesso lancio della monetina, payoff diversi: una guida alle opzioni per la stagione delle trimestrali | 7 ottobre 2026 La stagione delle trimestrali assomiglia spesso a un lancio della monetina. Il vero vantaggio emerge da ciò che accade dopo i risultati | 5 ottobre 2026 IV Rank: come interpretarlo e quali sono i suoi limiti | 11 settembre 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 aprile 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 marzo 2026 |