Accedi a tutte le piattaforme da un solo conto

L’indice scende, ma sotto la superficie il mercato sale - Options Brief - 30 ottobre 2026
Opzioni 10 minutes to read

Riassunto: la maggior parte dei titoli ha chiuso in rialzo giovedì, ma l’S&P 500 è sceso sotto il peso delle sue componenti maggiori. Dopo la chiusura, Amazon e Intel hanno accentuato le pressioni. Ora un indicatore del mercato delle opzioni suggerisce uno scenario diverso.
La maggior parte dei titoli è salita giovedì e l’S&P 500 è comunque sceso, perché le perdite si sono concentrate nelle componenti a maggiore capitalizzazione; dopo la chiusura Amazon e Intel hanno ampliato il calo.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 17,20 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (151,03) | FUTURE VIX PRIMA SCADENZA: 19,210
Il mercato in breve
In sintesi. L’S&P 500 ha chiuso a 7.720,39 (-0,30%) mentre l’indice equal-weight è salito dell’1,21%, segnalando ampiezza positiva ma pressione sulle mega-cap. Alphabet ha perso il 12,64% sui risultati; nel post-market Amazon circa -7% e Intel -23%. L’expiry odierna dell’S&P 500 prezza circa lo 0,64%, valore di circa 1,9 punti inferiore a quanto avrebbe lasciato il solo time decay rispetto alla lettura di mercoledì: il premio settimanale risulta leggermente ridotto dopo il gap di Alphabet. La correlazione implicita è salita del 7,24% a 13,78 (96° percentile della serie), mentre la dispersione è rientrata in area mediana. Il VIX è a 17,20; l’indice ha utilizzato il 71% della banda settimanale prezzata, con una seduta residua. La volatilità sui singoli titoli si è ulteriormente allentata; i flussi sui singoli non hanno espresso direzione univoca.
Mercati. S&P 500 7.720,39 (-0,30%), Nasdaq 100 29.402,51 (-1,38%), Dow Jones 52.348,24 (-0,25%). Equal-weight S&P 500 +1,21%, healthcare +2,40%, software -3,52%. In Europa: Stoxx 600 +0,77%, DAX +1,31%, CAC 40 +1,05%. In Asia: Kospi -4,64% (05:00 CET), Hang Seng +1,64%. Overnight: future Nasdaq 100 28.957,25 (-2,05%), future S&P 500 7.679,25 (-0,97%).
Curva della volatilità. Indicatori equity in rialzo, cross-asset in lieve calo. Correlazione implicita +7,24% a 13,78 (96° percentile), dispersione -4,31% a 36,63. VIX +1,71% a 17,20 (77° percentile), VIX1D +3,57% a 13,62. Volatilità obbligazionaria 93,55 (-1,06%), volatilità dell’oro 22,73 (circa 11° percentile).
Singoli titoli. Su un campione comune di 523 sottostanti, l’IV Rank mediano scende a 39,3 da 44,0 (media 41,4 da 47,0), percentile mediano 49,2. Alphabet -43,2 punti di rank (a 24,4), Microsoft -25,0 (a 23,9) post‑earnings; Amazon +5,8 (a 79,2) pre‑earnings. Fondi: broad market rank 13,2, small‑cap 11,6, Nasdaq 100 40,7. Per settore: energia mediana 59,0; metalli 17,7.
Flussi. Sui singoli, nastro senza direzione: su Alphabet acquisti e vendite si sono compensati, coerenti con gestione di book esistenti. A livello settoriale/ETF, segnale leggibile solo su duration lunga (domanda su Treasury a lunga scadenza); nove su dieci categorie senza direzione netta.
Intervallo atteso per la settimana. Banda S&P 500 a inizio settimana 137,05 punti (1,80%); dopo quattro sedute è utilizzato il 71% (in calo dall’88% del giorno prima). La parità forward sull’expiry odierna (7.683,80) colloca l’indice intorno al 44% della banda. Nasdaq 100 rientrato al 51% da 98%.
Trimestrali e catalizzatori. Post‑close: Amazon (~-7%) e Intel (-23%). Oggi: Exxon Mobil, Chevron, AbbVie, AstraZeneca, BP, General Dynamics, Tokyo Electron, Kioxia. Dati: crescita area euro, inflazione Italia/Germania, PMI Chicago. Prossima settimana: Apple (lunedì), Palantir, AMD, Novo Nordisk, voto USA (3 novembre), payroll.
Il quadro complessivo. L’expiry odierna prezza 0,64%; rispetto alla proiezione per solo time decay (circa 51,0 punti da 88,30 mercoledì), la lettura attuale a 49,10 risulta inferiore di ~1,9 punti. La correlazione implicita rimane elevata in termini storici, mentre la dispersione rientra sulla mediana. La parità forward (7.683,80) si colloca ~0,47% sotto la chiusura di giovedì, segnalando che parte della reazione a Amazon/Intel è già incorporata.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
L’ampiezza ha virato in positivo ma l’indice principale è sceso per l’impatto delle mega-cap. L’S&P 500 ha perso lo 0,30% mentre l’equal-weight è salito dell’1,21% e gli small cap dello 0,97%. Alphabet ha ceduto il 12,64% (free cash flow negativo di 9,1 miliardi di dollari), Amazon -4,25% in attesa dei risultati; post‑close Amazon ~-7% (spese elevate e FCF negativo) e Intel -23% (outlook debole).
I dati macro hanno sorpreso al rialzo: crescita del terzo trimestre a ritmo annualizzato 3,4%, massimo da un anno; PCE prezzi di settembre +3,6% a/a. La BCE ha lasciato invariati i tassi; la Bank of Japan ha confermato il tasso al 1,25% alzando le previsioni d’inflazione.
Panoramica dei mercati
- USA (chiusura giovedì 29 ottobre): S&P 500 7.720,39 (-0,30%), Nasdaq 100 29.402,51 (-1,38%), Dow Jones 52.348,24 (-0,25%). Equal‑weight S&P 500 +1,21%; healthcare +2,40%; software -3,52%; Caterpillar ~-10%.
- Europa: Stoxx 600 +0,77% a 649,12, DAX +1,31% a 26.039,68, CAC 40 +1,05%, FTSE 100 +0,3%. Haleon fino a -15% su taglio guidance.
- Asia (venerdì mattina): Kospi -4,64% a 5.662,14 (05:00 CET); Hang Seng +1,64%. Tech sotto pressione per i risultati di Intel e Amazon.
- Materie prime e tassi: WTI 103,21; oro 4.003,40, argento 51,35. Treasury 2Y 4,60% (-10 pb giovedì, -2 pb overnight), 10Y 4,92%. Spread high‑yield +10 pb a 323. Bitcoin ~77.700.
- Overnight (05:00 CET): future Nasdaq 100 28.957,25 (-2,05%), future S&P 500 7.679,25 (-0,97%).
- Regime di mercato: in transizione; VIX 17,20, curva spot in contango, SKEW elevato a 151,03.
I livelli e le letture provengono dall’export della watchlist alle 05:00 CET del 30 ottobre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
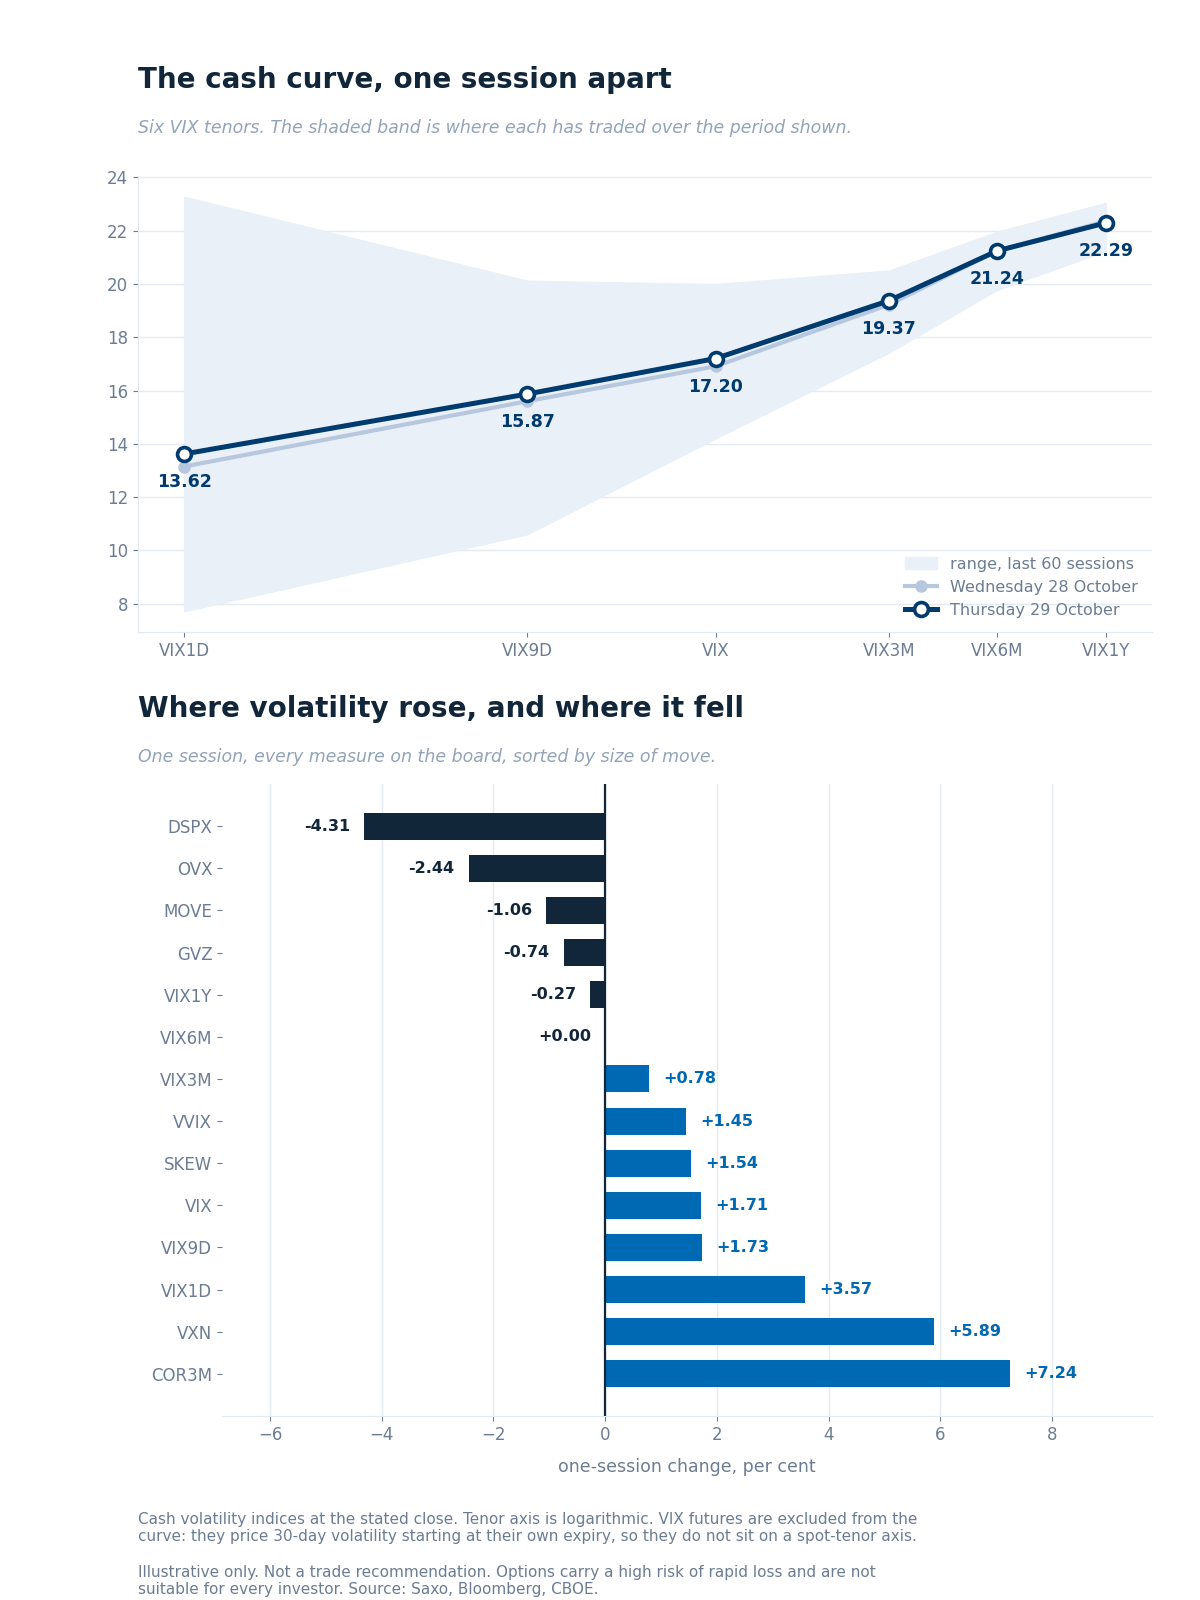
La curva cash rispetto alla sessione precedente su ciascun termine nell’intervallo a 60 sedute, con la variazione giornaliera delle misure. Solo a scopo illustrativo. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Gli indicatori equity sono saliti; le misure cross‑asset si sono attenuate. Correlazione implicita +7,24% a 13,78 (96° percentile su 107 sedute); dispersione -4,31% a 36,63 (mediana). VXN +5,89% a 25,18. VIX +1,71% a 17,20; VIX1D +3,57% a 13,62. Volatilità obbligazionaria 93,55 (-1,06%), volatilità dell’oro 22,73 (11° percentile circa).
Rapporti. VIX3M/VIX 1,13 (curva in contango); VXN/VIX 1,46 (da 1,41); VIX1D/VIX 0,79.
Futures sul VIX. Novembre 19,21 (overnight), sopra dicembre 19,01: front‑end in inversione su quel quote. La parità put‑call sulle opzioni del 18 novembre letta in notturna restituisce 18,66, inferiore a dicembre: istantanee temporali diverse, non un roll.
Tassi e correlazione. SKEW +1,54% a 151,03 (sopra mediana 145,70). Correlazione implicita elevata (96° percentile); dispersione tornata in mediana. Indicatori di volatilità su bond e oro in area bassa/intermedia rispetto al proprio anno.
Volatilità dei singoli titoli
Le misure d’indice hanno tenuto, ma la superficie sui singoli si è ulteriormente compressa. Su 523 sottostanti comuni, l’IV Rank mediano scende a 39,3 (da 44,0), la media a 41,4 (da 47,0), percentile mediano 49,2. La lettura copre due sedute (assenza di rilevazione la mattina del 29 ottobre).
Movimenti evento‑driven: Alphabet -43,2 punti di rank (a 24,4) e Microsoft -25,0 (a 23,9) dopo i risultati, con price action rispettivamente -12,64% e -0,16%. Amazon +5,8 a 79,2 (98° percentile) sulla chiusura pre‑earnings.
In coda e in testa: ETF broad market rank 13,2, small‑cap 11,6, Nasdaq 100 40,7. Per settore: energia (mediana 59,0) più “cara”, metalli (17,7) più “economici”.
Ranking e percentile IV dallo screener Saxo, letture alle 02:23 CET del 30 ottobre 2026. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Basato sulla chiusura di giovedì 29 ottobre (posizionamenti di ieri), non sull’azione di prezzo odierna.
- Singoli titoli. Assenza di direzione netta. Alphabet ha dominato con strutture in cui acquisti e vendite si sono compensati, dinamica coerente con aggiustamenti di book. Fuori dalle mega‑cap, nastro eterogeneo.
- Settori ed ETF. Lettura chiara su duration lunga (domanda per esposizione a Treasury long). Nove su dieci categorie prive di direzione riconoscibile.
A che punto siamo nell'intervallo settimanale
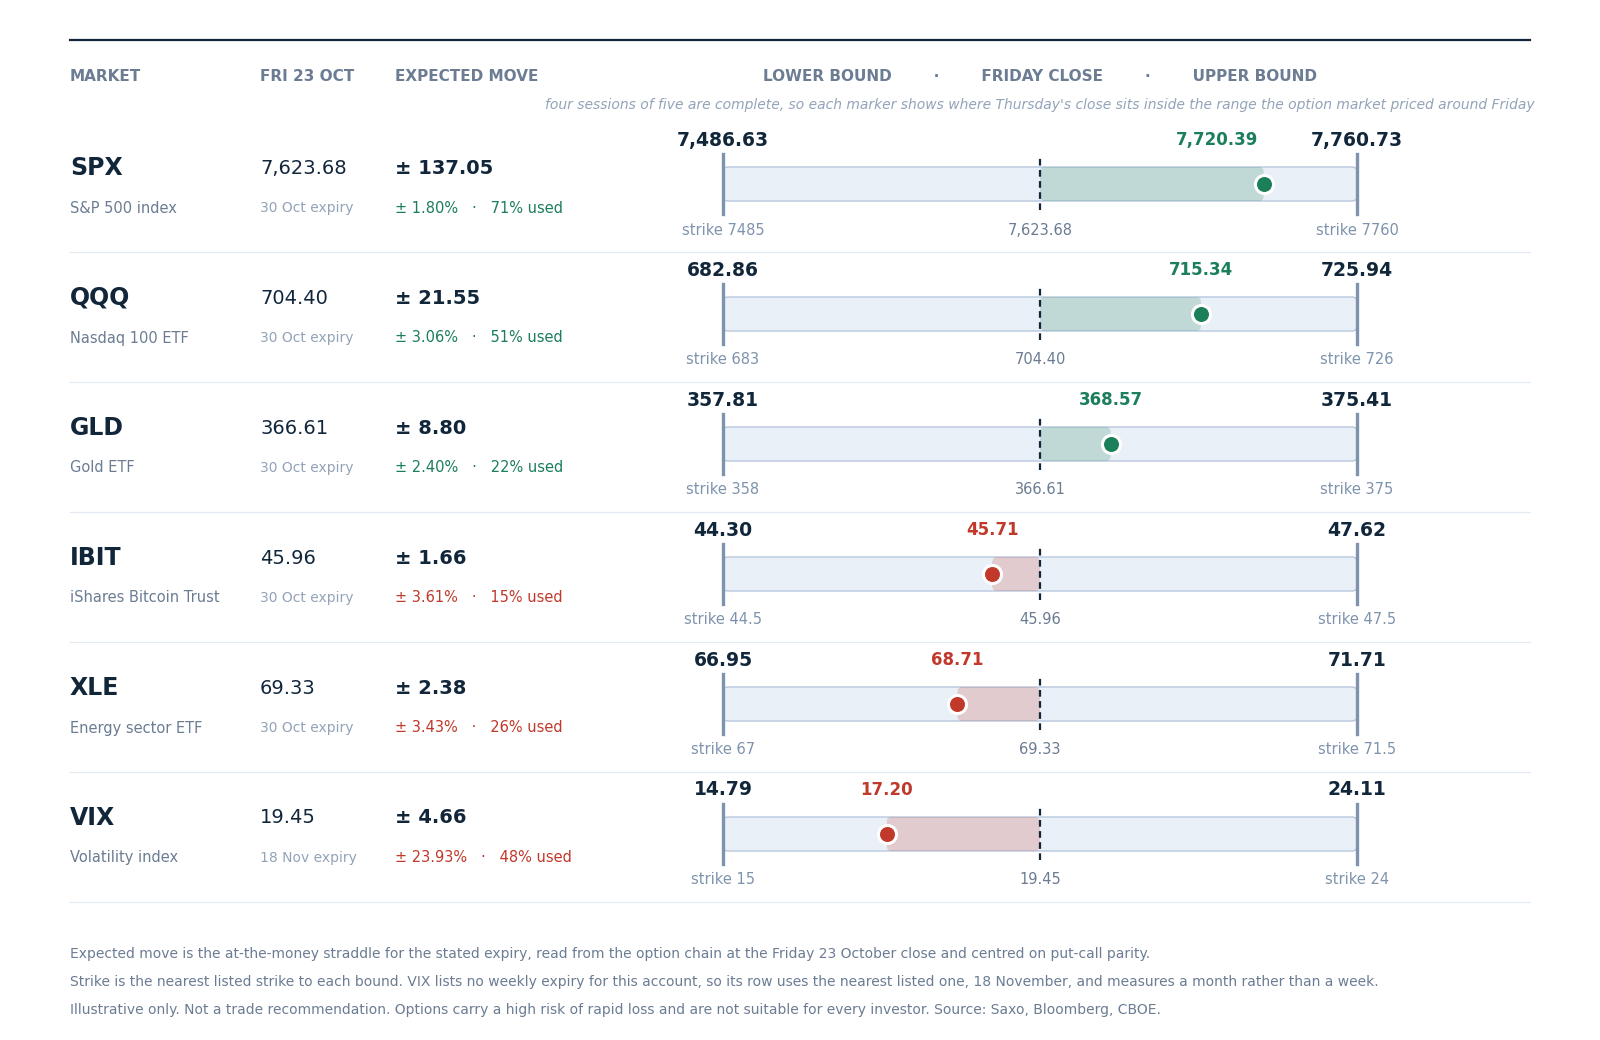
La banda prezzata per la settimana intorno alla chiusura di venerdì 23 ottobre per sei mercati, con lo strike più vicino a ciascun limite e la chiusura di giovedì all’interno. Solo illustrativo; non è una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Snapshot iniziale: banda S&P 500 137,05 punti (1,80%) da 7.486,63 a 7.760,73. Dopo quattro sedute, la chiusura a 7.720,39 utilizza il 71% verso l’alto (da 88% il giorno prima). La parità forward sull’expiry odierna (7.683,80) allineerebbe l’indice vicino al 44%. Nasdaq 100 al 51% (da 98%); oro 22% al rialzo; energia 26% al ribasso; ETF bitcoin 15% al ribasso. La riga “volatilità” (expiry 18 novembre) misura circa un mese e si colloca 48% sotto l’anchor.
Resta una seduta; il limite superiore della banda è a ~40 punti sopra la chiusura di giovedì.
I catalizzatori di oggi
- 10:00 CET: crescita Germania (3° trimestre); 11:00 CET crescita area euro (3° trimestre) e inflazione Italia (ottobre).
- 13:30 CET: crescita Canada; 14:00 CET inflazione Germania (ottobre).
- 14:45 CET: PMI Chicago.
- Trimestrali oggi: Exxon Mobil, Chevron, AbbVie, AstraZeneca, BP, General Dynamics, Tokyo Electron, Kioxia.
- In arrivo: Apple e Palantir (lunedì), AMD (martedì), Novo Nordisk (mercoledì), voto USA (3 novembre), payroll.
Negli Stati Uniti è ancora in vigore l’ora legale fino a domenica: la sessione cash odierna va dalle 14:30 alle 21:00 CET e l’expiry di oggi si regola su tale chiusura. Ultima seduta di ottobre.
Quadro delle trimestrali
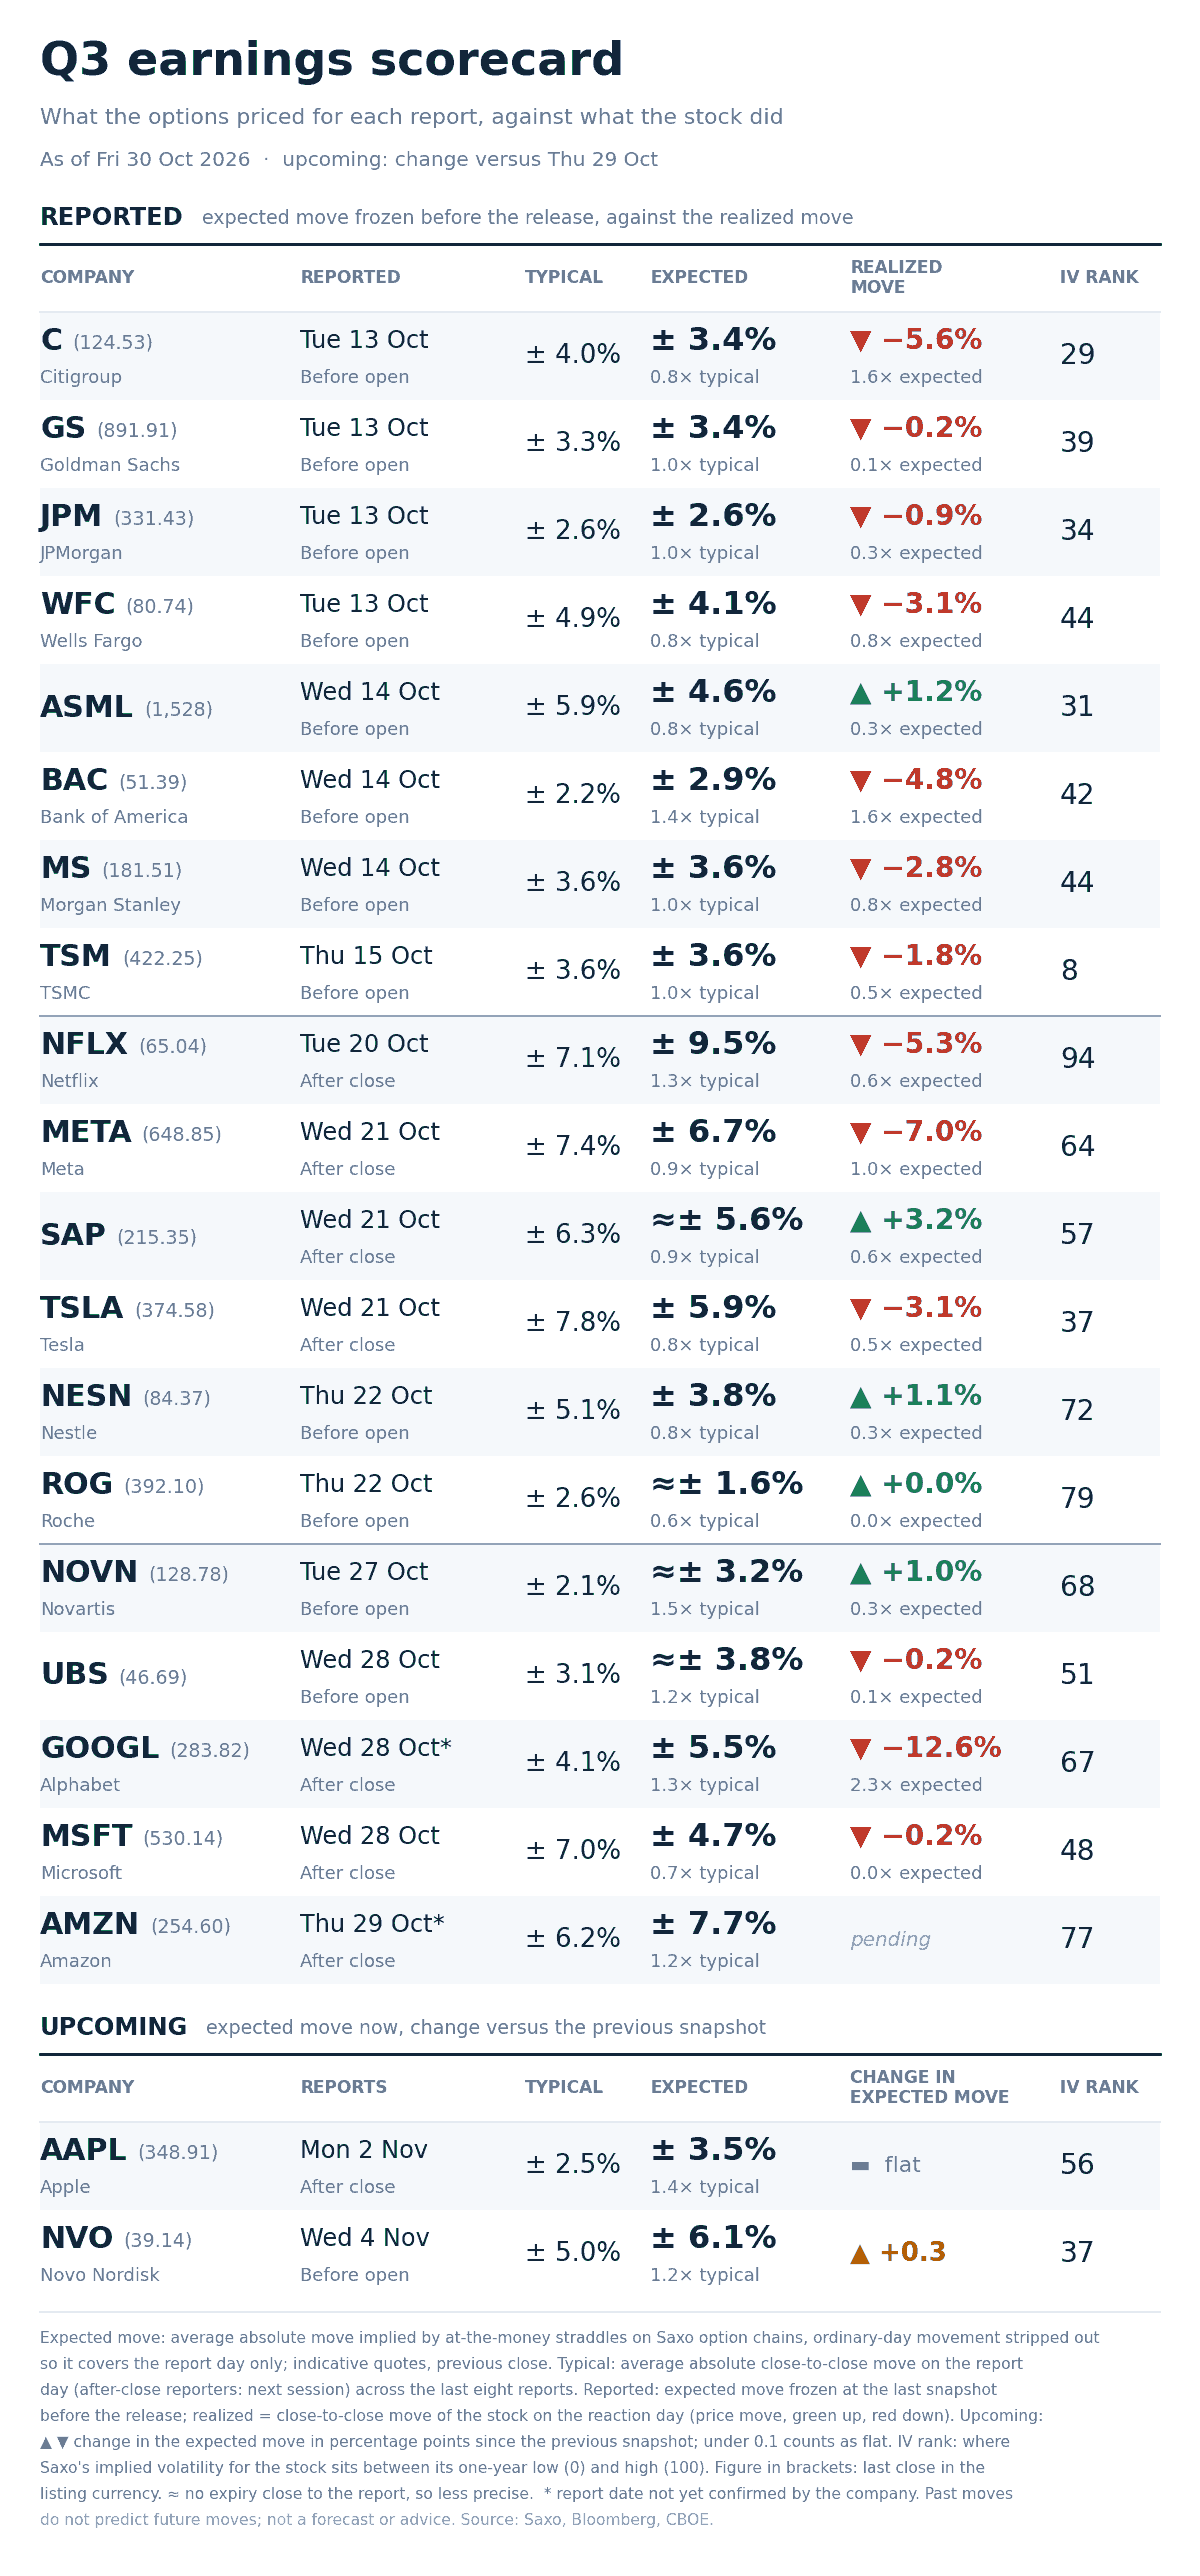
Movimento atteso implicito per ciascun giorno di pubblicazione rispetto alla media delle ultime otto trimestrali per ogni titolo. Solo illustrativo; non è una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Diciannove di ventuno nomi hanno pubblicato. Mercoledì sera ha generato gli estremi della stagione: Alphabet attesa al 5,5% e mossa del 12,6% (2,3x il prezzato, massimo della stagione); Microsoft attesa al 4,7% e mossa dello 0,2%. Amazon attesa al 7,7% (media 6,2%), scambiava ~-7% nel late trade dopo i risultati; la lettura in scorecard si aggiornerà dopo la seduta odierna.
Restano due nomi. Apple (lunedì) prezzata al 3,5% (media 2,5%, 1,4x la storia), rank 56; Novo Nordisk (mercoledì) al 6,1% (media 5,0%), +0,3 punti overnight.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: le opzioni SPX prezzano 49,10 punti (0,64%) per l’expiry odierna (regolamento alle 21:00 CET). Lettura prima dell’apertura USA, dunque indicativa. La misura a un giorno a 13,62 implica circa 0,86% one‑sigma: coerenza di ordine di grandezza.
- Riprezzamento dell’evento: mercoledì lo stesso expiry quotava 88,30 punti con tre sedute residue; il solo decadimento l’avrebbe portato a ~51,0. L’odierno 49,10 è ~1,9 punti sotto tale livello: il premio settimanale è stato limato dopo il gap di Alphabet.
- Prossima settimana: il Quick Take mattutino indica ~1,64% sull’expiry del 6 novembre (finestra che include Apple, voto USA e payroll). La parità forward sull’expiry di oggi (7.683,80) è ~0,47% sotto la chiusura di giovedì, segnale che parte della reazione a Amazon/Intel è già scontata nell’indice.
- Correlazione e code: correlazione implicita +7,24% a 13,78 (96° percentile) con dispersione in mediana; SKEW 151,03 (sopra mediana), con costo delle ali relativamente sostenuto rispetto al prezzo della prossima seduta.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili al proprio caso. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.