Accedi a tutte le piattaforme da un solo conto

Nonostante il rialzo del 20%, resta la seduta più conveniente - Options Brief - 28 ottobre 2026
Opzioni 10 minutes to read

Riassunto: la Federal Reserve decide questa sera e, tra le tre sedute rimaste nella settimana, il mercato delle opzioni prezza quella di oggi come la più tranquilla. Mentre quasi tutte le misure di volatilità si sono ridimensionate, una è rimasta nettamente più alta.
Una sola misura dell’intero pannello della volatilità è salita ieri, quella che copre oggi, e continua a prezzare la più tranquilla delle tre sessioni rimaste nella settimana.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 17,52 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (149,22) | FUTURE VIX PRIMA SCADENZA: 19,000
Il mercato in breve
In sintesi. La Federal Reserve decide alle 19:00 CET, due ore prima della chiusura USA, e l’expiry S&P 500 (SPXW) odierna, che si regola a quella chiusura, prezza il 0,60%. Le tre sessioni fino a venerdì prezzano complessivamente l’1,14%, lasciando circa 0,69% per ciascuna di giovedì e venerdì: il giorno della decisione risulta la seduta meno costosa delle tre. Sul pannello, l’unico indicatore in rialzo è stato il VIX1D (+19% a 12,53), che resta però a metà del proprio intervallo e sotto tutte le letture più lunghe. La correlazione implicita (COR3M) è scesa per la seconda seduta ma rimane al 94° percentile della serie.
Mercati. L’S&P 500 ha chiuso a 7.722,60 (+0,60%) e il Nasdaq 100 a 29.651,44 (+1,29%). I semiconduttori hanno guidato (SOX +3,6%) dopo utili record di SK Hynix; il Kospi ha guadagnato il 6,5%. In controtendenza Boeing (-10,7%) su risultati deboli e ritardi produttivi.
Curva della volatilità. VIX1D +19,45% a 12,53; VIX9D -7,09% a 16,65; l’indicatore del Nasdaq -5,64% a 24,91. Il VIX1D si colloca al 62° percentile della propria distribuzione su 60 sedute, sotto VIX9D (79°) e VIX (78°).
Singoli titoli. La mediana dell’IV Rank sull’universo costante di 524 sottostanti è scesa a 44,0 da 45,9, seconda seduta di deflazione, concentrata sui nomi che hanno già chiuso la stagione dei risultati.
Flussi. Nastro privo di direzionalità sull’indice (strutture paired e mid-market); acquisti all’ask di call a lunga scadenza su megacap. A livello settoriale, put acquistate su energia (ETF oil & gas ed Exxon Mobil), parzialmente finanziate con vendite su scadenze più lontane.
Intervallo atteso per la settimana. Due sedute su cinque completate: l’S&P 500 ha utilizzato il 72% della banda settimanale prezzata (137,05 punti; 1,80%), verso l’alto.
Trimestrali e catalizzatori. In uscita stasera Microsoft e Alphabet; Microsoft spicca con un movimento atteso del 4,7% contro una media a otto trimestrali del 7,0%, unica tra le big di questa settimana prezzata sotto la propria storia. In agenda anche FOMC (decisione alle 19:00 CET), Bank of Canada, dati USA su bilancia commerciale beni e scorte petrolifere.
Il quadro complessivo. L’expiry odierna prezza il 0,60%, l’insieme delle tre sedute fino a venerdì l’1,14%: la pressione di prezzo si concentra su giovedì/venerdì (dati USA, BCE, reazione ai risultati). La correlazione implicita resta elevata nel contesto storico (94° percentile), configurando una maggiore probabilità che sorprese su grandi nomi si riflettano sull’indice.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
La Federal Reserve decide alle 19:00 CET; la seduta precedente è stata dedicata a “prezzare” un impatto contenuto della decisione. L’impulso è arrivato dall’Asia: SK Hynix ha riportato un utile operativo record di 83,3 trillion won (oltre sette volte l’anno precedente) e il Kospi è salito del 6,51% a 6.005,33. Il trade sulla memoria ha sostenuto New York (SOX +3,6%), con Broadcom +4% su finanziamento da 63 miliardi di dollari legato alla fornitura di chip ad Anthropic. Boeing ha chiuso a -10,7%, peggior seduta in sei anni. I future sui Fed funds prezzano una pausa oggi e una probabilità dell’82,5% di tassi più alti entro fine anno.
Panoramica dei mercati
- USA (chiusura di martedì 27 ottobre): S&P 500 7.722,60 (+0,60%), Nasdaq 100 29.651,44 (+1,29%), Dow Jones 52.383,25 (+0,03%). ETF semiconduttori +3,02% a 557,98; Tesla +4,04%; Meta -1,64%; Microsoft -0,24%.
- Europa: Stoxx 600 +0,47% a 643,69, DAX +0,71% a 25.590,77, CAC 40 +0,51%. FTSE 100 -0,8% (HSBC -5,4%).
- Asia (mercoledì mattina): Kospi +6,51% a 6.005,33 (SK Hynix), Nikkei 225 +1,1%, Hang Seng +0,43%.
- Materie prime e tassi: WTI 101,35, Brent 110,94 (in rialzo su rischi geopolitici). Oro 4.056,60 (-), argento 54,10. Treasury 2Y 4,75%, 10Y 5,02%. Bitcoin ~81.000, maggiore ETF bitcoin 45,70.
- Regime di mercato: in transizione; VIX 17,52, curva spot in contango, SKEW elevato a 149,22.
Livelli e letture rilevati alle 05:00 CET del 28 ottobre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
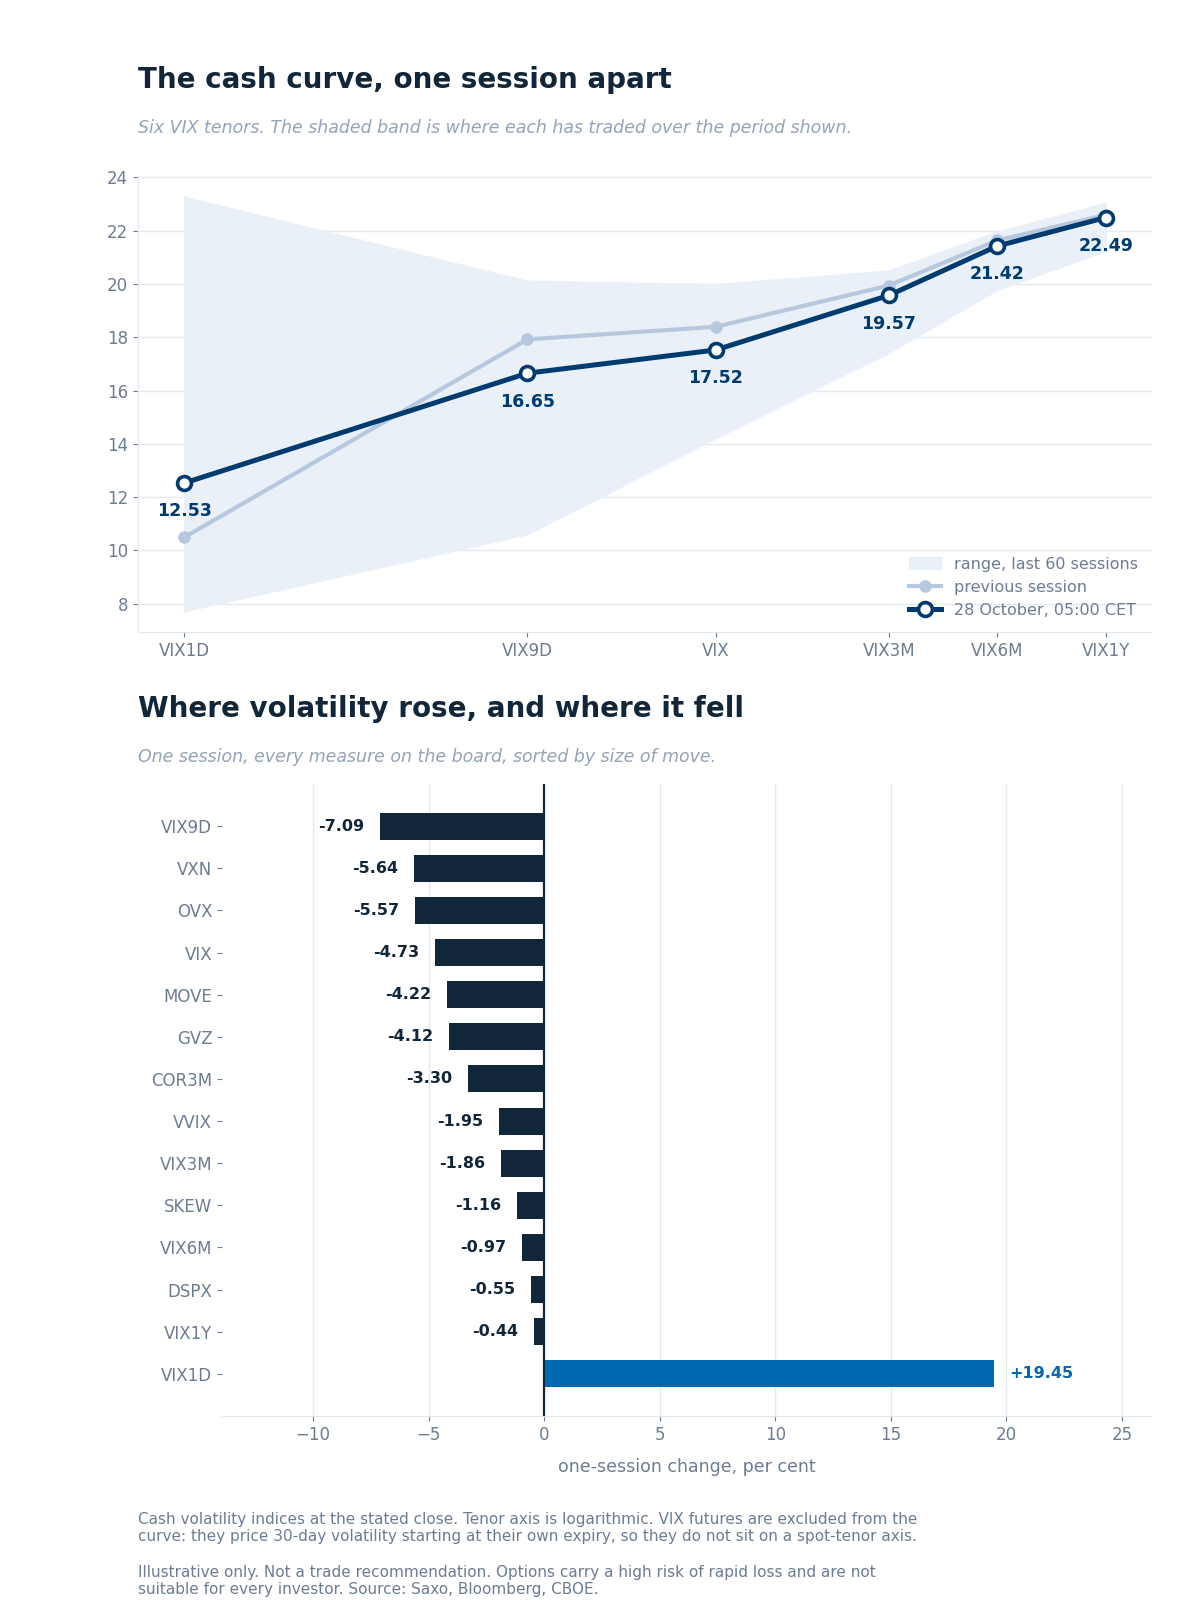
La curva cash rispetto alla sessione precedente su ciascun tenor nel range a 60 sedute, con il cambiamento giornaliero delle misure monitorate. Fonti: Saxo, Bloomberg, CBOE.
Tredici misure in calo e una in rialzo: il VIX1D +19,45% a 12,53, mentre VIX9D -7,09% a 16,65, l’indicatore Nasdaq -5,64% a 24,91 e lo small-cap -5,44%. Su 107 sedute d’archivio, il VIX1D resta al 62° percentile, sotto VIX9D (79°) e VIX (78°).
Rapporti. VIX1D/VIX a 0,72 (da 0,57), recuperando gran parte del calo di lunedì senza tornare a parità. VIX3M/VIX a 1,12 (da 1,08). VXN/VIX a 1,42, in contrazione.
Futures sul VIX. Novembre guida a 19,000, premio di circa 1,48 punti su spot (da 0,73), poiché lo spot è sceso più rapidamente del contratto. La parità put‑call sulle opzioni del 18 novembre restituisce 18,955 (coerente entro quattro centesimi fra gli strike più vicini), segnalando assenza di roll; dicembre a 19,080, di fatto allineato.
Tassi e correlazione. Correlazione implicita -3,30% a 13,49, seconda seduta di flessione, ma al 94° percentile dell’archivio; dispersione a 37,81. SKEW 149,22 (sopra la mediana 145,70). L’indicatore di volatilità obbligazionaria scende sotto 100 a 97,88; la volatilità dell’oro è a 22,58 (circa 6° percentile del proprio anno).
Volatilità dei singoli titoli
Seconda seduta di deflazione anche sui singoli. Su un universo invariato di 524 sottostanti, la mediana dell’IV Rank scende a 44,0 (da 45,9), la media a 46,9 (da 48,8) e la mediana percentile a 60,3: si sposta l’intera distribuzione, non solo il centro.
La discesa si concentra sui nomi post‑earnings: Beiersdorf -47,4 punti di rank, PayPal -42,0, UPS -33,5, American Tower -27,3. Boeing perde 31,0 punti di rank nella seduta del -10,7%, evidenziando che, una volta “consumato” l’evento, il premio si riassorbe.
Divari di gruppo ampi: energia è la più “ricca” (mediana rank 63,6, 83% dei nomi sopra 50; Marathon 97,0, Valero 89,3), i metalli i più “economici” (mediana 17,9, 71% sotto 20). I fondi d’indice sono in coda (21,2), coerenti con la lettura di correlazione elevata.
In molti gruppi il rank mediano è inferiore al percentile mediano: un’impostazione che segnala prezzi non ai massimi annuali ma comunque elevati rispetto alla frequenza giornaliera.
Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 27 ottobre: descrivono il posizionamento di ieri, non l’azione di prezzo odierna.
- Singoli titoli. Lettura pulita nei megacap: acquisti all’ask di call a lunga scadenza su Tesla, Meta, Alphabet e Apple; il maggiore print di put è stato venduto in apertura (non acquistato), segnalando che un nastro “ricco di put” non implica necessariamente view ribassista. Fuori dai megacap, nastro eterogeneo (es. AMD, stampe a mid senza lato aggressore; TSMC acquistata su entrambi i lati di una stessa scadenza).
- Settori ed ETF. Impostazione da hedging più che direzionale: premi su indice in strutture a blocchi a mid‑market con gambe compensative, quindi i totali headline non implicano scommesse nette. Segnale unidirezionale in energia: put acquistate su ETF oil & gas e su Exxon Mobil, parzialmente finanziate con vendite su scadenze più lontane. Tassi, risk‑off, financials e metalli senza direzione leggibile.
A che punto siamo nell'intervallo settimanale
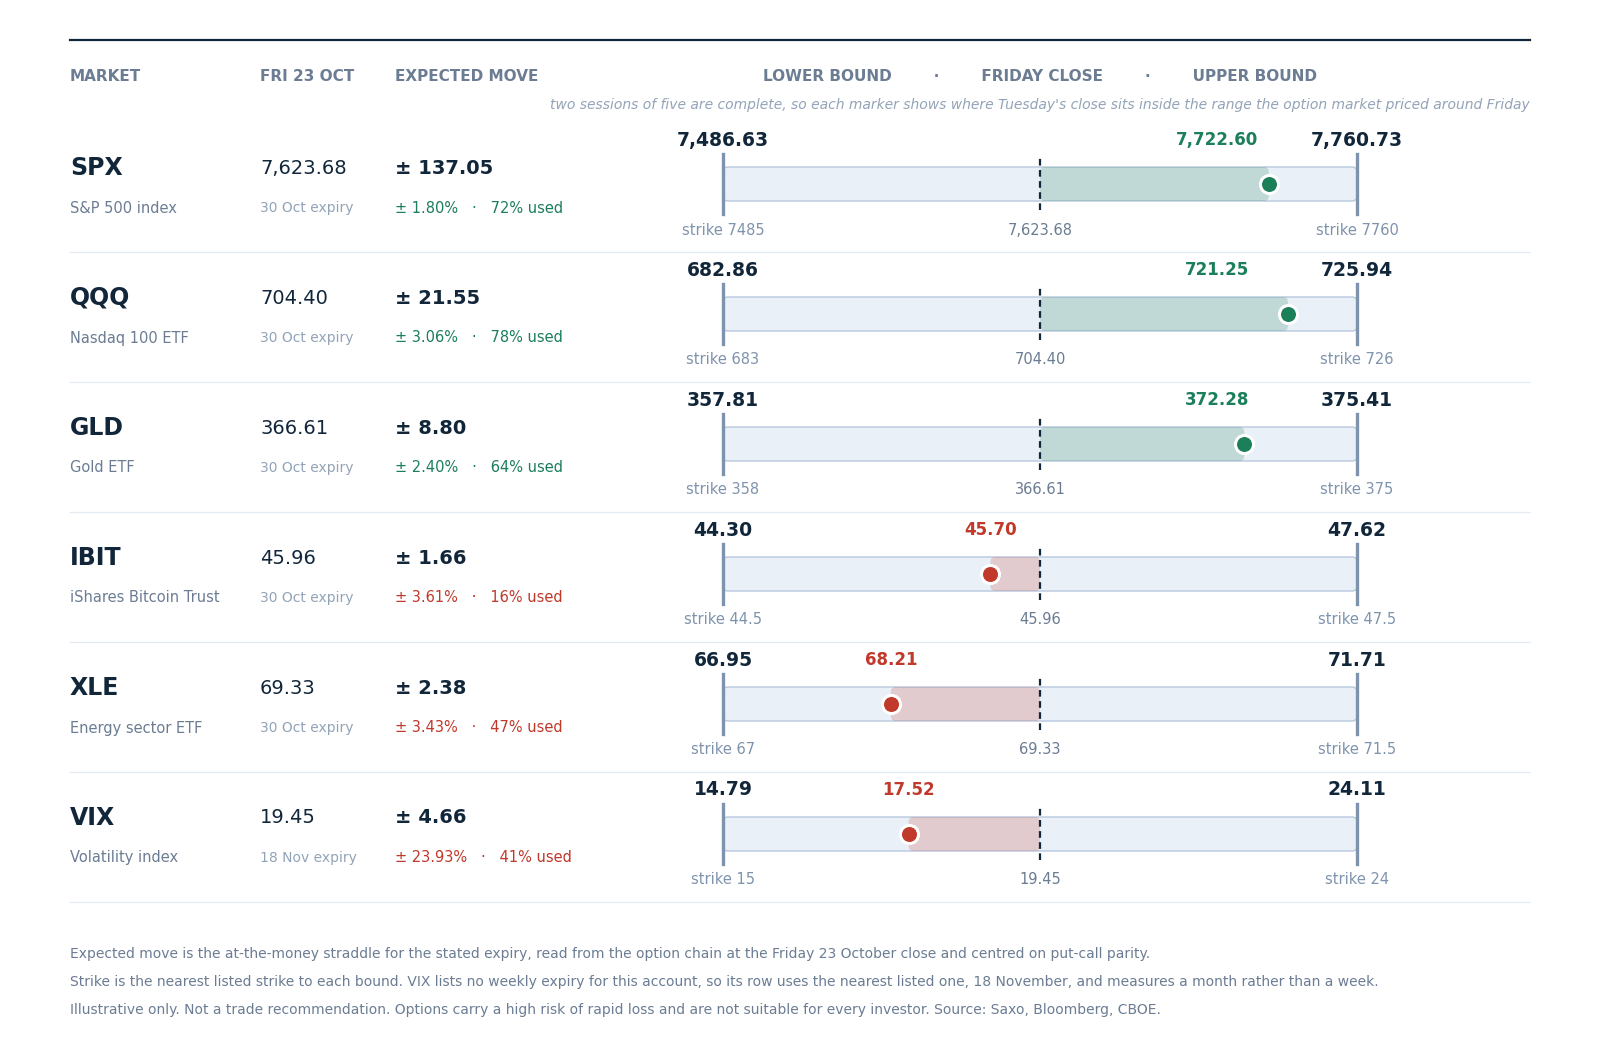
L’intervallo prezzato per questa settimana intorno alla chiusura di venerdì 23 ottobre, con la chiusura di martedì all’interno. Straddle at‑the‑money dalla chain Saxo, centrati sulla parità put‑call. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 ha iniziato la settimana con una banda di 137,05 punti (1,80%), da 7.486,63 a 7.760,73. Dopo due sedute, la chiusura di martedì a 7.722,60 ha consumato il 72% della banda verso l’alto, lasciando circa 38 punti fino al limite superiore.
Il fondo Nasdaq 100 ha utilizzato il 78% della propria banda (3,06%) al rialzo; l’oro il 64% di 2,40%. L’energia ha sfruttato il 47% al ribasso; l’ETF bitcoin il 16%, la riga più “tranquilla”. La riga “volatilità” usa l’expiry del 18 novembre (circa un mese) e si colloca 41% sotto l’anchor.
Restano tre sedute per assorbire la banda residua, con la decisione della Federal Reserve ancora da scontare.
I catalizzatori di oggi
- 13:30 CET: bilancia commerciale beni (preliminare, settembre).
- 14:45 CET: decisione sui tassi della Bank of Canada; 15:30 CET scorte settimanali USA di greggio e prodotti.
- 19:00 CET: decisione della Federal Reserve (FOMC); conferenza stampa alle 19:30 CET.
- Trimestrali oggi: Alphabet, Microsoft, SK Hynix, UBS, Airbus, T‑Mobile US, ServiceNow, KLA, FedEx.
- Altri eventi: Budget autunnale del Regno Unito; nella notte, BCE e Bank of Japan entrano nel radar per giovedì.
Fino al 1° novembre la sessione cash USA è 14:30–21:00 CET (Europa già fuori dall’ora legale); la decisione FOMC ricade quindi all’interno della seduta e l’expiry odierna si regola su quella chiusura.
Quadro delle trimestrali
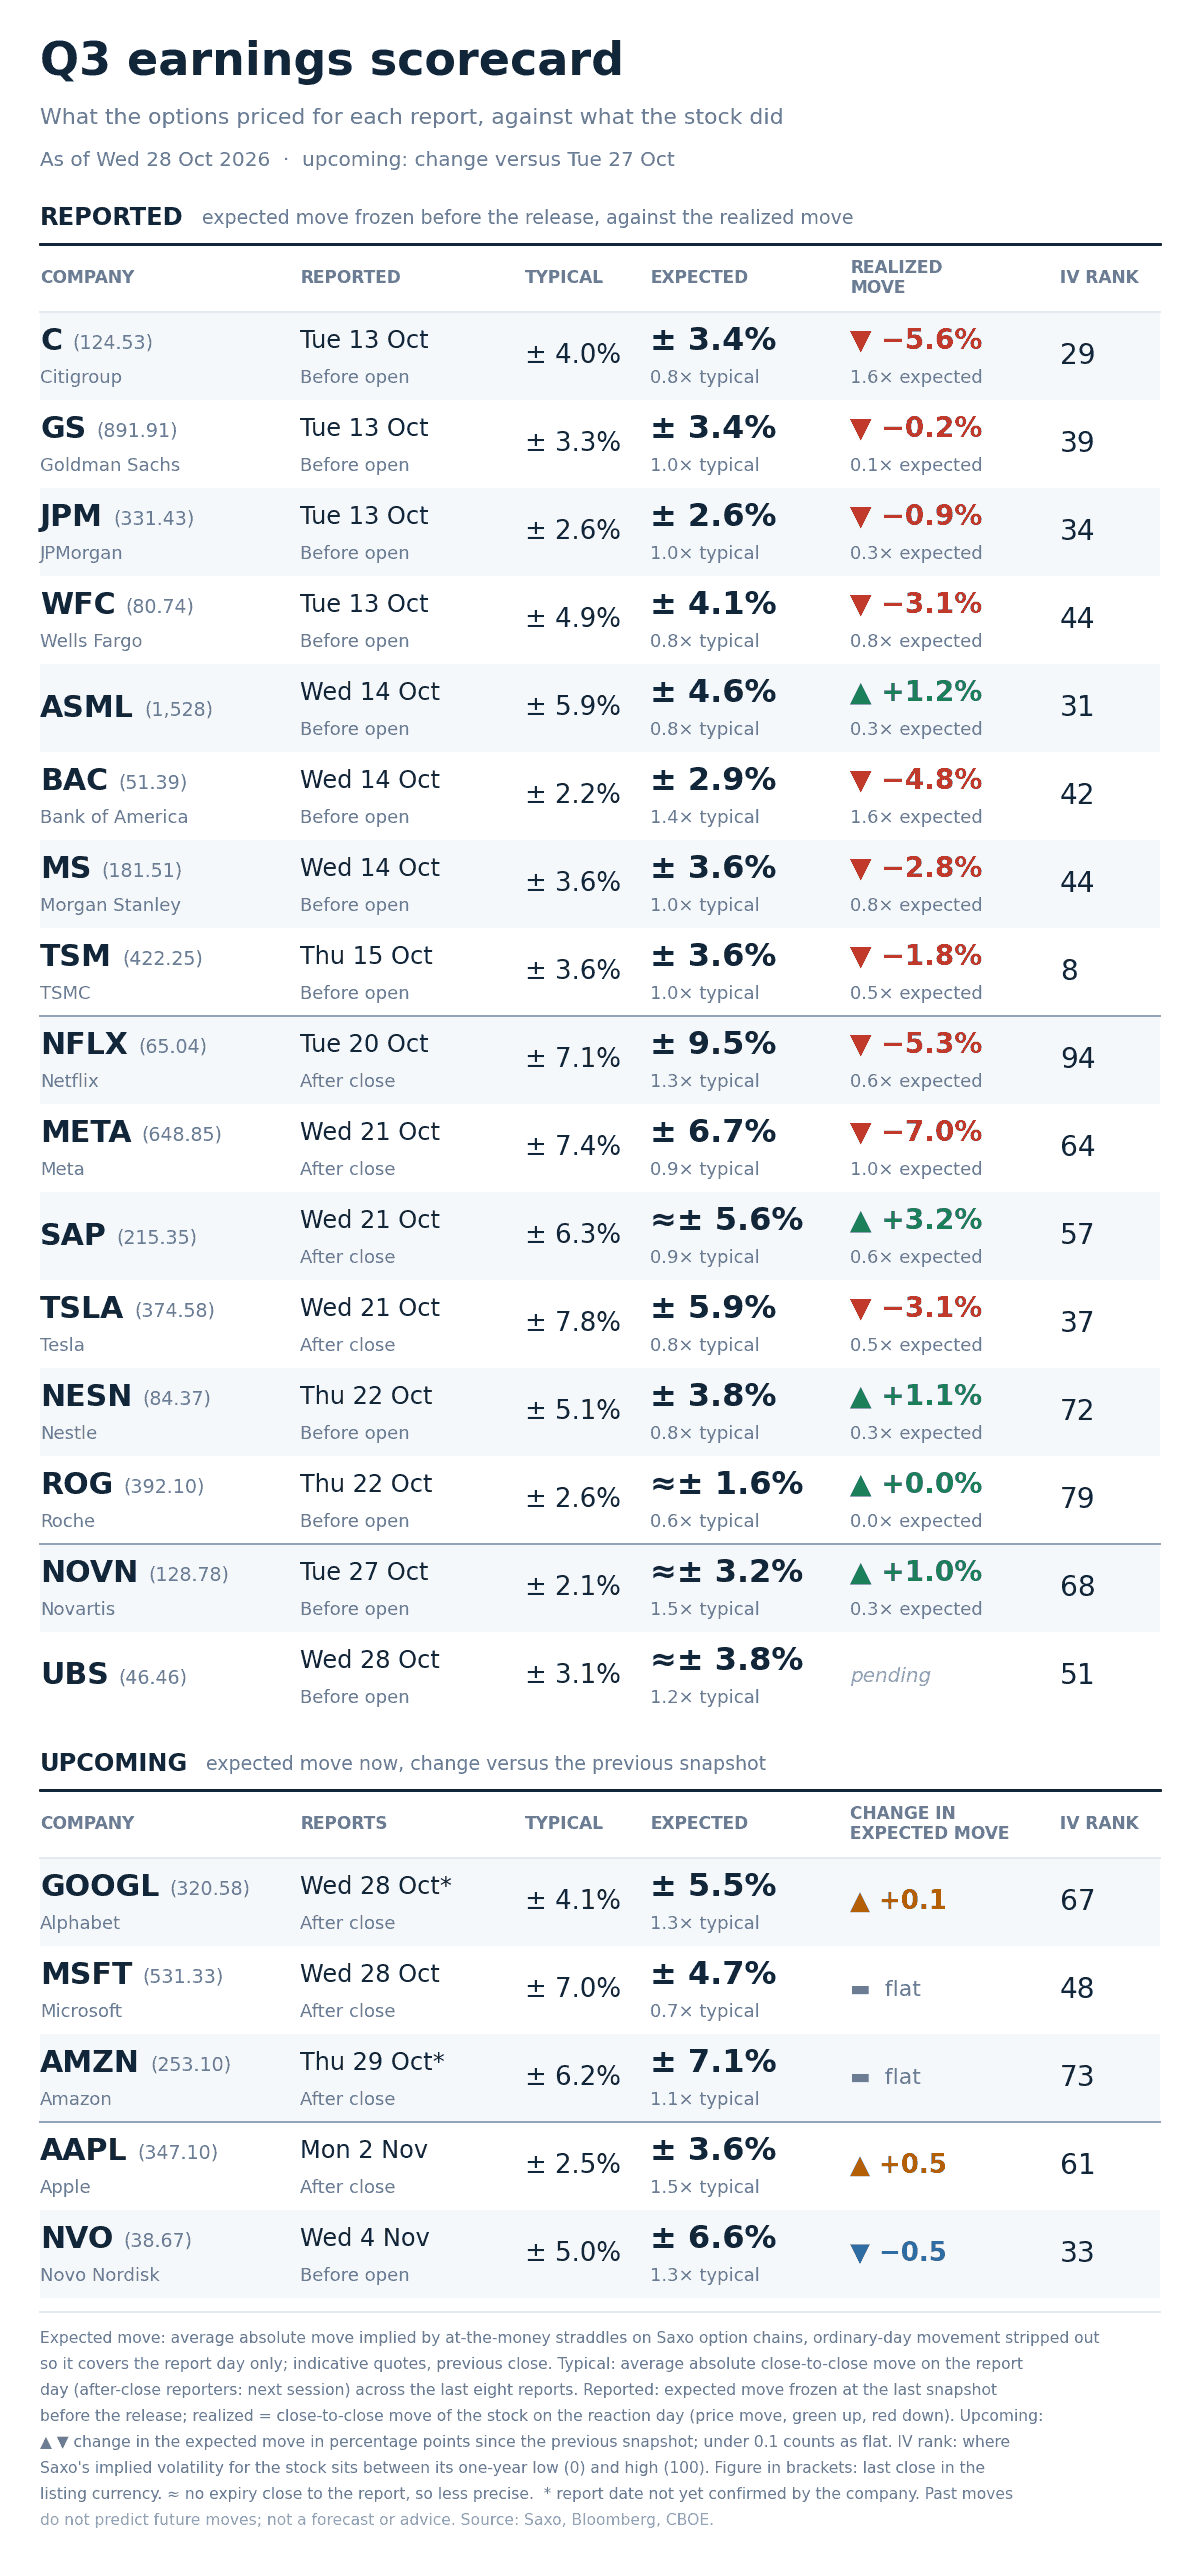
Movimento atteso implicito per ciascun giorno di report rispetto alla media delle ultime otto trimestrali per ciascun titolo. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Restano cinque nomi; il rapporto tra premio implicito e movimento medio varia da 1,5x a 0,7x. Apple è la più “cara”: 3,6% atteso per il 2 novembre (media 2,5%), con premio salito di mezzo punto overnight. Alphabet 5,5% (media 4,1%), Novo Nordisk 6,6% (media 5,0%).
Microsoft è l’eccezione: atteso 4,7% stasera contro una storia del 7,0%, con precedenti movimenti del 15,5% e 10,0% nelle ultime quattro uscite. L’IV Rank è 48 contro percentile 73: IV non estrema nell’anno ma elevata rispetto a molti giorni del periodo.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: le opzioni SPX (SPXW) prezzano 46,40 punti (0,60%) per l’expiry di oggi, che si regola alle 21:00 CET e contiene la decisione FOMC e la prima reazione. Il VIX1D a 12,53 implica circa 0,8% one‑sigma, coerenza di ordine di grandezza più che dicotomia.
- Intervallo implicito per l’evento: l’expiry del 30 ottobre prezza 88,30 punti (1,14%). Ieri leggeva 104,90 con quattro sedute residue: il solo decadimento l’avrebbe portata a circa 91, per cui risultano usciti ~2,5 punti oltre il tempo (vs ~16 il giorno precedente).
- Dove la settimana è prezzata: il 0,60% odierno rispetto all’1,14% complessivo lascia ~0,69% per ciascuna di giovedì e venerdì; il “Fed day” è la seduta meno cara delle tre, mentre giovedì incorpora dati USA (crescita e inflazione), BCE e la reazione ai risultati di stasera di Microsoft/Alphabet.
- Indicazioni sulla correlazione: correlazione implicita in calo a 13,49 ma al 94° percentile; a questi livelli, sorprese su grandi nomi tendono più facilmente a propagarsi all’indice. SKEW 149,22 rimane sopra mediana, con costo delle ali in parte indipendente dal prezzo della prossima seduta.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili al proprio caso. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordati che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.