Accedi a tutte le piattaforme da un solo conto

Verso la Fed con premi in calo - Options Brief - 27 ottobre 2026
Opzioni 10 minutes to read

Riassunto: una seduta tranquilla ha cancellato quasi un quinto del movimento che il mercato delle opzioni aveva prezzato per questa settimana. Eppure, restano ancora da affrontare la Federal Reserve, la Banca Centrale Europea e le trimestrali di tre delle maggiori società dell’indice.
L’impennata di lunedì non ha solo spinto l’indice: ha anche tolto premio dalle quattro sedute successive, che includono una decisione della Federal Reserve.
REGIME DI MERCATO: NEUTRO / LATERALE | VIX 18,39 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (150,97) | FUTURE VIX PRIMA SCADENZA: 19,120
Il mercato in breve
In sintesi. L’expiry di venerdì è prezzato questa mattina a 104,90 punti S&P 500 (1,37%), contro 135,65 rilevati dalla stessa chain con lo stesso metodo 24 ore prima. Le sedute residue sono quattro invece di cinque, e il solo effetto tempo avrebbe portato la banda a circa 121 punti: circa 16 punti sono quindi usciti oltre il decadimento. Il contratto include ancora la decisione di mercoledì della Federal Reserve, le riunioni della BCE e della Bank of Japan e le trimestrali di tre heavyweights dell’indice.
Mercati. L’S&P 500 ha chiuso a 7.676,77 (+0,70%) e il Nasdaq 100 a 29.273,40 (+1,09%), dopo il deposito dei documenti per la quotazione di Anthropic, che ha riacceso l’appetito per i temi legati all’intelligenza artificiale. L’indice equal-weight è salito di 0,35%, circa la metà della mossa cap‑weighted, con megacap divise: Tesla +5,21%, Nvidia +2,39%, Microsoft +1,54%, mentre Meta -1,88%, Apple -1,10% e Alphabet -1,06%. L’Europa ha chiuso in rialzo e l’Asia ha seguito martedì, con il Kospi a +3,75%.
Curva della volatilità. Il VIX1D è sceso a 10,49, nel quintile inferiore del proprio intervallo a 60 sedute, mentre il VIX3M si è mosso poco a 19,94. Il rapporto tra i due è sceso a 0,57 da 0,86: una singola seduta è oggi prezzata a poco più della metà del “mese”.
Singoli titoli. Su un universo costante di 524 sottostanti, la mediana dell’IV Rank è scesa a 45,9 da 47,7. La flessione ha interessato soprattutto i prodotti d’indice più che le società operative; dove i rank sono saliti, i nomi hanno in calendario la pubblicazione dei risultati.
Flussi. Il posizionamento di lunedì è andato in direzione opposta alla calma apparente: acquisti netti di put su indice e di call sulla volatilità d’indice mentre il cash salivava; downside acquistato su Meta e nel comparto semiconduttori. I flussi su tassi, settori e commodity non hanno offerto una direzione leggibile.
Intervallo atteso per la settimana. Intorno alla chiusura di venerdì il mercato delle opzioni prezzava 137,05 punti per la settimana. Con una seduta su cinque completata è stato utilizzato il 39% della banda, verso l’alto.
Trimestrali e catalizzatori. Lo scarto rispetto alla storia a otto rapporti varia da 1,4x (Novo Nordisk) a 0,7x (Microsoft, risultati mercoledì). Oggi sono attesi ordini di beni durevoli e fiducia dei consumatori USA; prende avvio la riunione di due giorni della Federal Reserve.
Il quadro complessivo. L’expiry odierna prezza 0,49% e quella di venerdì 1,37%. Il dato più rilevante è lo spostamento nella struttura di correlazione: la correlazione implicita è scesa del 7,00% a 13,95 dal massimo d’archivio, mentre la dispersione è salita del 2,95% a 38,02. La settimana risulta quindi prezzata più come sequenza di eventi societari distinti che come evento unitario d’indice, nonostante un calendario macro invariato. I flussi di lunedì, con acquisti di protezione sull’indice durante il rialzo, offrono un segnale opposto.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
Il deposito dei documenti per la quotazione di Anthropic ha riaperto il tema IA. I semiconduttori hanno guidato il movimento (Philadelphia Semiconductor +2,8%) e l’impulso è proseguito in Asia martedì, con SoftBank circa +5% e Kospi sopra +3% sostenuto dalla domanda di memoria.
Sotto la superficie, la seduta di lunedì non è stata monolitica. Tesla è salita del 5,21% dopo un upgrade di un broker che ha ipotizzato una possibile combinazione con SpaceX. Meta è scesa dell’1,88% dopo l’annuncio di piani per raccogliere fino a 95 miliardi di dollari a supporto dell’investimento in IA. Un titolo è stato ricalibrato su ciò che potrebbe ricevere, l’altro su ciò che dovrà spendere.
Fuori dall’equity, progressi diplomatici in Medio Oriente hanno ridotto il premio sul greggio: Brent sotto 115 dollari. In Brasile, un esito elettorale a sorpresa ha indebolito il real di quasi il 9%, spingendo al ribasso zucchero (-5,6%) e caffè (-3,7%).
Panoramica dei mercati
- USA (chiusura di lunedì 26 ottobre): S&P 500 7.676,77 (+0,70%), Nasdaq 100 29.273,40 (+1,09%), Dow Jones 52.361,58 (+0,28%). S&P 500 equal‑weight +0,35%. Tra i maggiori: Tesla +5,21%, Nvidia +2,39%, Microsoft +1,54%, Meta -1,88%, Apple -1,10%, Alphabet -1,06%. Tecnologia +1,69%, communication services -1,57%.
- Europa: Stoxx 600 +0,77% a 640,67, DAX +0,91% a 25.410,84, CAC 40 +0,83%, banche dell’Eurozona +1,27%.
- Asia (mattina di martedì): Nikkei 225 +1,7%; Kospi +3,75% a 5.674,71; Hang Seng -0,14%; CSI 300 -0,13%.
- Commodity e tassi: Brent sotto 115, WTI intorno a 101. Oro poco sopra 4.030; argento su minimo di 11 mesi a 53,75 (gold/silver ratio 75,0). Treasury: 2 anni 4,72%, 10 anni 4,99% (entrambi in calo martedì). Bitcoin attorno a 79.638, maggiore ETF su bitcoin a 45,22.
- Regime di mercato: neutro e nervoso; VIX 18,39, curva spot in contango, SKEW elevato a 150,97.
Livelli d’indice e letture di volatilità dall’export della watchlist alle 05:00 CET del 27 ottobre 2026 (chiusure USA di lunedì); dettagli su tassi, petrolio e singoli titoli dal Saxo Market Quick Take della stessa mattina. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
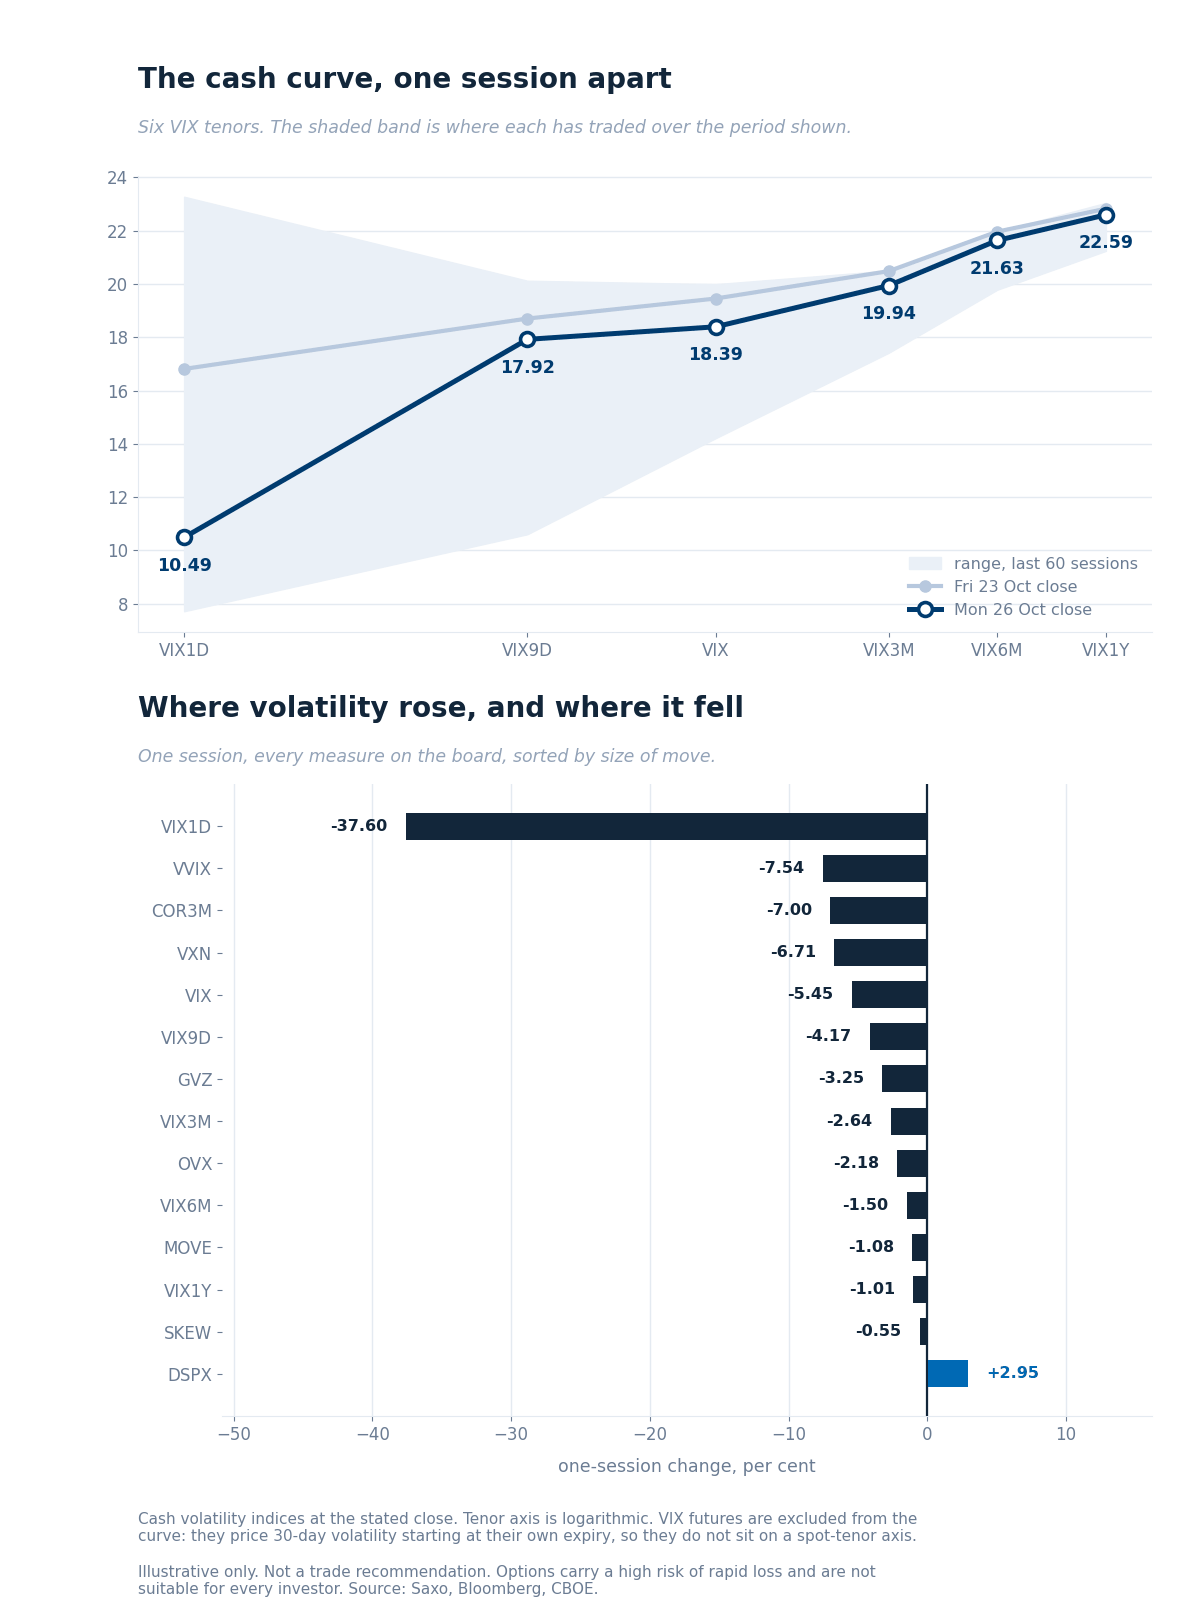
La curva cash confrontata con la sessione precedente su ciascuna scadenza nell’intervallo a 60 sedute, con il cambiamento su una seduta per ogni misura. Fonti: Saxo, Bloomberg, CBOE.
Il calo ha interessato la parte front, non l’intera curva. Sulle 105 sedute arretrate dal 15 giugno, il VIX9D a 17,92 resta elevato nel proprio intervallo e il VIX3M a 19,94 è sopra la propria mediana (18,96), mentre il VIX1D a 10,49 scivola nel quintile inferiore. In pratica, è stata “rimossa” una seduta; la forma oltre quel punto è rimasta sostanzialmente intatta.
Rapporti. VIX1D/VIX a 0,57 (da 0,86): il prezzo della singola seduta si colloca poco sopra la metà del mese. VIX3M/VIX in rialzo a 1,08 (da 1,05), in ripidezza dopo l’appiattimento della scorsa settimana. VXN/VIX a 1,43.
Futures sul VIX. Novembre guida a 19,120, premio di 0,73 rispetto allo spot (venerdì era piatto), con dicembre a 19,170. La parità put‑call sulle opzioni del 18 novembre restituisce un forward di 19,17 e su quelle del 16 dicembre di 19,20, coerente sui cinque strike più vicini: la struttura a termine risulta allineata e il kink di novembre si è appiattito in un contango superficiale.
Tassi e correlazione. La correlazione implicita è scesa del 7,00% a 13,95 dopo il 15,00 segnato nella seduta precedente (massimo della serie), mentre la dispersione è salita del 2,95% a 38,02. Lo SKEW si è rilassato a 150,97, sopra la mediana (145,66). L’indicatore di volatilità obbligazionaria è rimasto a 102,20 vicino alla parte alta del proprio intervallo; la volatilità sull’oro a 23,55 è prossima al fondo del proprio.
Volatilità dei singoli titoli
Questa volta, oltre agli indici, si sono mossi anche i singoli titoli. Su un universo invariato di 524 sottostanti, la mediana dell’IV Rank scende a 45,9 da 47,7. La media resta a 48,8 e la mediana percentile a 64,7: si è spostata la distribuzione, non l’intera popolazione.
La compressione del rank si concentra sui prodotti d’indice. L’ETF Nasdaq 100 perde 15,1 punti di rank e l’ETF dei communication services 18,4, entrambi strumenti “panieri”. Dove i rank salgono, è per effetto evento: T‑Mobile US +10,7 punti in vista dei risultati di mercoledì; Siemens Energy +20,8; Corbion +21,8.
Questa biforcazione replica su un secondo dataset la lettura della correlazione: il premio esce dagli strumenti che prezzano l’indice come oggetto unico e permane su quelli che prezzano il “pomeriggio” di una singola società.
Nota sul significato del rank: un titolo può mostrare simultaneamente un rank 45,9 e un percentile 64,7. Il rank misura la posizione dell’IV rispetto agli estremi a 12 mesi; il percentile indica la percentuale di giorni in cui l’IV è stata più bassa. Un singolo spike innalza il massimo annuale e deprime il rank pur lasciando elevato il percentile.
Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Basato sul posizionamento a fine giornata del 26 ottobre (flussi di ieri), non sull’azione di prezzo odierna.
- Singoli titoli. Lettura difensiva contro una tape in rialzo: acquisti di downside all’ask su Meta e nel comparto semiconduttori durante una seduta positiva per il settore; contestualmente, vendita al bid di upside su novembre su Meta e Broadcom. Il resto del premio si concentra in strutture paired e stampe mid‑market senza lato aggressore evidente.
- Settori ed ETF. Un segnale netto e poco altro: acquisti di put d’indice e di call sulla volatilità d’indice nei grandi fondi, classificati come coperture (anche nei report sui semiconduttori) in una settimana ricca di eventi. Flussi su tassi, strumenti risk‑off, financials, metalli e crypto privi di direzione leggibile.
A che punto siamo nell'intervallo settimanale
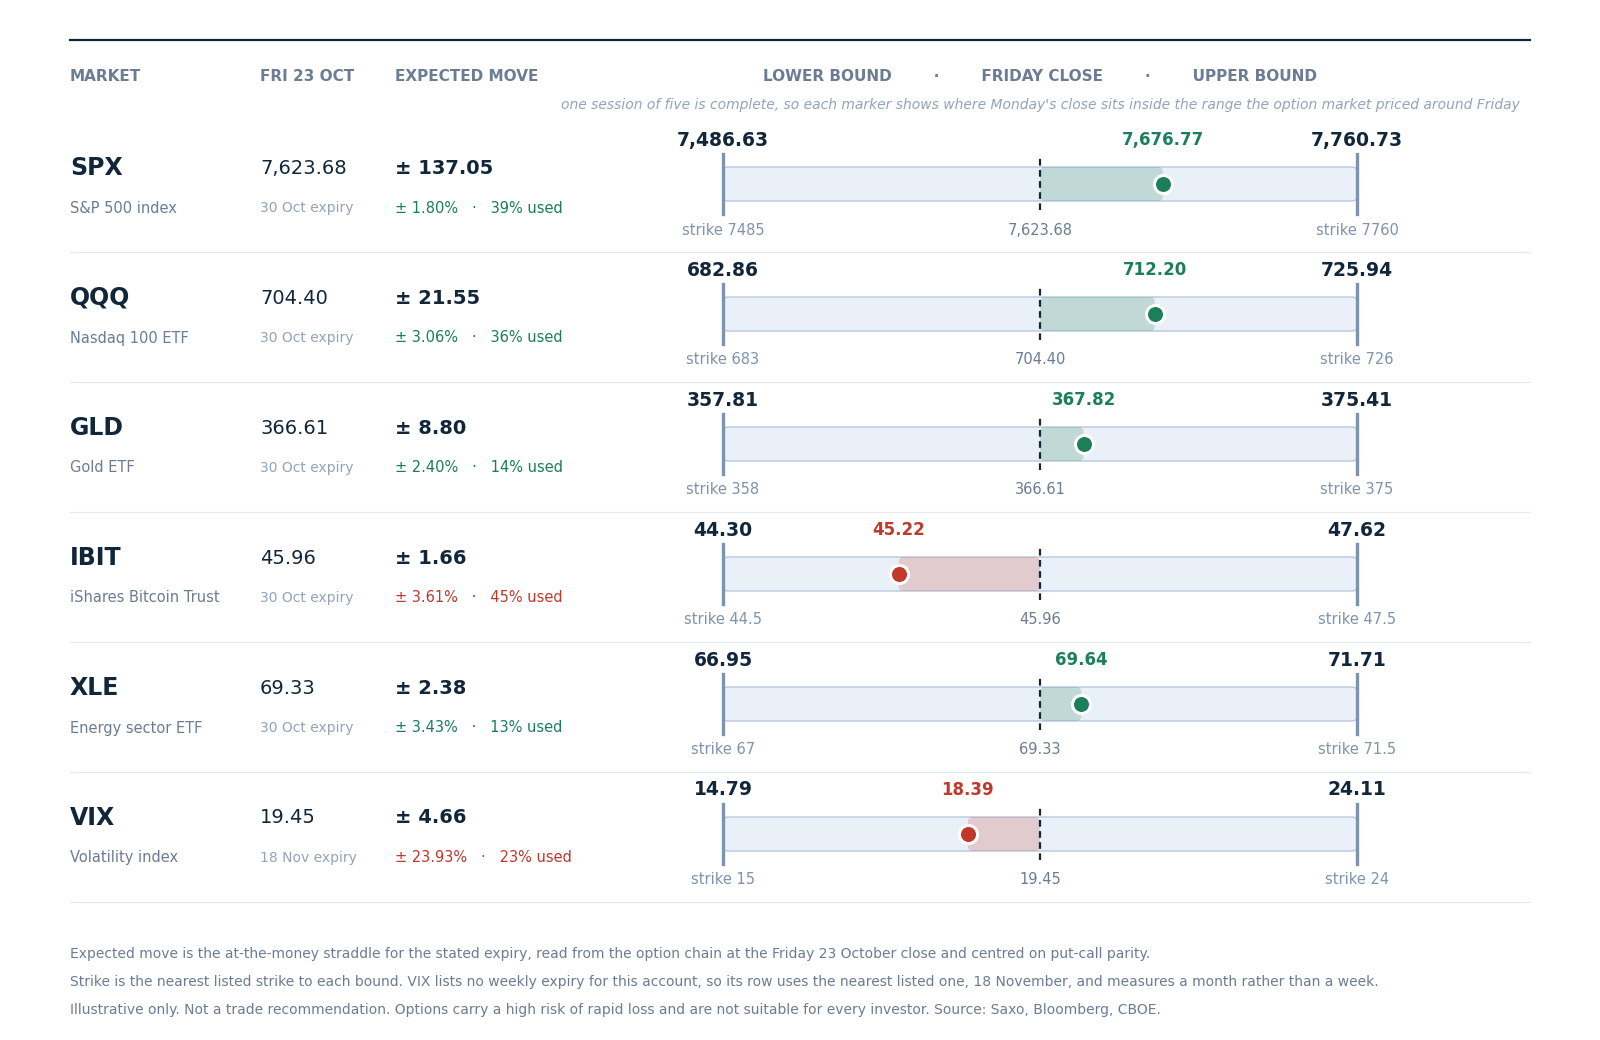
L'intervallo prezzato per questa settimana intorno alla chiusura di venerdì 23 ottobre, con la chiusura di lunedì all’interno. Straddle at‑the‑money dalla chain Saxo, centrati sulla parità put‑call. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 ha aperto la settimana con una banda di 137,05 punti (1,80%), da 7.486,63 a 7.760,73. La chiusura di lunedì a 7.676,77 ha utilizzato il 39% della banda verso l’alto, lasciando 84 punti al top e 190 al bottom.
L’ETF Nasdaq 100 ha impiegato il 36% della propria banda (3,06%) verso l’alto, mentre l’ETF sul bitcoin ha usato il 44% della banda (3,61%) al ribasso, unica riga con inclinazione negativa. Oro al 14% di 2,40%; energia al 13% di 3,43%. La riga “volatilità” usa l’expiry del 18 novembre (circa un mese) e si colloca 23% sotto l’anchor.
Da notare che la banda è stata successivamente ridimensionata, come mostrato nella sezione di pricing.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili.
I catalizzatori di oggi
- 13:30 CET: ordini di beni durevoli preliminari (settembre), consenso 1,5% dopo un mese piatto.
- 14:00 CET: indice prezzi delle abitazioni (agosto); 15:00 CET indice manifatturiero Richmond Fed, fiducia dei consumatori (ottobre, consenso 81,0 vs 81,9) e vendite di nuove abitazioni.
- 18:00 CET: asta del Tesoro USA sui quinquennali, dopo domanda debole all’asta dei biennali.
- Trimestrali oggi: Visa, Coca‑Cola, HSBC, Novartis, Boeing, S&P Global.
- Overnight: inflazione australiana, poi decisione della Reserve Bank of New Zealand.
Inizia la riunione di due giorni della Federal Reserve. L’Europa è già uscita dall’ora legale, gli USA no: fino al 1° novembre la sessione cash USA va dalle 14:30 alle 21:00 CET. La decisione di mercoledì alle 19:00 CET cade quindi all’interno della seduta (conferenza stampa alle 19:30).
Quadro delle trimestrali
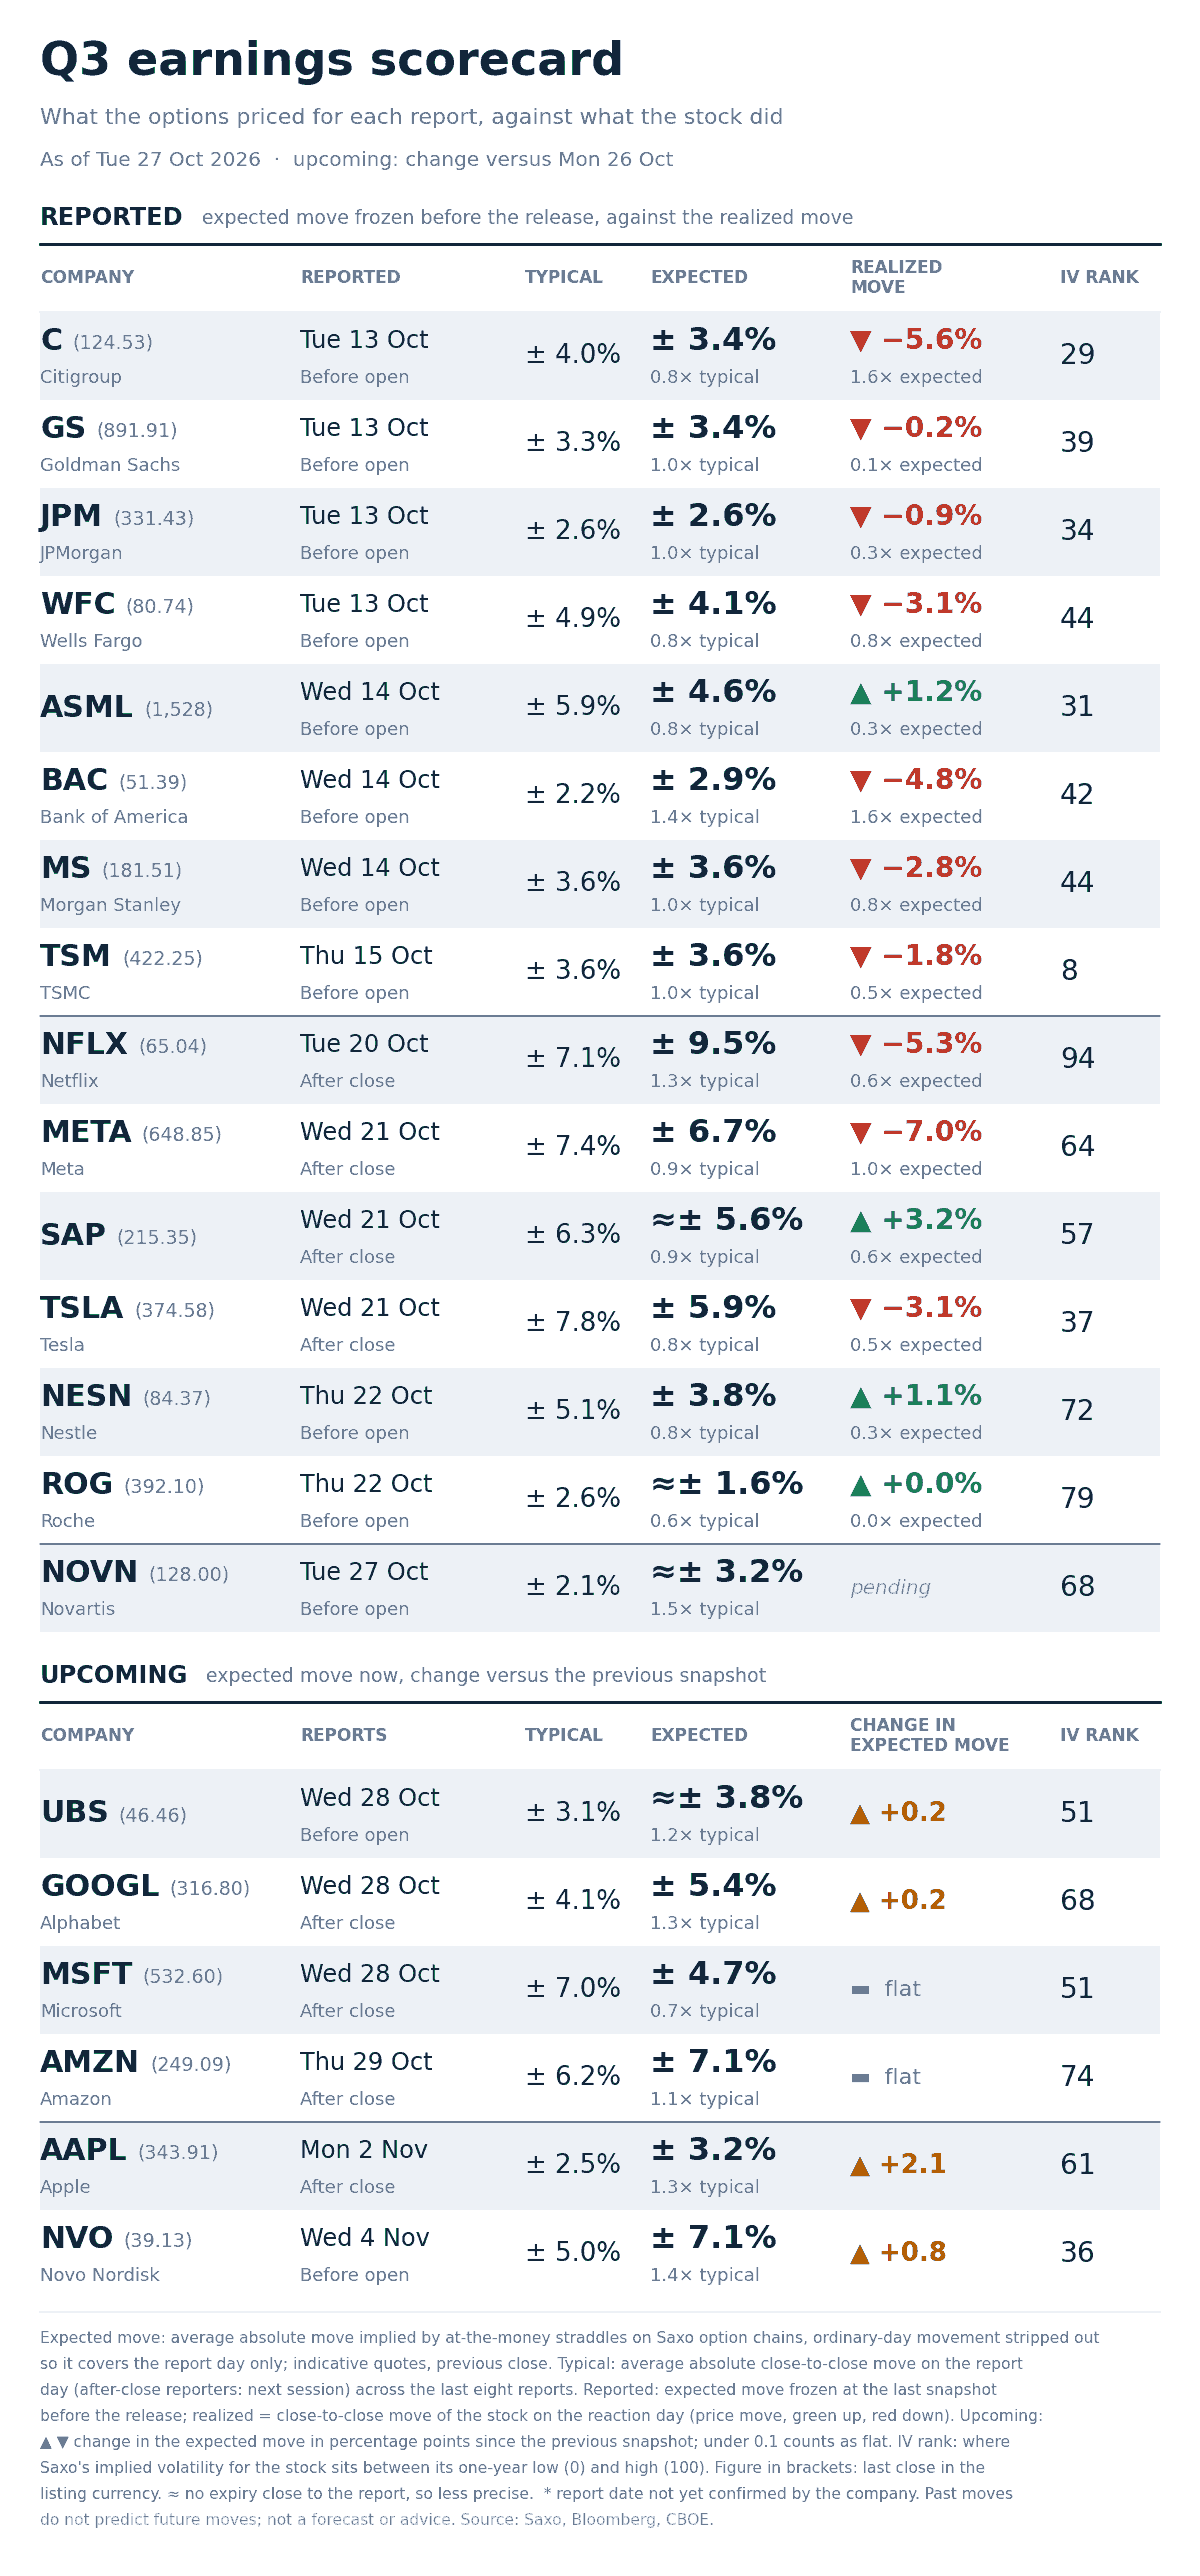
Movimento atteso implicito per ciascun giorno di pubblicazione rispetto alla media delle ultime otto trimestrali per ogni titolo. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Lo scarto tra premio implicito e movimento medio si è ristretto: da un massimo di 1,4x a un minimo di 0,7x. Novo Nordisk è la più “cara”, con 7,1% atteso per il 4 novembre contro media 5,0%. Microsoft è la più “economica”, 4,7% per mercoledì contro storia 7,0%, unica tra le cinque big a essere prezzata sotto la propria media. Alphabet 5,4% contro 4,1%, Amazon 7,1% contro 6,2%.
IV Rank e premio evento misurano grandezze diverse: Amazon ha il rank più alto del gruppo (74) e prezza 7,1%; Novo Nordisk ha il rank più basso (36) ma il premio evento più ricco (circa 1,4x la storia). Il rank descrive la posizione dell’IV nell’anno; il premio evento descrive una singola giornata.
Prossimi appuntamenti: UBS, Alphabet e Microsoft mercoledì; Amazon giovedì; Apple lunedì 2 novembre.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili.
Cosa sta prezzando il mercato
- Forchetta implicita per la seduta: le opzioni sull’S&P 500 prezzano 37,80 punti (0,49%) per l’expiry di oggi, calcolati dallo straddle at‑the‑money (chain Saxo) centrato sulla parità put‑call. L’edizione di ieri citava un contratto diverso, quindi non è applicabile un confronto diretto.
- Forchetta implicita per l’evento: l’expiry del 30 ottobre prezza 104,90 punti (1,37%). Ieri mattina, letta allo stesso modo, quotava 135,65 con cinque sedute residue; oggi ne restano quattro, e il solo tempo l’avrebbe portata a circa 121. risultano quindi usciti circa 16 punti oltre il decadimento, con il contratto che ancora include Fed, BCE, BoJ e tre grandi trimestrali.
- Indicazioni sulla correlazione: correlazione implicita -7,00% a 13,95 (dal massimo d’archivio), dispersione +2,95% a 38,02. La struttura dei prezzi sconta meno co‑movimento d’indice e maggiore divergenza tra singoli nomi.
- Segnale di rischio di coda: SKEW a 150,97, sopra la mediana (145,66) nonostante il crollo dell’indicatore a un giorno: il costo delle ali lontane si muove in modo in parte indipendente dal prezzo della prossima seduta.
Rimane aperto se una settimana possa diventare meno costosa a parità di calendario: il premio è uscito dall’intero contratto più che dalla singola giornata, mentre le letture di correlazione/dispersione inquadrano aspettative orientate a price action “nome per nome” tra mercoledì e giovedì. I flussi (acquisti di protezione d’indice durante il rialzo) segnalano una postura più prudente sull’aggregato.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili al proprio caso. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.