Accedi a tutte le piattaforme da un solo conto

Volatilità in rialzo, ma l’S&P 500 resta al 3% della banda settimanale - Options Brief - 23 ottobre 2026
Opzioni 10 minutes to read

Riassunto: giovedì ha tolto 93 punti all'S&P 500 e ha lasciato l'indice quattro punti in più sulla settimana. Il mercato delle opzioni ha passato la seduta a riprezzare i prossimi giorni piuttosto che il mercato.
L’S&P 500 è in progresso di quattro punti su base settimanale e tutte le misure di volatilità del pannello sono salite insieme all’indice.
REGIME DI MERCATO: NEUTRALE / LATERALE | VIX 19,03 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (152,39) | FUTURE VIX PRIMA SCADENZA: 19,410
Il mercato in breve
In sintesi. Il ribasso di giovedì è stato ampio a livello di indice, ma poco rilevante su base settimanale. L’S&P 500 ha perso il 1,21% mentre la versione equal-weight è salita dello 0,77%; dopo quattro sedute su cinque, l’indice ha utilizzato appena il 3% dell’intervallo prezzato dal mercato delle opzioni per la settimana. Il riprezzamento si è concentrato sulla parte iniziale della curva: una singola seduta ora costa 0,80 del mese contro 0,68 il giorno precedente.
Mercati. L’S&P 500 ha chiuso a 7.663,43, il Nasdaq 100 ha ceduto il 2,90%, i semiconduttori il 5,99% e Meta il 6,98% dopo piani di capex annui per 135–145 miliardi di dollari. Hanno chiuso in rialzo utilities, healthcare e financials. I Treasury USA hanno registrato la migliore seduta in oltre due anni: il decennale è sceso sotto il 5% per la prima volta in un mese, a 4,97%. Il Brent è rimasto vicino a 114 dollari mentre l’oro è scivolato sotto 4.000. L’Europa ha perso circa un punto percentuale con le banche dell’area euro a -4,17%; l’Asia si è stabilizzata nella notte.
Curva della volatilità. Tutte le 14 misure monitorate sono salite. La volatilità a un giorno è aumentata del 33,39% a 15,18 e quella a nove giorni del 21,76%, contro il 2,68% della misura a un anno. L’indicatore obbligazionario è salito dell’11,36% a 106,85. Il future VIX di prima scadenza è novembre a 19,410, sopra dicembre a 19,270, mentre la curva spot prosegue al rialzo. La correlazione implicita è cresciuta del 13,48% a 14,56 e la dispersione si è attestata a 37,80.
Singoli titoli. L’indice si è mosso più dei titoli sottostanti. L’IV Rank mediano è salito a 46,7 da 42,8 su 187 sottostanti USA, incremento modesto; al contrario, la volatilità implicita dell’ETF Nasdaq 100 è cresciuta del 20,9% e il suo rank a 72,3 da 43,0. I rank più elevati si trovano in consumer discretionary ed energy, non nei segmenti maggiormente colpiti dalle vendite.
Flussi. I dieci report di flusso non offrono una direzione leggibile: le due linee con lato esplicito erano coperture creditizie, non azionarie.
Intervallo atteso per la settimana. L’S&P 500 ha utilizzato il 3% della propria banda, l’oro il 166% chiudendo sotto il limite inferiore. L’ETF Nasdaq 100 ha usato il 29% e l’ETF sul bitcoin il 5%.
Trimestrali e catalizzatori. UBS scambia a 2,1x rispetto alla propria media a otto trimestrali in vista di mercoledì, Apple a 0,4x in vista di giovedì. Oggi escono i PMI flash di area euro e Stati Uniti; entrambi i dati USA ricadono nella seduta su cui si regola l’expiry odierna. L’expiry del 30 ottobre, che copre la decisione Fed del 28 ottobre, prezza l’1,895%.
Il quadro complessivo. L’expiry di oggi prezza lo 0,723%, contro i 59,60 punti quotati per lo stesso contratto una seduta fa, quando il solo decadimento avrebbe lasciato circa 42,1. A nostro avviso si tratta di un riprezzamento del front-end più che dell’insieme del mercato.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
I Treasury USA hanno registrato la seduta più forte in oltre due anni. Il rendimento biennale è sceso di circa 20 punti base in intraday per poi stabilizzarsi vicino al 4,65%; il decennale ha chiuso sotto il 5% per la prima volta in un mese, a 4,97%. Il driver è stato più equity-driven che macro: le richieste iniziali di sussidio di disoccupazione negli USA sono calate di 6.000 a 194.000, minimo da metà luglio.
Al centro della price action un secondo giorno di dubbi sul ritorno economico della spesa per l’intelligenza artificiale. Meta ha perso il 6,98% nonostante ricavi in crescita, mentre gli investitori hanno valutato capex annui tra 135 e 145 miliardi di dollari e la creazione di una nuova classe di azioni senza diritto di voto per sostenerne il finanziamento. L’indice Philadelphia Semiconductor è sceso del 6,7%.
Il petrolio ha mosso nella direzione opposta: il Brent è rimasto vicino a 114 dollari in scia agli attacchi alle infrastrutture saudite, mantenendo un rischio inflazionistico in contrasto con il rally obbligazionario originato da preoccupazioni opposte.
Panoramica dei mercati
Livelli rilevati alle 06:00 CET del 23 ottobre 2026. I dati statunitensi ed europei si riferiscono alla chiusura di giovedì 22 ottobre; quelli asiatici alla seduta di venerdì.
- Stati Uniti (chiusura di giovedì 22 ottobre): S&P 500 7.663,43 (-1,21%), Nasdaq 100 28.958,69 (-2,90%), Dow Jones 52.873,28 (+0,02%). L’S&P 500 equal-weight +0,77%; semiconduttori -5,99%, tecnologia -3,29%. In positivo utilities, healthcare e financials.
- Europa: Stoxx 600 -1,05% a 637,75, Euro Stoxx 50 -1,94%, DAX -1,07%. Banche area euro -4,17%. ASML -5%. Lo spread decennale Germania–Francia ha chiuso sopra 174 pb, il massimo del ciclo dal 2012.
- Asia (seduta di venerdì): Hang Seng +0,58% a 23.066,79; CSI 300 -0,54%. Nikkei 225 -0,6%; il Kospi ha recuperato da un -4% intraday a chiusura vicino alla parità. Taiwan chiusa per tifone.
- Materie prime e tassi: Brent 113,65, WTI 100,05. Futures sull’oro -0,77% a 4.029,20; l’ETF aurifero -2,63%, con oro spot sotto 4.000 nella notte. Argento su minimo di 11 mesi vicino a 54; gold miners -5,80%. Treasury: 10 anni 4,966%, 30 anni 5,292%, 2 anni 4,654%, tutti in calo. Bitcoin stabile a 81.770 mentre il maggiore ETF sul bitcoin -3,72%.
- Regime di mercato: neutrale/laterale; VIX 19,03, curva spot in contango, SKEW elevato a 152,39.
Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
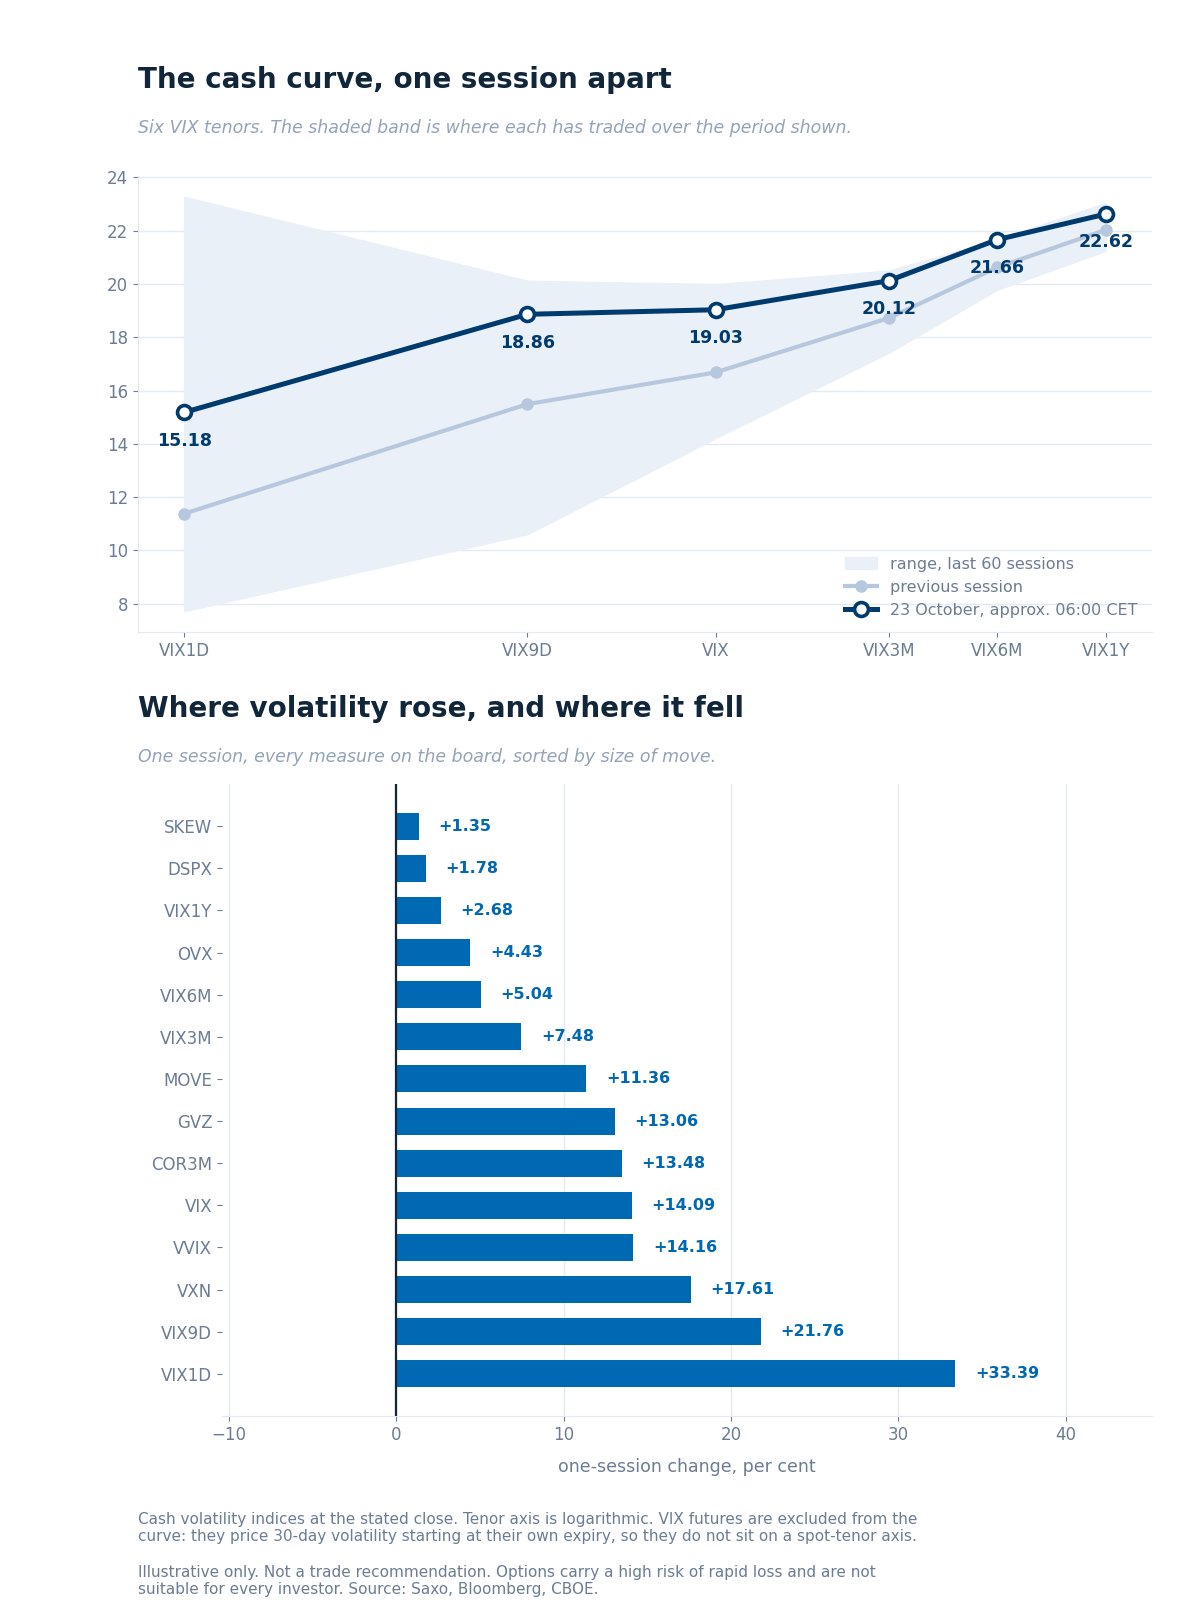
La curva della volatilità spot confrontata con la seduta precedente, all’interno dell’intervallo delle ultime 60 sedute per ciascuna scadenza, con la variazione giornaliera degli indicatori monitorati. Fonti: Saxo, Bloomberg, CBOE.
Tutte le quattordici misure del pannello sono salite: è il fatto più rilevante della seduta. La parte iniziale ha guidato il movimento: VIX1D +33,39% a 15,18, VIX9D +21,76% a 18,86, contro il 2,68% della misura a un anno. L’intera curva si colloca ora nella metà superiore del proprio range a 60 sedute, anziché sul fondo.
Rapporti. VIX1D/VIX a 0,80 da 0,68: una singola seduta è prezzata molto più vicina al mese rispetto a ieri. VIX3M/VIX scende a 1,06 da 1,12 poiché il front si è riavvicinato al back. VXN/VIX sale a 1,51 da 1,46, con l’indicatore del Nasdaq a 28,72: qui si è concentrato il riprezzamento.
Future sul VIX. Front novembre a 19,410, seconda scadenza dicembre a 19,270 (rapporto 1,005). La serie è rollata mercoledì 21 ottobre, quindi entrambe le letture settimanali si riferiscono al medesimo contratto novembre: è salito di 0,710 mentre lo spot è cresciuto di 2,35, comprimendo il premio su spot a 0,38 punti da 2,02. La curva spot resta comunque in salita su tutto l’arco: il “kink” riguarda solo i future. La finestra di novembre include la decisione Fed del 28 ottobre, le trimestrali delle mega-cap e le elezioni di midterm del 3 novembre.
Tassi e correlazione. L’indicatore di volatilità obbligazionaria è salito dell’11,36% a 106,85; la volatilità dell’oro del 13,06% a 24,15. La correlazione implicita è aumentata del 13,48% a 14,56; la dispersione del 1,78% a 37,80.
Volatilità dei singoli titoli
Le misure sull’indice si sono mosse più dei singoli titoli. Su un campione invariato di 187 sottostanti USA, l’IV Rank mediano è salito a 46,7 da 42,8; su 337 titoli dell’Eurozona è passato a 47,6 da 45,9. Sul set valido comune di 524 nomi, la volatilità implicita mediana è aumentata di 0,74 punti al 33,53%; la quota USA con rank superiore a 50 è salita al 44,9% dal 36,9%.
In sintesi, la superficie è salita in modo ampio ma poco profondo: 197 dei 524 nomi hanno guadagnato oltre cinque punti di rank, mentre 44 ne hanno persi più di cinque. È una deriva, non uno shock.
Il riprezzamento più netto si è concentrato sugli ETF. La volatilità implicita sull’ETF Nasdaq 100 è salita del 20,9% e il suo rank a 72,3 da 43,0; l’ETF semiconduttori è passato a rank 50,9 da 31,4, mentre la maggior parte dei singoli titoli si è mossa fra 0 e +10% di IV. A nostro avviso, questo divario è ciò che un evento “a livello indice” lascia sulla superficie, e spiega perché la correlazione implicita sia salita mentre la dispersione è rimasta quasi invariata.
I rank più alti non coincidono con i nomi più venduti. Tra i titoli USA, i rank mediani più elevati sono nel consumer discretionary a 69,0 e nell’energy a 66,5, contro 39,8 per i semiconduttori. Il rank di Nvidia è salito a 53,6 da 36,6, mentre quello di Meta è sceso a 42,6 da 63,9 man mano che il premio evento è uscito post-results. Nota: le front maturities delle mega-cap scadono oggi, quindi su una sola seduta opera anche un effetto di roll.
Le performance passate non sono indicative dei risultati futuri. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 22 ottobre: descrivono il posizionamento di ieri, non l’andamento dei prezzi di oggi.
- Singoli titoli. Nessuna direzione leggibile. Nei dieci report le linee principali sono pacchetti di put deep in the money, roll e stampa a mid-market senza lato chiaro; la prevalenza di premio put è un artefatto di valore intrinseco più che un segnale di view.
- Settori ed ETF. Lettura altrettanto opaca, con due eccezioni: acquisti confermati (lato ask) di protezione sull’high-yield credit e una put molto out of the money su una banca regionale acquistata in vista della riunione Fed della prossima settimana. Si tratta di coperture creditizie più che azionarie.
A che punto siamo nell'intervallo settimanale
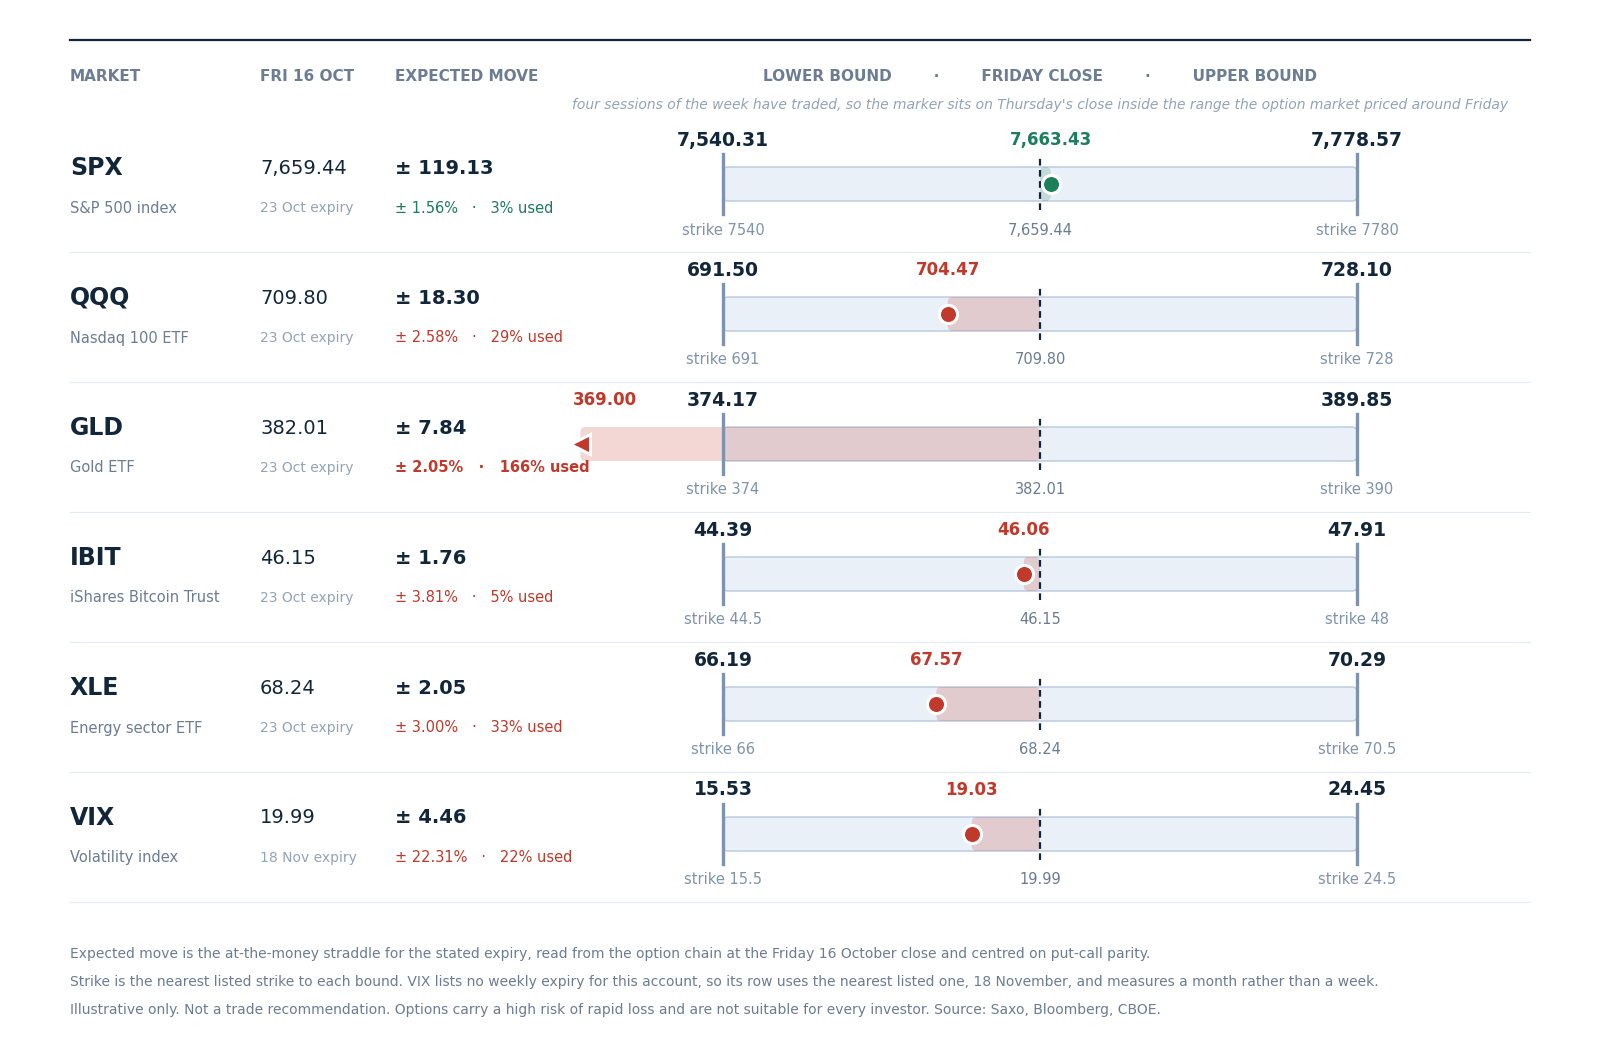
L’intervallo prezzato dal mercato delle opzioni per questa settimana rispetto alla chiusura di venerdì 16 ottobre, con lo strike più vicino a ciascun limite. Quattro sedute sono trascorse, quindi il marcatore è sulla chiusura di giovedì. A solo scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Dopo quattro sedute l’S&P 500 ha utilizzato il 3% dei 119,13 punti, pari all’1,56%, prezzati intorno alla chiusura di venerdì, e si trova 3,99 punti sopra l’avvio di settimana. Il calo di giovedì di 93,74 punti ha restituito i progressi delle quattro sedute precedenti più che aprire una nuova banda.
L’oro è all’estremo opposto: ha consumato il 166% della propria banda, chiudendo a 369,00 contro un lower bound di 374,17. Quell’intervallo si è esaurito prima della fine della settimana.
Nel mezzo, l’ETF Nasdaq 100 ha utilizzato il 29% verso il basso, l’energia il 33% e l’ETF sul bitcoin il 5%. La riga “volatilità” usa la scadenza quotata più vicina (18 novembre), quindi misura circa un mese e non è comparabile con le cinque righe sopra.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
I catalizzatori di oggi
- 08:00 CET vendite al dettaglio UK (settembre).
- 09:15–10:30 CET PMI flash di ottobre per Francia, Germania, area euro e UK; aspettative di inflazione dei consumatori BCE alle 10:00.
- 15:45 CET PMI flash USA di ottobre; 16:00 sentiment Università del Michigan (ottobre).
- Trimestrali di oggi: American Express, Eni, SLB.
Entrambi i dati USA arrivano dopo l’apertura cash delle 15:30 CET e ben prima della chiusura (22:00 CET): l’expiry odierna si regola quindi sulla reazione a questi dati più che sull’attesa.
Quadro delle trimestrali
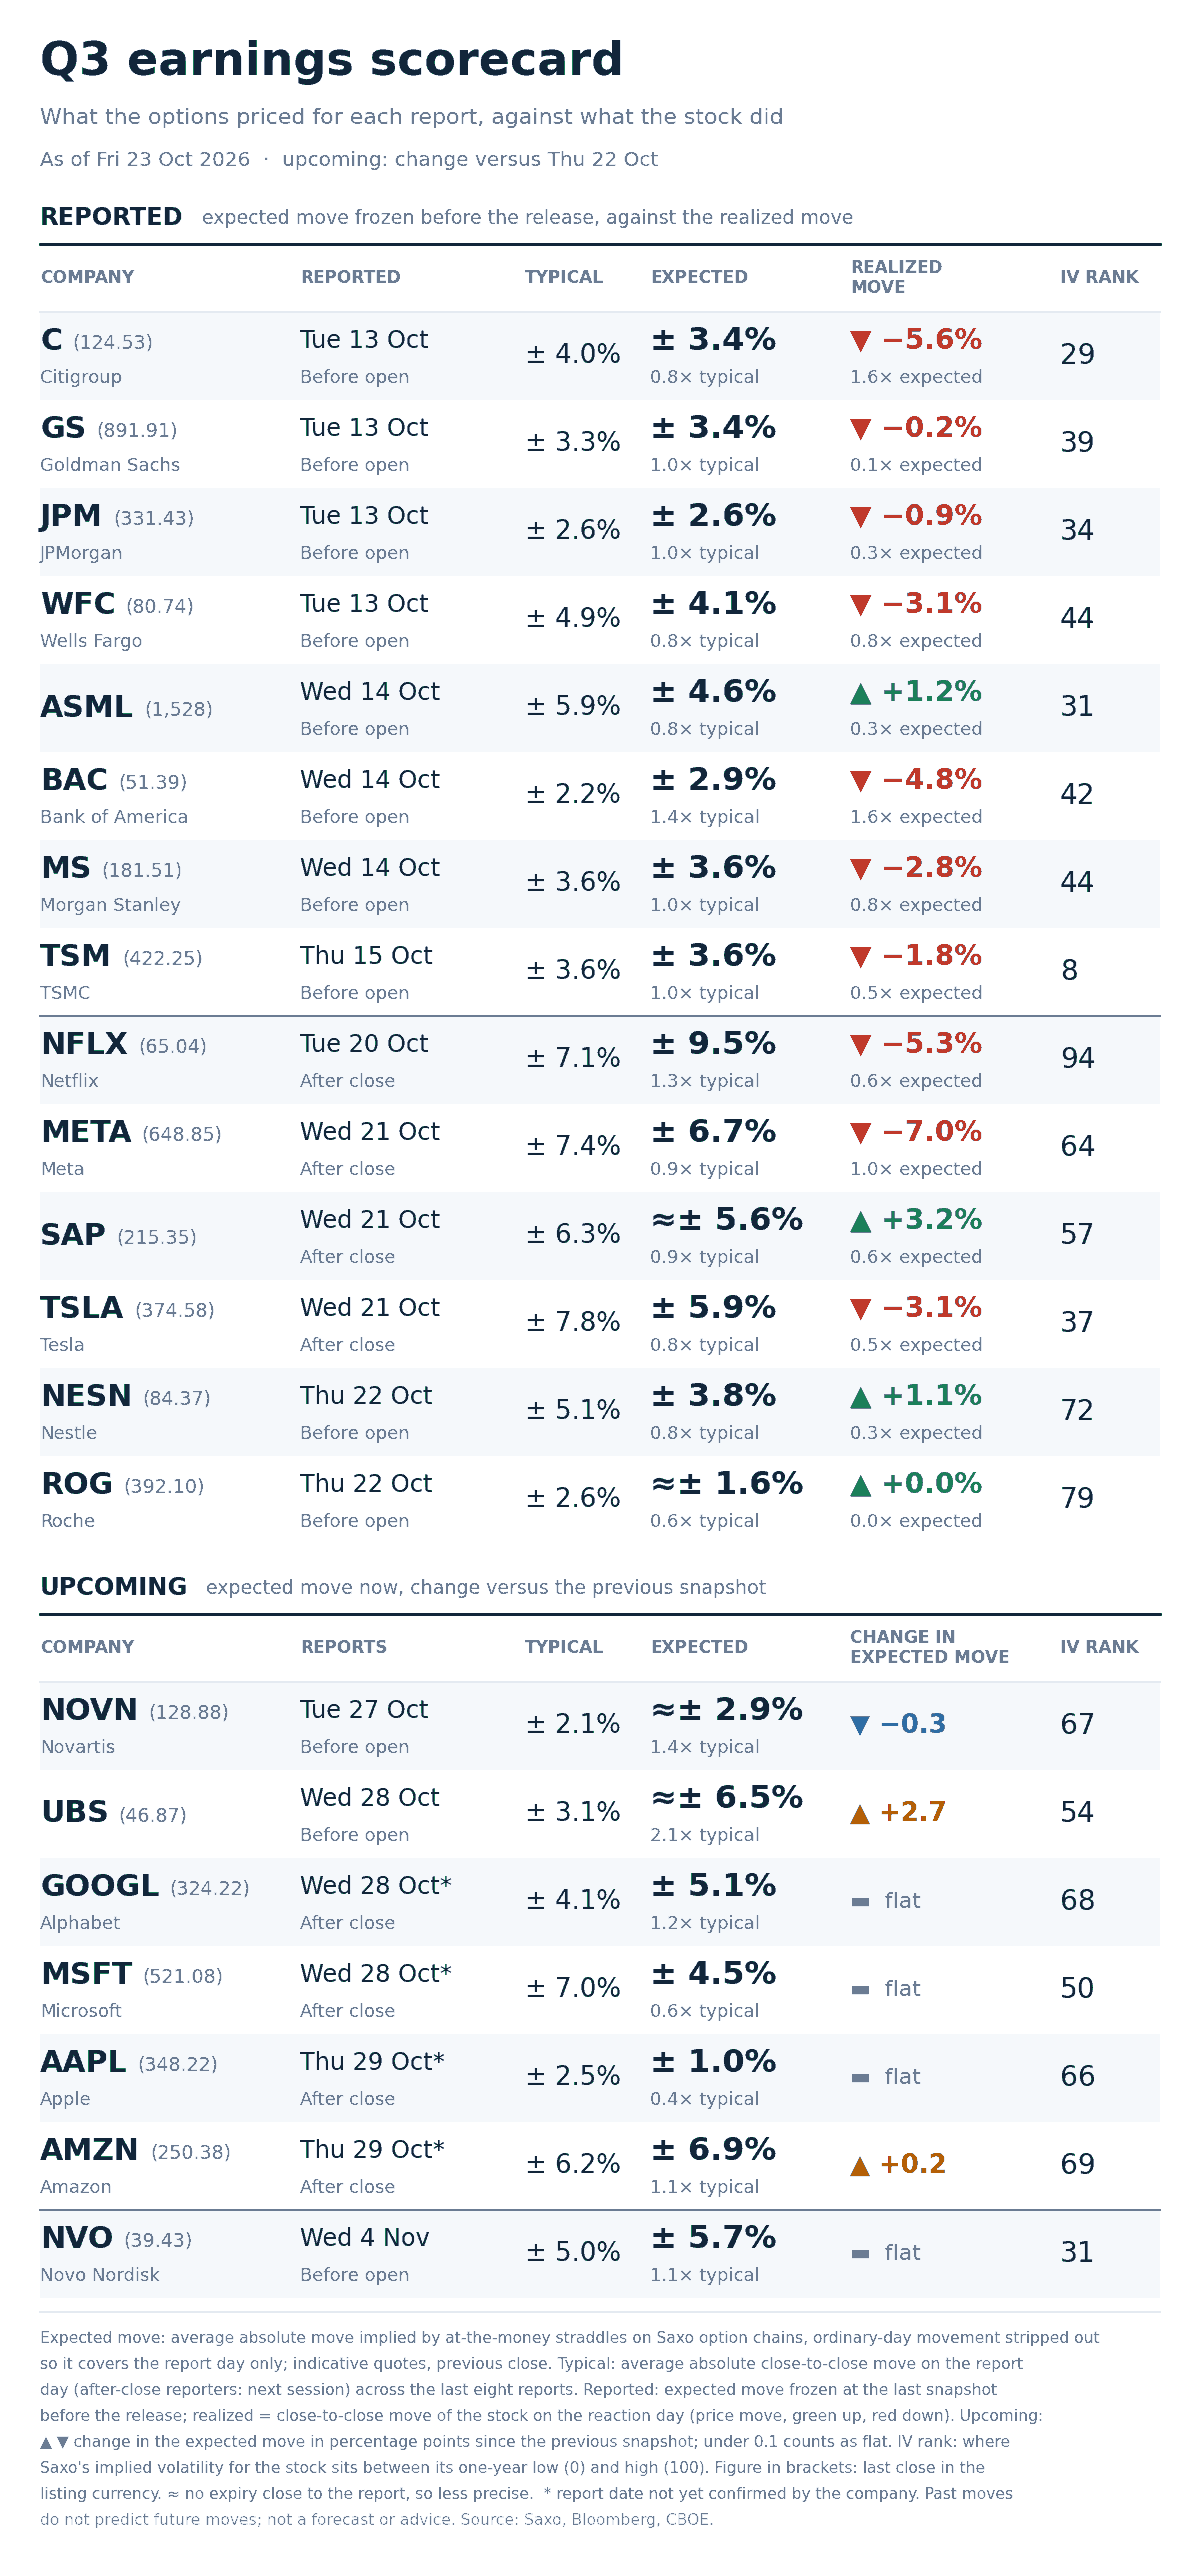
Movimento atteso implicito nelle opzioni per ciascun giorno di pubblicazione risultati rispetto alla media delle ultime otto trimestrali per ciascun titolo. A solo scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Lo scarto tra premio implicito e movimento medio a 8 trimestrali varia da 2,1x a 0,4x. UBS è la più “cara”: atteso 6,5% per mercoledì contro media 3,1%, dopo un incremento di 2,7 punti in una seduta. Apple è la più “economica”: atteso 1,0% contro media 2,5%; Microsoft segue a 4,5% contro 7,0% medio.
IV Rank e premio evento misurano dimensioni diverse, come mostra il pannello. Novartis ha rank 67 e prezza il 2,9%; Apple quasi lo stesso rank (66) ma prezza l’1,0%; UBS sta più in basso a 54 e prezza la mossa più ampia. Il rank misura la posizione nell’anno; il premio evento misura un solo giorno.
Meta è un caso “pulito”: prezzata al 6,7%, si è mossa del 7,0%. Prossimi focus: Novartis martedì; UBS, Alphabet e Microsoft mercoledì; Apple e Amazon giovedì.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: le opzioni SPX (SPXW) prezzano 55,45 punti (0,723%) per l’expiry odierna. Una seduta fa lo stesso contratto quotava 59,60 punti con due sedute residue. Il solo passare del tempo l’avrebbe portato a circa 42,1, quindi circa 13,3 punti sono entrati oltre il decadimento: è la misura più chiara del riprezzamento del front-end.
- Intervallo implicito per l’evento: l’expiry del 30 ottobre prezza 145,40 punti (1,895%) e copre la decisione della Federal Reserve del 28 ottobre. Non ci sono confronti like-for-like recenti su questa scadenza.
- Segnale di rischio di coda: SKEW +2,03 a 152,39 e indice di tail risk al 28,74%. Le code erano già care e sono diventate ancora più costose, a fronte di un indice in calo dell’1,21%.
- Indicazioni dalla correlazione: correlazione implicita +13,48% a 14,56 con dispersione a 37,80. A nostro avviso il mercato ha iniziato a pagare per movimenti più sincroni fra i titoli, sebbene 14,56 resti un livello basso e una singola seduta non definisca un regime.
La seduta è meglio interpretata come un riprezzamento dei prossimi giorni più che come un cambiamento strutturale. L’indice ha restituito i progressi della settimana, la parte iniziale della curva ha assorbito l’aggiustamento e i singoli titoli si sono mossi meno degli ETF che li rappresentano.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.