Accedi a tutte le piattaforme da un solo conto

Walmart è sinonimo di stabilità, ma la trimestrale può riservare sorprese
Opzioni 10 minutes to read
Riassunto: Walmart (WMT) è considerata un titolo stabile, ma in tre delle ultime quattro sedute successive alla trimestrale ha registrato movimenti superiori al 6%. L’articolo analizza cosa indica il mercato delle opzioni in vista dei risultati del 19 novembre, con un approfondimento su covered call e cash-secured put.
Quanto può incidere una trimestrale sulle opzioni di un titolo generalmente considerato «tranquillo»? E quali elementi può valutare chi già detiene le azioni o chi sta considerando un possibile ingresso a un prezzo più basso?
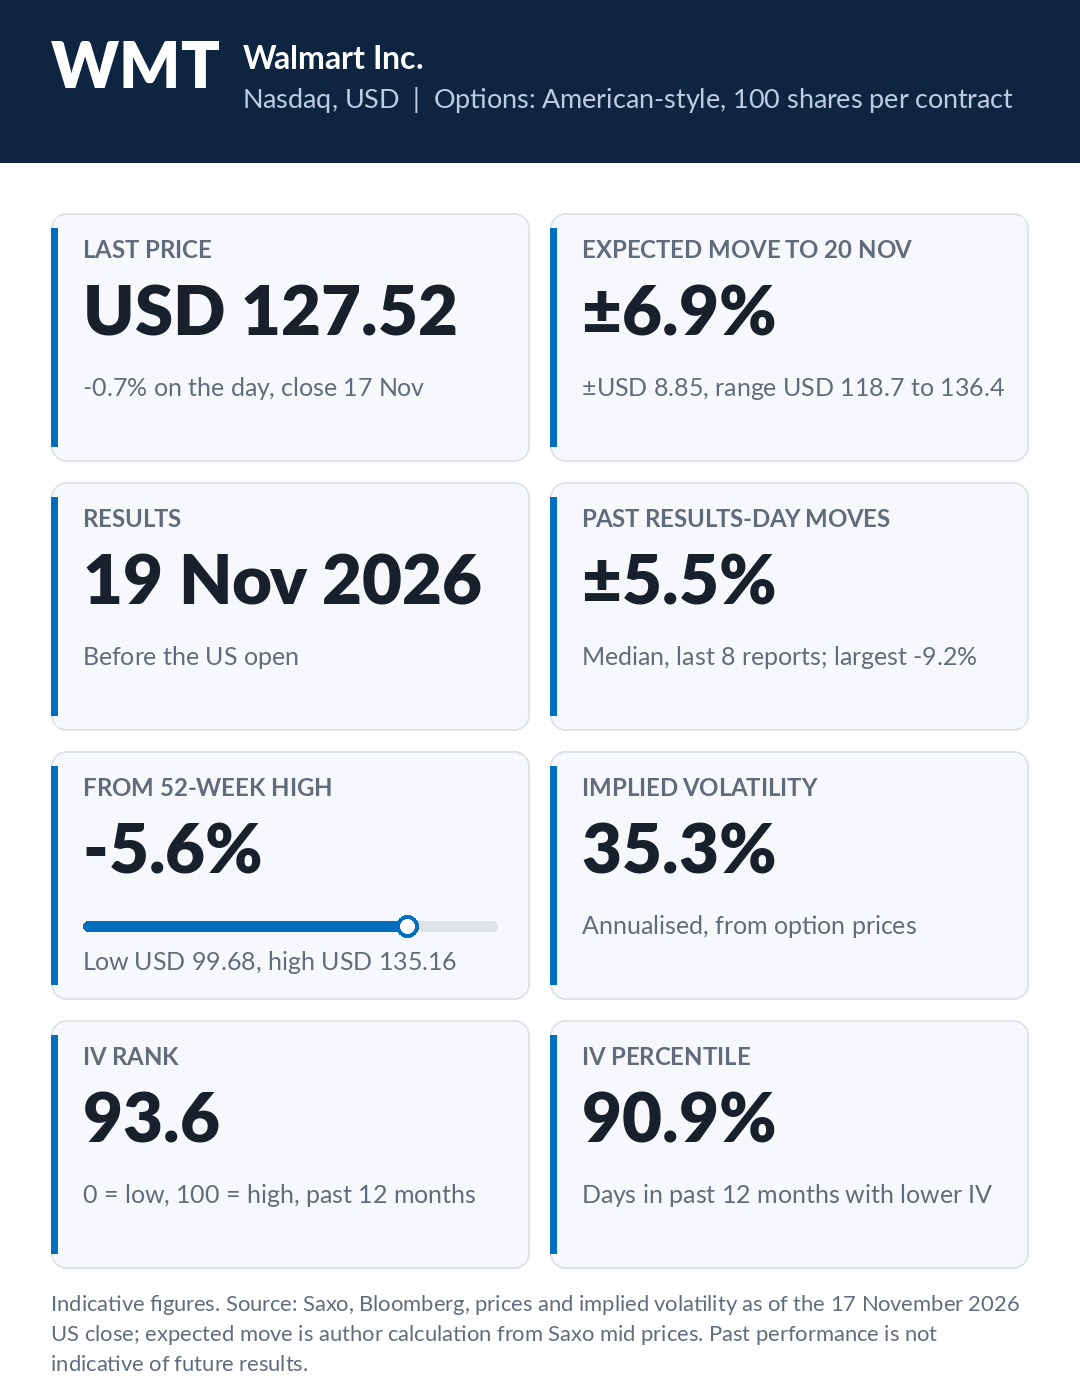
Informazioni chiave su Walmart. Dati indicativi. Fonte: Saxo, Bloomberg, al 17 novembre 2026. Le performance passate non sono indicative di quelle future.
Walmart pubblicherà i risultati trimestrali giovedì 19 novembre 2026, prima dell’apertura di Wall Street. Il titolo viene spesso associato a caratteristiche difensive, ma le sedute successive alla pubblicazione dei risultati sono state tutt’altro che tranquille: in tre delle ultime quattro occasioni il movimento ha superato il 6%, mentre dopo la trimestrale di agosto il titolo ha perso oltre il 9% in una sola seduta (Fonte: Saxo, Bloomberg). Le performance passate non sono indicative di quelle future.
Da allora, le azioni hanno recuperato le perdite e si scambiano intorno a 127,50 USD, circa il 5% al di sotto del massimo di maggio. In vista della nuova trimestrale, il mercato delle opzioni offre quindi un punto di osservazione interessante: quale movimento sta scontando e cosa possono indicare i premi delle opzioni per chi già detiene il titolo o sta valutando un possibile acquisto a livelli inferiori?
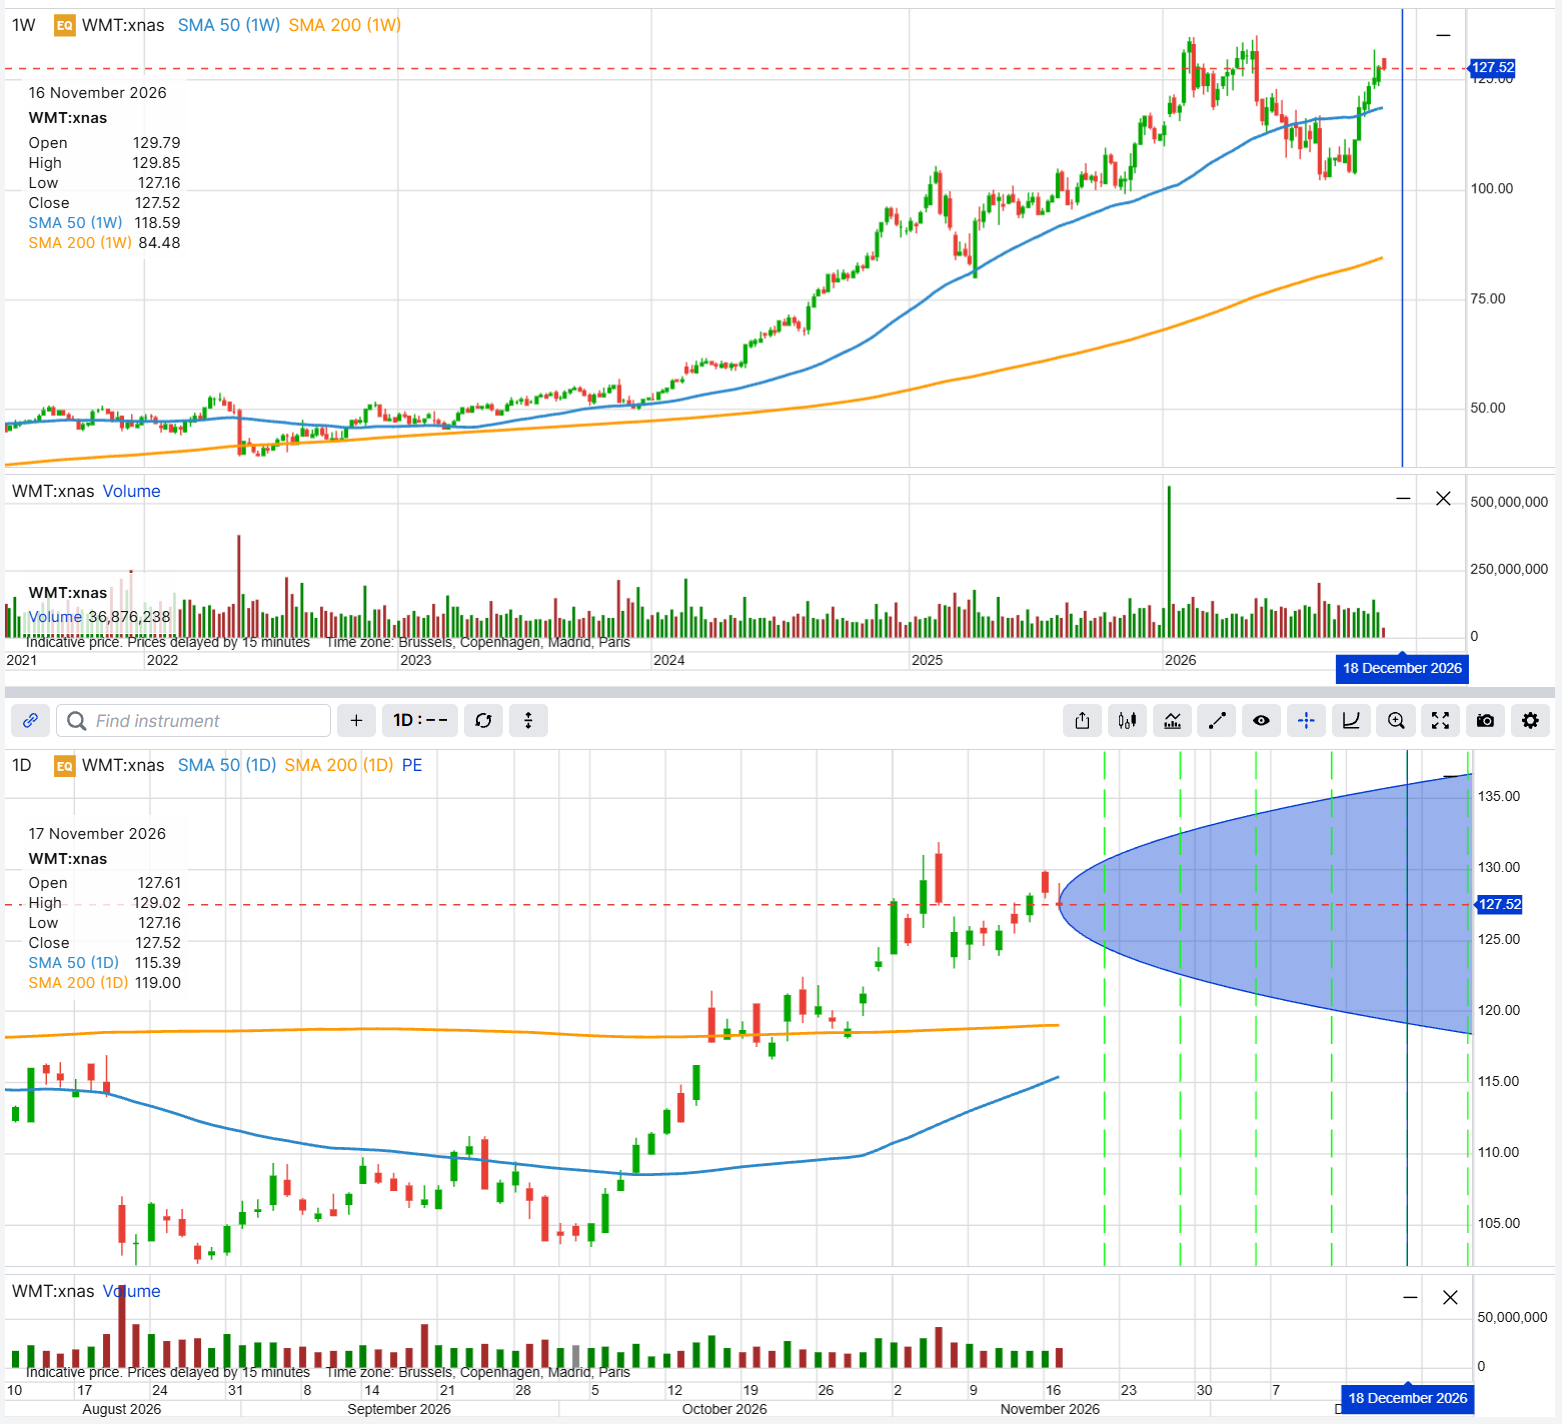
Grafico giornaliero di Walmart con la media mobile a 200 giorni. Fonte: Saxo. Le performance passate non sono indicative di quelle future. Il grafico ha finalità esclusivamente illustrative e formative e non costituisce una previsione sull’andamento futuro del titolo.
Quanto prezzano le opzioni in vista della trimestrale
Uno degli indicatori più comuni del movimento atteso prezzato dal mercato delle opzioni è il costo di uno straddle at-the-money con la prima scadenza successiva all’evento. Per il 20 novembre 2026, la call con strike 128 a circa 4,18 USD e la put con lo stesso strike a circa 4,68 USD portano il costo dello straddle a circa 8,85 USD, quasi il 7% del prezzo del titolo (Fonte: Saxo, prezzi mid indicativi, 17 novembre 2026). Si tratta di una stima approssimativa dell’ampiezza del movimento implicito, in entrambe le direzioni, che riflette anche la volatilità associata all’evento.
Il dato supera la mediana dei movimenti registrati nelle sedute successive agli ultimi otto risultati trimestrali, pari a circa il 5,5%, ma resta inferiore al calo osservato ad agosto. Le opzioni sembrano quindi attribuire un peso significativo ai recenti movimenti di Walmart in occasione delle trimestrali, più che alla sua tradizionale reputazione difensiva. Le performance passate non sono indicative di quelle future.
La scadenza di dicembre aiuta a capire quanto del premio delle opzioni sia legato alla singola trimestrale. Lo straddle del 18 dicembre costa circa 10,70 USD, poco più degli 8,85 USD dello straddle del 20 novembre, nonostante includa quasi quattro settimane aggiuntive. Questo suggerisce che una parte rilevante del premio sia associata all’incertezza intorno alla pubblicazione dei risultati.
Prima della trimestrale, il premio delle opzioni può risultare più elevato per effetto dell’incertezza associata all’evento, ma ciò riflette anche un rischio maggiore di movimenti significativi del titolo. Dopo la pubblicazione, questa componente di volatilità tende generalmente a ridursi.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Per chi detiene il titolo: una covered call con strike a 135 USD
Una covered call può essere valutata da chi possiede azioni Walmart e sarebbe disposto a venderle a un prezzo più alto rispetto alle quotazioni attuali. La strategia consiste nel vendere una call per ogni 100 azioni detenute: in cambio del premio incassato, il venditore accetta la possibilità di dover cedere le azioni allo strike se il titolo si trova al di sopra di quel livello alla scadenza. Lo strike a 135 USD è vicino al massimo di maggio, quindi Walmart dovrebbe tornare verso quel livello affinché l’assegnazione diventi più probabile.
La call con strike a 135 USD e scadenza 18 dicembre 2026 quota circa 2,42 USD per azione, pari a quasi il 2% del prezzo del titolo, e parte di questo premio riflette l’incertezza legata alla trimestrale. Con il passare del tempo, il valore temporale dell’opzione tende a ridursi, un effetto misurato dal theta. Il premio offre tuttavia solo una protezione limitata: in caso di un forte ribasso di Walmart, chi utilizza la covered call rimane esposto alla perdita di valore delle azioni.
Walmart andrà ex dividendo l’11 dicembre 2026, una settimana prima della scadenza. Se in prossimità di quella data la call fosse in the money, aumenterebbe il rischio di esercizio anticipato da parte dell’acquirente, in particolare se il dividendo di circa 0,25 USD risultasse superiore al valore temporale residuo dell’opzione. In questo scenario, il venditore della call potrebbe essere assegnato e dover cedere le azioni prima della scadenza.
L’esempio seguente è ipotetico e ha esclusivamente finalità educative; non costituisce una raccomandazione di investimento.
Struttura d'esempio (solo illustrativa, non una raccomandazione)
- Detenere 100 azioni WMT (ultimo prezzo circa USD 127,52)
- Vendere 1 WMT 18 Dec 2026 135 call (mid circa USD 2,42 per azione; bid 2,34, ask 2,50)
- Premio ricevuto: circa USD 242 per contratto
- Profitto massimo: circa USD 990 per contratto (USD 7,48 per azione da 127,52 fino allo strike, più il premio di USD 2,42), se Walmart chiude a o sopra 135 a scadenza
- Rischio massimo: circa USD 12.510 per contratto (il prezzo delle azioni meno il premio), se Walmart crollasse a zero; il rischio al ribasso legato al possesso delle azioni rimane sostanzialmente invariato
- Break-even a scadenza: circa USD 125,10
- (Fonte: Saxo, prezzi mid indicativi alla chiusura del 17 novembre 2026; calcolo autore. Tutte le cifre sono ipotetiche e a scopo educativo.)
Questa strategia comporta rischi significativi: il premio incassato offre una protezione limitata e non elimina il rischio di perdita legato al possesso delle azioni. Costi e commissioni si applicano a ogni gamba della strategia e variano in base al conto e alla sede; è quindi necessario verificare le tariffe applicabili.
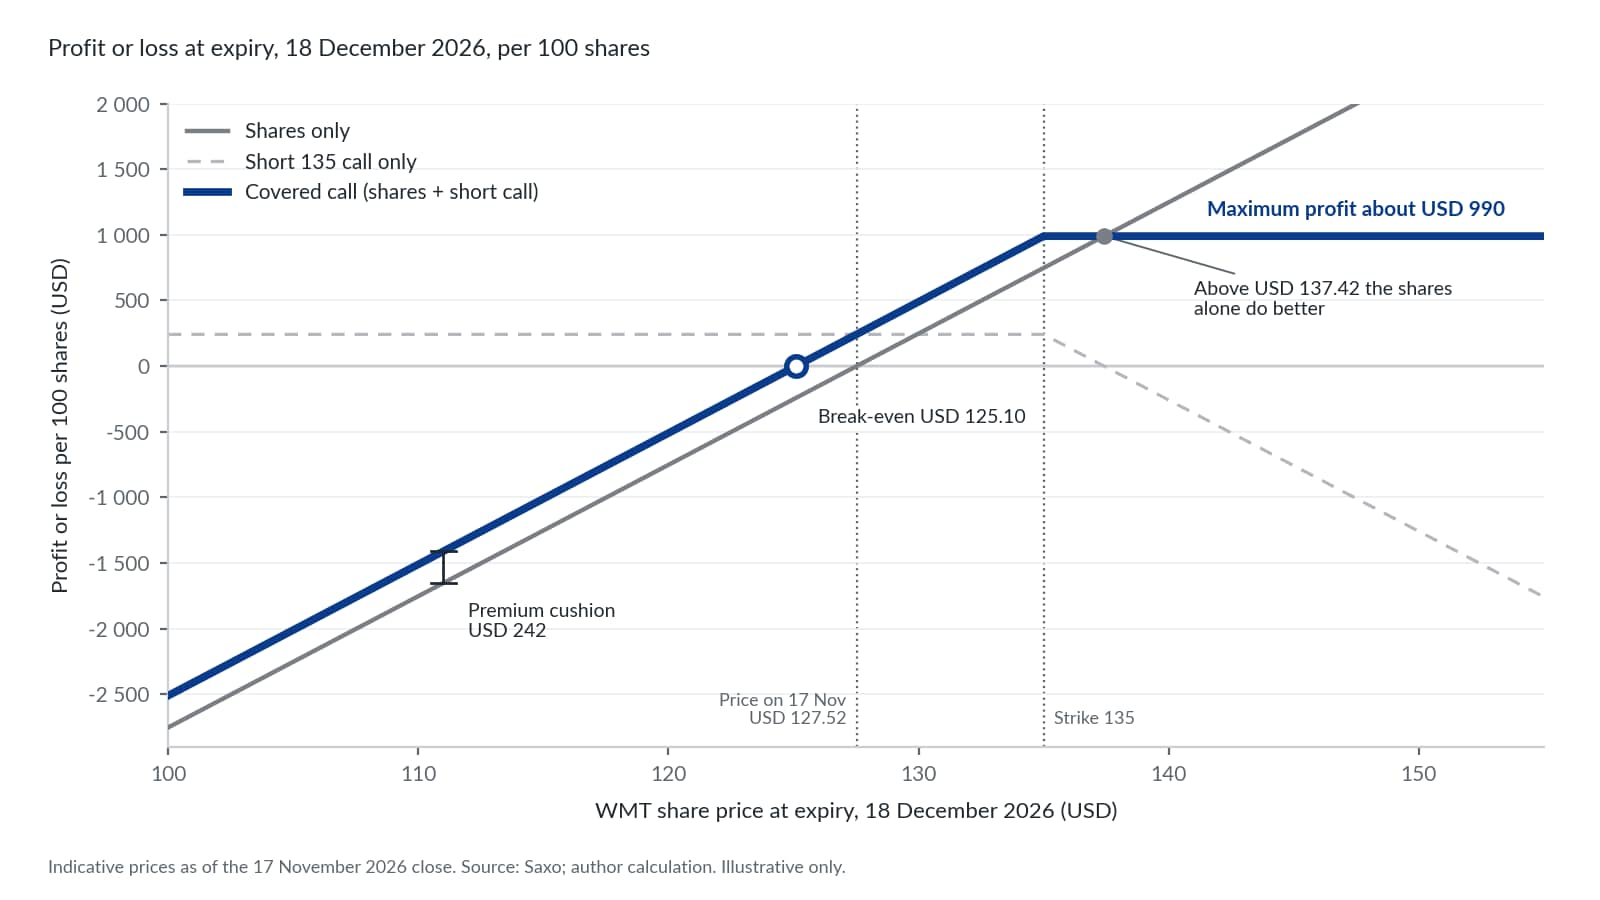 Profitto o perdita alla scadenza del 18 dicembre 2026 per 100 azioni acquistate a 127,52 USD, considerate singolarmente e in combinazione con la vendita di una call con strike 135 USD a 2,42 USD. Sotto lo strike, il premio di 242 USD attenua parzialmente l’eventuale perdita sulle azioni; sopra 137,42 USD, il rendimento delle sole azioni sarebbe superiore a quello della covered call. Prezzi indicativi alla chiusura del 17 novembre 2026. Fonte: Saxo; calcolo dell’autore. Solo a scopo illustrativo. Le performance passate non sono indicative di quelle future.
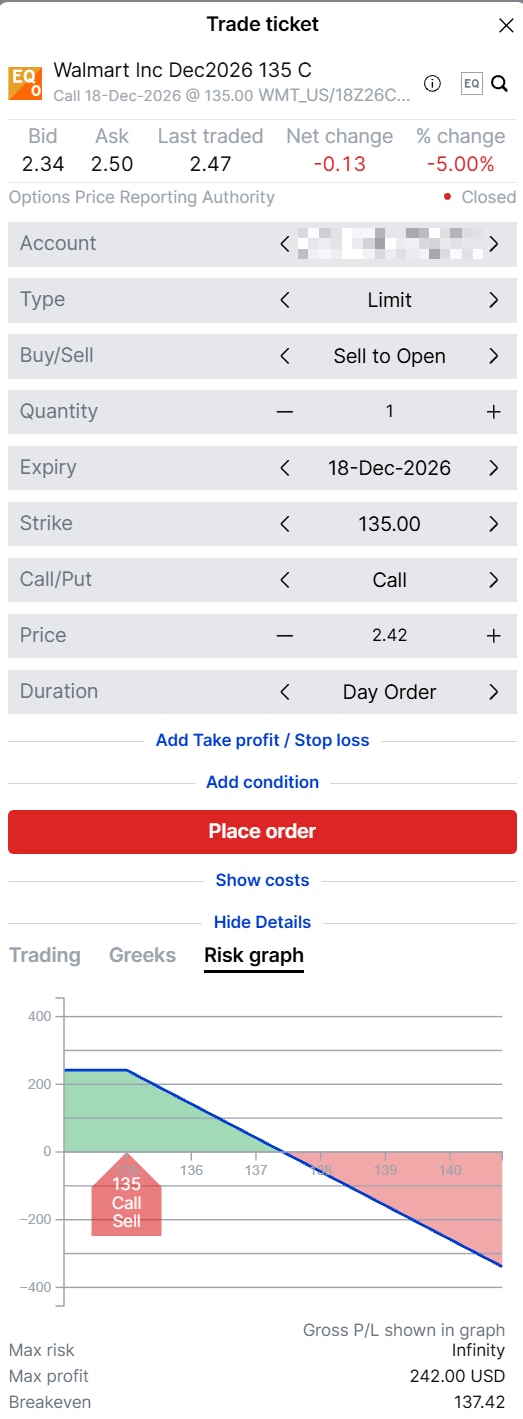 Grafico del rischio sulla piattaforma relativo alla sola vendita della call con strike 135 USD e scadenza 18 dicembre 2026. Il grafico non include le 100 azioni sottostanti: il rischio potenzialmente illimitato rappresentato si riferisce quindi alla vendita di una call scoperta, mentre il grafico payoff precedente rappresenta la covered call nel suo complesso. Fonte: Saxo. Il grafico ha finalità esclusivamente illustrative e formative, non è predittivo. Le performance passate non sono indicative di quelle future.
Una cash-secured put a 120 USD
Una cash-secured put può essere presa in considerazione da chi vorrebbe acquistare Walmart a un prezzo inferiore rispetto alle quotazioni attuali. La strategia consiste nel vendere una put, accantonando la liquidità necessaria per acquistare le azioni allo strike in caso di assegnazione. Lo strike a 120 USD si trova poco sopra la media mobile a 200 giorni, intorno a 119 USD, un indicatore utilizzato per osservare l’andamento del titolo nel lungo periodo.
La put con strike a 120 USD e scadenza 18 dicembre 2026 quota circa 2,30 USD per azione e, come per la call, parte del premio riflette l’incertezza legata alla trimestrale. Se Walmart chiudesse sotto lo strike alla scadenza, in caso di assegnazione il prezzo netto di acquisto sarebbe di circa 117,70 USD per azione, considerando il premio incassato. Se invece il titolo chiudesse a 120 USD o sopra, il venditore tratterrebbe il premio senza acquistare le azioni. Il rischio principale è che Walmart continui a scendere dopo l’assegnazione: il premio ricevuto attenuerebbe la perdita solo parzialmente.
L’esempio seguente è ipotetico e ha esclusivamente finalità educative; non costituisce una raccomandazione di investimento.
Struttura d'esempio (solo illustrativa, non una raccomandazione)
- Vendere 1 WMT 18 Dec 2026 120 put (mid circa USD 2,30 per azione; bid 2,20, ask 2,39)
- Premio ricevuto: circa USD 230 per contratto
- Contanti accantonati: USD 12.000
- Prezzo netto d'acquisto in caso di assegnazione: circa USD 117,70, circa il 7,7% sotto USD 127,52
- Profitto massimo: circa USD 230, se Walmart chiude a o sopra 120 a scadenza
- Rischio massimo: circa 11.770 USD per contratto, nell’ipotesi estrema di assegnazione e successivo azzeramento del valore delle azioni
- Break-even a scadenza: circa USD 117,70
- (Fonte: Saxo, prezzi mid indicativi alla chiusura del 17 novembre 2026; calcolo autore. Tutte le cifre sono ipotetiche e a scopo educativo.)
Questa strategia comporta rischi significativi: sotto il break-even, le perdite aumentano con il calo del titolo e il premio incassato offre solo una protezione limitata. Costi e commissioni si applicano e variano in base al conto e alla sede; è quindi necessario verificare le tariffe applicabili prima di aprire una posizione.
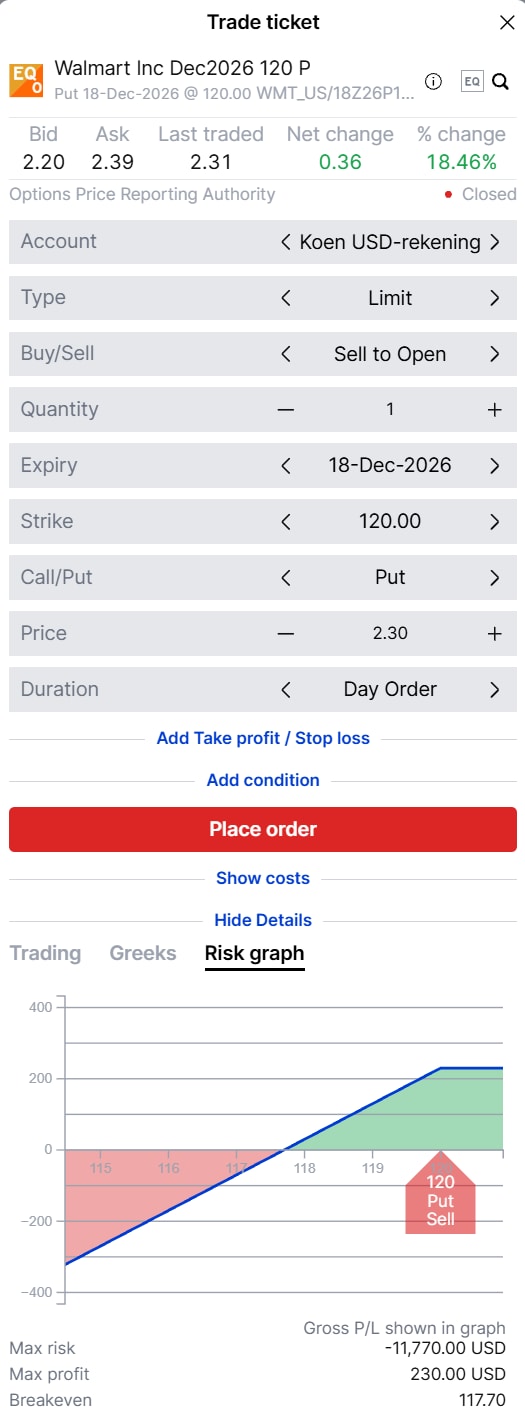 Grafico del rischio relativo alla vendita di una put con strike 120 USD e scadenza 18 dicembre 2026. Fonte: Saxo. Il grafico ha finalità esclusivamente illustrative e formative, non è predittivo. Le performance passate non sono indicative di quelle future.
Mettere alla prova le ipotesi: nuovo massimo, nuova flessione o uno scenario intermedio?
Entrambi gli esempi presentano dinamiche diverse a seconda della reazione del titolo alla trimestrale. Se i risultati fossero accolti positivamente e Walmart superasse il massimo di maggio, la covered call limiterebbe il potenziale rialzo a 135 USD e le azioni potrebbero essere assegnate anche qualora il titolo continuasse a salire. Nello stesso scenario, il venditore della put manterrebbe il premio, ma senza acquistare le azioni.
Se invece la reazione fosse negativa, come avvenuto ad agosto, il premio della call compenserebbe solo in parte il calo delle azioni. Un movimento di entità simile dai livelli attuali porterebbe Walmart sotto i 120 USD, esponendo il venditore della put alla possibilità di essere assegnato allo strike mentre il titolo continua a scendere. Tra questi due estremi c’è uno scenario intermedio: se alla scadenza il titolo si trovasse tra 120 e 135 USD, entrambe le opzioni scadrebbero senza valore e i venditori manterrebbero i rispettivi premi. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
Elementi rilevanti nella valutazione delle strategie:
- spread denaro-lettera e open interest sullo strike considerato; la serie di dicembre presenta strike a intervalli di 5 USD;
- l’impatto della trimestrale sulla volatilità implicita e sui premi delle opzioni prima e dopo il 19 novembre;
- per la put, la liquidità necessaria per acquistare 100 azioni a 120 USD in caso di assegnazione e il rischio di ulteriori ribassi;
- per la call, il rischio di assegnazione anticipata in prossimità della data ex dividendo dell’11 dicembre, considerando che le opzioni su Walmart sono di stile americano;
- le modalità di gestione della posizione prima della scadenza, inclusa la possibilità di chiuderla anticipatamente.
Considerazioni finali
Walmart è generalmente associata a un profilo di stabilità, ma le reazioni alle trimestrali più recenti raccontano una storia diversa. Anche il mercato delle opzioni sembra riflettere questa incertezza: lo straddle implica un movimento vicino al 7% intorno alla trimestrale, mentre una parte rilevante del premio delle opzioni di dicembre appare legata allo stesso evento. Le opzioni comportano un elevato rischio di perdite e non sono adatte a tutti gli investitori.
Covered call e cash-secured put permettono di osservare questo premio da due prospettive diverse: la prima definisce un potenziale prezzo di vendita vicino ai massimi recenti, la seconda un possibile prezzo di acquisto più vicino alla media mobile di lungo periodo. In entrambi i casi, il premio offre solo una protezione limitata in presenza di forti movimenti del titolo, come quello osservato dopo la trimestrale di agosto. L’utilizzo di opzioni non è comunque necessario: l’esposizione attraverso le sole azioni o il mantenimento della liquidità presentano profili di rischio e rendimento differenti.
L’autore non detiene posizioni negli strumenti menzionati in questo articolo ed è tenuto ad attendere almeno 24 ore dalla pubblicazione prima di poterli negoziare.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Nvidia dopo il sell-off: tre strategie con le opzioni in vista degli utili | 10 Nov 2026 Potare e piantare dopo la tempesta: come un sell-off cambia due trade su opzioni | 6 Nov 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 April 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 Mar 2026 |