Accedi a tutte le piattaforme da un solo conto

Il calo si è concentrato tutto sulle ali - Options Brief - 22 ottobre 2026
Opzioni 10 minutes to read

Riassunto: la protezione contro un forte ribasso è diventata dieci punti più economica mercoledì, mentre nelle due sessioni successive il prezzo è rimasto sostanzialmente invariato. I flussi di ieri, laddove mostravano un orientamento chiaro, indicavano ancora acquisti di protezione al ribasso.
Mercoledì la protezione contro un crollo del mercato è stata tra le componenti meno costose del mercato delle opzioni.
REGIME DI MERCATO: BULL A BASSA VOLATILITÀ | VIX 16.68 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (150.36) | FUTURE VIX PRIMA SCADENZA: 18.700
Il mercato in breve
In sintesi. La volatilità implicita at-the-money è rimasta sostanzialmente invariata: il prezzo dello straddle di venerdì sull’S&P 500 si è ridotto di poco meno di quanto avrebbe prodotto il solo trascorrere di una seduta. Il repricing ha riguardato le ali: il CBOE SKEW è sceso di 10.04 punti a 150.36, l’indicatore del rischio di coda dell’11.50% e l’indice di volatilità obbligazionaria del 5.66% a 95.95.
Mercati. L’S&P 500 è salito dello 0.58% a 7,757.17 e il Nasdaq 100 dell’1.13%, trainati dalle trimestrali. Nel post-market, Meta ha guadagnato il 2.2%, mentre Tesla ha perso il 3.3% nonostante utili superiori alle attese. L’Asia ha invertito: il Kospi ha ceduto oltre il 3%, il Nikkei circa il 2% e l’Hang Seng il 2.7%, con SK Hynix in calo di quasi il 6%. Il Brent è risalito oltre 111 dopo un attacco con droni a un giacimento saudita.
Curva della volatilità. La curva spot si è ammorbidita al centro e ha tenuto alle estremità. Il VIX9D è sceso del 4.79% a 15.49 e la misura a trenta giorni del 3.64% a 16.68, mentre il VIX1D è salito dell’1.61% a 11.38 e la misura a un anno è rimasta invariata a 22.03. La serie dei future sul VIX ha effettuato il roll: la prima scadenza è ora novembre a 18.700.
Singoli titoli. Su un insieme invariato di 187 sottostanti USA, la mediana dell’IV Rank è scesa a 42.8 da 46.1; su 337 titoli dell’area euro è calata a 45.9 da 49.0. Il “titolo tipico” si è quindi allontanato dai propri massimi/ minimi annuali di circa tre punti di rank su entrambe le sponde dell’Atlantico.
Flussi. Le dieci segnalazioni di flusso non offrono una direzione univoca: prevalgono roll, strategie multi-gamba e ordini eseguiti a mid-market. Dove era indicato un lato, si è acquistata copertura ribassista (put) su finanziari, beni di prima necessità ed energia: un segnale opposto al deprezzamento osservato sulle code.
Intervallo atteso per la settimana. Dopo tre sedute, l’S&P 500 ha consumato l’82% dell’1.56% prezzato per la settimana e l’ETF sul bitcoin il 96%, entrambi verso la banda superiore, contro il 4% dell’energia.
Trimestrali e catalizzatori. Novartis scambia a 1.5x rispetto alla propria media a otto trimestrali in vista di martedì, mentre Apple a 0.4x per il 29 ottobre. Alle 14:30 CET arrivano gli initial jobless claims USA; tra le trimestrali di oggi spicca Valero, in cima alla classifica USA per IV Rank implicita.
Il quadro complessivo. Le scadenze prezzano per oggi uno swing dello 0.535% e per venerdì dello 0.768%, contro i 73.80 punti quotati per lo stesso venerdì una seduta fa, quando il solo effetto tempo avrebbe lasciato circa 60.3. A nostro avviso il mercato ha scontato la protezione di coda “non utilizzata”, lasciando pressoché invariati i prezzi delle prossime due sessioni.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
L’S&P 500 ha guadagnato lo 0.58% a 7,757.17 e il Nasdaq 100 l’1.13%, con la price action guidata dalle trimestrali più che dai dati macro. SpaceX è balzata del 7.8% dopo il primo trimestre in utile come società quotata; Super Micro Computer ha aggiunto il 9.6% grazie a guidance più robuste. Dopo la chiusura, Meta ha registrato un +2.2% su risultati solidi, un piano di capex per l’IA più ampio e la proposta di frazionamento 2:1 delle azioni senza diritto di voto. Tesla è scesa del 3.3% nonostante utili in aumento, penalizzata da un taglio al piano di spesa in conto capitale.
In Asia il quadro si è ribaltato: all’apertura europea il Kospi perdeva oltre il 3%, il Nikkei 225 circa il 2% e l’Hang Seng il 2.7%, con Samsung Electronics in calo di oltre il 4%, SK Hynix di quasi il 6%, SoftBank del 5.6% e Tokyo Electron del 5.9%. Il tema resta la traslazione degli investimenti in infrastrutture per l’IA in utili effettivi. La Bank of Korea ha lasciato i tassi invariati al 3%.
Panoramica dei mercati
Livelli rilevati alle 06:00 CET del 22 ottobre 2026. I dati statunitensi ed europei si riferiscono alla chiusura di mercoledì 21 ottobre; quelli asiatici alla seduta di giovedì.
- Stati Uniti (chiusura di mercoledì 21 ottobre): S&P 500 a 7,757.17 (+0.58%), Nasdaq 100 a 29,822.52 (+1.13%), Dow Jones a 52,861.30 (+0.69%). La tecnologia ha guidato (+1.67%), i semiconduttori +1.89%; i communication services -1.11%. L’S&P equiponderato ha segnato +0.34%.
- Europa: Stoxx Europe 600 +0.92% a 644.50, Euro Stoxx 50 +1.40%, DAX +1.35%, CAC 40 +1.06%. Randstad +20.2% ed EssilorLuxottica +15.5% dopo i risultati; Carrefour -13.8%. Il decennale francese ha chiuso al 5.013%, prima chiusura sopra il 5% da oltre 24 anni, con lo spread Germania–Francia ai massimi dal 2012.
- Asia (seduta di giovedì): Hang Seng -2.87% a 22,971.93 (indice Tech -4.64%), Kospi -2.85%, CSI 300 -1.26%.
- Materie prime e tassi: Brent a 110.52 e WTI a 98.52 alle 06:00 CET (+1.56% e +1.41%), con Brent poi oltre 111 dopo l’attacco in Arabia Saudita. Oro a 4,109.10 (-0.99%), argento a 56.44 (-2.21%). Treasury USA: 10 anni 5.086%, 30 anni 5.380%, 2 anni 4.780%. Bitcoin -2.02% a 82,905.
- Regime di mercato: bull a bassa volatilità. VIX a 16.68, curva spot in contango, SKEW elevato a 150.36.
Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
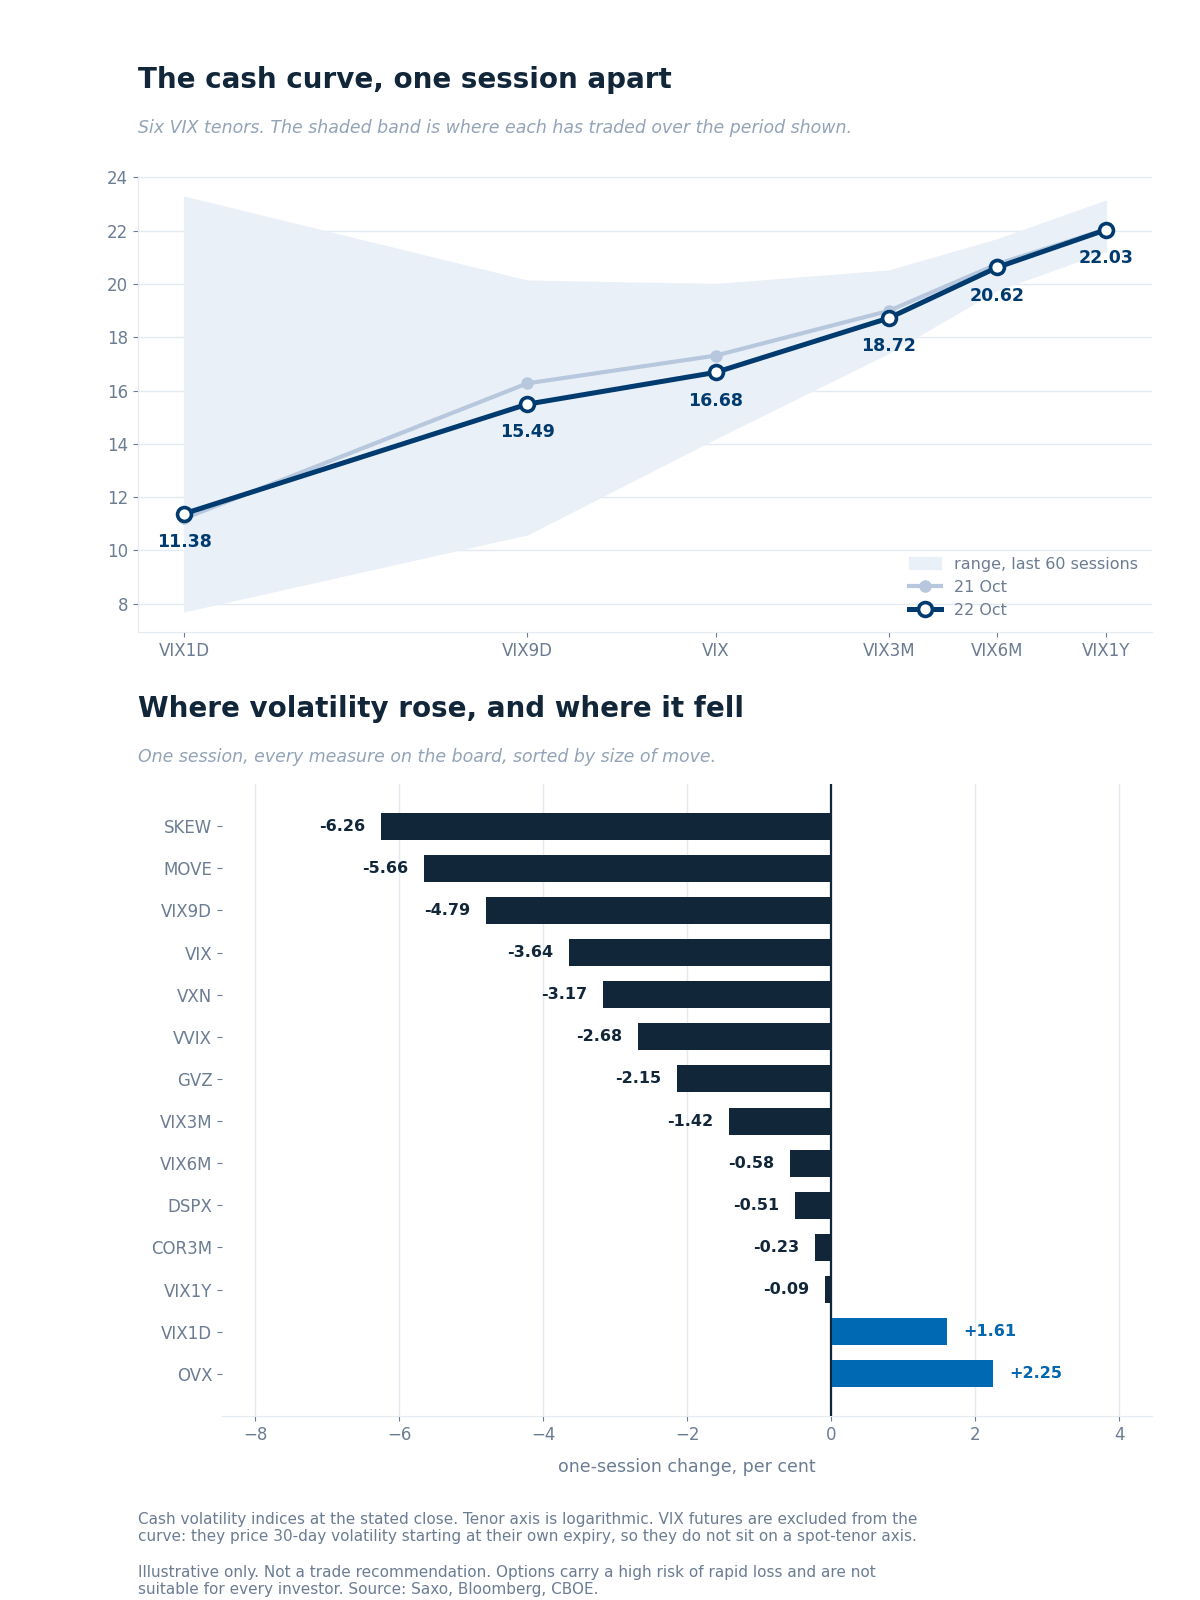
La curva della volatilità spot confrontata con la seduta precedente, all’interno dell’intervallo delle ultime 60 sedute per ciascuna scadenza, con la variazione giornaliera degli indicatori monitorati. Fonti: Saxo, Bloomberg, CBOE.
Le due variazioni più ampie hanno riguardato le code. Il CBOE SKEW è sceso di 10.04 punti a 150.36 e l’indicatore di rischio di coda dell’11.50% a 15.33, con il VVIX in calo del 2.68%. La curva spot si è alleggerita al centro: VIX9D -4.79% a 15.49, VIX (30 giorni) -3.64% a 16.68. Agli estremi, VIX1D +1.61% a 11.38 e la misura a un anno invariata a 22.03, vicino alla parte alta del range a 60 sedute.
Rapporti. Il rapporto VIX1D/VIX sale a 0.68 da 0.65, segnalando un lieve rialzo del prezzo del “giorno” rispetto al “mese”. Il VIX3M/VIX passa a 1.12 da 1.10 per l’allontanamento della parte iniziale della curva da quella lunga. Il VXN/VIX resta a 1.46, con l’indicatore del Nasdaq a 24.42.
Future sul VIX. Effettuato il roll mercoledì: prima scadenza novembre a 18.700, seconda dicembre a 18.830, rapporto 0.995. Rispetto al novembre a 18.650 di una seduta fa, la prima scadenza è stabile mentre lo spot è sceso di 0.63, ampliando il premio su spot a 2.02 punti da 1.34. La finestra di regolamento include la decisione della Federal Reserve del 28 ottobre.
Tassi e correlazione. L’indicatore di volatilità obbligazionaria è sceso del 5.66% a 95.95; la volatilità dell’oro del 2.15% a 21.36. La volatilità del petrolio è salita del 2.25% a 53.28, pari a 3.20x quella azionaria (da 3.01x). Correlazione implicita e dispersione sono pressoché invariate a 12.83 e 37.14.
Volatilità dei singoli titoli
Su un set invariato di 187 sottostanti USA, la mediana dell’IV Rank scende a 42.8 da 46.1, con la quota di titoli sopra rank 50 al 36.9% (da 42.2%) e sotto rank 20 al 16.0% (da 12.3%). Sull’insieme di 337 titoli dell’Eurozona (universo quasi invariato), la mediana cala a 45.9 da 49.0 e la quota sopra 50 al 42.7% (da 48.4%).
Non è quindi solo l’indice a essersi mosso: anche il “titolo tipico” si è ritratto rispetto al proprio range annuale di circa tre punti di rank su entrambe le aree.
La mediana USA dell’IV Rank è 42.8 mentre la mediana percentile è 58.3. Non è una contraddizione: il rank indica la posizione attuale nel range 12 mesi, il percentile quantifica la percentuale di giorni con IV più bassa. Un singolo spike eleva il massimo annuale e comprime il rank pur lasciando un percentile elevato; un titolo può quindi trovarsi sotto la metà del proprio range ma sopra la metà dei giorni dell’anno.
Alcuni ETF mostrano rank “sottotraccia” rispetto al percentile: l’high yield credit legge rank 24 contro percentile 76, il Treasury 7–10 anni 52 contro 90 e il biotech 39 contro 77. A nostro avviso sono angoli silenziosamente “costosi”: non agli estremi del range annuale, ma sopra la gran parte delle letture giornaliere.
Le performance passate non sono indicative dei risultati futuri. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 21 ottobre: descrivono il posizionamento di ieri, non l’andamento dei prezzi di oggi.
- Singoli titoli. Nessun segnale direzionale pulito. Nelle dieci segnalazioni prevalgono roll, ripetizioni dello stesso ordine e linee a mid-market senza lato; in più casi il livello di convinzione è pari a due/tre su cinque. In alcuni sottoinsiemi (energia, semiconduttori) la rimozione di un singolo blocco ribalta la lettura put-versus-call.
- Settori ed ETF. Il flusso va in senso opposto al deprezzamento delle code: dove il lato è noto, si acquistano put più che si vendono coperture. Si segnalano put long a lunga scadenza cumulate su finanziari e banche regionali, acquisti di put in open nei beni di prima necessità in vista della Fed, e put lato lettera in energia. Nota metodologica: il dataset non cattura le chiusure, per cui non può evidenziare coperture rimosse anche se presenti.
A che punto siamo nell'intervallo settimanale
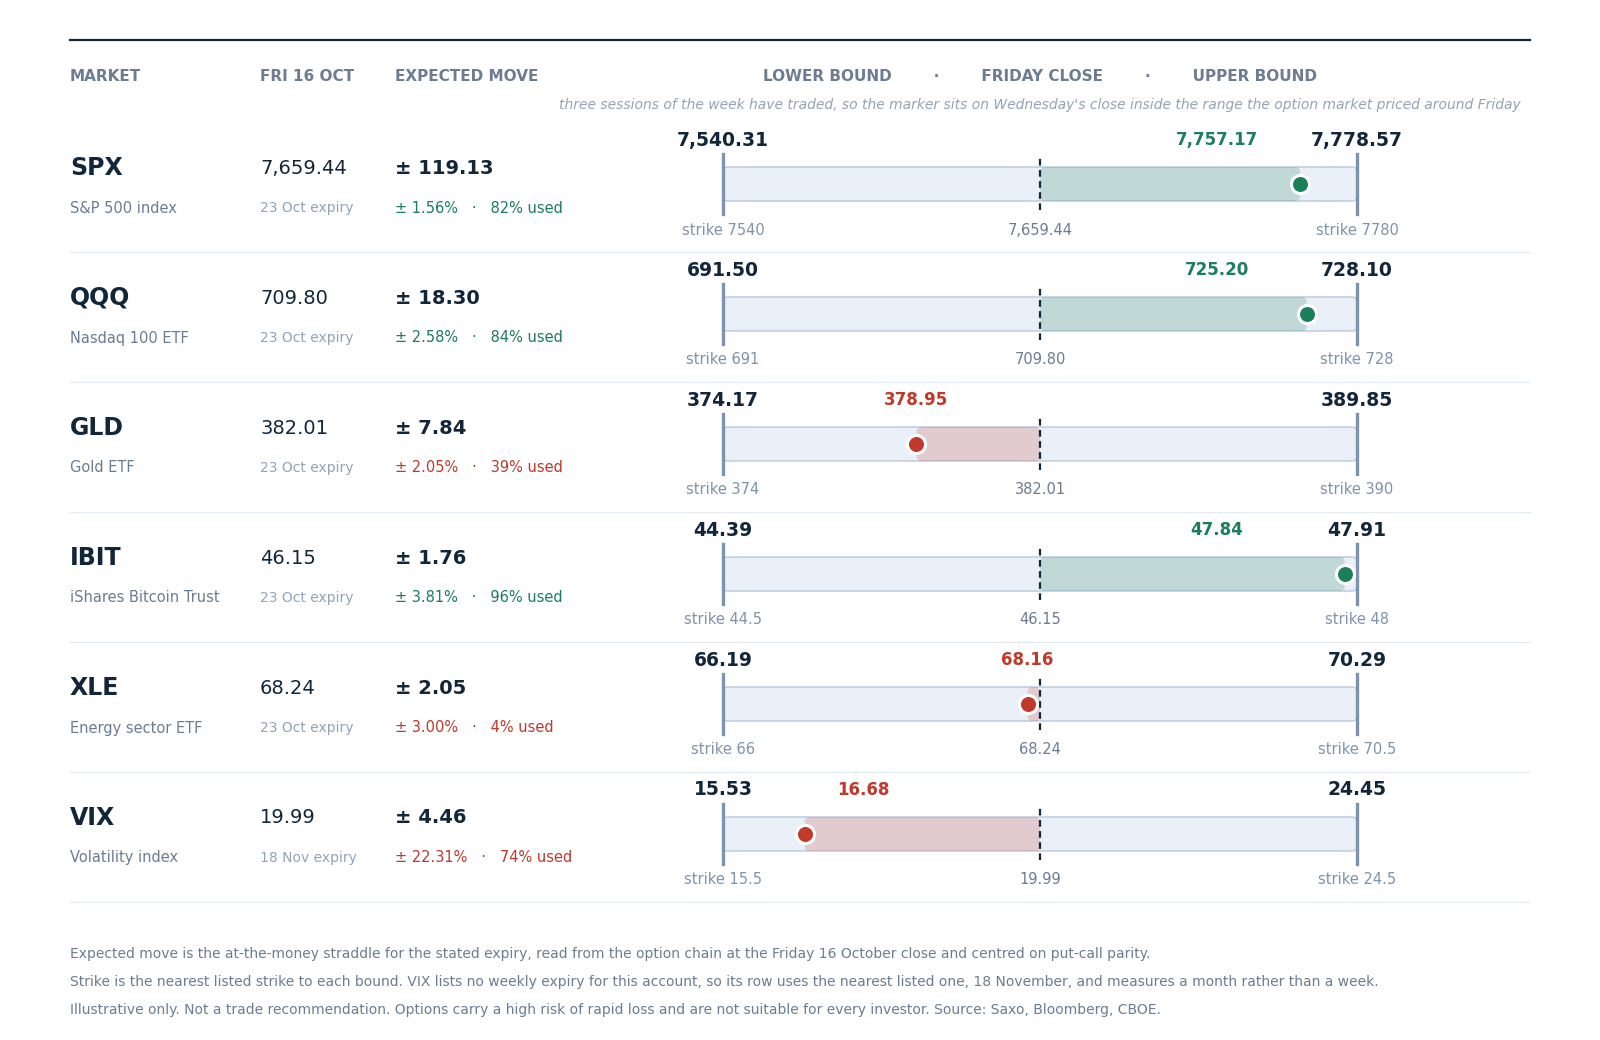
L’intervallo prezzato dal mercato delle opzioni per questa settimana rispetto alla chiusura di venerdì 16 ottobre, con lo strike più vicino a ciascun limite. Tre sedute sono trascorse, quindi il marcatore è sulla chiusura di mercoledì. Straddle dalla catena Saxo di venerdì, centrati sulla parità put-call. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Dopo tre sedute, l’S&P 500 ha utilizzato l’82% dei 119.13 punti, pari all’1.56%, prezzati intorno alla chiusura di venerdì, con l’avanzamento concentrato verso la banda superiore.
L’ETF bitcoin ha consumato il 96%, chiudendo a 47.84 contro un limite superiore a 47.91, per cui la banda potrebbe essersi esaurita con due sedute ancora in calendario. L’ETF Nasdaq 100 ha utilizzato l’84%, anch’esso al rialzo; l’oro il 39% al ribasso. L’energia ha sfruttato appena il 4%, la riga più “tranquilla” in una settimana di Brent in risalita.
La riga “volatilità” usa la scadenza quotata più vicina (18 novembre) e misura circa un mese: non è comparabile con le cinque righe sopra.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
I catalizzatori di oggi
- 08:45 CET: indagini sulla fiducia di ottobre in Francia.
- 13:00 CET: decisione sui tassi della banca centrale turca.
- 14:30 CET: initial jobless claims settimanali USA, unico dato macro statunitense della seduta.
- 01:01 CET di venerdì: fiducia dei consumatori GfK (Regno Unito); 01:30 CPI nazionale del Giappone (settembre); 02:30 PMI manifatturieri e servizi flash (ottobre).
- Trimestrali di oggi: Procter & Gamble, Gilead Sciences, Union Pacific, Western Digital, Valero Energy, Blackstone, Newmont, Lockheed Martin, Spotify, Atlas Copco. Domani: ExxonMobil, American Express, Eni, SLB.
Due nomi di oggi si collocano agli estremi del pannello di volatilità: Valero presenta l’IV Rank più alto tra i 187 sottostanti USA a 98.4, mentre Newmont riporta in un mercato dell’oro indebolito nella seduta di mercoledì.
Quadro delle trimestrali
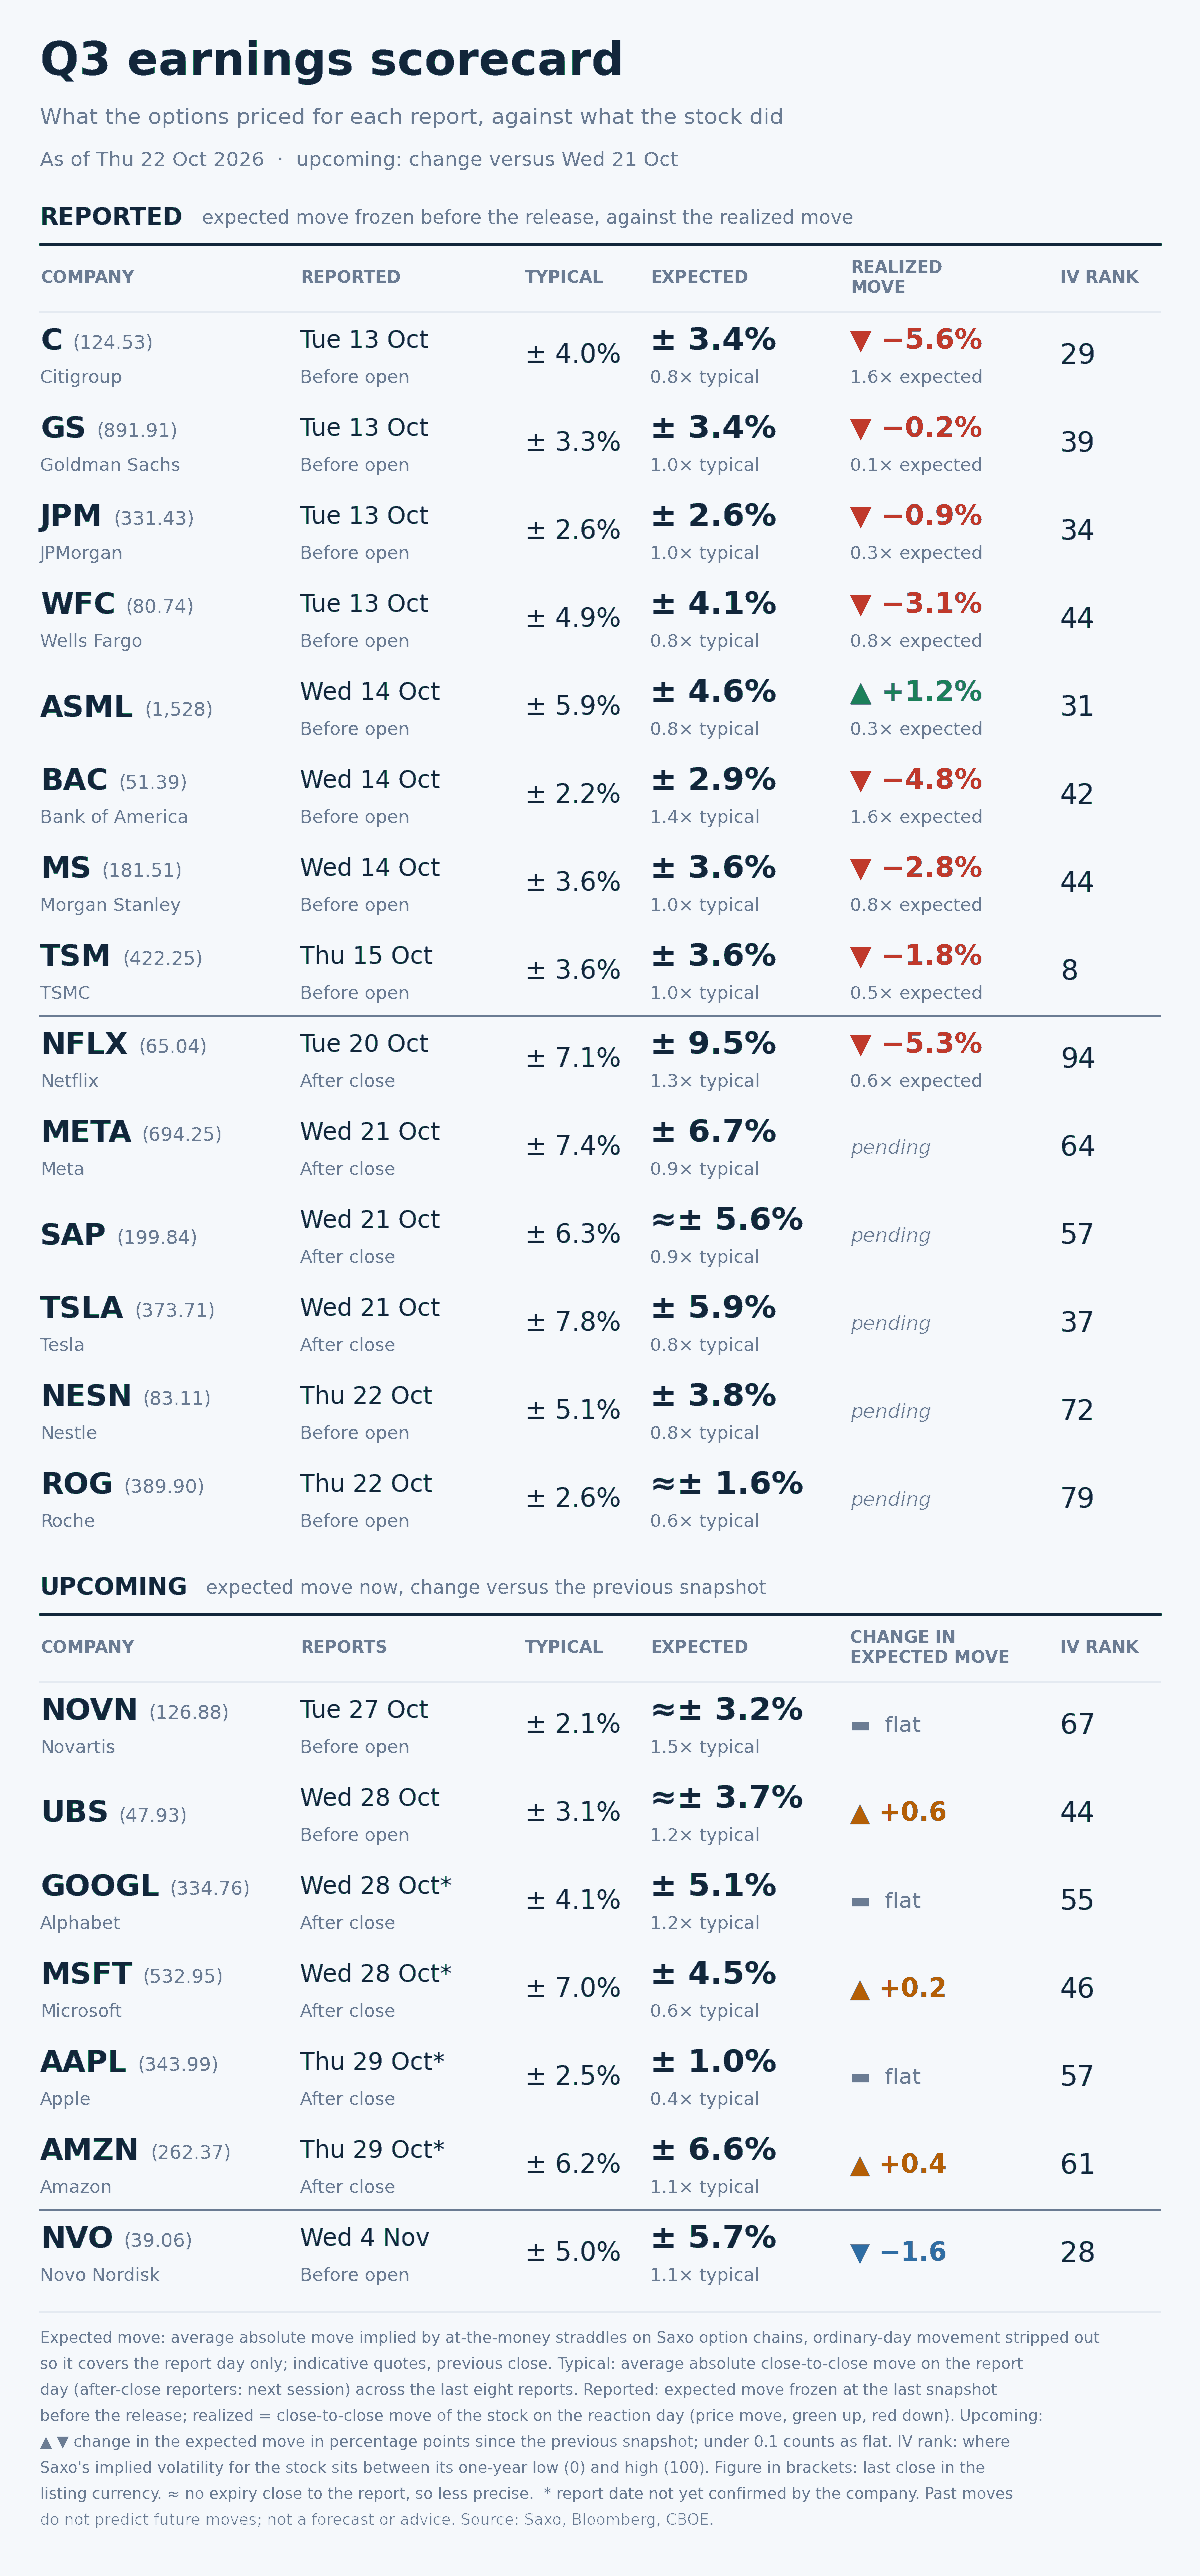
Movimento atteso implicito nelle opzioni per ciascun giorno di pubblicazione dei risultati, confrontato con la media delle ultime otto trimestrali per ciascun titolo. A solo scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Lo scarto tra premio implicito e movimento medio a 8 trimestrali varia da 1.5x a 0.4x. Novartis è la più “cara”, con un 3.2% atteso per martedì contro una media del 2.1%. Apple è la più “economica”, con un 1.0% atteso per il 29 ottobre contro una media del 2.5%; Microsoft segue con 4.5% contro il 7.0% medio.
IV Rank e premio evento rispondono a domande diverse e questa settimana divergono. Roche ha rank 79 e Nestlé 72, tra i più elevati del pannello, ma i movimenti attesi sono rispettivamente 1.6% e 3.8%. Novo Nordisk ha rank 28 con un movimento atteso del 5.7%, superiore alla propria media del 5.0%. Il rank misura il posizionamento sull’anno; il premio evento un singolo giorno.
Prossimi appuntamenti: Novartis martedì; UBS e Alphabet mercoledì (Microsoft la sera stessa); Apple e Amazon giovedì.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: le opzioni SPX prezzano 41.50 punti, pari allo 0.535%, per la scadenza odierna; il confronto con i 41.15 punti della seduta precedente è solo indicativo poiché si tratta di contratti differenti.
- Intervallo implicito per l’evento: la scadenza di venerdì prezza 59.60 punti, pari allo 0.768%, e si colloca prima della decisione Fed del 28 ottobre. Una seduta fa la stessa scadenza quotava 73.80 punti con tre sedute residue anziché due: il solo time decay l’avrebbe portata a circa 60.3, quindi circa 0.7 punti sono usciti oltre l’effetto tempo.
- Segnale di rischio di coda: SKEW a 150.36 dopo -10.04 punti; l’indicatore di rischio di coda è sceso dell’11.50% nella stessa seduta. Entrambi restano elevati in termini assoluti: a nostro avviso è una coda divenuta meno cara, non abbandonata.
- Indicazioni dalla correlazione: correlazione implicita a 12.83 e dispersione a 37.14, pressoché invariate. L’indice continua quindi a essere prezzato come paniere di nomi che divergono, più che come un unico blocco.
Il riposizionamento di mercoledì è “pulito” nella forma: l’at-the-money resta ferma, si tagliano i premi sulle ali. In sintesi, dieci punti rimossi allo SKEW, un decimo via dall’indicatore di coda, e il gauge obbligazionario -5.66%. A nostro avviso è il mercato che riduce il costo della protezione che non sta utilizzando, mantenendo sostanzialmente invariato il prezzo delle prossime due sedute. I flussi di ieri, dove leggibili, mostrano ancora acquisti di downside.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordare che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.