Accedi a tutte le piattaforme da un solo conto

Volatilità a breve in calo, rischi di coda ancora presenti - Options Brief - 20 ottobre 2026
Opzioni 10 minutes to read

Riassunto: la volatilità degli indici ha riassorbito rapidamente il picco di venerdì, con il calo concentrato soprattutto sulla parte più breve della curva. I rischi di coda, però, restano elevati e la correlazione è rimasta pressoché invariata, segnalando un riassorbimento solo parziale delle tensioni.
La volatilità degli indici ha riassorbito il picco di venerdì nella parte iniziale della curva, ma praticamente in nessun'altra scadenza.
REGIME DI MERCATO: NEUTRALE / LATERALE | VIX 18.44 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (161.86) | FUTURE VIX PRIMA SCADENZA: 18.670
Il mercato in breve
In sintesi. L'indicatore della volatilità a un giorno si è più che dimezzato, mentre la misura a un anno, lo skew e la correlazione implicita sono rimasti vicini ai massimi dei rispettivi intervalli. La domanda di copertura non si è ridotta.
Mercati. I semiconduttori hanno interrotto una serie di otto sedute consecutive in calo, la più lunga dal 2008. L'S&P 500 è salito dello 0.41% a 7,690.73 e il Nasdaq 100 dell'1.17%. A nostro avviso, il rialzo ha coinvolto pochi titoli: l'S&P equiponderato ha perso lo 0.34%. In Europa, invece, la direzione è stata opposta. Lo Stoxx 600 ha ceduto lo 0.80%, con le banche in testa ai ribassi, mentre le tensioni politiche francesi hanno portato lo spread decennale tra Germania e Francia a 148 punti base, il massimo da quattordici anni. Questa mattina il Kospi perde il 3.73%, il Brent si mantiene vicino a 110 e il rendimento del Treasury statunitense decennale si attesta al 5.13%.
Curva della volatilità. Il VIX1D è sceso del 48.73% a 11.93, tornando sotto il VIX, a 18.44, e ponendo fine all'inversione di venerdì. La misura a un anno è arretrata soltanto a 22.30 e rimane nella parte più alta dell'intervallo delle ultime sessanta sedute. Il future VIX di ottobre giunge a regolamento domani.
Singoli titoli. La mediana del rank di volatilità implicita dei titoli statunitensi è scesa da 49.2 a 45.2, ma la volatilità implicita mediana è rimasta pressoché invariata. L'indicatore dell'indice ha perso il 7.75%, mentre quello del titolo tipico è diminuito di meno di mezzo punto percentuale: il movimento si è quindi concentrato nella correlazione. In Europa, il rank mediano è invece salito da 43.5 a 48.3.
Flussi. La maggior parte delle operazioni rifletteva aggiustamenti strutturali delle posizioni (roll, strategie a più gambe e collar) e non offre indicazioni direzionali. L'unico elemento ricorrente è stata la ricerca di copertura: acquisti di put sugli ETF dei settori difensivi e dei semiconduttori.
Intervallo atteso per la settimana. Dopo una seduta, l'S&P 500 ha percorso il 26% del movimento dell'1.56% prezzato per la settimana, sostanzialmente in linea con il tempo trascorso. Il VIX ha percorso il 63% del proprio intervallo, scendendo. L'intervallo termina il 23 ottobre, prima della decisione della Fed del 28 ottobre.
Trimestrali e catalizzatori. Netflix pubblica i risultati questa sera e presenta il premio più elevato rispetto alla propria storia: il mercato prezza un movimento del 9.5% contro una media del 7.1% nelle ultime otto trimestrali. Tesla mostra la situazione opposta, con il 5.5% contro il 7.8%. Pubblicherà i risultati domani, insieme a Meta, SAP, IBM e Texas Instruments. I dati statunitensi sulle nuove costruzioni residenziali, alle 14:30 CET, rappresentano la principale pubblicazione macroeconomica negli Stati Uniti.
Uno sguardo indietro: Goldman Sachs. Prima dei risultati bancari del 13 ottobre, le opzioni prezzavano per Goldman Sachs un intervallo compreso approssimativamente tra 846 e 929 alla scadenza. La mattina della pubblicazione dei risultati, il titolo ha toccato 931, per poi chiudere a 881.26. L'intervallo prezzato riguarda il livello di chiusura alla scadenza, non il percorso seguito dal titolo. Per questo è utile stabilire prima della trimestrale quale evento debba determinare l'uscita dalla posizione: il semplice raggiungimento dello strike oppure una chiusura oltre quel livello.
Il quadro complessivo. La scadenza odierna prezza un movimento dello 0.55%, quella settimanale dell'1.21%. A nostro avviso, la parte iniziale della curva ha smesso di incorporare un premio per una seduta di forte volatilità che non si è verificata. Con il VIX a 18.44 e la volatilità realizzata all'8.81%, rimane un divario di nove punti che la parte lunga della curva non ha colmato.
Questa è la sintesi dell'intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
I semiconduttori hanno interrotto una serie di otto sedute consecutive in calo, la più lunga dal 2008, dopo che il settore aveva perso circa 2.3 trilioni di dollari di capitalizzazione. L'indice Philadelphia Semiconductor è salito dell'1.6% e Amazon del 4.98%, dopo che una società di intermediazione l'ha indicata tra le proprie scelte preferite.
In Europa la direzione è stata opposta. Lo Stoxx Europe 600 ha perso lo 0.80%, il DAX l'1.18% e il CAC 40 l'1.11%, con le banche in testa ai ribassi. Le tensioni politiche francesi hanno inoltre spinto lo spread decennale tra Germania e Francia a 148 punti base, il livello di chiusura giornaliero più alto degli ultimi quattordici anni.
A nostro avviso, il rimbalzo è stato concentrato su pochi titoli, anziché diffuso. L'S&P 500 equiponderato ha perso lo 0.34% in una giornata in cui l'indice principale è salito dello 0.41%: la ripresa è stata quindi trainata dagli stessi pochi titoli che avevano guidato il ribasso.
Panoramica dei mercati
Livelli rilevati alle 06:00 CET del 20 ottobre 2026. I dati statunitensi ed europei si riferiscono alla chiusura di lunedì 19 ottobre; quelli asiatici alla seduta di martedì.
- Stati Uniti (chiusura di lunedì 19 ottobre): S&P 500 a 7,690.73, in rialzo dello 0.41%. Nasdaq 100 a 29,529.34, in rialzo dell'1.17%. Dow Jones a 51,971.19, in calo dello 0.07%. L'S&P equiponderato ha perso lo 0.34%, mentre l'ETF sul Russell 2000 è salito dello 0.31%. Amazon ha guadagnato il 4.98%, Tesla il 3.76% e Nvidia l'1.38%; Meta ha ceduto lo 0.55%. I semiconduttori sono saliti dell'1.61% e la tecnologia dell'1.36%, mentre le utility hanno perso il 2.01%.
- Europa (chiusura di lunedì 19 ottobre): Stoxx Europe 600 in calo dello 0.80% a 639.57, DAX in flessione dell'1.18% a 25,319.77 ed Euro Stoxx 50 in ribasso dello 0.96%. Le banche dell'Eurozona hanno perso il 2.07%, registrando la performance peggiore del quadro settoriale.
- Asia (seduta di martedì): il Kospi perde il 3.73%, ancora penalizzato da Samsung Electronics e SK Hynix. Hong Kong ha riaperto dopo la festività Chung Yeung di lunedì e scambia in calo di circa l'1%.
- Materie prime e tassi: il Brent scambia vicino a 110, dopo il rimbalzo di lunedì verso i massimi degli ultimi cinque mesi, sostenuto dall'inasprimento del controllo sullo Stretto di Hormuz. L'oro spot è pressoché invariato vicino a 4,135, dopo aver perso lo 0.6% lunedì. Il rendimento del Treasury decennale è salito di quasi sette punti base al 5.14% e si attesta ora al 5.127%, mentre quello biennale è al 4.763%.
- Regime di mercato: neutrale e caratterizzato da oscillazioni irregolari. VIX a 18.44, volatilità realizzata a 20 giorni stabile all'8.81% e indice dello 0.19% sotto la propria media mobile a 50 giorni.
Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
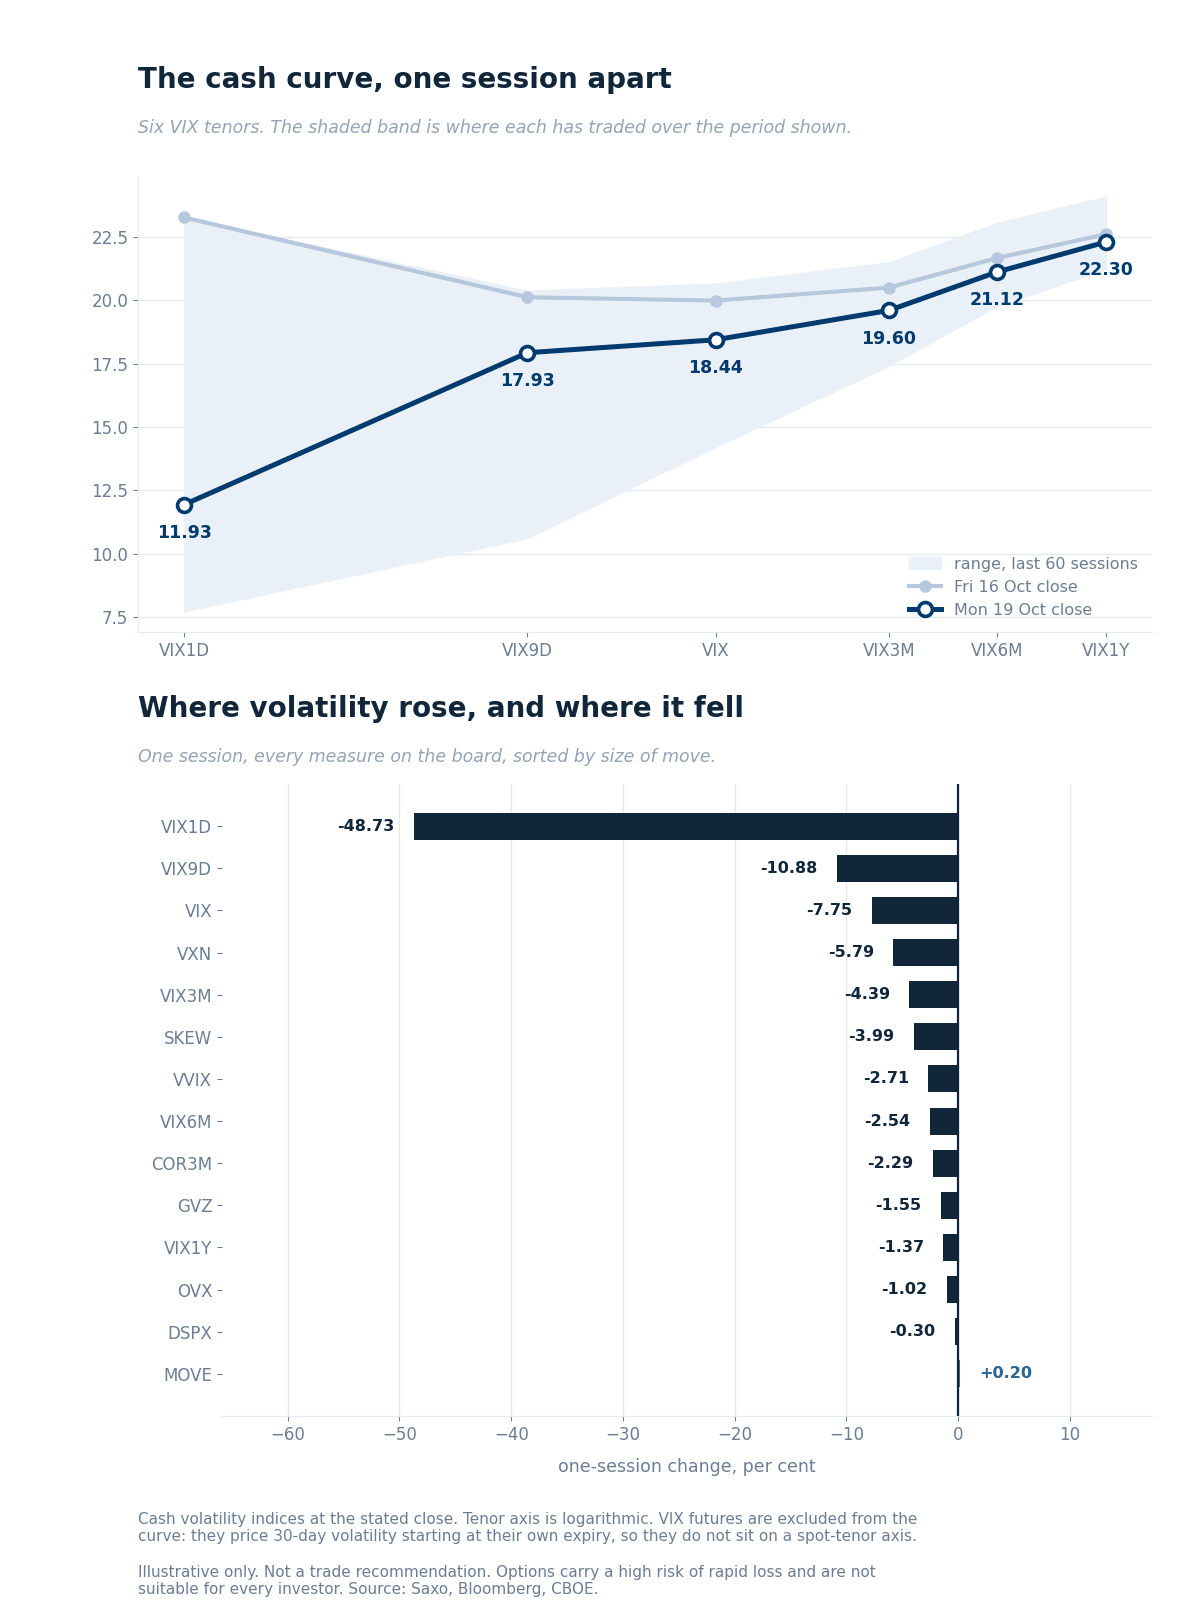
La curva della volatilità spot confrontata con la seduta precedente, all'interno dell'intervallo delle ultime 60 sedute per ciascuna scadenza, con la variazione giornaliera di ogni indicatore monitorato. Fonti: Saxo, Bloomberg, CBOE.
La curva ha riassorbito l'inversione in una sola seduta, con un movimento concentrato su un'unica estremità. Il VIX1D è sceso di 11.34 punti a 11.93 e la misura a nove giorni di 2.19 punti a 17.93, tornando entrambi sotto la misura a trenta giorni, pari a 18.44. La volatilità a un anno ha invece ceduto appena 0.31 punti, a 22.30. La misura annuale si colloca nella parte più alta dell'intervallo delle ultime sessanta sedute, mentre quella giornaliera si trova nella parte inferiore del proprio intervallo.
Rapporti. Il rapporto VIX1D/VIX si attesta a 0.65, contro 1.16 nella seduta precedente: un solo numero che riassume la fine dell'inversione. Il VIX3M/VIX è salito da 1.03 a 1.06, poiché la parte iniziale della curva si è allontanata da quella lunga. Il VXN/VIX è a 1.39, contro 1.36, con l'indicatore della volatilità del Nasdaq a 25.56.
Future sul VIX. Il contratto di ottobre quota 18.670, contro un valore spot di 18.44, mentre quello di novembre è a 18.750, con un rapporto sul primo contratto in scadenza pari a 0.995. La scadenza delle opzioni del 21 ottobre implica un prezzo forward ricavato dalla parità put-call di 18.225, coerente entro 0.11 punti sui cinque strike più vicini, sulla base delle quotazioni indicative preapertura. Lo sconto rispetto allo spot è di 0.215, contro 0.12 nella seduta precedente. Il contratto viene regolato domani sulla base di una finestra di trenta giorni che comprende le elezioni statunitensi di metà mandato del 3 novembre.
Tassi e correlazione. L'indicatore della volatilità obbligazionaria è stato l'unico a salire, guadagnando lo 0.20% a 101.31. La volatilità del petrolio è diminuita dell'1.02% a 50.22, rimanendo pari a 2.72 volte quella azionaria, mentre quella dell'oro è scesa dell'1.55% a 22.23. La correlazione implicita a tre mesi è diminuita del 2.29% a 13.66 e la dispersione dello 0.30% a 36.50.
Volatilità dei singoli titoli
I rank di volatilità implicita a un anno calcolati da Saxo, rilevati alla chiusura di lunedì su 187 titoli statunitensi, mostrano una distribuzione nuovamente in discesa dopo il rialzo di venerdì.
- Il rank ha riassorbito gran parte del movimento di venerdì. Su un insieme identico di titoli, il rank mediano è sceso da 49.2 a 45.2, mentre la volatilità implicita mediana è passata soltanto dal 33.70% al 33.55%. Il rialzo precedente non era stato accompagnato da un aumento del costo delle opzioni sui singoli titoli, e lo stesso vale per il successivo calo.
- Entrambe le estremità della distribuzione hanno invertito direzione. La quota di titoli con rank superiore a 70 è scesa dal 19.8% al 15.0%, mentre quella con rank inferiore a 20 è salita dal 10.2% all'11.2%. Si tratta del movimento rialzista di venerdì percorso in senso inverso.
- L'indice si è mosso ancora una volta più dei suoi componenti. La volatilità implicita dell'indice è diminuita del 7.75%. Quella del singolo titolo tipico è scesa di 0.15 punti di volatilità, meno di mezzo punto percentuale. Quasi tutto il movimento dell'indice si concentra quindi nella componente di correlazione.
- In Europa è accaduto il contrario. Su un insieme invariato di 337 titoli, il rank mediano è salito da 43.5 a 48.3 e la volatilità implicita mediana dal 32.13% al 33.62%. La quota di titoli con rank superiore a 70 è aumentata dal 15.1% al 20.8%. Un andamento coerente con una seduta di ribassi per le azioni europee, guidati dal settore bancario.
Le performance passate non sono indicative dei risultati futuri. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 19 ottobre: descrivono il posizionamento di ieri, non l'andamento dei prezzi di oggi.
Nove dei dieci report evidenziano soprattutto operazioni strutturali, più che convinzioni direzionali: roll, strategie a più gambe, collar ed eseguiti a metà dello spread denaro-lettera. Diversi report presentano un grado di convinzione pari a due su cinque. La seduta non offre quindi una lettura direzionale affidabile.
Un elemento merita tuttavia attenzione. Sugli ETF dei settori difensivi, la protezione è stata acquistata anziché venduta; tutti gli eseguiti sul lato lettera nel report dedicato all'avversione al rischio riguardavano put e l'ETF sui beni di prima necessità ha mostrato il flusso più sbilanciato dell'intero campione. Anche i flussi sull'ETF dei semiconduttori hanno riguardato esclusivamente put, indicando attività di copertura. Per contro, sull'ETF dei Treasury a lunga scadenza è stato venduto potenziale rialzista su diverse scadenze. La domanda di copertura non si è ridotta insieme alla volatilità a breve termine.
A che punto siamo nell'intervallo settimanale
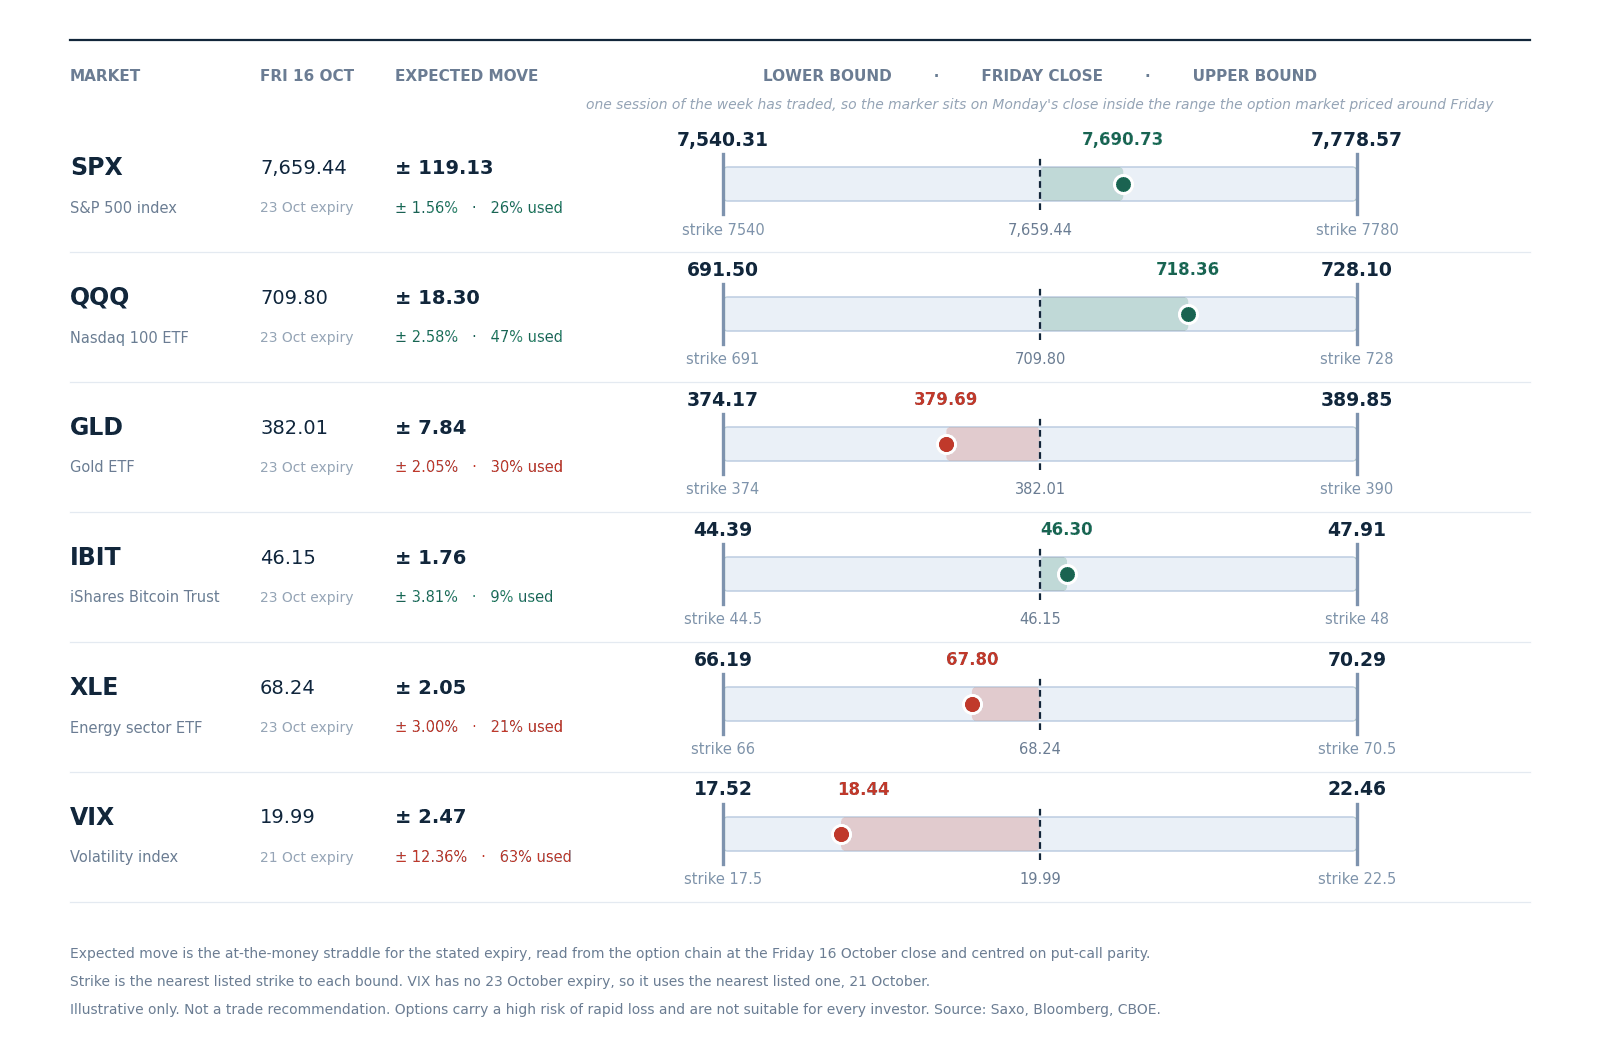
L'intervallo prezzato dal mercato delle opzioni per questa settimana rispetto alla chiusura di venerdì 16 ottobre, con lo strike quotato più vicino a ciascun limite. È trascorsa una seduta, quindi l'indicatore si trova sulla chiusura di lunedì. Gli straddle sono ricavati dalla catena delle opzioni Saxo alla chiusura di venerdì e centrati sulla parità put-call. A solo scopo illustrativo, non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Dopo una seduta, l'S&P 500 ha percorso il 26% dei 119.13 punti, pari all'1.56%, prezzati intorno alla chiusura di venerdì, a fronte di una seduta trascorsa su cinque. L'indice sta quindi utilizzando il proprio intervallo a un ritmo sostanzialmente coerente con quello previsto dal mercato delle opzioni.
L'eccezione è rappresentata dall'indice di volatilità, che ha percorso il 63% dell'intervallo settimanale prezzato in una sola seduta, e lo ha fatto scendendo. L'ETF sul Nasdaq 100 ha percorso il 47%, l'oro il 30%, l'energia il 21% e l'ETF sul bitcoin il 9%.
La scadenza del 23 ottobre precede la decisione della Federal Reserve del 28 ottobre, che quindi non rientra nell'intervallo prezzato. Per il VIX viene utilizzata la scadenza del 21 ottobre, che comprende oggi e domani.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
I catalizzatori di oggi
- Dati sul mercato del lavoro britannico alle 08:00 CET e indice ZEW tedesco alle 11:00: le principali pubblicazioni europee da seguire.
- Nuove costruzioni residenziali e permessi edilizi negli Stati Uniti alle 14:30 CET, preceduti dai dati settimanali ADP sull'occupazione alle 14:15. Arrivano dopo che l'indice di fiducia dei costruttori è sceso a 29 in ottobre da 32, il minimo da giugno 2012, mentre la quota di costruttori che applica riduzioni dei prezzi ha raggiunto il 43%.
- La Federal Reserve è nel periodo di silenzio che precede la decisione del 28 ottobre.
- Trimestrali di oggi: Netflix dopo la chiusura del mercato azionario statunitense, alle 22:00 CET; GE Aerospace, General Motors, RTX, 3M, Intuitive Surgical, Capital One e United Airlines nel corso della seduta.
- Domani: Meta, Tesla, SAP, IBM e Texas Instruments.
Quadro delle trimestrali
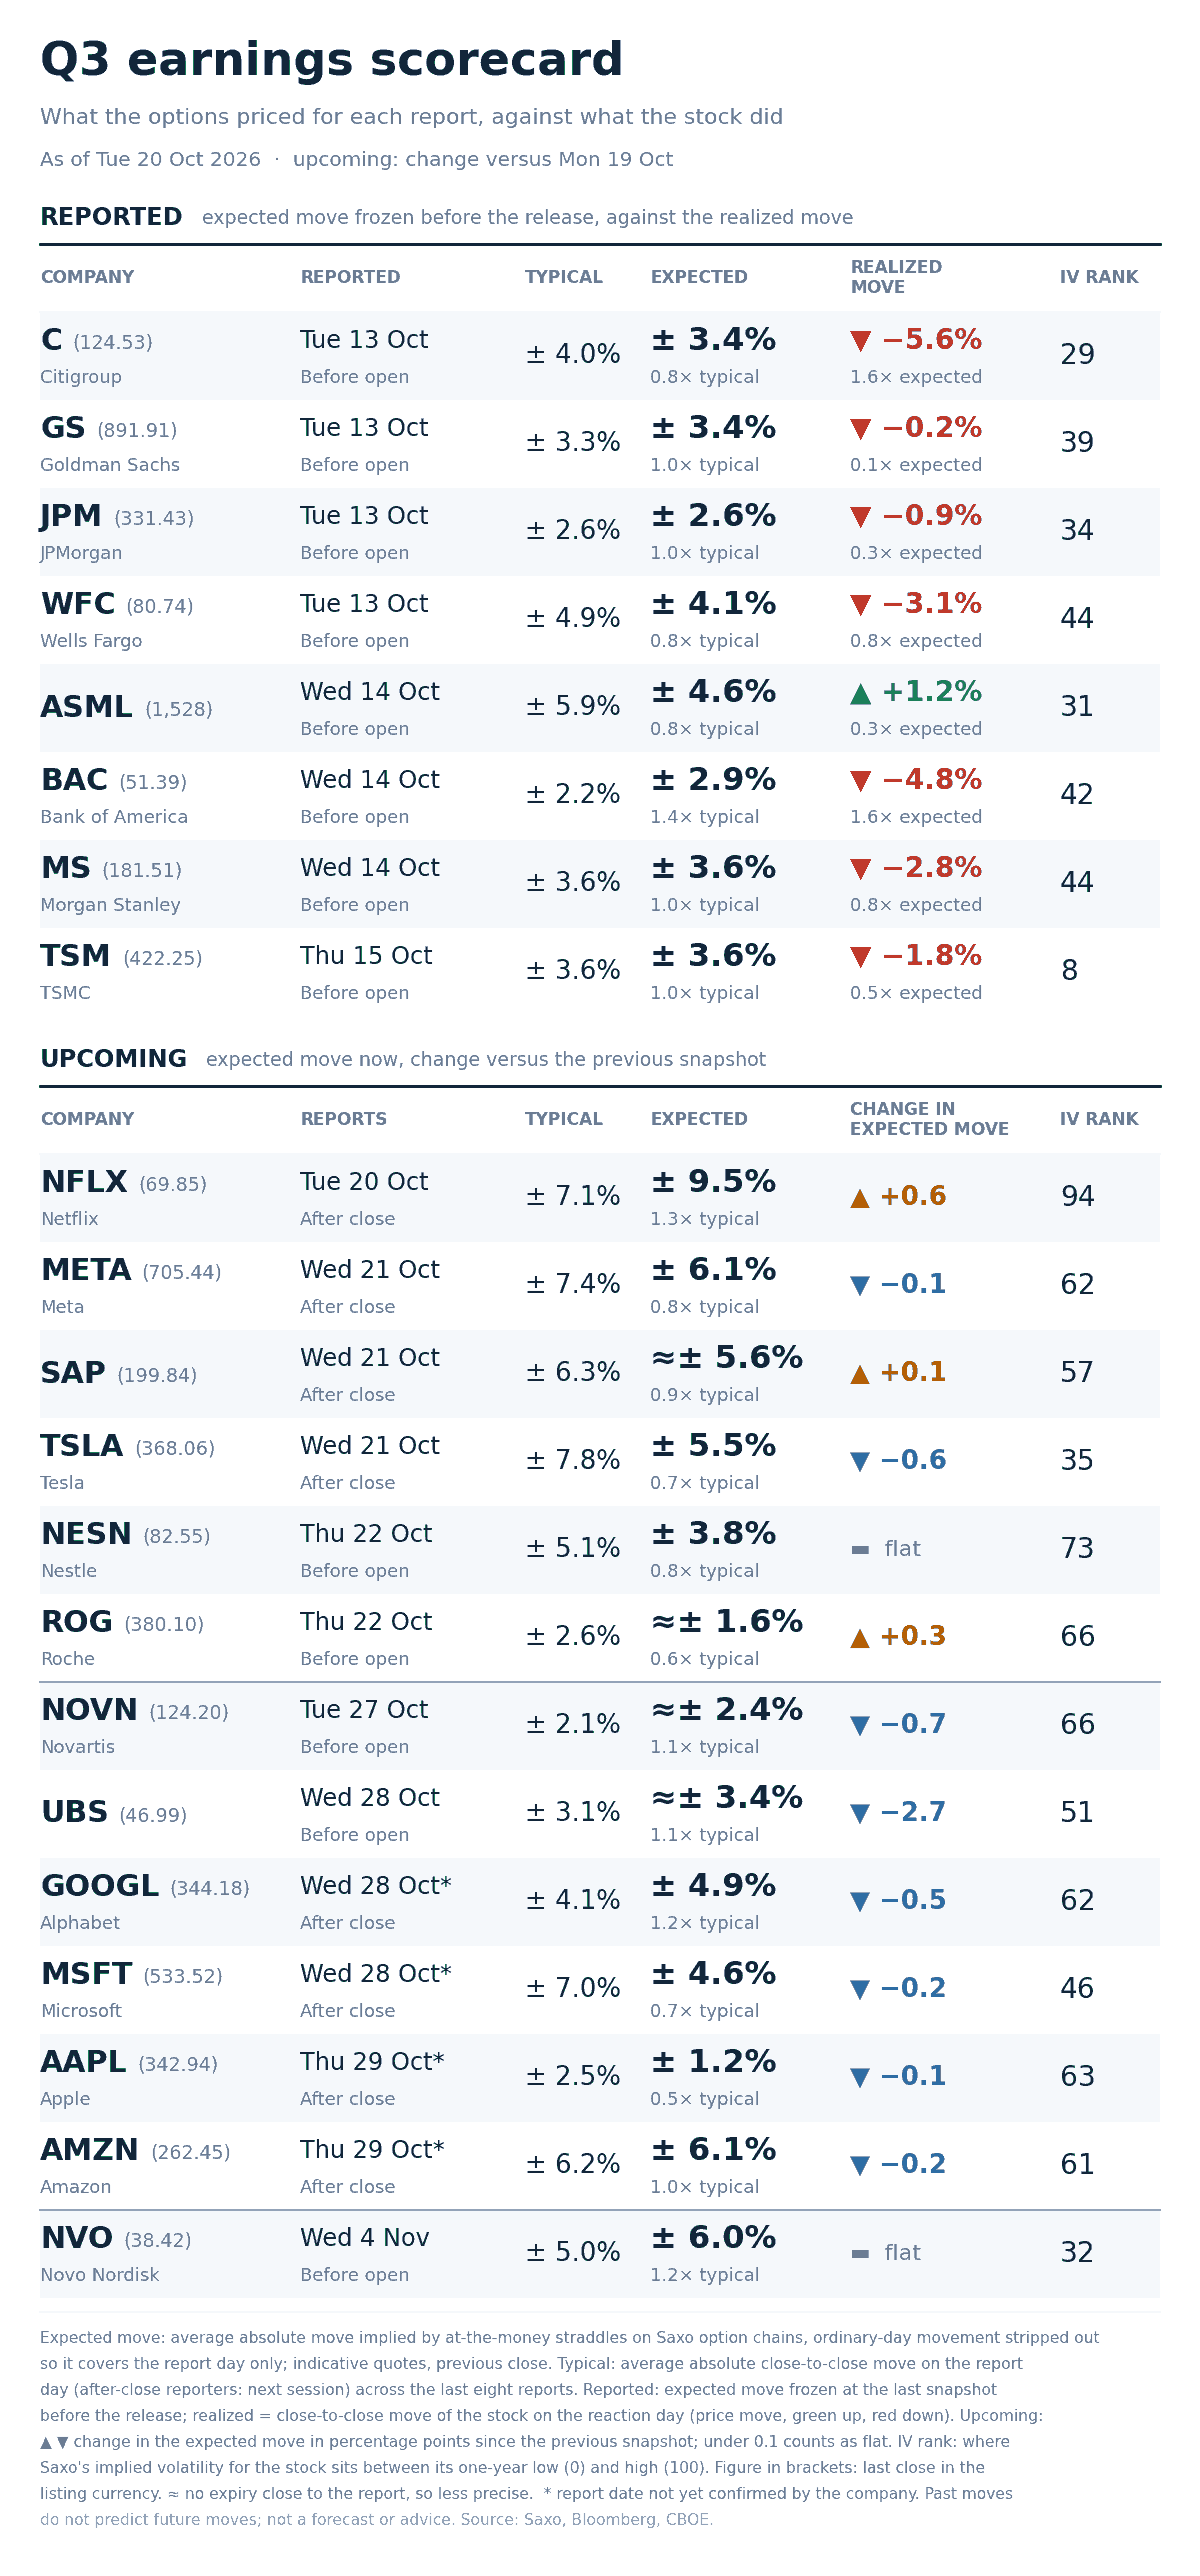
Movimento atteso implicito nelle opzioni per ciascuna giornata di pubblicazione dei risultati, confrontato con il movimento medio registrato dopo le ultime otto trimestrali, al 20 ottobre 2026. A solo scopo illustrativo, non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
- Netflix presenta il premio più elevato rispetto alla propria storia e pubblica i risultati questa sera. Il mercato prezza un movimento del 9.5%, contro una media del 7.1% nelle ultime otto trimestrali, pari a 1.3x, in aumento di 0.6 punti nella seduta. Segue Alphabet, con il 4.9% contro il 4.1%.
- Il rank e il premio legato all'evento rispondono a domande diverse. Netflix presenta un rank di volatilità implicita pari a 94 e il movimento atteso più elevato del gruppo. Tesla ha invece un rank di 35 e prezza un movimento del 5.5%, contro una media del 7.8%, pari a 0.7x, in vista dei risultati di domani.
Cosa ci ha insegnato il mercato delle opzioni: Goldman Sachs
Prima della pubblicazione dei risultati delle banche statunitensi del 13 ottobre, avevamo analizzato i movimenti prezzati dalle opzioni su Goldman Sachs e Wells Fargo. Goldman Sachs ha offerto la lezione più utile, proprio la mattina della pubblicazione dei risultati.
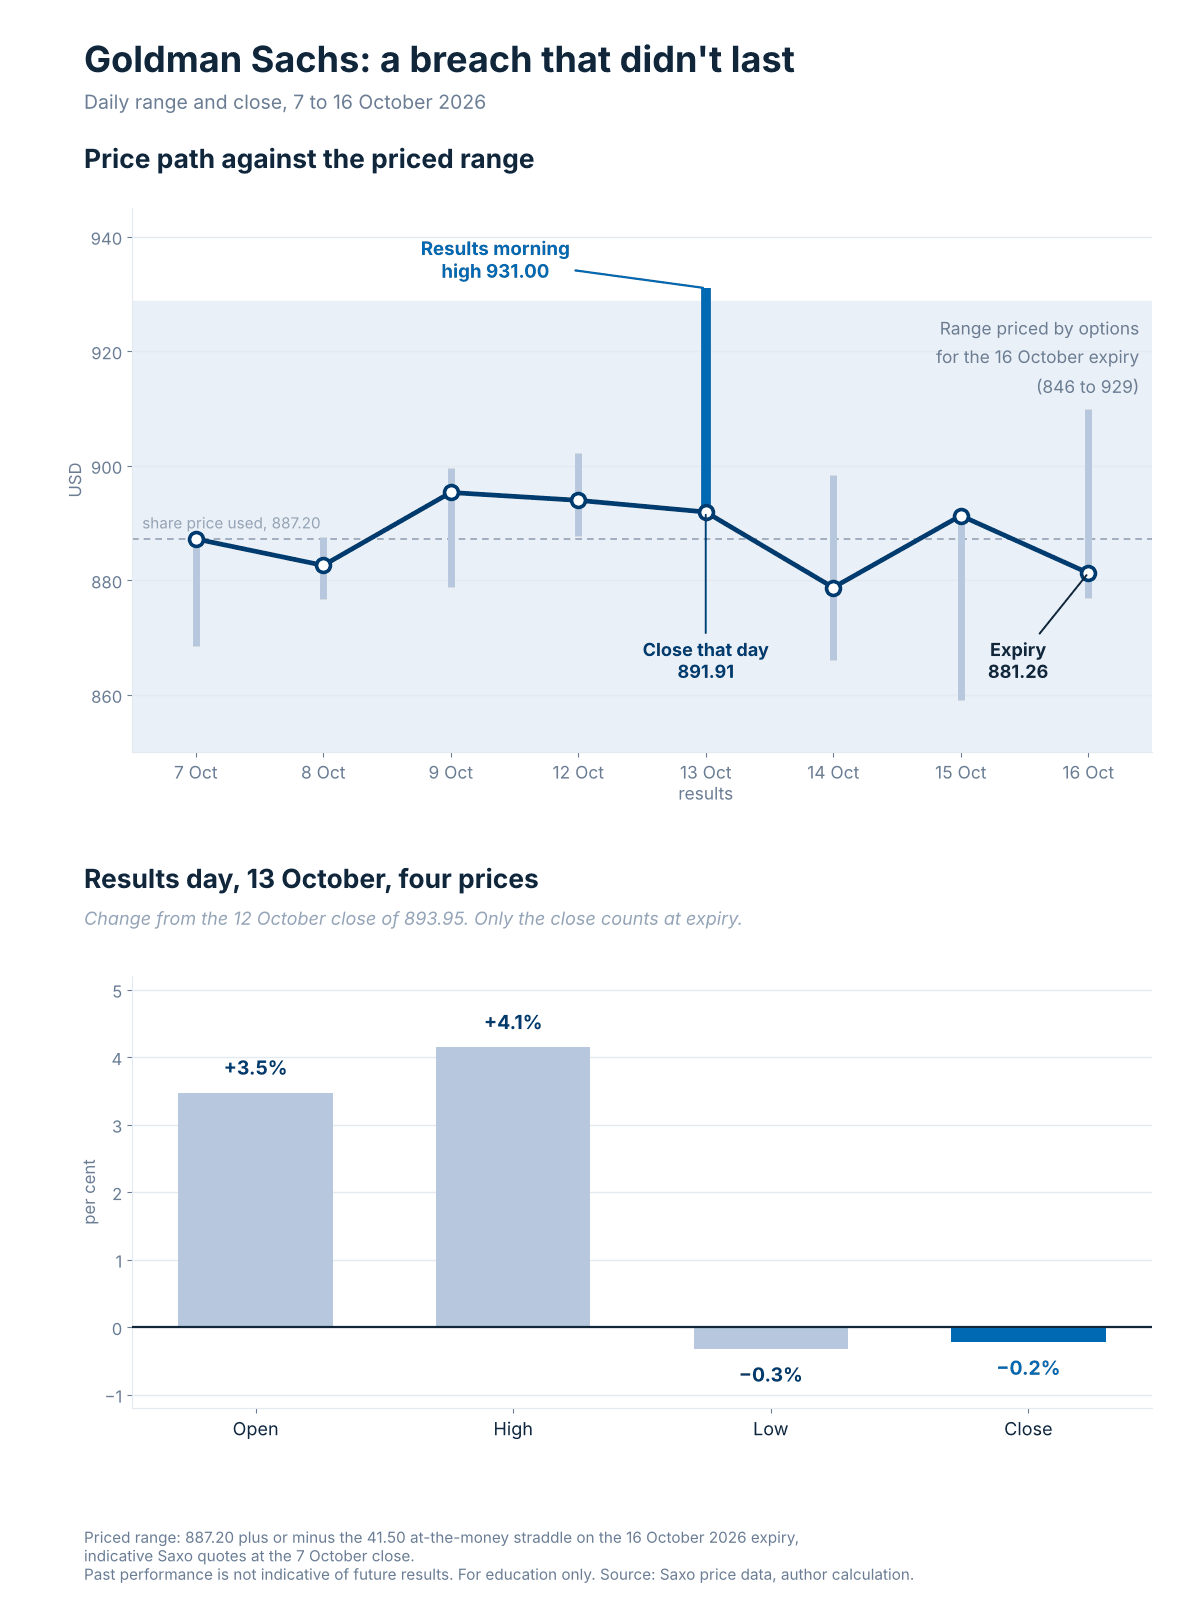
Intervallo giornaliero e chiusura di Goldman Sachs dal 7 al 16 ottobre 2026, confrontati con l'intervallo prezzato dalle opzioni per la scadenza del 16 ottobre, e apertura, massimo, minimo e chiusura della giornata dei risultati rispetto alla chiusura precedente. Le performance passate non sono indicative dei risultati futuri. A solo scopo educativo. Fonte: dati sui prezzi Saxo, calcoli dell'autore.
- L'intervallo prezzato: le opzioni prezzavano per Goldman Sachs un intervallo compreso approssimativamente tra 846 e 929 alla scadenza del 16 ottobre.
- La mattina dei risultati: il titolo ha aperto in rialzo del 3.5% e ha raggiunto 931, appena sopra il limite superiore dell'intervallo.
- Alla scadenza: il titolo ha chiuso a 881.26, ben all'interno dell'intervallo.
L'intervallo prezzato misura il livello a cui il titolo chiude alla scadenza, non i prezzi ai quali viene scambiato nel frattempo. Un'opzione venduta con strike 930 è stata brevemente in the money quella mattina, per poi tornare out of the money alla chiusura. Per questo è utile decidere prima della trimestrale quale evento debba determinare l'uscita dalla posizione: il semplice raggiungimento dello strike oppure una chiusura oltre quel livello.
- Prossimi appuntamenti: Meta, SAP e Tesla il 21 ottobre, Nestlé e Roche il 22 ottobre.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: la scadenza odierna prezza un movimento di 42.1 punti indice, pari allo 0.55%, contro 61.5 punti e lo 0.80% di lunedì.
- Intervallo implicito per l'evento: la scadenza del 23 ottobre prezza 92.9 punti, pari all'1.21%, contro 118.3 punti nella seduta precedente, quando mancavano cinque sedute alla scadenza, rispetto alle quattro attuali. Il solo trascorrere del tempo avrebbe portato l'intervallo a circa 106 punti: circa 13 punti sono quindi usciti dal prezzo oltre all'effetto temporale, in direzione opposta ai 27 punti aggiunti lunedì.
- Indicazioni dalla correlazione: la correlazione implicita è diminuita del 2.29% a 13.66, mentre l'indicatore di volatilità dell'indice ha perso il 7.75%. L'indice ha quindi riassorbito più del contributo proveniente dalla componente che ne aveva alimentato il rialzo. La correlazione rimane vicina alla parte più alta dell'intervallo storico disponibile.
- Segnale di rischio di coda: lo SKEW è sceso del 3.99% a 161.86 e l'indicatore del rischio di coda del 16.94% a 20.32. La protezione contro ribassi estremi costa meno rispetto a venerdì, ma più che in qualsiasi altra seduta registrata prima della scorsa settimana.
A nostro avviso, la questione è quale rischio stesse prezzando la parte iniziale della curva. Venerdì il VIX1D a 23.27 incorporava una seduta di forte volatilità che non si è materializzata. Ora, a 11.93, è tornato sui livelli di inizio ottobre, proprio alla vigilia di una serata caratterizzata dal premio per un evento su singolo titolo più elevato dell'intero gruppo monitorato. La volatilità dell'indice a 18.44, rispetto alla volatilità realizzata a 20 giorni dell'8.81%, lascia un divario di nove punti che la parte lunga della curva non ha ancora colmato.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le tariffe applicabili prima di aprire qualsiasi posizione. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.