Accedi a tutte le piattaforme da un solo conto

Correlazione in rialzo, l’indice segue il movimento - Options Brief - 19 ottobre 2026
Opzioni 10 minutes to read

Riassunto: venerdì l’indice ha perso l’1%, mentre la versione equiponderata ha ceduto appena lo 0,4%. Eppure, la volatilità dell’indice ha raggiunto i massimi delle ultime sessanta sedute, mentre quella dei singoli titoli è rimasta pressoché invariata. Il mercato sembra quindi aver rivalutato un rischio diverso da quello specifico dei singoli titoli.
La volatilità dell'indice ha raggiunto i massimi delle ultime sessanta sedute; quella del titolo medio no.
REGIME DI MERCATO: NEUTRALE / LATERALE | VIX 19.99 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (168.59) | FUTURE VIX FRONT-MONTH: 18.50
Punti chiave
- È stata la correlazione a fare la differenza, non l'ampiezza del mercato. La correlazione implicita è salita del 16.11% a 13.98, raggiungendo i massimi delle ultime sessanta sedute, mentre l'S&P 500 equiponderato ha perso lo 0.40% contro il 1.09% dell'indice tradizionale.
- La volatilità dell'indice è stata rivalutata, quella dei suoi componenti no. Il VIX è salito del 21.45% a 19.99; la volatilità implicita mediana a un anno, calcolata sullo stesso insieme di 187 titoli statunitensi, è passata dal 33.38% al 33.70%.
- Sette indicatori hanno raggiunto i massimi delle ultime sessanta sedute, tutti a livello di indice. Gli indicatori relativi a obbligazioni, oro e petrolio non hanno segnato nuovi massimi.
- I maggiori premi di volatilità sulle trimestrali rispetto ai dati storici: UBS 2.0x, Apple 0.6x.
Il principale fattore di mercato
I produttori di semiconduttori hanno registrato la serie di ribassi più lunga dal 2008, mentre gli investitori mettevano in discussione la portata e il finanziamento degli investimenti nelle infrastrutture per l'intelligenza artificiale. Il movimento ha contribuito a chiudere la peggiore settimana di Wall Street degli ultimi mesi. Il Nasdaq 100 ha perso il 2.50%, l'S&P 500 l'1.09% e il Dow lo 0.34%.
Due sviluppi macroeconomici hanno invece fornito segnali in direzione opposta. Il presidente della Federal Reserve Warsh ha dichiarato che l'inflazione più elevata non aveva modificato le sue prospettive, un'affermazione interpretata come una riduzione delle probabilità di un rialzo dei tassi il 28 ottobre. La produzione industriale di settembre è aumentata dello 0.7% su base mensile, contro il 0.4% atteso, segnando il maggiore incremento degli ultimi cinque mesi, con un utilizzo della capacità produttiva al 76.9%.
A nostro avviso, la seduta non ha riflesso timori per la crescita economica, ma un problema di concentrazione. I capitali sono usciti dai produttori di semiconduttori per dirigersi verso i settori difensivi europei, l'energia e le utility. L'indice ha comunque perso terreno perché il segmento colpito dai ribassi ha un peso particolarmente elevato. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
Panoramica dei mercati
I livelli si riferiscono alla rilevazione delle 06:00 CET del 19 ottobre 2026. I dati statunitensi ed europei corrispondono alla chiusura di venerdì 16 ottobre; quelli asiatici alla seduta di lunedì.
- Stati Uniti (chiusura di venerdì 16 ottobre): S&P 500 a 7,659.44, in calo dell'1.09%. Nasdaq 100 a 29,187.55, in flessione del 2.50%. Dow a 52,007.21, in ribasso dello 0.34%. L'S&P equiponderato ha perso lo 0.40% e il fondo sul Russell 2000 l'1.69%. Meta ha ceduto il 3.72%, Alphabet il 2.47% e Nvidia l'1.43%; Apple ha guadagnato lo 0.43%. Il fondo sul software ha perso il 4.80% e i semiconduttori il 3.41%. L'energia è salita del 2.52% e le utility dell'1.34%.
- Europa (chiusura di venerdì 16 ottobre): lo Stoxx Europe 600 è salito dello 0.72% a 644.75, registrando la migliore performance settimanale relativa all'S&P 500 dall'aprile 2025. Il DAX ha guadagnato lo 0.95% e l'Euro Stoxx 50 lo 0.58%, trainati dalle banche.
- Asia (seduta di lunedì): il Nikkei 225 ha ridotto le perdite a circa lo 0.7%, mentre il Kospi ha recuperato fino a segnare un rialzo dello 0.6%, dopo che la crescita cinese del terzo trimestre, pari al 4.5%, ha superato le attese. La Borsa di Hong Kong è rimasta chiusa.
- Materie prime e tassi: il Brent viene scambiato vicino a 108, dopo aver raggiunto la scorsa settimana un massimo di cinque mesi intorno a 110, a causa delle interruzioni dell'offerta in Medio Oriente. L'oro spot guadagna lo 0.2%, attestandosi vicino a 4,175. Il rendimento del Treasury decennale è salito venerdì di 2.4 punti base al 5.087% e si attesta ora al 5.065%, mentre quello biennale è al 4.721%. Al momento della rilevazione, i future sull'S&P 500 erano in rialzo dello 0.80%, poi ridotto a circa lo 0.5% entro le 08:40 CET.
- Regime di mercato: neutrale e caratterizzato da oscillazioni irregolari. VIX a 19.99, volatilità realizzata a 20 giorni stabile al 10.19% e indice dello 0.61% sotto la propria media mobile a 50 giorni.
Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
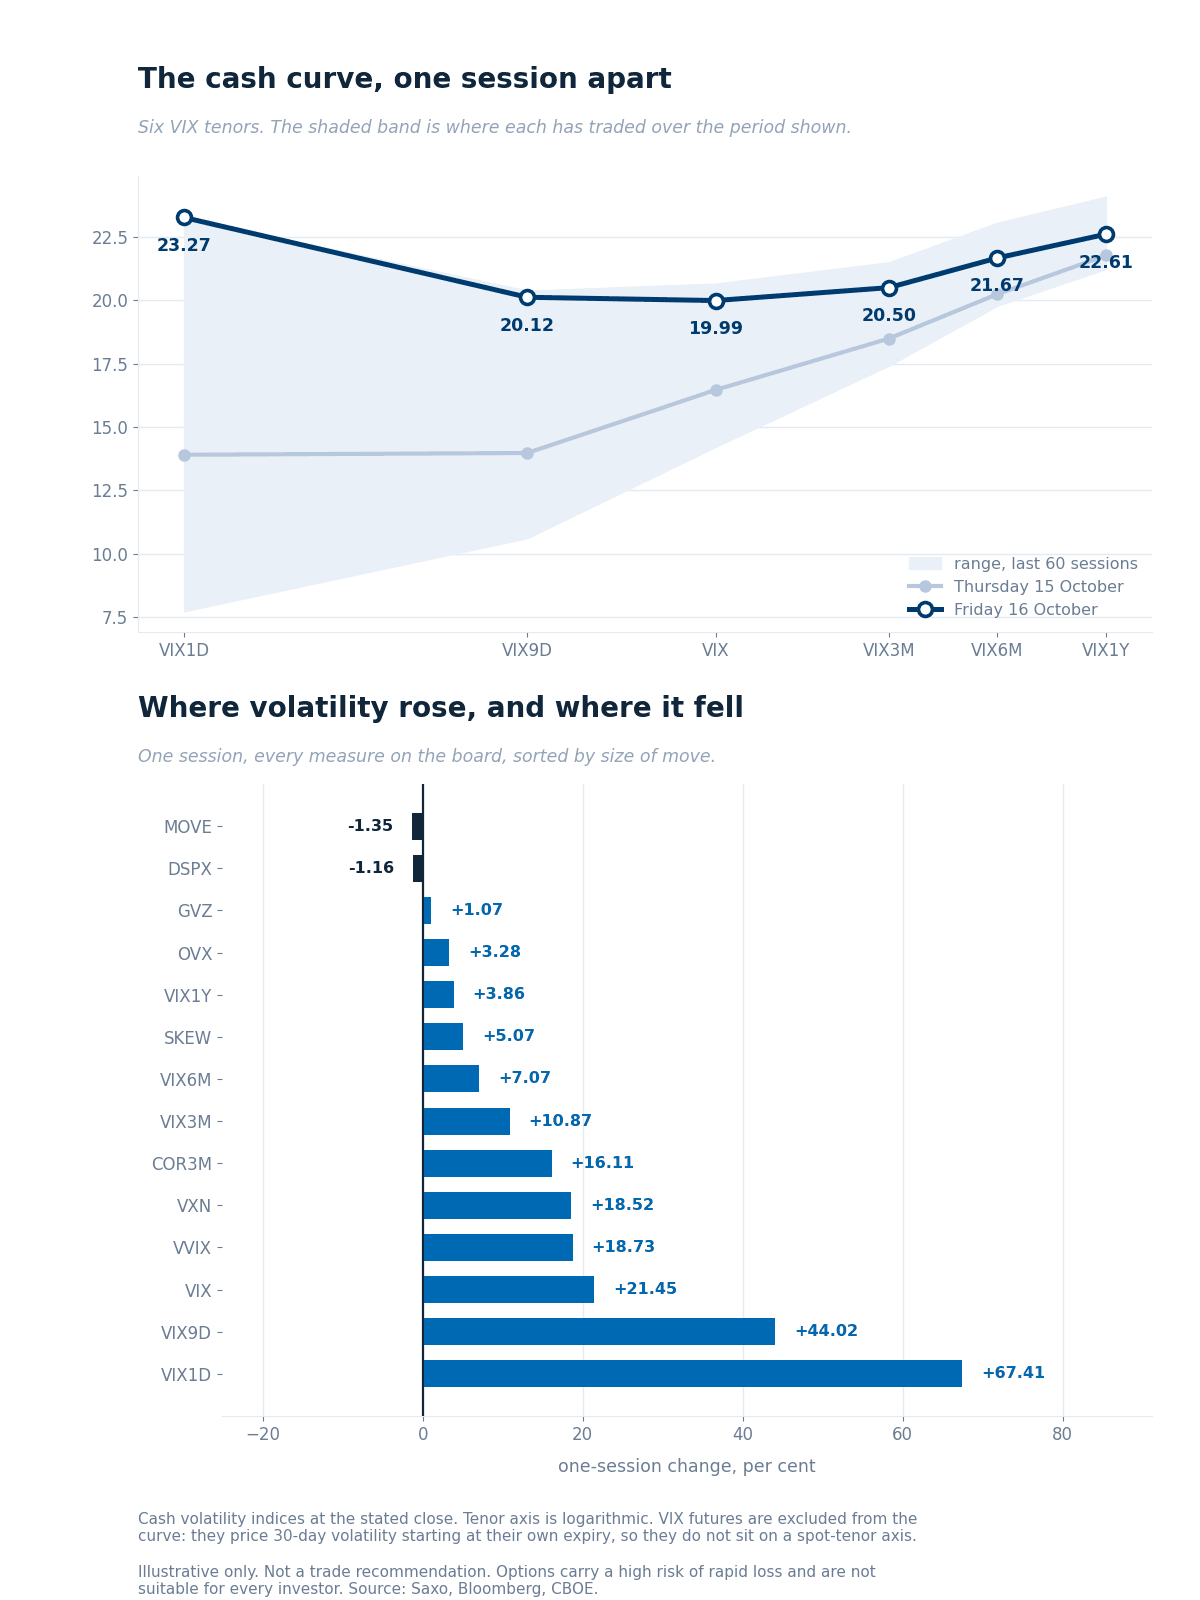
La curva della volatilità spot rispetto alla seduta precedente, nel contesto dell'intervallo delle ultime 60 sedute per ciascuna scadenza, con la variazione giornaliera di tutti gli indicatori monitorati. Fonti: Saxo, Bloomberg, CBOE.
La parte a breve della curva si è invertita, mentre quella a lungo termine ha reagito appena. Il VIX1D è salito di 9.37 punti a 23.27 e l'indicatore a nove giorni di 6.15 punti a 20.12, entrambi sopra il valore a 30 giorni di 19.99, mentre quello a un anno è aumentato di appena 0.84 punti a 22.61. Quattro delle sei scadenze spot hanno raggiunto massimi a sessanta sedute, così come il VVIX a 109.91.
Rapporti. Il rapporto VIX1D/VIX si attesta a 1.16, un unico numero che sintetizza l'inversione. Il VIX3M/VIX è sceso da 1.12 a 1.03, con la parte breve della curva che ha recuperato terreno su quella lunga. Il VXN/VIX è diminuito a 1.36 e l'indicatore del Nasdaq, a 27.13, è l'unica misura di volatilità degli indici a non aver raggiunto un nuovo massimo.
Future sul VIX. Il contratto di ottobre quota questa mattina 18.50, contro un VIX spot a 19.99, dopo aver chiuso venerdì a 19.24, in rialzo di 1.32 punti, mentre lo spot era salito di 3.53 punti. Quando lo spot sale più rapidamente del future, il differenziale tra i due si inverte. La scadenza delle opzioni del 21 ottobre implica un prezzo forward ricavato dalla parità put-call di 19.87, coerente entro 0.05 punti sui cinque strike più vicini, sulla base di quotazioni indicative precedenti all'apertura. Una seduta prima, la stessa scadenza indicava 17.47, con un premio sullo spot di 1.01, contro uno sconto di 0.12 ora.
Tassi e correlazione. L'indicatore della volatilità obbligazionaria è sceso dell'1.35% a 101.11 e la volatilità dell'oro si mantiene vicino ai minimi delle ultime sessanta sedute. Al di fuori dell'azionario, quindi, non si è verificata una rivalutazione significativa della volatilità. La correlazione implicita a tre mesi è salita del 16.11% a 13.98, un massimo a sessanta sedute, mentre la dispersione è diminuita dell'1.16% a 36.61.
Volatilità dei singoli titoli
I ranking di volatilità implicita a un anno di Saxo, rilevati alla chiusura di venerdì su 187 titoli statunitensi, mostrano una distribuzione che si è spostata verso l'alto senza variazioni particolarmente significative nei livelli assoluti.
- Il ranking è salito, il livello quasi invariato. Sullo stesso identico insieme di titoli, quindi con un confronto pienamente omogeneo, il ranking mediano è passato da 43.9 a 49.2, mentre la volatilità implicita mediana è aumentata soltanto dal 33.38% al 33.70%. Il ranking misura la posizione rispetto agli estremi dell'ultimo anno: quando molti titoli si trovano in una fascia ristretta, anche un piccolo movimento assoluto può far salire contemporaneamente numerosi ranking.
- Entrambe le estremità si sono spostate nella stessa direzione. La quota di titoli con ranking inferiore a 20 è scesa dal 15.0% al 10.2% del campione, mentre quella con ranking superiore a 70 è salita dal 14.4% al 19.8%. Si tratta quindi di uno spostamento verso l'alto dell'intera distribuzione, non di un ampliamento delle code.
- Il punto centrale è il divario rispetto all'indice. La volatilità implicita dell'indice è aumentata del 21.45% nella seduta. Quella del singolo titolo mediano è salita di meno dell'1%. Quasi tutto il movimento dell'indice è quindi riconducibile alla componente di correlazione, anziché a un aumento del costo delle opzioni sui singoli titoli.
- In Europa è accaduto il contrario. Su un insieme omogeneo di 337 titoli, il ranking mediano è sceso da 46.2 a 43.5 e la volatilità implicita mediana è diminuita dal 32.58% al 32.13%. Un andamento coerente con una seduta in cui i mercati europei hanno chiuso in rialzo, prima che il sell-off statunitense si intensificasse.
Le performance passate non sono indicative dei risultati futuri. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Basato sui dati di fine giornata del 16 ottobre: riflette il posizionamento della seduta precedente, non l'andamento dei prezzi di oggi.
Tutti e dieci i report evidenziano operazioni legate alla struttura delle posizioni più che a convinzioni direzionali: roll delle scadenze, combinazioni di gambe e transazioni eseguite a metà dello spread denaro-lettera, con acquisti e vendite sia di call sia di put sui principali titoli tecnologici. Il segnale va considerato neutrale.
Un elemento merita di essere segnalato, perché è l'unico flusso a livello di indice con una direzione chiaramente identificabile: acquisti di protezione tramite put sul fondo che replica il Nasdaq 100, prevalentemente finanziati attraverso spread. Si tratta di domanda di copertura, non di una scommessa direzionale.
Dove si colloca l'intervallo atteso per la settimana
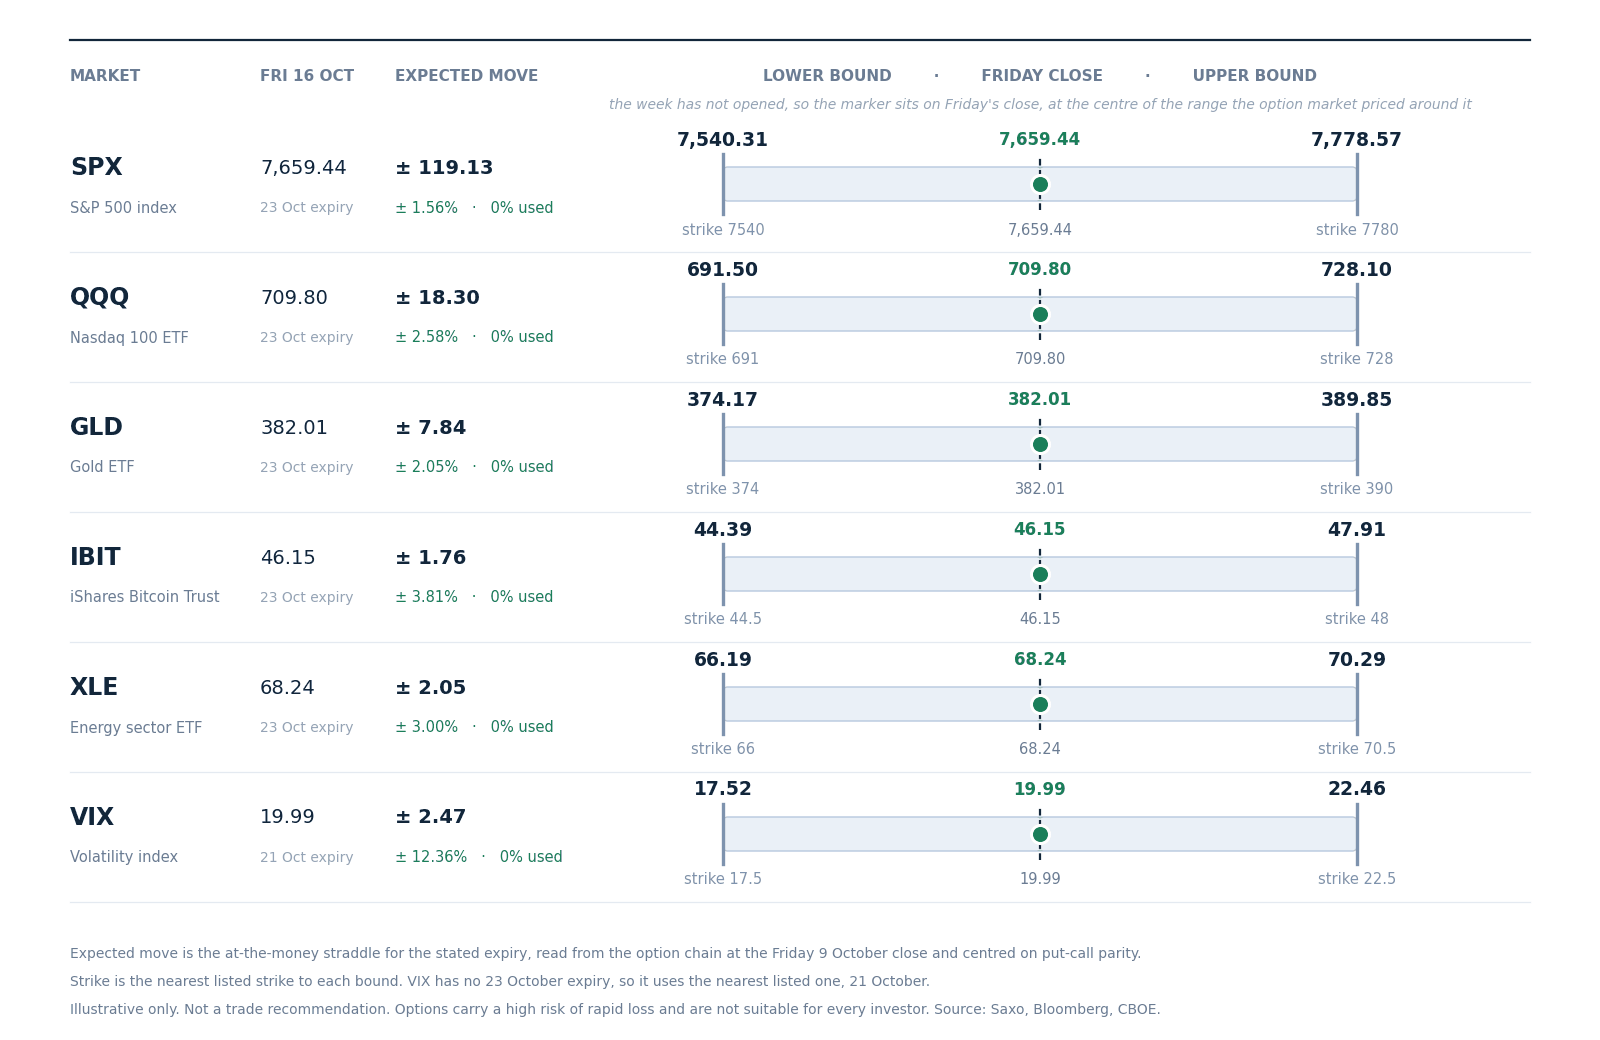
L'intervallo di movimento prezzato dal mercato delle opzioni per questa settimana rispetto alla chiusura di venerdì 16 ottobre, con lo strike quotato più vicino a ciascun limite. La settimana non è ancora iniziata, quindi il riferimento resta la chiusura di venerdì. I dati derivano dagli straddle at-the-money rilevati dalla catena delle opzioni Saxo alla chiusura di venerdì e centrati sulla parità put-call. A solo scopo illustrativo, non costituiscono una raccomandazione operativa. Fonti: Saxo, Bloomberg, CBOE.
La settimana si apre con un intervallo atteso più ampio rispetto alla precedente. Per l'S&P 500 il mercato prezza un movimento di 119.13 punti, pari all'1.56%, contro 82.80 punti e l'1.06% di una settimana fa. L'intervallo settimanale prezzato è quindi più ampio del 47%, considerando gli stessi sei mercati e la stessa metodologia. Per il fondo sul Nasdaq 100 è atteso un movimento del 2.58%, per l'oro del 2.05%, per l'energia del 3.00% e per il fondo sul bitcoin del 3.81%.
Due aspetti sono importanti. La scadenza del 23 ottobre precede la decisione della Federal Reserve del 28 ottobre, quindi l'intervallo non incorpora il rischio legato alla riunione. Inoltre, la riga relativa al VIX utilizza la scadenza del 21 ottobre, la più vicina disponibile, e copre soltanto le prime tre sedute della settimana.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni che variano in base al conto e alla sede di negoziazione; prima di aprire una posizione, verificare le condizioni applicabili.
I catalizzatori di oggi
- Inflazione al consumo canadese di settembre alle 14:30 CET: l'unico dato macroeconomico di rilievo in calendario, insieme all'indice statunitense del mercato immobiliare alle 16:00.
- Nessun dato statunitense di particolare rilevanza: l'andamento della seduta dipenderà quindi dall'avvicinarsi della stagione delle trimestrali e dalla possibilità che il sell-off dei semiconduttori si stabilizzi.
- Trimestrali di oggi: Fifth Third Bancorp e Steel Dynamics, prima di una settimana particolarmente intensa.
- La settimana in arrivo: Netflix, GE Aerospace e General Motors martedì, seguite mercoledì da Meta, Tesla, SAP, IBM e Texas Instruments, con la decisione della Federal Reserve prevista per il 28 ottobre.
Bilancio delle trimestrali
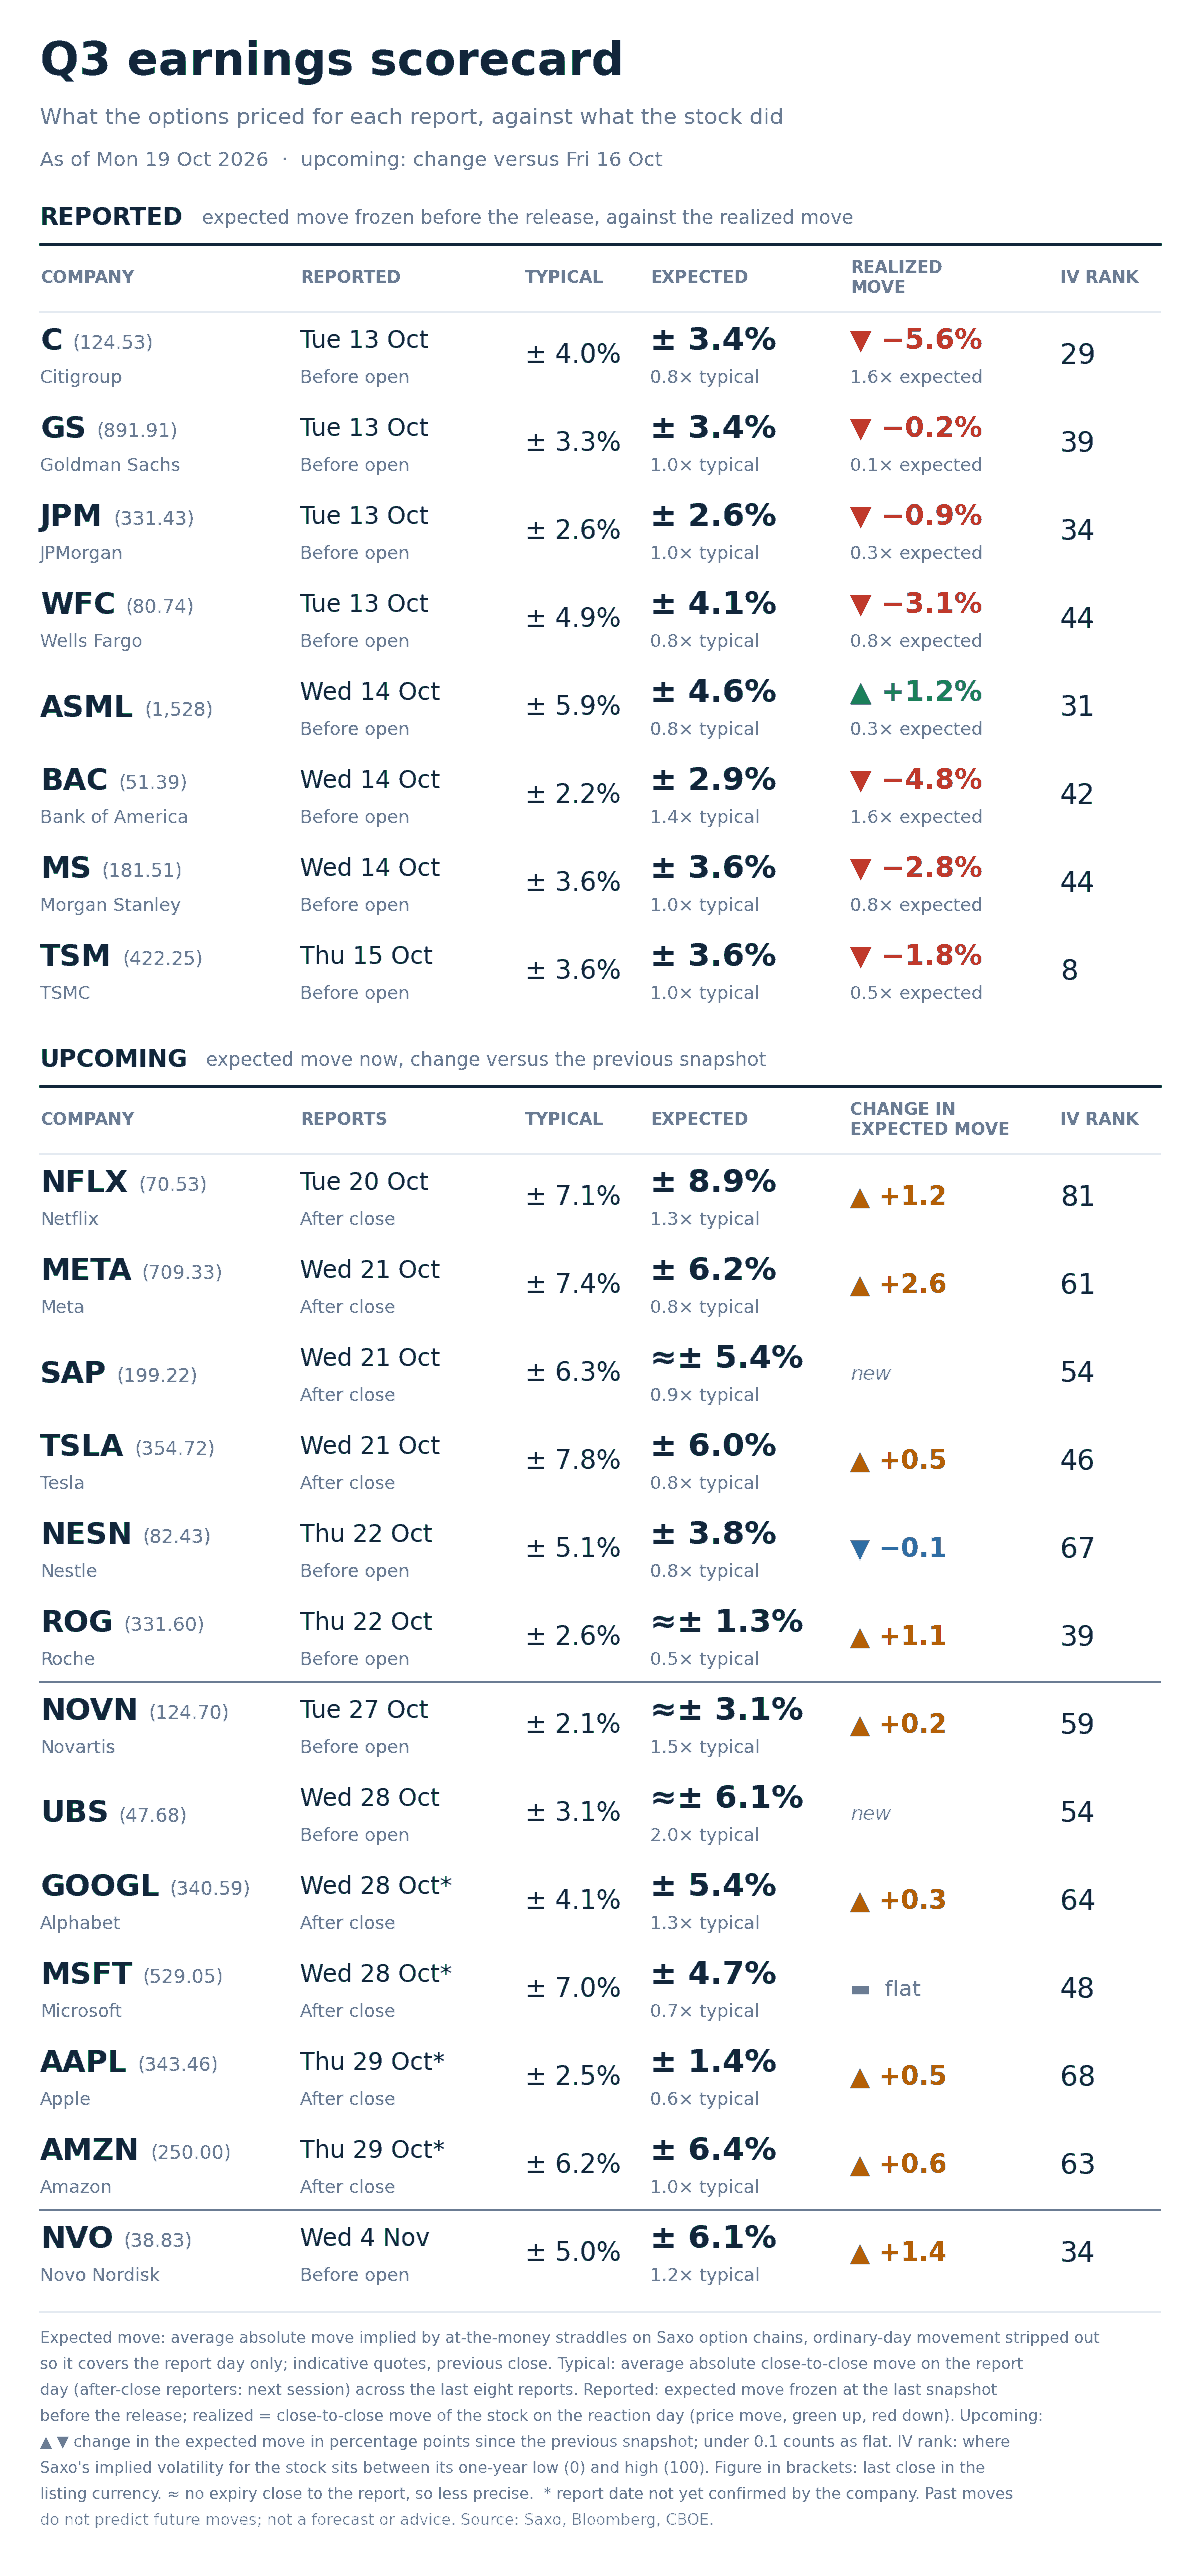
Movimento atteso implicito nelle opzioni per ciascun giorno di pubblicazione dei risultati, confrontato con il movimento medio successivo agli ultimi otto report, al 19 ottobre 2026. A solo scopo illustrativo, non costituisce una raccomandazione operativa. Fonti: Saxo, Bloomberg, CBOE.
- I premi più elevati rispetto alla propria storia riguardano le banche europee e Alphabet. Per UBS il mercato prezza un movimento di circa 6.1%, contro una media del 3.1% negli ultimi otto report, pari a 2.0x. Per Alphabet il movimento atteso è del 5.4%, contro il 4.1% storico. All'estremo opposto, Apple presenta un movimento atteso dell'1.4% contro una media storica del 2.5%, pari a 0.6x.
- Il ranking e il premio legato all'evento rispondono a domande diverse. Netflix presenta un ranking di volatilità implicita pari a 81 e il movimento atteso più elevato tra i titoli monitorati, pari all'8.9%. Apple presenta un ranking di 68 e un movimento atteso dell'1.4%. Il ranking misura il livello rispetto alla storia annuale del titolo, mentre il movimento atteso indica quanto il mercato prezza per una singola giornata.
Cosa ci ha insegnato il mercato delle opzioni: ASML
Prima della pubblicazione dei risultati di ASML del 14 ottobre, avevamo analizzato il movimento prezzato dalle sue opzioni. La pubblicazione dei risultati è trascorsa senza grandi scosse. Non si può dire lo stesso delle giornate circostanti.
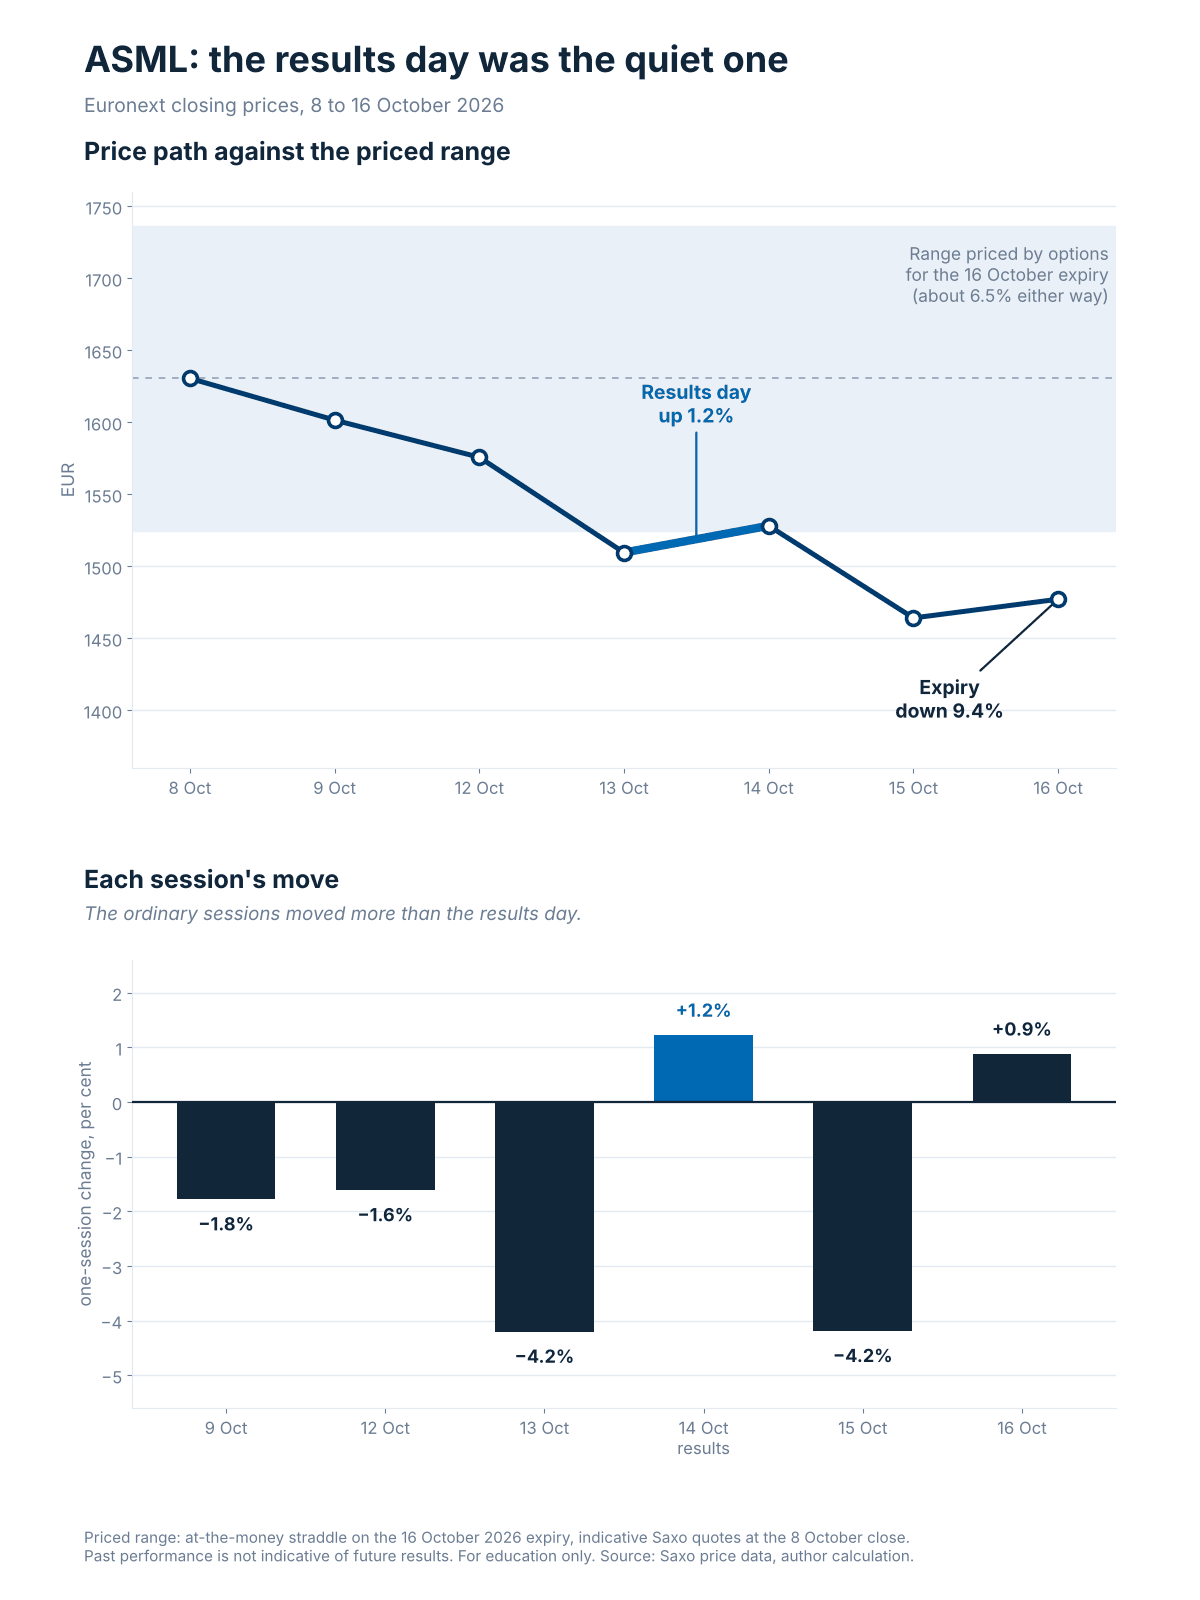
Prezzi di chiusura di ASML dall'8 al 16 ottobre 2026 rispetto all'intervallo prezzato dalle opzioni con scadenza 16 ottobre e al movimento di ciascuna seduta. Le performance passate non sono indicative dei risultati futuri. Solo a scopo educativo. Fonte: dati di prezzo Saxo, calcoli dell'autore.
- Il movimento prezzato dalle opzioni: circa il 6.5% entro la scadenza del 16 ottobre.
- La giornata di pubblicazione dei risultati: rialzo dell'1.2%.
- L'intero periodo fino alla scadenza: ribasso del 9.4%, concentrato in gran parte nelle sedute precedenti e successive alla trimestrale, mentre i titoli dei semiconduttori subivano forti vendite.
La lezione riguarda ciò che quel 6.5% rappresentava realmente. Un'opzione non sa in quale giorno arriveranno le notizie: il suo prezzo copre tutte le sedute di negoziazione fino alla scadenza. In questo caso, la giornata dei risultati è stata quella tranquilla, mentre i movimenti più importanti si sono verificati nelle sedute ordinarie. Quando si interpreta il movimento atteso in occasione di una trimestrale, è quindi utile contare le giornate comprese nell'orizzonte considerato e chiedersi quali altri eventi possano verificarsi nel frattempo.
- Prossimi appuntamenti: Netflix il 20 ottobre, Meta, SAP e Tesla il 21, Nestlé e Roche il 22.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni che variano in base al conto e alla sede di negoziazione; prima di aprire una posizione, verificare le condizioni applicabili.
Cosa sta prezzando il mercato
- Intervallo implicito della seduta: la scadenza odierna prezza un movimento di 61.5 punti dell'indice, pari allo 0.80%. Venerdì il movimento prezzato era di 41.65 punti, pari allo 0.54%.
- Intervallo implicito legato agli eventi: la scadenza del 23 ottobre prezza un movimento di 118.3 punti, pari all'1.54%. Venerdì il movimento atteso era di 100.25 punti, con sei sedute ancora da trascorrere; ora ne restano cinque e il solo decadimento temporale porterebbe il valore a circa 91.5 punti. Sono quindi stati aggiunti circa 27 punti oltre quanto giustificato dal semplice trascorrere del tempo.
- Indicazioni dalla correlazione: la correlazione implicita è salita del 16.11% a 13.98, mentre la dispersione è scesa dell'1.16% a 36.61, in un movimento speculare a quello di giovedì. La correlazione realizzata a sei mesi tra i titoli dell'S&P si attesta a 0.01, il livello più basso dal 2001. La volatilità dell'indice partiva quindi da una base insolitamente bassa, con ampio spazio per una rivalutazione.
- Segnale di rischio di coda: lo SKEW è salito del 5.07% a 168.59, superando tutte le 60 sedute archiviate, mentre l'indicatore del rischio di coda ha raggiunto il 48.98%. La protezione contro ribassi estremi è diventata più costosa, insieme all'intera parte breve della curva della volatilità.
A nostro avviso, la domanda centrale è se i singoli titoli continueranno a muoversi nella stessa direzione. Una volatilità implicita dell'indice a 19.99, contro una volatilità realizzata a 20 giorni del 10.19%, suggerisce che il mercato delle opzioni potrebbe star pagando per una correlazione che i movimenti effettivi dei prezzi non hanno ancora confermato. Inoltre, un massimo a sessanta sedute lascia meno spazio a ulteriori rialzi della correlazione. La scadenza di questa settimana precede la decisione della Federal Reserve: l'intervallo prezzato incorpora quindi il rischio legato alle trimestrali e al settore dei semiconduttori, non quello della riunione.
Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni che variano in base al conto e alla sede di negoziazione; prima di aprire una posizione, verificare le condizioni applicabili. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.