Accedi a tutte le piattaforme da un solo conto

Correlazione in calo, l’indice resta stabile - Options Brief - 16 ottobre 2026
Opzioni 10 minutes to read

Riassunto: la correlazione implicita è scesa di quasi il 6%, a 12,04, mentre l’indice equiponderato è salito quattro volte più dell’indice tradizionale. Non è un segnale di calma: i movimenti delle singole componenti si compensano, mantenendo stabile l’indice.
La correlazione implicita è scesa di quasi il sei per cento, registrando la variazione più ampia tra tutti gli indicatori monitorati.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 16,46 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (160,45) | FUTURE VIX FRONT-MONTH: 17,47
Punti chiave
- È stata la correlazione a fare la differenza, non il ritorno della calma. La correlazione implicita a tre mesi è scesa del 5,94% a 12,04, segnando la variazione giornaliera più ampia tra gli indicatori monitorati, mentre l'S&P 500 equiponderato è salito dell'1,36%, contro il 0,33% dell'indice tradizionale.
- L'indice è l'elemento più tranquillo del quadro. I rank di volatilità calcolati da Saxo mostrano un valore mediano di 17,8 per i quattro principali ETF sugli indici, contro 58,0 per i sette maggiori titoli tecnologici: una differenza di 40 punti di rank.
- La volatilità non è scomparsa: si è spostata. L'indicatore della volatilità obbligazionaria è salito del 3,45% a 102,50, registrando il rialzo maggiore in un quadro in cui nove dei quattordici indicatori sono diminuiti.
- Premi sulle trimestrali più distanti dalle rispettive medie storiche: Novartis a 1,4x, Apple a 0,3x.
Il principale fattore di mercato
A settembre i prezzi alla produzione sono aumentati dell'1,3% su base mensile, contro il 0,5% atteso: il rialzo più marcato da marzo 2022, trainato dall'energia, in aumento del 10,8%. La componente core è salita dello 0,7% e il tasso annuo ha raggiunto il 6,3%. Le vendite al dettaglio hanno superato le attese, crescendo dello 0,8%, anche se il contributo principale è arrivato dalle stazioni di servizio, mentre il gruppo di controllo è aumentato appena dello 0,1%.
Il mercato ha guardato alla composizione dei dati più che al dato principale. I Treasury statunitensi si sono rafforzati, con il rendimento decennale sceso sotto il 5,04% prima di risalire oltre il 5,08%, rimanendo comunque circa 12 punti base al di sotto del livello precedente alla pubblicazione dei prezzi al consumo. La probabilità implicita di un rialzo dei tassi della Federal Reserve il 28 ottobre è tornata al 15%.
A nostro avviso, è per questo che la seduta è stata caratterizzata da una rotazione settoriale anziché da un ribasso generalizzato. I capitali si sono spostati dai produttori di semiconduttori verso sanità, banche e società a minore capitalizzazione. L'indice si è mosso appena perché gli effetti dei due movimenti si sono compensati. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Panoramica dei mercati
I livelli si riferiscono alla rilevazione delle ore 06:00 CET del 16 ottobre 2026. I dati statunitensi ed europei si riferiscono alla chiusura di giovedì 15 ottobre; quelli asiatici alla seduta di venerdì.
- Stati Uniti (chiusura di giovedì 15 ottobre): S&P 500 a 7.744,06, in rialzo dello 0,33%. Nasdaq 100 a 29.935,59, in calo dello 0,05% dopo aver recuperato una marcata flessione intraday. Dow Jones a 52.183,23, in rialzo dell'1,08%. L'S&P equiponderato ha guadagnato l'1,36% e l'ETF sul Russell 2000 l'1,37%, circa quattro volte il rialzo dell'indice principale. Nvidia ha perso l'1,84%, Tesla l'1,29% e l'ETF sui semiconduttori l'1,04%; la sanità è salita dell'1,86%, i finanziari dell'1,38% e il commercio al dettaglio del 3,68%. Microsoft ha rappresentato l'eccezione, con un rialzo dell'1,08%.
- Europa (chiusura di giovedì 15 ottobre): Stoxx Europe 600 in rialzo dello 0,38% a 640,17, trainato dalla sanità. Il CAC 40 ha guadagnato lo 0,78% e il DAX lo 0,33%, mentre l'Euro Stoxx 50 ha perso lo 0,36% e il FTSE 100 ha chiuso intorno a 10.840, in rialzo dell'1,1%.
- Asia (seduta di venerdì): Kospi in rialzo del 4,11% a 5.782,62, Nikkei 225 dell'1,80%, Hang Seng dell'1,21% e CSI 300 dello 0,75%.
- Materie prime e tassi: il Brent si mantiene sopra 105, mentre il WTI quota 95,67. I future sull'oro sono saliti dello 0,82% a 4.204,5, registrando la seconda giornata consecutiva di rialzi; l'ETF sull'argento ha guadagnato il 3,39% e quello sulle società minerarie il 4,34%. Il rendimento del Treasury decennale è al 5,069%, quello biennale al 4,742% e quello trentennale al 5,415%, valori ricavati dall'esportazione della seduta precedente e non dalla colonna delle variazioni del file.
- Regime di mercato: in transizione. VIX a 16,46, volatilità realizzata a 20 giorni al 9,37%, stabile, con l'indice dello 0,48% sopra la propria media mobile a 50 giorni.
Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
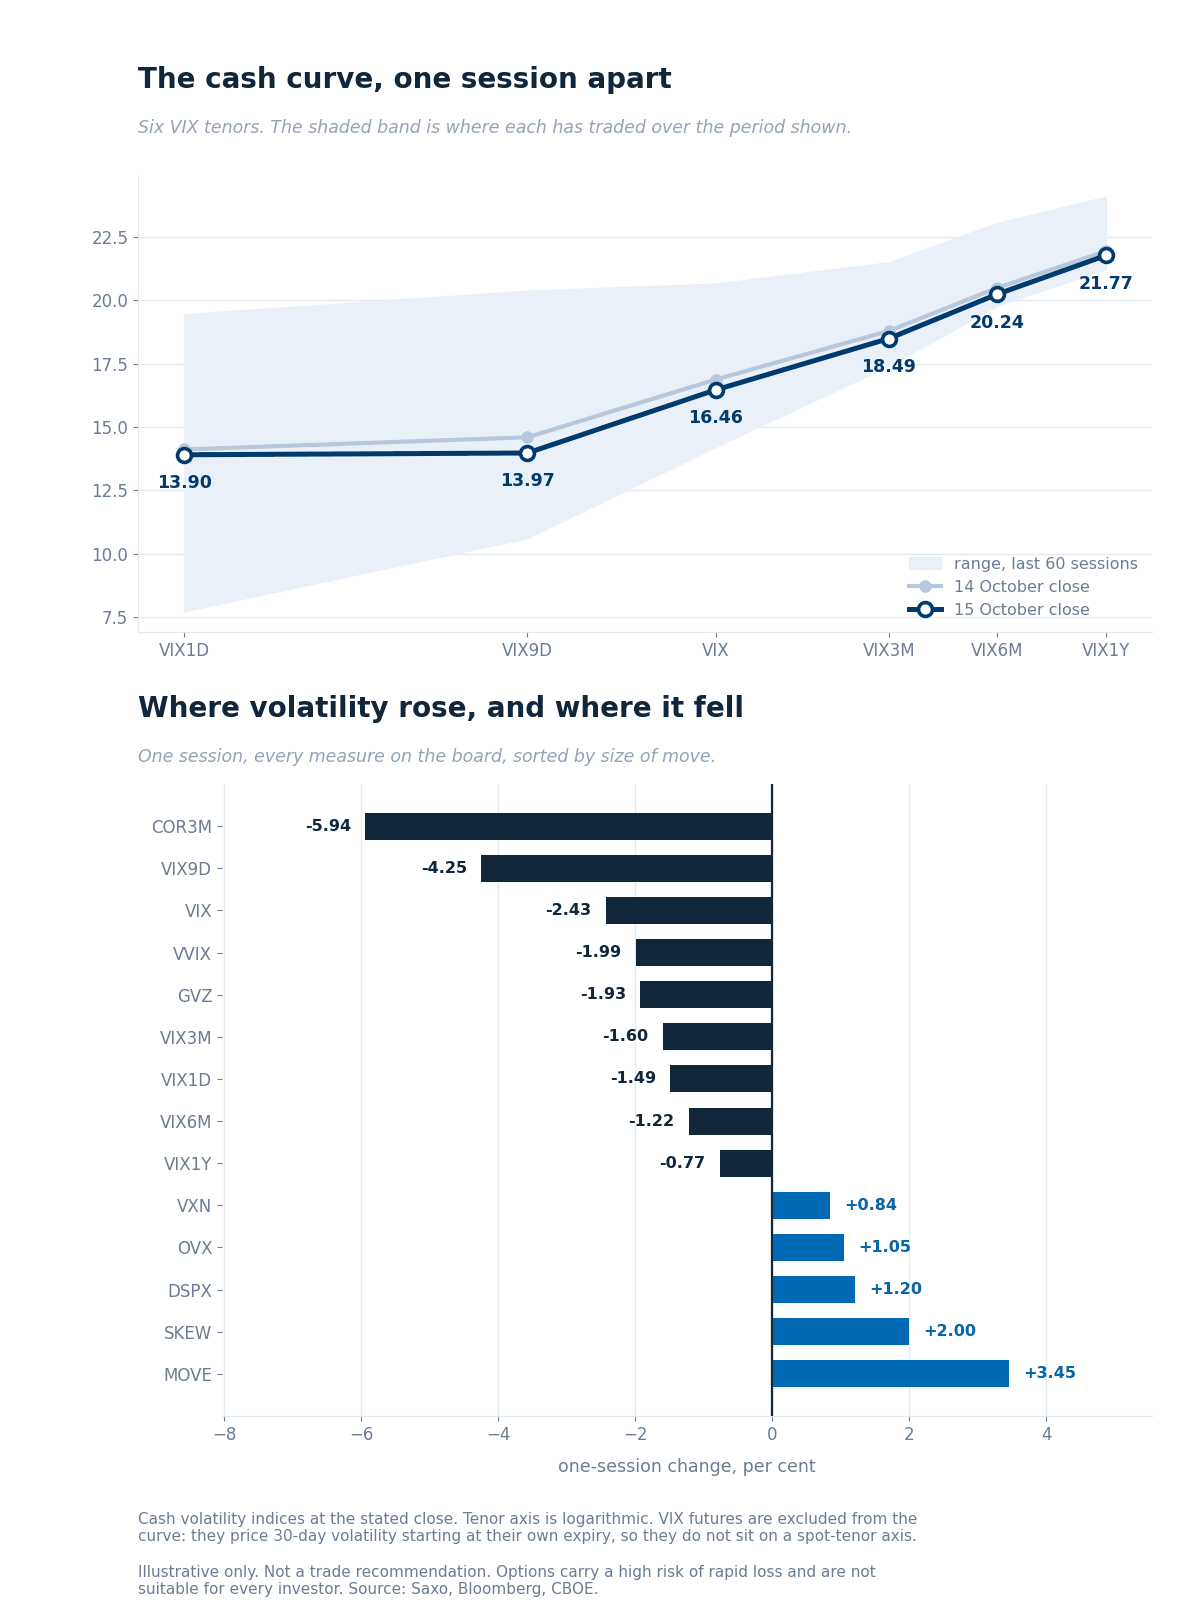
La curva dei valori spot rispetto alla seduta precedente, confrontata con l'intervallo delle ultime 60 sedute per ciascuna scadenza, e la variazione giornaliera di tutti gli indicatori monitorati. Fonti: Saxo, Bloomberg, CBOE.
Tutte le scadenze hanno registrato un calo, senza modificare la forma della curva. Il VIX1D è sceso di 0,21 a 13,90, l'indicatore a nove giorni di 0,62 a 13,97, quello a 30 giorni di 0,41 a 16,46, quello a tre mesi di 0,30 e quello a un anno di 0,17. La parte breve della curva ha riassorbito gran parte dell'impennata di mercoledì, mentre quella lunga non l'aveva praticamente registrata. La struttura rimane in contango, da 13,97 fino a 21,77 sulla scadenza annuale.
Rapporti. Il VIX3M/VIX è salito a 1,12 da 1,11. Il VXN/VIX si è ampliato a 1,39 da 1,34, con un aumento del premio di volatilità del Nasdaq in una seduta in cui quest'ultimo ha sottoperformato di un terzo di punto percentuale. Il rapporto indica dove si concentra la volatilità, non l'ampiezza del movimento.
Future sul VIX. La scadenza delle opzioni del 21 ottobre restituisce, attraverso la parità put-call, un valore forward di 17,47, coerente entro 0,15 punti sui cinque strike più vicini, con un premio di 1,01 punti rispetto allo spot. Nella seduta precedente, la stessa scadenza indicava 17,68, con un premio di 0,81: il forward è diminuito mentre il premio si è ampliato, perché lo spot è sceso maggiormente. La serie continua del feed riporta 17,85, un valore che non trova riscontro né nella parità né nel dato precedente memorizzato. Non viene quindi effettuato alcun confronto sulla base di questa serie.
Tassi e correlazione. L'indicatore della volatilità obbligazionaria è salito del 3,45% a 102,50 in una giornata in cui il rendimento decennale è sceso di circa 3 punti base: l'unico segmento monitorato in cui la volatilità è diventata più cara. L'indicatore relativo all'ETF sui Treasury è aumentato del 5,17% a 15,67. La correlazione implicita a tre mesi è scesa del 5,94% a 12,04, mentre la dispersione è salita dell'1,20% a 37,04.
Volatilità dei singoli titoli
I rank di volatilità implicita a un anno di Saxo, rilevati alla chiusura di giovedì su 187 titoli statunitensi, mostrano un ampliamento della distribuzione a entrambe le estremità.
- Si ampliano entrambe le code, mentre il centro si riduce. Il rank mediano è sceso a 43,9 da 44,6 su un universo di titoli identico, rendendo il confronto direttamente omogeneo. Sotto la superficie, la quota di titoli con rank inferiore a 20 è salita dal 12,8% al 15,0% del campione, mentre quella con rank superiore a 70 è passata dal 13,9% al 14,4%. Una seduta in cui entrambe le estremità si ampliano mentre il centro arretra segnala un aumento della dispersione tra i singoli titoli.
- Gli ETF sugli indici presentano i livelli di volatilità relativa più bassi. I quattro principali ETF sugli indici mostrano un rank mediano di 17,8, in calo di 4,5 punti nella giornata, con l'ETF sull'S&P a 13,4, quello sul Russell a 16,9 e quello sul Dow a 18,8. I sette maggiori titoli tecnologici si collocano invece a 58,0, in aumento di 1,4 punti. Alphabet presenta la volatilità relativa più cara del gruppo, Nvidia quella meno cara.
- La volatilità del settore finanziario si sta riducendo dopo la pubblicazione dei risultati. Il rank mediano del gruppo è sceso di 5,0 punti a 27,6, la variazione settoriale più ampia della seduta, in linea con la dinamica abituale dopo il superamento di un evento.
- Un forte movimento senza un aumento della domanda di volatilità. Il gruppo dei metalli presenta un rank mediano di 19,1, con metà dei titoli sotto 20, nonostante il rialzo del 4,34% dell'ETF sulle società minerarie aurifere. In Europa le variazioni sono state minime: su 329 titoli, il rank mediano si è attestato a 47,5, contro 47,7 in precedenza.
Le performance passate non sono indicative dei risultati futuri. Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Analisi basata sui dati di fine giornata del 15 ottobre: riflette il posizionamento di ieri, non l'andamento dei prezzi di oggi.
Le dinamiche legate alla scadenza mensile di ottobre hanno dominato gli scambi: pacchetti di opzioni profondamente in-the-money, frammenti di volumi cumulati ed esecuzioni a prezzi intermedi all'interno di codici relativi a strategie multi-leg. Tutti e dieci i report attribuiscono alle proprie conclusioni un livello di convinzione di due o tre su cinque. Il segnale va quindi considerato neutrale.
Un'operazione merita tuttavia di essere segnalata perché va in direzione opposta rispetto al quadro della giornata: un consistente acquisto in apertura di put sull'ETF del Nasdaq con scadenza 30 ottobre, eseguito al prezzo lettera, su una scadenza che comprende la decisione della Federal Reserve. Si tratta di domanda di copertura a livello di indice in una seduta in cui la volatilità degli indici è diminuita.
A che punto siamo rispetto all'intervallo settimanale atteso
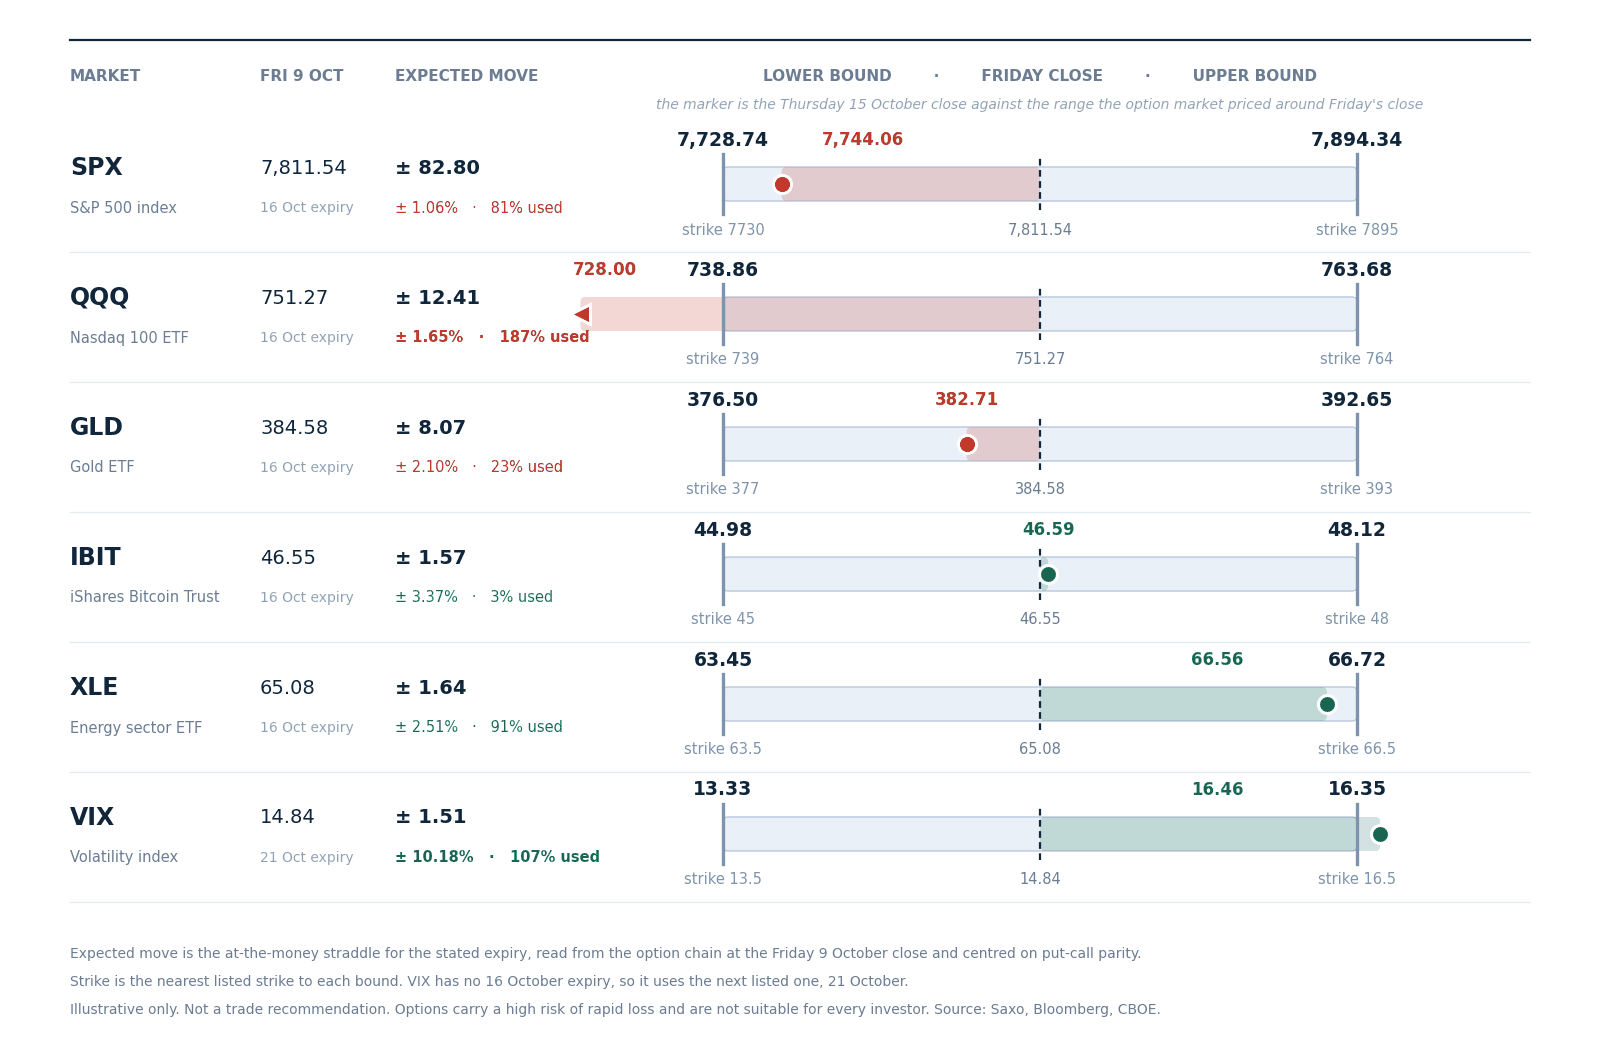
L'intervallo di movimento prezzato dal mercato delle opzioni per questa settimana intorno alla chiusura di venerdì 9 ottobre, con lo strike quotato più vicino a ciascun limite e la chiusura di giovedì 15 ottobre come riferimento. I valori derivano dagli straddle at-the-money rilevati dalla catena di opzioni Saxo alla chiusura di venerdì e centrati sulla parità put-call. A solo scopo illustrativo, non costituiscono una raccomandazione di trading. Fonti: Saxo, Bloomberg, CBOE.
Con la scadenza settimanale prevista per oggi, quattro dei sei strumenti monitorati sono rientrati nell'intervallo di movimento prezzato per la settimana. L'S&P 500 ha percorso l'81% del proprio intervallo di 82,80 punti, l'energia il 91%, l'oro il 23% e l'ETF sul bitcoin il 3%. Due strumenti rimangono al di fuori: l'ETF sul Nasdaq 100, al 187% del proprio intervallo di 12,42 punti, e il VIX, al 107%.
Ieri cinque dei sei strumenti si trovavano fuori dall'intervallo, con una sola seduta ancora da completare. Questa inversione riassume l'intera settimana: gli intervalli sono stati superati a metà settimana e successivamente recuperati. A determinare il rientro non è stato un ritorno dell'indice sui propri passi, ma un ampliamento dei movimenti divergenti delle sue componenti, tale da compensarne gli effetti reciproci.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le condizioni applicabili prima di aprire qualsiasi posizione.
I catalizzatori di oggi
- Indici dei prezzi all'importazione e all'esportazione di settembre alle 14:30 CET: la terza rilevazione sull'inflazione della settimana, dopo i prezzi al consumo e quelli alla produzione.
- Produzione industriale di settembre alle 15:15 CET, preceduta dai dati sulle nuove costruzioni residenziali in Canada alle 14:15.
- Oggi è il giorno della scadenza mensile delle opzioni di ottobre, con il maggiore rollover dell'open interest del mese, una dinamica che tende ad attenuare l'effetto di pinning nel corso del pomeriggio.
- Trimestrali: Investor AB e Truist Financial, seguite la prossima settimana da Netflix, SAP e Tesla, in vista della decisione della Federal Reserve del 28 ottobre, per la quale il mercato attribuisce ora una probabilità del 15% a un rialzo dei tassi.
Bilancio delle trimestrali
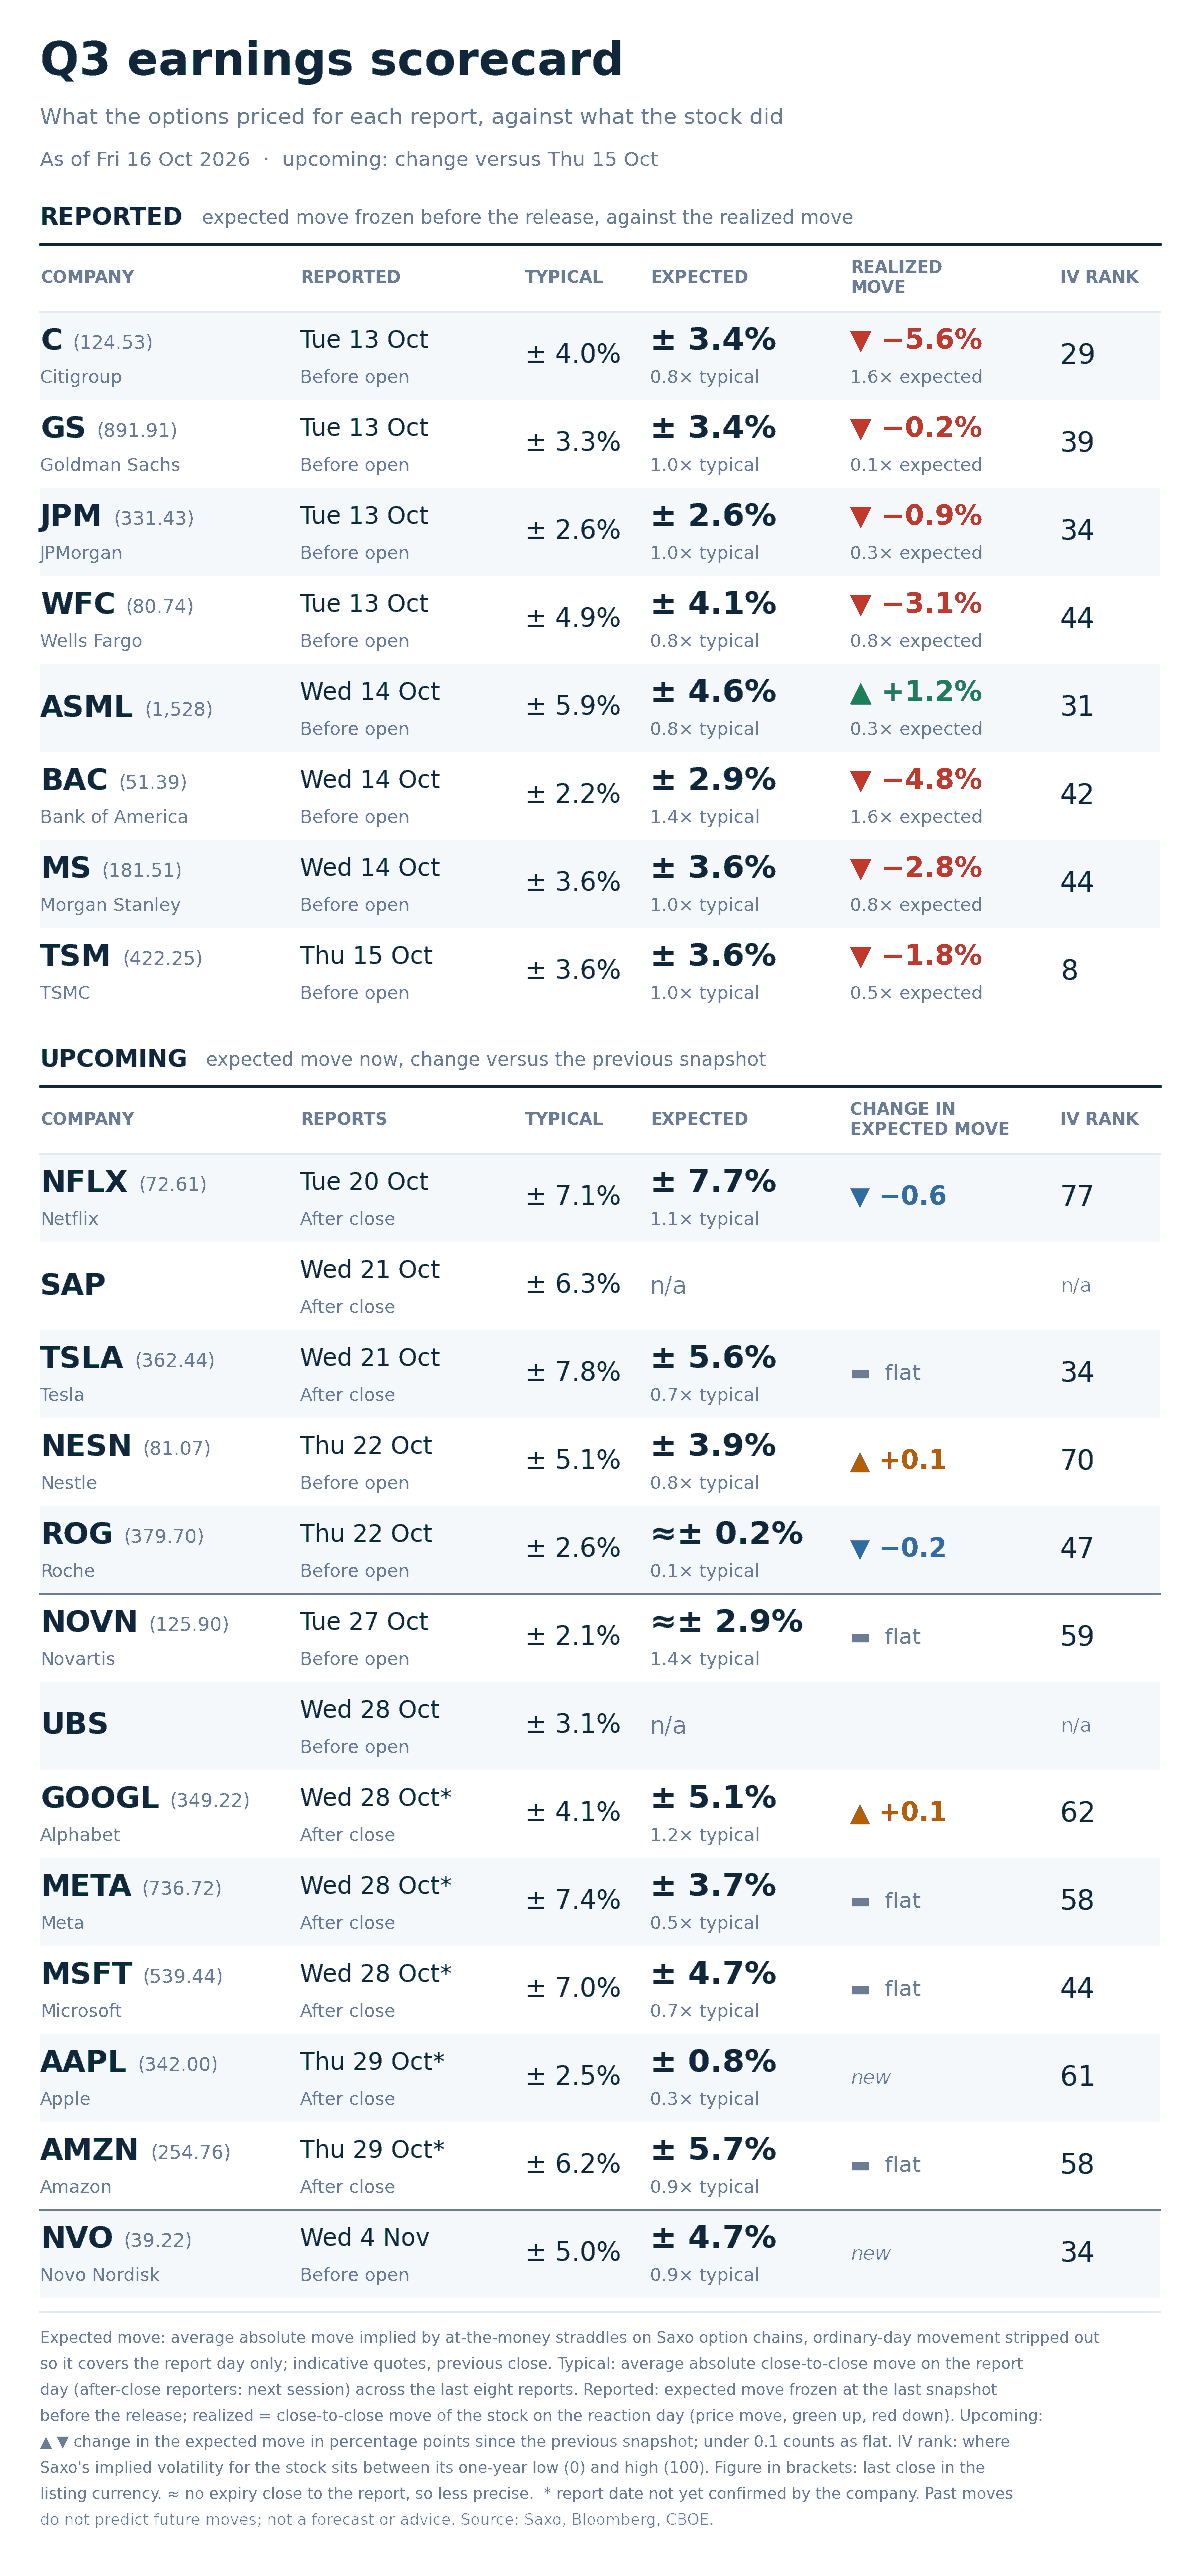
Movimento atteso implicito nelle opzioni per il giorno di pubblicazione di ciascuna trimestrale, confrontato con il movimento medio registrato dopo gli ultimi otto risultati, insieme al rank di volatilità implicita e all'ultima chiusura, al 16 ottobre 2026. A solo scopo illustrativo, non costituisce una raccomandazione di trading. Fonti: Saxo, Bloomberg, CBOE.
- Sei delle otto società che hanno già pubblicato i risultati hanno registrato movimenti inferiori a quelli prezzati. Goldman Sachs si è fermata a 0,1x del movimento atteso, JPMorgan a 0,3x, ASML a 0,3x e TSMC a 0,5x. Solo Citigroup, con un movimento del 5,6% contro il 3,4% atteso, e Bank of America, con il 4,8% contro il 2,9%, hanno superato le aspettative implicite, entrambe a 1,6x.
- I premi più elevati rispetto alla propria storia si trovano nella sanità europea e in Alphabet. Per Novartis il mercato prezza un movimento del 2,9%, contro una media del 2,1% nelle ultime otto trimestrali, pari a 1,4x; per Alphabet il 5,1% contro il 4,1%, pari a 1,2x. All'estremo opposto, Apple prezza lo 0,8% contro il 2,5% storico e Meta il 3,7% contro il 7,4%.
- Il rank di volatilità e il premio legato all'evento rispondono a domande diverse. Apple presenta un rank di volatilità implicita pari a 61, nella metà superiore del proprio intervallo annuale, ma prezza soltanto 0,3x del movimento medio delle ultime otto trimestrali. Netflix presenta un rank di 77 e prezza 1,1x. Il rank misura il livello della volatilità rispetto alla storia del singolo titolo; il movimento atteso misura quanto il mercato prezza per una singola giornata.
- Prossime pubblicazioni: Netflix il 20 ottobre, SAP e Tesla il 21, Nestlé e Roche il 22.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le condizioni applicabili prima di aprire qualsiasi posizione.
Che cosa sta prezzando il mercato
- Intervallo implicito per la seduta: la scadenza odierna prezza un movimento di 41,65 punti indice, pari allo 0,54%, su un valore forward ricavato dalla parità put-call di 7.746,25. Ieri il movimento prezzato era di 47,65 punti, pari allo 0,62%.
- Intervallo implicito legato agli eventi: la scadenza del 23 ottobre prezza 100,25 punti, ossia l'1,29%. Una seduta fa, con ancora due giornate alla scadenza, le opzioni in scadenza oggi prezzavano 65,05 punti; il solo decadimento temporale avrebbe portato il valore a circa 46,0. Il dato effettivo è stato di 41,65, indicando una riduzione aggiuntiva di circa 4,4 punti rispetto a quella spiegabile dal semplice passare del tempo: il premio incorporato in occasione della pubblicazione dei prezzi al consumo è stato riassorbito con i dati sui prezzi alla produzione.
- Indicazioni dalla correlazione: la correlazione implicita a tre mesi è scesa del 5,94% a 12,04, mentre la dispersione è aumentata dell'1,20% a 37,04. Correlazione in calo e dispersione in aumento indicano una rotazione, l'immagine speculare di ieri.
- Segnale di rischio di coda: lo SKEW è salito del 2,00% a 160,45, un nuovo massimo superiore a tutte le 60 sedute archiviate, mentre l'indicatore a 30 giorni è diminuito: la protezione contro ribassi estremi è diventata più cara proprio mentre la volatilità dell'indice si è ridotta.
A nostro avviso, la questione ancora aperta è se le componenti dell'indice continueranno a muoversi in direzioni divergenti. Una volatilità dell'indice così bassa indica che i movimenti delle singole componenti si stanno compensando, non che il rischio sia scomparso. Con la correlazione a 12,04, lo spazio per un'ulteriore compensazione è limitato. La decisione della Federal Reserve del 28 ottobre è l'evento con maggiori probabilità di riportare i movimenti nella stessa direzione.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Si applicano costi e commissioni, che variano in base al conto e alla sede di negoziazione; verificare le condizioni applicabili prima di aprire qualsiasi posizione. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.