Accedi a tutte le piattaforme da un solo conto

Nvidia oltre le attese, mentre la volatilità resta sotto pressione - Options Brief - 18 novembre 2026
Opzioni
Riassunto: prima della trimestrale di Nvidia, le opzioni prezzavano più volatilità sulla seduta successiva che sui tre mesi seguenti. Dopo risultati superiori alle attese, il movimento after-hours è rimasto entro quello implicito nelle opzioni. Cosa sta prezzando il mercato adesso?
Nvidia ha battuto le attese dopo la chiusura, in un mercato che aveva appena pagato di più per la protezione sulla sessione successiva rispetto ai prossimi tre mesi.
REGIME DI MERCATO: ORSO AD ALTA VOLATILITÀ | VIX 25.46 | STRUTTURA A TERMINE: INVERTITA (FRONTE) | SKEW: ELEVATO (145.11) | FUTURES VIX FRONT‑MONTH: 22.42
Il mercato in breve
In sintesi. Alla vigilia del report, il mercato delle opzioni ha pagato di più per la sessione successiva che per i prossimi tre mesi: VIX1D 26,84 (+35,69%) sopra VIX 25,46 e VIX3M 24,98. SPXW di oggi prezza ~1,25% e quello di venerdì ~2,04%, lasciando ~1,61% per giovedì+venerdì. Il solo passare del tempo avrebbe portato il 1,98% di ieri per venerdì a ~1,71%, indicazione di premio aggiuntivo per il resto della settimana. Nvidia ha poi battuto le attese: ricavi USD 115,8 miliardi vs ~USD 109 miliardi; titolo +4,8% after‑hours, entro l’implied move ~7,7%.
Mercati. Martedì S&P 500 7.340,53 (-1,03%), quarta perdita consecutiva, sotto l’intervallo settimanale prezzato (164% della banda). In Asia, Kospi +0,98% (fino a +3,1% in avvio), Hang Seng -1,13%, CSI 300 -0,49%. Stamattina future S&P ~+0,8%, Nasdaq 100 ~+1,4%. Treasury 10Y 5,08% (da 5,13%), 2Y 4,79% (da 4,82%).
Curva della volatilità. Parte anteriore sopra il retro: VIX1D 26,84 (> VIX9D 26,70 > VIX 25,46 > 3M 24,98). 1Y 24,77 (+4,08%). VVIX 121,28 (+6,17%), MOVE 101,89 (~invariato). Rapporto VIX3M/VIX a 0,98 (da 1,00), VXN/VIX a 1,35 (da 1,44).
Singoli titoli. IV rank mediano a 40,0 (da 36,1), con 439 titoli in aumento e 74 in calo; rank ≥80 a 44 (da 28). Mediana USA 54,5, area euro 31,5. ETF: Nasdaq 100 93,9, S&P 500 64,8, small‑cap 48,1, semiconduttori 90,8. Broadcom e Nvidia a 100,0; financials 52,6, banche regionali 44,8, Microsoft 55,7. Post‑earnings in calo: Disney 37,8 (da 79,6), Home Depot 48,3 (da 72,6).
Flussi. Singoli nomi: flussi senza direzione chiara, grandi posizioni incrociate al mid‑market; su Nvidia, posizioni rialziste comprate; segmenti crypto in impostazione ribassista. Settori/ETF: inclinazione verso put d’indice di più lungo periodo, senza domanda per protezione a brevissimo termine o di coda; coperture sui finanziari spostate in avanti; posizioni esposte a calo dei rendimenti UST long come bias direzionale principale.
Intervallo atteso per la settimana. L’S&P 500 è sotto la banda settimanale: chiusura a 7.340,53 usa il 164% dell’intervallo prezzato (134,70 pt, 1,78%, 7.426,97–7.696,37). ETF bitcoin al 168%; VIX al 333%. NDX al 107% sotto banda; energia 88% al ribasso; oro 33%. Bande dalla chain pre‑open di lunedì (5 sedute residue); VIX calcolato su expiry 18 novembre (si liquida stamattina).
Trimestrali e catalizzatori. Oggi: UK CPI 08:00 CET; USA housing 14:30; BCE Lagarde 15:25; BoE Bailey 16:00; scorte petrolio 16:30; UST 20Y 19:00; verbali FOMC 20:00. Utili: TJX, Lowe’s, Target (pre‑open); Palo Alto Networks (post‑close); Tencent oggi. In settimana: Walmart e Intuit giovedì.
Il quadro complessivo. Inversione della parte anteriore della curva (VIX1D > VIX3M) con premio aggiuntivo concentrato sulle prossime sedute; correlazione implicita in salita e SKEW in attenuazione, mentre i flussi non evidenziano domanda di tail risk a brevissimo. Nvidia batte le attese con movimento after‑hours entro l’implied; l’S&P resta ampiamente fuori banda settimanale.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
Nvidia ha riportato ricavi del terzo trimestre fiscale pari a USD 115,8 miliardi dopo la chiusura di martedì, sopra un consenso vicino a USD 109 miliardi, e ha guidato il quarto trimestre verso circa USD 130 miliardi contro aspettative intorno a USD 125 miliardi, secondo il Saxo Market Quick Take. Il titolo è salito del 4,8% dopo la chiusura; stamattina i future sull’S&P 500 sono in rialzo di ~0,8% e i future sul Nasdaq 100 di ~1,4%.
Il contesto era indebolito in vista del report: quarta seduta consecutiva in calo per gli USA martedì, con tutti e undici i settori in perdita, e peggior giornata da marzo per l’Europa. Le vendite al dettaglio USA di ottobre sono salite dello 0,2% (vs 0,1% atteso). Musalem (Fed St. Louis) ha indicato che potrebbero essere necessari ancora alcuni rialzi dei tassi entro la primavera 2027. I verbali del FOMC arrivano stasera.
Panoramica dei mercati
- USA (chiusura martedì 17 novembre): S&P 500 7.340,53 (-1,03%), minimo di chiusura da luglio (Quick Take). Nasdaq 100 27.001,78 (-0,72%), Dow 50.764,09 (-1,65%), S&P equal‑weight -1,45%. Small cap -1,43%, Microsoft -2,27%, ETF software -3,29%, ETF semiconduttori -0,39%, Nvidia -0,44% a 155,46 (pre‑earnings).
- Europa (chiusura martedì): Stoxx 600 650,73 (-1,75%), Euro Stoxx 50 6.212,12 (-2,15%), DAX 26.045,37 (-2,08%). SAP -5,6%, ASML -5,3%, Deutsche Bank -6%.
- Asia (mercoledì, 05:00 CET): Kospi +0,98% (intraday fino a +3,1%), Hang Seng -1,13%, CSI 300 -0,49%.
- Materie prime e tassi: Brent (gennaio) ~92,10; oro minimo 14 mesi ~3.780 (Quick Take); argento future 45,83. Treasury 10Y 5,08% (da 5,13%), 2Y 4,79% (da 4,82%).
- Regime di mercato: orso ad alta volatilità; VIX 25,46; S&P 500 a 4,11% sotto la 50 giorni.
Livelli e letture rilevati alle 05:00 CET del 18 novembre 2026; fonti: Saxo, Bloomberg, CBOE. I rendimenti passati non sono indicativi di risultati futuri.
Struttura della volatilità
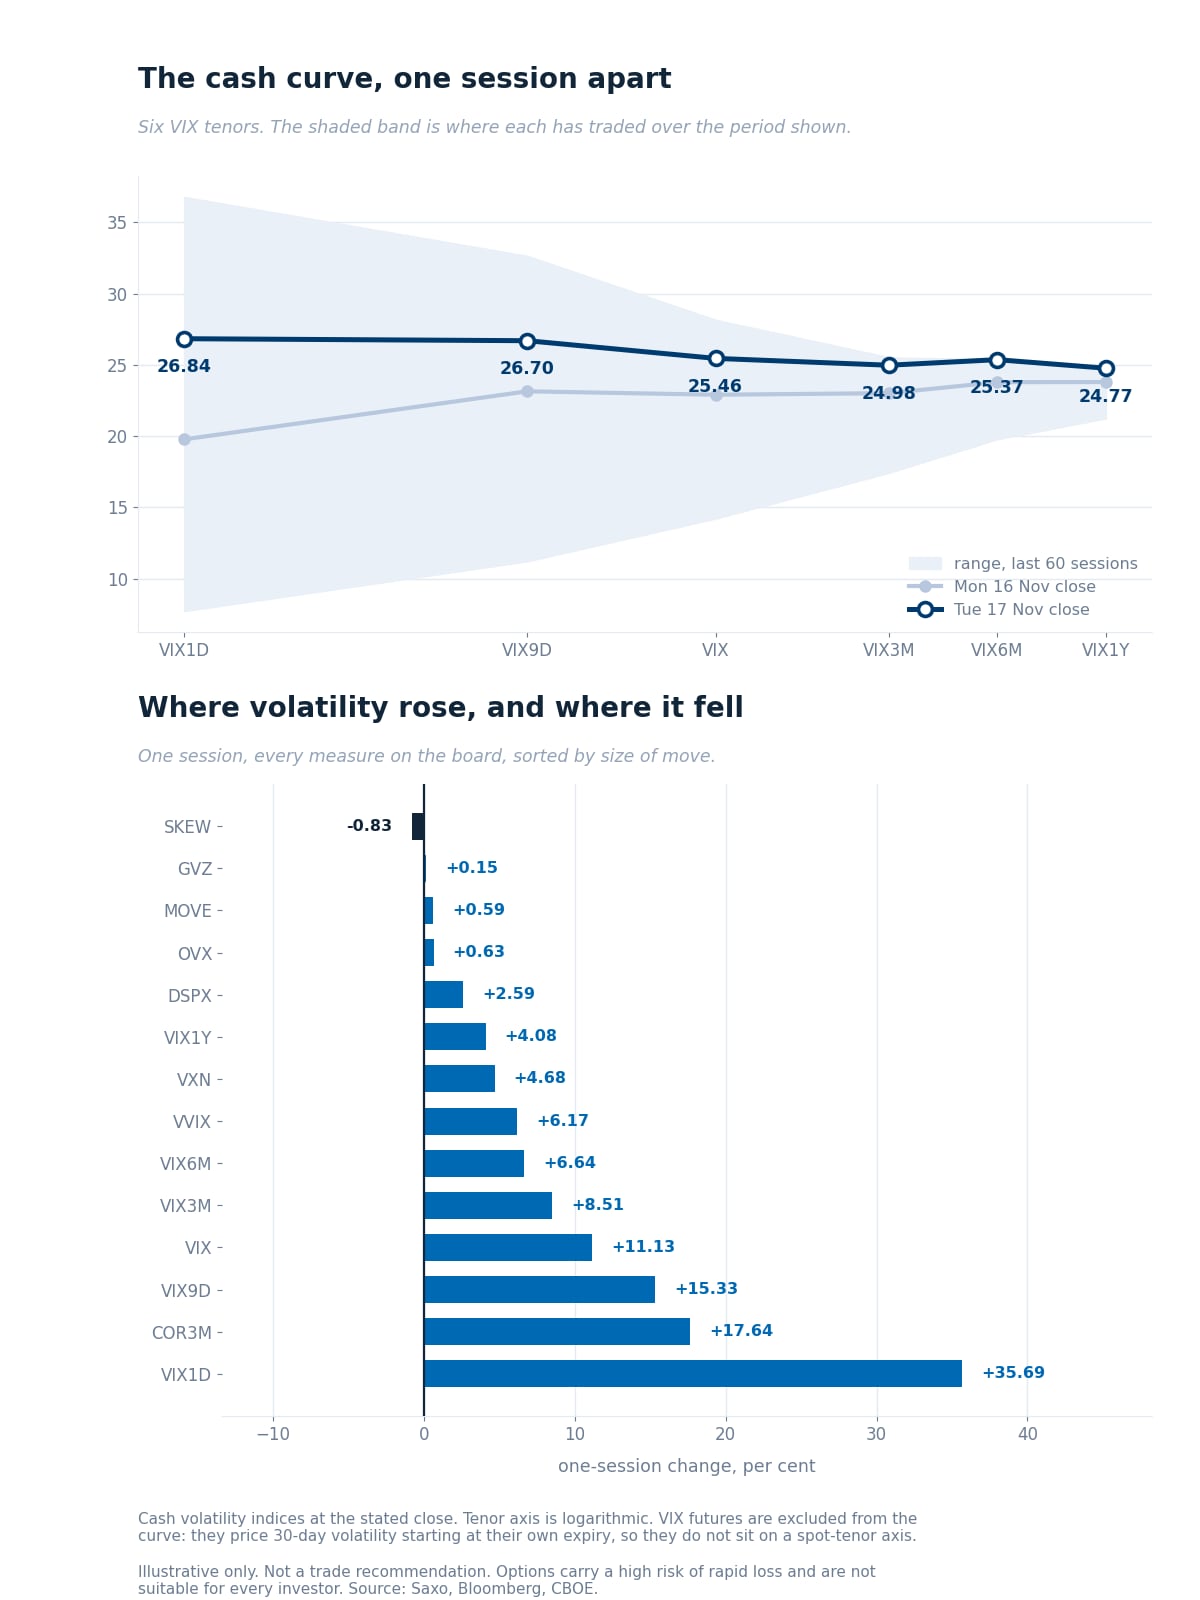
La curva cash alla chiusura di martedì contro quella di lunedì, sul range a 60 sessioni per ciascuna scadenza, con la variazione daily per ogni misura. Puramente illustrativo. Fonti: Saxo, Bloomberg, CBOE.
La parte anteriore della curva siede sopra il retro: VIX1D 26,84 (+35,69%) sopra VIX9D 26,70, VIX 25,46 e VIX3M 24,98; il 1Y sale del 4,08% a 24,77. VVIX 121,28 (+6,17%), MOVE 101,89 (~invariato). I futures sul VIX restano fuori grafico, dato che ciascun contratto prezza un mese dalla propria scadenza.
Rapporti. VIX3M/VIX 0,98 (da 1,00), VXN/VIX 1,35 (da 1,44).
Futures sul VIX. Il contratto di novembre si liquida questa mattina. Il controllo di parità sulle opzioni di dicembre indica ~22,42 (da 20,98 una seduta prima) e gennaio ~22,45, allineati e ~3 punti sotto lo spot.
Tassi e correlazione. SKEW 145,11 (-0,83%, sotto mediana 60 sedute 149,22). Correlazione implicita 18,74 (+17,64%, mediana 60 sedute 11,73); dispersione 41,24 (+2,59%, vicino al massimo a 60 sedute).
Volatilità dei singoli titoli
Su 520 sottostanti, l’IV rank mediano sale a 40,0 (da 36,1), con 439 titoli in aumento e 74 in calo; i rank ≥80 passano a 44 (da 28). Mediana USA 54,5 (da 49,3), area euro 31,5 (da 26,8).
ETF e large cap in rialzo: Nasdaq 100 93,9 (da 81,5), S&P 500 64,8 (da 53,1), small‑cap 48,1 (da 37,9), semiconduttori 90,8. Broadcom 100,0, Nvidia 100,0. Financials 52,6 (da 41,2), banche regionali 44,8 (da 25,1), Microsoft 55,7 (da 43,7). Effetto post‑earnings: Disney 37,8 (da 79,6), Home Depot 48,3 (da 72,6).
Sentiment dei flussi sulle opzioni
Dati alla chiusura di martedì 17 novembre: posizionamento di ieri, non l’azione odierna.
- Singoli nomi. Flussi complessivamente senza direzione univoca; grandi posizioni incrociate al mid‑market. Su Nvidia, posizioni rialziste acquistate; i nomi legati alle crypto mostrano bias ribassista.
- Settori ed ETF. Inclinazione verso put d’indice di orizzonte più lungo, senza richiesta di protezione a brevissimo termine o di coda. Coperture sui finanziari spostate in avanti; posizionamento che beneficia di calo dei rendimenti UST a lunga scadenza come orientamento direzionale evidente.
A che punto siamo nell'intervallo settimanale
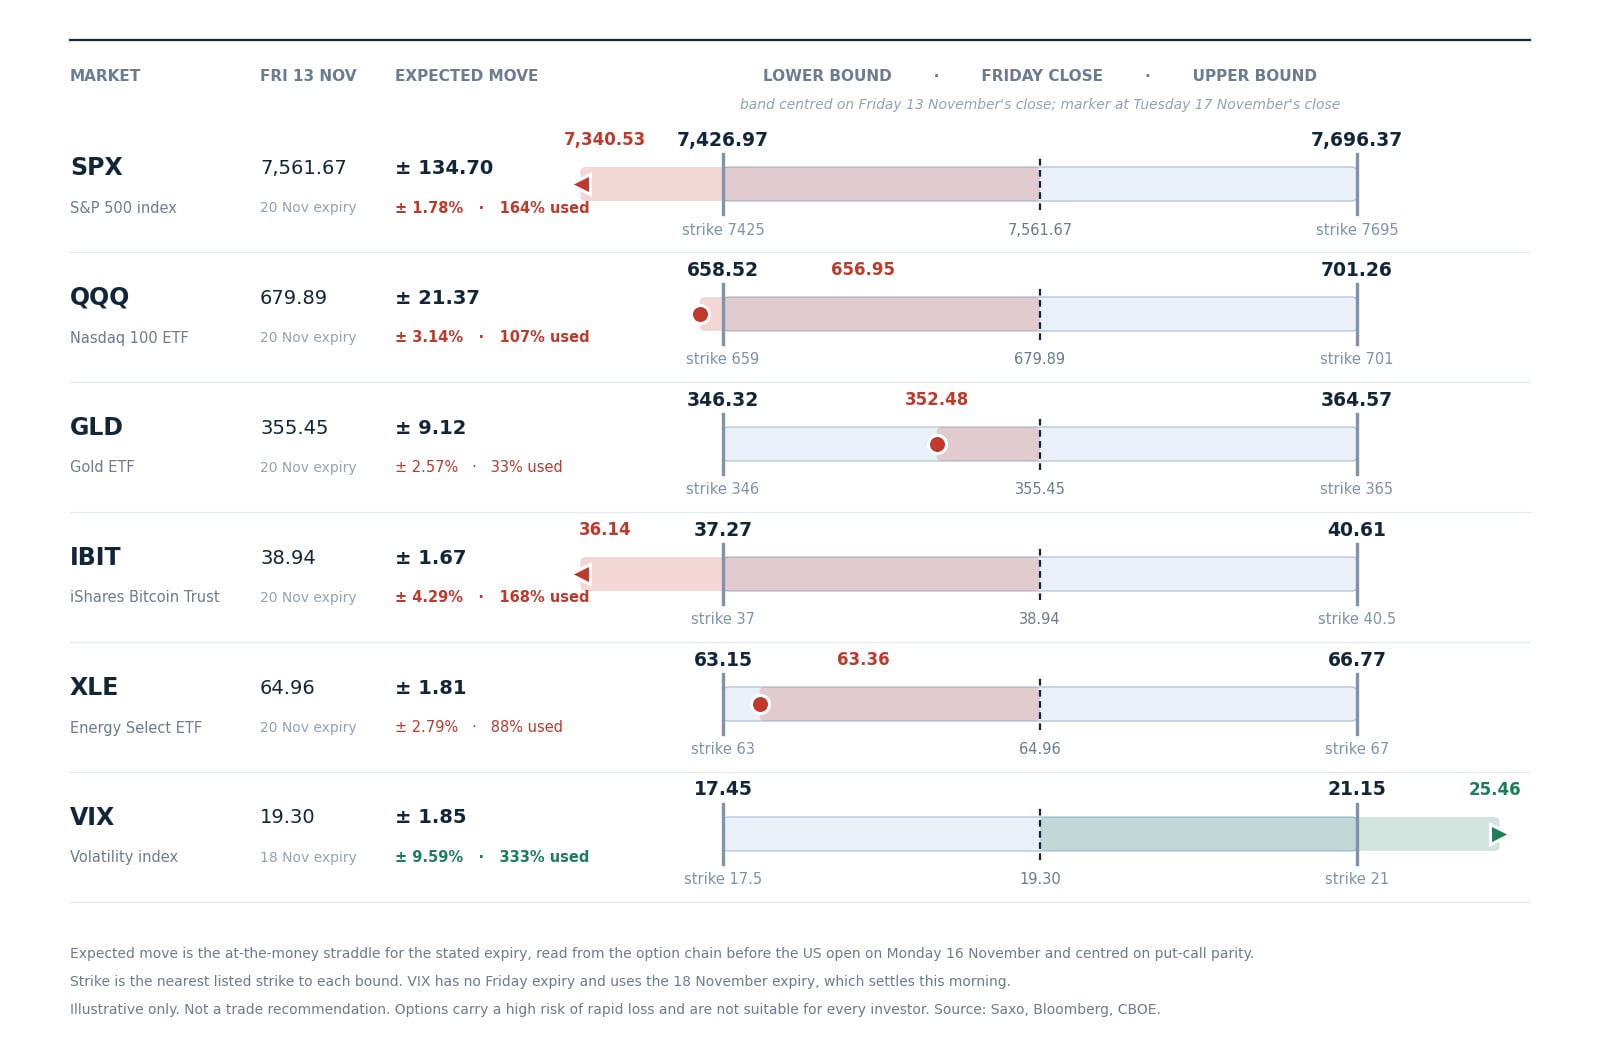
L’intervallo prezzato intorno alla chiusura di venerdì 13 novembre, con i marker alla chiusura di martedì 17 novembre. Solo a scopo illustrativo; non è una raccomandazione. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 è ben fuori banda: prezzati 134,70 punti (1,78%) da 7.426,97 a 7.696,37; chiusura a 7.340,53 = 164% dell’intervallo al ribasso. ETF bitcoin al 168%; VIX al 333%. ETF Nasdaq 100 al 107% (sotto banda); energia 88% al ribasso; oro 33%. Bande dalla chain pre‑open di lunedì (5 sedute); riga VIX su expiry 18 novembre (fixing stamattina).
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano in base al conto e al mercato; verifica le tariffe applicabili a te.
I catalizzatori di oggi
- Oggi: 08:00 CET inflazione UK (ottobre); 14:30 CET permessi di costruzione e avviamenti USA; 15:25 CET BCE Lagarde; 16:00 CET BoE Bailey; 16:30 CET scorte di petrolio USA; 19:00 CET asta UST 20Y; 20:00 CET verbali FOMC (prima della chiusura cash USA alle 22:00 CET). Utili: TJX, Lowe’s, Target (pre‑open); Palo Alto Networks (post‑close); Tencent oggi.
- Questa settimana: Walmart e Intuit giovedì.
Quadro delle trimestrali
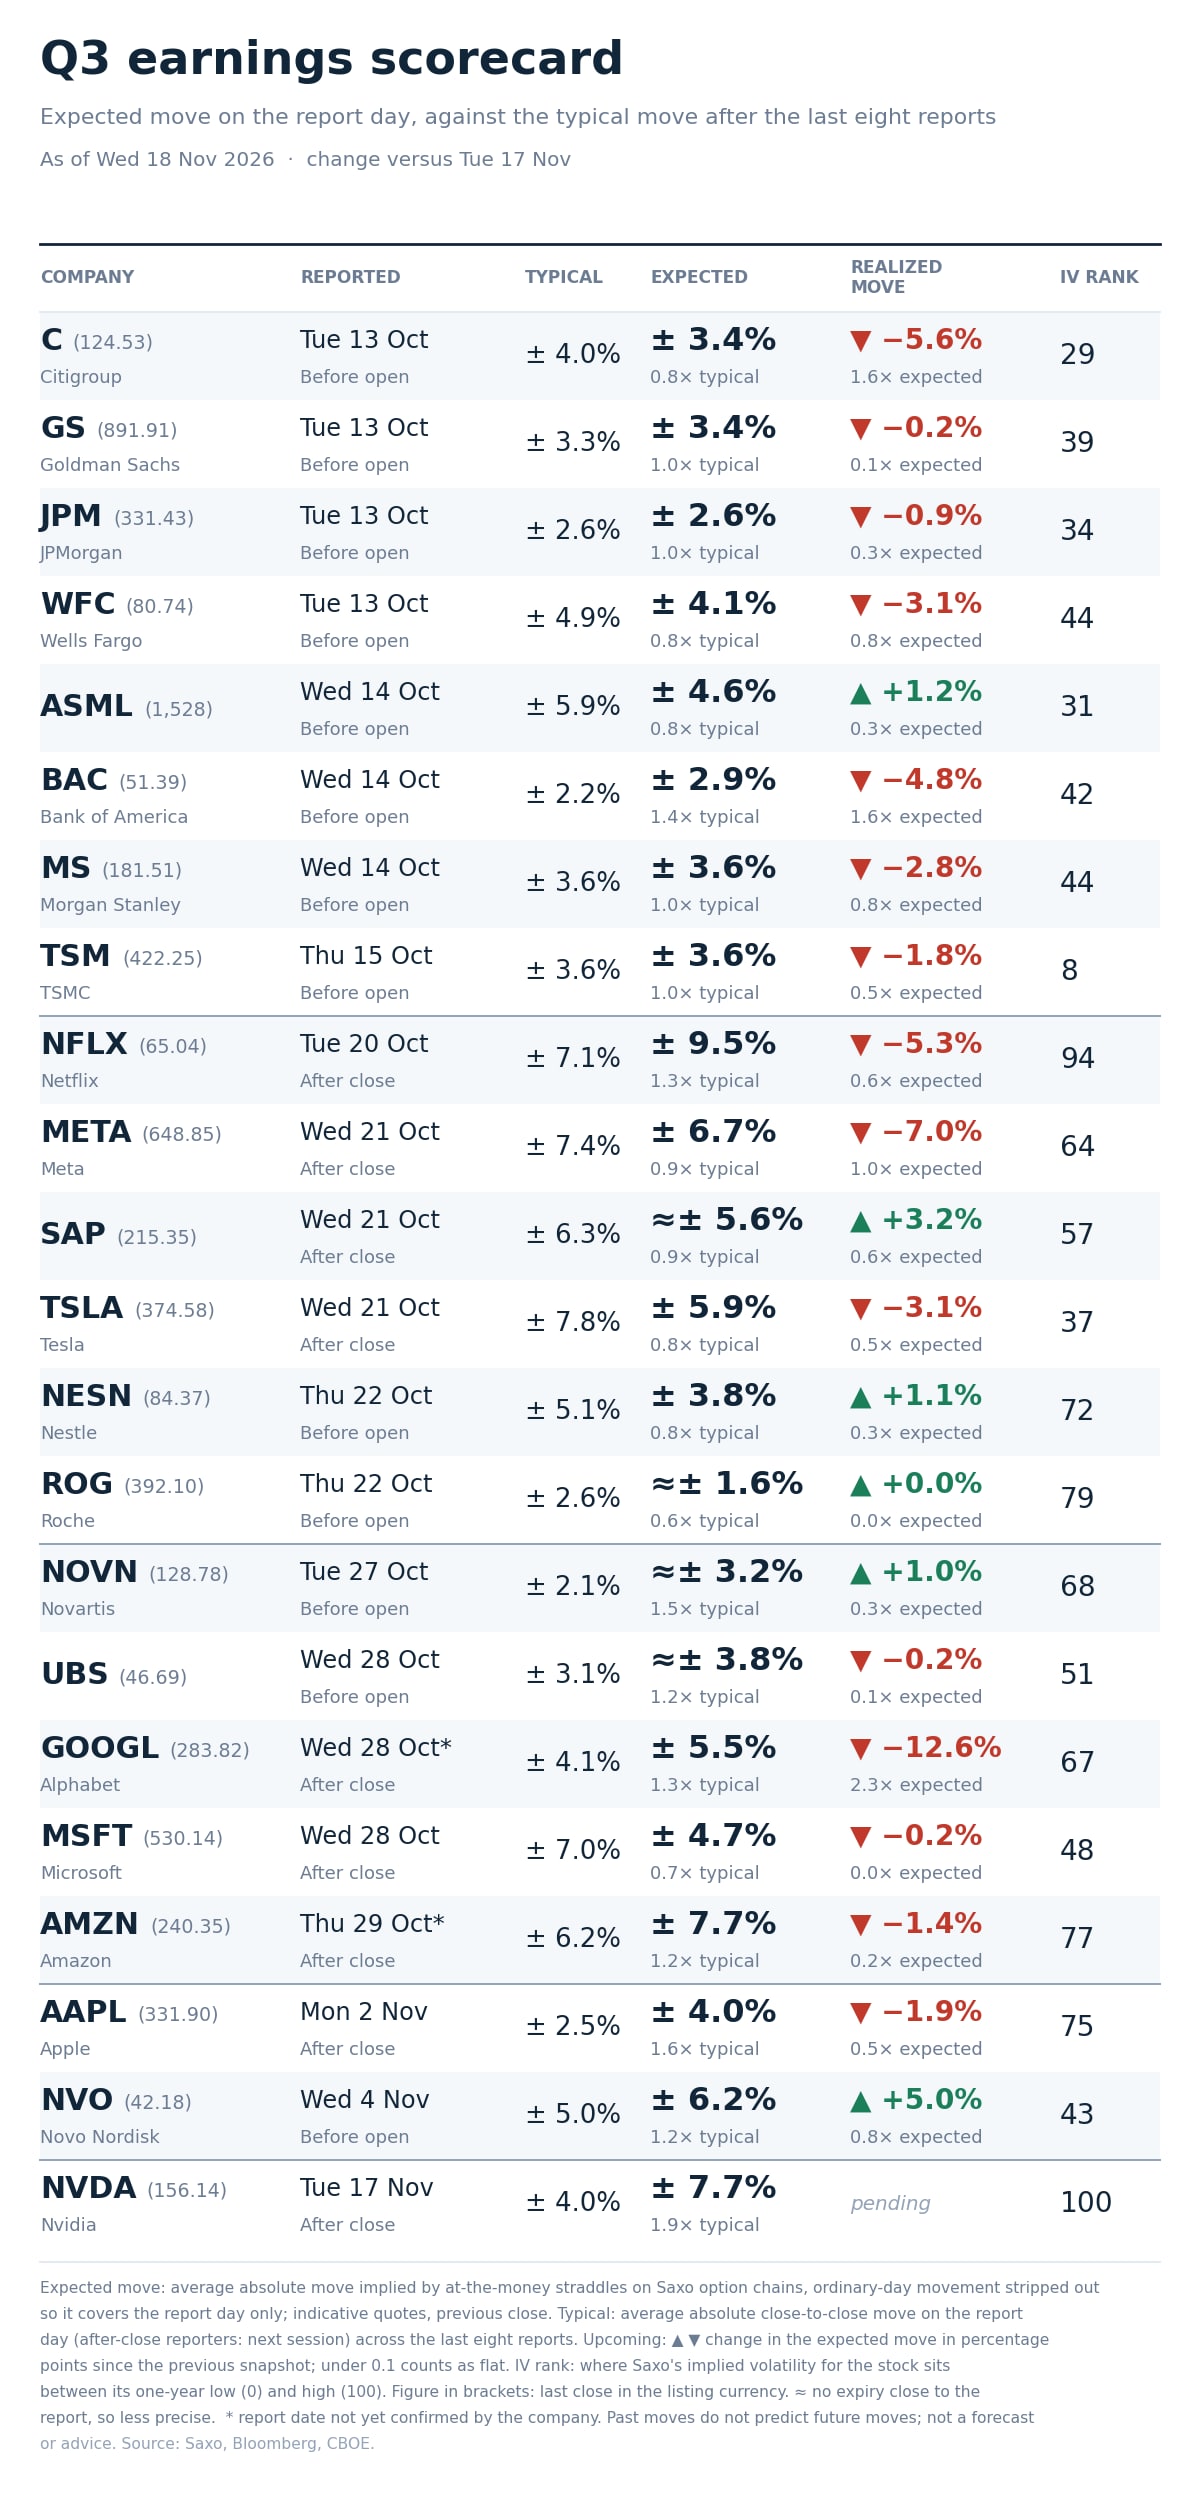
Movimento implicito atteso vs media degli ultimi 8 report per ciascun titolo tra i 22 monitorati. Solo a scopo illustrativo. Fonti: Saxo, Bloomberg, CBOE.
Nvidia è stato l’ultimo dei ventidue nomi a riportare: implied move ~7,7%, ~1,9x la media (4,0%). Le azioni sono salite del 4,8% after‑hours (Quick Take); il board registrerà il movimento realizzato a fine seduta odierna.
Tra gli altri ventuno, 17 movimenti realizzati sono stati inferiori al prezzo implicito e 4 superiori; la mediana realizzata è stata ~0,5x l’implied. Alphabet -12,6% vs -5,5% prezzato è il maggior scostamento; Microsoft +0,2% vs +4,7% prezzato il minore.
Cosa sta prezzando il mercato
- Intervallo implicito per la sessione: opzioni S&P 500 ~1,25% (~92 pt) per la scadenza odierna, da quotazioni pre‑open. La seduta include la prima reazione cash a Nvidia e i verbali FOMC. VIX1D 26,84 implica ~1,69% one‑sigma (misura diversa dall’expected move).
- Orologio contro prezzo: ieri l’expiry del 20 novembre quotava 146,90 pt (1,98%) con quattro sedute residue; il solo time decay l’avrebbe portata a ~127 pt (~1,71%). Ora prezza 149,75 pt (2,04%): indicazione di premio aggiuntivo per il resto della settimana.
- Settimana a venire: al netto di oggi restano ~1,61% per giovedì e venerdì insieme.
- Correlazione e code: correlazione implicita +17,64%, dispersione vicina ai massimi a 60 sedute, con SKEW in attenuazione: pricing orientato a movimenti ampi in cui i titoli si muovono insieme, più che a un crash d’indice.
La parte anteriore invertita della curva segnala un focus sul rischio della sessione successiva, che include la prima reazione in cash a Nvidia e i verbali del FOMC.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.