Accedi a tutte le piattaforme da un solo conto

I chip pesano sull’indice mentre sale la correlazione - Options Brief - 16 novembre 2026
Opzioni
Riassunto: venerdì alcuni produttori di chip hanno trascinato al ribasso l’S&P 500, mentre l’indice a ponderazione equiponderata ha chiuso in rialzo. Il mercato delle opzioni segnala ora una correlazione crescente tra i titoli. Con la trimestrale di Nvidia in arrivo martedì, la domanda è: il resto del mercato seguirà?
Una manciata di produttori di chip ha trascinato l'S&P 500 al ribasso venerdì mentre l'indice a ponderazione uguale è salito, e le opzioni ora prezzano movimenti più “in blocco” in vista dei risultati di Nvidia.
REGIME DI MERCATO: NEUTRO / TRADING LATERALE | VIX 19,30 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (147,14) | FUTURE SUL VIX PRIMA SCADENZA: 19,450
Il mercato in breve
In sintesi. Le mega-cap dei semiconduttori hanno pesato sul listino mentre l’ampiezza è rimasta positiva: S&P 500 -0,40% a 7.561,67, Nasdaq 100 -1,22%, equal‑weight S&P 500 +0,17%. La correlazione implicita è salita del 10,44% a 13,12, e VIX1D +16,51% a 18,63 quasi in linea con il VIX 19,30.
Mercati. Semiconduttori in calo (ETF -2,99%), AMD -8,8%, Broadcom -4,8%, Nvidia -2,01%; settimana comunque positiva per l’S&P 500 (+2,5%). In Europa, chiusure miste; in Asia, debolezza guidata dai produttori di chip.
Curva della volatilità. Parte anteriore in risalita: VIX1D 18,63 (+16,51%), VIX 19,30 (+3,21%), VIX9D 17,82 (sotto entrambi). Più lontano, movimenti più contenuti (3M ~+2,79%, 1Y ~+1,11%). VVIX 101,53 (+4,98%), MOVE 98,78 (+0,37%).
Singoli titoli. IV Rank mediano su 522 sottostanti a 29,4 (da 31,3); mediana USA 38,6 (da 39,1), Eurozona 25,0 (da 25,4). Wrapper in aumento: Nasdaq 100 rank 60,0 (da 56,4), semiconduttori 63,4 (da 59,9), S&P 500 27,2 (da 25,5). Nvidia resta elevata a 92,9 (98,8° percentile); Broadcom 79,8, AMD 54,7.
Flussi. Flussi misti e incrociati su grandi tecnologici (pacchetti abbinati, mid‑market); sugli ETF indicizzati non emerge una domanda netta di protezione di coda a livello indice.
Intervallo atteso per la settimana. L’indice ha chiuso la scorsa settimana sopra la banda prezzata (utilizzo 105%). La banda attuale è più stretta: 1,78% (vs 2,39%), pari a 134,70 punti tra 7.426,97 e 7.696,37.
Trimestrali e catalizzatori. Nvidia riporta martedì dopo la chiusura (implied move ~7,7%, ~1,9x la media a 8 report). In agenda: retail sales e produzione industriale USA martedì; permessi di costruzione e verbali Fed mercoledì; giovedì Walmart e Intuit.
Il quadro complessivo. L’expiry odierna prezza ~0,86%, quella del 20 novembre ~1,78% (vs 1,80% di venerdì; il solo time decay l’avrebbe ridotta a ~1,64%): indicazioni di premio aggiunto sul fine settimana. La correlazione implicita in aumento e la dispersione in calo segnalano maggior propensione a movimenti “a blocco”.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
La vendita sui produttori di chip ha pesato su Wall Street (AMD -8,8%, Broadcom -4,8%, Nvidia -2%, -13% nella settimana dopo la partenza dell’AD). Nonostante ciò, l’S&P 500 ha chiuso la settimana a +2,5%, prima chiusura settimanale positiva dopo cinque negative. Sul fronte policy, i mercati prezzano più che pienamente un rialzo dei tassi a dicembre; il Presidente Fed Warsh parla alle 18:00 CET. Sul fronte geopolitico, droni iraniani contro una base USA in Bahrain (intercettati); i chip asiatici guidano il calo regionale. Nel weekend si segnalano richieste di revisione export compliance e governance su Nvidia (fonti stampa).
Panoramica dei mercati
- USA (chiusura di venerdì 13 novembre): S&P 500 7.561,67 (-0,40%), Nasdaq 100 27.943,74 (-1,22%), Dow 52.353,24 (+0,10%), S&P equal‑weight +0,17%, small‑cap -0,32%. ETF semiconduttori -2,99%; Nvidia 162,85 (-2,01%).
- Europa (chiusura di venerdì): Stoxx 600 flat a 664,15, DAX -0,08% a 26.749,95, FTSE 100 ~+0,4% (massimo da estate).
- Asia (lunedì 05:00 CET): Kospi -2,72% (poi ~-3,6%), Hang Seng +0,84%, Nikkei ~-2,4%.
- Materie prime e tassi: Brent 94,91 (poi ~96,6), WTI 88,25. Oro future 3.880,0, argento 47,61 (-3,08%). UST 10Y ~5,14%, 2Y ~4,86%. USD/JPY ~159,65.
- Regime di mercato: neutro; VIX 19,30, curva in contango, SKEW 147,14 (sotto mediana 60 sedute).
Livelli e letture rilevati alle 05:00 CET del 16 novembre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
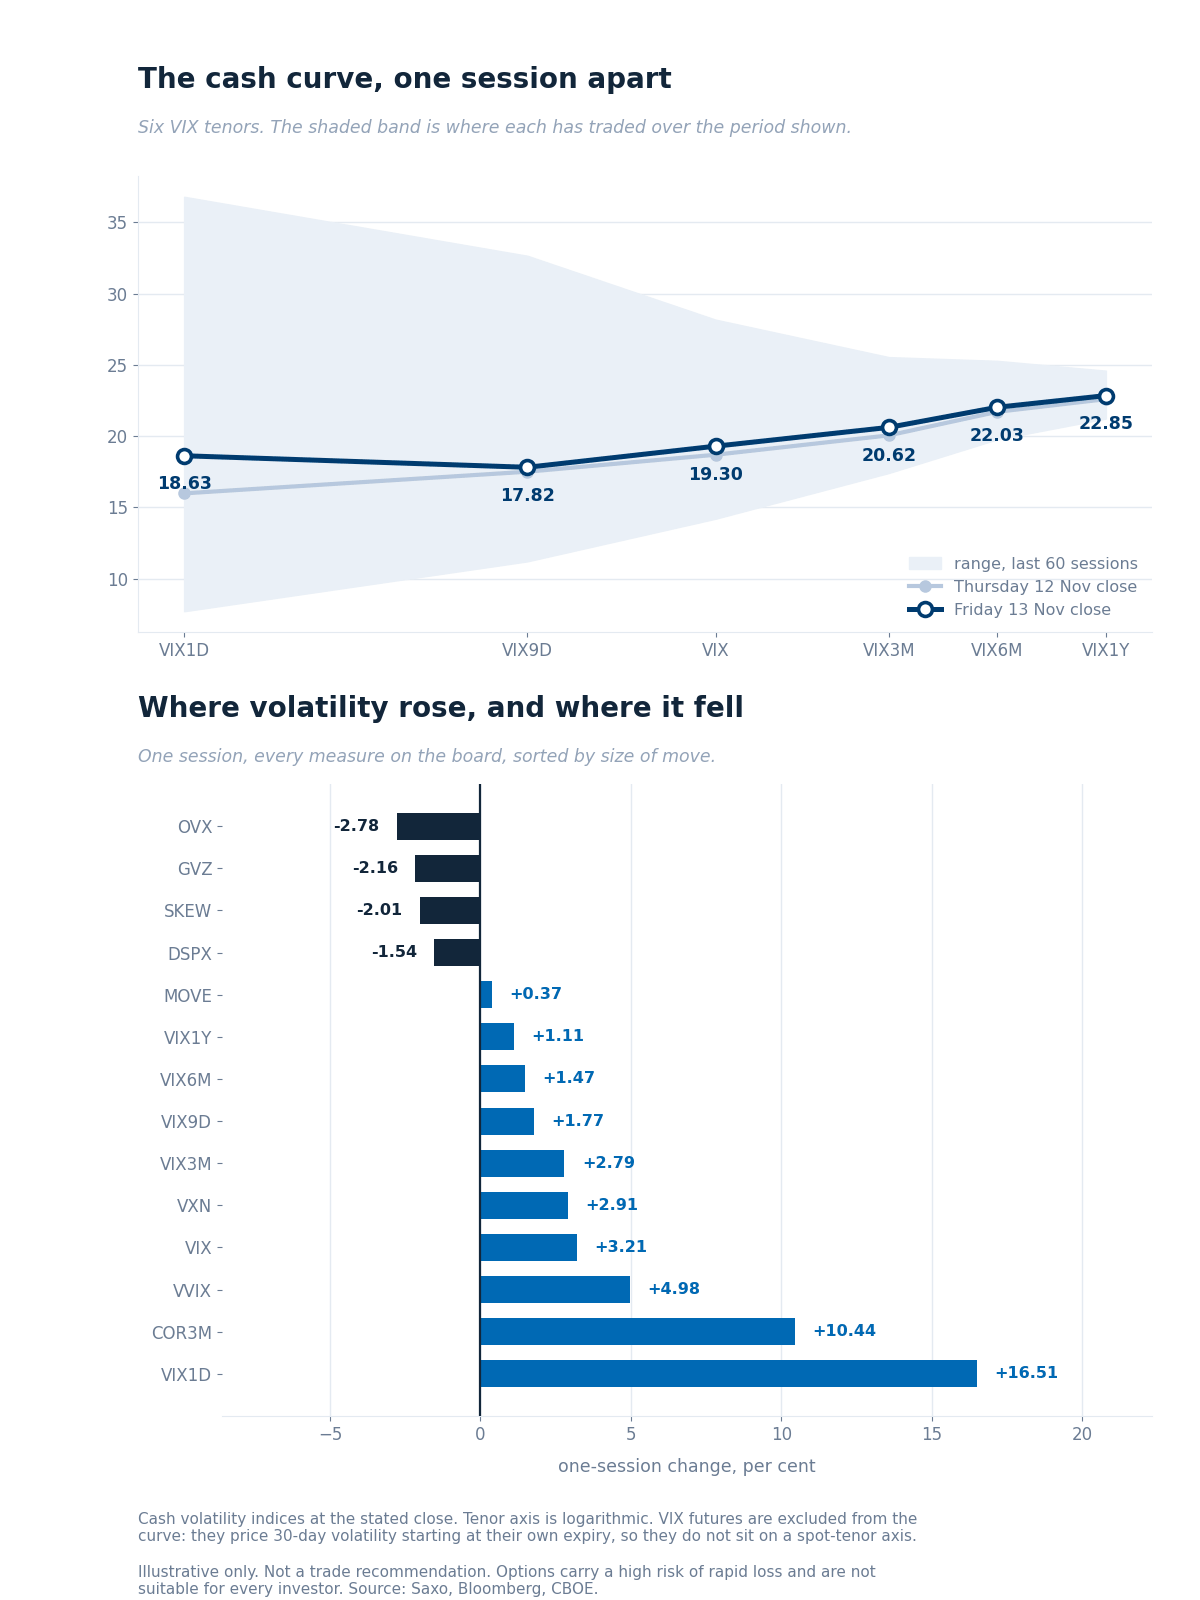
La curva della volatilità spot alla chiusura di venerdì rispetto a giovedì, all’interno dell’intervallo a 60 sessioni per ogni scadenza, con variazione giornaliera. Fonti: Saxo, Bloomberg, CBOE.
Front‑end in rialzo: VIX1D 18,63 (+16,51%) quasi in linea con il VIX 19,30 (+3,21%), VIX9D 17,82 (sotto entrambi). Sul tratto lungo, incrementi contenuti (3M ~+2,79%, 1Y ~+1,11%). VVIX 101,53 (+4,98%), MOVE 98,78 (+0,37%).
Rapporti. VIX3M/VIX 1,07 (curva anteriore sostanzialmente invariata); VXN/VIX 1,52 (da 1,53), con VXN 29,38.
Futures sul VIX. Novembre 19,45, dicembre 20,15. Parità su opzioni 18 novembre a 19,44, coerente con il feed (vs 18,68 di giovedì sullo stesso contratto).
Tassi e correlazione. SKEW 147,14 (-2,01%) sotto la mediana a 60 sedute (149,22). Correlazione implicita 13,12 (+10,44%, sopra mediana 11,71), dispersione 38,42 (-1,54%).
Volatilità dei singoli titoli
IV Rank mediano in calo dove pesa meno sull’indice. Su 522 sottostanti: IV Rank mediano 29,4 (da 31,3), 345 in calo, 172 in rialzo; 13 titoli ≥80. Mediana USA 38,6 (da 39,1), Eurozona 25,0 (da 25,4). Wrapper in aumento: Nasdaq 100 60,0 (da 56,4), semiconduttori 63,4 (da 59,9), S&P 500 27,2 (da 25,5); small‑cap 17,7 (in calo). Tra i chip: Broadcom 79,8 (da 74,2), AMD 54,7 (da 49,1), Nvidia 92,9 (98,8° pct). Microsoft 31,0 (da 35,6), Tesla 42,7 (da 46,9), Home Depot 71,3 (report martedì).
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 13 novembre: posizionamento di ieri, non l’azione di prezzo odierna.
- Singoli titoli. Flussi misti: principali linee sulle big tech incrociate in pacchetti abbinati, senza lato aggressore chiaro.
- Settori ed ETF. Nessuna direzione leggibile; non si rileva domanda marcata di protezione di coda a livello indice.
A che punto siamo nell'intervallo settimanale
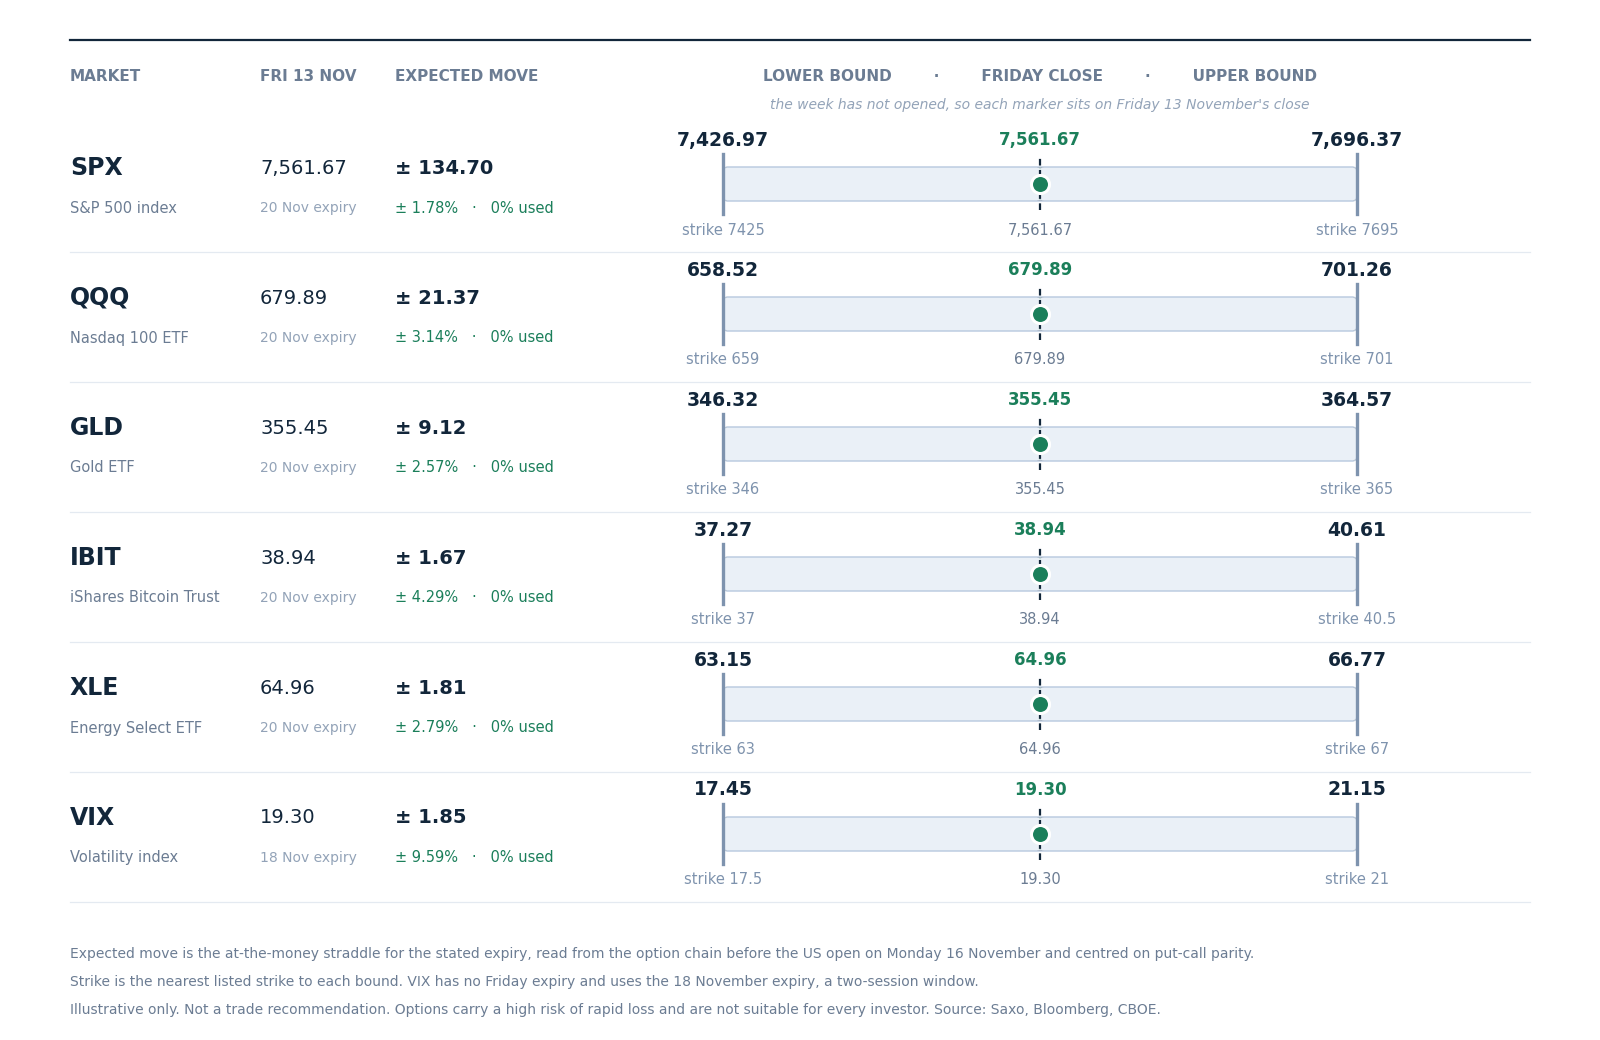
L’intervallo prezzato per questa settimana attorno alla chiusura di venerdì 13 novembre. La settimana non è ancora aperta; gli indicatori sono sulla chiusura di venerdì. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 apre con 134,70 punti (1,78%) prezzati intorno a 7.561,67 (range 7.426,97–7.696,37), più stretto rispetto a 2,39% della scorsa settimana, sebbene includa il report di Nvidia. La scorsa settimana l’indice ha chiuso sopra il bound superiore (utilizzo 105%). Tra le righe: Nasdaq 100 3,14%, energia 2,79%, bitcoin 4,29%. La riga VIX usa l’expiry 18 novembre (due sedute anziché cinque).
I catalizzatori di oggi
- 11:00 CET: produzione industriale Eurozona (settembre) e speech Fed Barr.
- 14:30 CET: Empire State manufacturing (NY).
- 15:03 CET: speech Fed Williams; 18:00 CET: speech Presidente Fed Warsh; 20:15 CET: speech Fed Hammack.
- In settimana: retail sales USA e produzione industriale (martedì) con Nvidia, Home Depot, Disney; mercoledì permessi di costruzione, verbali Fed, Palo Alto Networks, TJX, Lowe’s, Target; giovedì Walmart, Intuit.
Quadro delle trimestrali
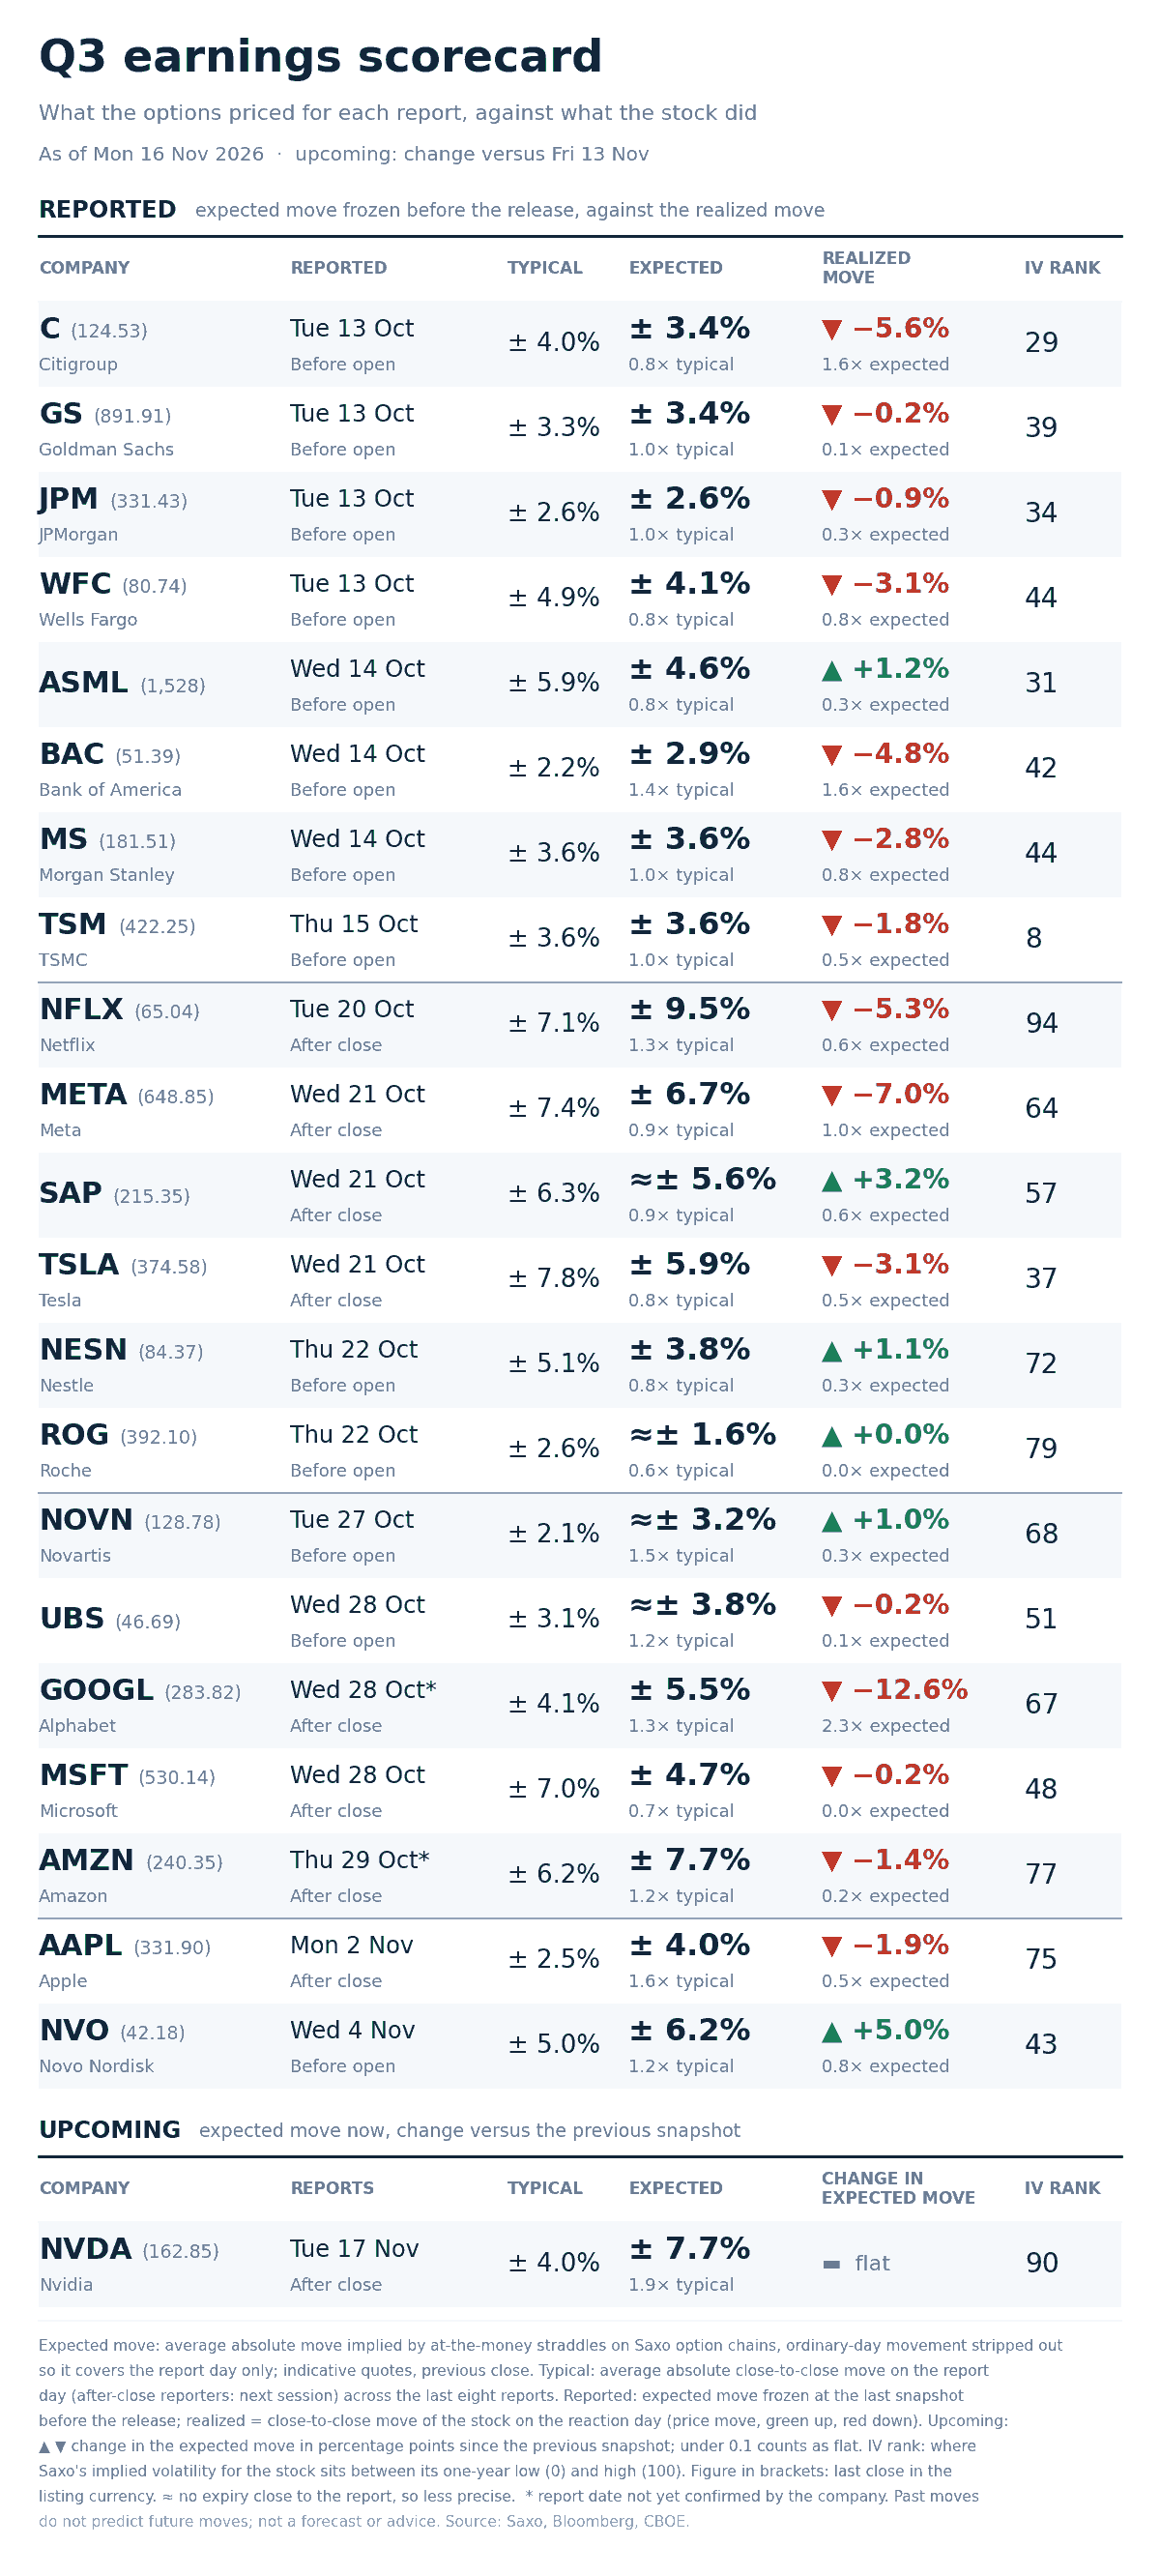
Movimento atteso implicito per ciascun giorno di report vs media delle ultime otto trimestrali. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Nvidia (martedì post‑close) resta l’unico nome imminente: implied move ~7,7%, ~1,9x la media (4,0%), invariato da giovedì. Ultimi quattro movimenti post‑report: 3,1%, 5,5%, 1,8% (ribassi) e 8,7% (rialzo). Il rank nel pannello, rilevato dalla chain di stamattina, è vicino a 90; il prezzo del solo giorno evento è stabile, segnale che il premio extra si distribuisce sulle sedute intorno al report.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: opzioni SPXW ~0,86% (~65 punti) da quotazioni pre‑open; VIX1D 18,63 implica ~1,17% one‑sigma (ampiezza, non atteso puntuale).
- Tempo contro prezzo: venerdì l’expiry 20 novembre quotava 136,95 punti (1,80%) con sei sedute residue; il solo tempo l’avrebbe portata a ~125 punti (~1,64%). Ora quota 134,70 punti (1,78%): premio aggiunto nel weekend.
- Settimana avanti: al netto di oggi restano ~1,56% per le quattro sedute successive (Nvidia e verbali Fed inclusi).
- Correlazione: correlazione implicita +10,44% con dispersione in lieve calo e calo indice circoscritto: pricing orientato a diffusione al paniere dei movimenti guidati dai chip.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.