Accedi a tutte le piattaforme da un solo conto

21 sottostanti con premi delle opzioni elevati a inizio novembre
Opzioni
Riassunto: alla chiusura del 6 novembre, Lowe’s, Deere e lo Health Care Select Sector SPDR presentavano livelli di volatilità implicita vicini ai massimi del rispettivo intervallo annuale, mentre IMCD e Flow Traders si collocavano nella parte più bassa. L’analisi di 21 sottostanti mostra dove la volatilità implicita e i premi delle opzioni si distinguono e perché IV rank e IV percentile vanno interpretati insieme.
Un IV rank elevato indica quanto è alta la volatilità implicita rispetto al suo intervallo storico, non la direzione futura del sottostante.
Uno strumento di monitoraggio che ho sviluppato tramite Saxo OpenAPI rileva ogni notte la volatilità implicita, l’IV rank e l’IV percentile per i titoli dell’S&P 100, 50 ETF liquidi negli Stati Uniti e i sottostanti con opzioni denominate in euro disponibili nel catalogo Saxo. L’obiettivo è mostrare dove la volatilità implicita e, di conseguenza, i premi delle opzioni si collocano rispetto ai rispettivi livelli storici, non fornire segnali operativi. Questa edizione si riferisce alla chiusura di venerdì 6 novembre 2026 (Fonte: piattaforma Saxo, dati rilevati il 7 novembre 2026). I risultati passati non sono indicativi dei risultati futuri.
Quanto riportato non esprime una view sulla direzione del mercato né costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Leggere i numeri insieme
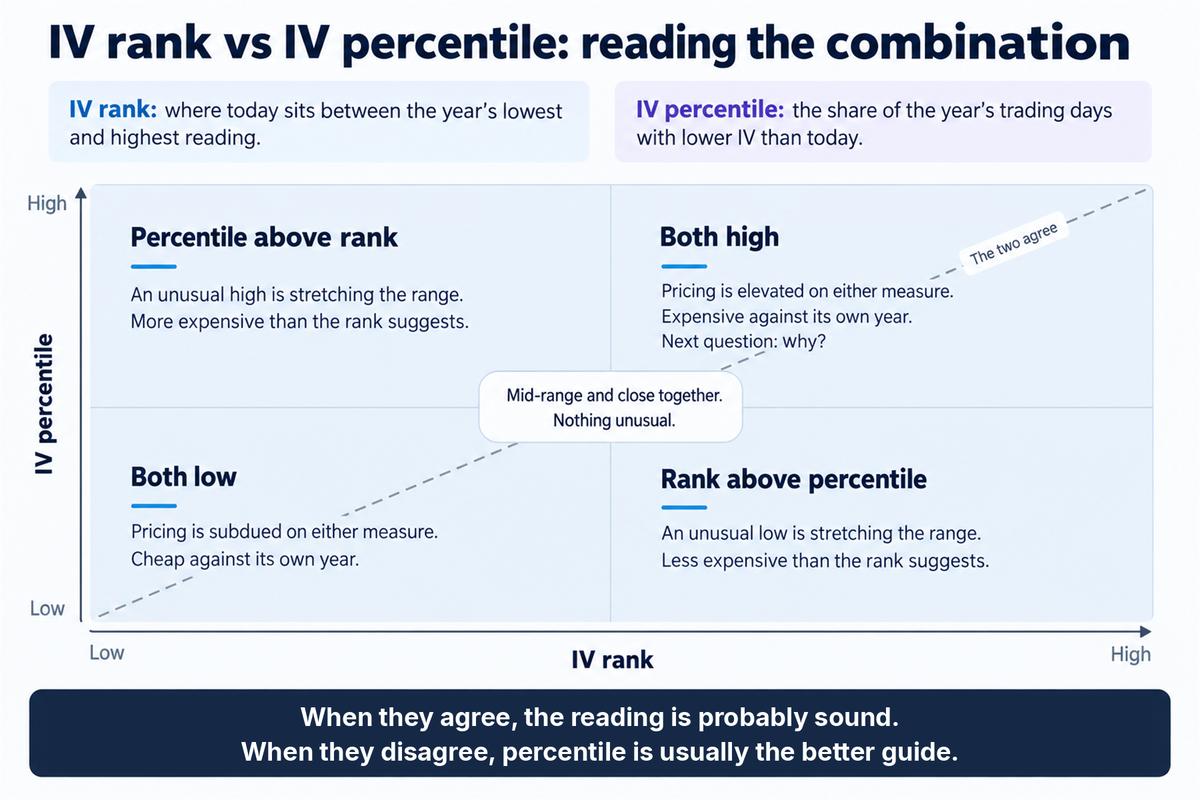
L’IV rank indica dove si colloca la volatilità implicita attuale rispetto al valore minimo e massimo registrato nell’ultimo anno. L’IV percentile, invece, misura la percentuale di sedute dell’ultimo anno in cui la volatilità implicita ha chiuso al di sotto del livello attuale. La relazione tra i due indicatori può offrire ulteriori informazioni. Un IV rank significativamente superiore all’IV percentile può indicare che un picco isolato ha spinto verso l’alto il massimo dell’intervallo annuale. Al contrario, un IV rank sensibilmente inferiore può riflettere la presenza di un valore estremo passato che ha ampliato l’intervallo di riferimento. Con 25 sedute di dati disponibili, l’analisi include ora anche D5, che misura la variazione dell’IV rank nelle ultime cinque sedute, espressa in punti. Nessuno di questi indicatori, tuttavia, fornisce indicazioni sulla futura direzione del sottostante.
Tutti i dati riportati di seguito si riferiscono alla chiusura del 6 novembre 2026. Fonte: piattaforma Saxo. I risultati passati non sono indicativi dei risultati futuri.
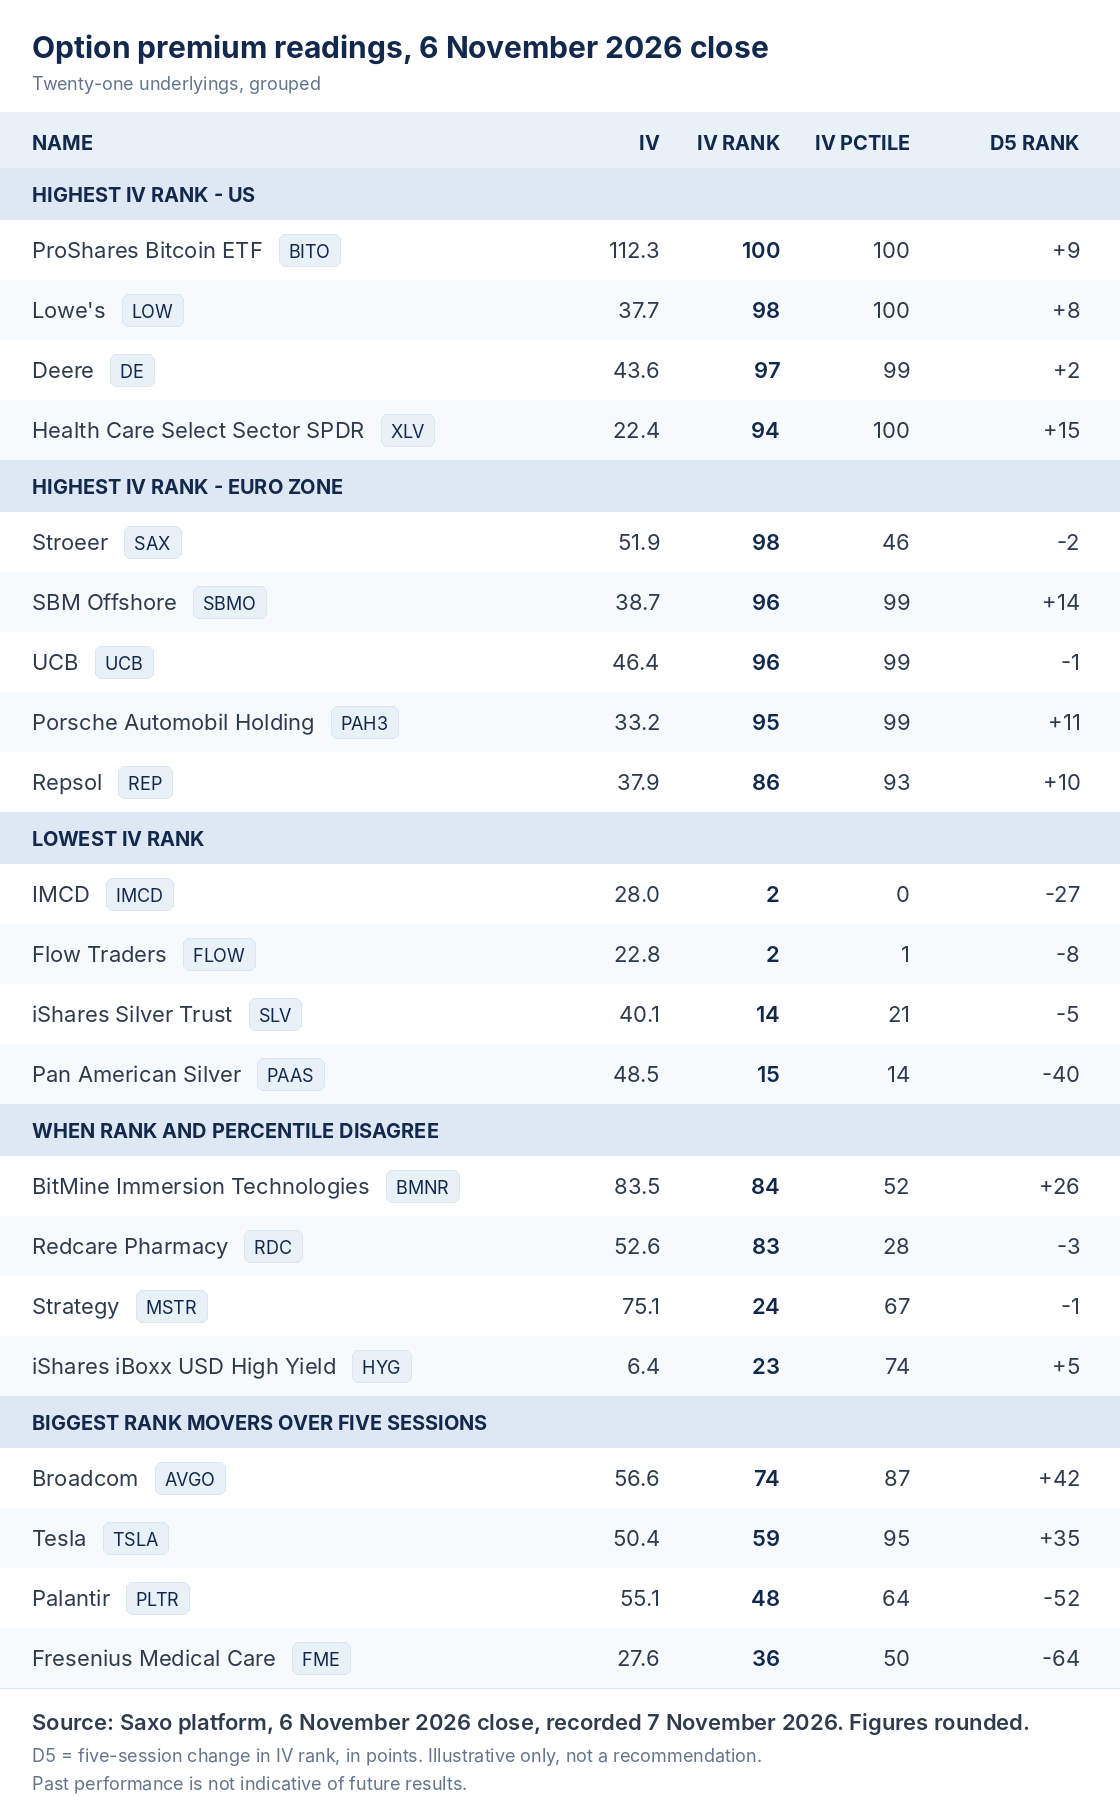
Volatilità implicita, IV rank, IV percentile e variazione dell’IV rank su cinque sedute per 21 sottostanti, alla chiusura del 6 novembre 2026. Fonte: piattaforma Saxo.
La tabella ha finalità esclusivamente illustrative ed educative, non ha valore predittivo e non costituisce una raccomandazione di trading. I risultati passati non sono indicativi dei risultati futuri.
Dove la volatilità implicita era più alta negli USA
A solo scopo illustrativo, non costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide.
- ProShares Bitcoin ETF (BITO) - IV 112,3, rank 100, percentile 100. Il rank è salito di circa 52 punti in una seduta, il che può indicare un picco recente. Costi e oneri si applicano; consulta le commissioni di Saxo Italia per tutti i dettagli.
- Lowe’s (LOW) - IV 37,7, rank 98, percentile 100. Il rank è aumentato di circa 45 punti nelle ultime 20 sedute, indicando un progressivo aumento della volatilità implicita e dei premi delle opzioni.
- Deere (DE) - IV 43,6, rank 97, percentile 99. La vicinanza tra IV rank e IV percentile indica che gli attuali livelli elevati di volatilità implicita non dipendono esclusivamente da un singolo picco.
- Health Care Select Sector SPDR (XLV) - IV 22,4, rank 94, percentile 100. La volatilità implicita è contenuta in termini assoluti, ma si colloca vicino ai massimi del proprio intervallo annuale. Costi e oneri si applicano; consulta le commissioni di Saxo Italia per tutti i dettagli.
Dove la volatilità implicita era più alta nell'Eurozona
La selezione include sottostanti con almeno sette scadenze quotate e un IV rank pari o superiore a 70 due sedute prima.
A solo scopo illustrativo, non costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide.
- Stroeer (SAX) - IV 51,9, rank 98, percentile 46. Presenta il divario più ampio tra IV rank e IV percentile all’interno del gruppo.
- SBM Offshore (SBMO) - IV 38,7, rank 96, percentile 99. Il rank era già 86 due sedute prima.
- UCB (UCB) - IV 46,4, rank 96, percentile 99. Il rank era 88 due sedute prima.
- Porsche Automobil Holding (PAH3) - IV 33,2, rank 95, percentile 99. L’IV rank era a 70 due sedute prima, evidenziando un rapido aumento della volatilità implicita.
- Repsol (REP) - IV 37,9, rank 86, percentile 93. Dieci scadenze quotate.
Dove la volatilità implicita era più bassa
Un IV rank basso indica che la volatilità implicita si trova nella parte inferiore del proprio intervallo storico, ma non rappresenta di per sé un segnale per acquistare opzioni.
A solo scopo illustrativo, non costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide.
- IMCD (IMCD) - IV 28,0, rank 2, percentile 0. La volatilità implicita si colloca vicino ai minimi del proprio intervallo annuale, evidenziando come l’IV rank sia una misura relativa alla storia di ciascun titolo.
- Flow Traders (FLOW) - IV 22,8, rank 2, percentile 1. Anche in questo caso, la volatilità implicita si trova nella parte più bassa del proprio intervallo annuale.
- iShares Silver Trust (SLV) - IV 40,1, rank 14, percentile 21. La volatilità implicita è elevata in termini assoluti, ma si colloca nella fascia inferiore del proprio intervallo annuale. Costi e oneri si applicano; consulta le commissioni di Saxo Italia per tutti i dettagli.
- Pan American Silver (PAAS) - IV 48,5, rank 15, percentile 14. Un D5 di -40 indica un forte calo dell’IV rank nelle ultime cinque sedute, segnalando una significativa diminuzione recente della volatilità implicita.
Quando IV rank e IV percentile divergono
A solo scopo illustrativo, non costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide.
- BitMine Immersion Technologies (BMNR) - IV 83,5, rank 84, percentile 52. Vicino al punto più alto del suo intervallo ma solo leggermente sopra il valore mediano, il che può indicare un picco recente.
- Redcare Pharmacy (RDC) - IV 52,6, rank 83, percentile 28. Il divario di circa 55 punti tra IV rank e IV percentile evidenzia come la volatilità attuale sia elevata rispetto all’intervallo annuale, pur risultando superiore solo al 28% delle osservazioni.
- Strategy (MSTR) - IV 75,1, rank 24, percentile 67. Il quadro è opposto: l’IV rank si colloca nella parte bassa dell’intervallo annuale, mentre la volatilità implicita attuale è superiore a circa due terzi delle osservazioni dell’ultimo anno.
- iShares iBoxx USD High Yield Corporate Bond ETF (HYG) - IV 6,4, rank 23, percentile 74. Nonostante un IV rank relativamente basso, la volatilità implicita attuale supera circa tre quarti delle osservazioni dell’ultimo anno. Costi e oneri si applicano; consulta le commissioni di Saxo Italia per tutti i dettagli.
Maggiori variazioni dell'IV rank nelle ultime cinque sedute
A solo scopo illustrativo, non costituisce una raccomandazione di trading. Le opzioni comportano un elevato rischio di perdite rapide.
- Broadcom (AVGO) - IV 56,6, rank 74, percentile 87, D5 +42. La scadenza più vicina era a due giorni, rispetto ai sei giorni della maggior parte dei sottostanti USA analizzati. Il dato non è quindi pienamente confrontabile con il resto del gruppo.
- Tesla (TSLA) - IV 50,4, rank 59, percentile 95, D5 +35. L’IV percentile era elevato, mentre l’IV rank rimaneva su livelli più moderati, indicando che la volatilità implicita era superiore alla maggior parte delle osservazioni dell’ultimo anno pur restando lontana dal massimo dell’intervallo.
- Palantir (PLTR) - IV 55,1, rank 48, percentile 64, D5 -52. È il calo più marcato tra i sottostanti USA analizzati, con una diminuzione di 52 punti dell’IV rank nelle ultime cinque sedute.
- Fresenius Medical Care (FME) - IV 27,6, rank 36, percentile 50, D5 -64. Nell’Eurozona registra una dinamica simile, con una diminuzione ancora più marcata dell’IV rank nelle ultime cinque sedute.
Cosa non emerge da questo screening
Lo screening non fornisce indicazioni sulla direzione del sottostante. Un IV rank elevato può essere associato a un forte movimento al rialzo o al ribasso, oppure semplicemente riflettere un aumento dell’incertezza. Inoltre, le rilevazioni non sono state associate a specifici eventi societari, quindi non è possibile attribuire i singoli livelli di volatilità a una causa precisa.
La serie storica è ancora limitata. Le 25 sedute disponibili consentono di misurare la variazione dell’IV rank su cinque sedute, ma non sono sufficienti per individuare tendenze di più lungo periodo.
Lo screening non misura inoltre la liquidità delle singole opzioni. Spread denaro-lettera, open interest e numero di scadenze disponibili restano elementi fondamentali per valutarne la negoziabilità. ADP, Webuild, D’Ieteren e BFF Bank presentavano IV rank elevati, ma solo sei scadenze quotate e sono stati quindi esclusi dall’analisi.
Infine, il confronto non è sempre perfettamente omogeneo. La scadenza più vicina variava da due a tredici giorni, mentre Sanofi e Thyssenkrupp erano disponibili soltanto attraverso contratti rettificati con scadenza a dicembre. Per evitare confronti poco significativi, questi ultimi sono stati esclusi dall’analisi.
Considerazioni finali
Uno screening come questo non identifica automaticamente opportunità operative. Il suo obiettivo è mettere a confronto la volatilità implicita attuale con la sua dinamica storica, evidenziando i sottostanti che presentano livelli relativamente elevati o contenuti.
Un IV rank elevato non costituisce un segnale di vendita: la volatilità implicita può aumentare ulteriormente. Allo stesso modo, un IV rank basso non indica necessariamente che sia opportuno acquistare opzioni, poiché la volatilità può rimanere contenuta a lungo.
A nostro avviso, questo tipo di screening è soprattutto uno strumento educativo e di approfondimento: consente di individuare i sottostanti che meritano un’analisi più dettagliata della catena delle opzioni, considerando scadenze, strike, volatilità implicita, liquidità e premi.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. I risultati futuri sono incerti e possono comportare perdite. Consulta le commissioni di Saxo Italia per tutti i dettagli.
L’autore non detiene posizioni in nessuno degli strumenti finanziari citati nell’articolo. L’autore si impegna a non negoziare gli strumenti finanziari sopra menzionati per almeno 24 ore dalla pubblicazione dell’articolo.
L’autore non detiene posizioni in nessuno degli strumenti finanziari citati nell’articolo. L’autore si impegna a non negoziare gli strumenti finanziari sopra menzionati per almeno 24 ore dalla pubblicazione dell’articolo.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Titolo o settore? I premi delle opzioni si muovono in gruppo | 2 Nov 2026 IV Rank: come interpretarlo e quali sono i suoi limiti | 11 Sep 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 Apr 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 Mar 2026 |