Accedi a tutte le piattaforme da un solo conto

I dubbi sui semiconduttori alimentano il rischio di coda, non la volatilità del mercato - Options Brief - 9 ottobre 2026
Opzioni 10 minutes to read
Riassunto: un dato sui ricavi di una società non quotata ha innescato un calo del 3,4% dell’indice dei semiconduttori. Nel mercato delle opzioni sono aumentati i premi di protezione sulle opzioni più lontane dal prezzo corrente e sul Nasdaq, mentre l’indicatore di volatilità dell’indice è rimasto vicino alla propria mediana, segnalando preoccupazione per i rischi estremi più che per una volatilità diffusa del mercato.
Un dato sui ricavi di una società non quotata ha fatto perdere il 3,4% all'indice dei semiconduttori. L'S&P 500 ha ceduto meno di mezzo punto percentuale, mentre la performance media dei titoli che lo compongono è stata positiva.
REGIME DI MERCATO: RIALZISTA A BASSA VOLATILITÀ | VIX 15,41 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (149,19) | FUTURE VIX CON SCADENZA PIÙ VICINA: 17,50
Punti chiave
- Il ribasso si è concentrato in un settore ben preciso. L'S&P 500 ha perso lo 0,47%, mentre la versione equiponderata è salita dello 0,60%. Il fondo sui semiconduttori ha ceduto il 2,84% e l'indicatore dei titoli legati alle memorie il 5,13%.
- La volatilità azionaria è aumentata su tutte le scadenze, mentre tutte le altre misure sono diminuite. Il VIX1D è salito del 10,11%, lo SKEW del 5,18% e il VXN del 4,67%, a fronte di un calo del 3,04% della volatilità dell'oro e dell'1,80% di quella dei tassi.
- La curva dei future è ai livelli di appiattimento più estremi osservati nel periodo analizzato. Il primo contratto, a 17,500, presenta un rapporto di 0,977 rispetto al secondo, un valore superiore soltanto a quello registrato in una delle 60 sedute archiviate.
- Il mercato attribuisce premi molto diversi alle trimestrali della prossima settimana. Per Bank of America, in vista di mercoledì, è previsto un movimento del 3,5% contro un valore abituale del 2,2%: è il premio più elevato rispetto allo storico del singolo titolo tra quelli monitorati.
Il principale fattore di mercato
A innescare le vendite non è stato un risultato finanziario, ma una revisione delle aspettative. Secondo alcune indiscrezioni, il ritmo annualizzato dei ricavi di OpenAI si attesterebbe intorno ai 50 miliardi di USD, circa 20 miliardi di USD in meno rispetto alle cifre circolate tra gli investitori. Le conseguenti valutazioni sulle prospettive di spesa in conto capitale hanno fatto il resto. Il Philadelphia Semiconductor Index ha perso il 3,4%, Broadcom il 4,35%, Advanced Micro Devices il 3,90% e Nvidia il 2,94%. Oracle ha ceduto il 5,6%, registrando la peggiore seduta dal 16 luglio.
I dati macroeconomici non offrivano elementi a sostegno di questo ribasso. Nella settimana conclusa il 3 ottobre, le richieste iniziali di sussidio di disoccupazione sono diminuite di 2.000 unità, attestandosi a 197.000, contro le 200.000 previste dal consensus. Si tratta della quarta settimana consecutiva sotto quota 200.000 e del livello più basso da luglio. Il governatore della Fed Christopher Waller ha dichiarato che probabilmente saranno necessari ulteriori aumenti, precisando tuttavia che i funzionari non sono obbligati a intervenire in riunioni consecutive.
Sullo sfondo si sono sviluppati altri due temi di più lungo periodo. Il Congressional Budget Office ha contestato l'idea che la sola crescita economica possa stabilizzare la traiettoria del debito, mentre l'uragano Isaias ha iniziato a interrompere la produzione petrolifera nel Golfo.
Panoramica dei mercati
- Stati Uniti (chiusura di giovedì 8 ottobre): L'S&P 500 ha perso lo 0,47%, chiudendo a 7.765,36 punti, mentre il Nasdaq 100 ha ceduto l'1,39% a 30.725,81 punti, nella peggiore seduta dal 18 agosto. Il Dow Jones è salito dello 0,10% a 51.237,11 punti e il Russell 2000 è rimasto stabile a 2.794,13 punti. L'ampiezza del mercato ha mostrato un quadro opposto, con l'indice equiponderato in rialzo dello 0,60%. Il settore energetico ha guidato i guadagni con un 2,97%, seguito dalle società di esplorazione con un 2,79% e dai finanziari con uno 0,89%. Coherent ha perso il 9,6%.
- Europa: Seconda seduta consecutiva di ribassi, con le banche a pesare maggiormente. Lo Stoxx Europe 600 ha ceduto lo 0,75% a 625,52 punti, segnando la chiusura più bassa dall'11 giugno, mentre l'Euro Stoxx 50 ha perso lo 0,87% a 6.126,74 punti. L'indice bancario è sceso del 2,26% a 289,23 punti. Il DAX ha perso l'1,18%, il mercato svizzero l'1,24% e il BEL 20 il 2,32%.
- Asia (venerdì mattina): La Corea del Sud si conferma il mercato più debole, con il Kospi in calo del 2,62% a 6.625,93 punti, penalizzato dai titoli legati alle memorie. Il fondo sulla Corea ha perso il 4,03%. Hong Kong ha recuperato terreno, con l'Hang Seng in rialzo dell'1,09% a 24.045,71 punti e il relativo sottoindice tecnologico in crescita dell'1,55%. Il CSI 300 ha ceduto l'1,27%.
- Materie prime e tassi: L'oro viene scambiato intorno a 4.200 USD e l'argento vicino a 60 USD, con le disponibilità di oro ai massimi degli ultimi quattro anni. Il Brent si attesta intorno a 103 USD, dopo aver toccato quota 106 USD nella seduta di giovedì. Il rendimento del Treasury decennale è al 5,22%, dopo aver invertito la rotta in seguito a un test sopra il 5,35%, mentre quello biennale si attesta al 4,75%.
Fonte: Saxo, Bloomberg, CBOE. Valori riferiti alla chiusura dell'8 ottobre, salvo diversa indicazione. I rendimenti sono quelli della chiusura pubblicata, non quelli ricavati dalla colonna delle variazioni del file esportato. Le performance passate non sono indicative dei risultati futuri.
La superficie di volatilità
Tutti gli indicatori di volatilità azionaria sono aumentati, mentre quelli delle altre asset class sono diminuiti.
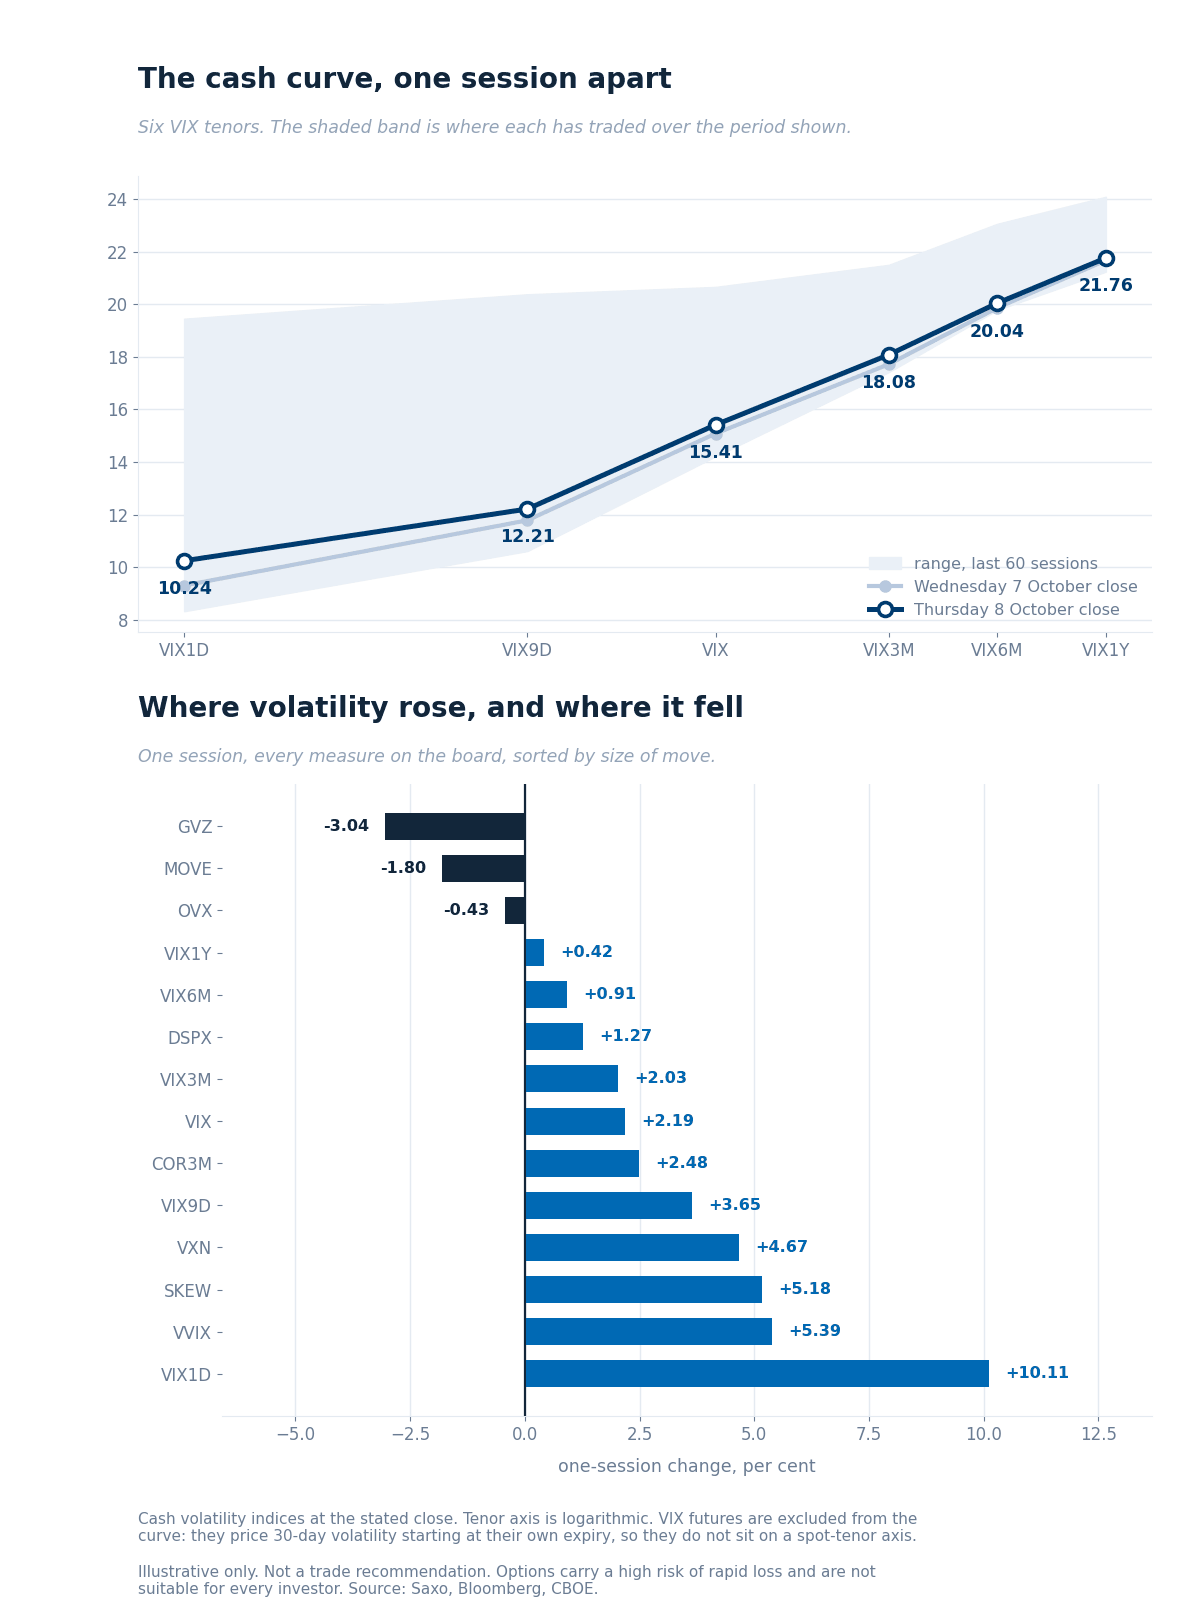
La curva della volatilità spot alla chiusura di giovedì 8 ottobre confrontata con quella di mercoledì, con sullo sfondo l'intervallo delle ultime 60 sedute archiviate e la variazione giornaliera di ciascun indicatore monitorato. Rilevazione effettuata intorno alle 06:00 CET.
Come interpretare la curva
L'intera curva della volatilità azionaria si è spostata verso l'alto, soprattutto sulle scadenze più brevi. Il VIX1D è salito del 10,11% a 10,24 e il VIX9D del 3,65% a 12,21, contro un incremento dello 0,42% sulla scadenza annuale. L'indice spot, a 15,41, si trova in corrispondenza della propria mediana trimestrale, con 24 delle 60 sedute osservate su livelli superiori. Anche il costo della volatilità della volatilità si è allontanato dai minimi: il VVIX è aumentato del 5,39% a 87,66, tornando sulla mediana dopo che, appena due giorni fa, si trovava sotto i livelli di tutte le 60 sedute archiviate.
Gli estremi rimangono dove già si trovavano. La volatilità dei tassi è diminuita dell'1,80% a 100,71, ma resta superiore ai valori di 51 delle 60 sedute osservate, contro una mediana di 76,18. La dispersione, a 36,57, supera i valori di 52 sedute su 60; la correlazione implicita, a 11,56, quelli di 51 sedute; e lo SKEW, a 149,19, quelli di 48 sedute. La volatilità dell'oro, a 22,68, si trova appena un quarto di punto sopra il minimo dell'intervallo.
Future sul VIX
Il primo contratto ha chiuso a 17,500, un livello confermato dalla scadenza quotata più vicina, che indica 17,58 in base alla parità put-call: la serie non ha quindi subito alcun rollover. Il premio rispetto allo spot si è ridotto da 2,33 a 2,09, nonostante l'aumento dell'indice spot. Il rapporto tra il primo e il secondo contratto, pari a 0,977, è superiore soltanto a quello di una delle 60 sedute osservate, segnalando il massimo appiattimento della parte iniziale della curva nel periodo analizzato.
Fonte: Saxo, Bloomberg, CBOE, 9 ottobre 2026, ore 06:00 CET circa. Le performance passate non sono indicative dei risultati futuri.
Volatilità dei singoli titoli
I titoli protagonisti dei maggiori movimenti presentano i livelli di volatilità più convenienti tra quelli monitorati.
Tra i quattordici titoli del settore dei semiconduttori che seguiamo, nessuno presenta un rank di volatilità implicita superiore a 50, mentre la mediana si attesta a 30,5. Nvidia è a 11,6, Taiwan Semiconductor a 12,7, Broadcom a 16,5 e Micron a 6,3: sono i quattro titoli con i livelli più bassi del gruppo e tre di essi sono stati tra i principali protagonisti del ribasso di giovedì.
I rank sono comunque aumentati, partendo da livelli contenuti. Durante la seduta, il fondo sui semiconduttori ha guadagnato 7,4 punti di rank, Nvidia 5,8 e Taiwan Semiconductor 5,5, mentre la mediana del gruppo è salita di 3,7 punti.
Il contrasto tra i settori è più marcato di quanto suggeriscano gli indicatori degli indici. Due terzi dei titoli energetici presentano rank superiori a 50, con una mediana di 54,7, proprio nella giornata in cui l'energia ha guidato i rialzi del mercato. Nel gruppo dei semiconduttori, invece, nessun titolo supera questa soglia. Tra i principali titoli tecnologici, il rank mediano è pari a 59,3 e Nvidia è il meno caro dei sette in termini di volatilità.
È necessaria una precisazione nell'interpretazione della colonna relativa alla divergenza. Nvidia, Broadcom e Micron presentano una volatilità implicita leggermente superiore a quella realizzata, mentre per Texas Instruments, KLA e Qualcomm la volatilità implicita è inferiore di almeno 30 punti rispetto a quella realizzata. A nostro avviso, un rank basso e una divergenza negativa rispondono a due domande diverse: un titolo può risultare conveniente rispetto alla propria storia annuale e, allo stesso tempo, incorporare un premio di volatilità superiore ai movimenti effettivamente registrati di recente. Fonte: Saxo.
Sentiment dai flussi sulle opzioni
Analisi basata sui dati di fine giornata dell'8 ottobre: riflette il posizionamento di giovedì, non l'andamento dei prezzi odierno.
Dieci segnalazioni, di cui nove senza un'indicazione chiara. Anche questa volta i volumi più consistenti si concentrano su strutture deep in-the-money, rollover e operazioni incrociate eseguite a prezzi intermedi tra bid e ask. Di conseguenza, le percentuali estreme dei premi attribuiti alle put dipendono dalle caratteristiche degli strike, più che da effettive operazioni di copertura.
- Una sola operazione consente di identificare con certezza il lato dell'esecuzione e conferma la direzione della seduta. Una put su Nvidia con scadenza marzo 2027 è stata scambiata per 40,1 milioni di USD al prezzo ask, con volumi superiori a sei volte l'open interest relativo a quello strike.
- Tra i principali titoli tecnologici, tutti gli acquisti di apertura esplicitamente identificati nel campione selezionato riguardavano put. Non è stato rilevato alcun acquisto esplicito di call.
- Nel campione non compare alcun prodotto legato agli indici o alla volatilità. Di conseguenza, la domanda di protezione contro gli eventi estremi evidenziata dalla superficie di volatilità non trova riscontro nelle operazioni registrate ieri.
A che punto siamo nell'intervallo settimanale
Il movimento che il mercato delle opzioni aveva scontato per questa settimana, calcolato intorno alla chiusura di venerdì.
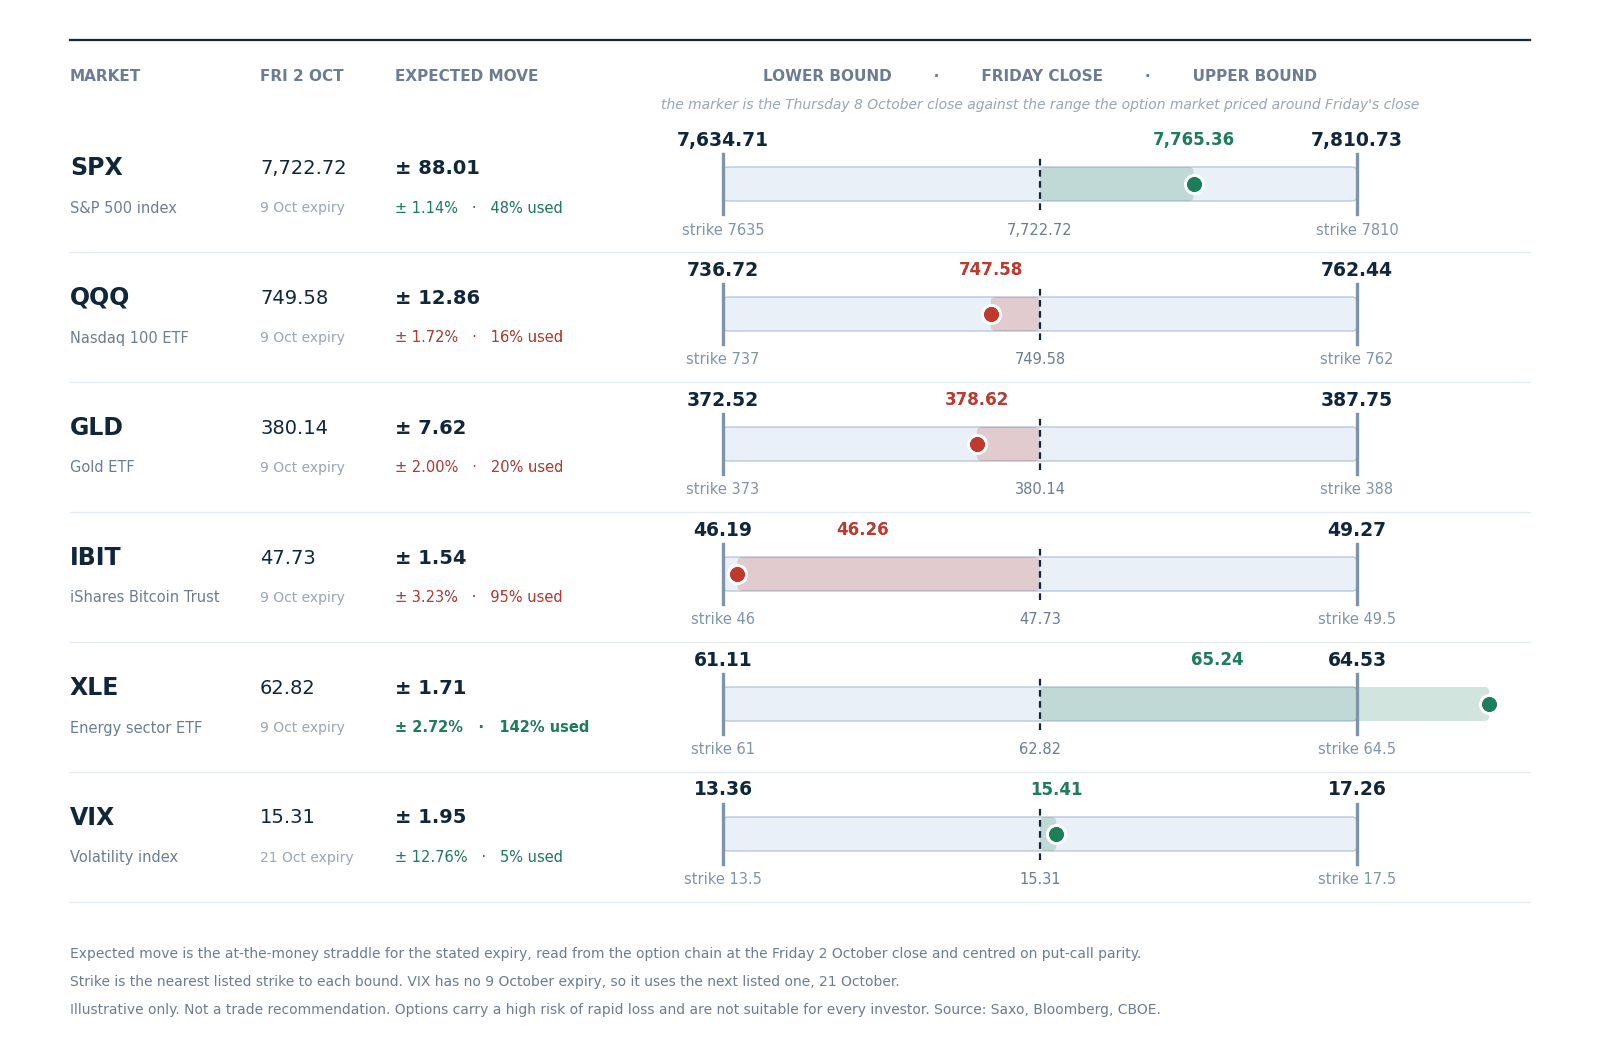
Movimento atteso fino a venerdì 9 ottobre, calcolato intorno alla chiusura del 2 ottobre utilizzando lo strike quotato più vicino a ciascun limite e ricavato dai prezzi impliciti delle opzioni. Per la volatilità viene utilizzata la scadenza del 21 ottobre, la prima disponibile. Dati ricavati dalla catena delle opzioni alla chiusura di venerdì, non si tratta di una previsione.
- L'indice ha utilizzato meno della metà del movimento previsto dal mercato. L'S&P 500 ha percorso il 48% della distanza verso il limite superiore dell'intervallo costruito intorno alla chiusura di venerdì a 7.722,72 punti. Il fondo sul Nasdaq 100 ne ha utilizzato appena il 16%, rimanendo quindi vicino ai livelli di inizio settimana nonostante il ribasso di giovedì.
- Sono stati gli estremi del mercato a registrare i movimenti maggiori. Il settore energetico ha utilizzato il 142% del proprio intervallo, superandone il limite superiore, mentre il fondo sul bitcoin ha percorso il 95% dell'intervallo verso il basso. L'oro si è fermato al 20% e la volatilità al 5%.
- La stessa dinamica si ripete a un livello più dettagliato. A nostro avviso, una settimana in cui l'indice utilizza metà del proprio intervallo mentre due settori esauriscono completamente i rispettivi movimenti attesi descrive bene la dispersione incorporata nei prezzi attraverso la correlazione. Non si tratta di una previsione sui livelli di chiusura. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Per informazioni su costi e commissioni, consultare le commissioni di Saxo Italia.
I principali catalizzatori di oggi
La sessione regolare del mercato azionario statunitense si svolge dalle 15:30 CET alle 22:00 CET. Alle 16:00 CET sarà pubblicata la lettura preliminare dell'indice di fiducia dei consumatori dell'Università del Michigan per ottobre. Seguiranno gli ordini all'industria di agosto e un intervento del presidente della Fed di Kansas City, Jeffrey Schmid. Delta Air Lines pubblicherà i risultati trimestrali.
Il calendario di questo venerdì è relativamente leggero, ma precede una settimana ricca di appuntamenti. I dati sull'inflazione di settembre sono attesi per mercoledì 14 ottobre, le grandi banche statunitensi inizieranno a pubblicare i risultati martedì e il periodo di silenzio della Federal Reserve comincerà il 17 ottobre, in vista della riunione di fine mese. Gli esiti futuri sono incerti e possono comportare perdite.
Quadro delle trimestrali
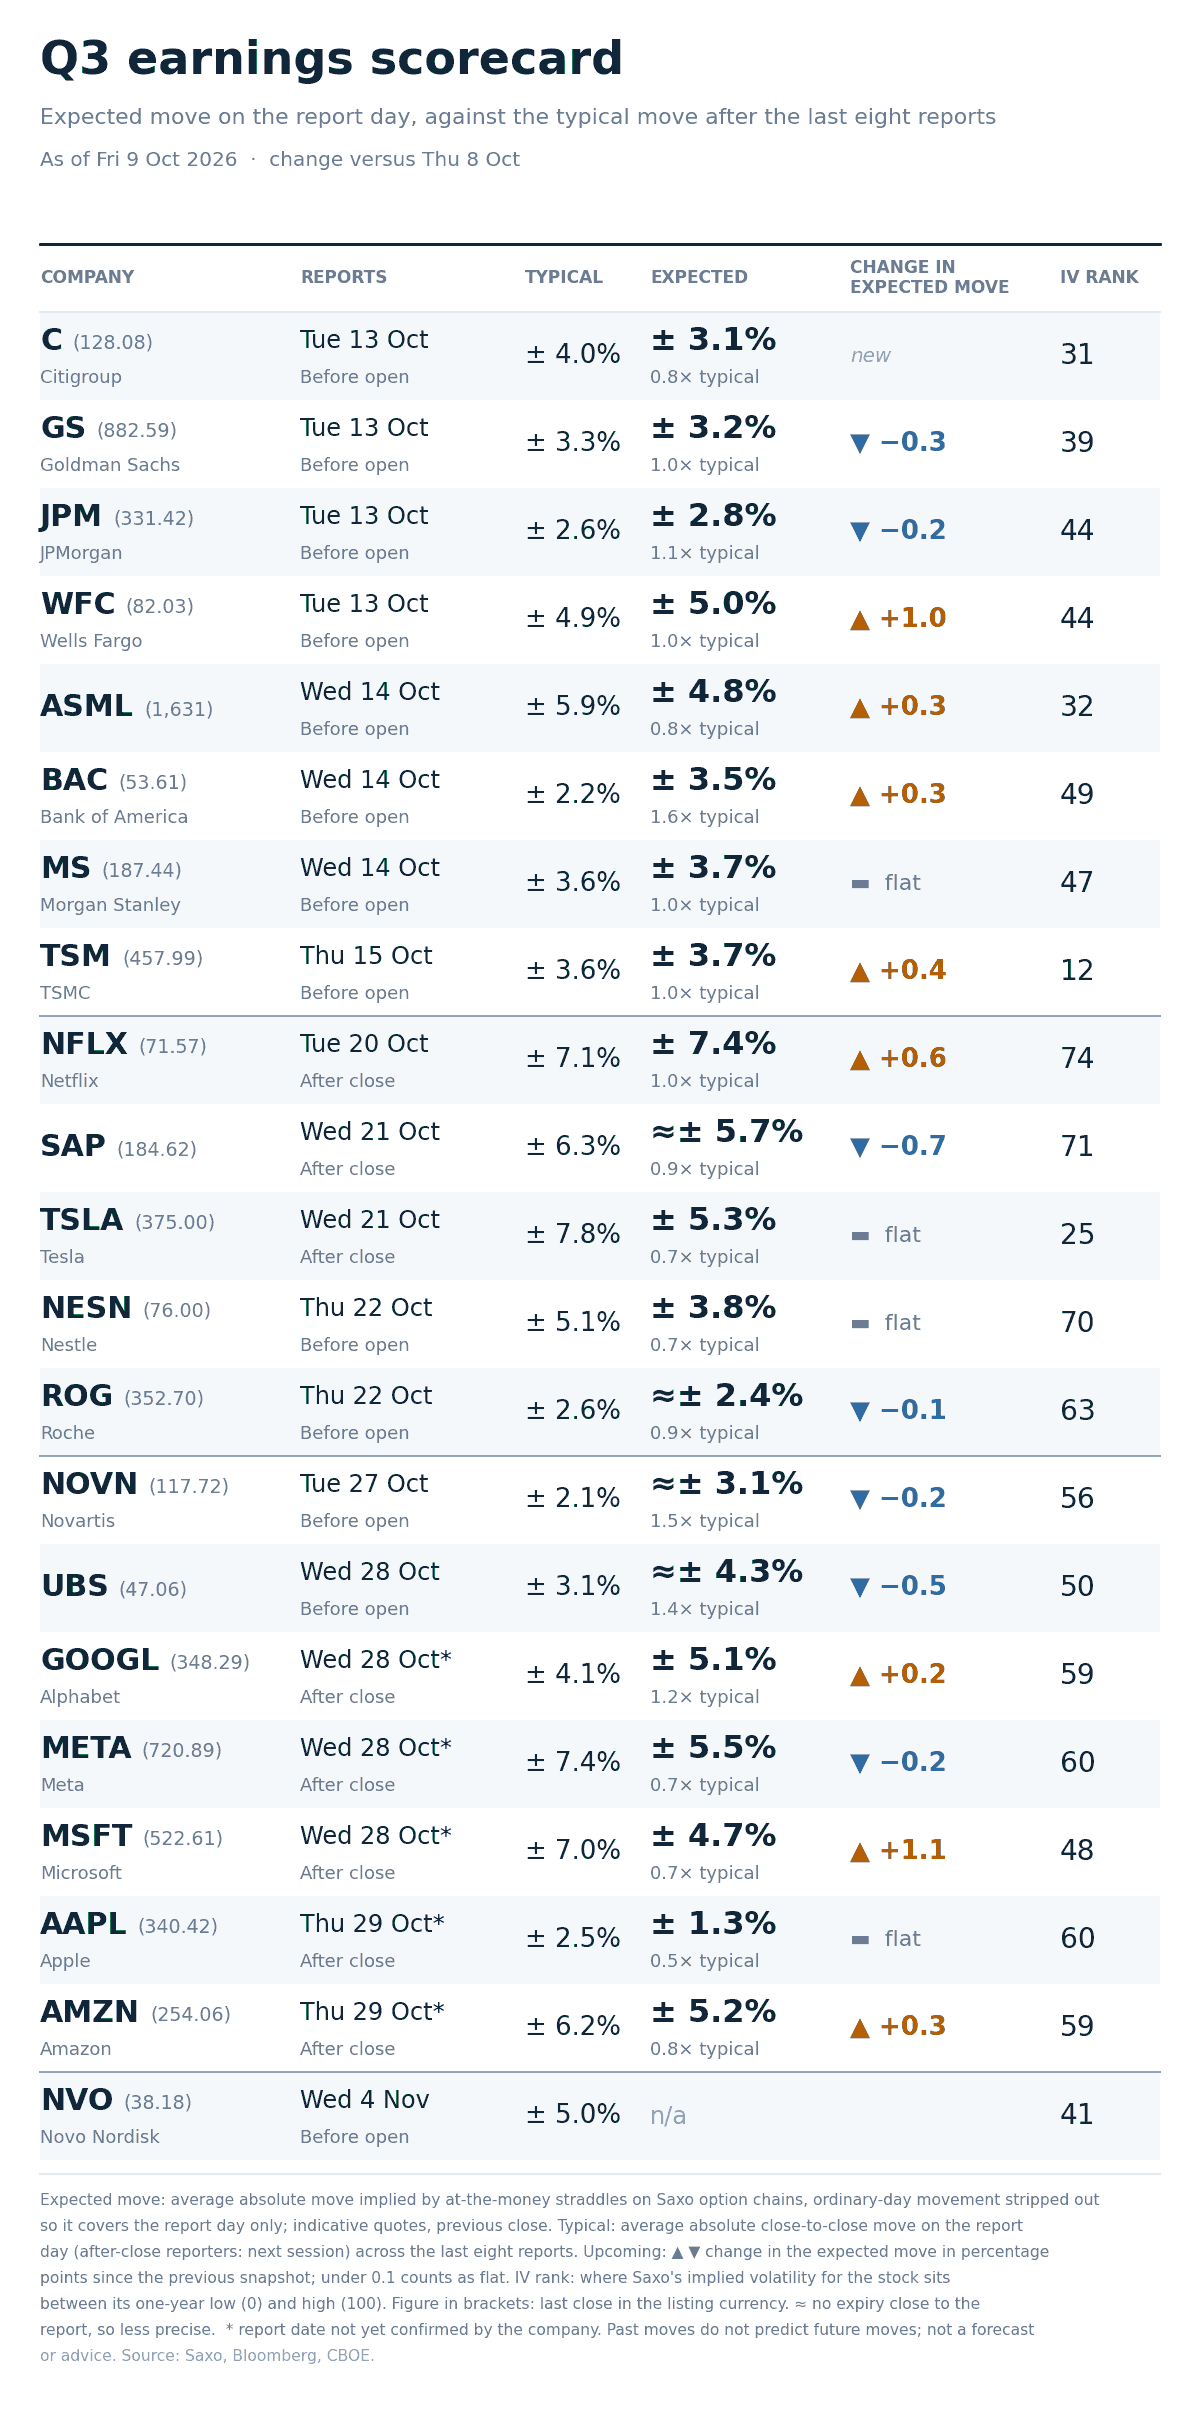
Movimento atteso nel giorno della pubblicazione dei risultati confrontato con la variazione media del titolo dopo le ultime otto trimestrali, insieme al rank di volatilità implicita e all'ultima chiusura. Dati ricavati dalle catene delle opzioni Saxo intorno alle 06:00 CET. Le quotazioni precedenti all'apertura del mercato statunitense sono indicative.
- La differenza tra il movimento atteso dal mercato e quello storicamente registrato è più ampia agli estremi della prossima settimana. Per Bank of America il mercato sconta un movimento del 3,5% contro un valore abituale del 2,2%, mentre per Novartis il movimento atteso è del 3,1% contro il 2,1% storico. Al contrario, Apple presenta un movimento atteso dell'1,3% contro il 2,5% abituale e Tesla del 5,3% contro il 7,8%.
- Il rank di volatilità e il premio legato all'evento continuano a fornire indicazioni divergenti, ed è proprio questo il significato della colonna. Apple presenta un rank di 60 ma, rispetto al proprio storico, il movimento atteso in occasione della trimestrale è il più contenuto tra i titoli monitorati. Questo indica che la volatilità è incorporata nel titolo più che nell'evento specifico. Taiwan Semiconductor mostra la situazione opposta: un rank di appena 12, con un movimento atteso per la trimestrale in linea con la propria storia.
- Sei dei titoli pubblicheranno i risultati entro cinque sedute. Le quattro grandi banche apriranno la settimana delle trimestrali martedì 13 ottobre; mercoledì seguiranno ASML, Bank of America e Morgan Stanley, mentre Taiwan Semiconductor pubblicherà giovedì. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori. Per informazioni su costi e commissioni, consultare le commissioni di Saxo Italia.
Che cosa sta scontando il mercato
- Movimento implicito della seduta. Le opzioni SPXW incorporano un movimento di 36,05 punti, pari allo 0,464%, entro la chiusura di questa sera e di 99,00 punti, pari all'1,275%, entro venerdì 16 ottobre. I valori sono ricavati dai prezzi impliciti delle opzioni. Le quotazioni precedenti all'apertura del mercato statunitense sono indicative.
- La variazione non spiegata dal solo trascorrere del tempo. Ieri il movimento atteso per la scadenza odierna era di 47,55 punti, contro gli attuali 36,05. Considerando esclusivamente il decadimento temporale, il valore sarebbe dovuto scendere a circa 33,6 punti. Il mercato ha quindi aggiunto circa due punti e mezzo rispetto a quanto giustificato dal solo passare del tempo, segnalando un aumento della volatilità implicita su questa scadenza.
- Segnale di rischio di coda. Lo SKEW, a 149,19, è aumentato del 5,18% e l'indice del rischio di coda del 12,10%, contro un incremento del 2,19% della volatilità spot. A nostro avviso, la domanda si è concentrata sulle opzioni più lontane dal prezzo corrente, anziché sull'indice nel suo complesso.
- Indicazioni dalla correlazione. La correlazione implicita, a 11,56, e la dispersione, a 36,57, si collocano entrambe nel sesto superiore dei rispettivi intervalli trimestrali. A nostro avviso, il mercato potrebbe essere disposto a pagare un premio per i movimenti dei singoli titoli e per quelli dell'indice che li accompagnano.
La superficie di volatilità e i flussi effettivi di negoziazione raccontano due storie diverse. Il mercato delle opzioni ha rivisto al rialzo i prezzi delle opzioni sulle code della distribuzione, della parte iniziale della curva e del Nasdaq, lasciando invece l'indicatore di volatilità dell'indice sulla propria mediana. Nei dati sul posizionamento non emerge alcuna traccia di questo riprezzamento.
A nostro avviso, questa divergenza finirà per riassorbirsi, in una direzione o nell'altra, mentre i movimenti attesi per la settimana sono già stati utilizzati in misura molto diversa tra i vari segmenti di mercato. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.