Accedi a tutte le piattaforme da un solo conto

Quando un giorno vale quanto un mese - Options Brief - 2 novembre 2026
Opzioni 10 minutes to read
Riassunto: venerdì, sull’S&P 500, la protezione a un giorno è arrivata a costare quanto quella a un mese. Con la trimestrale di Apple stasera e i midterm domani, resta da capire se il mercato stia prezzando il rischio di poche sedute o una fase di volatilità più prolungata.
La svendita del settore tecnologico di venerdì ha fatto salire il prezzo della protezione per un giorno fino a quello per un mese, appiattendo quasi del tutto la curva tra le due scadenze.
REGIME DI MERCATO: NEUTRO / LATERALE | VIX 19,42 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (149,76) | FUTURE VIX PRIMA SCADENZA: 19,450
Il mercato in breve
In sintesi. La pressione si è concentrata sul front-end della curva: VIX1D +41,92% a 19,33, allineato al VIX a 30 giorni (19,42), mentre la misura a un anno è salita del 2,29% a 22,80. Una singola seduta di protezione costa, annualizzata, quanto il mese. Le opzioni prezzano circa lo 0,85% per oggi e l’1,84% per il 6 novembre, contro ~1,50% che il solo time decay avrebbe lasciato dalla lettura di venerdì mattina, segnalando premio aggiunto sulla settimana. La correlazione implicita è salita a 15,60, massimo della serie a 100 sedute; i rank di volatilità degli ETF d’indice sono aumentati più dei singoli titoli.
Mercati. L’S&P 500 ha chiuso a 7.580,07 (-1,82%), peggior seduta da giugno; Nasdaq 100 28.384,85 (-3,46%); equal-weight S&P 500 -0,79%. I semiconduttori -6,98%; Intel -28,6%; Reddit -29,2%. Amazon, dopo ~-7% nel late trade di giovedì, ha chiuso -1,4% venerdì. Nel weekend, Brent ~-3% verso 110; PMI manifatturiero ufficiale Cina a 49,3. I future stamattina risultano in recupero.
Curva della volatilità. Front-end in forte rialzo: VIX1D +41,92% a 19,33; VIX9D +21,30% a 19,25; VIX (30 giorni) +12,91% a 19,42; misura a un anno +2,29% a 22,80. VIX1D/VIX a 0,995; VIX3M/VIX a 1,07 (curva ancora in contango, ma poco); VXN/VIX a 1,47.
Singoli titoli. Su 524 sottostanti comuni, l’IV Rank mediano sale modestamente a 40,6 (da 39,5), media a 44,2 (da 41,5). Gli “wrapper” si riprezzano più dei componenti: ETF S&P 500 a rank 32,6 (da 13,2), Nasdaq 100 71,0 (da 40,7), tecnologico 83,5 (da 39,3). Amazon -45,8 punti a 33,4 post‑risultati; Intel rank quasi invariato (26,4 da 27,6); Nvidia +20,8 a 65,8; Apple a 76,8 (90° percentile) in vista della trimestrale.
Flussi. Lettura direzionale limitata: nei tech più liquidi prevalgono roll di posizioni esistenti; call nuove vendute quanto acquistate. Segmento con segnale chiaro: acquisto di protezione sugli ETF dei semiconduttori. Nove su dieci categorie senza direzione netta.
Intervallo atteso per la settimana. La settimana si apre con 139,35 punti prezzati (1,84%) attorno alla chiusura di venerdì, banda 7.440,72–7.719,42, strike più vicini 7440/7720. La scorsa settimana si è chiusa con il 32% della banda consumato verso il basso (da 71% verso l’alto il giorno prima). Nasdaq 100 a 3,34%, oro 2,78%, ETF bitcoin 5,05% (lettura energia esclusa per controllo qualità). La riga “volatilità” usa l’expiry del 18 novembre (orizzonte mensile).
Trimestrali e catalizzatori. Apple e Palantir pubblicano stasera; in settimana: midterm USA, RBA e AMD (martedì), refunding del Tesoro USA e Novo Nordisk (mercoledì), BoE (giovedì), payrolls (venerdì).
Il quadro complessivo. L’expiry odierna prezza 0,85% e quella del 6 novembre 1,84%, con curva appiattita tra 1D e 30D e correlazione al massimo della serie recente. Il profilo prezzi indica copertura focalizzata sulle prossime sedute/eventi (Apple, voto, refunding, payrolls) più che su uno stress prolungato.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
Venerdì è stata la peggiore seduta da giugno: S&P 500 -1,82% a 7.580,07, Nasdaq 100 -3,46%, S&P 500 equal-weight -0,79%. La pressione si è concentrata sulla tecnologia: ETF semiconduttori -6,98%, Intel -28,6% (guidance Q4 debole), Reddit -29,2% (warning su crescita utenti). Amazon, dopo ~-7% nel late trade di giovedì, ha chiuso -1,4% venerdì. Nel weekend il Brent ha ceduto ~3% verso 110 su segnali di distensione geopolitica; PMI manifatturiero ufficiale Cina a 49,3 (contrazione).
Panoramica dei mercati
- USA (chiusura di venerdì 30 ottobre): S&P 500 7.580,07 (-1,82%), Nasdaq 100 28.384,85 (-3,46%), Dow Jones 51.775,17 (-1,09%). Equal-weight S&P 500 -0,79%; ETF tecnologico -4,89%; energia +1,91%.
- Europa: Stoxx 600 -0,36% a 646,76, DAX -0,85% a 25.818,21, CAC 40 invariato; banche -2,21%. ASML -6,1%, AstraZeneca +7,0%.
- Asia (lunedì mattina): Kospi +2,28% a 5.861,59 (05:00 CET); Hang Seng +0,61%.
- Materie prime e tassi: WTI 100,63, Brent 110,02. Oro future 3.913,10 (dopo minimo annuale), argento 50,12. Treasury 2Y ~4,60%, 10Y ~4,92%; spread high‑yield +17 pb a 340. Bitcoin ~78.800.
- Overnight (05:00 CET lunedì): future S&P 500 7.651,25 (+0,49%), future Nasdaq 100 28.801,00 (+0,94%).
- Regime di mercato: neutro/laterale; VIX 19,42, curva spot in contango, SKEW elevato a 149,76.
Livelli e letture rilevati alle 05:00 CET del 2 novembre 2026 (chiusure USA di venerdì). Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
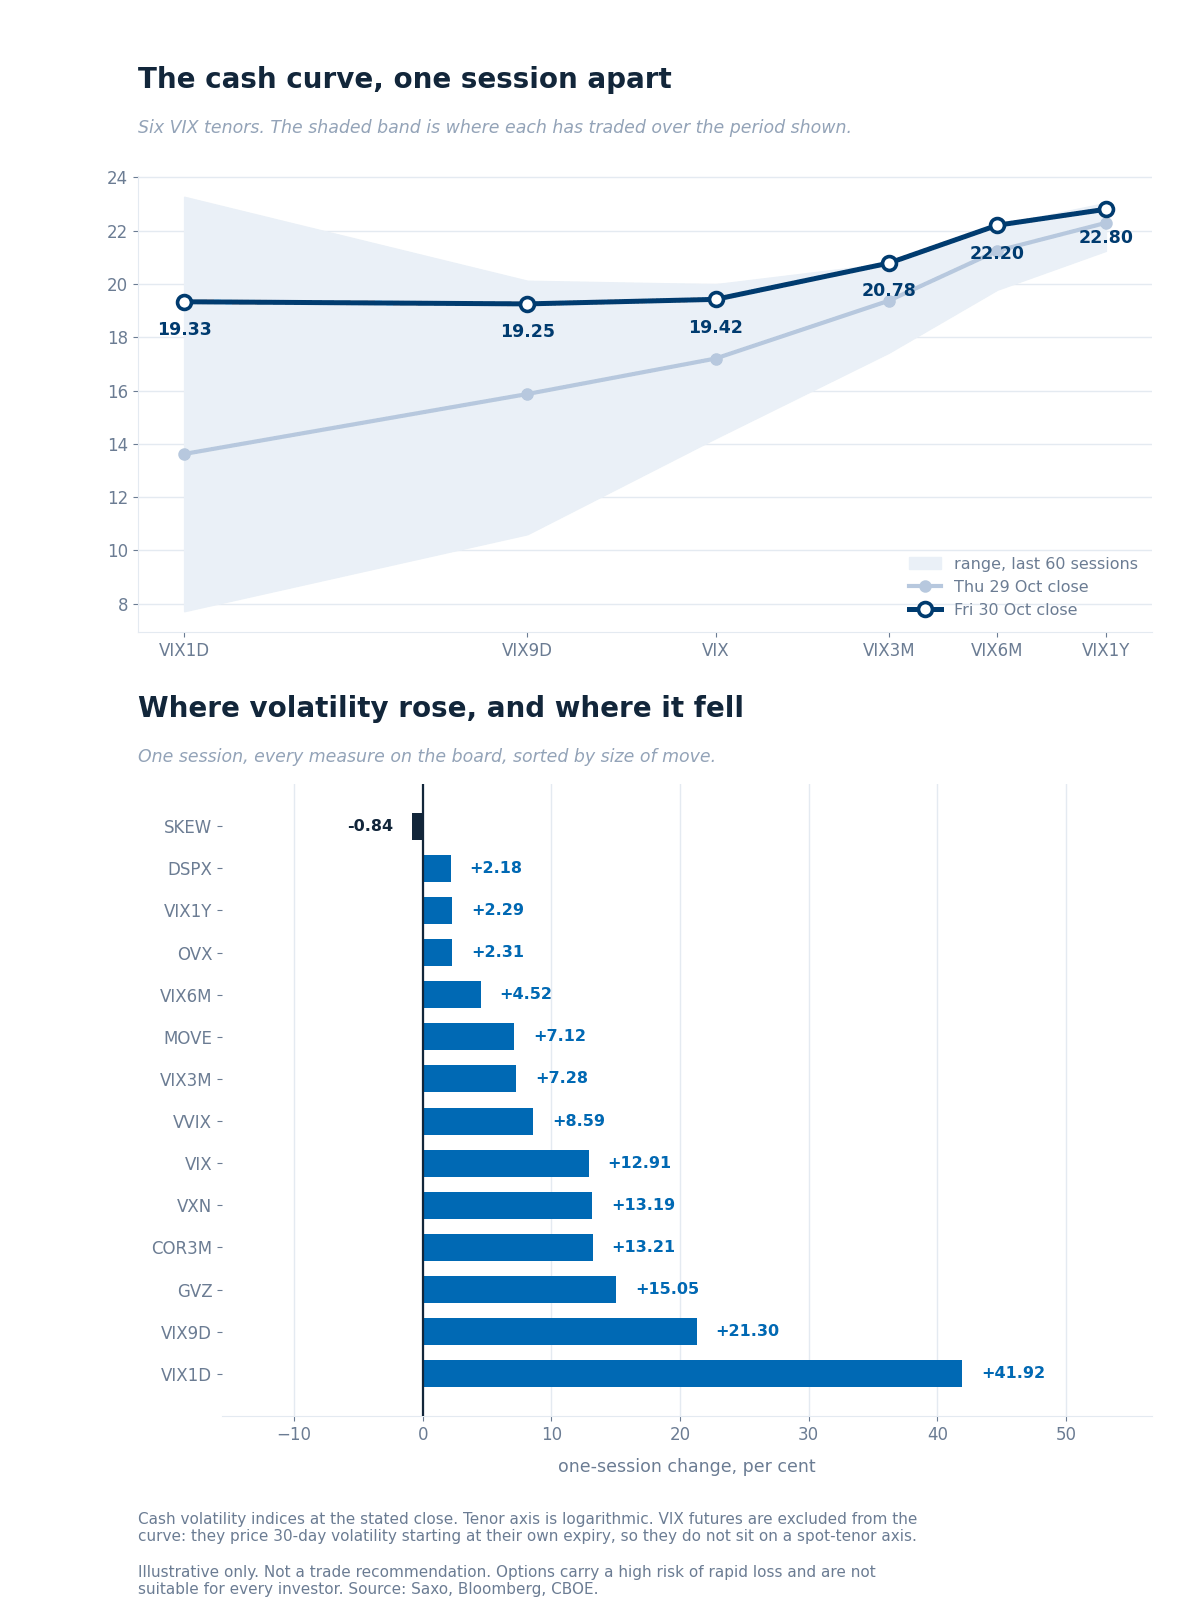
La curva della volatilità spot alla chiusura di venerdì rispetto a giovedì, su ciascuna scadenza nell’intervallo a 60 sedute, con la variazione giornaliera delle misure monitorate. Solo illustrativo; le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Il movimento è stato dominato dal front‑end: VIX1D +41,92% a 19,33, VIX9D +21,30% a 19,25, VIX (30 giorni) +12,91% a 19,42, misura a un anno +2,29% a 22,80. Correlazione implicita +13,21% a 15,60 (massimo della serie a 100 sedute); dispersione +2,18% a 37,43. VXN +13,19% a 28,50; indicatore di volatilità obbligazionaria +7,12% a 100,21.
Rapporti. VIX1D/VIX 0,995 (da 0,79); VIX3M/VIX 1,07 (da 1,13), valore tra i più piatti della serie; VXN/VIX 1,47.
Futures sul VIX. Novembre quota 19,45 nell’overnight (~0,91 sotto il settlement di venerdì) e sopra dicembre a 19,20: front‑end dei future invertito su quel prezzo. La parità put‑call sulle opzioni del 18 novembre alla chiusura ha restituito 20,16, in linea con il settlement: nessun roll della serie.
Tassi e correlazione. SKEW 149,76 (-0,84% sulla seduta), sopra la mediana (145,95). Correlazione implicita al massimo della serie; dispersione in area mediana. Volatilità su bond e oro rispettivamente in risalita (100,21) e in bassa fascia dell’anno (22,58–22,73).
Volatilità dei singoli titoli
I “wrapper” d’indice si sono riprezzati più dei componenti. Su 524 sottostanti comuni, IV Rank mediano 40,6 (da 39,5), media 44,2 (da 41,5), con 384 titoli in aumento e 129 in calo.
ETF: S&P 500 a rank 32,6 (da 13,2), Nasdaq 100 71,0 (da 40,7), tecnologico 83,5 (da 39,3). Amazon -45,8 punti a 33,4 post‑earnings; Intel -28,6% di prezzo con rank quasi invariato (26,4 da 27,6); Nvidia +20,8 a 65,8; Apple a 76,8 (90° percentile) pre‑risultati.
Per gruppi: metalli 30,2 (da 17,7); crypto 58,1 (da 44,5); mega‑cap 35,4 (in calo per effetto Amazon).
Rango e percentile dell’IV dallo screener Saxo, letti alle 03:02 CET del 31 ottobre 2026 (chiusura di venerdì). Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Basato sul posizionamento a fine giornata di venerdì 30 ottobre (flussi di ieri), non sull’azione di prezzo odierna.
- Singoli titoli. Nessuna direzione netta: nei tech più liquidi le maggiori linee erano roll di posizioni esistenti; call nuove vendute quanto acquistate.
- Settori ed ETF. Segnale chiaro sui semiconduttori (acquisti di protezione). Nove su dieci categorie senza trend direzionale.
A che punto siamo nell'intervallo settimanale
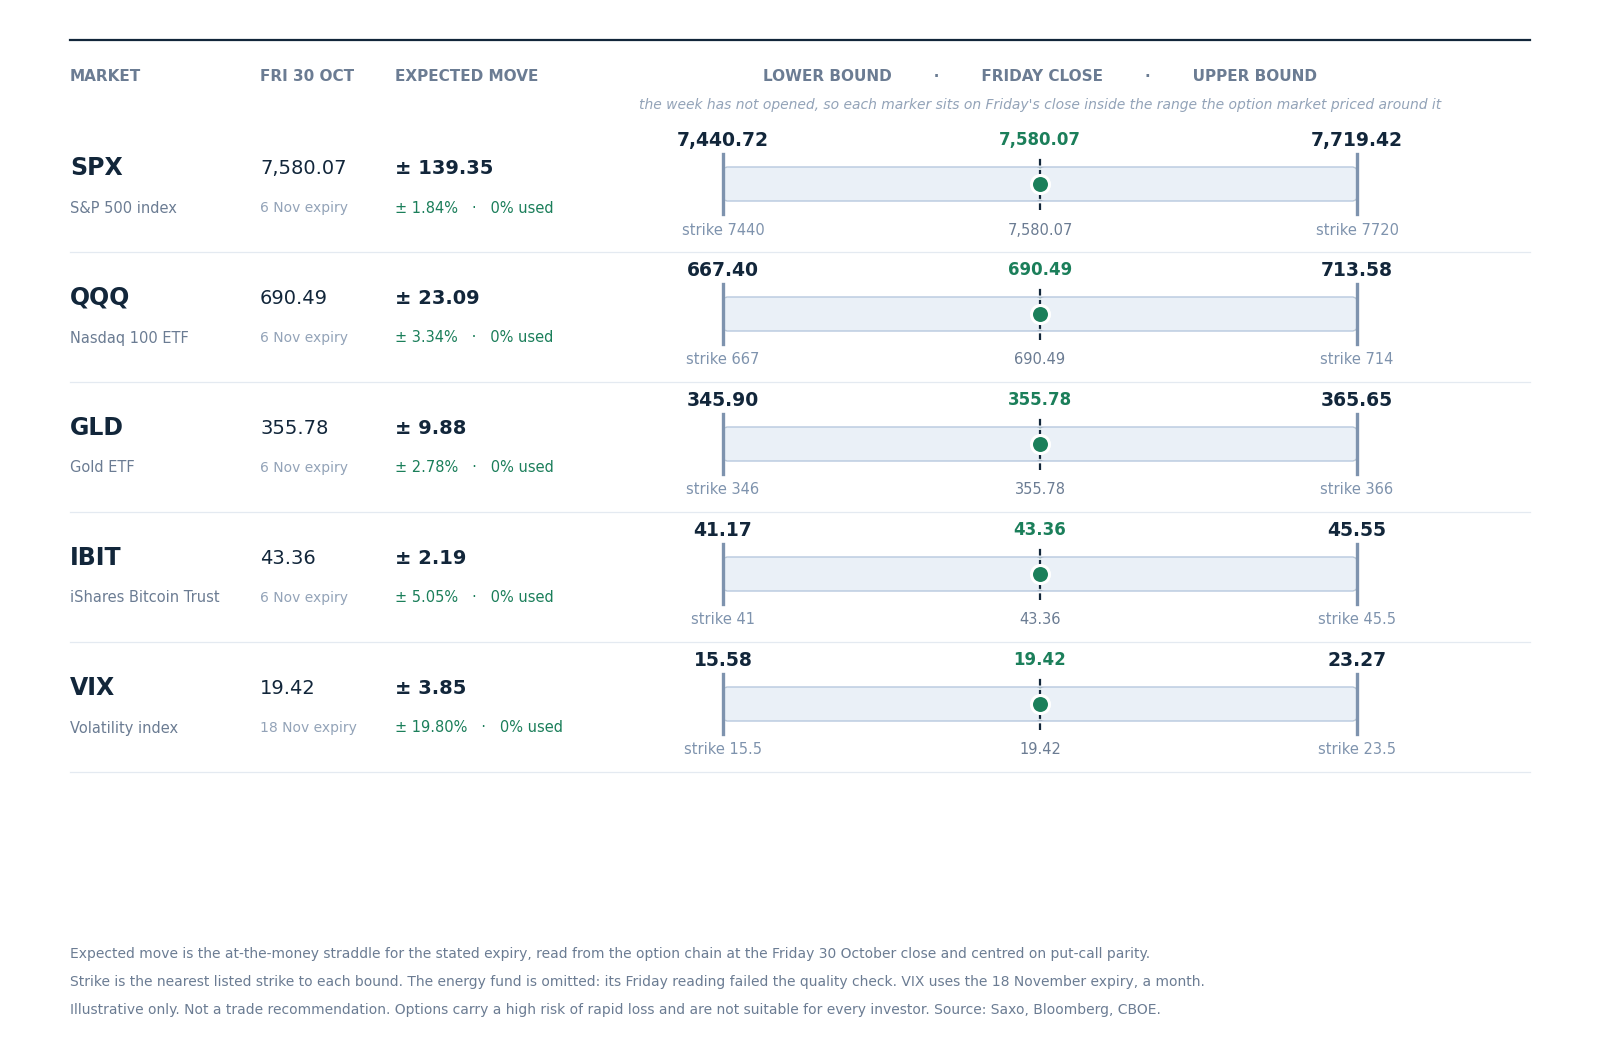
L’intervallo prezzato per questa settimana intorno alla chiusura di venerdì 30 ottobre. La settimana non è ancora aperta, quindi l’indicatore non si è mosso. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 apre con una banda di 139,35 punti (1,84%) da 7.440,72 a 7.719,42 (strike più vicini 7440 e 7720). La banda della settimana scorsa era 137,05 punti: ampiezza pressoché invariata nonostante il calendario includa midterm, Apple, refunding e payrolls.
La settimana scorsa si è chiusa con il 32% della banda consumato verso il basso (una seduta dopo il 71% verso l’alto). Nasdaq 100 a 3,34%, oro 2,78%, ETF bitcoin 5,05%. La riga “volatilità” usa l’expiry del 18 novembre (misura circa un mese).
I catalizzatori di oggi
- 10:00 CET: PMI manifatturieri dell’Eurozona (finali, ottobre).
- 15:45 CET: PMI manifatturiero USA (finale); 16:00 CET ISM manifatturiero.
- Trimestrali di oggi: Apple e Palantir (dopo la chiusura USA), Vertex Pharmaceuticals, Marriott International, Williams, Diamondback Energy.
- Questa settimana: midterm USA e RBA (martedì) con AMD; refunding trimestrale del Tesoro USA e Novo Nordisk (mercoledì); Bank of England (giovedì); payrolls (venerdì).
Gli Stati Uniti sono passati all’ora solare: la sessione cash va dalle 15:30 alle 22:00 CET e l’expiry odierna si regolerà su tale chiusura.
Quadro delle trimestrali
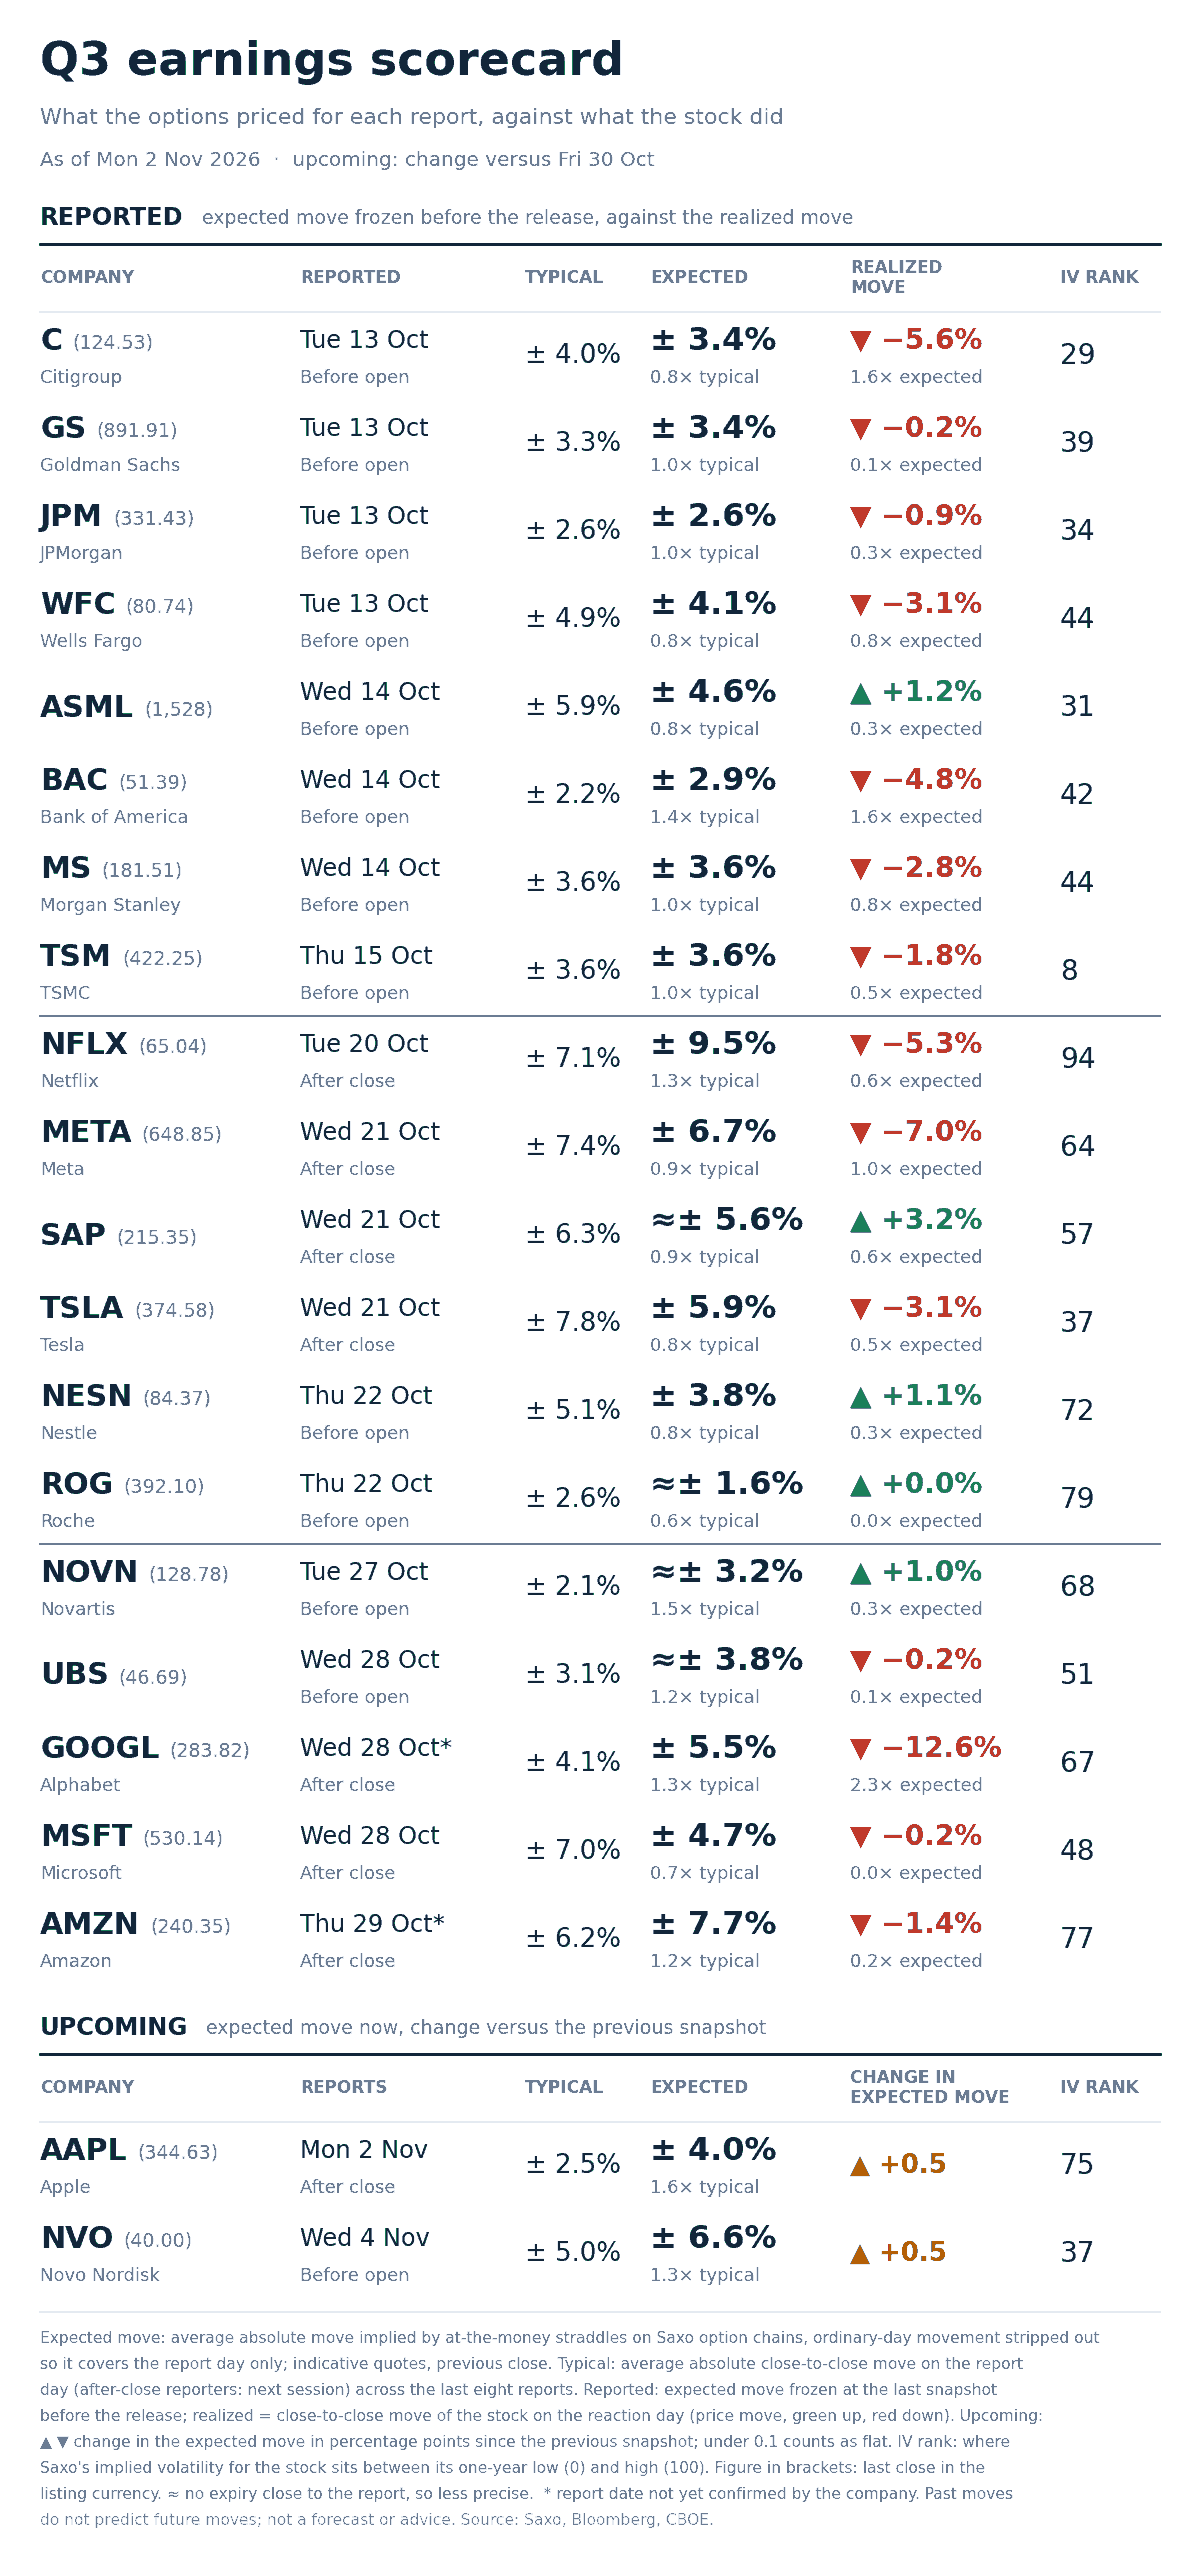
Movimento atteso implicito per ciascun giorno di reporting rispetto alla media delle ultime otto trimestrali per ciascun titolo. Solo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Amazon era prezzata al 7,7% e ha chiuso -1,4% venerdì (0,2x il prezzato), dopo che il ~-7% nel late trade di giovedì si è attenuato. Diciannove di ventuno società hanno pubblicato.
Apple riporta stasera ed è prezzata al 4,0% contro media 2,5% (1,6x), +0,5 punti rispetto a venerdì; rank 75 (IV elevata e premio evento alto in entrata). Novo Nordisk (mercoledì) al 6,6% contro 5,0% (1,3x), rank 37.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: le opzioni SPX prezzano 64,30 punti (0,85%) per l’expiry di oggi (regolamento alle 22:00 CET). Lettura pre‑open, indicativa. VIX1D a 19,33 implica ~1,22% one‑sigma: coerenza di ordine di grandezza.
- Riaprezzamento dell’evento: venerdì mattina il Quick Take indicava ~1,64% per l’expiry del 6 novembre (sei sedute residue); il solo time decay l’avrebbe portato a ~1,50%. Oggi prezza 1,84%: premio aggiunto sulla settimana.
- Lettura della curva: VIX1D allineato al VIX (rapporto 0,995, valore superiore al 97% della serie), indicazione di coperture concentrate sulle prossime sedute/eventi più che su uno stress prolungato.
- Lettura della correlazione: correlazione implicita a 15,60 (massimo della serie a 100 sedute) con dispersione in area mediana; i rank degli ETF d’indice sono saliti più dei singoli titoli, segnalando aspettative di movimento “a blocco”.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano in base al conto e al mercato; verifica i tassi applicabili a te. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordati che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.