Accedi a tutte le piattaforme da un solo conto

In una seduta, tutto il movimento atteso della settimana - Options Brief - 10 novembre 2026
Opzioni
Riassunto: l'S&P 500 ha percorso quasi interamente in una sola seduta il movimento atteso per l’intera settimana, mentre il costo della protezione a breve termine è crollato. Con i dati sull’inflazione USA (CPI) in arrivo oggi, quanto spazio resta per ulteriori movimenti da qui a fine settimana?
Lo S&P 500 ha coperto quasi l’intera fascia di prezzo prezzata per la settimana in una sola seduta, e la volatilità a breve scadenza viene nuovamente prezzata sotto quella a scadenza più lunga.
REGIME DI MERCATO: NEUTRO / LATERALE | VIX 19,92 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (150,34) | FUTURE SUL VIX PRIMA SCADENZA: 20,050
Il mercato in breve
In sintesi. La scorsa settimana la protezione a brevissimo era più cara di quella a mesi, configurazione atipica; il rally di lunedì ha ripristinato l’ordine consueto. VIX1D -39,75% a 17,31, VIX (30 giorni) -22,31% a 19,92, misura a un anno -5,35% a 23,00; la curva dalle brevi alle lunghe torna crescente.
Mercati. Lo S&P 500 ha guadagnato il 2,35% a 7.549,94, utilizzando il 98% della fascia settimanale prezzata (2,39%) in una seduta. Nasdaq 100 +3,40%, Dow Jones +2,15%. Ampiezza positiva: S&P equal‑weight +2,25%, small‑cap +3,23%; semiconduttori +5,05%, tecnologia +3,73%, finanziari +1,45%.
Curva della volatilità. Front‑end in marcato rientro: VIX1D 17,31 (‑39,75%), VIX9D 19,88 (‑26,86%), VIX 19,92 (‑22,31%); VIX3M 20,85 (‑15,24%), 1Y 23,00 (‑5,35%). La pendenza torna positiva.
Singoli titoli. IV Rank mediano su 522 sottostanti a 39,3 (da 41,7), media 41,0 (da 43,9). Wrapper in calo: S&P 500 a rank 32,4 (da 54,2), Nasdaq 100 57,8 (da 82,0), tecnologia 65,0 (da 84,9). Nvidia in controtendenza: prezzo ‑4,3% e IV Rank a 84,9 (da 83,2), 99,6° percentile annuo.
Flussi. Sui singoli, prevalenza di scambi a mid‑market e strutture deep in‑the‑money; sugli ETF indicizzati, alcune vendite di protezione di entità contenuta, coerenti ma non probanti rispetto al calo di volatilità.
Intervallo atteso per la settimana. Venerdì il mercato prezzava per lo S&P 500 176,05 punti (2,39%), tra 7.200,81 e 7.552,91; la chiusura di lunedì si colloca 2,97 punti sotto il limite superiore (utilizzo 98%). Anche l’ETF Nasdaq 100 ha utilizzato il 98% della propria fascia.
Trimestrali e catalizzatori. Oggi: CPI USA (14:30 CET), interventi Fed (10:00 e 21:30 CET), asta Treasury 10Y (19:00 CET). Utili: SoftBank Group, Infineon. In settimana: chiusura mercato bond USA mercoledì (Veterans Day), Cisco e Applied Materials giovedì, Nvidia il 17 novembre.
Il quadro complessivo. L’expiry odierna prezza ~0,79%; l’expiry del 13 novembre ~1,49%. Al netto di oggi restano ~0,73% medi al giorno per mercoledì–venerdì: il CPI è prezzato solo lievemente sopra i giorni successivi. Correlazione implicita -27,50% a 14,84; SKEW 150,34 (‑2,09%) attenuato meno del VIX.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
La seduta di lunedì è stata la più forte da aprile. Il rally è stato associato al calo del petrolio e alla riduzione percepita del rischio geopolitico (affermazioni presidenziali su bassa probabilità di nuovi attacchi in caso di accordo con l’Iran). Il Brent scambia circa il 22% sotto i massimi di fine ottobre. Guadagni diffusi: Meta +5,1%, Microsoft +2,8%, Apple +2,4%. Nvidia ‑4,3% dopo l’annuncio di verifiche sul CEO. La Cina ha esteso di due mesi la sospensione di alcune tariffe su importazioni USA. Nel pomeriggio è atteso il CPI di ottobre.
Panoramica dei mercati
- USA (chiusura di lunedì 9 novembre): S&P 500 7.549,94 (+2,35%), Nasdaq 100 27.907,63 (+3,40%), Dow Jones 52.389,75 (+2,15%). S&P equal‑weight +2,25%, small‑cap +3,23%. Semiconduttori +5,05%, tecnologia +3,73%, finanziari +1,45%.
- Europa: Stoxx 600 +1,26% a 656,52, DAX +1,73% a 26.267,19, banche area euro +3,14%. Future Euro Stoxx 50 ~+0,60% (05:00 CET) vs settlement.
- Asia (martedì mattina): Kospi +3,77% a 5.208,05 (05:00 CET), Hang Seng +0,29%, Nikkei ~+2,9% (nuovamente sopra 60.000).
- Materie prime e tassi: Brent 91,46, WTI 85,84. Oro future 4.119,90, argento 52,99. Treasury 2Y ~4,56%, 10Y ~4,88%. Bitcoin ~74.400 (‑1,07%). Future S&P 500 ~flat sul settlement.
- Regime di mercato: neutro/laterale; VIX 19,92, curva in contango, SKEW 150,34.
Struttura della volatilità
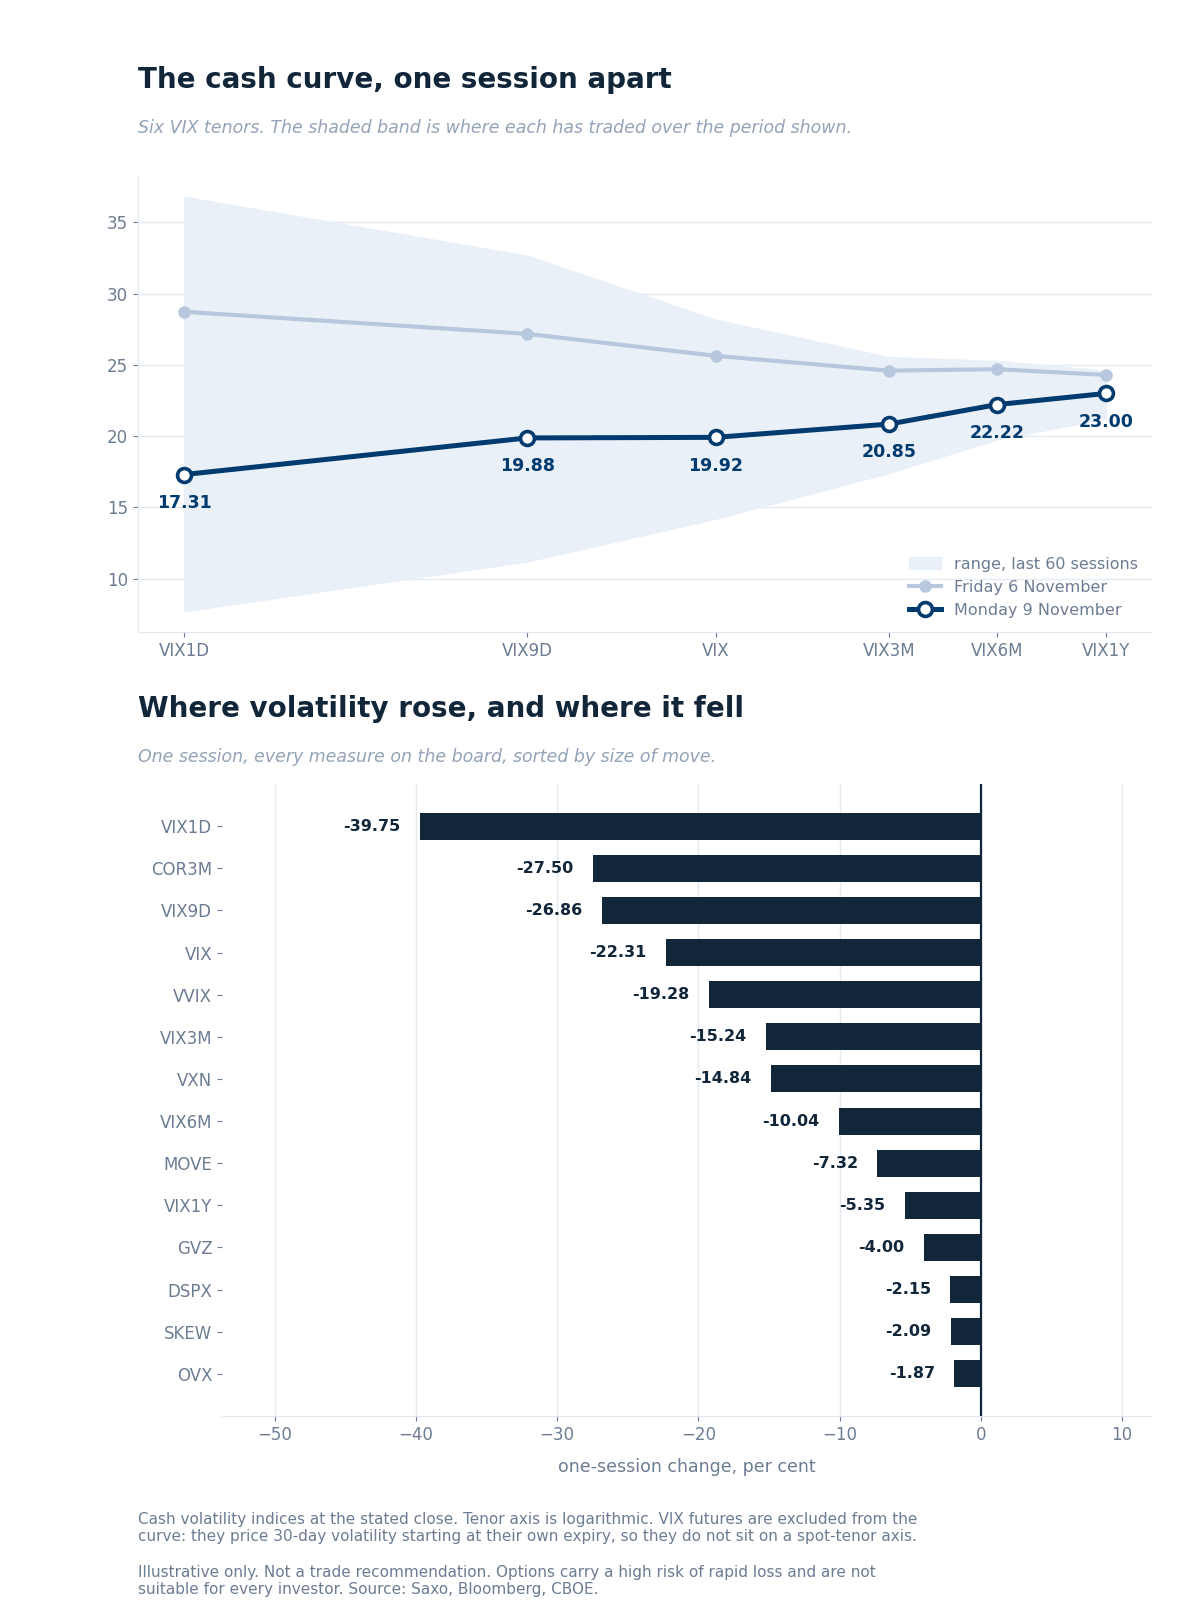
La curva della volatilità spot alla chiusura di lunedì rispetto a venerdì, su ciascuna scadenza nel range a 60 sedute, con la variazione giornaliera delle misure monitorate. Fonti: Saxo, Bloomberg, CBOE.
Front‑end in forte rientro e pendenza nuovamente positiva: VIX1D 17,31 (‑39,75%), VIX9D 19,88 (‑26,86%), VIX 19,92 (‑22,31%), VIX3M 20,85 (‑15,24%), 1Y 23,00 (‑5,35%).
Rapporti. VIX1D/VIX 0,87 (da 1,12); VIX3M/VIX 1,05 (da 0,96, di nuovo >1); VXN/VIX 1,45 (da 1,33): la volatilità del Nasdaq si è compressa meno del VIX.
Futures sul VIX. Novembre quota 20,05 (~0,13 sopra spot); dicembre 19,60. La parità put–call sulle opzioni del 18 novembre legge 20,10, coerente con i future; la rilevazione di venerdì non ha superato il medesimo controllo, quindi non è proposto un confronto di sessione.
Tassi e correlazione. SKEW 150,34 (‑2,09%, sopra mediana 145,84). Correlazione implicita 14,84 (‑27,50%; mediana 10,40): atteso minor co‑movimento tra i componenti rispetto a venerdì.
Volatilità dei singoli titoli
Compressione più contenuta sui singoli rispetto agli indici. Su 522 sottostanti, IV Rank mediano 39,3 (da 41,7) e media 41,0 (da 43,9), con 344 nomi in calo e 170 in rialzo; i rank ≥80 scendono a 25 (da 43). Wrapper: S&P 500 32,4 (da 54,2), Nasdaq 100 57,8 (da 82,0), tecnologia 65,0 (da 84,9). Nvidia a 84,9 (da 83,2), 99,6° percentile annuo; Microsoft 26,7, Apple 39,4. Mediana USA 43,6 (da 51,8), Eurozona 35,3 (da 35,5).
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 9 novembre: posizionamento di ieri, non l’azione di prezzo odierna.
- Singoli titoli. Flusso senza direzione leggibile: premi elevati scambiati a mid‑market o in strutture abbinate/deep in‑the‑money.
- Settori ed ETF. Segnale limitato: alcune vendite di protezione su fondi indicizzati, coerenti con il calo di volatilità ma di entità ridotta.
A che punto siamo nell'intervallo settimanale
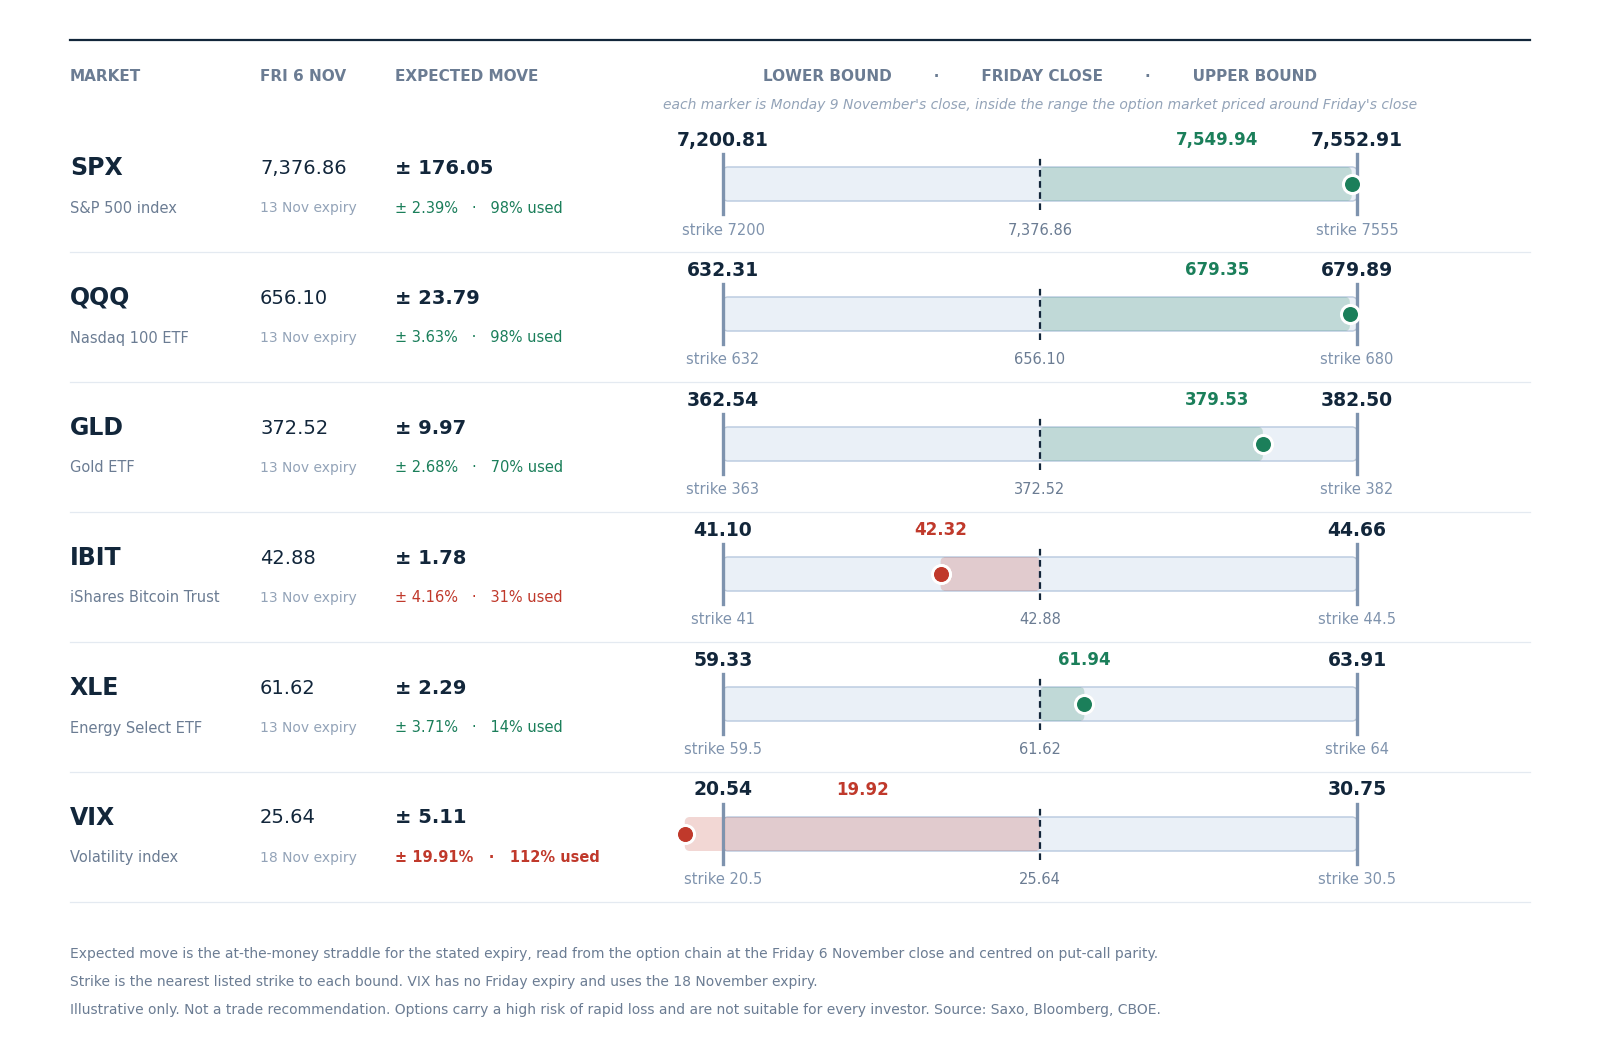
La fascia prezzata per questa settimana intorno alla chiusura di venerdì 6 novembre, con i marker alla chiusura di lunedì 9 novembre. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Lo S&P 500 ha aperto con 176,05 punti (2,39%) prezzati da 7.200,81 a 7.552,91. La chiusura di lunedì a 7.549,94 è 2,97 punti sotto il limite superiore (utilizzo 98%). Anche l’ETF Nasdaq 100 ha utilizzato il 98%. Il VIX ha chiuso a 19,92, sotto il limite inferiore della propria fascia (18 novembre) a 20,54, pari al 112% del range. ETF oro 70%, ETF bitcoin 31% al ribasso, ETF energia 14%.
I catalizzatori di oggi
- 10:00 CET: discorso del Presidente Fed (UK).
- 14:30 CET: CPI USA (ottobre).
- 19:00 CET: asta Treasury USA 10Y.
- 21:30 CET: intervento Board Fed (Bowman).
- Utili: SoftBank Group, Infineon.
- In settimana: mercato bond USA chiuso mercoledì (Veterans Day); Cisco e Applied Materials giovedì; Nvidia il 17 novembre.
Quadro delle trimestrali
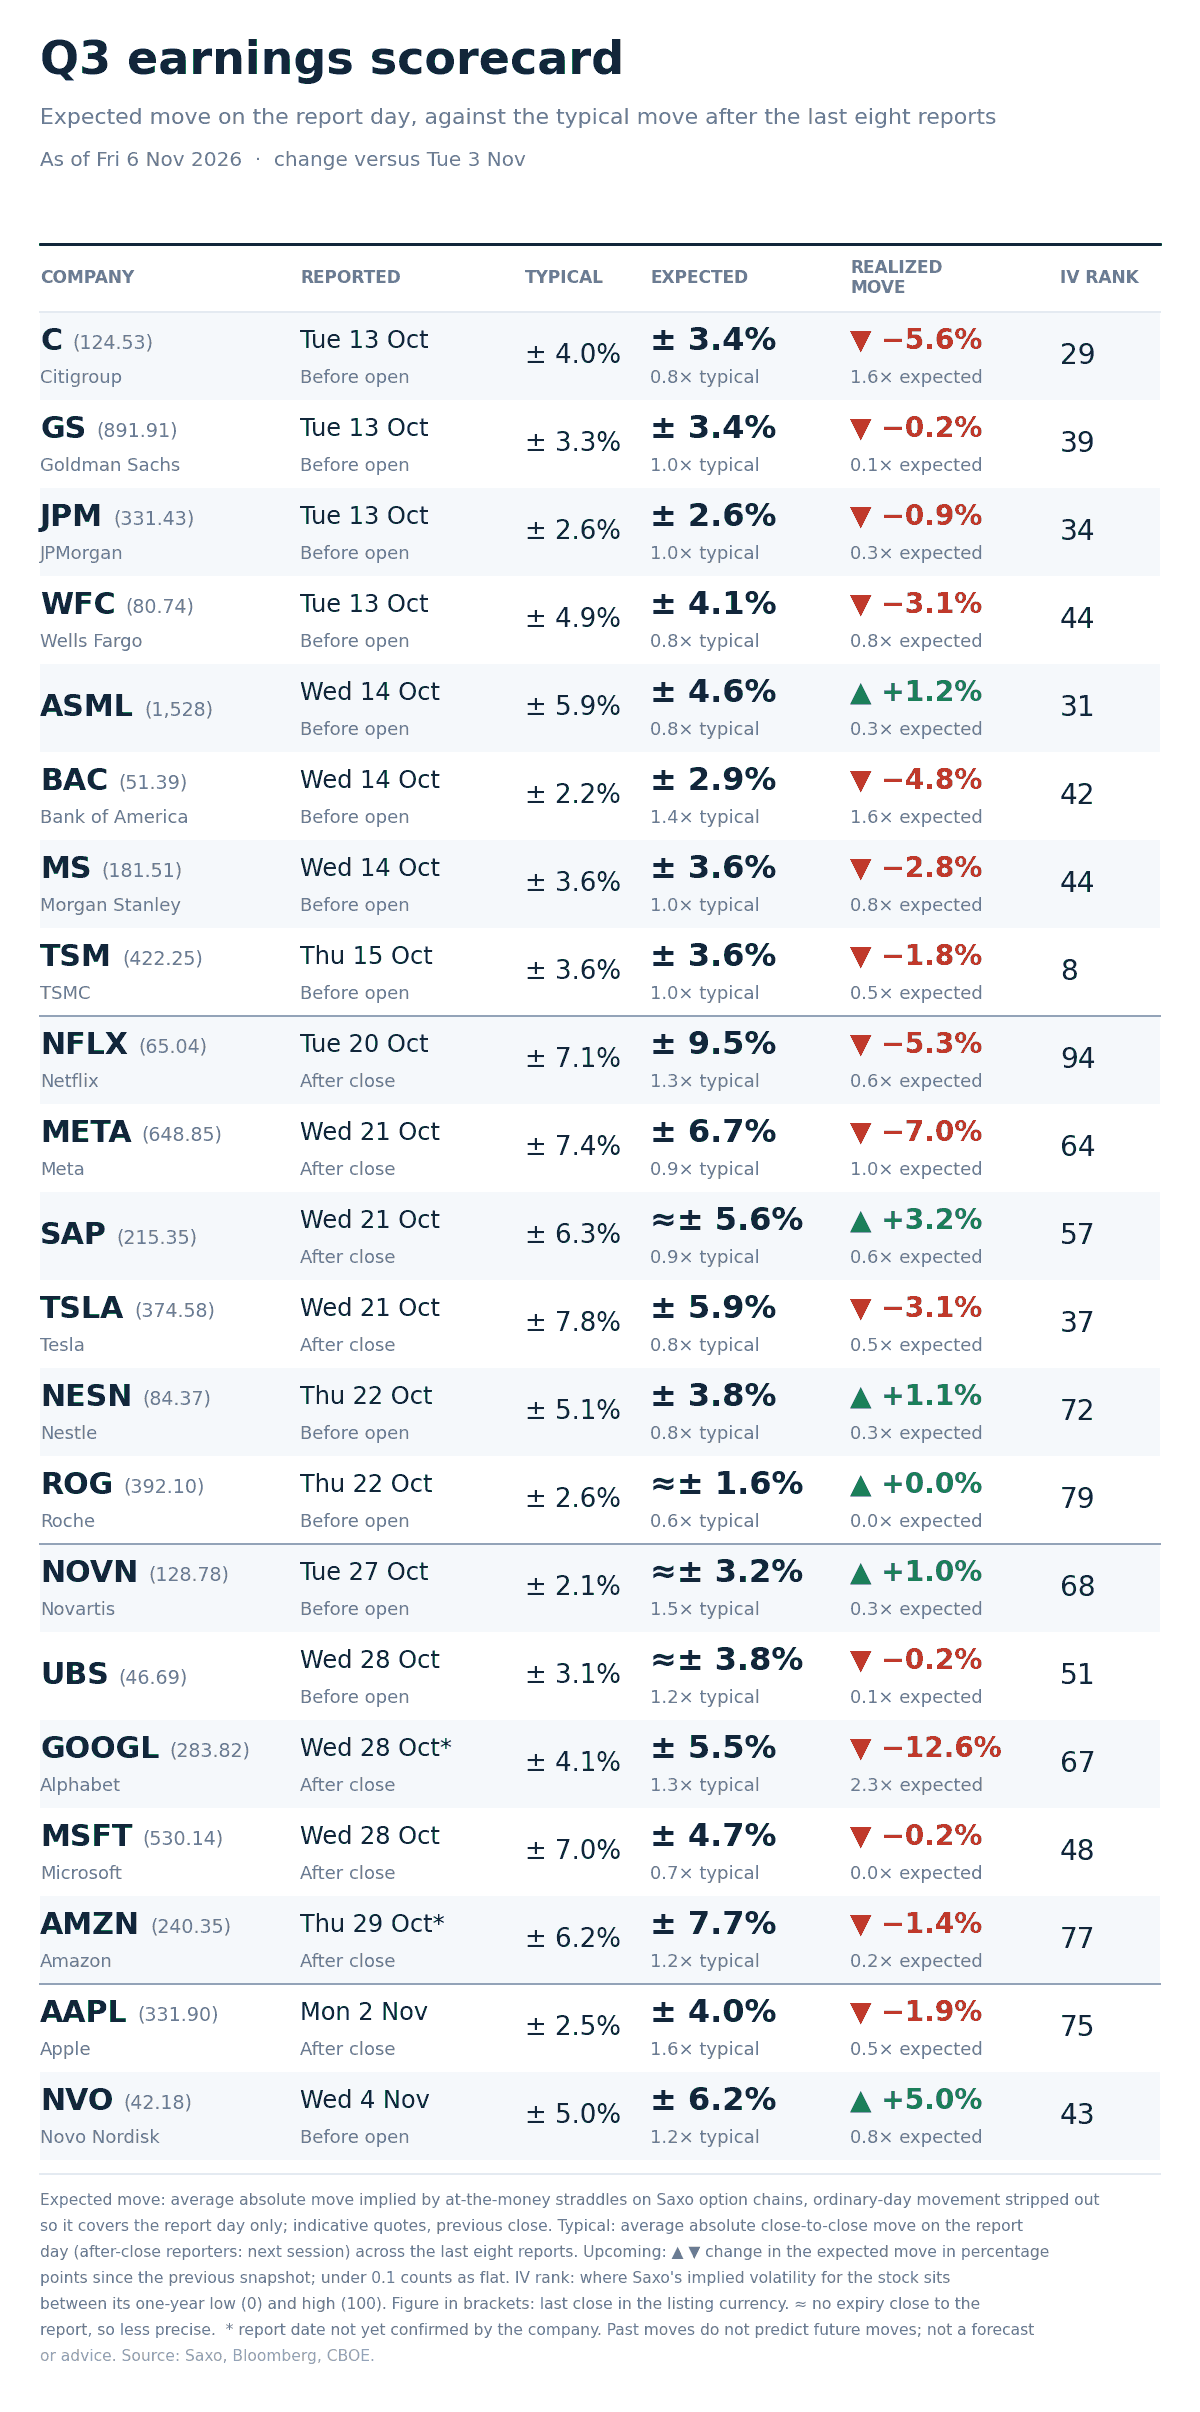
Movimento atteso implicito vs media delle ultime otto trimestrali per ciascun titolo. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
La tabella è definitiva e invariata rispetto a venerdì: su 21 società, la mediana del movimento realizzato è ~0,5x l’implied; quattro titoli hanno eguagliato/superato l’atteso (Citigroup, Bank of America, Meta, Alphabet).
Cosa sta prezzando il mercato
- Movimento implicito per la seduta: opzioni SPXW ~60 punti (0,79%) per l’expiry odierna (include il CPI). Lettura pre‑open; VIX1D 17,31 implica ~1,09% one‑sigma (metrica diversa dal movimento atteso).
- Settimana avanti: l’expiry del 13 novembre prezza ~113 punti (1,49%). Al netto di oggi restano ~1,26% per tre sedute, ovvero ~0,73% al giorno.
- Lettura della curva: VIX1D ~13% sotto VIX (venerdì ~+12% sopra); VIX3M ~+5% sopra VIX: il rischio è di nuovo prezzato più sui mesi che sulle prossime ore.
- Lettura delle code: SKEW si è attenuato meno del VIX; IV Rank di Nvidia in aumento. Il posizionamento combina vendita di protezione indicizzata very‑short con mantenimento di coperture di coda e su singoli titoli.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.