Accedi a tutte le piattaforme da un solo conto

Otto volte il movimento atteso: cosa stanno prezzando le opzioni? - Options Brief - 6 novembre 2026
Opzioni
Riassunto: la volatilità a un giorno è triplicata giovedì, portandosi al di sopra del resto della curva a poche ore dai dati sull’occupazione USA. Il mercato delle opzioni sta prezzando una singola seduta di forte volatilità o segnala tensioni destinate a durare più a lungo?
La volatilità su un giorno è triplicata in vista dei dati sull’occupazione e la curva ora scende dal tenor più vicino a quello più lontano.
REGIME DI MERCATO: ORSO AD ALTA VOLATILITÀ | VIX 28,18 | STRUTTURA A TERMINE: BACKWARDATION | SKEW: ELEVATO (149,37) | FUTURES SUL VIX FRONT-MONTH: 23,750
Il mercato in breve
In sintesi. La sessione di giovedì ha superato ampiamente il movimento atteso implicito: S&P 500 -4,36%, Nasdaq 100 -6,36%, con un repricing concentrato sulla parte front della curva. Il VIX1D è balzato del 204,64% a 36,80, mentre la misura a un anno è salita del 12,69%, invertendo la pendenza (backwardation): la protezione a brevissimo costa più della protezione a tre e dodici mesi. Le opzioni prezzano ~110 punti (1,49%) per lo scadere odierno dell’S&P 500, che include i payrolls delle 14:30 CET. La correlazione implicita è salita del 72,26% a 20,93 (massimo della serie, 104 sedute), mentre lo SKEW è sceso dell’1,01% a 149,37.
Mercati. S&P 500 a 7.353,73 (-4,36%), Nasdaq 100 a 26.629,81 (-6,36%), Dow Jones -3,44%. Il sell-off è partito da chip e AI; in Asia il Kospi -4,89% (05:00 CET) e il Nikkei oltre -6% intraday. La Bank of England ha alzato i tassi al 4%; alle 14:30 CET arrivano i payrolls USA.
Curva della volatilità. Curva capovolta: VIX1D 36,80 (+204,64%), VIX9D 32,66 (+115,01%), VIX (30 giorni) 28,18 (+69,66%); VIX3M 25,55 (+35,90%), VIX6M 25,29 (+22,29%), 1Y 24,60 (+12,69%). Tutti i tenori chiudono ai massimi della serie recente.
Singoli titoli. L’IV Rank mediano sui 522 sottostanti è salito a 43,8 (da 37,0), media a 46,3 (da 40,0). Gli ETF d’indice hanno guidato il balzo: Nasdaq 100 a rank 100 (da 52,0), tecnologia 98,0 (da 49,3), S&P 500 63,6 (da 17,0); semiconduttori 93,8 (da 47,3). Nvidia a rank 97,8 (99,6° percentile), Tesla 82,0.
Flussi. Sui principali ETF azionari, le put hanno superato le call ~4:1; la maggior parte del premio in pacchetti deep in-the-money; protezione same-day comparsa a fine seduta.
Intervallo atteso per la settimana. La banda settimanale sull’S&P 500 era 1,84% (139,35 punti); la chiusura di giovedì ha consumato il 162% del range al ribasso (contro il 78% al rialzo il giorno precedente), con una seduta residua.
Trimestrali e catalizzatori. Oggi: payrolls USA (14:30 CET), University of Michigan (16:00 CET); risultati Enbridge e Moderna. Prossima settimana: Cisco e Applied Materials (giovedì); FOMC il 9 dicembre.
Il quadro complessivo. L’expiry odierna prezza 1,49% (ieri la stessa scadenza 0,87%; il solo decay l’avrebbe portata a ~0,61%): la protezione overnight è aumentata sensibilmente. La curva è in backwardation, la correlazione è ai massimi e lo SKEW si riduce nonostante il forte rialzo del VIX: prezzo focalizzato sulle prossime sedute più che sulla coda lontana.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
Il sell-off su AI e semiconduttori si è intensificato giovedì, in scia a timori di maggior scrutinio regolatorio e rallentamento degli investimenti in data center. S&P 500 -4,36%, Nasdaq 100 -6,36%, peggior seduta USA da aprile 2025 (Saxo Market Quick Take). Nvidia -9,26%, AMD ~-17,3%, Qualcomm ~-9,5%. In Asia: Kospi -4,89% (05:00 CET) dopo sospensione; Nikkei oltre -6% intraday. Jobless claims in calo a 189.000; BoE alza i tassi al 4%. Attesi i payrolls alle 14:30 CET.
Panoramica dei mercati
- USA (chiusura di giovedì 5 novembre): S&P 500 7.353,73 (-4,36%), Nasdaq 100 26.629,81 (-6,36%), Dow Jones 51.528,16 (-3,44%). S&P equal-weight -2,89%. ETF semiconduttori -11,21%, tecnologico -8,00%, utility -0,71%, communication services -0,59%.
- Europa: Stoxx 600 -0,38% a 654,88, DAX -0,43% a 26.325,01, CAC 40 +0,34% a 8.205,37. Future Euro Stoxx 50 ~-0,95% (05:00 CET).
- Asia (venerdì mattina): Kospi -4,89% a 5.120,69, Hang Seng -1,08% a 24.528,57, CSI 300 -1,48%.
- Materie prime e tassi: Brent 100,56, WTI 91,69. Oro future 4.055,10, argento 51,52. Treasury 2Y ~4,48%, 10Y ~4,85% (biennale più basso giovedì). Bitcoin ~75.800. Future S&P 500 ~+0,08%, Nasdaq 100 ~+0,92% vs settlement.
- Regime di mercato: orso ad alta volatilità; VIX 28,18, curva in backwardation, SKEW 149,37.
Livelli e letture rilevati alle 05:00 CET del 6 novembre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
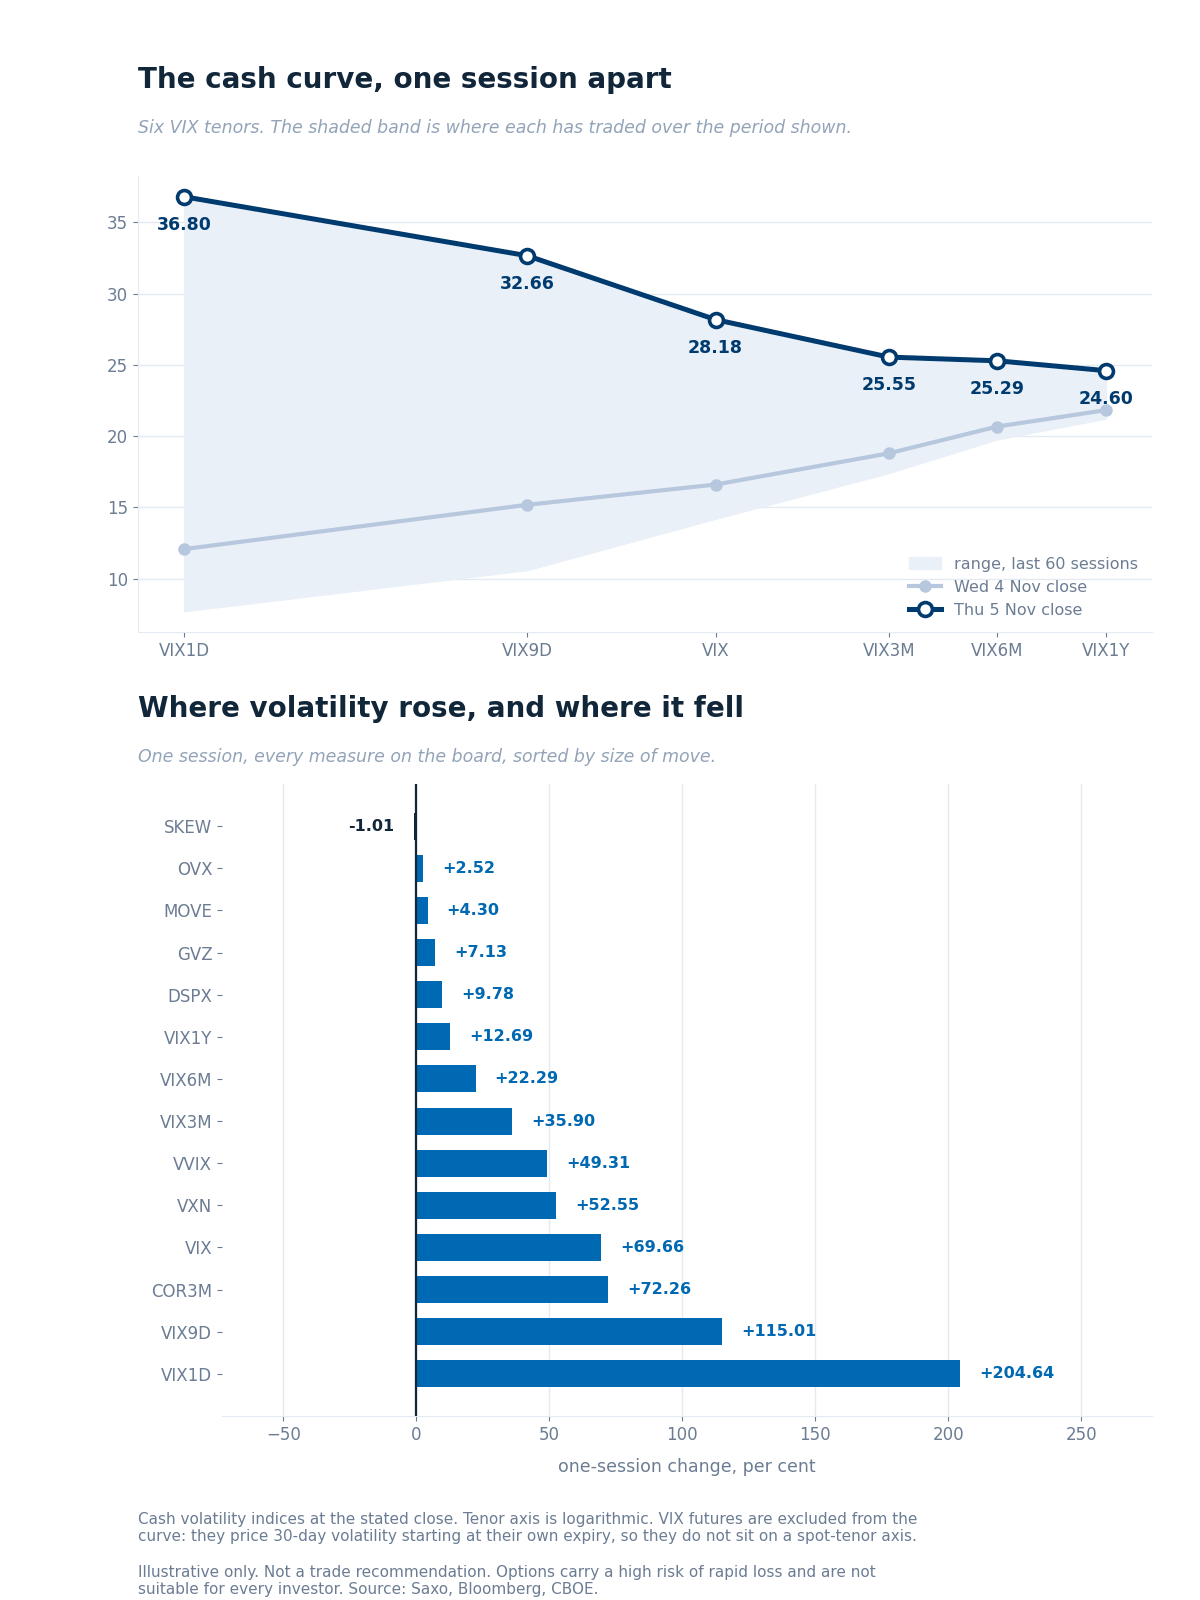
La curva della volatilità spot alla chiusura di giovedì rispetto a mercoledì, su ciascun tenor nel range a 60 sedute, con la variazione giornaliera delle misure. Solo a scopo illustrativo. Fonti: Saxo, Bloomberg, CBOE.
La curva si è capovolta: quanto più breve il tenor, tanto più alto il livello. VIX1D 36,80 (+204,64%), VIX9D 32,66 (+115,01%), VIX 28,18 (+69,66%); VIX3M 25,55 (+35,90%), VIX6M 25,29 (+22,29%), 1Y 24,60 (+12,69%). Tutti i tenori segnano massimi di serie con la maggiore salita giornaliera registrata.
Rapporti. VIX1D/VIX a 1,31 (da 0,73); VIX3M/VIX a 0,91 (da 1,13); VXN/VIX a 1,36 (da 1,51).
Futures sul VIX. Front novembre a 23,750, ~15,7% sotto lo spot e sopra dicembre a 21,650. La parità put–call sulle opzioni del 18 novembre restituisce 24,55, in linea con il settlement di giovedì: nessun roll.
Tassi e correlazione. SKEW 149,37 (-1,01%, sopra mediana 146,04). Correlazione implicita 20,93 (+72,26%, massimo di serie); dispersione 41,31 (+9,78%).
Volatilità dei singoli titoli
La volatilità dei singoli è aumentata, trainata dai “wrapper” d’indice. Su 522 sottostanti comuni: IV Rank mediano 43,8 (da 37,0) e media 46,3 (da 40,0), con 385 titoli in rialzo e 129 in calo; i rank ≥80 salgono a 55 (da 29).
Gli ETF d’indice guidano l’aumento: Nasdaq 100 a rank 100 (da 52,0), tecnologia 98,0 (da 49,3), S&P 500 63,6 (da 17,0); semiconduttori 93,8 (da 47,3). Nvidia 97,8 (da 65,9), Tesla 82,0. Mediana USA 57,1 (da 42,0), Eurozona 36,7 (da 34,5). Qualcomm (post‑earnings) scende a 47,4 (da 49,3).
IV Rank e percentili dallo screener Saxo, letti overnight il 6 novembre 2026 (chiusure di giovedì). Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata di giovedì 5 novembre: posizionamento di ieri, non l’azione di prezzo odierna.
- Singoli titoli. Prevalenza di pacchetti deep in-the-money e negoziazioni bilaterali senza direzione riconoscibile; i pochi trade direzionali erano di taglia ridotta e misti.
- Settori ed ETF. Flusso inclinato verso put: tra i maggiori eseguiti sugli ETF, le put superano le call ~4:1; la maggior parte del premio in pacchetti deep in-the-money; protezione same-day emersa a fine seduta.
A che punto siamo nell'intervallo settimanale
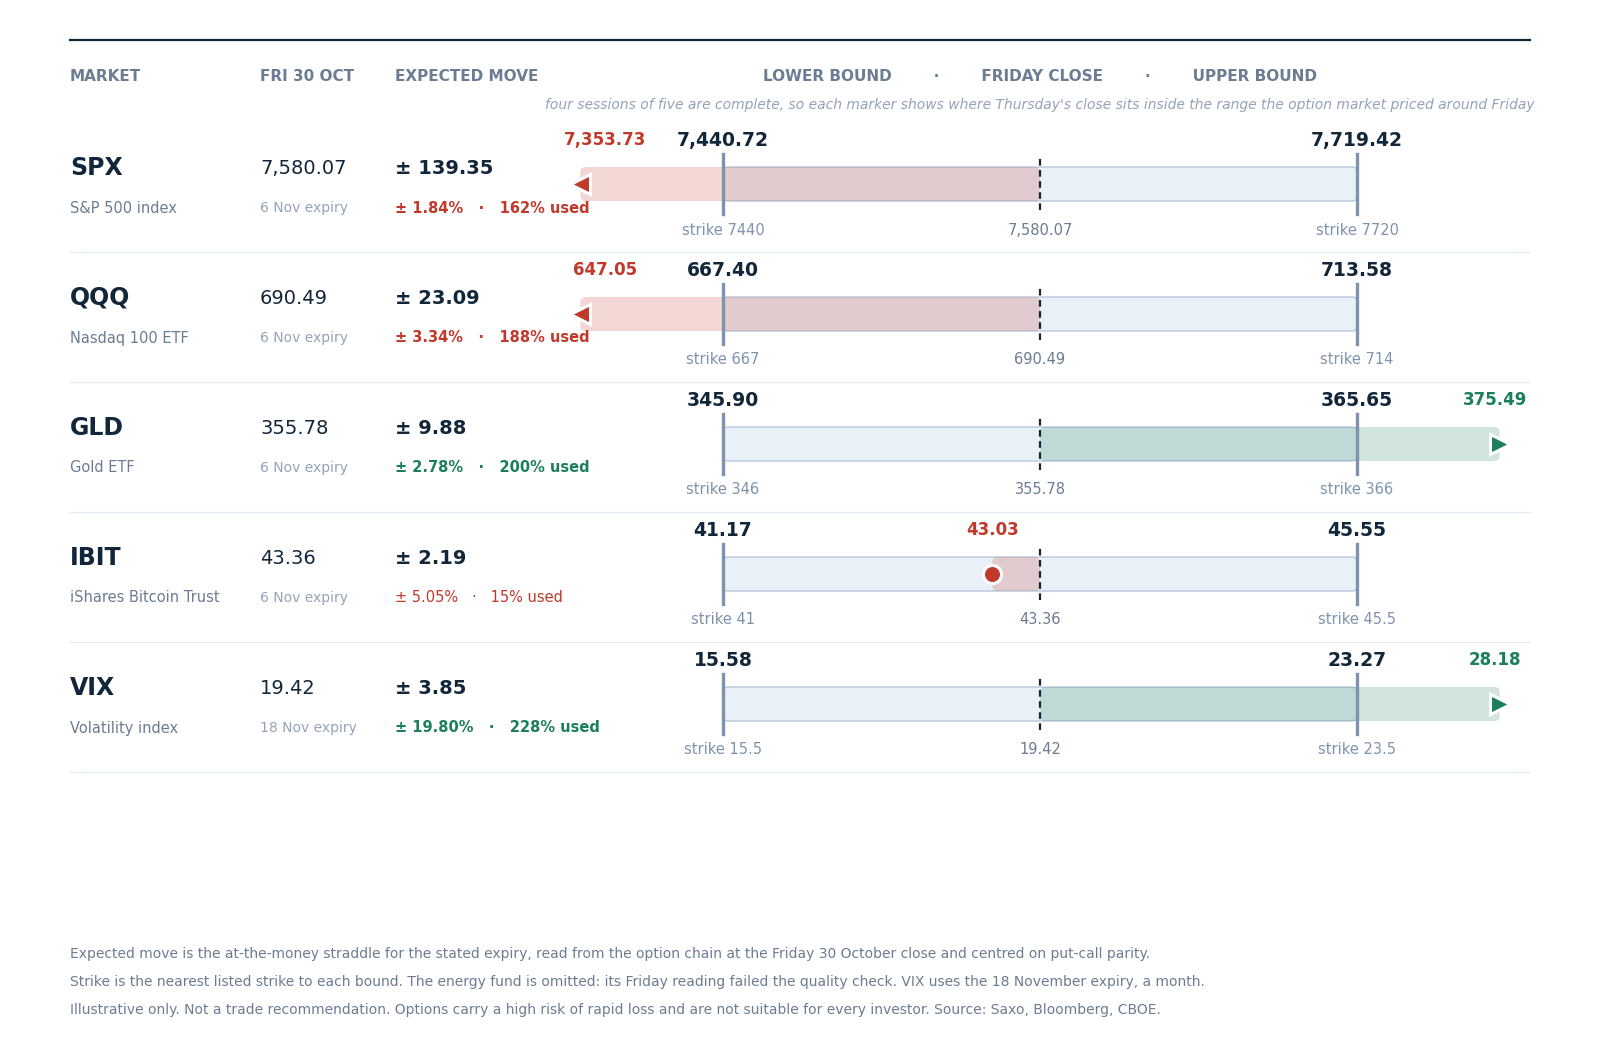
L’intervallo prezzato per questa settimana intorno alla chiusura di venerdì 30 ottobre, con la chiusura di giovedì all’interno. Solo a scopo illustrativo; non costituisce una raccomandazione di trading. Fonti: Saxo, Bloomberg, CBOE.
L’S&P 500 ha aperto con una banda di 139,35 punti (1,84%) da 7.440,72 a 7.719,42. La chiusura di giovedì a 7.353,73 ha consumato il 162% verso il basso (vs 78% verso l’alto il giorno prima), con una seduta residua.
Quattro linee su cinque sono oltre i propri range: ETF Nasdaq 100 188% verso il basso; ETF oro 200% verso l’alto; ETF bitcoin 15% verso il basso. La riga “volatilità” usa l’expiry 18 novembre (orizzonte mensile) ed è al 228% verso l’alto. Lettura ETF energy esclusa per controllo qualità.
I catalizzatori di oggi
- 08:00 CET: produzione industriale Germania (settembre).
- 14:30 CET: payrolls USA (ottobre), tasso di disoccupazione, retribuzioni orarie; 16:00 CET sentiment Università del Michigan (preliminare, novembre).
- Utili oggi: Enbridge, Moderna.
- Prossima settimana: Cisco, Applied Materials (giovedì); decisione Fed 9 dicembre.
Quadro delle trimestrali
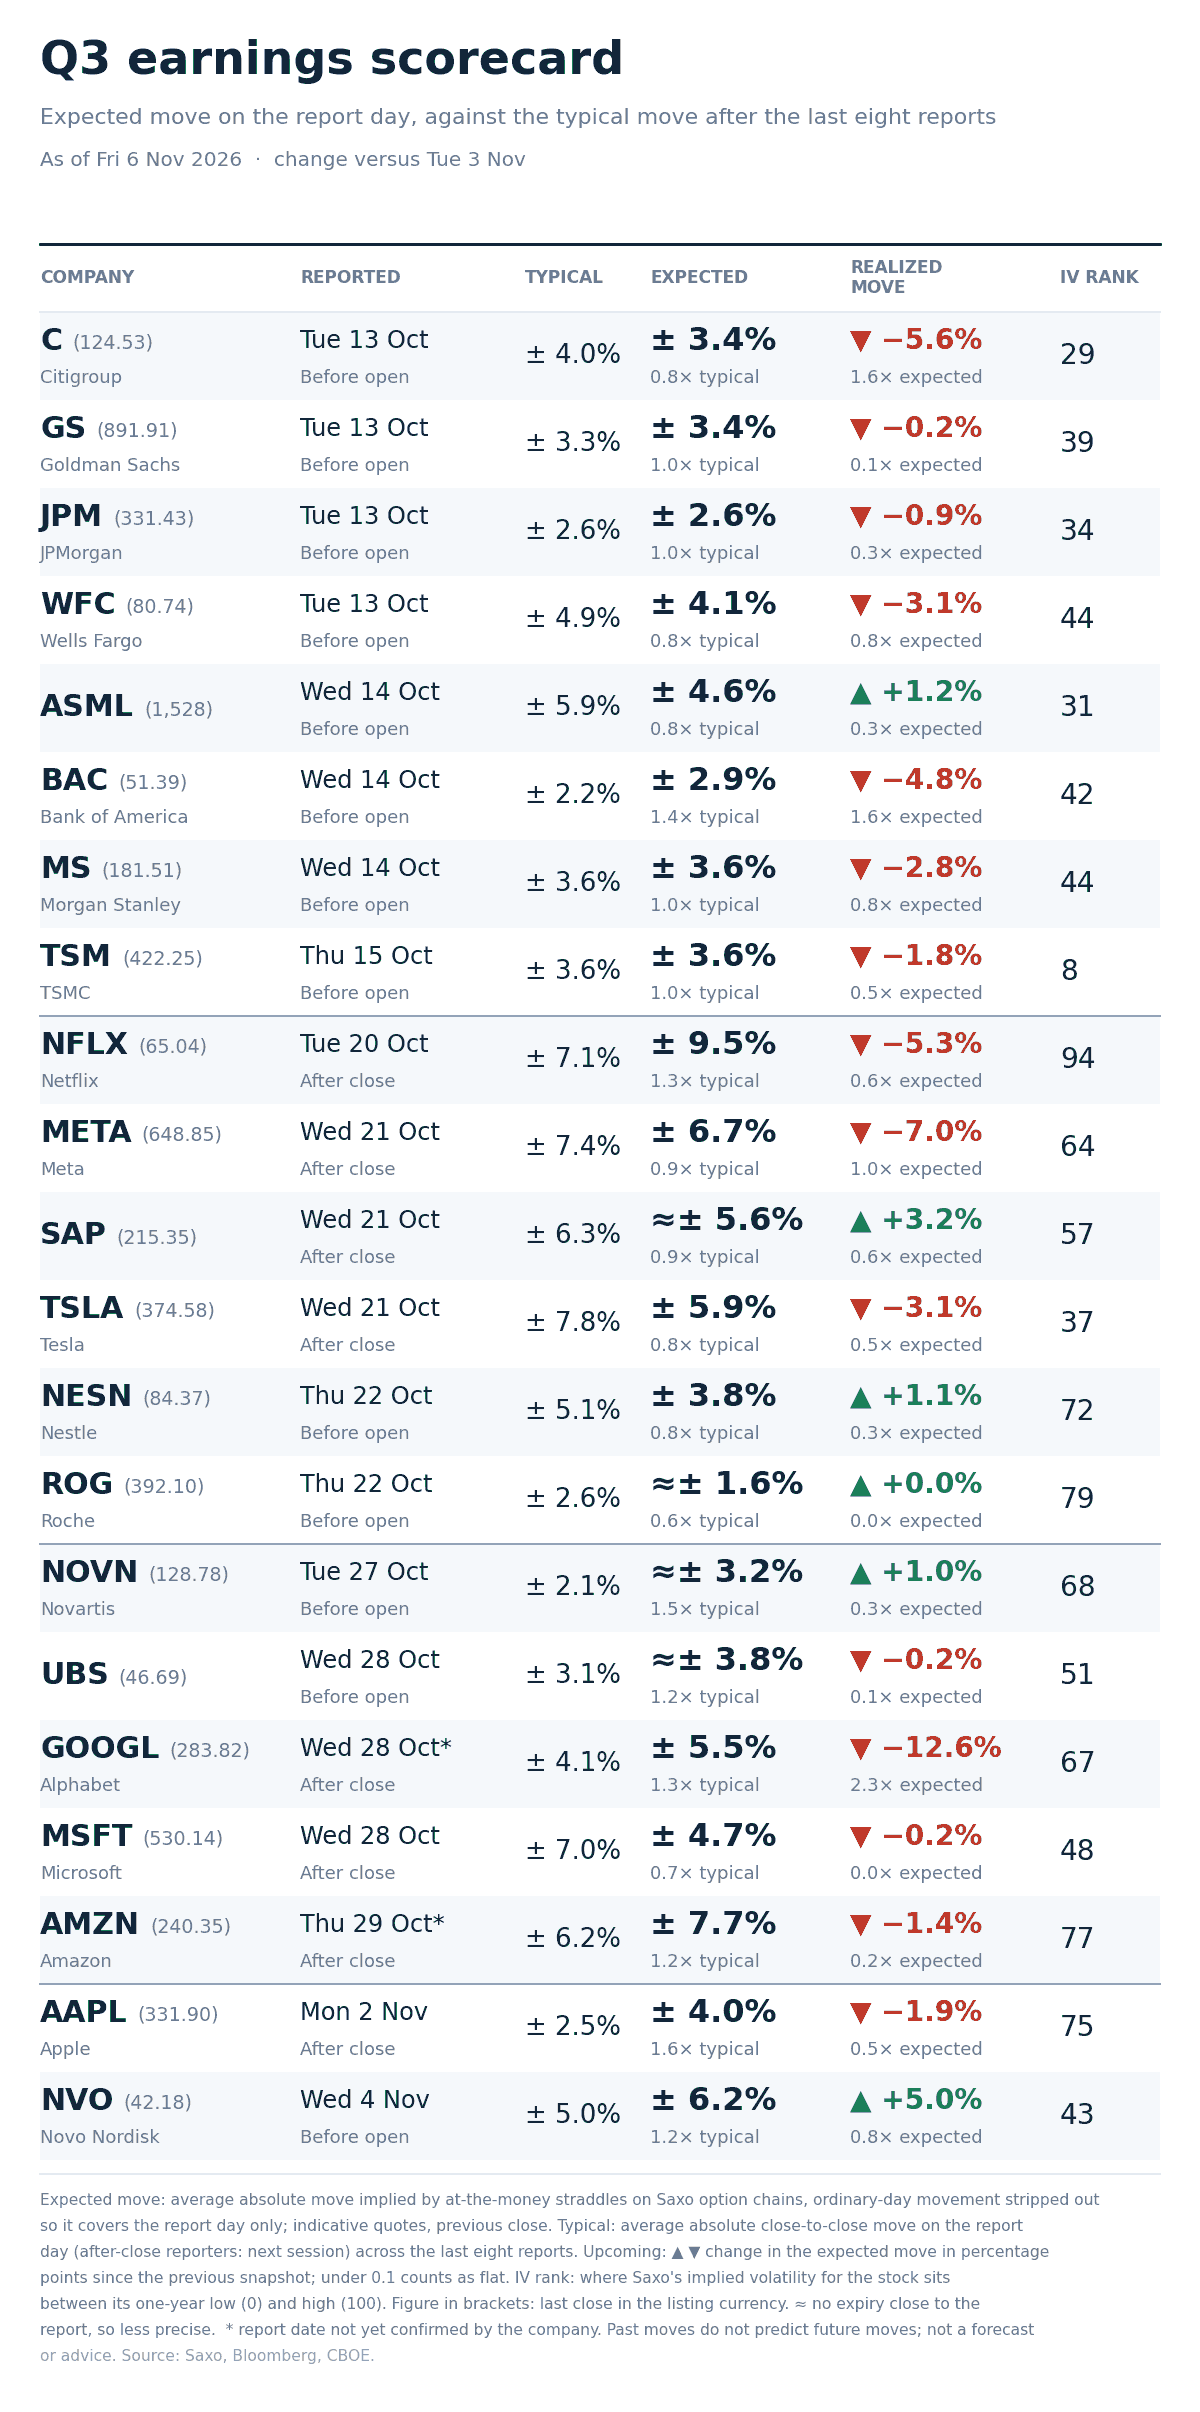
Movimento atteso implicito per ciascun giorno di report rispetto alla media delle ultime otto trimestrali, sulle ventuno società monitorate. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
Il quadro stagionale resta invariato: su ventuno società, la mediana del movimento realizzato è ~0,5x l’implied; quattro titoli hanno eguagliato/superato l’atteso (Citigroup, Bank of America, Meta, Alphabet). Novo Nordisk ha chiuso la stagione muovendosi del 5,0% (implied 6,2%, ~0,8x), allineata alla propria media (5,0%).
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: SPX ~110 punti (1,49%) per l’expiry odierna (con payrolls). Pre‑open indicativo; future S&P 500 ~+0,08% (05:00 CET). VIX1D 36,80 implica ~2,32% one‑sigma.
- Riallocazione per l’evento: ieri l’expiry del 6 novembre quotava 0,87% (due sedute residue); il solo decay l’avrebbe portata a ~0,61%. Oggi quota 1,49%: premio reintrodotto oltre il livello rimosso mercoledì.
- Lettura della curva: VIX1D ~+31% sopra il VIX; VIX3M ~-9% sotto il VIX: rischio percepito concentrato sulle prossime sedute rispetto all’orizzonte trimestrale.
- Lettura delle code: SKEW in calo mentre il VIX sale ~70% e la correlazione tocca un massimo di serie: prezzo orientato a co‑movimenti di indice nel breve più che a rischio di coda profondo.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.