Accedi a tutte le piattaforme da un solo conto

Il premio elettorale svanisce sulla scadenza più breve - Options Brief - 5 novembre 2026
Opzioni 10 minutes to read
Riassunto: a una sola sessione dal voto, il VIX1D si era già dimezzato e la curva della volatilità aveva ritrovato la sua normale inclinazione. Perché, allora, il rischio di un forte ribasso resta prezzato vicino a 150 sullo SKEW?
L'indicatore di volatilità a un giorno (VIX1D) è sceso di quasi la metà a risultato del voto definito, e ora si colloca nel punto più basso di una curva che sale progressivamente fino all'orizzonte annuale.
REGIME DI MERCATO: IN TRANSIZIONE | VIX 16,61 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (150,90) | FUTURE VIX PRIMA SCADENZA: 17,900
Il mercato in breve
In sintesi. Il premio elettorale è stato rimosso in una sola seduta: VIX1D -47,98% a 12,08, VIX -20,26% a 16,61, mentre la misura a un anno è calata solo del 4,46% a 21,83. La curva risulta ordinata in contango (ogni scadenza sopra la precedente). Le opzioni prezzano ~0,55% per lo scadere odierno (SPXW) e ~0,87% per venerdì, finestra che comprende la decisione BoE (oggi) e i payrolls (venerdì).
Mercati. S&P 500 a 7.688,62 (+1,58%), Dow Jones +3,03%, Nasdaq 100 +0,91%. Rimbalzo disomogeneo: big tech in recupero, semiconduttori deboli, energia in ribasso insieme al greggio. In Asia, Kospi in forte calo sui produttori di chip.
Curva della volatilità. Smontato il rigonfiamento sul brevissimo: VIX1D 12,08 (-47,98%), VIX9D 15,19 (-30,83%), VIX 16,61 (-20,26%), VIX3M 18,80 (-11,61%), VIX6M 20,68 (-7,31%), 1Y 21,83 (-4,46%).
Singoli titoli. Deflazione ampia: su 522 sottostanti, IV Rank mediano 37,0 (da 42,7), media 40,0 (da 46,6); 468 nomi in calo e 45 in aumento. Gli ETF d’indice hanno guidato il riprezzo (Nasdaq 100 a 52,0 da 84,6; S&P 500 a 17,0 da 37,1), mentre Nvidia è rimasta elevata (65,9, 85° percentile) nonostante -3,17% sul prezzo.
Flussi. Prevalenza di blocchi bilaterali e roll istituzionali senza direzione univoca; nei megacap, vendite di premio su rally. Nessun segnale di disinnesco esteso delle coperture elettorali né nuovo posizionamento ribassista sui chip.
Intervallo atteso per la settimana. La banda settimanale originaria (S&P 500, 1,84%) risulta utilizzata al 78% verso l’alto dopo il close di mercoledì (precedente: 8% al ribasso), con due sedute residue. Oro oltre la propria banda; Nasdaq 100 al 6%; ETF bitcoin al 90% verso l’alto.
Trimestrali e catalizzatori. Novo Nordisk ha chiuso la stagione muovendosi ~0,8x l’implied. In agenda: BoE alle 13:00 CET e payrolls venerdì.
Il quadro complessivo. La rimozione del premio elettorale è riflessa in: compressione marcata del front-end, crollo della correlazione implicita (-24,49% a 12,15) e riduzione dei rank sugli ETF d’indice; SKEW resta elevato (~150), segnalando domanda persistente di protezione di coda.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
I Democratici hanno conquistato Camera e Senato; la seduta di mercoledì è stata la prima completa a incorporare l’esito. Equity e Treasury sono rimbalzati; petrolio e dollaro in calo. Dow Jones +3,03%, S&P 500 +1,58%, Nasdaq 100 +0,91%. Il rimbalzo è stato disomogeneo: Microsoft +6,68%, Amazon +6,12%, Apple +5,31%, Nvidia -3,17% su timori regolatori AI; energia in ribasso col greggio. Overnight, Kospi -4,41% su vendite dei produttori coreani di chip. Oggi: BoE alle 13:00 CET; venerdì payrolls.
Panoramica dei mercati
- USA (chiusura di mercoledì 4 novembre): S&P 500 7.688,62 (+1,58%), Nasdaq 100 28.437,17 (+0,91%), Dow Jones 53.361,33 (+3,03%). Equal-weight S&P 500 +1,86%. Consumer discretionary +4,26%, financials +3,51%, energia -4,74%, ETF semiconduttori -2,75%, tecnologia piatta.
- Europa: Stoxx 600 +1,82% a 657,41, DAX +2,22% a 26.437,67, CAC 40 +1,96% a 8.177,89. Future Euro Stoxx 50 ~+0,25% sul settlement (05:00 CET).
- Asia (giovedì mattina): Kospi -4,41% a 5.433,31 (05:00 CET); Nikkei circa -1,9%; Hang Seng +3,09% a 24.659,03.
- Materie prime e tassi: Brent 93,66, WTI 86,85. Oro future 4.149,50, argento 53,20, ETF gold miners +9,01%. Treasury 2Y ~4,55%, 10Y ~4,84% (entrambi in calo). Bitcoin ~80.500. Future S&P 500 ~-0,19%, Nasdaq 100 ~-0,92% vs settlement.
- Regime di mercato: in transizione; VIX 16,61, curva in contango, SKEW 150,90.
Livelli e letture rilevati alle 05:00 CET del 5 novembre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
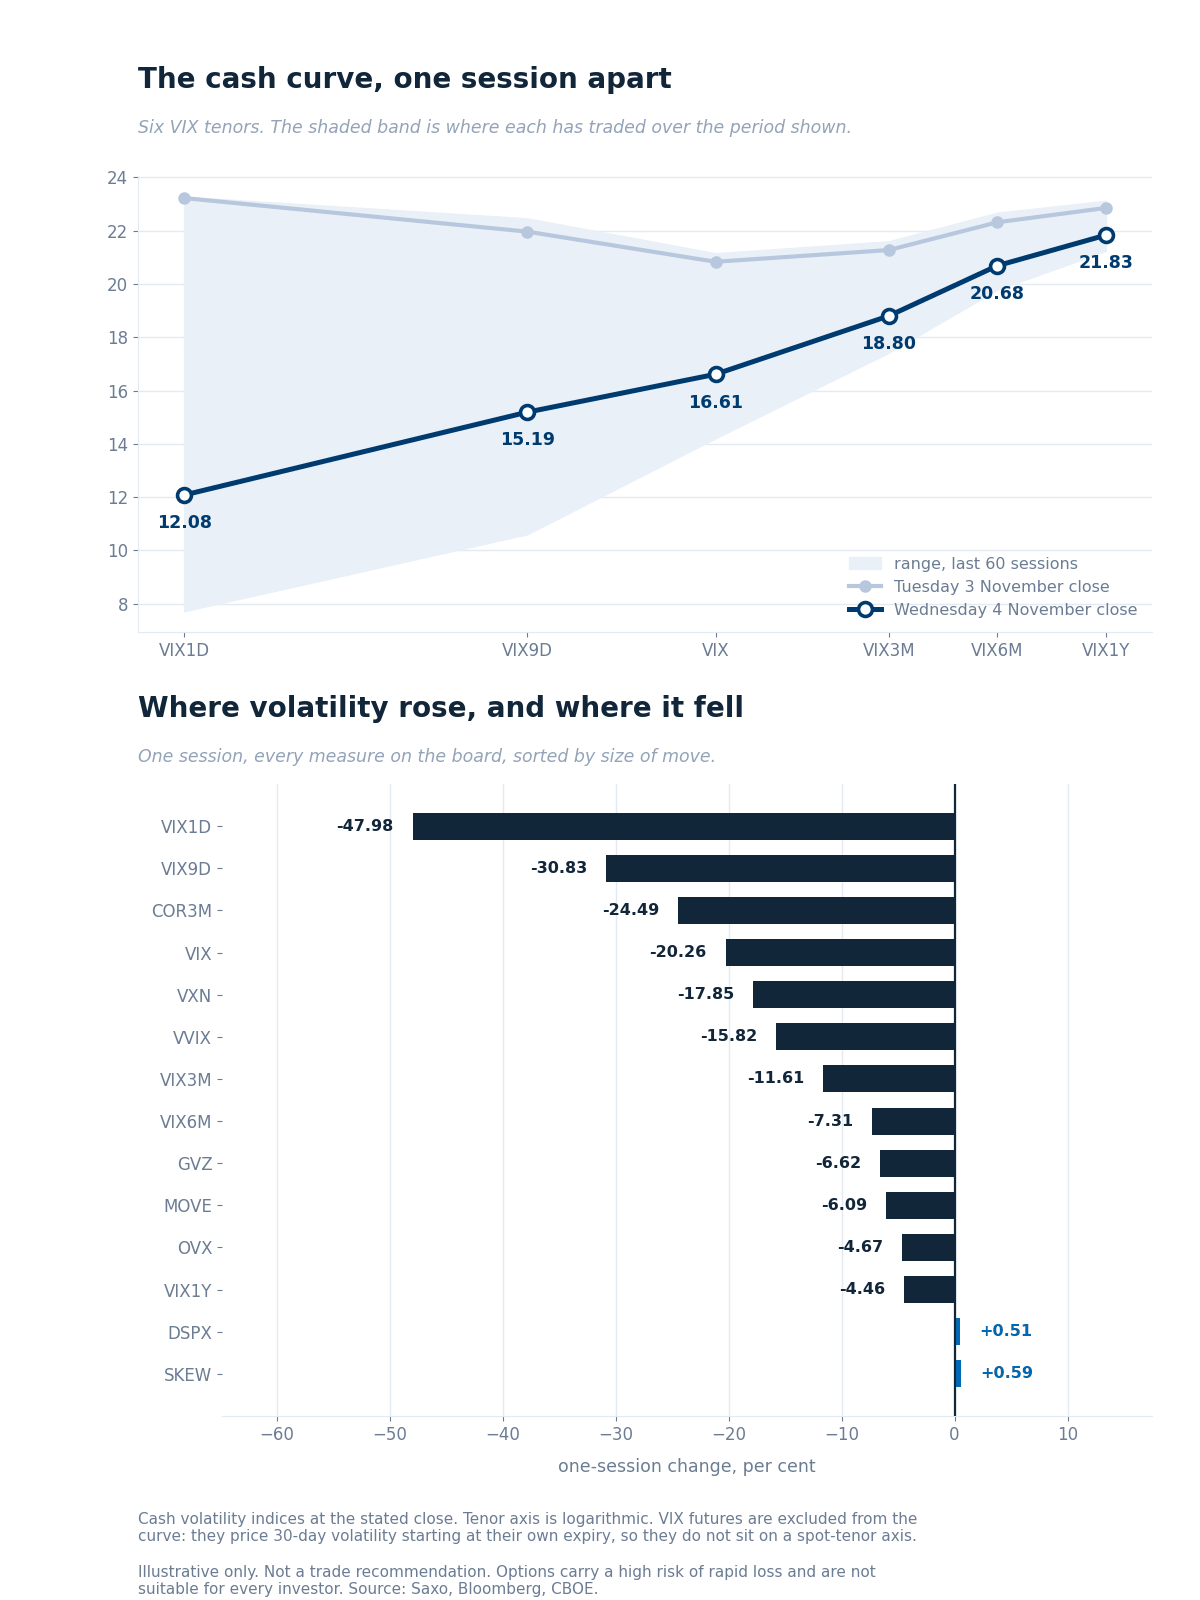
La curva della volatilità spot al close di mercoledì rispetto a martedì, su ciascuna scadenza nel range a 60 sedute, con variazione giornaliera delle misure. Fonti: Saxo, Bloomberg, CBOE.
La pendenza è tornata positiva e decrescente verso le scadenze lunghe: VIX1D 12,08 (-47,98%), VIX9D 15,19 (-30,83%), VIX (30 giorni) 16,61 (-20,26%), VIX3M 18,80 (-11,61%), VIX6M 20,68 (-7,31%), 1Y 21,83 (-4,46%). Per VIX e VIX9D si tratta delle maggiori cadute giornaliere della serie (103 sedute).
Rapporti. VIX1D/VIX a 0,73 (da 1,12), VIX3M/VIX a 1,13 (da 1,02), VXN/VIX a 1,51 (da 1,47).
Futures sul VIX. Novembre quota 17,900 (~+7,8% vs spot) e appena sotto dicembre (18,110), da ~+4,4% del giorno precedente. La parità put–call sulle opzioni del 18 novembre ha restituito 17,73, allineata al settlement (17,74): nessun roll.
Tassi e correlazione. SKEW 150,90 (+0,59%), sopra la mediana (146,04). Correlazione implicita (COR3M) 12,15 (-24,49%), massima caduta giornaliera della serie, un giorno dopo il picco.
Volatilità dei singoli titoli
Ampia compressione: su 522 sottostanti, IV Rank mediano 37,0 (da 42,7) e media 40,0 (da 46,6), con 468 nomi in calo e 45 in aumento.
ETF d’indice: Nasdaq 100 a 52,0 (da 84,6), S&P 500 a 17,0 (da 37,1); ETF semiconduttori a 47,3 (da 57,7), calo inferiore rispetto ai wrapper. Nvidia quasi invariata a 65,9 (da 68,8), 85° percentile annuo: segnale di copertura mantenuta sul tema chip. Energia resta “cara”: ETF energy a 77,6 (93° percentile); ConocoPhillips (oggi) a rank 100. Post‑earnings: CVS Health -42,8 punti a 35,8, Block -47,4 a 7,8.
Rank e percentile IV dal Saxo screener (overnight fino ~03:00 CET del 5 novembre 2026, chiusura di mercoledì). Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Dati di fine giornata del 4 novembre: posizionamento di ieri, non l’azione di prezzo di oggi.
- Singoli titoli. Prevalenza di blocchi negoziati bidirezionali di grande taglia senza direzione leggibile; attività di “side-clean” con vendita di premio sul rally nei megacap.
- Settori ed ETF. Nessun disinnesco evidente di coperture elettorali; assenza di nuovo posizionamento short concentrato sui chip. Il flusso non fornisce conferma diretta al movimento di volatilità.
A che punto siamo nell'intervallo settimanale
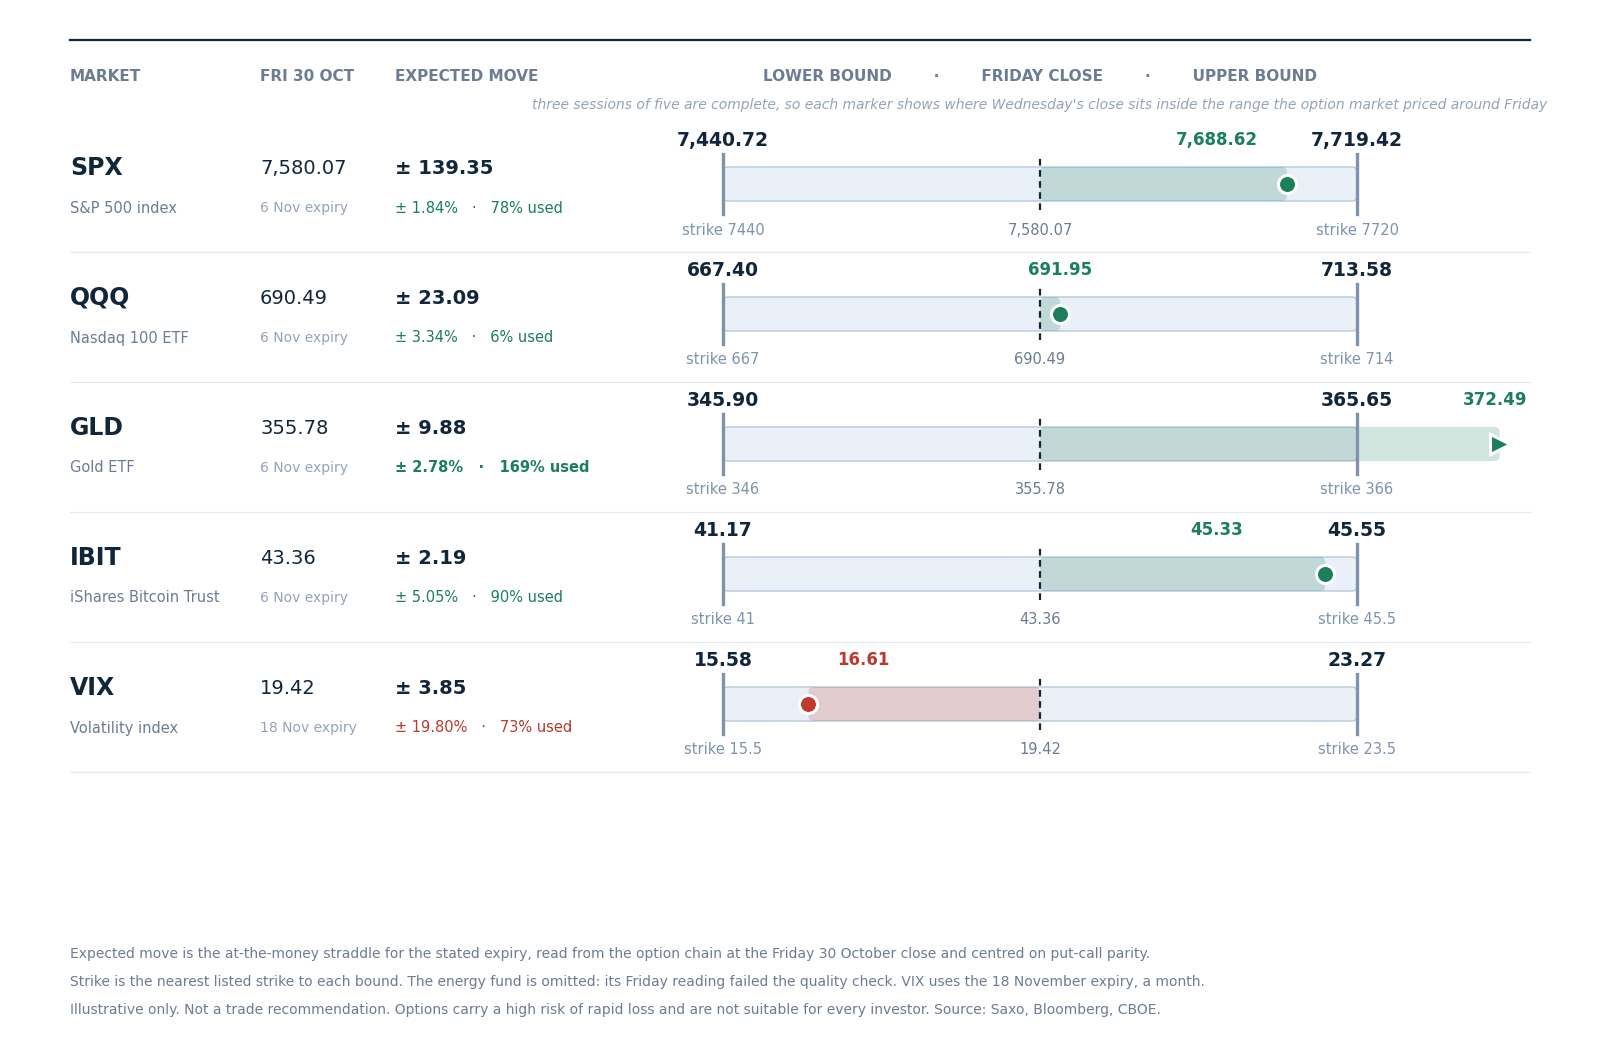
L’intervallo prezzato per questa settimana intorno alla chiusura di venerdì 30 ottobre, con la chiusura di mercoledì all’interno. Solo a scopo illustrativo; non costituisce una raccomandazione di trading. Fonti: Saxo, Bloomberg, CBOE.
Banda S&P 500: 139,35 punti (1,84%) da 7.440,72 a 7.719,42. La chiusura di mercoledì a 7.688,62 ha utilizzato il 78% verso l’alto (da 8% verso il basso il giorno precedente), con due sedute residue.
Oro oltre banda (ETF oro 169% verso l’alto); ETF bitcoin 90% verso l’alto; Nasdaq 100 6%. La riga “volatilità” usa l’expiry 18 novembre (orizzonte mensile) e risulta al 73% verso il basso. Lettura ETF energy esclusa per controllo qualità.
I catalizzatori di oggi
- 08:00 CET: inflazione flash Svezia; ordini manifatturieri Germania.
- 10:00 CET: decisione Norges Bank.
- 13:00 CET: decisione Bank of England.
- 14:30 CET: richieste settimanali di sussidio USA.
- 17:00 CET: intervento della Presidente BCE Lagarde.
- Trimestrali di oggi: ConocoPhillips, Deutsche Telekom, Airbnb, Cloudflare, Booking, Marriott, Lumentum; in Giappone Toyota e Sony.
- Venerdì: payrolls USA di ottobre; trimestrali di Moderna ed Enbridge.
Quadro delle trimestrali
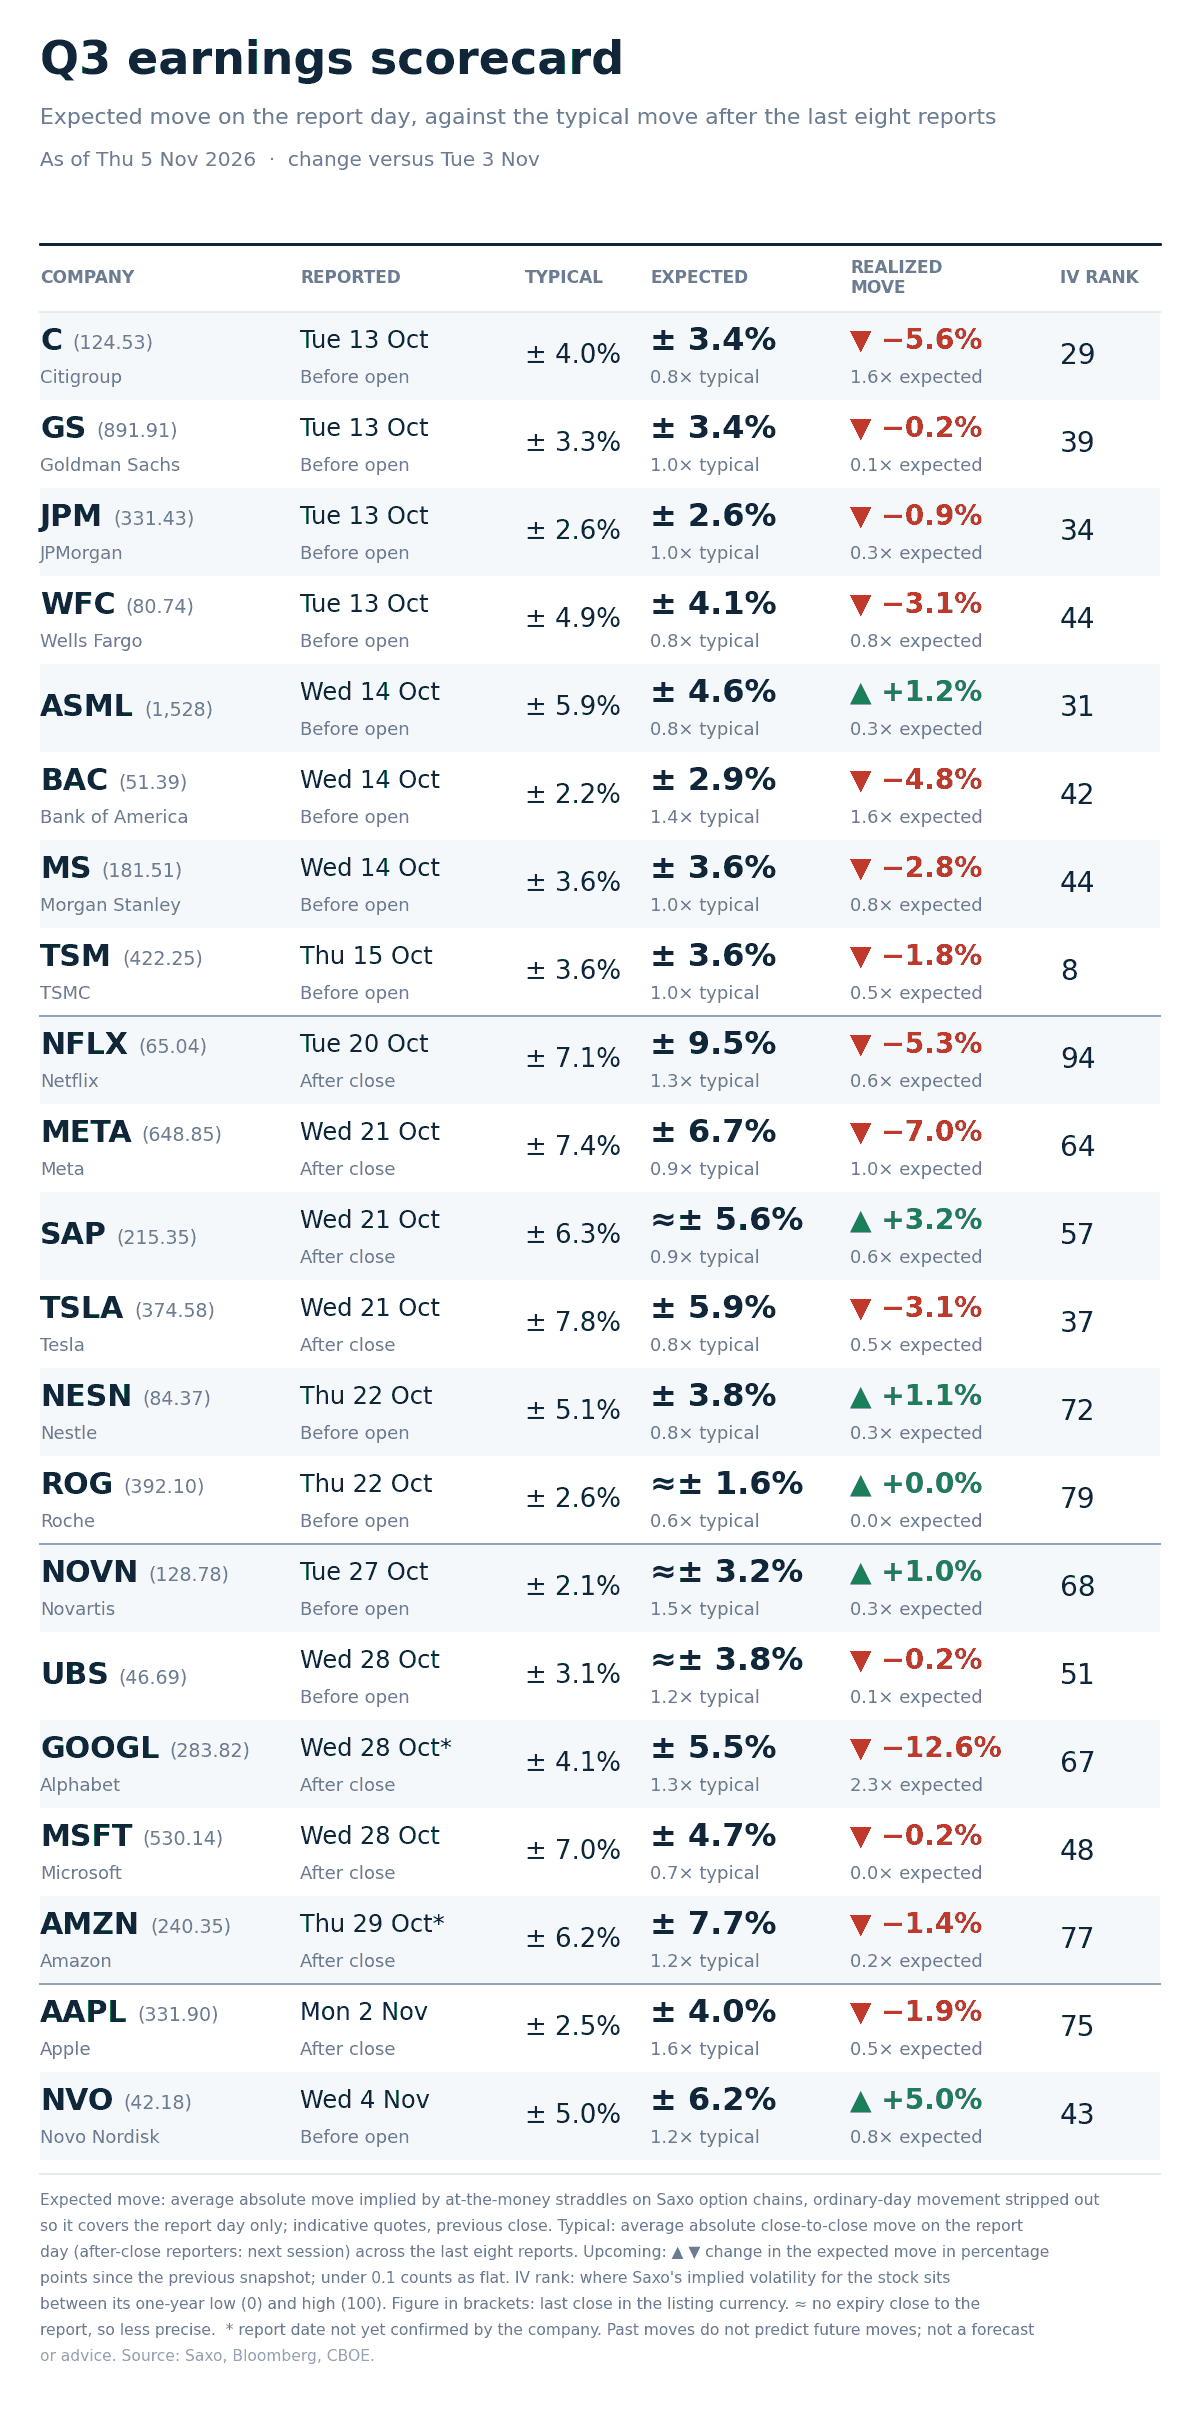
Movimento atteso implicito vs media delle ultime otto trimestrali per ciascun titolo. Solo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
La stagione è chiusa: Novo Nordisk si è mossa del 5,0% vs implied 6,2% (~0,8x), in linea con la propria media (5,0%). Su 21 società, la mediana del movimento realizzato è ~0,5x l’implied; solo quattro casi hanno eguagliato/superato l’atteso (Citigroup, Bank of America, Meta, Alphabet). Alphabet resta lo scostamento maggiore (-12,6% vs 5,5% implied, ~2,3x), mentre Microsoft e Roche si sono mosse marginalmente rispetto al pricing.
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: SPXW ~43 punti (0,55%) per lo scadere odierno; pre‑open indicativo (future S&P 500 ~-0,19% alle 05:00 CET). VIX1D 12,08 implica ~0,76% one‑sigma.
- Riallocazione evento: ieri l’expiry del 6 novembre quotava 1,68% (tre sedute residue); il solo time decay l’avrebbe portata a ~1,37%. Oggi la stessa scadenza quota ~0,87% (~0,5 punti sotto il decay): premio elettorale rimosso.
- Lettura della curva: VIX1D ~-27% sotto VIX; VIX3M ~+13% sopra VIX: configurazione che concentra meno rischio nelle prossime sedute rispetto al medio termine (pur includendo i payrolls).
- Lettura delle code: SKEW prossimo a 150 con VIX in calo di ~20%: la domanda di protezione di coda rimane elevata anche a fronte di minori prezzi di protezione “generale”.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili al proprio caso. Le performance passate non sono indicative dei risultati futuri.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.