Accedi a tutte le piattaforme da un solo conto

Dove le opzioni appaiono più care o più convenienti rispetto all'ultimo anno
Opzioni

Riassunto: una scansione notturna di 511 sottostanti opzionari ha confrontato ogni livello di volatilità implicita con la propria cronologia degli ultimi dodici mesi. Alla chiusura di venerdì, 21 sottostanti si collocavano agli estremi della classifica e il divario tra le due metriche di ranking racconta una storia altrettanto interessante dei valori evidenziati.
Un livello elevato di volatilità implicita non significa necessariamente che un titolo sia più volatile. Significa piuttosto che, rispetto alla propria storia recente, il mercato sta attribuendo alle sue opzioni un premio più elevato del normale.
La sola volatilità implicita (IV) fornisce informazioni limitate sul fatto che un’opzione sia relativamente cara o conveniente. L’IV Rank colloca il livello attuale all’interno dell’intervallo compreso tra il minimo e il massimo registrati dal sottostante negli ultimi dodici mesi, utilizzando una scala da 0 a 100. L’IV Percentile risponde invece a una domanda diversa: in quale percentuale delle sedute dell’ultimo anno la volatilità implicita si è attestata sotto il livello odierno. Alla chiusura di venerdì 9 ottobre, sei dei sottostanti presenti nella classifica hanno registrato un IV Rank pari a 100, segnalando livelli di volatilità implicita ai massimi del periodo osservato. (Fonte: Saxo OpenAPI, dati di chiusura del 9 ottobre 2026, rilevazione del 10 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Dati esclusivamente illustrativi e non predittivi.)
Lo screening ha analizzato 511 sottostanti opzionari, di cui 184 statunitensi e 327 dell’area euro. L’IV Rank mediano si attestava a 42,4 per il mercato USA e a 46,5 per l’area euro. Inoltre, circa l’11% dei sottostanti USA e il 17% di quelli dell’area euro presentavano un IV Rank superiore a 70, indicando livelli di premio significativamente superiori alla media storica.
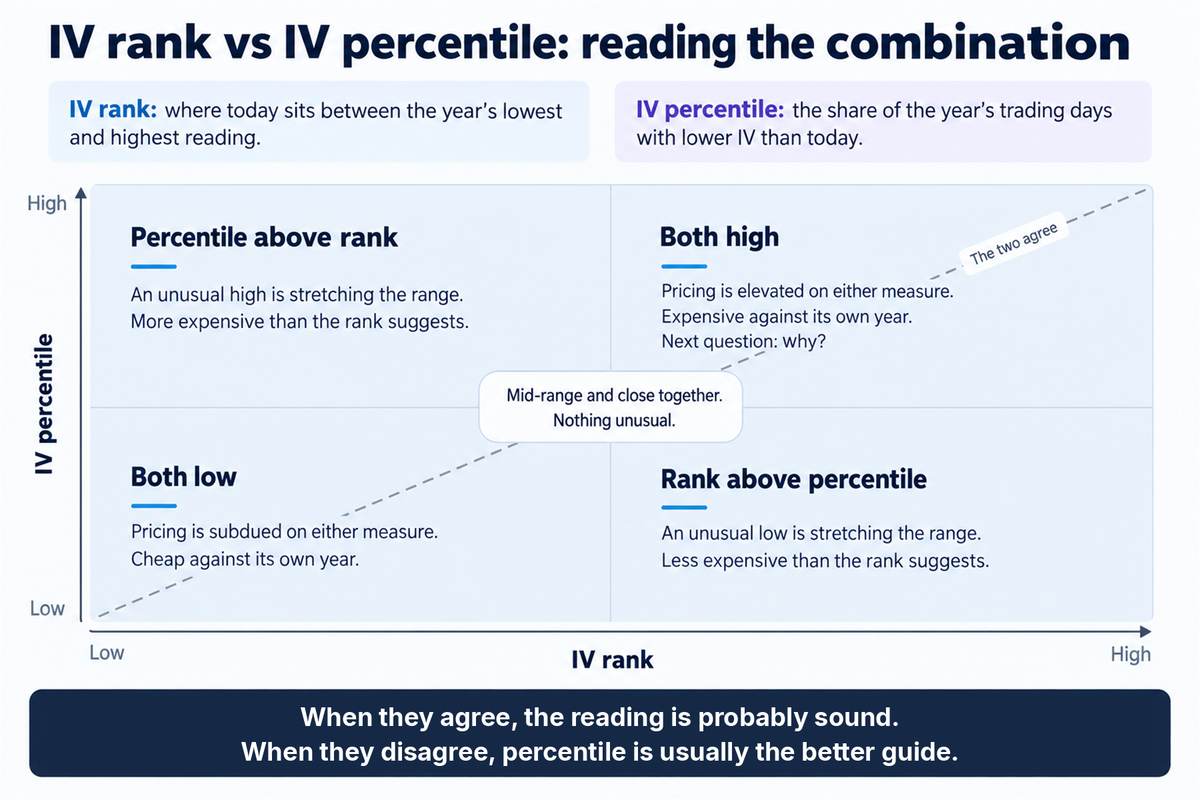
Lettura congiunta di IV Rank e IV Percentile
Nella maggior parte dei casi, IV Rank e IV Percentile tendono a muoversi nella stessa direzione. Quando l’IV Rank è inferiore all’IV Percentile, spesso significa che un forte picco di volatilità registrato in passato ha ampliato l’intervallo di riferimento degli ultimi dodici mesi. In queste situazioni, il livello attuale può apparire relativamente ordinario secondo l’IV Rank, ma comunque elevato rispetto alla maggior parte delle osservazioni storiche, come evidenziato dall’IV Percentile. Al contrario, quando l’IV Rank si avvicina a 100 mentre l’IV Percentile rimane inferiore a 50, è possibile che la serie storica disponibile sia limitata o presenti poche osservazioni significative. Più che una conclusione definitiva, questa combinazione rappresenta un invito ad approfondire l’analisi del grafico e del contesto di mercato.
Nessuna delle due metriche costituisce un segnale operativo. Opzioni che appaiono costose possono continuare a diventare più costose, così come opzioni apparentemente convenienti possono rimanere tali per periodi prolungati. Le opzioni comportano un elevato rischio di perdita rapida del capitale investito e non sono adatte a tutti gli investitori. Tutti i dati riportati derivano dallo stesso snapshot del 9 ottobre 2026, con i ticker identificati tramite il reference data di Saxo e non tramite la radice dell’opzione. La scadenza di riferimento considerata era pari a sei giorni, con expiry fissata al 16 ottobre 2026; di conseguenza, i livelli di volatilità implicita osservati possono incorporare le aspettative del mercato relative a eventi programmati all’interno di tale finestra temporale.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
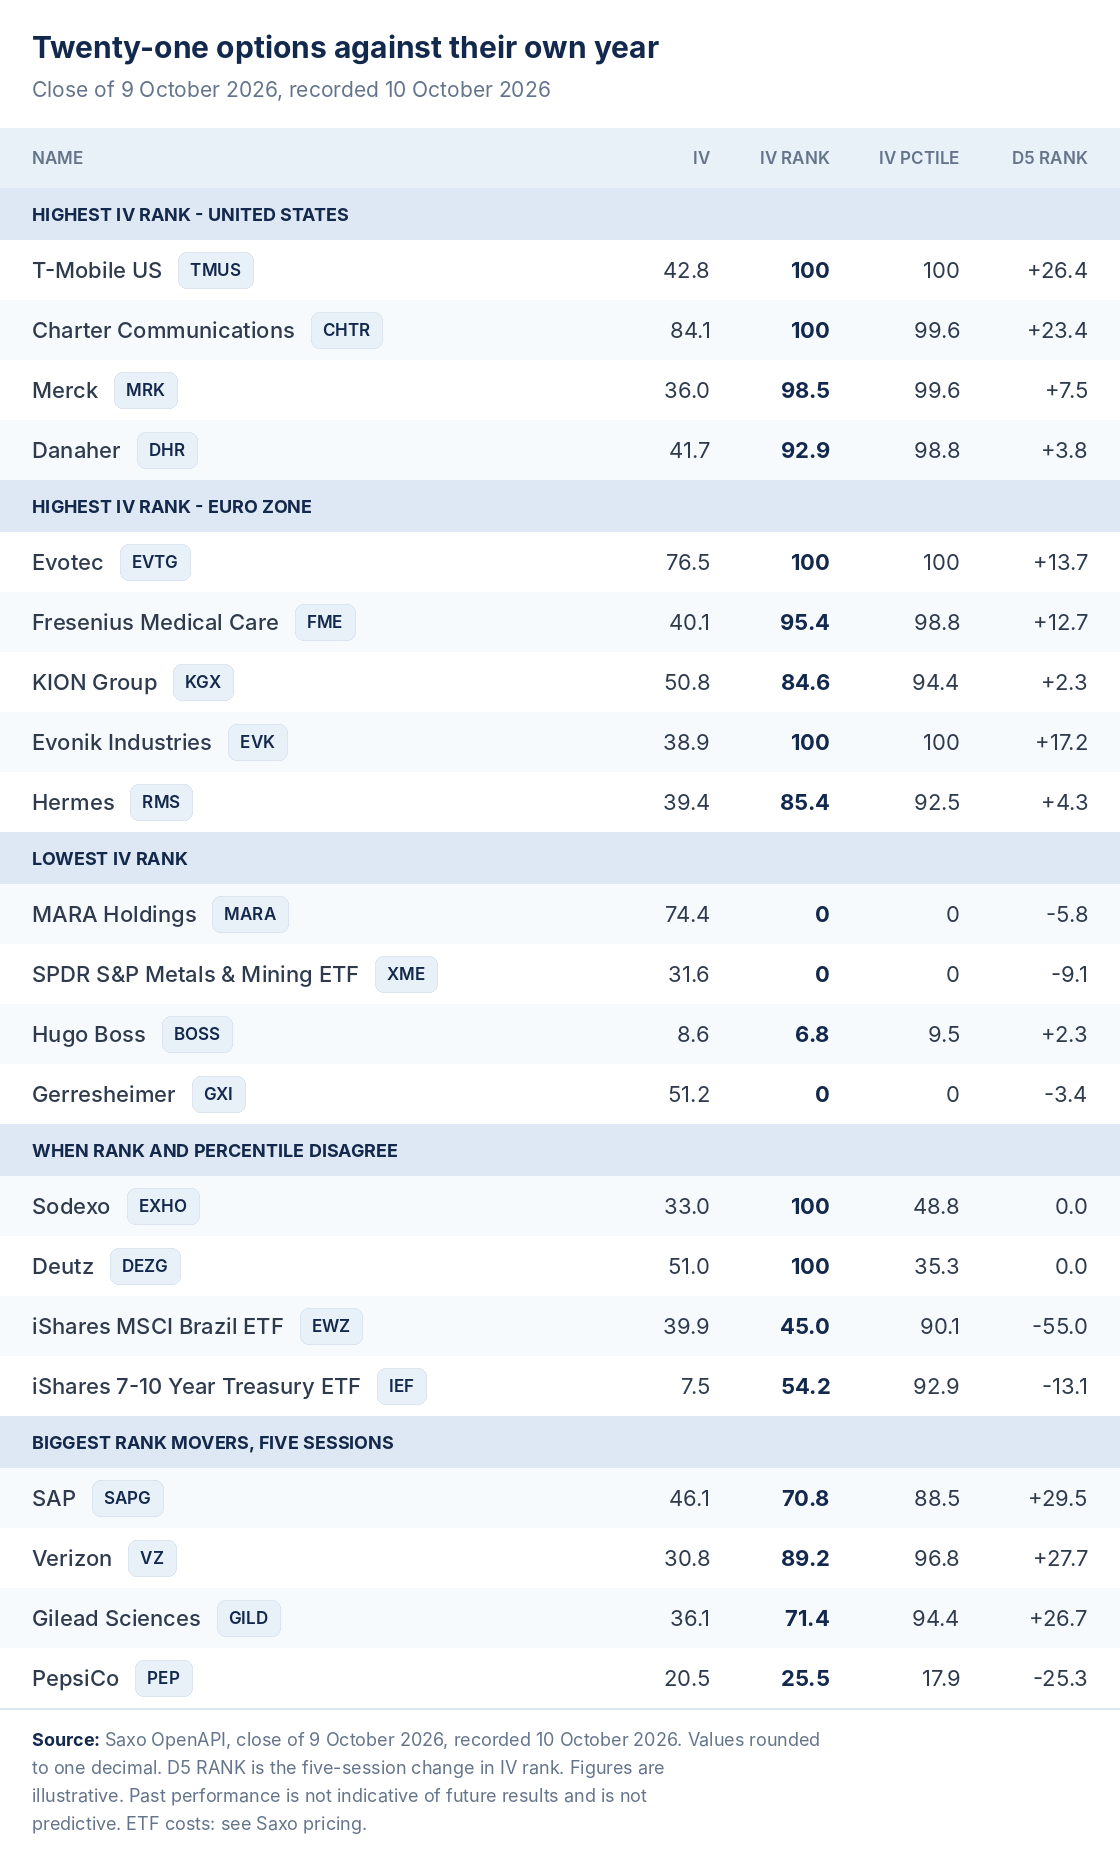
IV, IV Rank, IV Percentile e variazione a cinque sedute per 21 sottostanti rilevati alla chiusura del 9 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo OpenAPI.
Letture più elevate negli Stati Uniti
- T-Mobile US (TMUS) – IV 42,8; IV Rank 100; IV Percentile 100. L’IV Rank è aumentato di 26,4 punti nelle ultime cinque sedute.
- Charter Communications (CHTR) – IV 84,1; IV Rank 100; IV Percentile 99,6. È il valore di volatilità implicita più elevato tra i titoli presenti nel gruppo.
- Merck (MRK) – IV 36,0; IV Rank 98,5; IV Percentile 99,6. Il titolo aveva già superato quota 92 a metà settimana.
- Danaher (DHR) – IV 41,7; IV Rank 92,9; IV Percentile 98,8. Anche in questo caso i livelli erano già particolarmente elevati mercoledì, con un IV Rank superiore a 97.
Anche acquistando un’opzione quando la volatilità implicita è elevata, l’investimento può perdere l’intero premio pagato, persino se il sottostante si muove nella direzione prevista.
Letture più elevate nell’area euro
- Evotec (EVTG) – IV 76,5; IV Rank 100; IV Percentile 100. I livelli erano già superiori a 90 a metà settimana.
- Fresenius Medical Care (FME) – IV 40,1; IV Rank 95,4; IV Percentile 98,8. L’IV Rank aveva raggiunto quota 100 mercoledì.
- KION Group (KGX) – IV 50,8; IV Rank 84,6; IV Percentile 94,4.
- Evonik Industries (EVK) – IV 38,9; IV Rank 100; IV Percentile 100. In crescita rispetto al 78,6 registrato mercoledì.
- Hermès (RMS) – IV 39,4; IV Rank 85,4; IV Percentile 92,5.
Tutti questi titoli presentano otto scadenze opzionali quotate e mostravano già livelli elevati di volatilità implicita due sedute prima. Anche Kesko, Webuild e Basic-Fit hanno registrato un IV Rank pari a 100, ma sono stati esclusi dall’analisi poiché dispongono di sole sei scadenze quotate. È importante ricordare che vendere opzioni in presenza di una volatilità implicita elevata non elimina il rischio: le potenziali perdite possono superare significativamente il premio incassato.
Letture più basse
- MARA Holdings (MARA) – IV 74,4; rank 0; percentile 0. Nonostante una volatilità implicita superiore a 74, il titolo si trova sul livello più basso degli ultimi dodici mesi.
- State Street SPDR S&P Metals & Mining ETF (XME) – IV 31,6; rank 0; percentile 0. Per ETF si applicano costi e oneri specifici; per maggiori dettagli consultare il pricing Saxo.
- Hugo Boss (BOSS) – IV 8,6; rank 6,8; percentile 9,5. Tra le letture più contenute del campione, con volatilità implicita a una sola cifra.
- Gerresheimer (GXI) – IV 51,2; rank 0; percentile 0. Un livello assoluto elevato che rappresenta comunque il minimo registrato nell'ultimo anno.
Micron e NVIDIA figuravano anch'esse tra le letture più basse, ma sono state escluse poiché la loro front expiry era il 12 ottobre anziché il 16 ottobre. Una volatilità implicita contenuta non rappresenta di per sé un segnale operativo: acquistare optionalità richiede comunque il pagamento di un premio soggetto a decadimento temporale e una lettura bassa non indica quando la volatilità tornerà a salire.
Quando rank e percentile divergono
- Sodexo (EXHO) – IV 33,0; rank 100; percentile 48,8. Un IV Rank ai massimi annui accompagnato da un percentile inferiore a 50 suggerisce una serie storica poco uniforme o un numero limitato di osservazioni rilevanti.
- Deutz (DEZG) – IV 51,0; rank 100; percentile 35,3. Il divario più ampio tra IV Rank e IV Percentile tra i titoli dell'area euro con almeno sette scadenze quotate.
- iShares MSCI Brazil ETF (EWZ) – IV 39,9; rank 45,0; percentile 90,1. L'IV Rank è diminuito di 55 punti nelle ultime cinque sedute, pur mantenendo un percentile molto elevato. Per ETF si applicano costi e oneri specifici; consultare il pricing Saxo.
- iShares 7–10 Year Treasury Bond ETF (IEF) – IV 7,5; rank 54,2; percentile 92,9. Anche in questo caso il percentile rimane elevato nonostante un rank vicino alla fascia mediana. Per ETF si applicano costi e oneri specifici; consultare il pricing Saxo.
Sodexo e Deutz mostrano il tipico profilo di una serie storica poco rappresentativa, in cui un IV Rank pari a 100 merita un controllo del grafico prima di trarre conclusioni. EWZ e IEF mostrano invece gli effetti di un precedente picco di volatilità: l'IV Rank appare solo moderato, ma la volatilità implicita resta superiore a quella registrata nella maggior parte delle sedute dell'ultimo anno. Un filtro basato esclusivamente su un IV Rank superiore a 50 non avrebbe individuato nessuno dei due casi.
I maggiori movimenti su cinque sedute
- SAP (SAPG) – rank 70,8; +29,5 punti; IV 46,1; percentile 88,5. Il maggiore incremento dell’IV Rank tra i titoli dell’area euro con almeno sette scadenze quotate.
- Verizon (VZ) – rank 89,2; +27,7 punti; IV 30,8; percentile 96,8. Il maggiore rialzo registrato nel campione statunitense.
- Gilead Sciences (GILD) – rank 71,4; +26,7 punti; IV 36,1; percentile 94,4.
- PepsiCo (PEP) – rank 25,5; −25,3 punti; IV 20,5; percentile 17,9. Il calo più marcato tra le singole azioni statunitensi incluse nello screening.
Lo screening non attribuisce alcun catalyst specifico a questi movimenti. Un rapido aumento o calo dell’IV Rank riflette un cambiamento nel prezzo dell’optionalità, non necessariamente un cambiamento nella direzione attesa del titolo sottostante.
Confrontare IV Rank e momentum
L'IV Rank misura quanto il premio delle opzioni sia elevato o contenuto rispetto alla propria storia recente, ma non fornisce indicazioni sulla posizione o sulla direzione del prezzo del sottostante. La griglia seguente confronta 58 ETF liquidi quotati negli Stati Uniti e nove large cap statunitensi utilizzando IV Rank e RSI a 14 giorni rilevati alla chiusura del 9 ottobre. Ogni cella riporta strategie comunemente associate a quella combinazione di volatilità implicita e momentum; si tratta di esempi a scopo illustrativo e non di raccomandazioni operative.
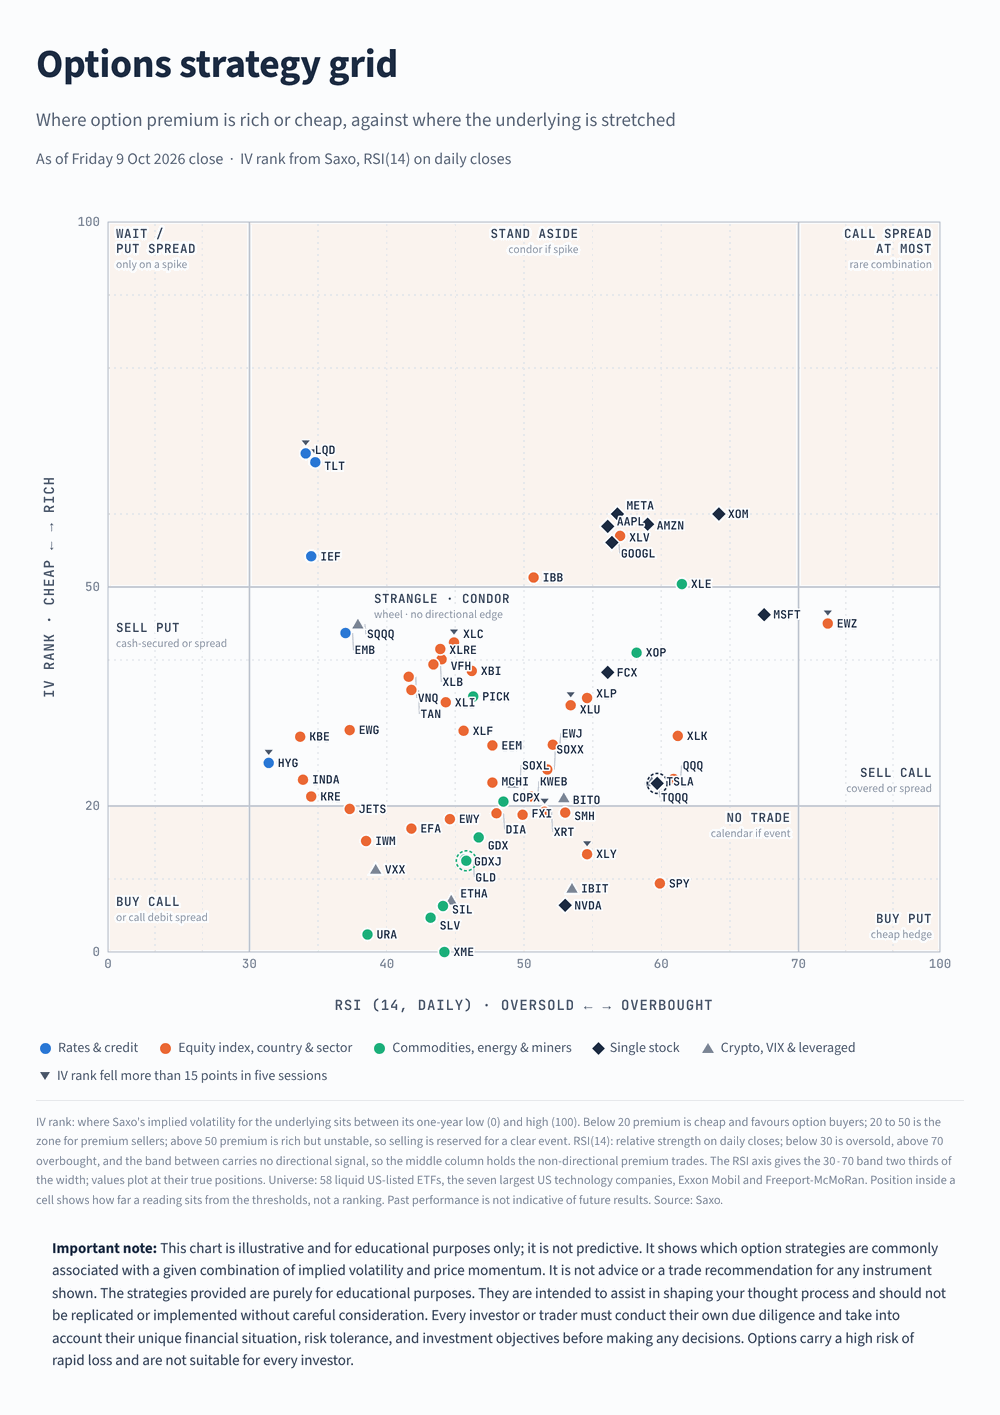 Griglia delle strategie in opzioni basata su IV Rank e RSI a 14 giorni, dati di chiusura del 9 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo.
La seconda griglia copre i componenti dell'S&P 100. Può essere letta da sinistra a destra per il momentum e dal basso verso l'alto per il premio delle opzioni. In generale, valori di IV Rank inferiori a 20 indicano premi relativamente contenuti e sono spesso associati a strategie orientate all'acquisto di optionalità, mentre livelli superiori a 50 segnalano premi più elevati e richiedono particolare attenzione, soprattutto in assenza di un catalyst ben definito. La fascia intermedia tende invece a fornire indicazioni meno nette. T-Mobile US, Charter Communications, Verizon, AT&T e Comcast si collocano tutte nella cella in alto a sinistra, con IV Rank compreso tra 70 e 100 e RSI inferiore a 30. La combinazione di premi elevati e condizioni di ipervenduto sul prezzo può essere coerente con una fase di forte pressione sul settore, senza che ciò consenta di individuare una causa specifica. (Fonti: Saxo, TradingView. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo.) I prodotti a leva, inversi e legati alla volatilità presenti nella prima griglia sono strumenti complessi che comportano un elevato rischio di perdita rapida del capitale investito e non sono adatti a tutti gli investitori.
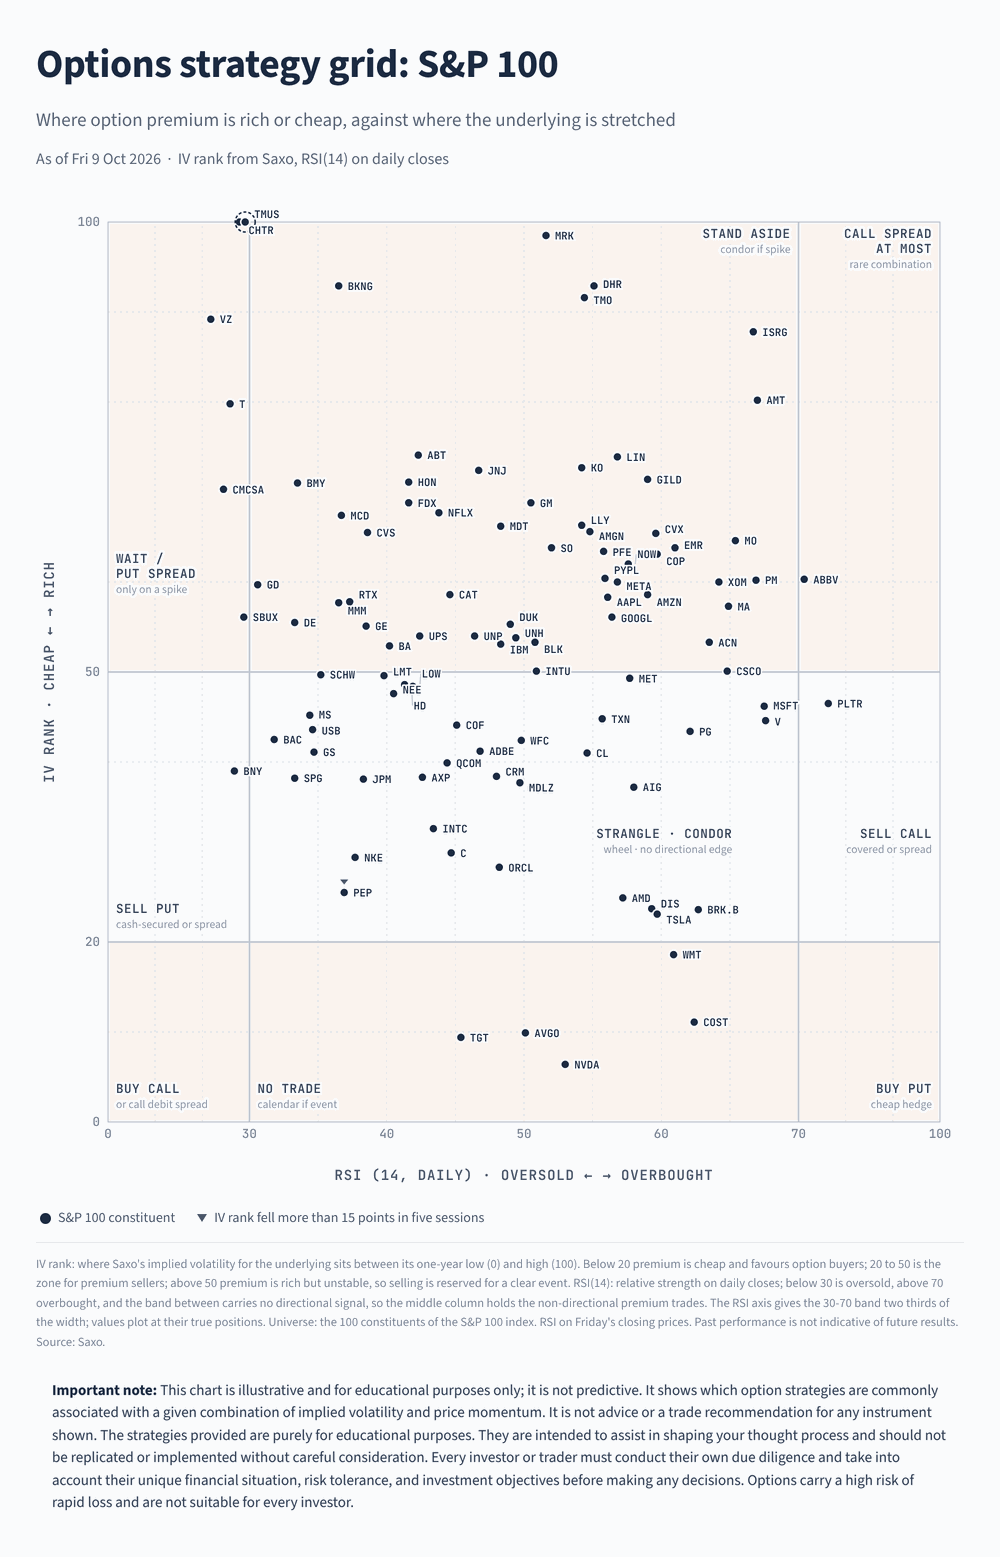 Griglia delle strategie in opzioni per l'S&P 100 basata su IV Rank e RSI a 14 giorni, dati di chiusura del 9 ottobre 2026. Le performance passate non sono indicative di risultati futuri. Dati a solo scopo illustrativo e non predittivo. Fonte: Saxo.
Cosa non mostra lo screening
Tre limiti meritano attenzione prima di utilizzare queste letture. I dati si riferiscono a una singola chiusura e una chain di opzioni può riprezzarsi rapidamente già nella seduta successiva. Alcuni sottostanti quotano inoltre una front expiry a pochi giorni di distanza, con una volatilità implicita generalmente più sensibile e meno comparabile rispetto a quella di scadenze più lunghe. Infine, un IV Rank calcolato su dodici mesi può essere influenzato da eventi estremi: uno spike registrato un anno prima può ampliare il range storico e comprimere le letture osservate in seguito.
Considerazioni finali
Uno screening come questo aiuta a distinguere due concetti spesso confusi: quanto un mercato sta effettivamente oscillando e quanta volatilità sia già incorporata nei prezzi delle opzioni.
IV Rank e IV Percentile possono essere utilizzati efficacemente come strumenti di selezione preliminare. Più che fornire segnali operativi, aiutano a individuare i sottostanti che meritano un'analisi più approfondita della chain, dove elementi come spread denaro-lettera, open interest, liquidità ed eventi in calendario diventano determinanti.
Le opzioni comportano un elevato rischio di perdita rapida del capitale investito e non sono adatte a tutti gli investitori. Qualsiasi decisione di investimento dovrebbe tenere conto degli obiettivi personali, della situazione finanziaria e della propensione al rischio dell'investitore.
Le performance passate non sono indicative di risultati futuri. L'autore detiene posizioni in MARA Holdings (MARA) e iShares MSCI Brazil ETF (EWZ), entrambi citati in questo articolo, e non detiene posizioni negli altri strumenti menzionati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
|