Accedi a tutte le piattaforme da un solo conto

Midterm USA: forti oscillazioni, ma l’S&P 500 torna al punto di partenza
Opzioni
Riassunto: il giorno dopo i Midterm USA, l’S&P 500 (SPX, XSP) è salito oltre quanto prezzato dal mercato delle opzioni, per poi chiudere la settimana vicino al punto di partenza. Gli esempi della scorsa settimana mostrano perché il piano di uscita potrebbe aver contato più dell’esito del voto.
Le opzioni avevano prezzato una settimana elettorale tranquilla e l’indice ha effettivamente chiuso vicino alla parità, ma solo dopo ampie oscillazioni nel corso della settimana.
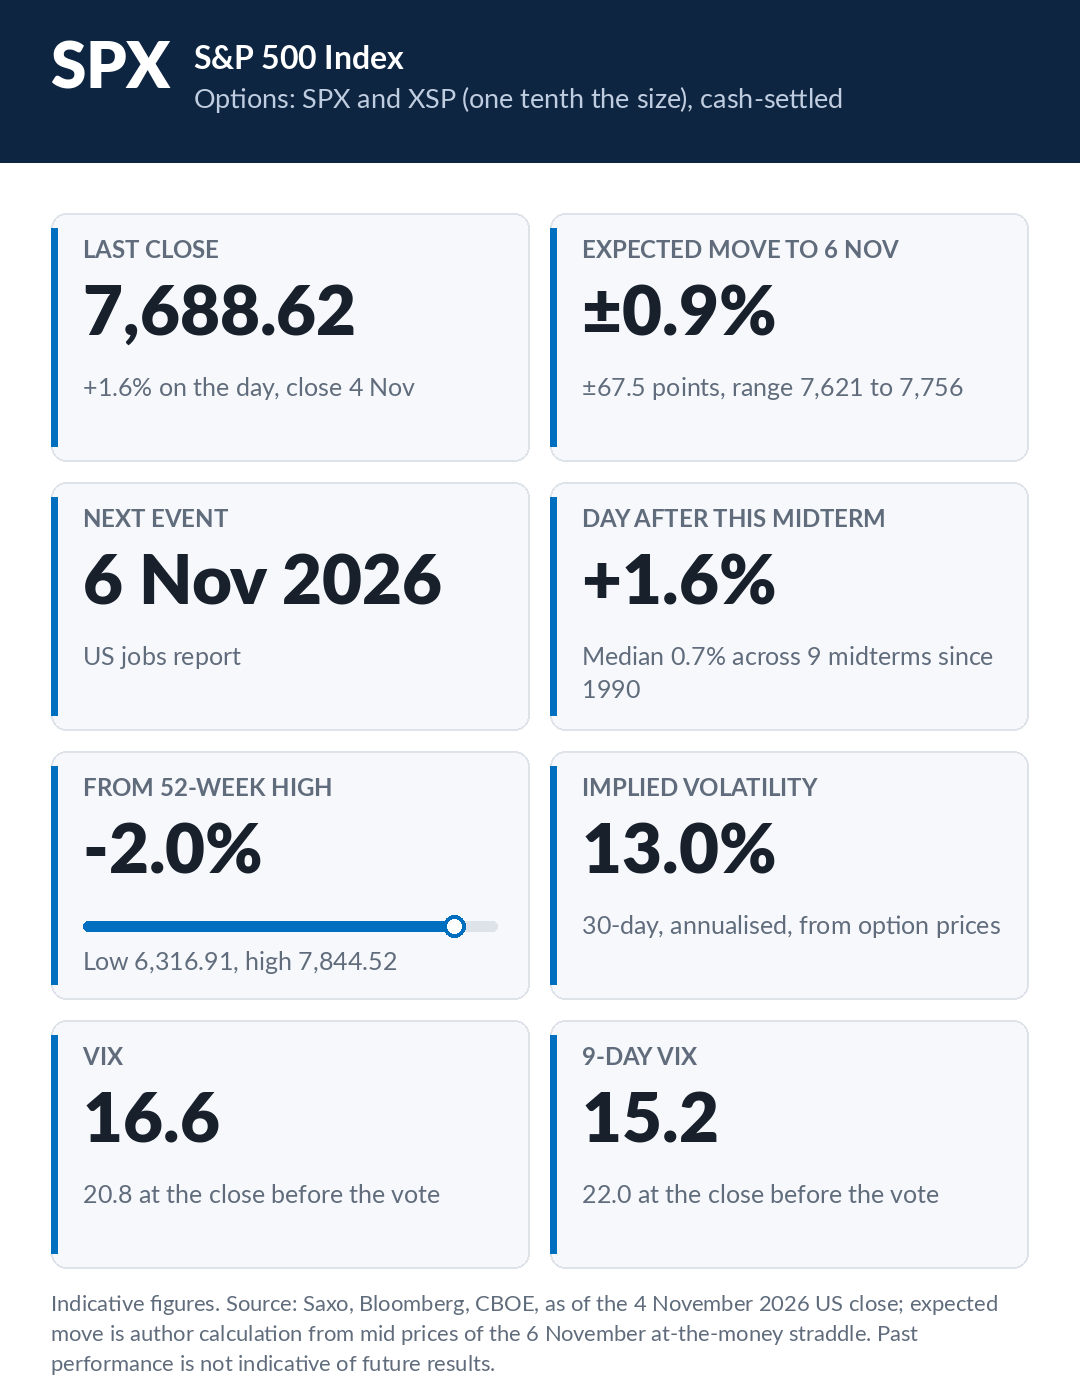
Informazioni chiave sull’S&P 500. Dati indicativi. Fonte: Saxo, Bloomberg, CBOE, al 4 novembre 2026. I risultati passati non sono indicativi di risultati futuri.
L'articolo della scorsa settimana si chiedeva se le opzioni avessero ragione a prezzare i Midterm USA come un evento tranquillo. La maggior parte dei voti è stata ora conteggiata e la risposta non è univoca.
L’Associated Press ha proiettato il risultato che molti si attendevano: il controllo democratico sia della Camera sia del Senato. La prima reazione del mercato, mercoledì, è stata più ampia rispetto a quella di una seduta ordinaria, ma nell’arco della settimana l’indice ha chiuso vicino al punto di partenza. Il percorso, però, è stato tutt’altro che lineare, con ampie oscillazioni durante la settimana. Proprio la distanza tra il punto di arrivo e il percorso seguito dal mercato rappresenta uno degli aspetti più rilevanti per chi opera con le opzioni.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Cosa ha consegnato il voto
L’Associated Press ha proiettato il controllo democratico del Senato nella notte elettorale e quello della Camera nelle prime ore di mercoledì. Due sfide per il Senato, in Alaska e Mississippi, erano ancora in fase di conteggio mercoledì. Si trattava dello scenario considerato più probabile dai mercati predittivi e quindi, almeno in parte, già incorporato nei prezzi.
Come ha reagito l'indice
Mercoledì l’S&P 500 è salito di circa l’1,6%, un movimento superiore a quello prezzato dalle opzioni per il giorno delle elezioni e più che doppio rispetto alla variazione media registrata il giorno successivo ai Midterm USA. Il rialzo è stato comunque più contenuto rispetto ai movimenti osservati dopo le due precedenti elezioni di metà mandato. Alla seduta hanno contribuito anche altri fattori, tra cui gli utili societari, il calo dei prezzi del petrolio e la discesa dei rendimenti obbligazionari. Il movimento dell’indice non può quindi essere attribuito esclusivamente all’esito del voto. Fonte: Saxo, Bloomberg, CBOE. I risultati passati non sono indicativi di risultati futuri.
Considerando invece l’intero periodo, dalla chiusura di giovedì scorso a quella di mercoledì, l’indice ha registrato solo una lieve flessione, rimanendo ampiamente all’interno dell’intervallo prezzato dalle opzioni. Guardando soltanto al punto di partenza e a quello di arrivo, la settimana sarebbe sembrata tranquilla. Il percorso racconta però una storia diversa.
Il percorso della settimana
L’indice è sceso bruscamente il giorno della pubblicazione dell’articolo della scorsa settimana, ha perso ulteriore terreno lunedì e ha recuperato solo in parte nel giorno del voto. Nel frattempo, la volatilità è aumentata: il VIX è salito sopra quota 20 in vista delle elezioni, per poi scendere sotto il livello di partenza una volta noti i risultati. Fonte: Saxo, Bloomberg, CBOE.
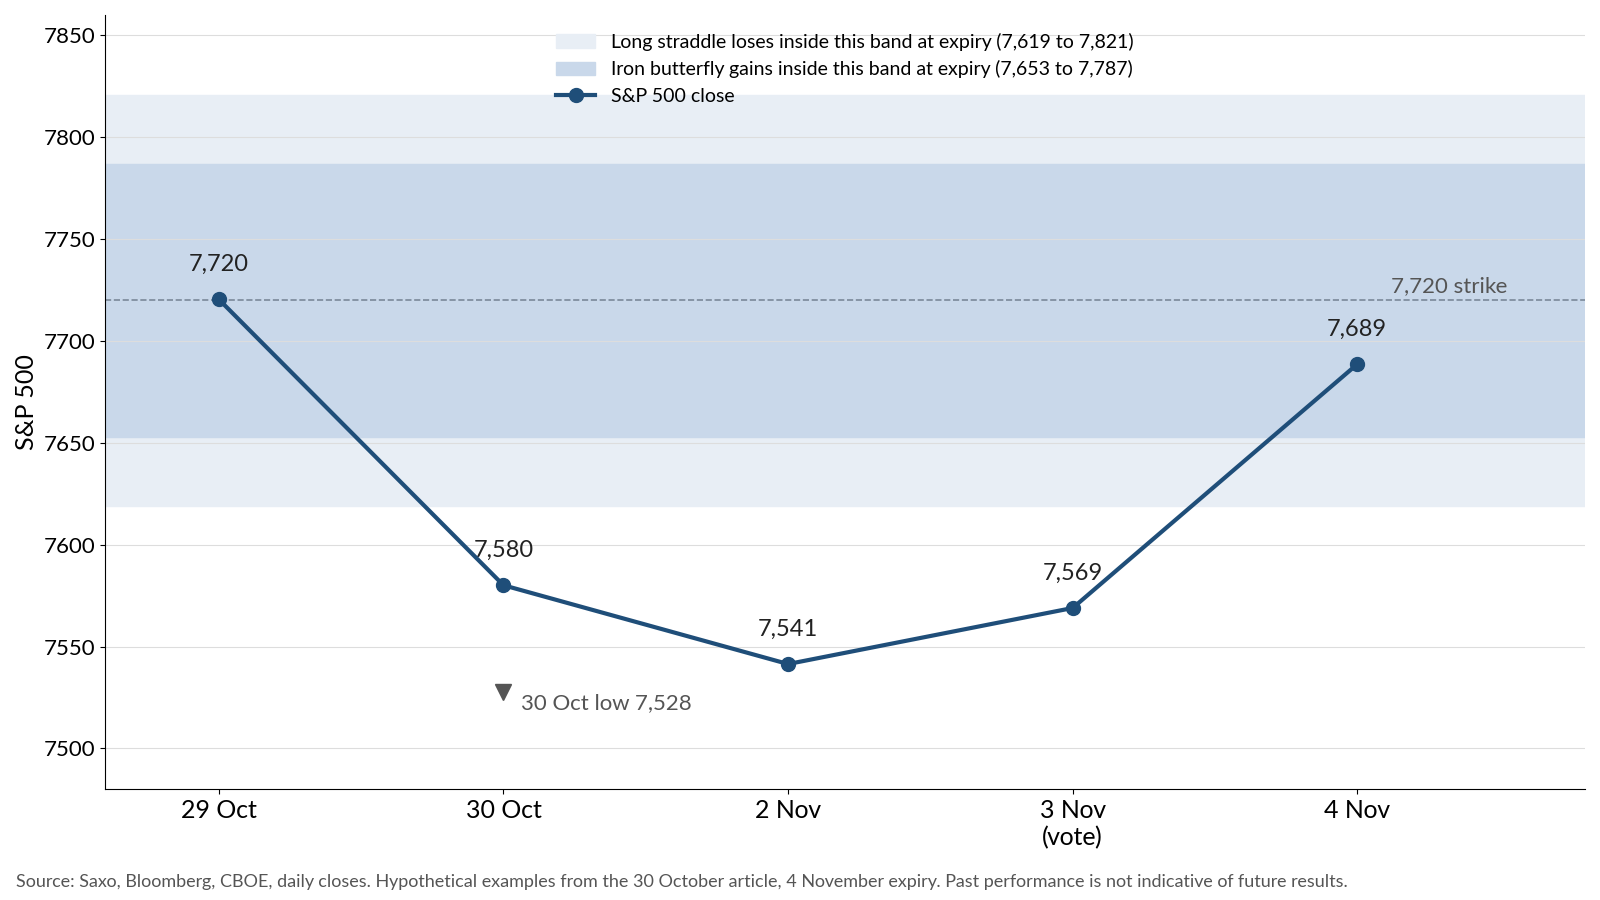
Chiusure giornaliere dell’S&P 500 dal 29 ottobre al 4 novembre 2026, con il minimo intraday del 30 ottobre e gli intervalli a scadenza dei due esempi ipotetici del 4 novembre. I risultati passati non sono indicativi di risultati futuri; le cifre sono illustrative e non predittive. Fonte: Saxo, Bloomberg, CBOE.
Le opzioni avevano in gran parte ragione sulla destinazione, ma hanno sottostimato la volatilità del percorso. È proprio questa differenza che sembra aver determinato l’esito diverso dei due esempi della scorsa settimana.
Gli esempi della scorsa settimana: situazione alla chiusura di mercoledì
Gli esempi riportati di seguito hanno finalità esclusivamente illustrative e non costituiscono raccomandazioni di trading.
I due esempi con scadenza 4 novembre sono giunti a scadenza alla chiusura di mercoledì, con l’indice a 7.688,62 punti; lo spread di put scade invece venerdì. I risultati riportati sono ipotetici e non si riferiscono a operazioni effettivamente eseguite né rappresentano risultati storici reali. I calcoli utilizzano i prezzi indicativi riportati nell’articolo della scorsa settimana, al lordo di costi e commissioni. Eventuali prezzi di esecuzione effettivi sarebbero stati diversi.
Iron butterfly, 7.620 / 7.720 / 7.820 (credito di 67,00 punti)
- Alla scadenza solo la put 7.720 aveva valore, circa 31,38 punti
- Risultato: un guadagno di circa USD 3.562 per contratto (ipotetico, prima dei costi, a scopo didattico)
- Guadagno massimo possibile: USD 6.700 (ipotetico, a scopo didattico)
- Perdita massima possibile: USD 3.300 (ipotetico, a scopo didattico)
- Lungo il percorso: alla chiusura di martedì, prima che i risultati fossero noti, valeva circa 83 punti contro i 67,00 incassati, una perdita non realizzata di circa USD 1.600 (ipotetico, a scopo didattico)
Long straddle, call e put 7.720 (debito di 100,90 punti)
- Alla scadenza lo straddle valeva gli stessi 31,38 punti della put
- Risultato: una perdita di circa USD 6.952 per contratto (ipotetico, prima dei costi, a scopo didattico)
- Perdita massima possibile: USD 10.090 (ipotetico, a scopo didattico)
- Guadagno massimo possibile: illimitato (ipotetico, a scopo didattico)
- Lungo il percorso ha mostrato un ampio guadagno non realizzato, trattato nella sezione successiva
Put spread, 6 novembre, 7.625 / 7.525 (debito di 20,15 punti)
- Ancora aperto fino a venerdì; alla chiusura di mercoledì valeva circa 9,30 punti al prezzo medio, una perdita non realizzata di circa USD 1.085 per contratto (ipotetico, a scopo didattico)
- Alla chiusura di martedì, prima che i risultati fossero noti, valeva circa 46 punti, più del doppio del suo costo, un guadagno non realizzato di circa USD 2.600 (ipotetico, a scopo didattico)
- Perdita massima: USD 2.015 fino alla scadenza di venerdì (ipotetico, a scopo didattico)
- Guadagno massimo possibile: USD 7.985 fino alla scadenza di venerdì (ipotetico, a scopo didattico)
Fonte: Saxo, Bloomberg, CBOE, prezzi di chiusura e di regolamento al 4 novembre 2026; calcoli dell’autore. I risultati passati non sono indicativi di risultati futuri. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e alla sede; verificare le tariffe applicabili prima di aprire una posizione.
Dove i profit target hanno fatto la differenza
L’articolo della scorsa settimana indicava un profit target per ciascun esempio: per lo straddle, quando il suo valore fosse aumentato di circa il 50% rispetto al costo iniziale; per la butterfly, una volta raggiunto circa un quarto del profitto massimo. Guardando a quanto accaduto durante la settimana, la gestione dell’uscita potrebbe aver inciso più dell’esito del voto.
Lo straddle ha raggiunto il target nel pomeriggio in cui è stato pubblicato l’articolo, quando l’indice è sceso bruscamente, e si trovava ancora sopra quel livello alla chiusura di martedì, prima che fossero noti i risultati elettorali. Sulla base di questi valori ipotetici, una posizione chiusa al raggiungimento del target avrebbe registrato un guadagno di circa 5.045 USD per contratto prima dei costi, anziché la perdita osservata alla scadenza. L’intero debito di 10.090 USD sarebbe tuttavia rimasto a rischio fino alla chiusura della posizione (ipotetico, a scopo didattico). Nessuna operazione reale è stata eseguita e, nella pratica, prezzi di esecuzione, spread e costi avrebbero inciso sul risultato. Mantenere la posizione fino alla scadenza avrebbe richiesto che il movimento dell’indice persistesse fino alla chiusura di mercoledì, cosa che non si è verificata.
Il target della butterfly è stato invece raggiunto solo mercoledì, quando il premio legato all’incertezza elettorale si è ridotto. Fino a quel momento, la strategia era rimasta in perdita per gran parte della settimana. Per una strategia basata sulla vendita di premio, il dimensionamento della posizione deve tenere conto anche delle perdite non realizzate che possono emergere prima della scadenza, considerando che la perdita massima rimaneva pari a 3.300 USD per contratto (ipotetico, a scopo didattico).
Una sola settimana non consente di trarre conclusioni generali. In condizioni di mercato differenti, gli stessi profit target avrebbero potuto produrre risultati meno favorevoli. I risultati passati non sono indicativi di risultati futuri. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e alla sede; verificare le tariffe applicabili prima di aprire una posizione.
Cosa prezzano ora le opzioni
Alla chiusura di mercoledì, le opzioni con scadenza venerdì prezzavano un movimento di circa lo 0,9% in entrambe le direzioni, in una finestra che comprende anche la pubblicazione del report sull’occupazione USA di venerdì. La volatilità implicita a 30 giorni è inoltre tornata sui livelli precedenti all’aumento del premio legato all’incertezza elettorale. Fonte: Saxo, Bloomberg, CBOE. Il premio elettorale sembra quindi essersi in gran parte riassorbito, mentre l’attenzione del mercato torna a concentrarsi sui dati macroeconomici e sugli utili societari. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
Considerazioni finali
Sulla base delle proiezioni dell’AP, i Midterm USA hanno prodotto l’esito che molti si attendevano e l’indice ha chiuso la settimana vicino al livello di partenza. Le opzioni hanno quindi prezzato in modo relativamente accurato il punto di arrivo, ma non l’ampiezza delle oscillazioni registrate durante il percorso. Proprio queste oscillazioni hanno contribuito a determinare l’esito dei diversi esempi ipotetici analizzati la scorsa settimana.
L’esperienza della settimana evidenzia quindi l’importanza del piano di uscita nella gestione di una strategia in opzioni, soprattutto in presenza di eventi capaci di generare forti oscillazioni intraday. La struttura più appropriata dipende comunque dallo scenario considerato, dalla tolleranza al rischio e dai prezzi disponibili sul mercato in quel momento. Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti menzionati in questo articolo. L’autore è tenuto ad attendere almeno 24 ore dalla pubblicazione prima di negoziare gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Midterm USA: le opzioni prezzano un mercoledì tranquillo. E se il mercato si sbagliasse? | 30 Oct 2026 IV Rank: come interpretarlo e quali sono i suoi limiti | 11 Sep 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 April 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 Mar 2026 |