Accedi a tutte le piattaforme da un solo conto

Trimestrale SAP: strategie in opzioni tra ribassi e rialzi
Opzioni 10 minutes to read

Riassunto: SAP pubblicherà i risultati il 21 ottobre 2026, dopo un rialzo del 57% da luglio. Due diversi scenari per gli investitori: acquistare a un prezzo più basso o gestire una posizione già in portafoglio attraverso strategie in opzioni.
Prima della pubblicazione dei risultati, le opzioni tendono a essere più costose del solito. Questo sovrapprezzo rappresenta il “compenso” incassato da chi le vende.
SAP pubblicherà i risultati del terzo trimestre 2026 mercoledì 21 ottobre 2026 alle 22:05, dopo la chiusura di Xetra (Fonte: SAP Investor Relations, al 15 ottobre 2026). Dal precedente report di luglio, il titolo è salito di circa il 57%, raggiungendo EUR 201,55 (Fonte: Saxo, al 15 ottobre 2026, 16:43 CEST). Le performance passate non sono indicative di risultati futuri.
Le sedute in concomitanza con la pubblicazione dei risultati sono state spesso caratterizzate da movimenti significativi per SAP: negli ultimi otto report, la variazione assoluta dal giorno precedente a quello successivo alla pubblicazione è stata in media di circa il 4,4%. I movimenti più ampi si sono verificati in entrambe le direzioni: +10,6% nell’aprile 2025 e –16,1% nel gennaio 2026, quando la crescita del cloud aveva deluso (Fonte: dati prezzo Saxo; SAP Q4 2025 quarterly statement). Le performance passate non sono indicative di risultati futuri. Per chi detiene già azioni SAP o sta valutando un possibile ingresso, le opzioni possono consentire di definire in anticipo specifici livelli di prezzo e costruire una strategia coerente con diversi scenari di mercato.
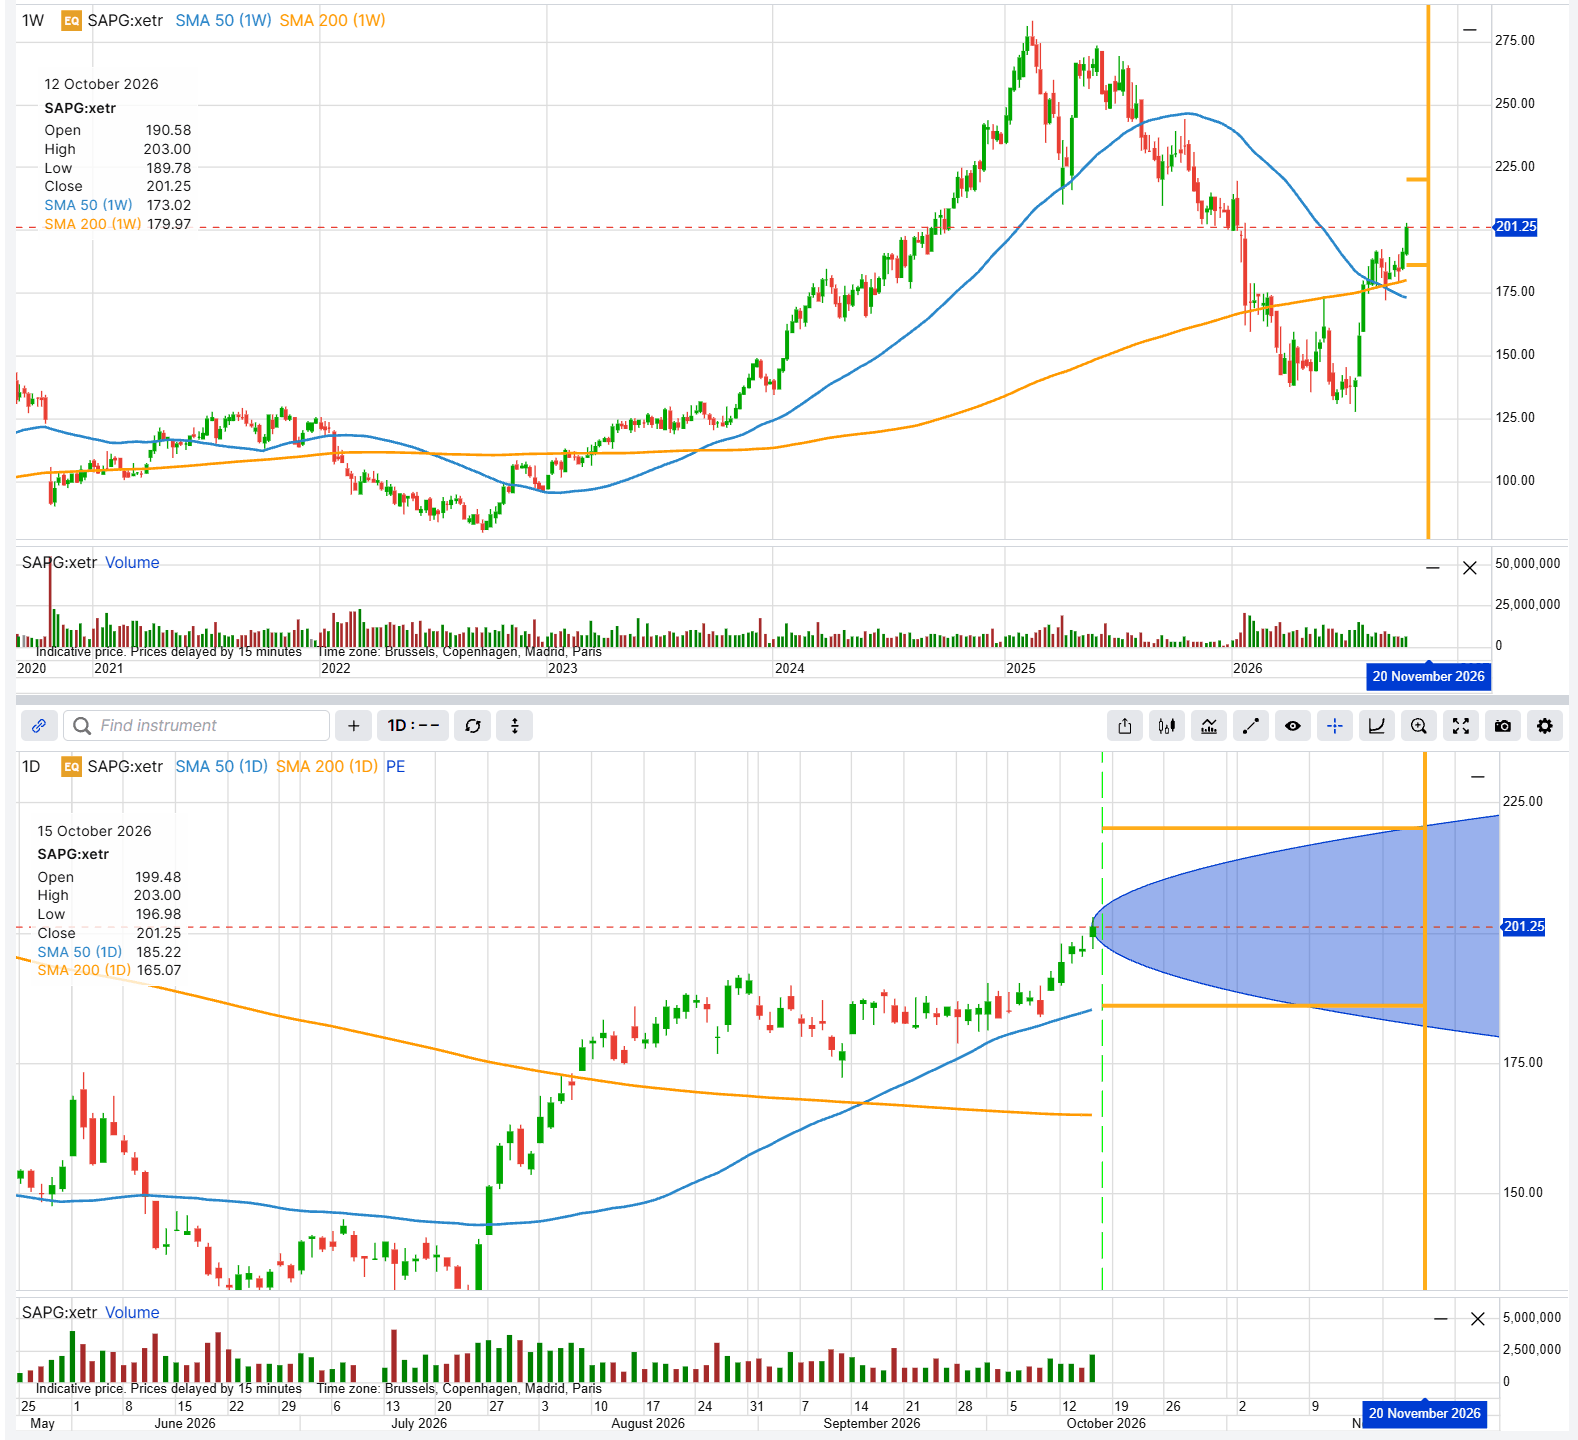 Grafici weekly e daily di SAP, con strike a 186 e 220 e scadenza al 20 novembre 2026. L’area ombreggiata rappresenta l’intervallo di prezzo proiettato dalla piattaforma. A scopo esclusivamente illustrativo e didattico, non costituisce una previsione sull’andamento futuro del titolo. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader, prezzi indicativi al 15 ottobre 2026.
Cosa sta prezzando il mercato delle opzioni
I prezzi delle opzioni possono offrire un’indicazione dell’ampiezza del movimento atteso dal mercato. Una stima approssimativa si ottiene sommando il prezzo della call at-the-money e quello della put at-the-money con la prima scadenza successiva alla pubblicazione dei risultati e rapportando il totale al prezzo del titolo. Per SAP, il calcolo indica un movimento atteso di circa il 7,5% in entrambe le direzioni, quasi il doppio rispetto alla reazione media registrata in occasione degli ultimi otto report. Il riferimento è alle azioni SAP quotate negli Stati Uniti, con scadenza due giorni dopo la pubblicazione dei risultati: call USD 8,85 + put USD 8,05 = USD 16,90, a fronte di un prezzo del titolo di USD 226,28 (Fonte: Saxo, prezzi indicativi, al 15 ottobre 2026, 16:43 CEST).
Su Xetra, questo movimento corrisponderebbe indicativamente a un intervallo compreso tra EUR 186 e EUR 217. Gli esempi riportati di seguito collocano gli strike in prossimità o appena oltre gli estremi di questo intervallo.
In vista della pubblicazione dei risultati, una parte del premio delle opzioni SAP riflette l’incertezza associata all’evento. Dopo la diffusione dei dati, la volatilità implicita tende a diminuire e, di conseguenza, anche questa componente del premio può ridursi rapidamente, persino in presenza di movimenti contenuti del titolo. Questo fenomeno è noto come “IV crush”, ovvero il calo della volatilità implicita. Chi vende l’opzione incassa il premio in anticipo, ma si espone al rischio di movimenti significativi del sottostante, come il –16,1% registrato nel gennaio 2026. Gli esiti futuri sono incerti e possono comportare perdite. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Perché la scadenza del 20 novembre
Gli esempi utilizzano le opzioni mensili standard su SAP negoziate su Eurex, con scadenza venerdì 20 novembre 2026: ogni contratto rappresenta 100 azioni, è denominato in EUR ed è di tipo americano. È disponibile anche una scadenza settimanale Eurex al 23 ottobre, ma al 15 ottobre le put presentavano un open interest nullo e quotazioni poco rappresentative di una tipica settimana di pubblicazione dei risultati (Fonte: Saxo). La scadenza di novembre presenta invece open interest su entrambi gli strike e consente di utilizzare opzioni Eurex sulle azioni detenute su Xetra, anziché opzioni quotate negli Stati Uniti. Il compromesso è una maggiore esposizione ai normali movimenti di mercato per circa un mese aggiuntivo, a fronte di un periodo più lungo in cui il time decay (theta), ovvero la perdita di valore temporale dell’opzione con l’avvicinarsi della scadenza, può agire a favore del venditore.
Per chi vuole acquistare SAP a un prezzo più basso: cash‑secured put con strike 186
Vendere una put “cash-secured” significa assumersi l’impegno di acquistare 100 azioni al prezzo di esercizio qualora SAP si trovi al di sotto di tale livello alla scadenza. In cambio, il venditore incassa subito un premio e mantiene la liquidità necessaria per l’eventuale acquisto. L’ipotesi alla base della strategia è essere interessati a detenere SAP, ma a un prezzo inferiore rispetto agli attuali EUR 201,55.
Esempio ipotetico a fini esclusivamente educativi e illustrativi; non costituisce consulenza né una raccomandazione di investimento.
Esempio di struttura (illustrativo, non una raccomandazione)
- Vendita di 1 put SAP con scadenza 20 novembre 2026 e strike 186 a circa EUR 3,87 (denaro 3,57; lettera 4,18), con SAP a EUR 201,55
- Premio incassato: circa EUR 387, a fronte di circa EUR 18.600 di liquidità accantonata
- Delta: –0,24
- Prezzo di carico effettivo in caso di assegnazione: EUR 182,13, circa il 9,6% al di sotto del prezzo corrente
- Profitto massimo: EUR 387 (ipotetico); perdita massima: EUR 18.213 (ipotetica) nell'eventualità che SAP scenda a zero
- Fonte: Saxo, prezzi indicativi, al 15 ottobre 2026, 16:43 CEST
Perché 186: lo strike si colloca in prossimità del limite inferiore dell’intervallo di prezzo implicito nelle opzioni in vista della trimestrale. Tale intervallo rappresenta una stima basata sui prezzi delle opzioni e non costituisce una previsione: movimenti più ampi restano possibili, come dimostra il calo del 16,1% registrato nel gennaio 2026. Nell’ipotesi di un prezzo del titolo invariato dopo la pubblicazione dei risultati, la contrazione della volatilità implicita potrebbe ridurre il valore della put. Un movimento significativo al ribasso potrebbe invece determinarne un aumento (Fonte: stima basata su prezzi Saxo, al 15 ottobre 2026).
Rischio: il premio di circa EUR 387 rappresenta il profitto massimo della strategia, indipendentemente dall’eventuale rialzo del titolo. Al di sotto del break-even di EUR 182,13, le perdite aumentano con il calo del sottostante e, nello scenario estremo in cui SAP scenda a zero, la perdita ipotetica raggiungerebbe EUR 18.213. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori. Si applicano costi per contratto; consulta le commissioni di Saxo Italia.
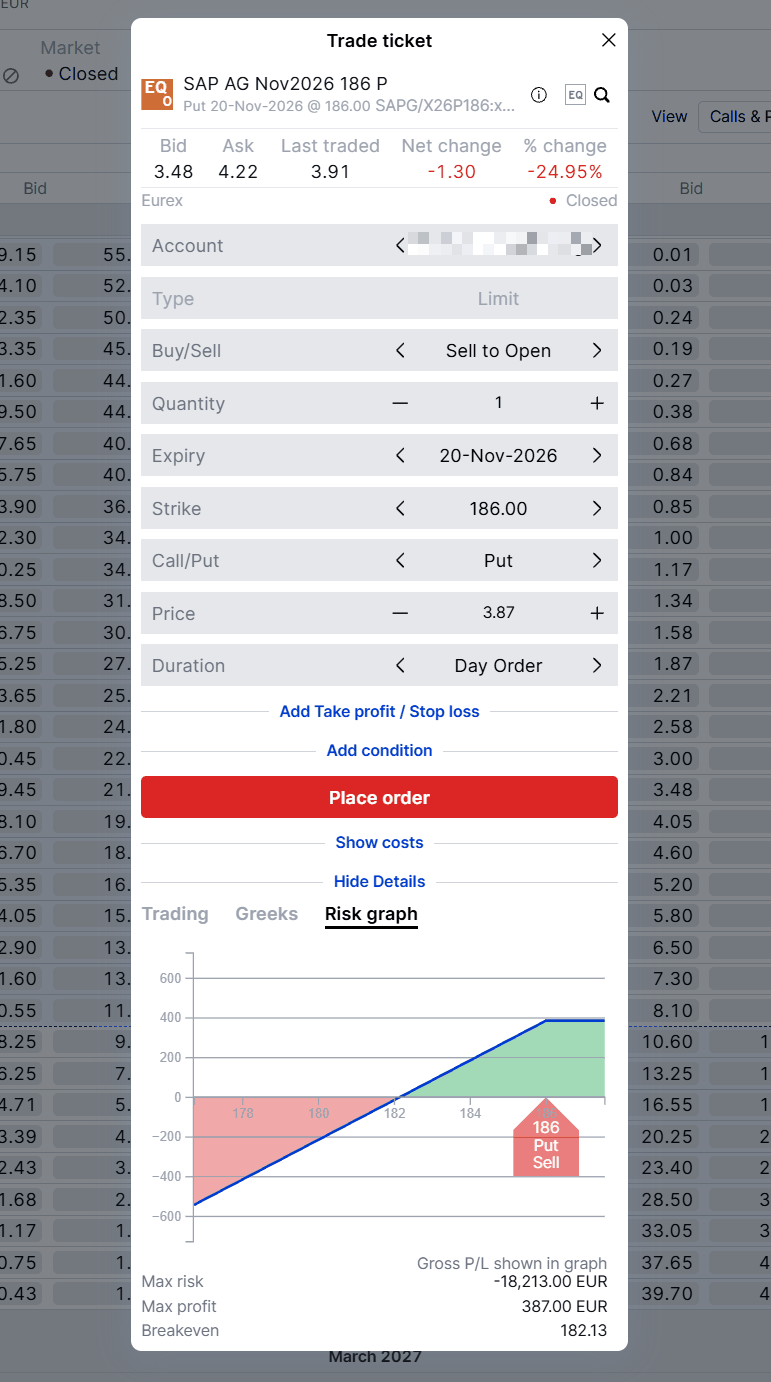
Dettaglio della put con strike 186 nel ticket SaxoTrader, con grafico rischio/rendimento, rischio e profitto massimi e break-even. Esempio ipotetico a fini educativi e illustrativi. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader, al 15 ottobre 2026.
Per chi detiene già SAP: covered call con strike 220
Vendere una covered call significa vendere una call su azioni già detenute in portafoglio, assumendo l’obbligo di cedere 100 azioni al prezzo di esercizio qualora l’opzione venga esercitata. In cambio, il venditore incassa subito un premio. In questo esempio, dopo il rialzo del 57% registrato da luglio, lo strike viene fissato a un livello superiore rispetto al prezzo corrente del titolo.
Esempio ipotetico a fini esclusivamente educativi e illustrativi; non costituisce consulenza né una raccomandazione di investimento.
Esempio di struttura (illustrativo, non una raccomandazione)
- Detenzione di 100 azioni SAP e vendita di 1 call SAP con scadenza 20 novembre 2026 e strike 220 a circa EUR 3,71 (denaro 3,38; lettera 4,04), con SAP a EUR 201,55
- Premio incassato: circa EUR 371, pari a circa l’1,8% del controvalore di EUR 20.155
- Delta: 0,27
- Prezzo di vendita effettivo in caso di assegnazione: EUR 223,71, circa l’11,0% sopra il prezzo corrente
- Profitto massimo combinato a scadenza: circa EUR 2.216 (ipotetico) con SAP a EUR 220 o oltre; perdita massima: circa EUR 19.784 (ipotetica) nell’eventualità che SAP scenda a zero
- Fonte: Saxo, prezzi indicativi, al 15 ottobre 2026, 16:43 CEST
Perché 220: lo strike si colloca al di sopra del limite superiore dell’intervallo di prezzo implicito nelle opzioni in vista della trimestrale. Tale intervallo rappresenta una stima e non una previsione e può essere superato. Tra gli ultimi otto report, movimenti al rialzo del 10,6% nell’aprile 2025 e del 9,3% nel luglio 2026 avrebbero portato il titolo oltre questo livello, partendo dal prezzo utilizzato nell’esempio.
Rischio: la covered call mantiene sostanzialmente il rischio di ribasso associato al possesso delle azioni, parzialmente compensato dal premio incassato. Una flessione del 16,1%, analoga a quella registrata nel gennaio 2026, corrisponderebbe a una diminuzione di circa EUR 3.245 del valore di 100 azioni rispetto al prezzo utilizzato nell’esempio, a fronte di circa EUR 371 di premio incassato. In caso di rialzo, invece, il guadagno della posizione è limitato perché, oltre EUR 220, l’aumento di valore delle azioni è compensato dall’obbligo derivante dalla call venduta. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori. Si applicano costi per contratto; consulta le commissioni di Saxo Italia.
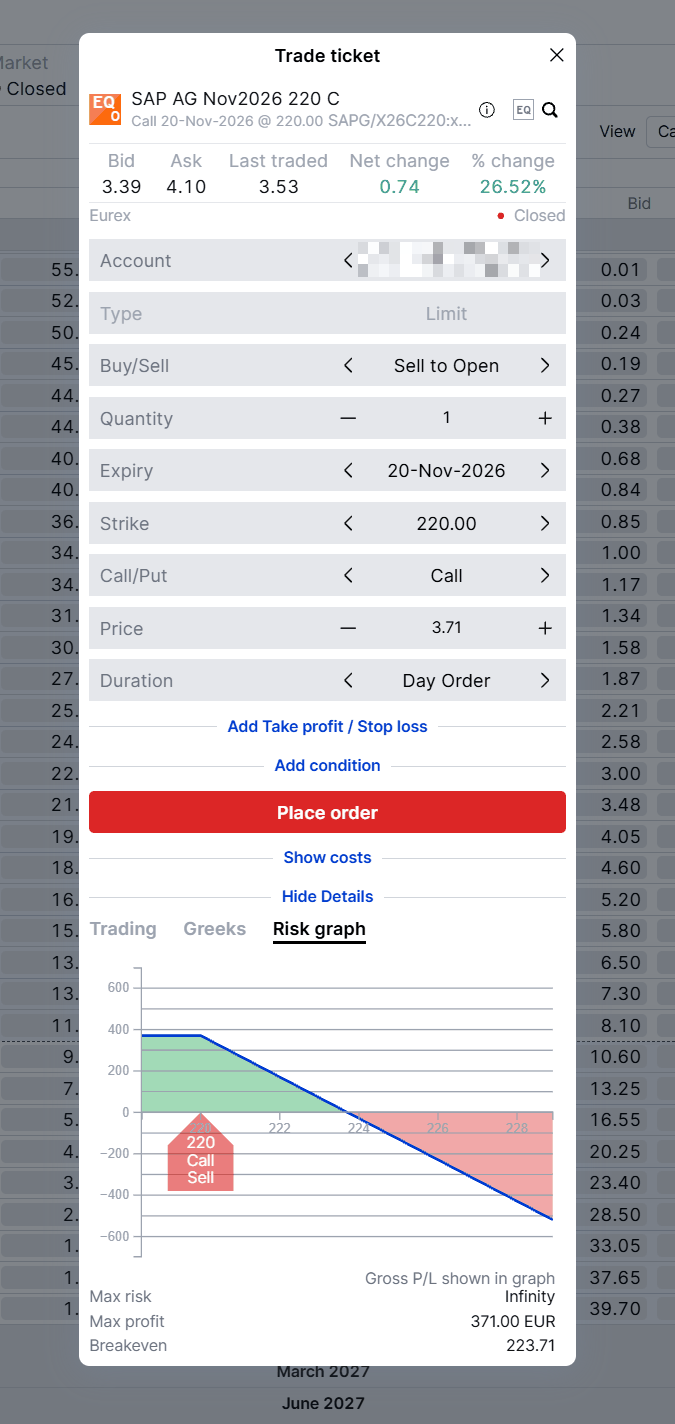
Il ticket mostra la call senza la copertura delle azioni e, di conseguenza, indica un rischio illimitato. Nell’esempio di covered call, la posizione prevede invece la detenzione di 100 azioni SAP a copertura della call venduta. Resta il rischio di ribasso legato al possesso del titolo. Esempio ipotetico a fini educativi e illustrativi. Le performance passate non sono indicative di risultati futuri. Fonte: SaxoTrader, al 15 ottobre 2026.
E se nessuno dei due scenari è adatto?
Entrambi gli esempi presuppongono una disponibilità a detenere SAP, al prezzo attuale o a un livello più basso. Dopo il rialzo del 57%, tuttavia, un investitore potrebbe attendersi una correzione significativa. In questo scenario, la cash-secured put potrebbe non essere coerente con le sue aspettative, poiché il premio di circa EUR 387 offrirebbe una protezione limitata di fronte a un forte ribasso del titolo. Chi detiene già SAP potrebbe invece valutare alternative come ridurre l’esposizione o acquistare una protective put, sostenendo in questo caso il costo del premio.
Vale anche lo scenario opposto. Chi si attende un rialzo significativo potrebbe ritenere poco adatta una covered call, perché la vendita della call limita il potenziale guadagno oltre lo strike. Anche mantenere invariata la propria posizione può rappresentare una scelta. Quelli illustrati sono soltanto esempi di possibili strutture: le opzioni consentono di costruire diverse strategie, dalle protective put agli spread, ciascuna caratterizzata da un diverso profilo di rischio, rendimento potenziale e costo.
Prima di inserire un'operazione, è importante verificare:
- lo spread denaro/lettera: le opzioni SAP su Eurex possono presentare spread ampi e l’esecuzione al prezzo denaro può ridurre il premio effettivamente incassato
- l’open interest sullo strike e sulla scadenza selezionati
- la tempistica della pubblicazione dei risultati: SAP comunicherà i dati dopo la chiusura di Xetra del 21 ottobre, quindi la reazione del mercato sarà visibile nella seduta del 22 ottobre
- le commissioni applicabili per contratto (Fonte: le commissioni sulle opzioni quotate di Saxo Italia)
- che la liquidità necessaria sia effettivamente accantonata: “cash-secured” descrive la struttura della strategia, mentre il margine richiesto dalla piattaforma può essere inferiore
- un piano di gestione della posizione definito prima della pubblicazione dei risultati
Nota sul rischio di assegnazione: le opzioni SAP su Eurex sono di tipo americano e possono quindi essere esercitate prima della scadenza. Di conseguenza, chi vende un’opzione può essere soggetto ad assegnazione anticipata.
Considerazioni finali
I due esempi interpretano la stessa logica da due prospettive diverse: con la cash-secured put si definisce un prezzo più basso al quale si è disposti ad acquistare SAP, mentre con la covered call si stabilisce un prezzo più alto al quale si è disposti a vendere le azioni già detenute. In entrambi i casi, il premio incassato riflette anche l’incertezza legata alla pubblicazione dei risultati. La posizione può inoltre essere chiusa prima della scadenza qualora cambino le aspettative di mercato, tenendo conto dei prezzi disponibili e dei relativi costi.
Nessuna delle due strategie, tuttavia, elimina il rischio di un movimento significativo del titolo. La vendita di opzioni in un contesto come questo presuppone quindi la disponibilità ad assumersi le conseguenze dell’eventuale assegnazione: acquistare SAP allo strike nel caso della put o continuare a detenere il titolo sopportandone il rischio di ribasso nel caso della covered call. Movimenti come quello registrato il 29 gennaio 2026 mostrano che le variazioni possono superare sensibilmente quelle implicite nei prezzi delle opzioni. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
L’autore non detiene posizioni negli strumenti menzionati. L’autore è tenuto ad attendere almeno 24 ore dal momento della pubblicazione prima di negoziare gli strumenti citati.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
|